
Phân tích cổ phiếu TMS Quý 4/2026: Lợi nhuận khác chiếm 40% lãi trước thuế, dòng tiền kinh doanh chỉ 9,6 tỷ
Nội dung bài16 phần
- Định giá cổ phiếu TMS: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi bán tàu và lợi nhuận khác
- Doanh thu và lãi gộp theo mảng
- Lãi từ công ty liên kết
- Dòng tiền và vốn đầu tư
- Vay, trái phiếu và cổ tức
- Kế hoạch năm 2026
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu TMS Quý 4/2026 bắt đầu từ cơ cấu lợi nhuận: lợi nhuận sau thuế cổ đông công ty mẹ chín tháng là 514,8 tỷ đồng, tăng 97,6%, nhưng lợi nhuận khác 253,6 tỷ, chủ yếu từ bán tàu Transimex Sun, đã chiếm 40,0% lợi nhuận trước thuế 634,7 tỷ.
Quý III/2026 lợi nhuận mẹ là 113,5 tỷ, tăng 22,7%, còn dòng tiền kinh doanh chín tháng chỉ 9,6 tỷ, so với 126,8 tỷ cùng kỳ. Giá đóng cửa phiên 30/10/2026 là 29.000 đồng, bằng đáy đóng cửa 52 tuần và thấp hơn đỉnh đóng cửa 52 tuần (38.270 đồng, 27/01/2026) 24,2%; cổ phiếu niêm yết trên sàn HOSE nhưng 20 phiên gần nhất chỉ khớp trung bình 1.241 cổ phiếu mỗi phiên.
Điểm chính
- Lợi nhuận khác chín tháng 253,6 tỷ (gồm lãi bán tàu Transimex Sun, giá thanh lý 406,5 tỷ) chiếm 40,0% lợi nhuận trước thuế; không tính khoản này, lợi nhuận thuần hoạt động kinh doanh tăng 20,5% lên 381,1 tỷ, trong đó 198,3 tỷ (52,0%) là lãi công ty liên kết và chỉ 64,7 tỷ về dưới dạng cổ tức.
- Dòng tiền kinh doanh chín tháng 9,6 tỷ vì chi phí chờ phân bổ tăng 279,0 tỷ; chi mua sắm tài sản cố định tăng từ 166,1 lên 619,6 tỷ, tài sản dở dang 706,3 tỷ, nợ vay 2.691,5 tỷ gồm 391,5 tỷ trái phiếu chuyển đổi.
- Số cổ phiếu có thể tăng từ 172,7 triệu lên tối đa 206,7 triệu: cổ tức bằng cổ phiếu 7% (12,1 triệu), trái phiếu chuyển đổi (20,0 triệu cổ phiếu ở giá chuyển đổi trần 20.000 đồng) và ESOP (1,8 triệu).
- Giá trị khớp lệnh 12 tháng chỉ 11,6 tỷ đồng, bằng 0,22% vốn hoá 5.359,6 tỷ; cổ phiếu tự do chuyển nhượng 4,0% vốn.
- P/E 8,7 lần cao hơn trung vị nhóm 7,55, P/B 1,16 lần thấp hơn trung vị 1,91; bảy trong mười hai phép định giá thấp hơn giá 29.000 đồng, DCF cơ sở cho 10.635 đồng.
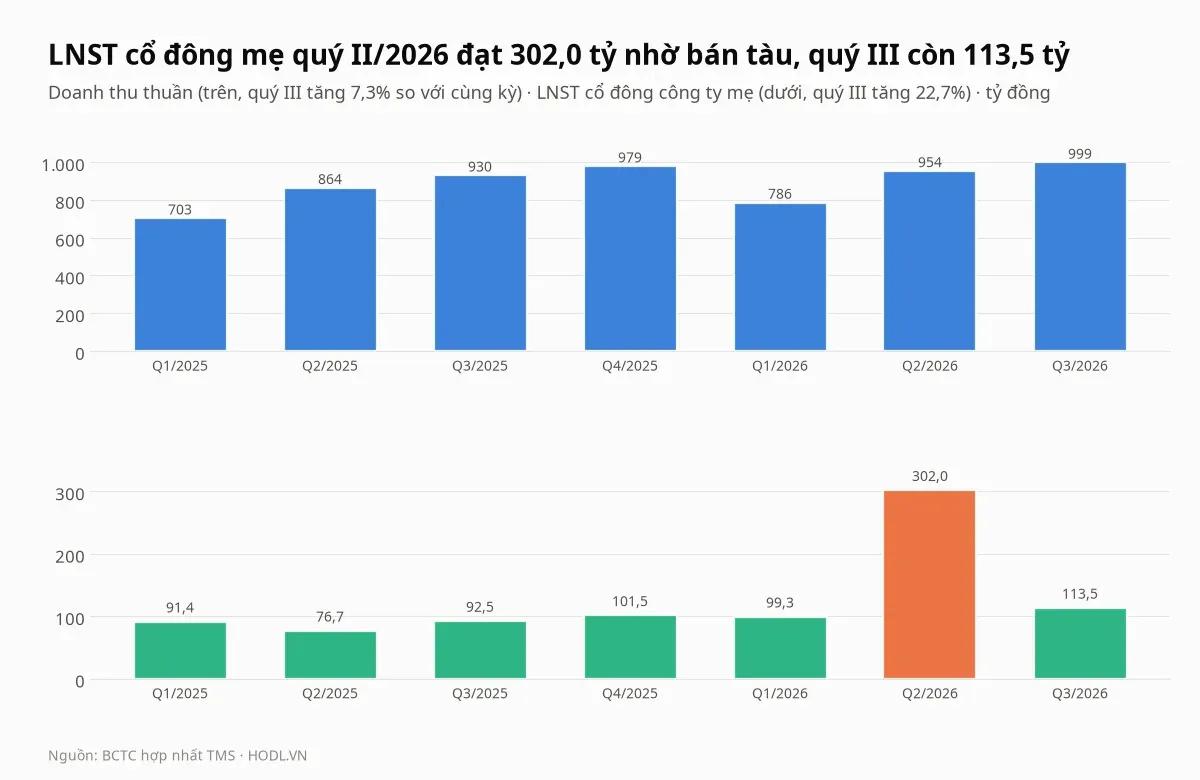
Định giá cổ phiếu TMS: quy mô
Công ty Cổ phần Transimex (TMS) niêm yết trên HOSE từ 04/08/2000 với 184,81 triệu cổ phiếu lưu hành sau khi cổ tức bằng cổ phiếu 7% được chấp thuận niêm yết, vốn hoá theo giá 29.000 đồng là 5.359,6 tỷ đồng. Theo thuyết minh BCTC, tập đoàn làm đại lý giao nhận và vận tải hàng hoá xuất nhập khẩu đường biển, hàng không, đường bộ, kho ngoại quan, kho CFS, cảng cạn, đại lý tàu biển và vé máy bay, với 1.341 nhân sự (cuối năm 2025: 1.266) và 14 công ty con trực tiếp, 6 công ty con gián tiếp, 5 công ty liên kết, 1 liên doanh.
Quyết định 811/QĐ-SGDHCM ngày 29/10/2026 cho phép niêm yết thêm 12.089.916 cổ phiếu từ 02/11/2026 để trả cổ tức, đưa số cổ phiếu từ 172.734.187 lên 184.824.103. Bài tính EPS, BVPS và vốn hoá theo số cổ phiếu mới (trừ 11.619 cổ phiếu quỹ), vì ngày giao dịch không hưởng quyền trong dữ liệu sự kiện là 25/09/2026, trước phiên 30/10/2026, nên giá 29.000 đồng là giá sau chia.
Chín tháng 2026 doanh thu thuần đạt 2.738,1 tỷ đồng, tăng 9,6%, lợi nhuận cổ đông mẹ 514,8 tỷ; EPS cơ bản chín tháng theo BCTC là 2.966 đồng so với 1.539 đồng. EPS bốn quý là 3.335 đồng và ROE bốn quý là 13,9%, tính trên vốn chủ cổ đông mẹ 4.604,2 tỷ cuối quý III, cả hai đều gồm lợi nhuận khác của quý II.
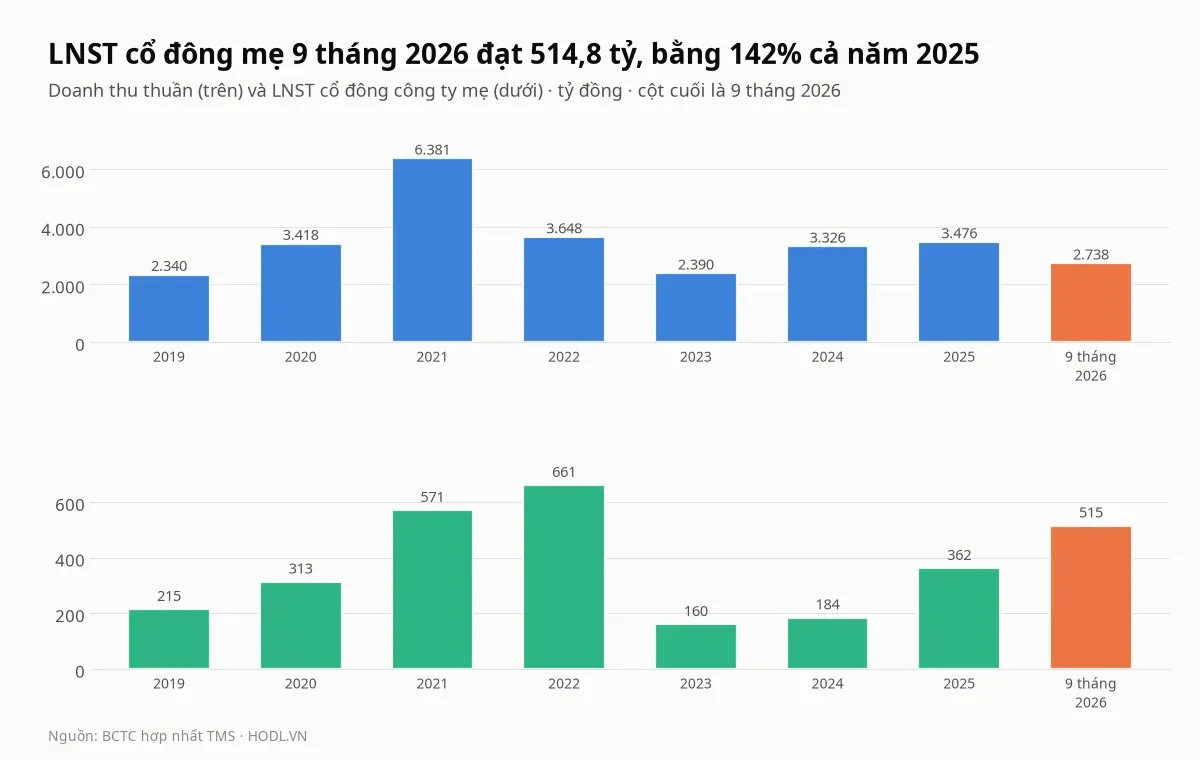
Lợi nhuận mẹ năm 2022 là 660,7 tỷ đồng, giảm còn 160,0 tỷ năm 2023 và 184,5 tỷ năm 2024 khi doanh thu thuần rơi từ 6.381 tỷ (2021) xuống 2.390 tỷ (2023), rồi lên 362,1 tỷ năm 2025. Chín tháng 2026 đã bằng 142% cả năm 2025.
Lợi nhuận quý III đến từ đâu
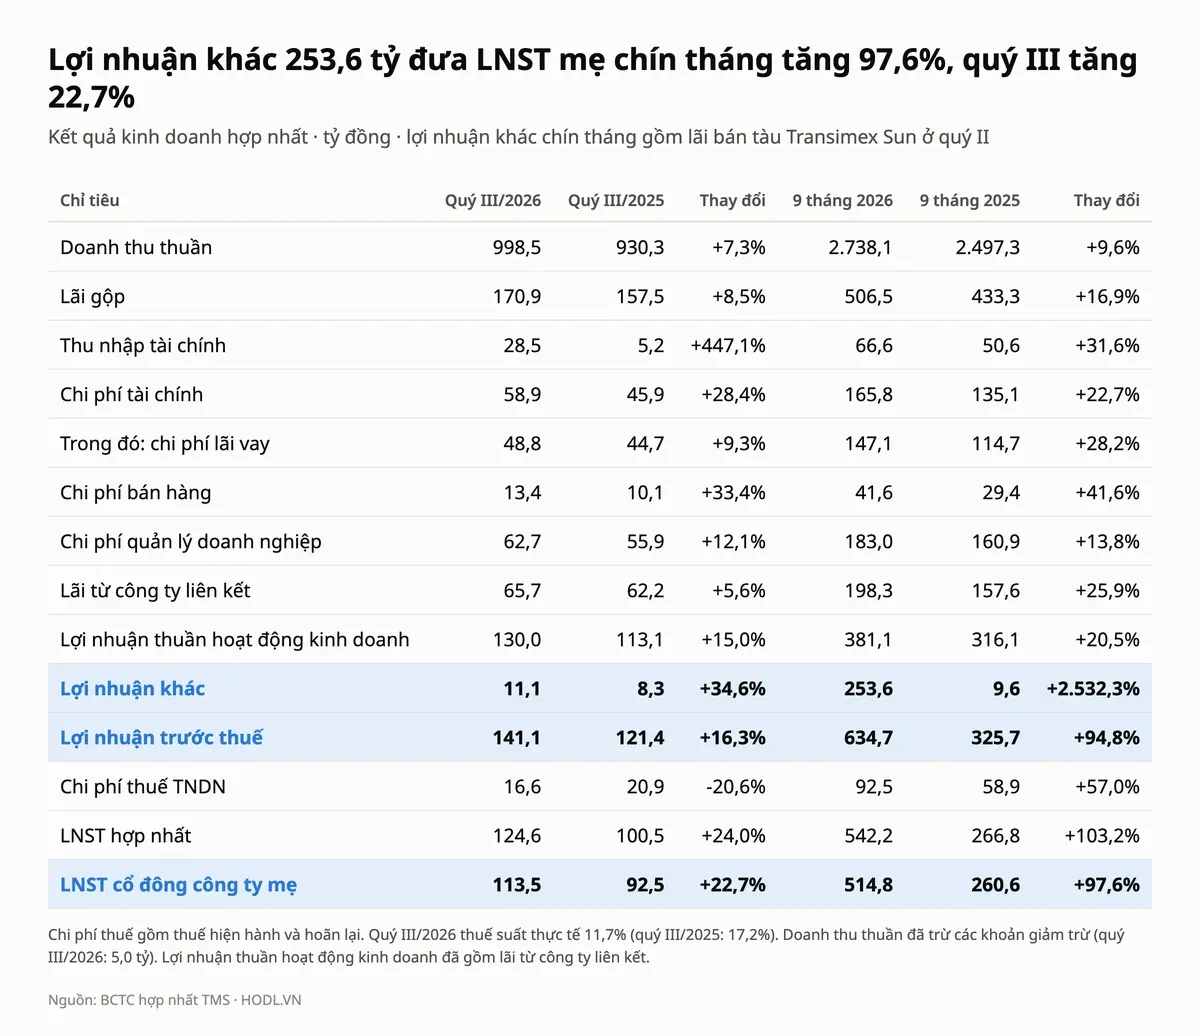
Quý III/2026 doanh thu thuần 998,5 tỷ đồng tăng 7,3%, lãi gộp 170,9 tỷ tăng 8,5% với biên gộp 17,1% (cùng kỳ 16,9%). Chi phí bán hàng và quản lý cộng lại tăng 15,4% lên 76,1 tỷ, nhanh hơn doanh thu; lợi nhuận thuần hoạt động kinh doanh, đã gồm 65,7 tỷ lãi từ công ty liên kết, là 130,0 tỷ, tăng 15,0%.
Lợi nhuận trước thuế quý III là 141,1 tỷ, tăng 16,3%, nhưng lợi nhuận sau thuế hợp nhất tăng 24,0% lên 124,6 tỷ vì thuế suất thực tế còn 11,7%, so với 17,2%. Công ty giải trình mức tăng là do lợi nhuận thuần từ hoạt động kinh doanh tăng.
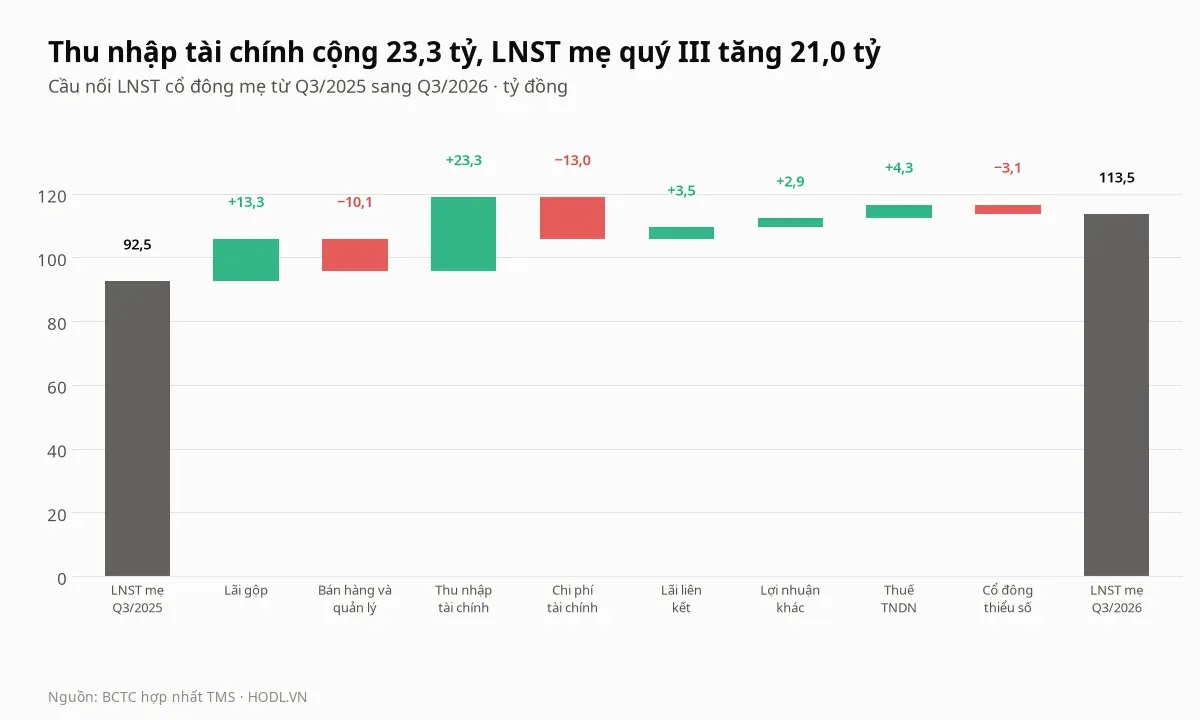
Cầu nối từ quý III/2025 sang quý III/2026 tách mức tăng 21,0 tỷ đồng của lợi nhuận mẹ (từ 92,5 tỷ lên 113,5 tỷ). Thu nhập tài chính cộng 23,3 tỷ (28,5 tỷ so với 5,2 tỷ), lãi gộp cộng 13,3 tỷ và thuế thấp hơn cộng 4,3 tỷ, còn chi phí tài chính trừ 13,0 tỷ, bán hàng và quản lý trừ 10,1 tỷ, cổ đông thiểu số trừ 3,1 tỷ.
Thuyết minh quý III chỉ nêu thu nhập tài chính theo số chín tháng: cổ tức và lợi nhuận được chia 26,3 tỷ (cùng kỳ 17,0 tỷ), lãi tiền gửi và cho vay 33,9 tỷ (26,5 tỷ). Bài không tách riêng quý III vì cách phân loại giữa báo cáo quý III và bán niên không hoàn toàn giống nhau.
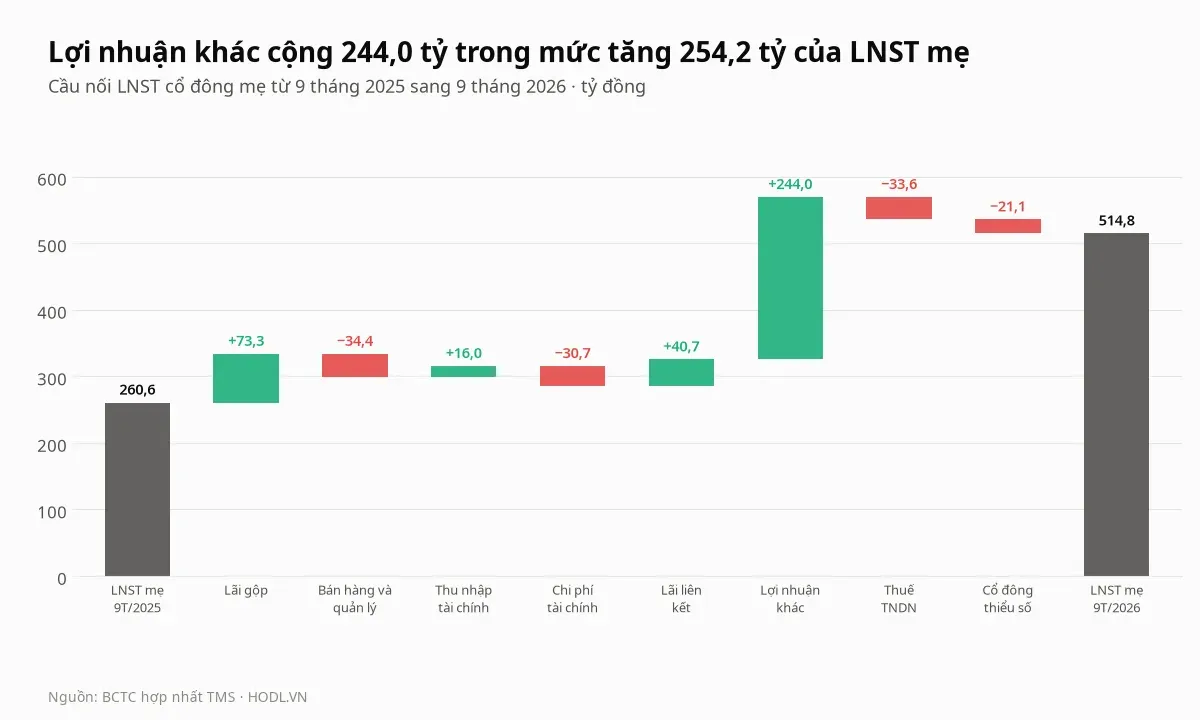
Với chín tháng, lợi nhuận mẹ tăng 254,2 tỷ đồng (từ 260,6 tỷ lên 514,8 tỷ), trong đó lợi nhuận khác cộng 244,0 tỷ và lãi gộp cộng 73,3 tỷ. Lãi liên kết cộng 40,7 tỷ, còn thuế trừ 33,6 tỷ, chi phí tài chính trừ 30,7 tỷ, bán hàng và quản lý trừ 34,4 tỷ.
Lãi bán tàu và lợi nhuận khác
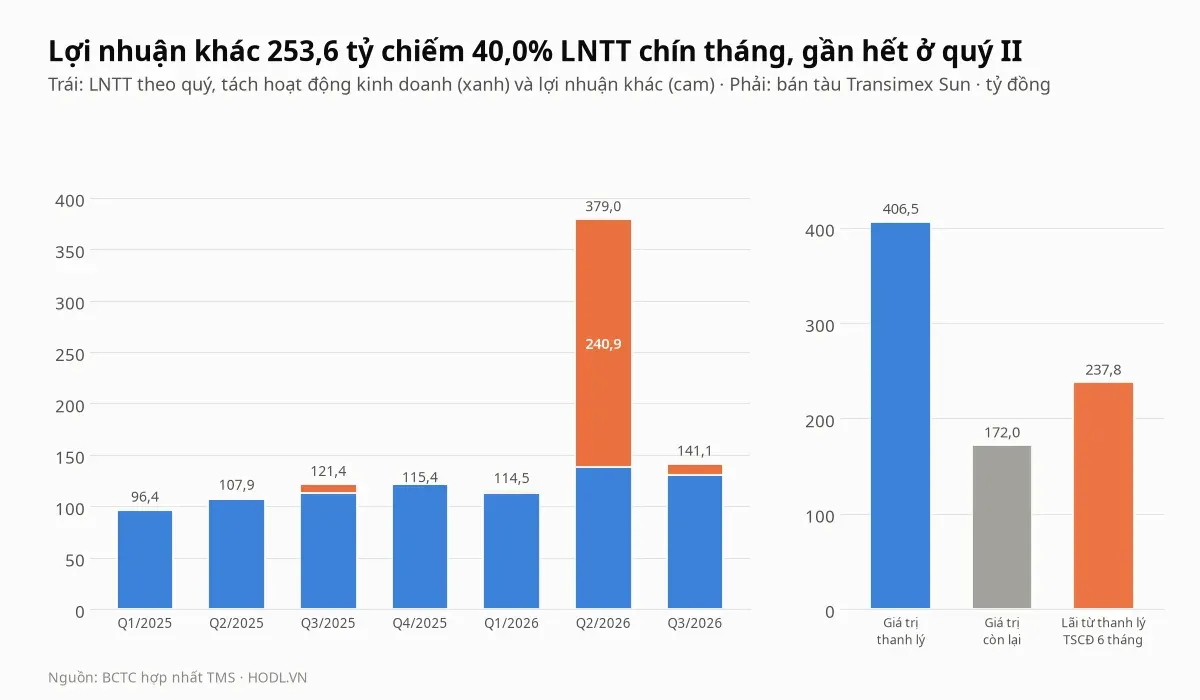
Lợi nhuận khác chín tháng là 253,6 tỷ đồng (thu nhập khác 259,1 tỷ trừ chi phí khác 5,5 tỷ), so với 9,6 tỷ cùng kỳ, và 240,9 tỷ trong số đó ghi ở quý II. Theo thuyết minh BCTC bán niên, lãi từ thanh lý tài sản cố định 237,8 tỷ chủ yếu từ giao dịch bán tàu Transimex Sun cho một bên thứ ba, với giá thanh lý 406,5 tỷ và giá trị còn lại 172,0 tỷ.
Báo cáo lưu chuyển tiền tệ chín tháng ghi thu từ thanh lý, nhượng bán tài sản cố định 413,9 tỷ, so với 16,4 tỷ. Chủ tịch Hội đồng quản trị Bùi Tuấn Ngọc nêu tại đại hội cổ đông ngày 21/04/2026 rằng lợi nhuận từ bán tàu là 242,5 tỷ.
Số liệu giữa các văn bản không hoàn toàn khớp: giải trình quý II ghi thu nhập khác 412,4 tỷ, trong khi BCTC bán niên và quý III ghi thu nhập khác sáu tháng 243,7 tỷ và chín tháng 259,1 tỷ. Bài dùng số trên BCTC.
Không tính lợi nhuận khác, lợi nhuận thuần hoạt động kinh doanh chín tháng vẫn tăng 20,5%, từ 316,1 tỷ lên 381,1 tỷ. Mảng cho thuê tàu, vỏ container giảm doanh thu 53,1% xuống 38,3 tỷ và lãi gộp từ 40,9 tỷ xuống 22,7 tỷ; thuyết minh không tách phần do bán tàu.
Doanh thu và lãi gộp theo mảng
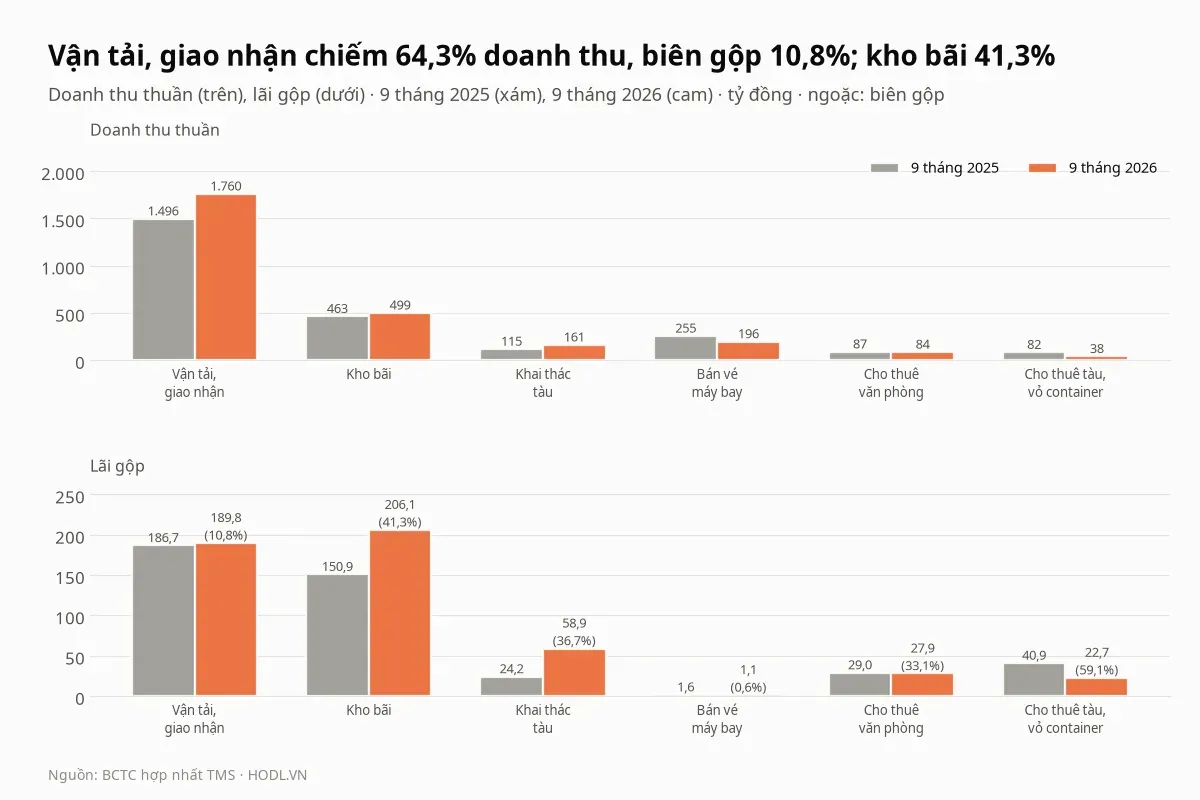
Vận tải, giao nhận đóng góp 1.759,7 tỷ đồng (64,3%) doanh thu thuần chín tháng, tăng 17,7%, nhưng lãi gộp mảng này chỉ 189,8 tỷ (+1,6%) và biên gộp giảm từ 12,5% xuống 10,8%. Kho bãi doanh thu 499,3 tỷ tăng 8,0%, lãi gộp tăng 36,5% lên 206,1 tỷ, biên gộp 41,3%, vượt cả mảng vận tải về lãi gộp.
Lãi gộp toàn tập đoàn là 506,5 tỷ, tăng 16,9%, biên gộp 18,5% so với 17,3%. Khai thác tàu tăng doanh thu 39,1% lên 160,6 tỷ với lãi gộp 58,9 tỷ (cùng kỳ 24,2 tỷ), còn bán vé máy bay doanh thu 195,6 tỷ (giảm 23,2%) chỉ để lại lãi gộp 1,1 tỷ.
Cảng MIPEC, công ty con hợp nhất, lỗ trước thuế khoảng 31 tỷ năm 2025 theo giải đáp của lãnh đạo tại đại hội cổ đông, với kế hoạch 2026 là doanh thu khoảng 262 tỷ và lãi trước thuế khoảng 1,7 tỷ. Lợi thế thương mại còn 123,6 tỷ đồng, trong đó MIPEC 112,8 tỷ.
Lãi từ công ty liên kết
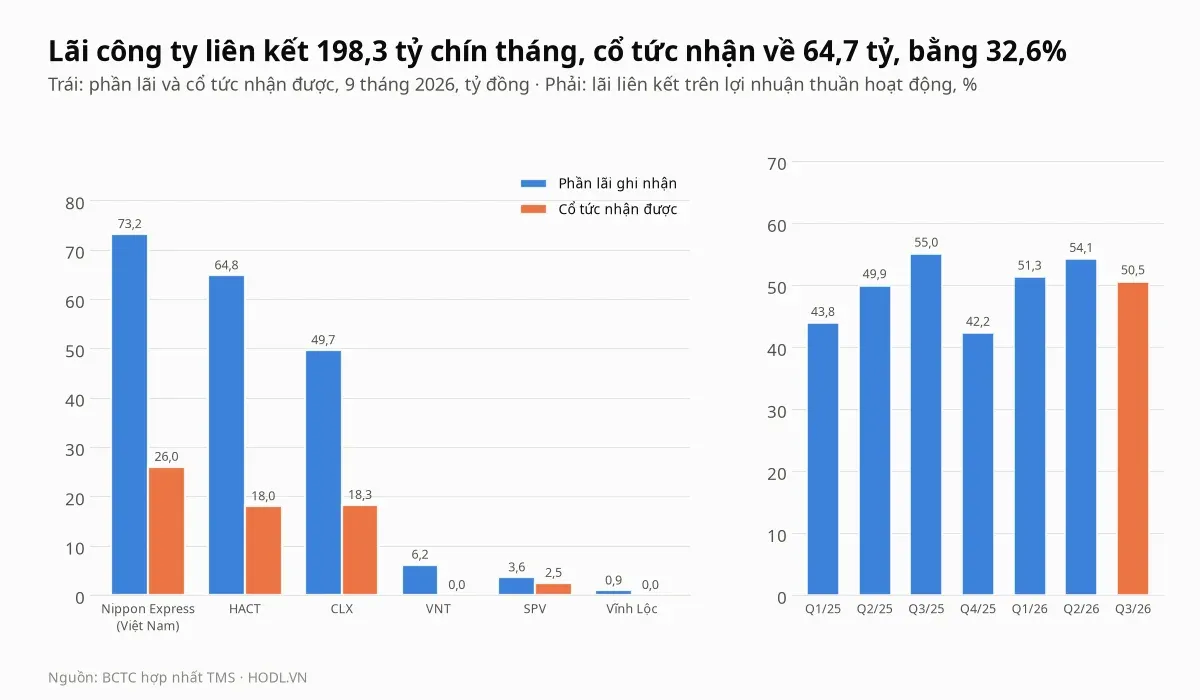
Phần lãi từ công ty liên doanh, liên kết chín tháng là 198,3 tỷ đồng, tăng 25,9%, bằng 52,0% lợi nhuận thuần hoạt động kinh doanh 381,1 tỷ; tỷ trọng này là 50,5% ở quý III. Ba khoản lớn nhất là Công ty TNHH Nippon Express (Việt Nam) 73,2 tỷ, Công ty TNHH Vận tải Container Hải An (HACT) 64,8 tỷ và CLX 49,7 tỷ.
Cổ tức nhận được từ các công ty này chỉ 64,7 tỷ đồng (32,6% phần lãi): Nippon 26,0 tỷ, CLX 18,3 tỷ, HACT 18,0 tỷ, SPV 2,5 tỷ. Giá trị ghi sổ khoản đầu tư là 2.123,5 tỷ, bằng 22,6% tổng tài sản; các khoản này theo phương pháp vốn chủ nên phần lãi chưa về thành tiền.
Chứng khoán kinh doanh có giá gốc 304,2 tỷ và giá trị hợp lý 601,9 tỷ (đầu năm 267,7 tỷ và 754,4 tỷ), trong đó Cảng Đồng Nai (PDN) giá gốc 194,6 tỷ, giá trị hợp lý 466,8 tỷ so với 624,0 tỷ đầu năm. Phần chênh giữa giá trị hợp lý và giá gốc không vào lợi nhuận, và TMS đã cầm cố cổ phiếu CLX, PDN, VNF cho trái phiếu 100 tỷ (xem mục vay).
Dòng tiền và vốn đầu tư
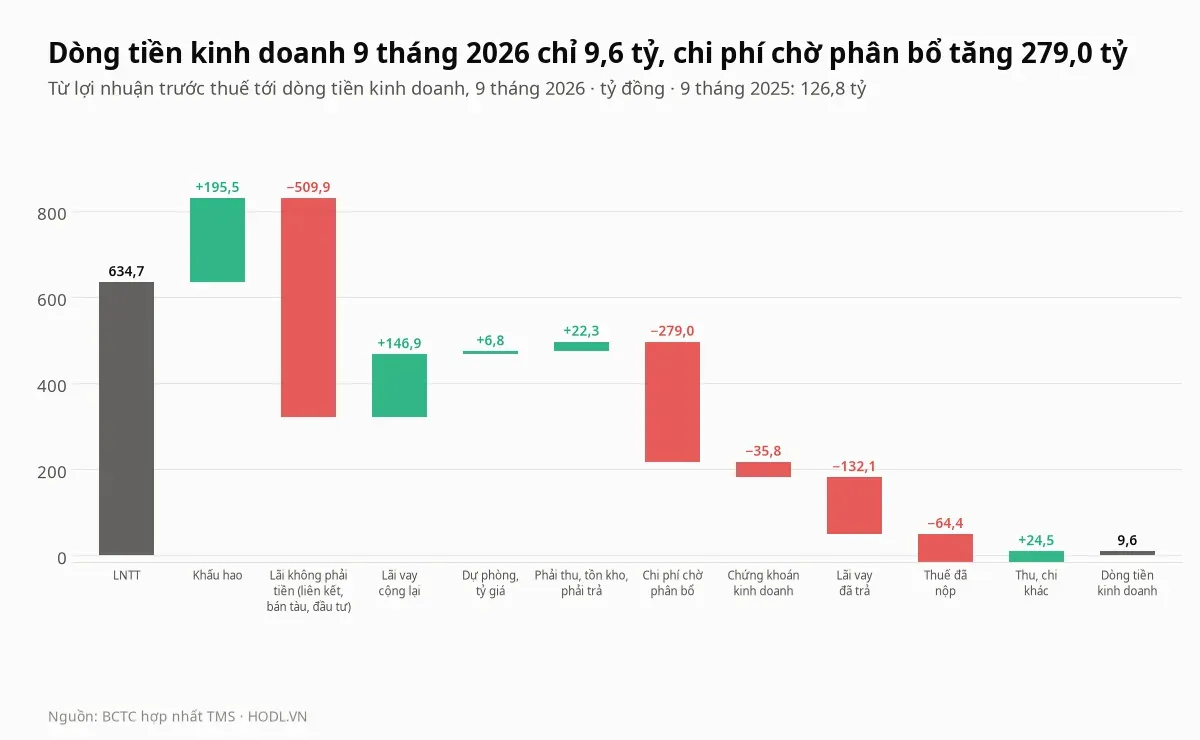
Dòng tiền kinh doanh chín tháng 9,6 tỷ đồng, so với 126,8 tỷ cùng kỳ, dù lợi nhuận trước thuế gần gấp đôi. Trước thay đổi vốn lưu động dòng tiền là 474,0 tỷ (cùng kỳ 415,7 tỷ); khoản làm hụt là chi phí chờ phân bổ tăng 279,0 tỷ (cùng kỳ giảm 21,4 tỷ), cộng với lãi vay đã trả 132,1 tỷ, thuế đã nộp 64,4 tỷ và mua chứng khoán kinh doanh 35,8 tỷ.
Chi phí thuê đất trả trước dài hạn tăng từ 349,8 tỷ cuối năm 2025 lên 649,8 tỷ; số cuối quý II là 342,3 tỷ nên mức tăng 307,6 tỷ xảy ra trong quý III. Thuyết minh quý III không nêu lô đất nào. Dòng tiền kinh doanh quý III là âm 68,8 tỷ (quý II: âm 8,2 tỷ).
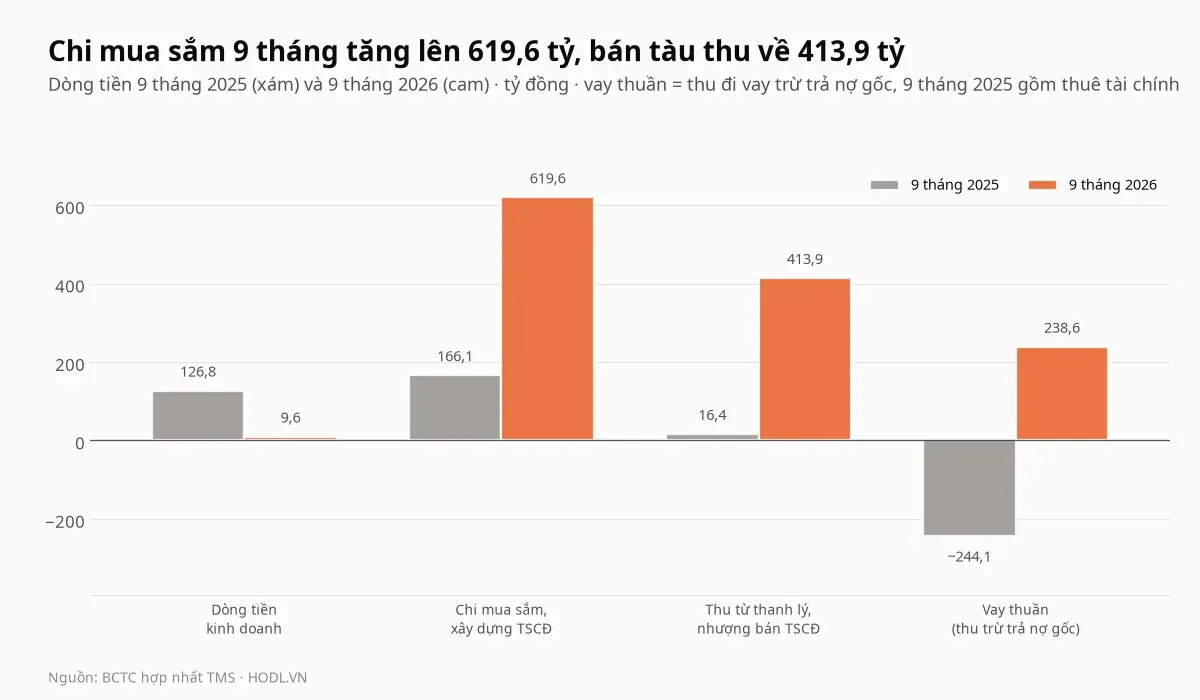
Chi mua sắm, xây dựng tài sản cố định chín tháng tăng từ 166,1 tỷ lên 619,6 tỷ, nên dòng tiền kinh doanh trừ chi mua sắm là âm 610,0 tỷ so với âm 39,3 tỷ. Khoản thu 413,9 tỷ từ bán tài sản bù phần lớn, còn vay thuần (thu đi vay 1.831,5 tỷ trừ trả nợ gốc 1.592,9 tỷ) là 238,6 tỷ; tiền và tương đương tiền giảm từ 489,2 tỷ còn 377,8 tỷ.
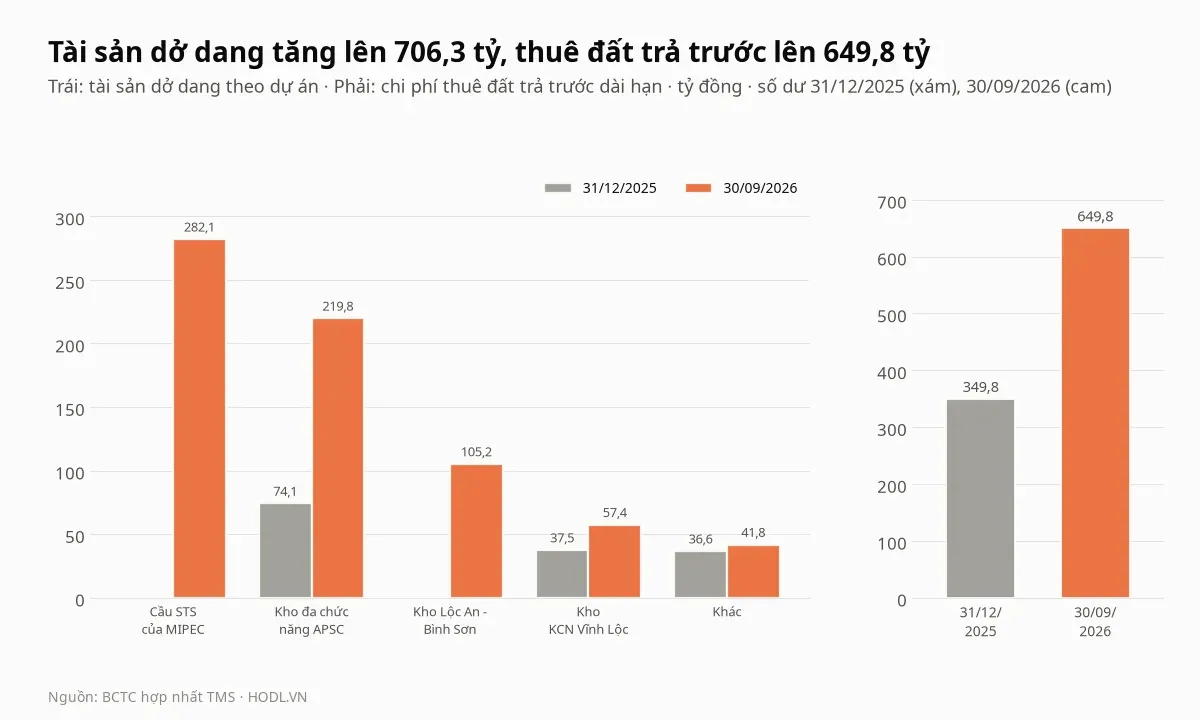
Tài sản dở dang tăng từ 148,1 tỷ lên 706,3 tỷ: chi đầu tư hai cầu STS của SANY-MIPEC 282,1 tỷ, kho đa chức năng APSC 219,8 tỷ, kho tại khu công nghiệp Lộc An - Bình Sơn 105,2 tỷ (mới), kho tại khu công nghiệp Vĩnh Lộc 57,4 tỷ. Tại đại hội cổ đông ngày 21/04/2026, lãnh đạo nêu hai cẩu mới dự kiến đưa vào khai thác từ đầu tháng 6/2026, trong khi khoản 282,1 tỷ vẫn nằm trong tài sản dở dang cuối quý III và BCTC không nêu lý do.
Thuế giá trị gia tăng được khấu trừ tăng 39,7% lên 188,8 tỷ, và tạm ứng cho nhân viên trong phải thu khác tăng từ 71,1 tỷ lên 100,7 tỷ. Lãnh đạo cũng nói công ty cần vốn cho dự án Lộc An - Bình Sơn, mở rộng kho lạnh Long An và có thể phải đầu tư quỹ đất mới 5 đến 10 ha nếu di dời cảng cạn hiện hữu.
Vay, trái phiếu và cổ tức
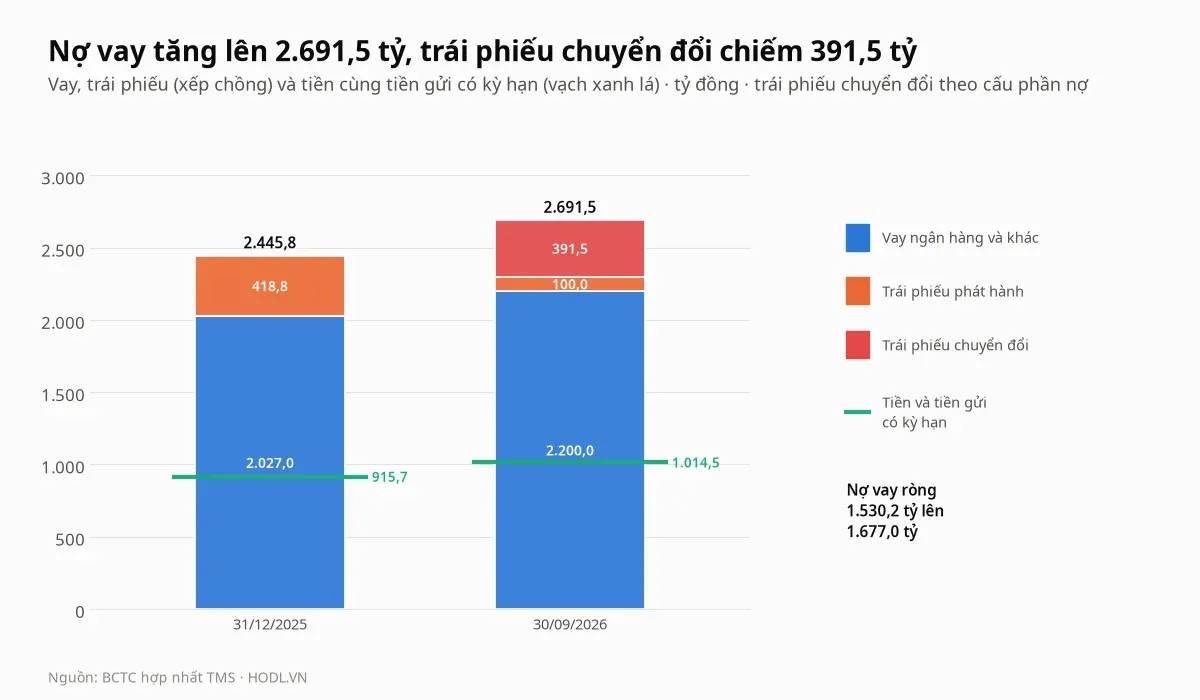
Nợ vay và trái phiếu tăng 10,0% từ 2.445,8 tỷ đồng cuối năm 2025 lên 2.691,5 tỷ, bằng 0,47 lần vốn chủ sở hữu 5.693,6 tỷ (0,58 lần vốn chủ cổ đông mẹ). Sau khi trừ tiền, tiền gửi có kỳ hạn 1.014,5 tỷ, nợ vay ròng là 1.677,0 tỷ, bằng 1,35 lần EBITDA bốn quý; nếu bỏ lãi liên kết và lợi nhuận khác khỏi EBITDA thì là 2,24 lần.
Chi phí lãi vay chín tháng 147,1 tỷ, tăng 28,2%. Hệ số trả lãi, tính bằng lợi nhuận trước thuế cộng lãi vay chia cho lãi vay, là 5,3 lần; không tính lợi nhuận khác là 3,6 lần, so với 3,8 lần cùng kỳ.
Trái phiếu thường 420 tỷ đồng đã được trả hết, thay bằng trái phiếu 100 tỷ phát hành ngày 03/07/2026, lãi 9,5% một năm, kỳ hạn ba năm, người mua có quyền bán lại vào ngày tròn hai năm, đảm bảo bằng 2,0 triệu cổ phiếu CLX, 0,6 triệu cổ phiếu PDN và 6,5 triệu cổ phiếu VNF. Vay ngân hàng dài hạn gồm các khoản cho dự án APSC, cảng Đình Vũ, kho lạnh Long An và kho Lộc An - Bình Sơn, thế chấp bằng quyền sử dụng đất và tài sản hình thành từ dự án.
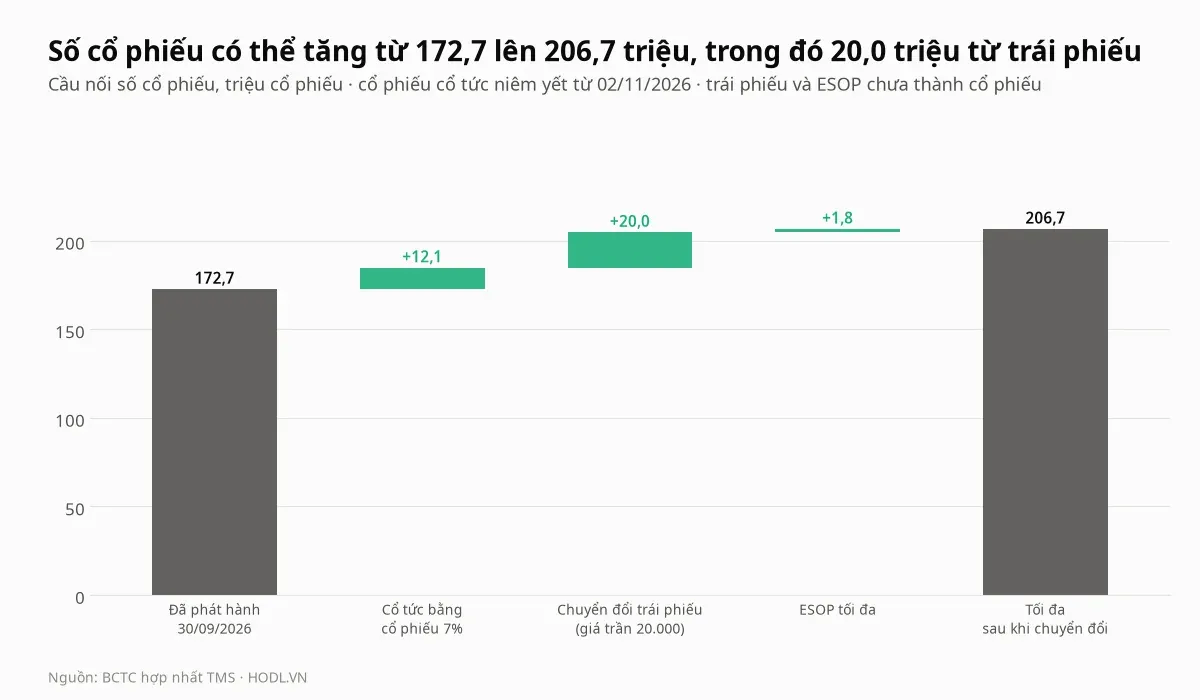
Trái phiếu chuyển đổi TMS426010 trị giá 400 tỷ đồng phát hành ngày 27/03/2026 cho cổ đông hiện hữu, kỳ hạn hai năm, lãi cố định 7%, không tài sản đảm bảo. Một nửa số trái phiếu được chuyển đổi từ 27/03/2027, phần còn lại vào ngày đáo hạn 27/03/2028, giá chuyển đổi bằng 80% giá trị sổ sách mỗi cổ phiếu trên BCTC hợp nhất gần nhất, không cao hơn 20.000 đồng và không thấp hơn mệnh giá 10.000 đồng.
Giá trị sổ sách theo cách tính của bài là 24.913 đồng, 80% là 19.930 đồng, sát mức trần, nên chuyển đổi toàn bộ cho khoảng 20,0 triệu cổ phiếu (400 tỷ chia 20.000), bằng 10,8% số cổ phiếu 184,8 triệu và giá chuyển đổi thấp hơn giá 29.000 đồng 31,0%. Báo cáo gửi đại hội cổ đông nêu số tiền thu được dự kiến dùng trả gốc vay Mizuho 130 tỷ, hai khoản vay CTBC 70 tỷ và 80 tỷ, và trái phiếu TMSH2126001 120 tỷ. Đại hội cổ đông cũng thông qua phát hành tối đa 1.848.000 cổ phiếu ESOP giá bằng 80% giá trị sổ sách, dự kiến trong năm 2026.
Cổ tức năm 2025 là 12%: 5% tiền mặt (500 đồng một cổ phiếu, 86,4 tỷ, bằng 23,9% lợi nhuận mẹ năm 2025) và 7% cổ phiếu (120,9 tỷ theo mệnh giá). Cuối quý III cổ tức phải trả là 90,1 tỷ đồng (đầu năm 3,3 tỷ), trong khi tiền chi trả cổ tức chín tháng chỉ 59,0 tỷ; các công ty con cũng chia 68,5 tỷ cho cổ đông không kiểm soát. Kế hoạch năm 2026 cho phép cổ tức 10% đến 15% bằng tiền và hoặc cổ phiếu, và lãnh đạo nói nhiều năm nay công ty chưa phát hành cổ phiếu cho nhà đầu tư bên ngoài vì ngại pha loãng, đồng thời ưu tiên cổ tức tiền mặt khi điều kiện tài chính cho phép.
Kế hoạch năm 2026
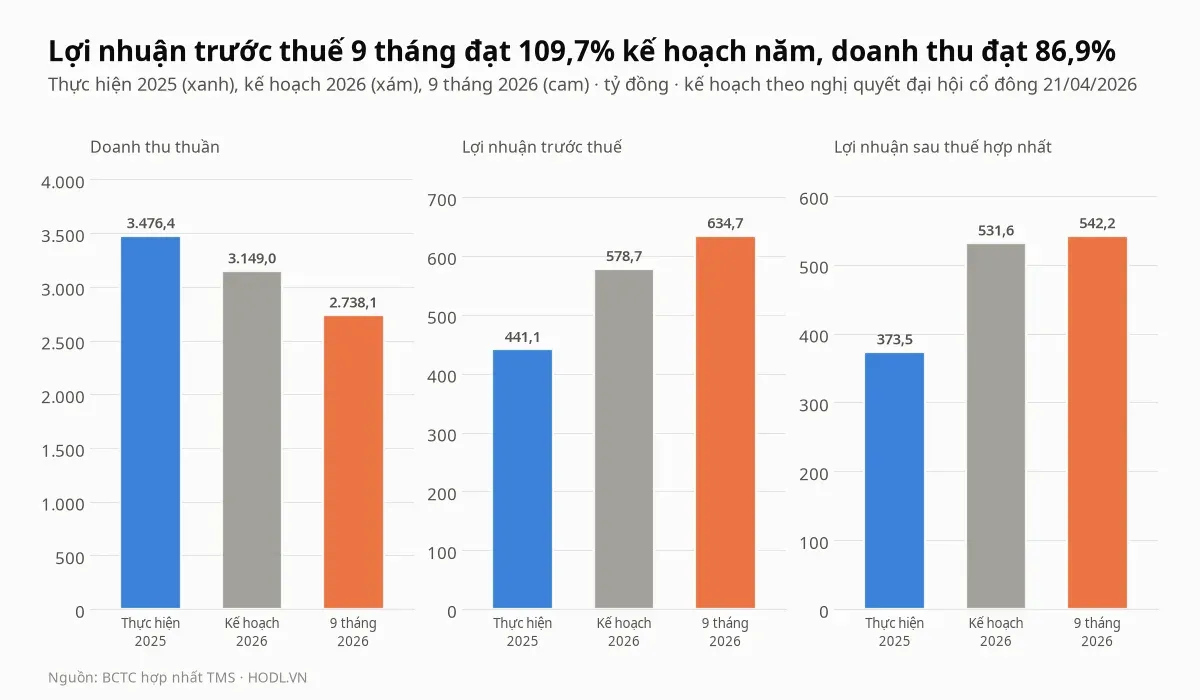
Nghị quyết đại hội cổ đông ngày 21/04/2026 giao doanh thu thuần hợp nhất 3.149,0 tỷ đồng (giảm 9,4% so với 3.476,4 tỷ năm 2025), lợi nhuận trước thuế 578,7 tỷ (tăng 31,2%) và lợi nhuận sau thuế 531,6 tỷ (tăng 42,3%). Chín tháng doanh thu đạt 2.738,1 tỷ, bằng 86,9% kế hoạch, còn lợi nhuận trước thuế 634,7 tỷ đã bằng 109,7% và lợi nhuận sau thuế 542,2 tỷ bằng 102,0%.
Kế hoạch doanh thu chỉ còn 411,0 tỷ cho quý IV, bằng 42,0% quý IV/2025 (979,1 tỷ), thấp hơn nhiều so với nhịp chín tháng, và lợi nhuận trước thuế đã vượt kế hoạch cả năm 56,0 tỷ. Kế hoạch không nêu riêng lãi bán tàu nên bài không tách được phần đã nằm trong kế hoạch. Phương án phân phối lợi nhuận cho phép trích khen thưởng bằng 5% phần vượt kế hoạch cho Hội đồng quản trị, Ban kiểm soát, Ban điều hành và cán bộ quản lý nếu vượt kế hoạch năm 2026.
Cổ đông và thanh khoản
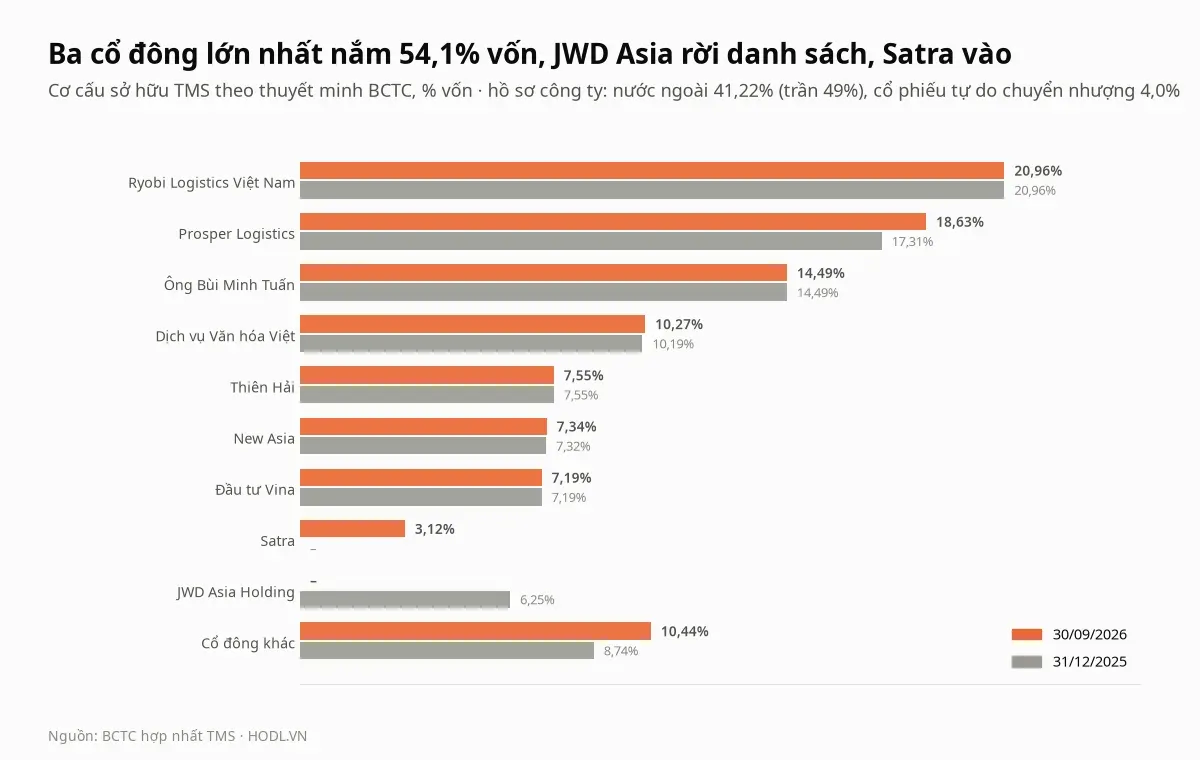
Theo thuyết minh BCTC, Công ty Cổ phần Logistics Quốc tế Ryobi Việt Nam nắm 20,96% vốn, Công ty Cổ phần Prosper Logistics 18,63% (cuối 2025: 17,31%), ông Bùi Minh Tuấn, thành viên Hội đồng quản trị, 14,49% và Công ty Cổ phần Dịch vụ Văn hóa Việt 10,27%, bốn cổ đông này giữ 64,4% vốn. Công ty Cổ phần Đầu tư New Asia, Công ty TNHH Đầu tư và Thương mại Thiên Hải và Công ty Cổ phần Đầu tư Vina mỗi nơi khoảng 7,2% đến 7,6%.
JWD Asia Holding Private Limited, 6,25% cuối năm 2025, không còn trong danh sách cổ đông nêu ở thuyết minh, và Tổng Công ty Thương mại Sài Gòn - TNHH MTV (Satra) xuất hiện với 3,12%. Chủ tịch Hội đồng quản trị Bùi Tuấn Ngọc giữ 1,01 triệu cổ phiếu (0,59%), Phó chủ tịch kiêm Tổng giám đốc Lê Duy Hiệp 0,76 triệu cổ phiếu (0,44%).
Hồ sơ công ty ghi nhà đầu tư nước ngoài nắm 41,22% vốn so với trần 49%, còn 14,38 triệu cổ phiếu (7,78%) room theo dữ liệu ngày 30/10/2026. Cổ phiếu tự do chuyển nhượng là 7,39 triệu cổ phiếu (4,0%), trị giá khoảng 214,4 tỷ đồng theo giá 29.000.
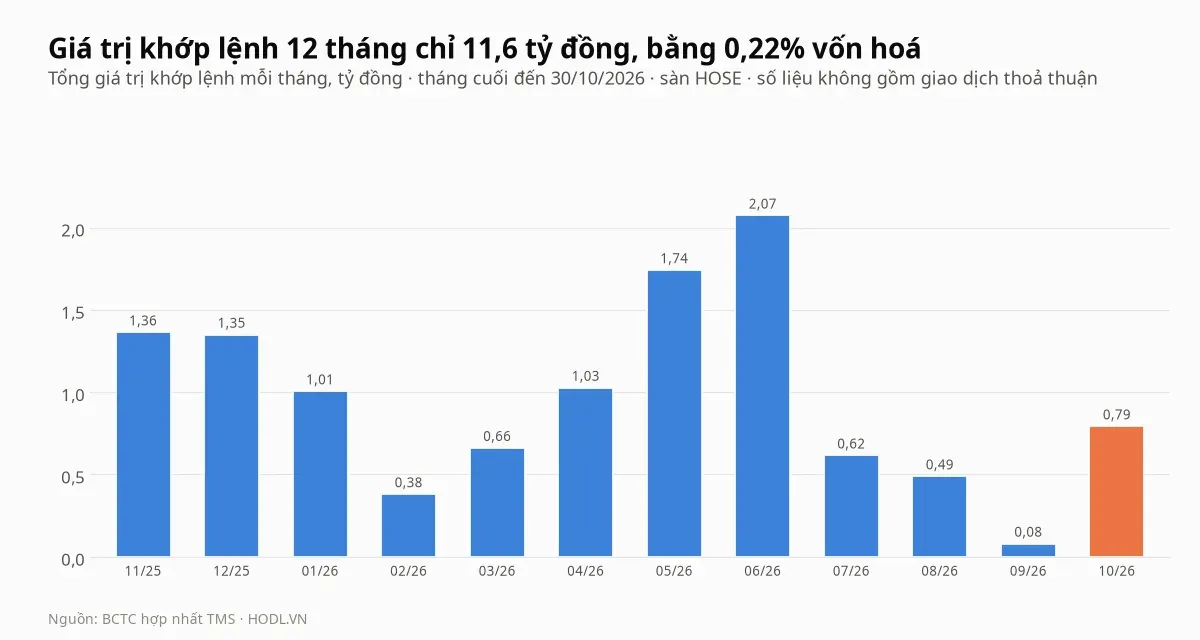
Giá trị khớp lệnh trong 12 tháng tới 30/10/2026 là 11,6 tỷ đồng, bằng 0,22% vốn hoá và 5,4% giá trị cổ phiếu tự do chuyển nhượng; cao nhất là tháng 06/2026 với 2,07 tỷ, thấp nhất tháng 09/2026 với 0,08 tỷ. Trong 238 phiên có dữ liệu từ 01/11/2025, khối lượng khớp trung bình chỉ 400 cổ phiếu ở vị trí giữa, 85 phiên có từ 100 cổ phiếu trở xuống và 28 phiên không có giao dịch.
Khối lượng khớp trung bình 20 phiên gần nhất là 1.241 cổ phiếu, khoảng 40,5 triệu đồng mỗi phiên, và 60 phiên là 731 cổ phiếu. Giá giảm từ 34.000 đồng (21/10/2026) xuống 29.000 đồng (30/10/2026), tức 14,7%, trên khối lượng nhỏ như vậy, và số liệu giá không gồm giao dịch thoả thuận.
Khối ngoại và tự doanh
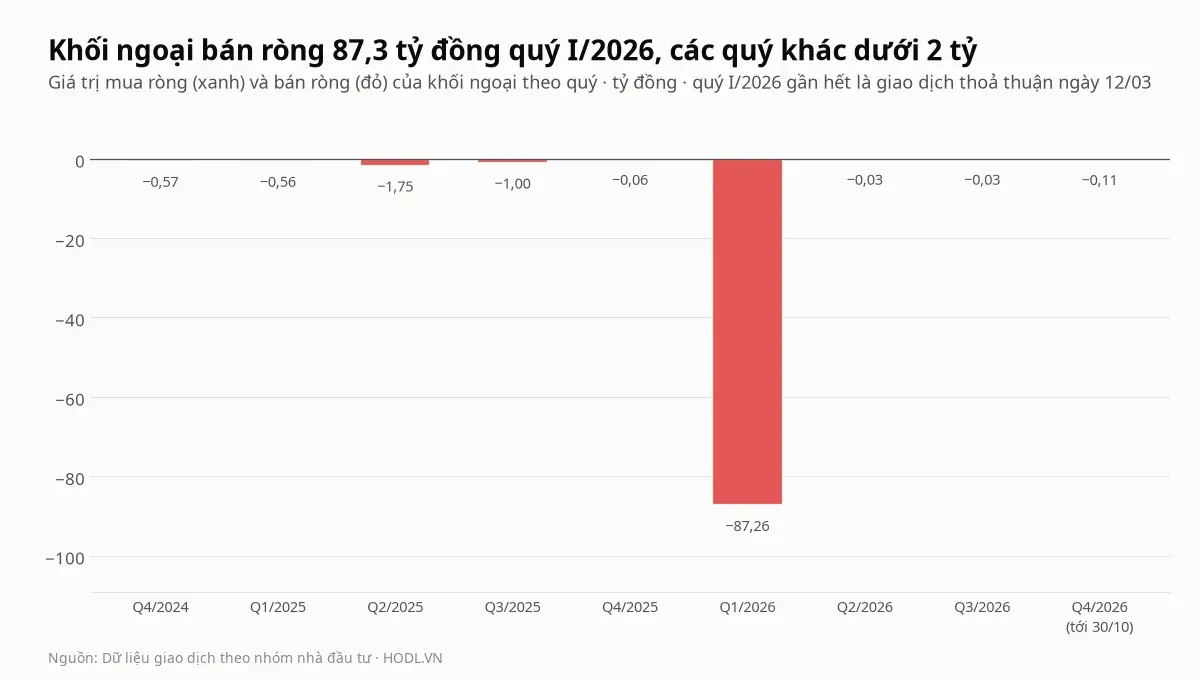
Khối ngoại bán ròng cả chín quý từ quý IV/2024, nhưng 87,3 tỷ đồng của quý I/2026 gần hết là một giao dịch thoả thuận bán 87,4 tỷ ngày 12/03/2026; các quý còn lại dưới 2 tỷ, và quý IV/2026 tới 30/10 là âm 0,11 tỷ. Trong 12 tháng khối ngoại mua 0,26 tỷ và bán 87,8 tỷ, với 55 phiên bán ròng và 11 phiên mua ròng trong 248 phiên.
Dữ liệu không nêu bên bán của giao dịch ngày 12/03/2026, và bài không gắn giao dịch này với thay đổi danh sách cổ đông lớn ở thuyết minh BCTC. Bán ròng 30 phiên gần nhất là 0,11 tỷ và 90 phiên là 0,14 tỷ.
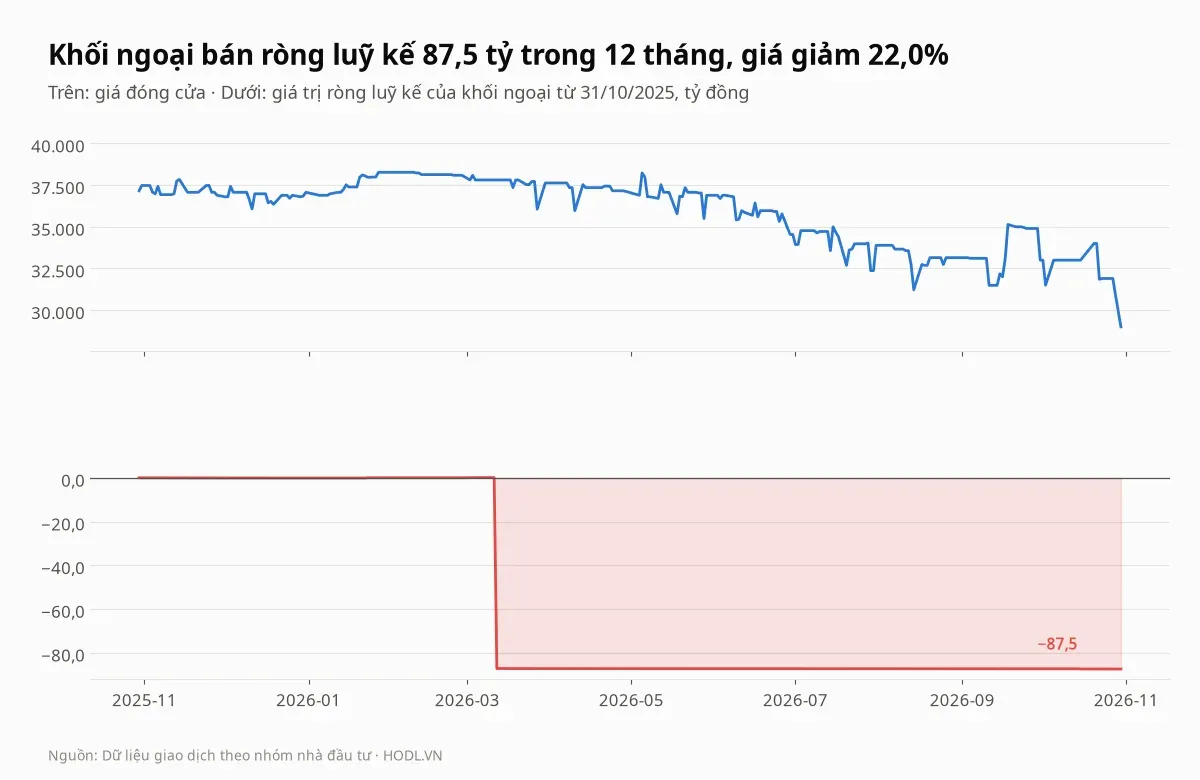
Luỹ kế 12 tháng về âm 87,5 tỷ đồng từ ngày 12/03/2026, trong khi giá giảm 22,0% từ 37.160 đồng (30/10/2025) xuống 29.000 đồng. Giá đóng cửa vẫn 37.810 đồng ngày 12/03 và 20/03/2026; phần lớn mức giảm diễn ra từ tháng 06/2026, khi dòng tiền ròng của khối ngoại gần như bằng không.
Tự doanh có 99 dòng dữ liệu từ 2019, lần gần nhất 26/06/2026 bán ròng 6,9 triệu đồng; bài không nhận định tự doanh sau ngày này.
So sánh cùng ngành
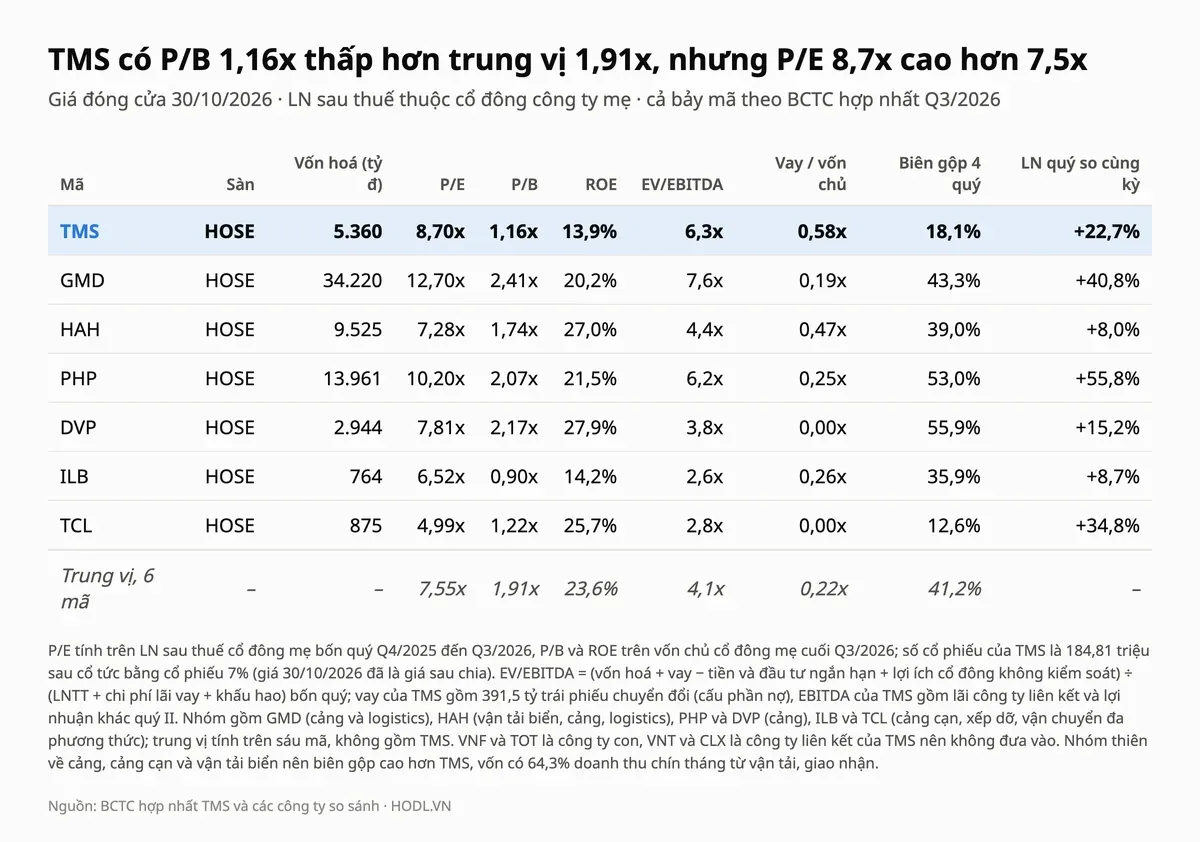
Nhóm so sánh gồm sáu mã theo BCTC quý III/2026: GMD (cảng và logistics), HAH (vận tải biển, cảng, logistics), PHP và DVP (cảng), ILB và TCL (cảng cạn, xếp dỡ, vận chuyển đa phương thức). VNF và TOT bị loại vì là công ty con, VNT và CLX là công ty liên kết của TMS.
Cổ phiếu TMS có P/B 1,16 lần thấp hơn 39% trung vị 1,91 lần, nhưng P/E 8,7 lần cao hơn trung vị 7,55 lần, và ROE 13,9% thấp hơn trung vị 23,6%. Biên gộp bốn quý của TMS là 18,1% so với trung vị 41,2% vì hơn nửa doanh thu là giao nhận, vay trên vốn chủ 0,58 lần so với 0,22, EV/EBITDA 6,3 lần so với 4,1 lần.
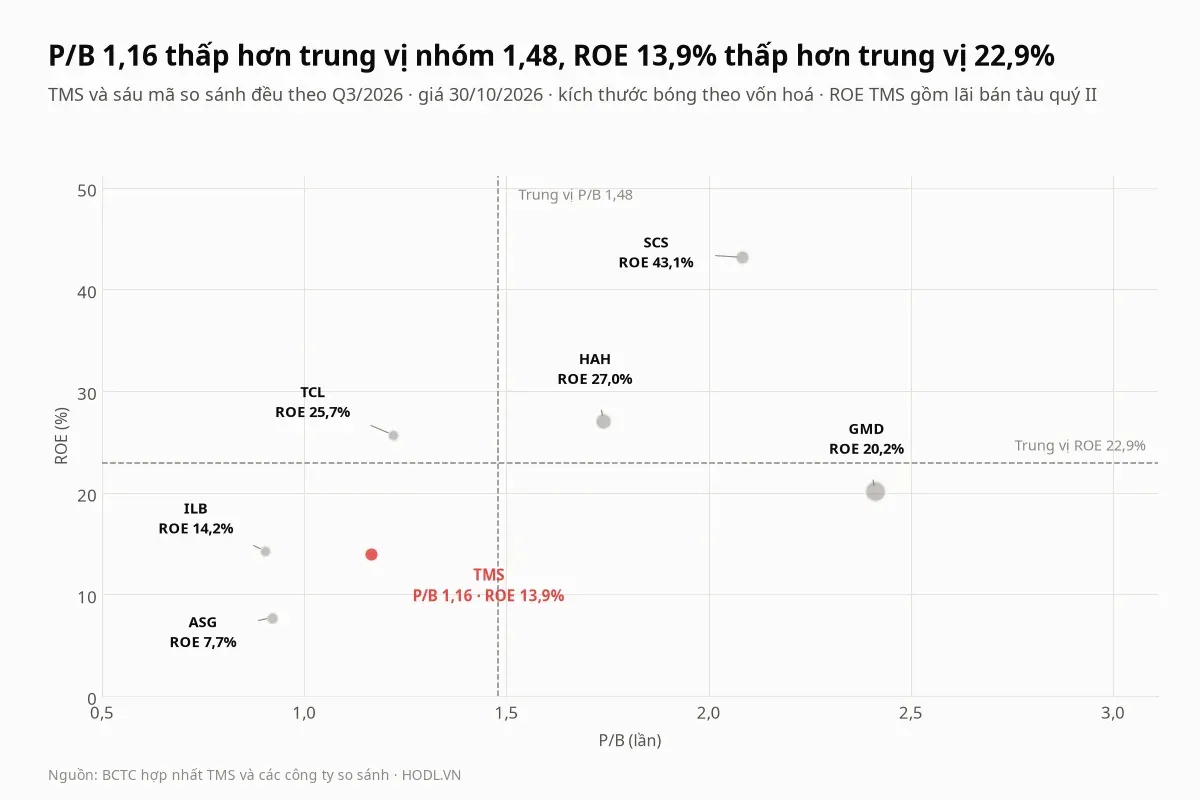
Lợi nhuận quý III của TMS tăng 22,7%, gần trung vị nhóm 25,0%. TMS có ROE thấp nhất nhóm (ILB 14,2%) và P/B thấp thứ hai, sau ILB với 0,90 lần, nên mức P/B thấp đi cùng khả năng sinh lời thấp hơn các mã cảng, không đơn thuần là mức chiết khấu.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 3.335 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (616,3 tỷ) chia 184,81 triệu cổ phiếu. BVPS là 24.913 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. DCF năm năm trên hoạt động hợp nhất, không gồm lãi công ty liên kết và lợi nhuận khác: doanh thu bốn quý 3.717 tỷ đồng tăng 0%, 5% hoặc 8% mỗi năm, biên EBIT (lãi gộp trừ bán hàng và quản lý) 9%, 10,5% hoặc 12% (chín tháng 2026 là 10,3%, năm 2025 là 9,7%), thuế 20%, khấu hao 7,1% và chi đầu tư 10% doanh thu, vốn lưu động 10% phần doanh thu tăng thêm, WACC 12%.
Giá trị vốn chủ bằng giá trị doanh nghiệp cộng tiền và đầu tư ngắn hạn 1.302,7 tỷ đồng, cộng đầu tư vào công ty liên doanh, liên kết theo sổ sách 2.123,5 tỷ, trừ vay và trái phiếu 2.691,5 tỷ và lợi ích cổ đông không kiểm soát theo sổ sách 1.089,4 tỷ. Chi đầu tư 10% nằm giữa 6,7% của chín tháng 2025 và 22,6% của chín tháng 2026, nên là giả định nhạy nhất.
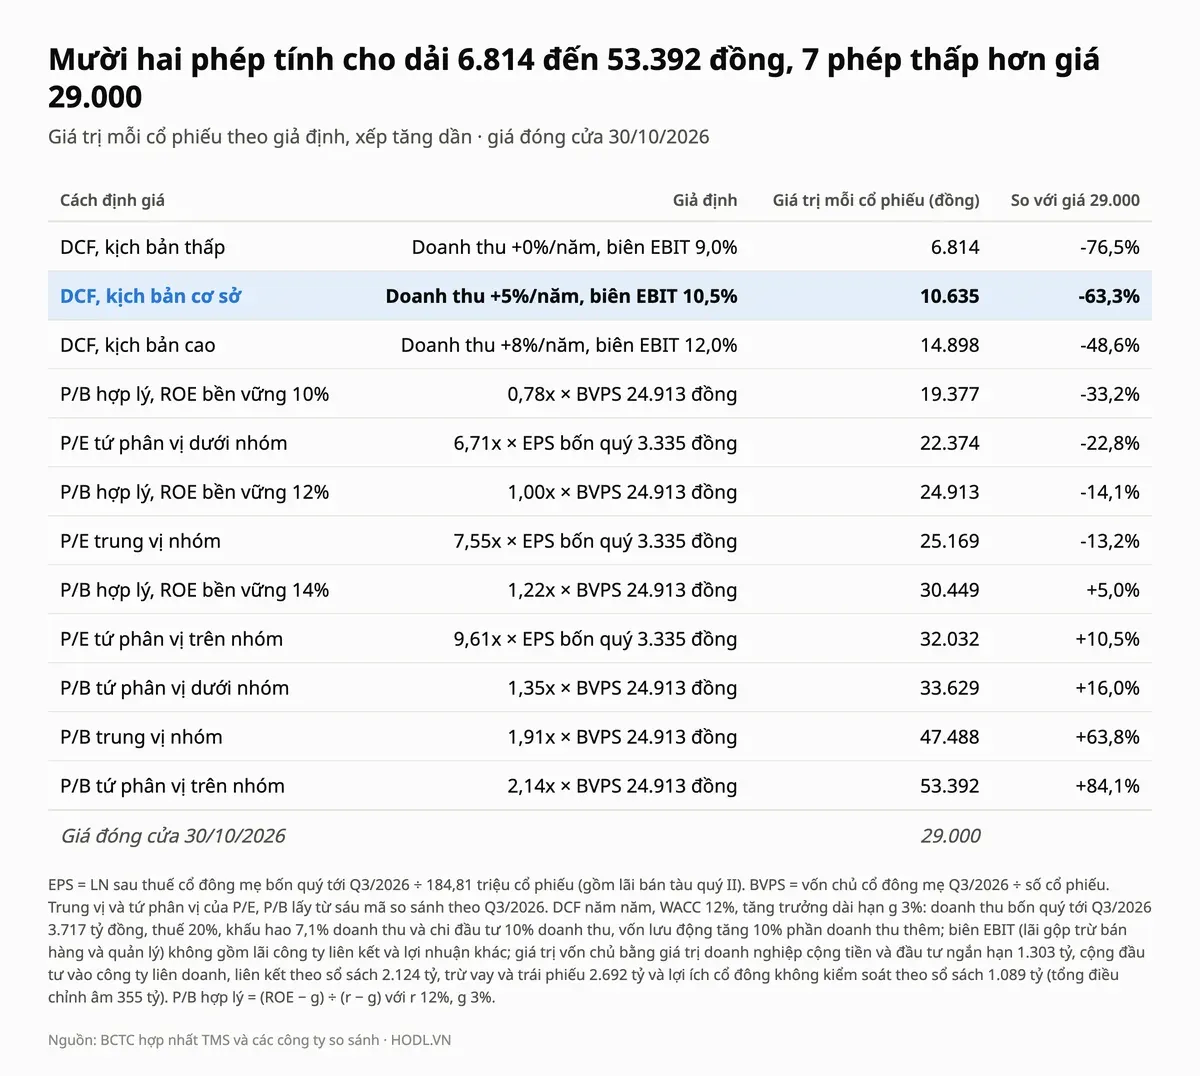
Mười hai phép cho giá trị từ 6.814 đến 53.392 đồng, và bảy phép thấp hơn giá 29.000 đồng, năm phép cao hơn. P/E trung vị nhóm cho 25.169 đồng, thấp hơn giá 13,2%, P/B trung vị cho 47.488 đồng, cao hơn 63,8%, còn DCF kịch bản cơ sở cho 10.635 đồng, thấp hơn 63,3%.
Muốn giá 29.000 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 13,5%, so với 13,9% bốn quý (đã gồm lãi bán tàu). Nếu loại toàn bộ lợi nhuận khác quý II (240,9 tỷ) và trừ thuế 20% theo giả định của HODL.VN, lợi nhuận mẹ bốn quý còn khoảng 423,6 tỷ, EPS 2.292 đồng và P/E là 12,7 lần so với trung vị nhóm 7,55.
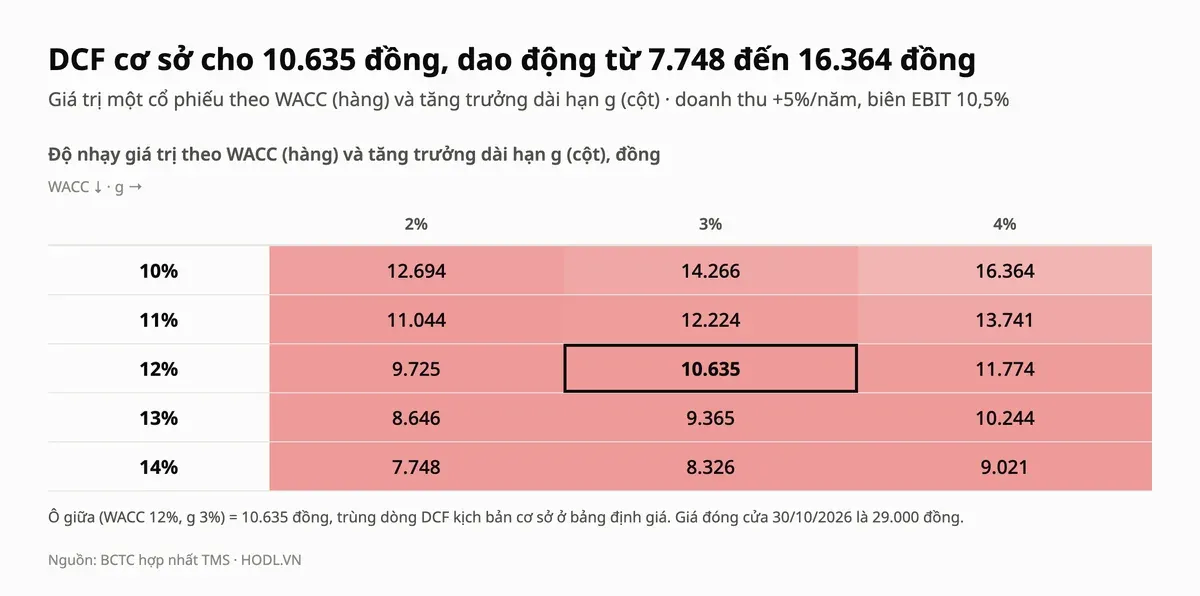
DCF cơ sở cho 10.635 đồng, và cả mười lăm ô trong lưới độ nhạy, từ 7.748 đến 16.364 đồng, đều thấp hơn giá. Kết quả thấp vì dự phóng giữ chi đầu tư 10% doanh thu cao hơn khấu hao 7,1%, trong khi giá trị các công ty liên kết chỉ tính theo sổ sách dù phần lãi của chúng đạt 249,8 tỷ trong bốn quý.
Thang giá tham chiếu
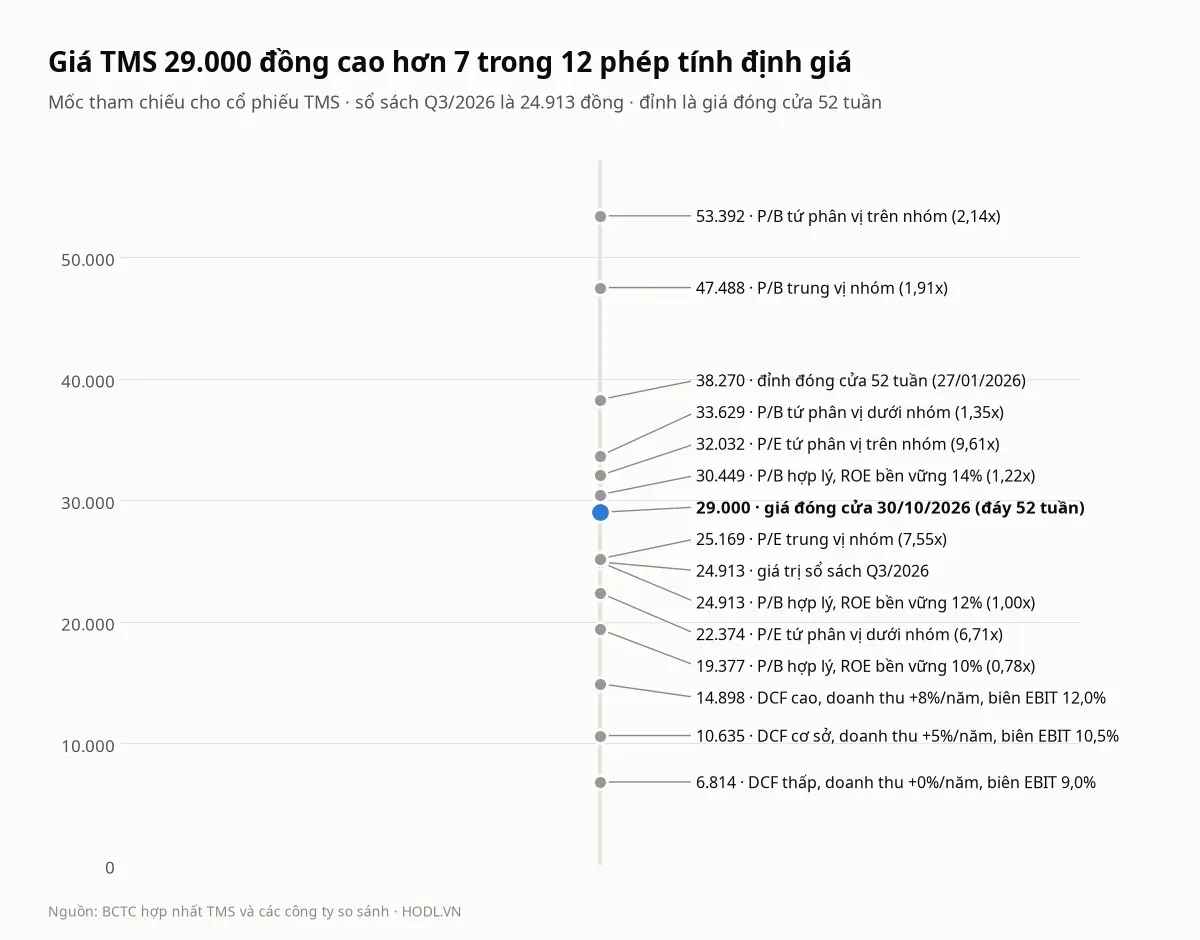
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 38.270 đồng (27/01/2026), giá trị sổ sách 24.913 đồng, và giá 29.000 đồng cũng là đáy đóng cửa 52 tuần (30/10/2026).
Phép gần giá nhất ở phía trên là P/B hợp lý theo ROE 14% (30.449 đồng), cao hơn giá 5,0%; ở phía dưới là P/E trung vị nhóm (25.169 đồng) và P/B hợp lý theo ROE 12% (24.913 đồng, bằng đúng giá trị sổ sách), thấp hơn giá 13,2% và 14,1%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu TMS đi xuống và giá vừa tạo đáy 52 tuần: giá 29.000 đồng thấp hơn đỉnh đóng cửa 52 tuần 24,2% và cao hơn đáy đóng cửa chu kỳ từ 09/2022 (28.590 đồng, 26/05/2023) 1,4%. Từ đầu năm cổ phiếu giảm 21,8% trong khi VN-Index giảm 2,4%, 250 phiên giảm 23,3% so với VN-Index tăng 3,6%, và 20 phiên gần nhất giảm 17,1% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
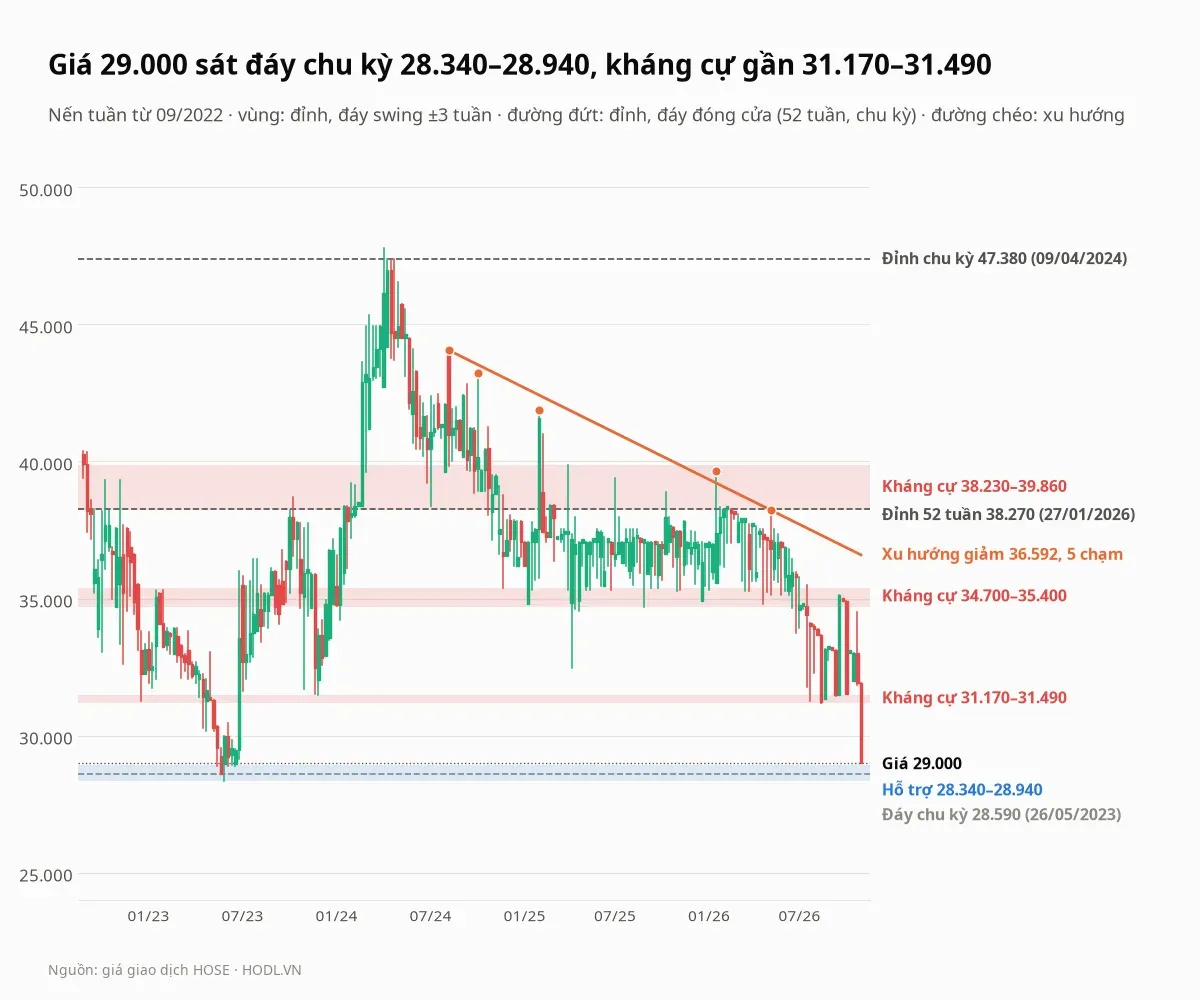
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Vùng kháng cự và hỗ trợ chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần); vùng đáy chu kỳ chỉ có một đáy swing nên tính theo các đáy tuần nằm trong vùng.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
38.230 tới 39.860 | Kháng cự xa | Đỉnh tuần 04/04/2025 (39.860), 16/01/2026 (39.650), 08/05/2026 (38.230) và các đỉnh 2022, 2023, 2025; cao hơn giá 31,8% đến 37,4% |
34.700 tới 35.400 | Kháng cự gần | Vùng đáy cũ: đáy tuần 29/08/2025 (34.700), 19/12/2025 (34.900), 24/04/2026 (34.810) và đỉnh tuần 18/09/2026 (35.140); cao hơn giá 19,7% đến 22,1% |
31.170 tới 31.490 | Kháng cự đầu tiên | Đáy tuần 23/12/2022 (31.250), 01/12/2023 (31.490), 14/08/2026 (31.170); cao hơn giá 7,5% đến 8,6% |
28.340 tới 28.940 | Hỗ trợ, đáy chu kỳ | Sáu đáy tuần từ 19/05/2023 đến 23/06/2023, thấp nhất 28.340 (02/06/2023); thấp hơn giá 0,2% đến 2,3% |
Giá 29.000 đồng nằm ngay trên vùng hỗ trợ 28.340 đến 28.940 đồng và thấp hơn mọi đáy tuần từ tháng 07/2023 trở lại đây: đáy 14/08/2026 (31.170 đồng) vừa bị phá. Nếu giá đóng cửa tuần dưới 28.340 đồng, bài không có mốc đáy nào trong cửa sổ từ 09/2022 để tham chiếu.
Đường xu hướng giảm nối đỉnh tuần 09/08/2024 (44.060 đồng), 04/10/2024 (43.220 đồng), 07/02/2025 (41.890 đồng), 16/01/2026 (39.650 đồng) và 08/05/2026 (38.230 đồng) đi qua khoảng 36.592 đồng, cao hơn giá 26,2%. Giá cần đóng cửa tuần trên đường này và vùng 34.700 đến 35.400 đồng để thay đổi nhịp giảm. Đỉnh 52 tuần là 38.270 đồng (27/01/2026), đỉnh chu kỳ từ 09/2022 (đóng cửa) là 47.380 đồng (09/04/2024) và đáy chu kỳ là 28.590 đồng (26/05/2023).
Fibonacci
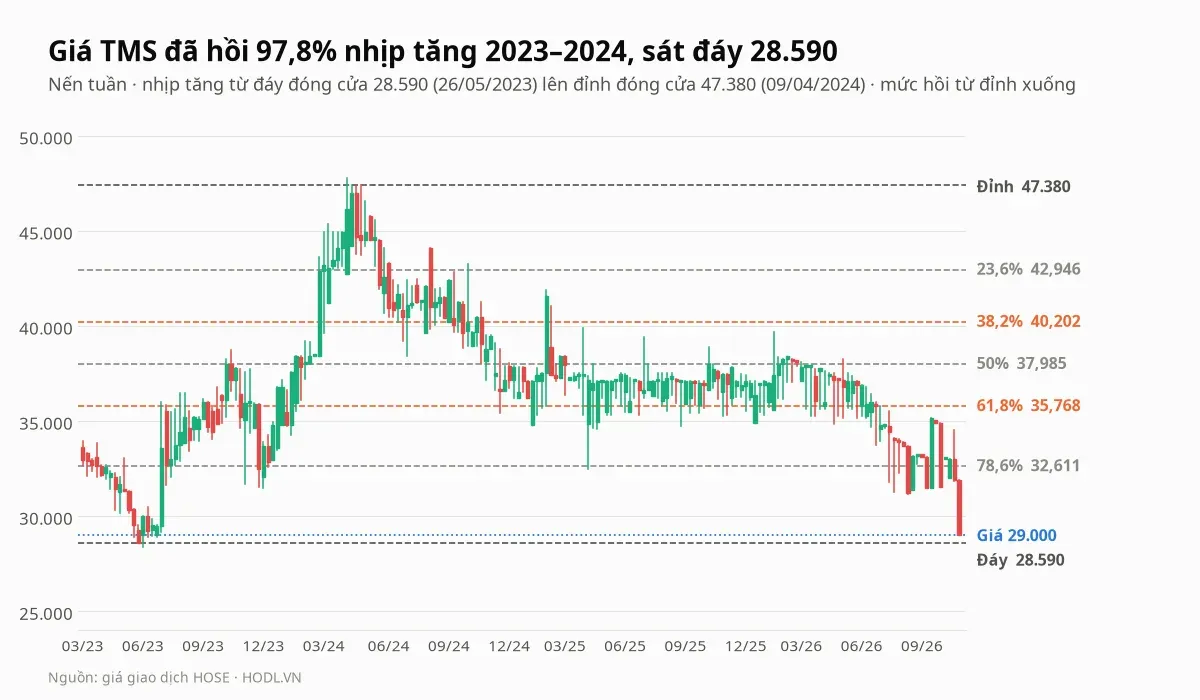
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 28.590 đồng ngày 26/05/2023 lên đỉnh 47.380 đồng ngày 09/04/2024, vẽ trên nến tuần; đáy 52 tuần rơi vào phiên cuối nên không có nhịp tăng nào sau đó. Các mức hồi từ đỉnh xuống là 23,6% (42.946 đồng), 38,2% (40.202 đồng), 50% (37.985 đồng), 61,8% (35.768 đồng) và 78,6% (32.611 đồng).
Giá 29.000 đồng đã hồi 97,8% nhịp tăng, thấp hơn mức 78,6% là 11,1% và chỉ cao hơn đáy nhịp tăng 1,4%. Mức 61,8% (35.768 đồng) cao hơn mép trên vùng kháng cự gần 34.700 đến 35.400 đồng 1,0%, và mức 50% (37.985 đồng) thấp hơn mép dưới vùng kháng cự xa 38.230 đồng 0,6%.
Xu hướng EMA
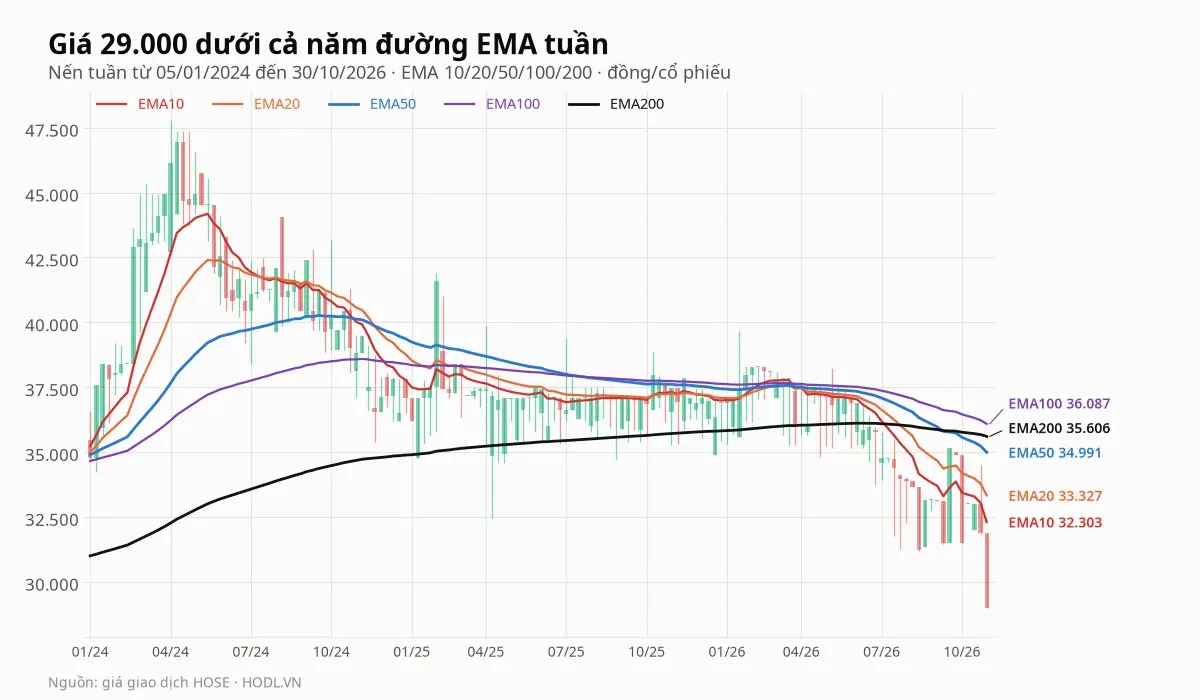
Giá 29.000 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 32.303, EMA20 ở 33.327, EMA50 ở 34.991, EMA100 ở 36.087 và EMA200 ở 35.606 đồng. Giá thấp hơn EMA10 10,2%, EMA20 13,0%, EMA50 17,1%, EMA100 19,6% và EMA200 18,5%.
EMA50 tuần cắt xuống EMA200 ngày 11/09/2026, sau lần cắt lên ngày 04/09/2020, còn EMA20 cắt xuống EMA50 ngày 27/03/2026. Giá nằm dưới cả đường ngắn hạn EMA10 lẫn đường dài hạn EMA200 nên nhịp giảm từ đỉnh tháng 01/2026 chưa dừng.
RSI và động lượng
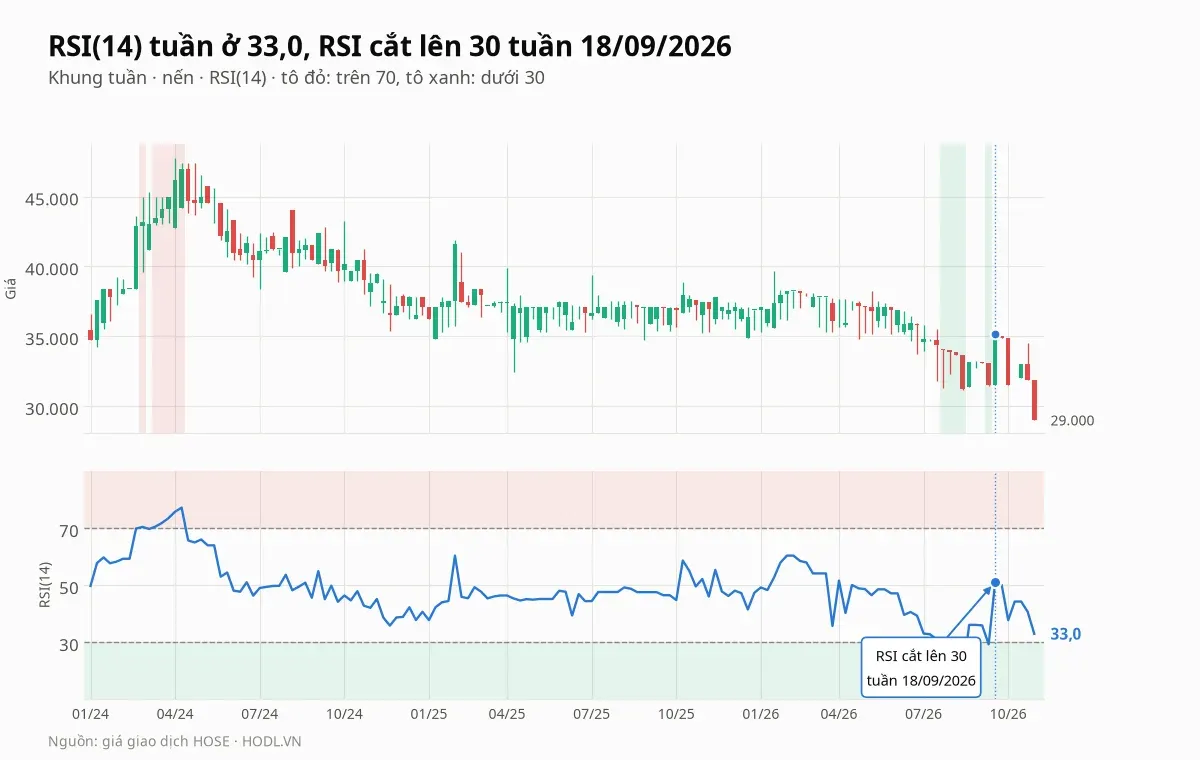
RSI(14) tuần ở 33,0, thấp hơn mức 50 và sát vùng quá bán (dưới 30). RSI dưới 30 trong năm tuần từ 24/07 đến 11/09/2026, thấp nhất 18,2 tuần 14/08/2026, rồi cắt lên 30 và đạt 51,2 tuần 18/09/2026; sáu tuần gần nhất RSI là 50,1; 37,7; 44,3; 44,3; 40,6 và 33,0.
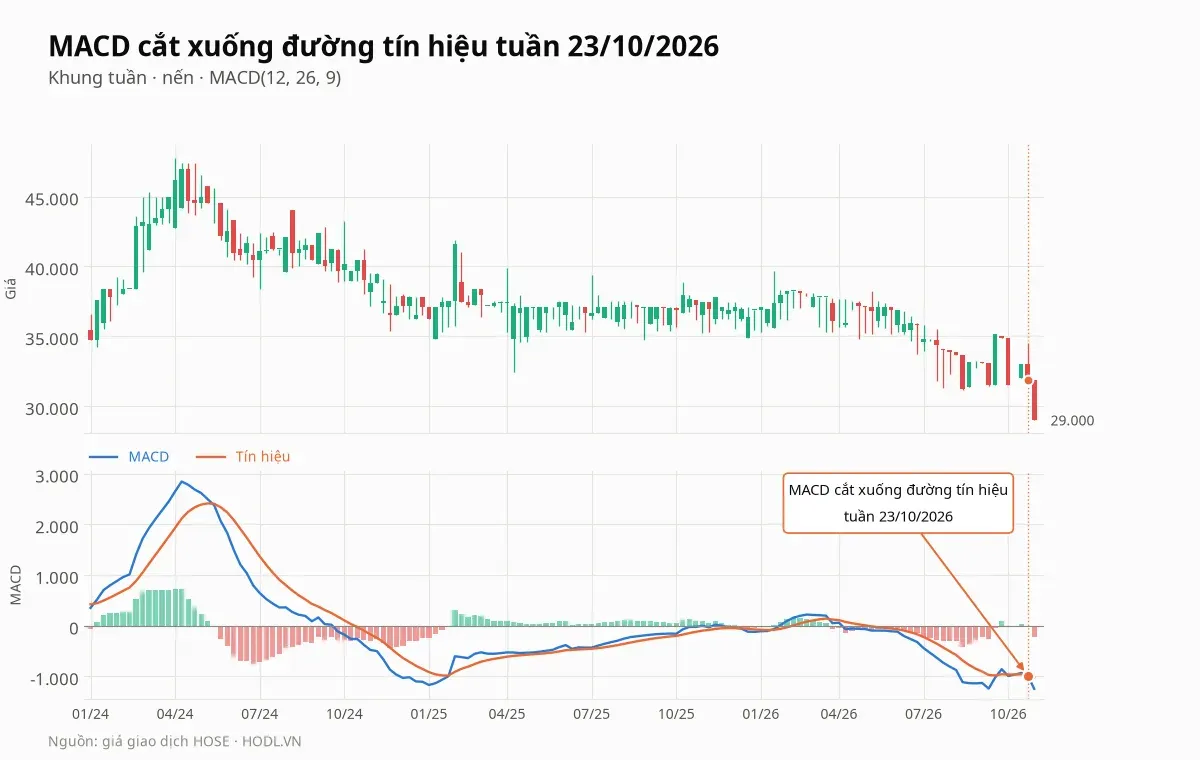
MACD tuần cắt xuống đường tín hiệu ngày 23/10/2026 và hiện ở âm 1.247, dưới tín hiệu âm 1.022, histogram âm 226. Trước đó MACD cắt lên đường tín hiệu ngày 16/10 sau lần cắt xuống ngày 02/10, nên động lượng giảm vẫn còn và chưa có tín hiệu cắt lên bền vững.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với 28.340 đến 28.940 đồng và 31.170 đến 31.490 đồng | Giá nằm sát đáy chu kỳ, mức thấp hơn nữa chưa có tham chiếu trong cửa sổ từ 09/2022 |
02/11/2026 | 12.089.916 cổ phiếu cổ tức 7% bắt đầu niêm yết | Số cổ phiếu tăng lên 184.824.103 |
Trong năm 2026 | Phát hành tối đa 1.848.000 cổ phiếu ESOP | Giá phát hành bằng 80% giá trị sổ sách, thấp hơn giá thị trường |
Tháng 01/2027 | BCTC quý IV/2026 và cả năm | Lợi nhuận trước thuế chín tháng đã vượt kế hoạch 578,7 tỷ; kế hoạch doanh thu chỉ còn 411,0 tỷ cho quý IV |
27/03/2027 | Ngày chuyển đổi 50% trái phiếu TMS426010 | Khoảng 10,0 triệu cổ phiếu mới ở giá trần 20.000 đồng |
Quý II/2027 | Đại hội cổ đông thường niên (đại hội 2026 họp ngày 21/04) | Kế hoạch 2027, cổ tức tiền hay cổ phiếu, tiến độ cẩu STS của MIPEC |
Các quý tới | Dòng tiền kinh doanh trừ chi mua sắm | Chín tháng là âm 610,0 tỷ khi nợ vay tăng 10,0% |
Kết luận
Cổ phiếu TMS ghi nhận lợi nhuận mẹ chín tháng 2026 514,8 tỷ đồng, tăng 97,6%, trong đó lợi nhuận khác 253,6 tỷ từ bán tàu Transimex Sun chiếm 40,0% lợi nhuận trước thuế. Phần kinh doanh vẫn tăng (lợi nhuận thuần hoạt động kinh doanh +20,5%, quý III lợi nhuận mẹ +22,7%) nhưng hơn một nửa lợi nhuận hoạt động là lãi công ty liên kết, trong khi cổ tức nhận được chỉ bằng 32,6% phần lãi.
Điểm yếu nằm ở dòng tiền, vốn và thanh khoản. Dòng tiền kinh doanh chín tháng chỉ 9,6 tỷ đồng, chi mua sắm 619,6 tỷ, nợ vay 2.691,5 tỷ, trái phiếu chuyển đổi có thể thêm 20,0 triệu cổ phiếu ở giá 20.000 đồng, và cổ phiếu chỉ khớp 11,6 tỷ đồng trong 12 tháng với 4,0% vốn tự do chuyển nhượng. Về giá, P/B 1,16 lần thấp hơn trung vị nhóm 1,91 nhưng ROE 13,9% và P/E 8,7 lần không rẻ, bảy phép định giá thấp hơn giá 29.000 đồng, và về kỹ thuật giá nằm sát đáy chu kỳ 28.340 đến 28.940 đồng với kháng cự gần 31.170 đến 31.490 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
