
Phân tích cổ phiếu RAL Quý 4/2026: Lãi tăng 48,7% nhưng dòng tiền quý III âm 308 tỷ
Nội dung bài17 phần
- Định giá cổ phiếu RAL: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí bán hàng và biên gộp
- Gia Lộc Phát và bên liên quan
- Phải thu và hàng tồn kho
- Dòng tiền, tiền gửi và vay
- Dự án Hòa Lạc và vốn chào bán
- Cơ cấu sản phẩm và khu vực
- Kế hoạch năm và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
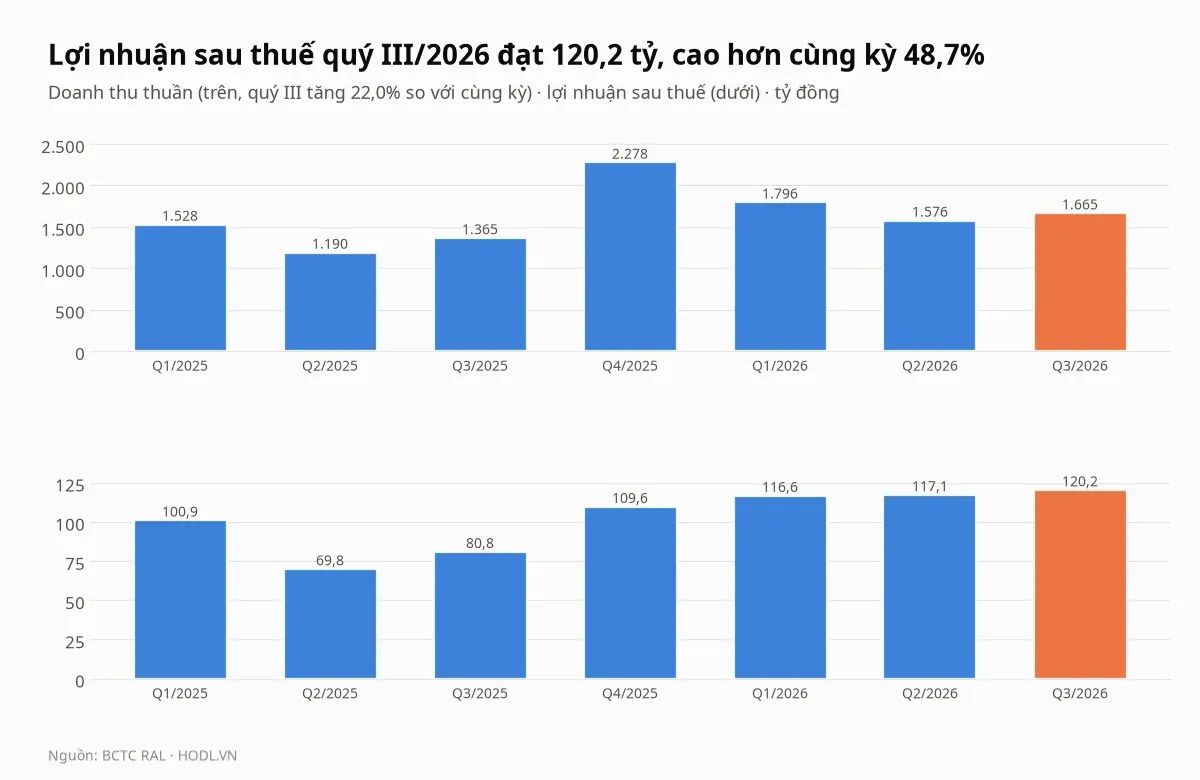
Định giá cổ phiếu RAL Quý 4/2026 bắt đầu từ một quý lãi tăng mạnh nhưng dòng tiền kinh doanh âm. Lợi nhuận sau thuế quý III/2026 là 120,2 tỷ đồng, tăng 48,7% so với cùng kỳ, còn dòng tiền thuần từ hoạt động kinh doanh riêng quý III âm 307,7 tỷ đồng.
Giá đóng cửa phiên 30/10/2026 là 72.000 đồng, ứng với P/E 3,7 lần và P/B 0,48 lần, thấp hơn đỉnh đóng cửa 52 tuần (89.480 đồng, 16/01/2026) 19,5%. Cổ phiếu niêm yết trên sàn HOSE nhưng tháng 10/2026 chỉ khớp trung bình 1.971 cổ phiếu, tương đương 0,14 tỷ đồng mỗi phiên.
Điểm chính
- Lợi nhuận sau thuế quý III tăng 48,7% lên 120,2 tỷ khi lãi gộp tăng 21,0% và chi phí bán hàng giảm còn 11,4% doanh thu (cùng kỳ: 17,3%); lợi nhuận trước thuế chín tháng 404,2 tỷ đã bằng 101,0% kế hoạch cả năm (400 tỷ).
- Dòng tiền kinh doanh chín tháng còn 241,8 tỷ so với 711,2 tỷ cùng kỳ, hàng tồn kho tăng 528,6 tỷ, vay ngắn hạn tăng 1.014,5 tỷ lên 3.953,8 tỷ và chi phí lãi vay quý III gấp 2,0 lần cùng kỳ; trong khi 2.518 tỷ tiền gửi không kỳ hạn chỉ sinh 0,95 tỷ lãi chín tháng.
- Công ty CP Gia Lộc Phát, do thành viên Ban kiểm soát Lê Đình Hưng làm Chủ tịch HĐQT, mua 1.701,2 tỷ đồng năm 2025 (26,4% doanh thu bán hàng) và còn nợ 239,0 tỷ tại 30/06/2026; đại hội cổ đông 30/05/2026 cho phép giao dịch với công ty này vượt 35% tổng tài sản.
- Bốn khách hàng (hai công ty Yankon, Gia Lộc Phát, LED4LIFE Việt Nam) nợ 940,9 tỷ tại 30/06/2026, bằng 33,8% phải thu khách hàng và chưa lập dự phòng.
- Giá 72.000 đồng thấp hơn 11 trong 12 phép định giá (từ 58.414 đến 240.422 đồng), P/E 3,7 lần so với trung vị nhóm 9,9 lần, nhưng trung vị khối lượng khớp 12 tháng chỉ 2.287 cổ phiếu mỗi phiên.
Định giá cổ phiếu RAL: quy mô
Công ty Cổ phần Bóng đèn Phích nước Rạng Đông (RAL) niêm yết trên HOSE từ 06/12/2006 với 23.547.419 cổ phiếu, vốn hoá theo giá 72.000 đồng là 1.695 tỷ đồng. Theo thuyết minh BCTC, công ty sản xuất bóng đèn, thiết bị chiếu sáng, sản phẩm thuỷ tinh và phích nước, với 2.515 nhân sự cuối năm 2025.
Rạng Đông không có công ty con: BCTC là báo cáo tổng hợp các đơn vị trực thuộc hạch toán độc lập và văn phòng công ty, được AASC kiểm toán năm 2025 với ý kiến chấp nhận toàn phần và soát xét bán niên 2026. Năm 2025 bóng đèn chiếm 84,6% doanh thu thuần, phích nước 12,5% và sản phẩm khác 2,9%.
Quý III/2026 doanh thu thuần là 1.664,6 tỷ đồng, tăng 22,0%; chín tháng đạt 5.036,8 tỷ, tăng 23,4%. Lợi nhuận sau thuế chín tháng là 353,9 tỷ, tăng 40,7%, ứng với 15.030 đồng mỗi cổ phiếu so với 10.683 đồng.
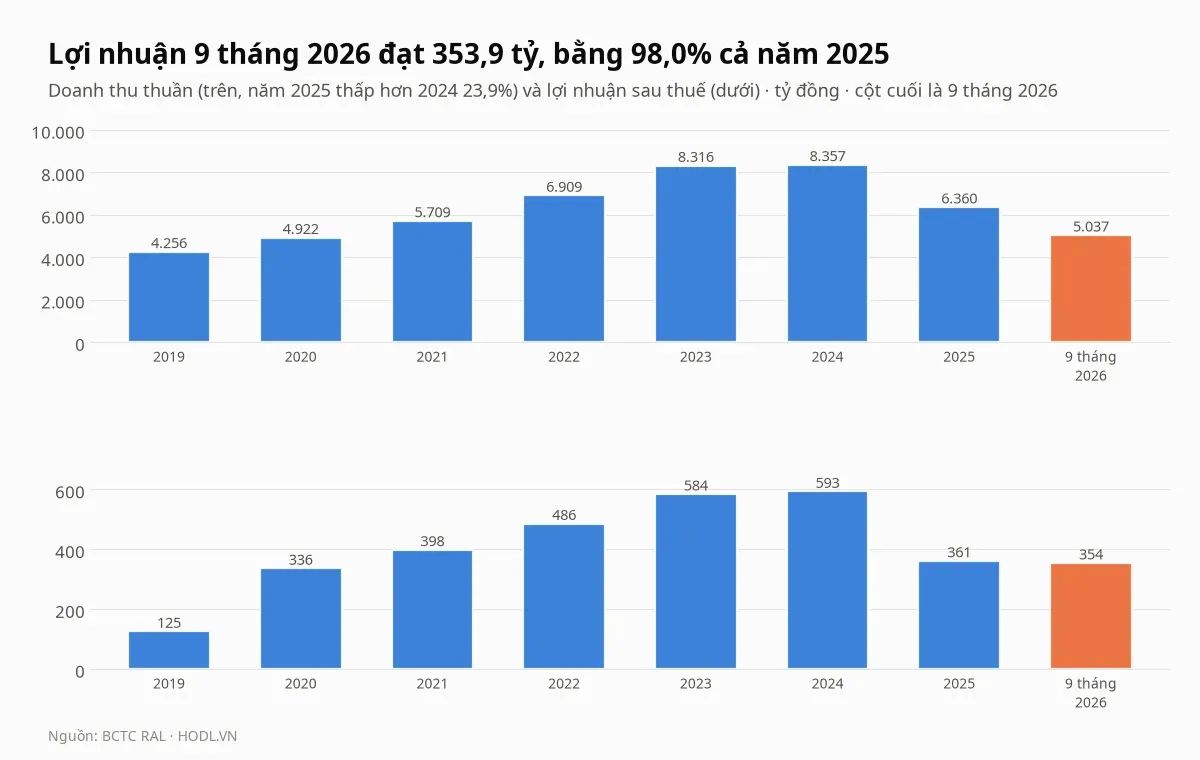
Lợi nhuận đi từ 125,2 tỷ năm 2019 lên 593,1 tỷ năm 2024, rồi giảm 39,1% còn 361,1 tỷ năm 2025 khi doanh thu thuần giảm 23,9% xuống 6.359,6 tỷ. Thuyết minh BCTC năm 2025 nêu nguyên nhân là hàng Trung Quốc cạnh tranh khốc liệt, áp lực từ công nghệ số và AI, các tập đoàn nước ngoài mang mô hình kinh doanh mới vào thị trường, và việc đổi chính sách chiết khấu, trừ thẳng vào giá bán.
EPS bốn quý là 19.683 đồng và ROE bốn quý là 13,6%, tính trên vốn chủ 3.544,6 tỷ đồng cuối quý III. Chín tháng 2026 lợi nhuận sau thuế đã bằng 98,0% cả năm 2025.
Lợi nhuận quý III đến từ đâu
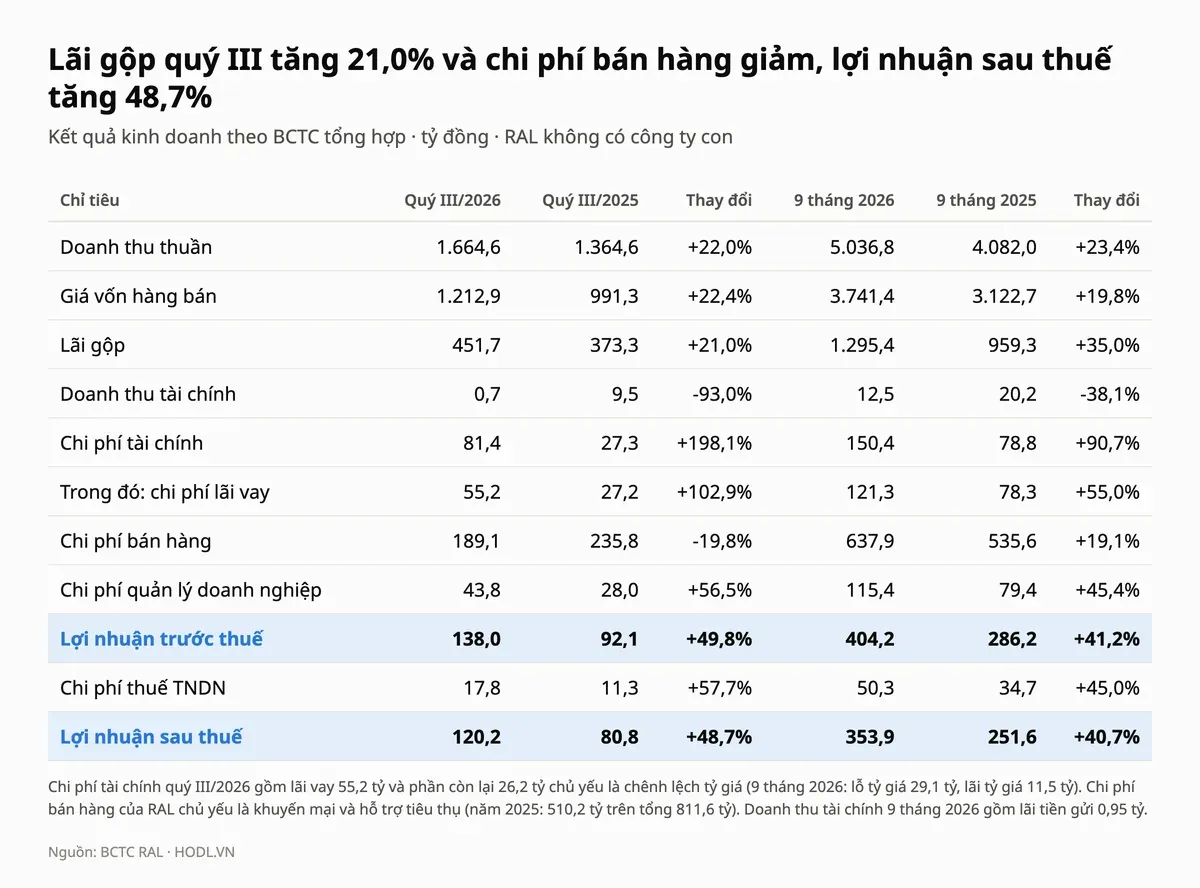
Lãi gộp quý III tăng 21,0% lên 451,7 tỷ đồng, chậm hơn doanh thu 22,0% nên biên gộp là 27,1%, so với 27,4% cùng kỳ. Chi phí bán hàng giảm 19,8% xuống 189,1 tỷ, còn chi phí quản lý tăng 56,5% lên 43,8 tỷ.
Chi phí tài chính tăng gấp 3,0 lần lên 81,4 tỷ, gồm lãi vay 55,2 tỷ (gấp 2,0 lần cùng kỳ) và 26,2 tỷ còn lại. Thuyết minh chín tháng chỉ có hai thành phần là lãi vay và lỗ chênh lệch tỷ giá 29,1 tỷ, nên 26,2 tỷ này là lỗ tỷ giá.
Thuế thu nhập doanh nghiệp quý III là 17,8 tỷ, thuế suất thực tế 12,9% (chín tháng: 12,4%). Năm 2025 công ty được giảm thuế theo ưu đãi doanh nghiệp khoa học công nghệ, giảm 38,0% số thuế, tương ứng 31,4 tỷ so với thuế suất 20%.
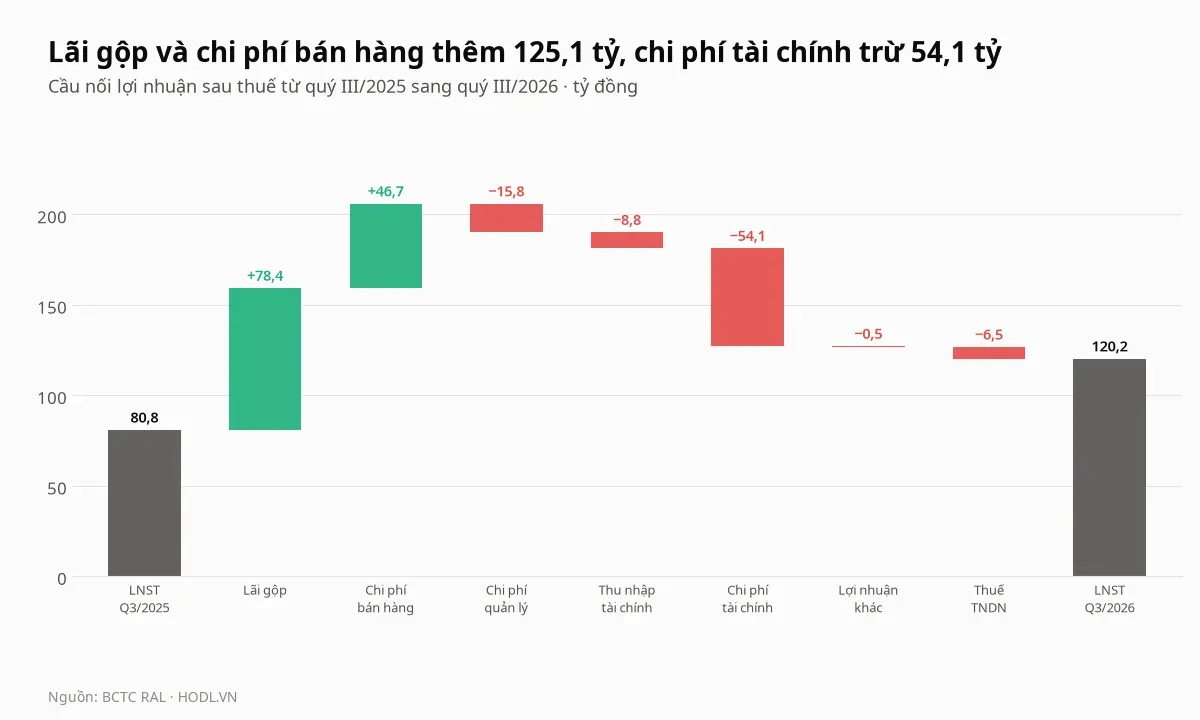
Cầu nối từ quý III/2025 sang quý III/2026 tách mức tăng 39,4 tỷ đồng của lợi nhuận sau thuế (từ 80,8 lên 120,2 tỷ). Lãi gộp cộng 78,4 tỷ và chi phí bán hàng thấp hơn cộng 46,7 tỷ, nhưng chi phí tài chính trừ 54,1 tỷ, chi phí quản lý trừ 15,8 tỷ, thu nhập tài chính trừ 8,8 tỷ, thuế trừ 6,5 tỷ và lợi nhuận khác trừ 0,5 tỷ.
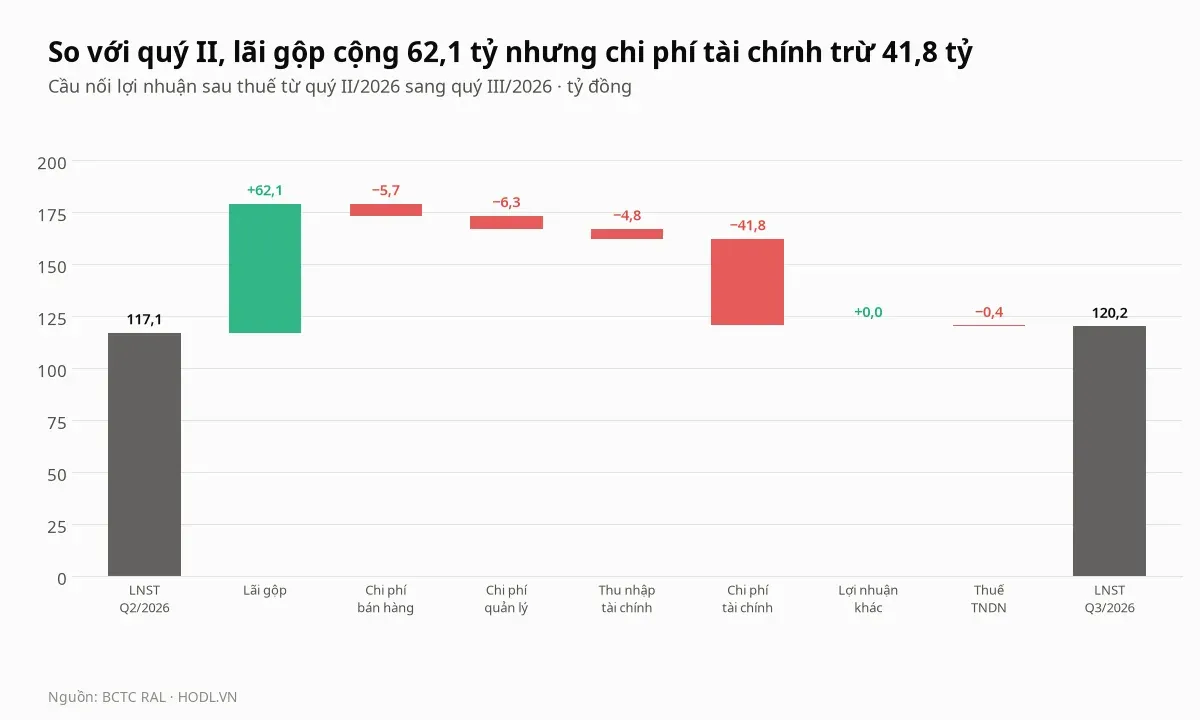
So với quý II, lợi nhuận sau thuế tăng 3,1 tỷ đồng (từ 117,1 lên 120,2 tỷ). Lãi gộp cộng 62,1 tỷ nhưng chi phí tài chính trừ 41,8 tỷ, chi phí quản lý trừ 6,3 tỷ, chi phí bán hàng trừ 5,7 tỷ, thu nhập tài chính trừ 4,8 tỷ và thuế trừ 0,4 tỷ.
Giải trình số 1454/2026/BC-RAL ngày 30/10/2026 nêu kết quả tăng nhờ chú trọng giảm công nợ khách hàng, phát triển khoa học công nghệ và chuyển đổi số, chuyển đổi xanh. Văn bản không nêu sản lượng, giá bán hay tỷ trọng xuất khẩu, và có nội dung giống giải trình quý II và bán niên.
Chi phí bán hàng và biên gộp
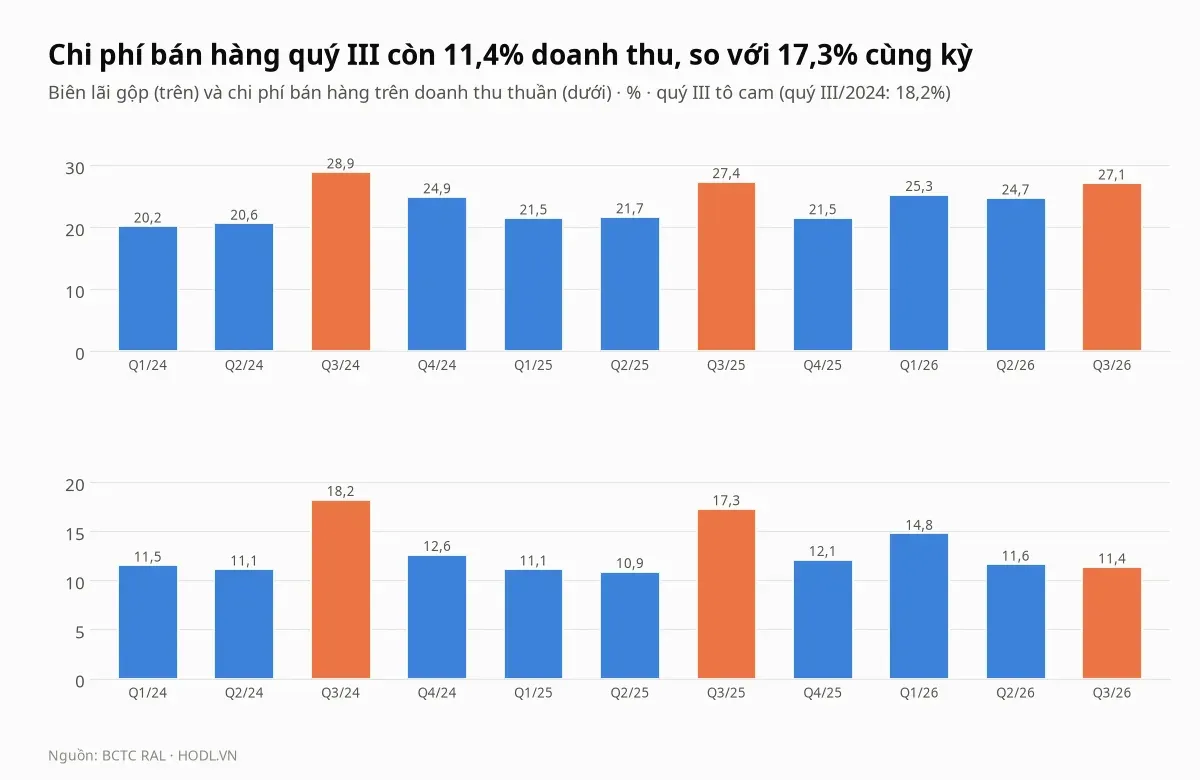
Quý III thường là quý có chi phí bán hàng cao: 18,2% doanh thu năm 2024 và 17,3% năm 2025, so với 11,4% quý III/2026. Mỗi 1% doanh thu quý III tương ứng 16,6 tỷ đồng chi phí, nên mức chênh khoảng 98,5 tỷ giữa hai quý III gấp 2,1 lần mức tăng 45,9 tỷ của lợi nhuận trước thuế.
Chín tháng thì khác: chi phí bán hàng 637,9 tỷ, tăng 19,1% và bằng 12,7% doanh thu, so với 13,1% cùng kỳ, vì quý I/2026 cao hơn (14,8% so với 11,1%). Điều này cho thấy khác biệt của quý III gắn với cách chi phí rơi vào từng quý nhiều hơn là một mức giảm đã được chứng minh bền vững.
Khuyến mại và hỗ trợ tiêu thụ là khoản lớn nhất: 510,2 tỷ năm 2025 (62,9% chi phí bán hàng; năm 2024: 759,2 tỷ) và 269,9 tỷ nửa đầu 2026, tăng 62,1% so với 166,5 tỷ cùng kỳ, nhanh hơn doanh thu bán hàng (24,5%). Chi phí trích trước cho khuyến mại, hỗ trợ tiêu thụ cuối 2025 là 212,9 tỷ, gấp 2,0 lần đầu năm.
Biên gộp chín tháng là 25,7% so với 23,5% cùng kỳ và 22,8% cả năm 2025. Công ty không nêu nguyên nhân của mức cải thiện này (giá bán, giá nguyên liệu hay cơ cấu sản phẩm).
Gia Lộc Phát và bên liên quan
Trong thuyết minh BCTC, bên liên quan có giao dịch kinh doanh với RAL là Công ty Cổ phần Gia Lộc Phát. Báo cáo ghi công ty này do ông Lê Đình Hưng, cổ đông lớn và thành viên Ban kiểm soát của RAL, làm Chủ tịch Hội đồng quản trị, còn bà Lê Thị Kim Yến, cũng là cổ đông lớn, làm Tổng giám đốc; hai người giữ 9,26% và 11,10% vốn của RAL.
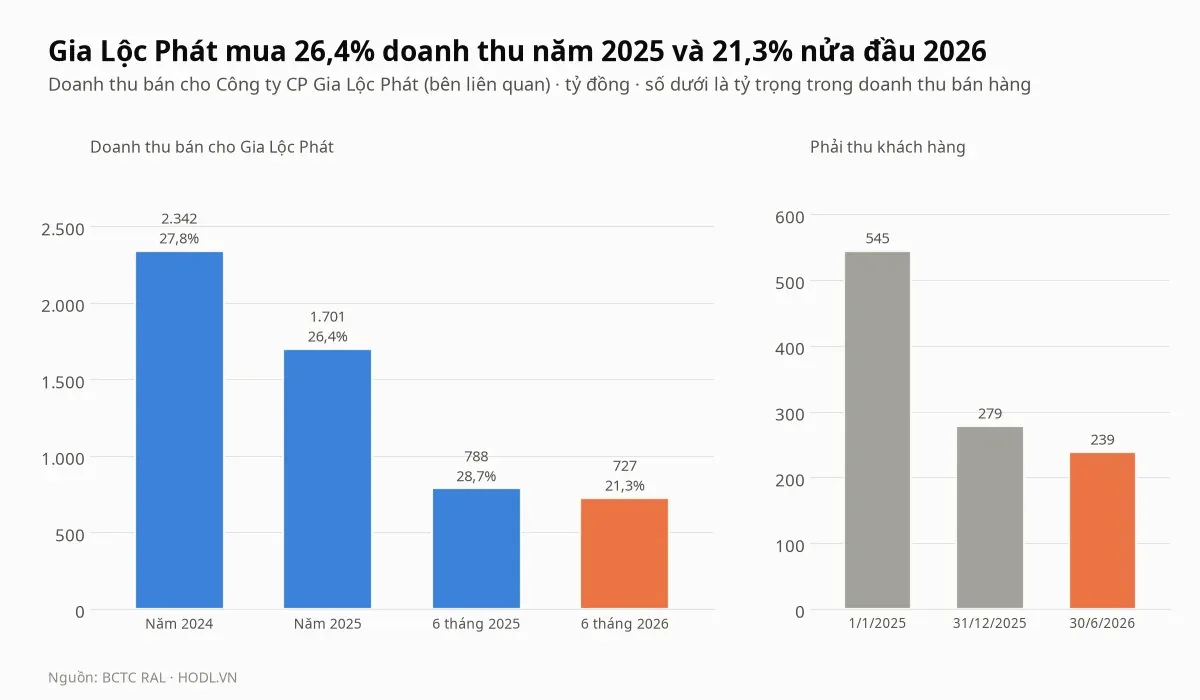
Năm 2025 RAL bán cho Gia Lộc Phát 1.701,2 tỷ đồng, bằng 26,4% doanh thu bán hàng (năm 2024: 2.342,1 tỷ, 27,8%), và mua lại 396,1 tỷ hàng hoá, khuyến mại (2024: 734,3 tỷ). Tờ trình đại hội cổ đông ghi đây là khách hàng từ năm 1990, nhiều năm chiếm trên 45% doanh thu công ty và thường trên 50% doanh thu miền Bắc; năm 2025 phần bán cho Gia Lộc Phát bằng 40,8% doanh thu thuần miền Bắc (4.171,1 tỷ).
Đại hội cổ đông ngày 30/05/2026 thông qua với 100% số phiếu có mặt (88,35% tổng số cổ phần) tờ trình cho phép tổng giá trị giao dịch với Gia Lộc Phát vượt 35% tổng tài sản trong thời gian từ 2026 đến kỳ đại hội tiếp theo; giá trị giao dịch năm 2025 là 2.125,4 tỷ, bằng 26,2% tổng tài sản. Kết quả biểu quyết khi không tính người có liên quan cũng là 100%.
Nửa đầu 2026 RAL bán cho Gia Lộc Phát 726,6 tỷ, bằng 21,3% doanh thu bán hàng, so với 788,1 tỷ (28,7%) cùng kỳ; doanh thu bán cho các khách hàng khác tăng 37,5%, trong khi doanh thu bán cho Gia Lộc Phát giảm 7,8%. Khoản hỗ trợ tiêu thụ trả cho công ty này là 54,8 tỷ, gấp 2,6 lần cùng kỳ và bằng 7,5% doanh thu bán cho họ (cùng kỳ: 2,7%).
Phải thu từ Gia Lộc Phát còn 239,0 tỷ tại 30/06/2026 (đầu năm 2025: 545,1 tỷ; cuối 2025: 278,8 tỷ) và không lập dự phòng. BCTC quý III/2026 không công bố số dư và giao dịch với bên liên quan, mục này chỉ có thu nhập của Hội đồng quản trị và Ban kiểm soát, nên số mới nhất là 30/06/2026. Bài không đánh giá giá bán hay điều kiện thanh toán của giao dịch vì báo cáo không nêu.
Phải thu và hàng tồn kho
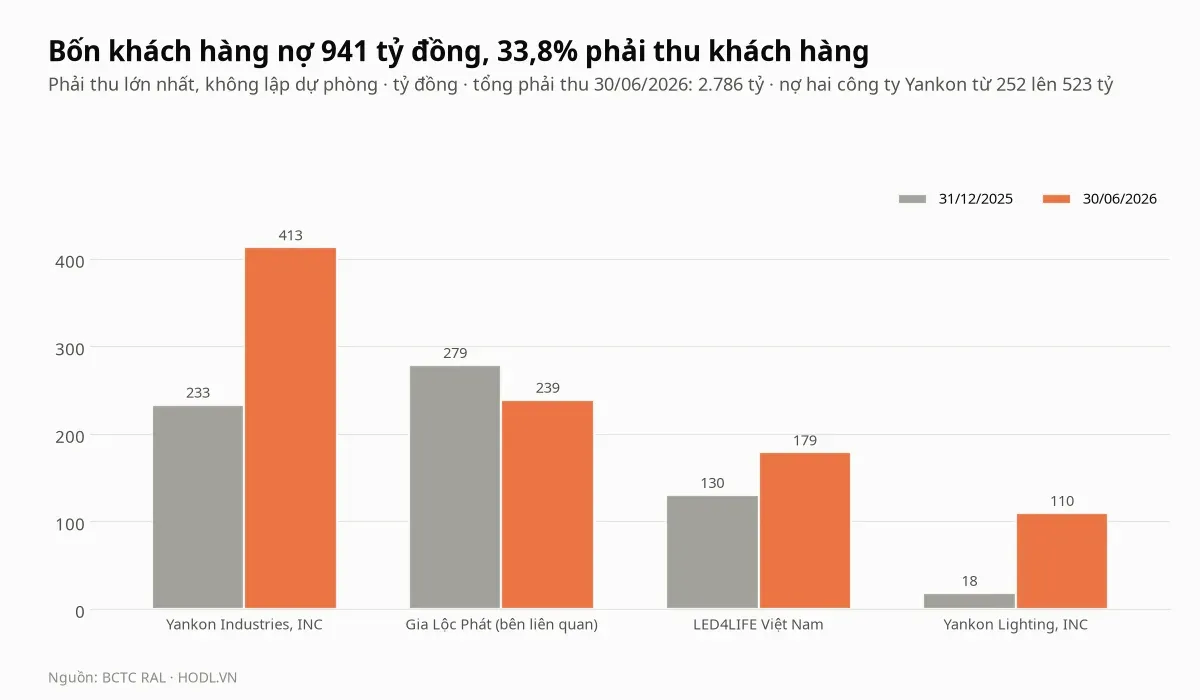
Tại 30/06/2026, bốn khách hàng nợ 940,9 tỷ đồng, bằng 33,8% phải thu khách hàng (2.786,4 tỷ) và chưa lập dự phòng: Yankon Industries 413,2 tỷ (cuối 2025: 233,5 tỷ), Gia Lộc Phát 239,0 tỷ, LED4LIFE Việt Nam 178,9 tỷ (130,3 tỷ) và Yankon Lighting 109,7 tỷ (18,4 tỷ). Hai công ty Yankon cộng lại nợ 523,0 tỷ, gấp 2,1 lần mức 251,8 tỷ cuối 2025; báo cáo không nêu thời hạn thanh toán của các khoản này.
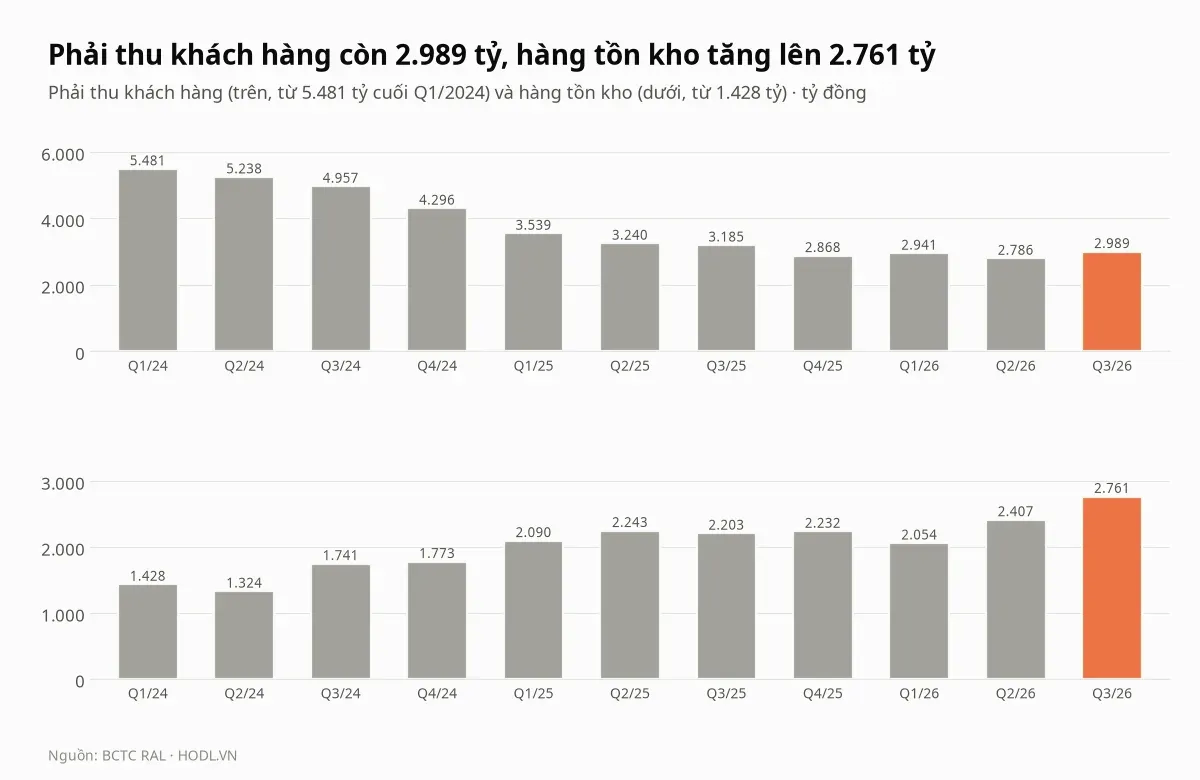
Tổng thể, phải thu khách hàng giảm từ 5.481 tỷ cuối quý I/2024 xuống 2.868 tỷ cuối 2025; năm 2025 thay đổi phải thu đem lại 1.264,6 tỷ cho dòng tiền, và công ty nói đây là chủ trương giảm công nợ khi hàng Trung Quốc giá rẻ tràn vào. Cuối quý III/2026 số dư lên lại 2.988,8 tỷ, tương ứng 149 ngày doanh thu bốn quý, so với 189 ngày cuối quý III/2025.
Dự phòng phải thu khó đòi cuối quý III là 149,6 tỷ (đầu năm 138,9 tỷ); trả trước cho người bán tăng lên 370,4 tỷ (311,3 tỷ) và phải thu khác tăng từ 105,7 lên 218,0 tỷ. Tại 30/06/2026, phải thu khách hàng quá hạn có giá gốc 178,6 tỷ; khoản quá hạn lớn nhất (85,4 tỷ cuối 2025, dự phòng 49,5 tỷ) còn 33,6 tỷ với dự phòng 33,1 tỷ.
Hàng tồn kho cuối quý III là 2.760,5 tỷ đồng, tăng 528,6 tỷ (23,7%) so với cuối 2025, bằng 182 ngày giá vốn bốn quý (cuối quý III/2025: 172 ngày). Nguyên vật liệu tăng 47,8% lên 846,8 tỷ, sản phẩm dở dang tăng từ 117,7 lên 269,6 tỷ, còn thành phẩm tăng 6,6% lên 1.643,0 tỷ.
Biên bản đại hội cổ đông giải thích tồn kho tăng là do mua khi giá đầu vào thấp và tăng dự trữ vật tư cho xuất khẩu, và nói xuất khẩu quý I/2026 gấp 2,0 lần cùng kỳ mà không nêu số tuyệt đối. Toàn bộ hàng tồn kho (2.407,2 tỷ tại 30/06/2026) đang là tài sản bảo đảm các khoản vay; phải trả người bán tăng 650,9 tỷ lên 1.465,5 tỷ, nhiều hơn mức tăng tồn kho.
Dòng tiền, tiền gửi và vay
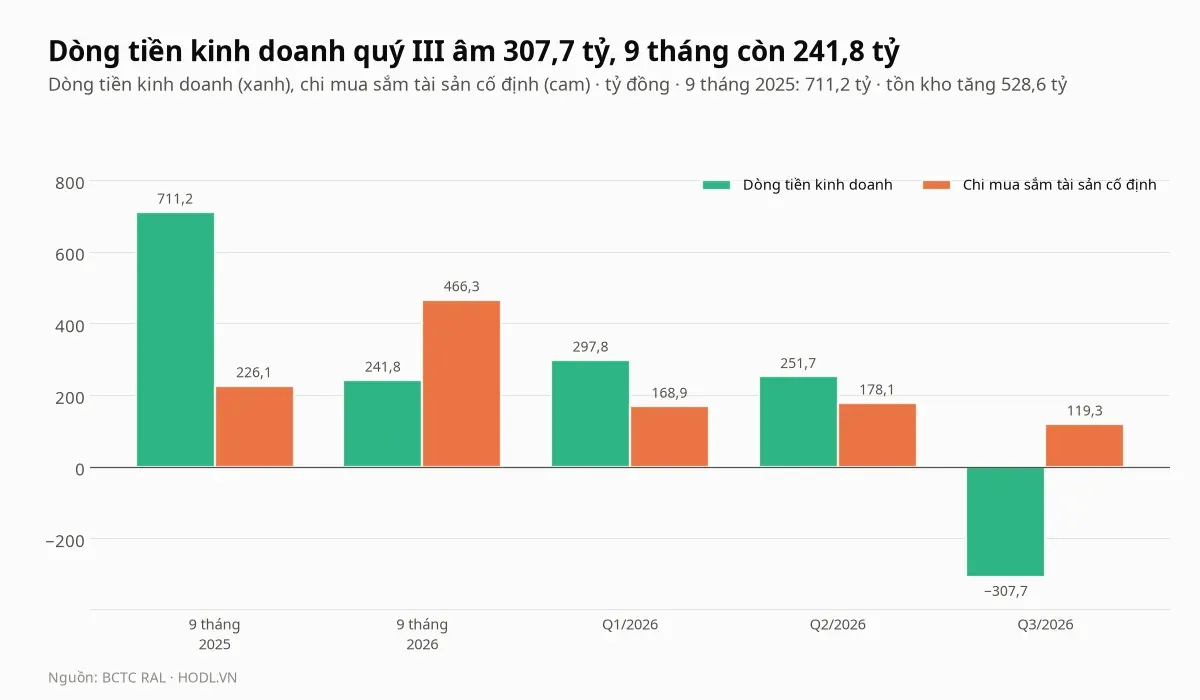
Dòng tiền kinh doanh quý III âm 307,7 tỷ, chín tháng còn 241,8 tỷ so với 711,2 tỷ cùng kỳ dù lợi nhuận trước thuế chín tháng tăng 41,2%. Lợi nhuận trước thay đổi vốn lưu động chín tháng là 616,9 tỷ; hàng tồn kho trừ 528,6 tỷ, phải thu trừ 360,1 tỷ, phải trả cộng 676,8 tỷ và lãi vay đã trả trừ 119,8 tỷ.
Chi mua sắm tài sản cố định chín tháng là 466,3 tỷ, gấp 2,1 lần cùng kỳ (226,1 tỷ), trong đó xây dựng dở dang của dự án Hòa Lạc tăng 332,6 tỷ. Dòng tiền kinh doanh trừ chi mua sắm âm 224,5 tỷ, so với dương 485,1 tỷ cùng kỳ.
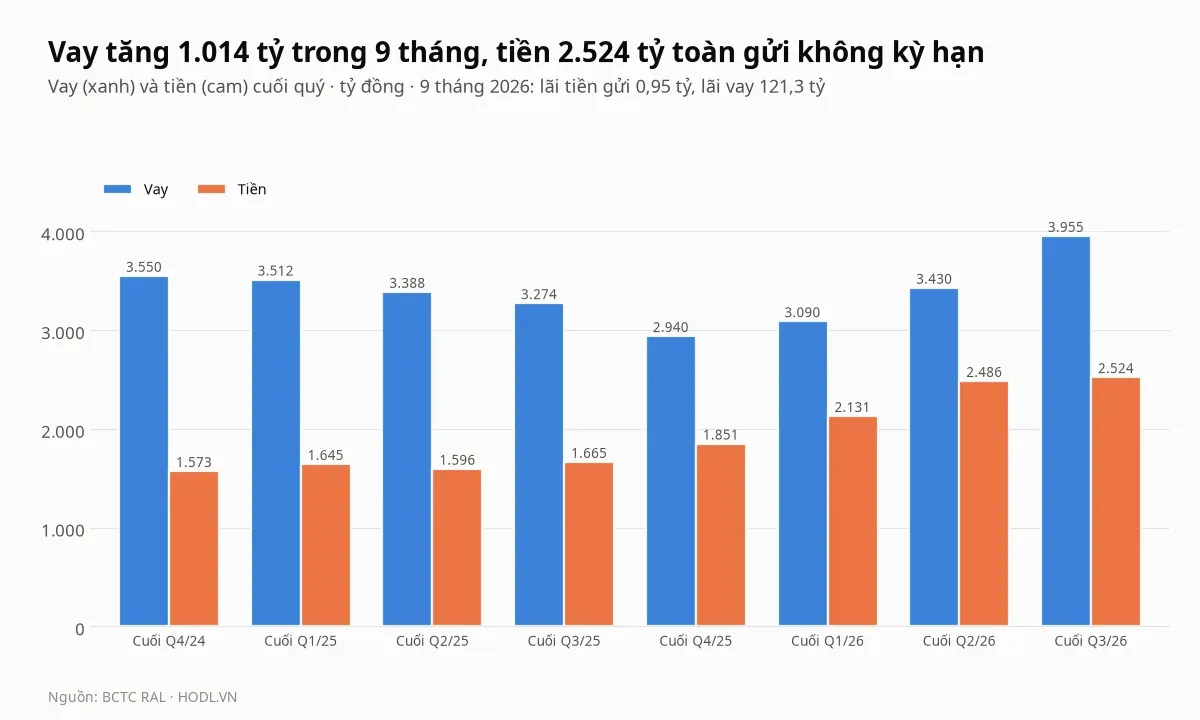
Công ty bù khoảng hụt bằng vay ròng thêm 1.014,5 tỷ đồng (vay mới 4.034,9 tỷ, trả gốc 3.020,4 tỷ) và vẫn chi cổ tức 117,7 tỷ. Vay ngắn hạn cuối quý III là 3.953,8 tỷ, từ 2.939,3 tỷ cuối 2025, ứng với vay trên vốn chủ 1,12 lần; chi phí lãi vay chín tháng 121,3 tỷ tăng 55,0%, và hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay chia lãi vay) còn 4,3 lần so với 4,7 lần.
Cùng lúc, tiền và tương đương tiền tăng từ 1.851,2 lên 2.524,4 tỷ, gồm 2.517,8 tỷ tiền gửi ngân hàng, 5,9 tỷ tiền mặt và 0,7 tỷ tiền đang chuyển. Thuyết minh không có khoản tiền gửi có kỳ hạn, và bán niên ghi tiền gửi được hưởng lãi suất không kỳ hạn: lãi tiền gửi chín tháng chỉ 0,95 tỷ, khoảng 0,06% một năm trên số dư bình quân cuối quý, trong khi lãi vay bình quân khoảng 4,8% một năm.
Báo cáo không nêu lý do giữ số tiền này. Biên bản đại hội cổ đông ghi một ý kiến đề nghị dùng tiền gửi để thanh toán khế ước vay lãi suất cao, và lãnh đạo trả lời chưa thể hứa thời điểm giảm các chỉ tiêu tài chính.
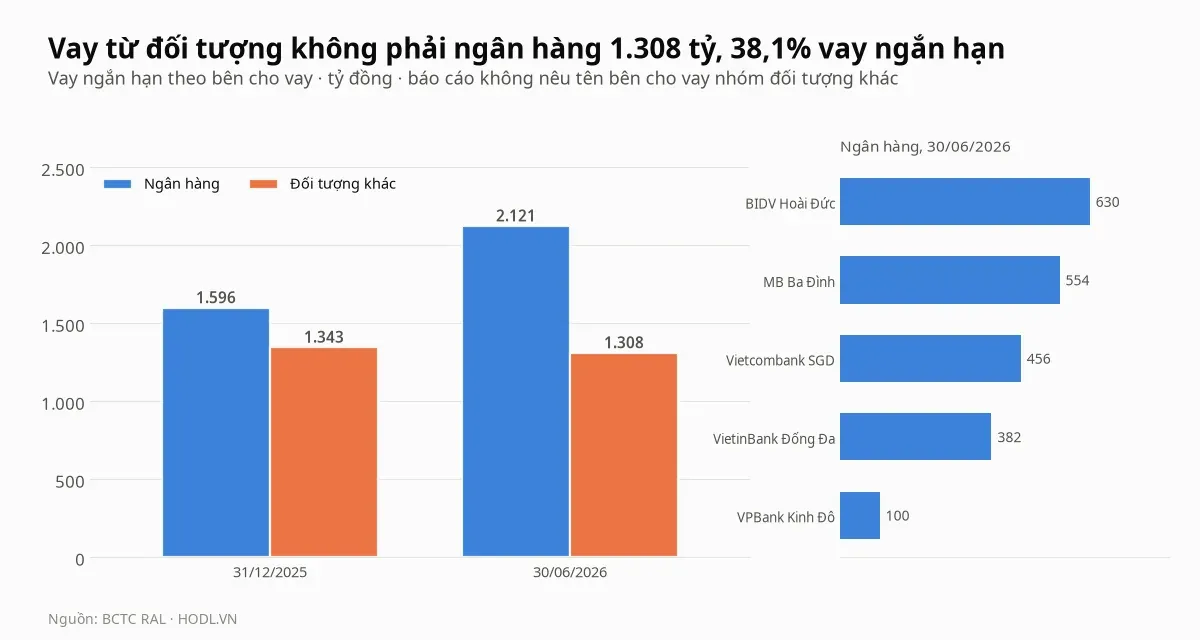
Tại 30/06/2026, vay ngắn hạn là 3.428,8 tỷ gồm 2.121,2 tỷ vay năm ngân hàng và 1.307,5 tỷ vay các đối tượng khác (38,1%); cuối 2025 con số này là 1.343,0 tỷ (45,7%). Báo cáo không nêu tên bên cho vay, lãi suất và tài sản bảo đảm của khoản này.
Khoản vay lớn nhất tại BIDV (629,7 tỷ) và khoản tại VPBank (100,0 tỷ) là tín chấp, các khoản còn lại được bảo đảm bằng hàng tồn kho, phải thu hoặc máy móc. Thuyết minh ghi các hạn mức ngân hàng đáo hạn vào 29/09/2026 (MB), 15/10/2026 (VietinBank, BIDV) và 30/01/2027 (Vietcombank); bài không có thông tin về việc gia hạn.
Dự án Hòa Lạc và vốn chào bán
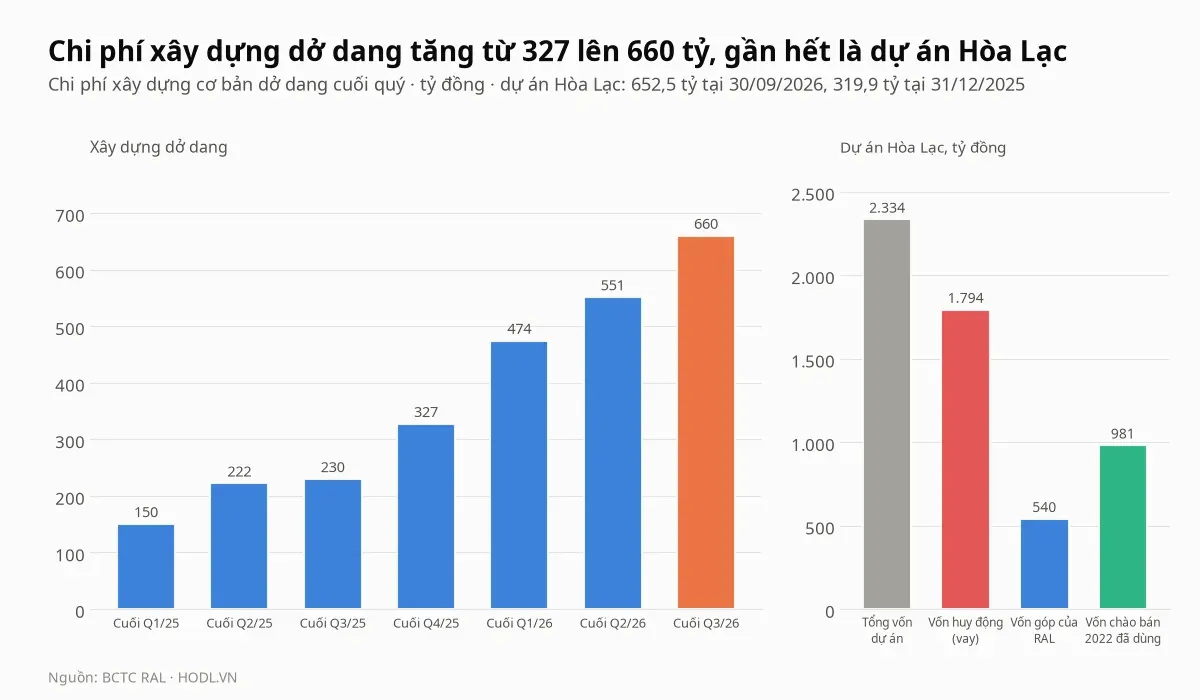
Nhà máy sản xuất sản phẩm điện tử công nghệ cao tích hợp hệ sinh thái chiếu sáng LED xanh, thông minh tại Khu công nghệ cao Hòa Lạc có tổng vốn đầu tư 2.334,1 tỷ đồng: 540,4 tỷ vốn góp của RAL (23,1%) và 1.793,7 tỷ vốn huy động (76,9%). Dự án thuê 71.526 m² đất 50 năm từ 28/06/2024 và được miễn tiền thuê đất toàn bộ thời gian thuê; quy mô 100 triệu sản phẩm và khoảng 1.400 lao động.
Xây dựng dở dang tăng từ 327,3 tỷ cuối 2025 lên 659,9 tỷ cuối quý III/2026, trong đó dự án Hòa Lạc 652,5 tỷ (cuối 2025: 319,9 tỷ). Thuyết minh bán niên ghi thi công, lắp đặt và chạy thử đến quý IV/2026 và khai thác từ quý I/2027, còn biên bản đại hội cổ đông 30/05/2026 ghi do giá vật tư, nhân công tăng và nhà thầu giãn tiến độ, dự kiến năm 2028 nhà máy đi vào hoạt động.
Đợt chào bán cổ phiếu năm 2022 (10.872.419 cổ phiếu) thu ròng 1.011,3 tỷ đồng. Báo cáo ngày 04/09/2026 ghi đã dùng 980,9 tỷ (tăng 23,0 tỷ so với báo cáo tháng 03/2026) và còn 30,3 tỷ: 963,5 tỷ cho nhà máy Hòa Lạc, bằng đúng tổng kế hoạch giải ngân 2021 đến 2023, và 17,4 tỷ cho xưởng LED trên kế hoạch 47,7 tỷ. Báo cáo không đối chiếu số này với số dư xây dựng dở dang (652,5 tỷ), nên bài không quy đổi.
Cổ đông đã hỏi tại đại hội về nguồn vốn còn thiếu của dự án, và phần trả lời trong biên bản chỉ nêu tiến độ. Với cơ sở Hạ Đình (thuê đất đến 2034), biên bản ghi giai đoạn 2026 đến 2030 Hà Nội chưa có kế hoạch di dời.
Cơ cấu sản phẩm và khu vực
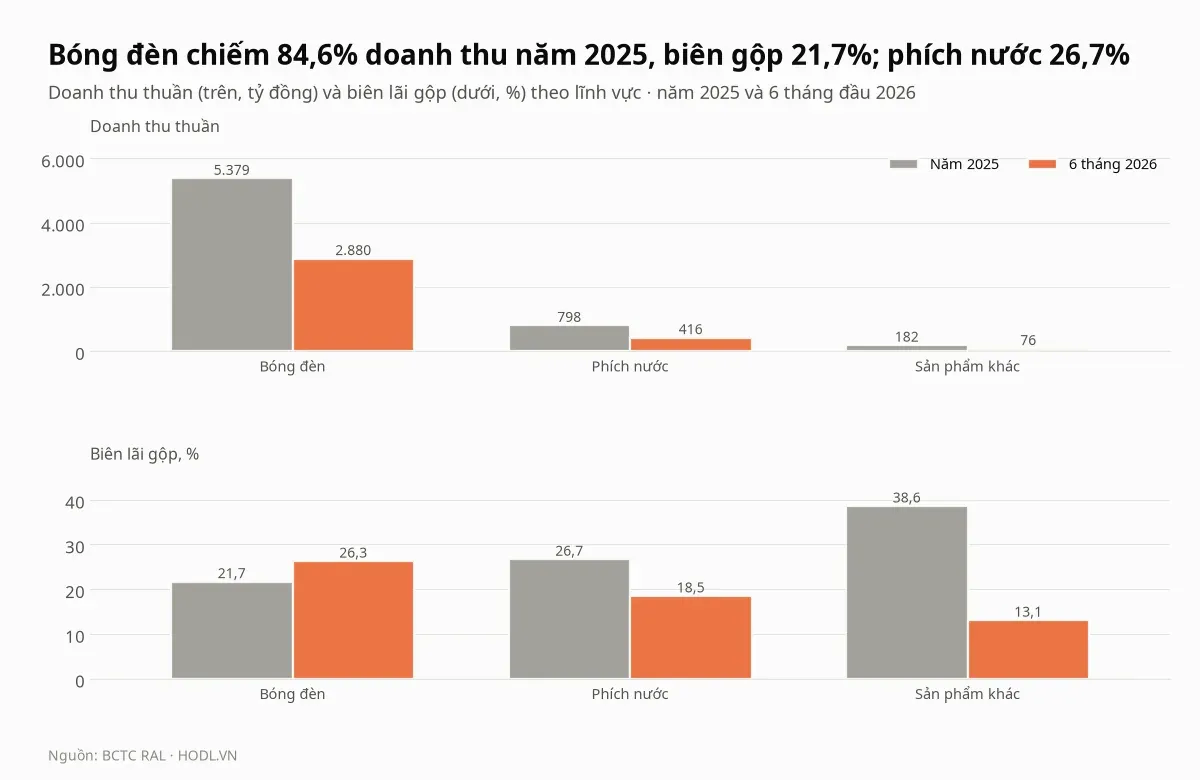
Năm 2025 bóng đèn đạt 5.379,2 tỷ đồng doanh thu thuần (84,6%) với biên gộp 21,7% và tạo 80,4% lãi gộp; phích nước 798,0 tỷ (12,5%) với biên gộp 26,7%; sản phẩm khác 182,3 tỷ (2,9%) với biên gộp 38,6%. Nửa đầu 2026 biên gộp bóng đèn là 26,3% còn phích nước 18,5%; hai kỳ có độ dài khác nhau nên bài chỉ đặt cạnh nhau, không tính tăng giảm.
Theo khu vực, miền Bắc chiếm 65,6% doanh thu năm 2025 (4.171,1 tỷ), miền Nam 22,0% (1.401,3 tỷ) và miền Trung 12,4% (787,1 tỷ). Nửa đầu 2026 miền Bắc là 68,7%, miền Nam 21,3% và miền Trung 10,0%. Báo cáo bộ phận không tách xuất khẩu.
Kế hoạch năm và cổ tức
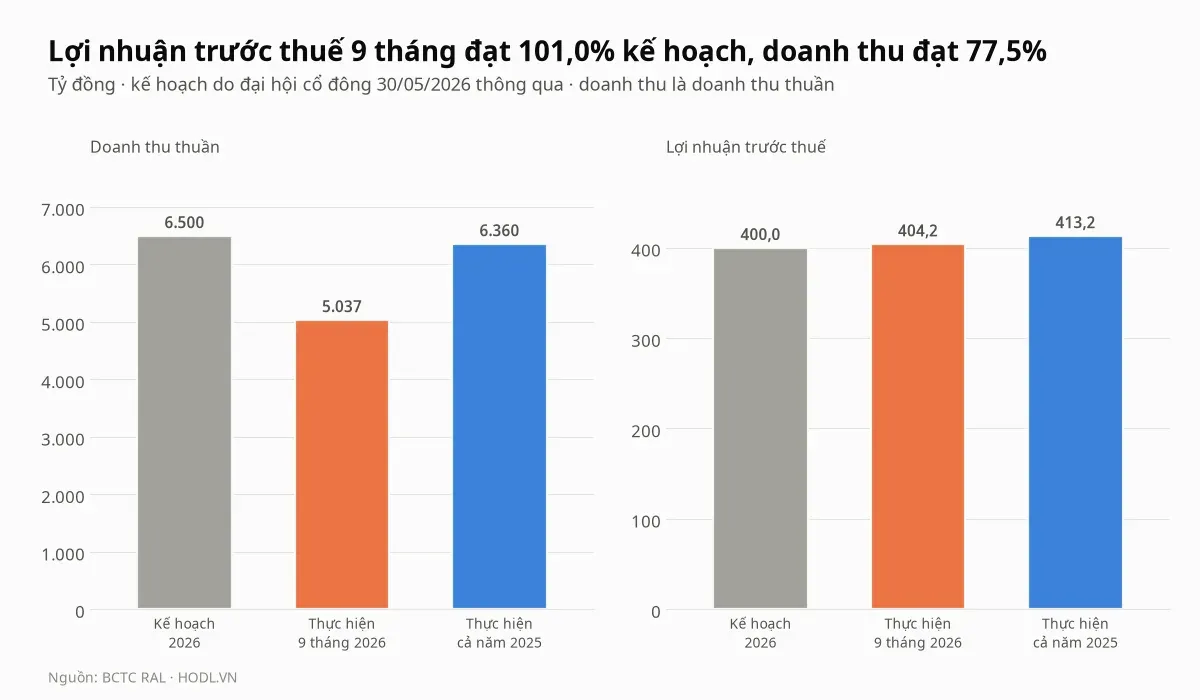
Đại hội cổ đông ngày 30/05/2026 giao doanh thu 6.500 tỷ đồng và lợi nhuận trước thuế 400 tỷ. Chín tháng doanh thu thuần đạt 5.036,8 tỷ (77,5%) và lợi nhuận trước thuế 404,2 tỷ (101,0%), nên quý IV chỉ cần 1.463,2 tỷ doanh thu, so với 2.277,5 tỷ của quý IV/2025.
Chủ tọa giải thích mức kế hoạch là để ban điều hành linh hoạt và nói nhiều năm qua công ty đều vượt kế hoạch. Cùng cuộc họp, đề xuất phát hành cổ phiếu thưởng của hai cổ đông bị bác với 99,21% không tán thành.
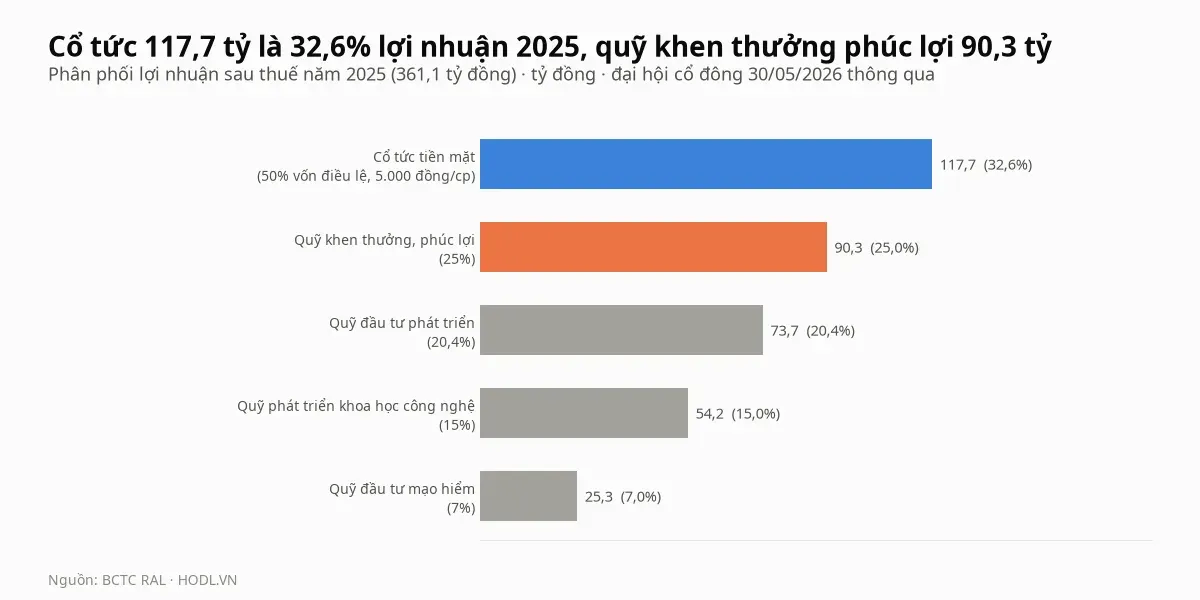
Cổ tức tiền mặt 50% vốn điều lệ, tức 5.000 đồng một cổ phiếu, bằng 32,6% lợi nhuận sau thuế năm 2025 (117,7 tỷ trên 361,1 tỷ) và 6,9% giá 72.000 đồng. Tạm ứng đợt 1 năm 2026 là 2.500 đồng (58,9 tỷ), chốt ngày 21/08/2026 và trả ngày 10/09/2026 sau khi lùi từ 27/08; đợt 2 dự kiến tháng 04/2027.
Quỹ khen thưởng, phúc lợi nhận 90,3 tỷ (25% lợi nhuận), nhiều hơn các quỹ đầu tư phát triển (73,7 tỷ), phát triển khoa học công nghệ (54,2 tỷ) và đầu tư mạo hiểm (25,3 tỷ) từng khoản. Số dư quỹ khen thưởng, phúc lợi trong nợ phải trả cuối quý III là 575,3 tỷ.
Cổ đông và thanh khoản
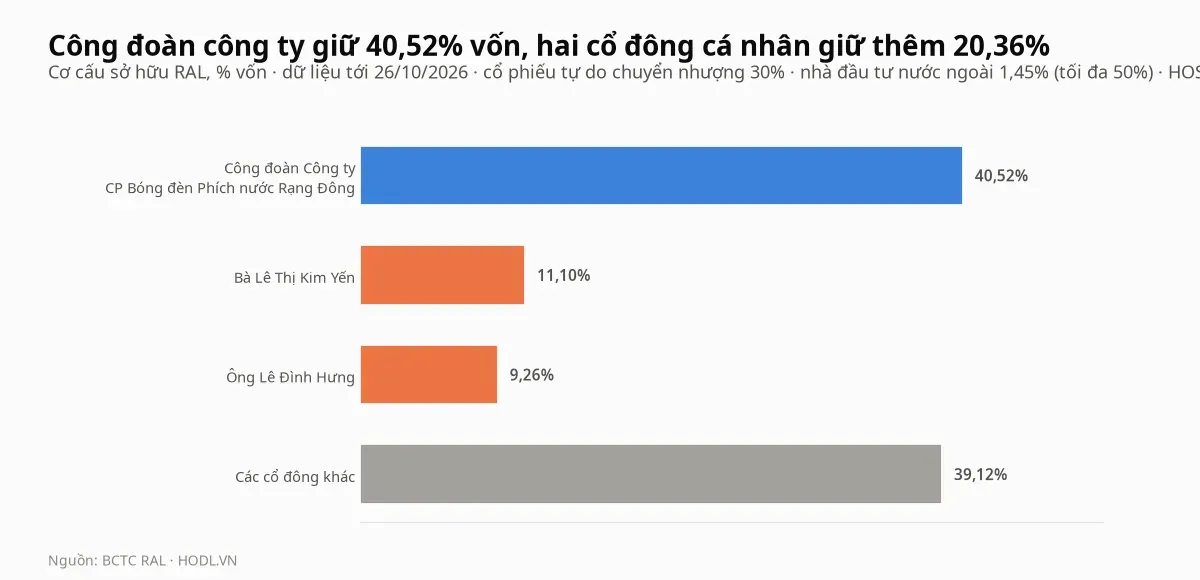
Công đoàn Công ty Cổ phần Bóng đèn Phích nước Rạng Đông nắm 9.540.435 cổ phiếu (40,52%), bà Lê Thị Kim Yến 2.614.745 cổ phiếu (11,10%) và ông Lê Đình Hưng 2.181.657 cổ phiếu (9,26%). Ban lãnh đạo giữ ít hơn: Tổng giám đốc Nguyễn Đoàn Thăng 2,24%, ông Nguyễn Đoàn Kết 0,97%, ông Nguyễn Hoàng Kiên 0,85% và Chủ tịch HĐQT Trần Trung Tưởng 0,15%.
Cổ phiếu tự do chuyển nhượng là 30% (7.064.225 cổ phiếu, khoảng 509 tỷ đồng theo giá 72.000). Nhà đầu tư nước ngoài nắm 1,45% vốn trong giới hạn 50%, còn 11.433.019 cổ phiếu room.
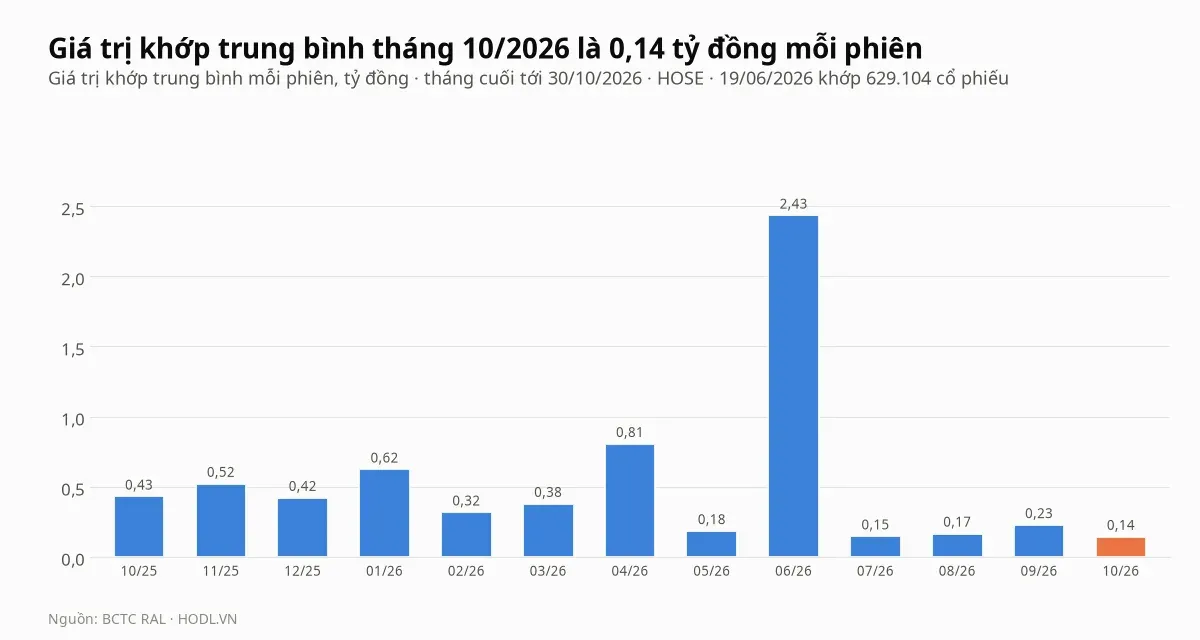
Giá trị khớp trung bình tháng 10/2026 là 0,14 tỷ đồng mỗi phiên (1.971 cổ phiếu). Khối lượng khớp trung bình 20 phiên là 1.980 cổ phiếu, 60 phiên là 2.338 cổ phiếu, và trung vị 12 tháng là 2.287 cổ phiếu mỗi phiên.
Giá trị khớp 12 tháng tới 30/10/2026 là 134,1 tỷ đồng, bằng 26,4% giá trị cổ phiếu tự do chuyển nhượng. Phiên 19/06/2026 khớp 629.104 cổ phiếu, bằng 2,67% số cổ phiếu và khoảng 51,1 tỷ đồng, tức 38,1% giá trị khớp cả 12 tháng; dữ liệu không nêu bên mua, bên bán.
Khối ngoại và tự doanh
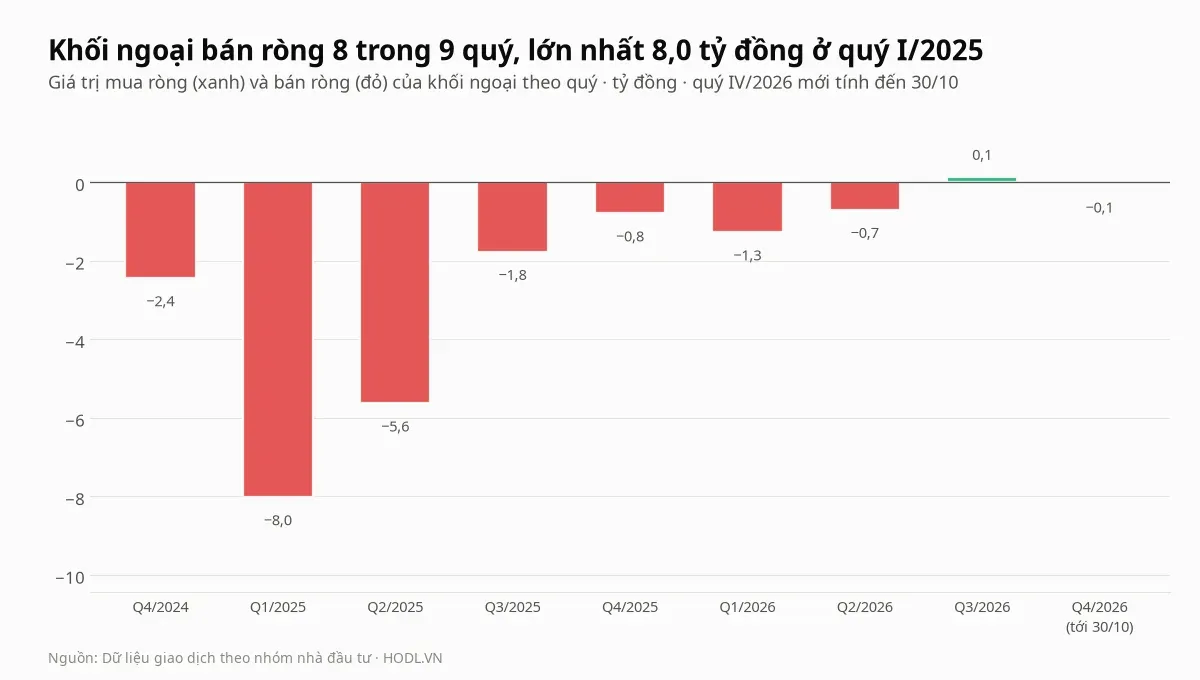
Khối ngoại tham gia rất ít: 12 tháng tới 30/10/2026 họ mua 0,82 tỷ đồng và bán 3,44 tỷ, tức bán ròng 2,6 tỷ và chỉ bằng 3,2% giá trị khớp (134,1 tỷ). Có 52 phiên bán ròng và 23 phiên mua ròng trong 248 phiên, không có giao dịch thoả thuận.
Theo quý, khối ngoại bán ròng 8 trong 9 quý từ quý IV/2024, lớn nhất là 8,0 tỷ quý I/2025 và 5,6 tỷ quý II/2025; quý III/2026 mua ròng 0,1 tỷ. Trong 30 phiên gần nhất họ bán ròng 0,06 tỷ.
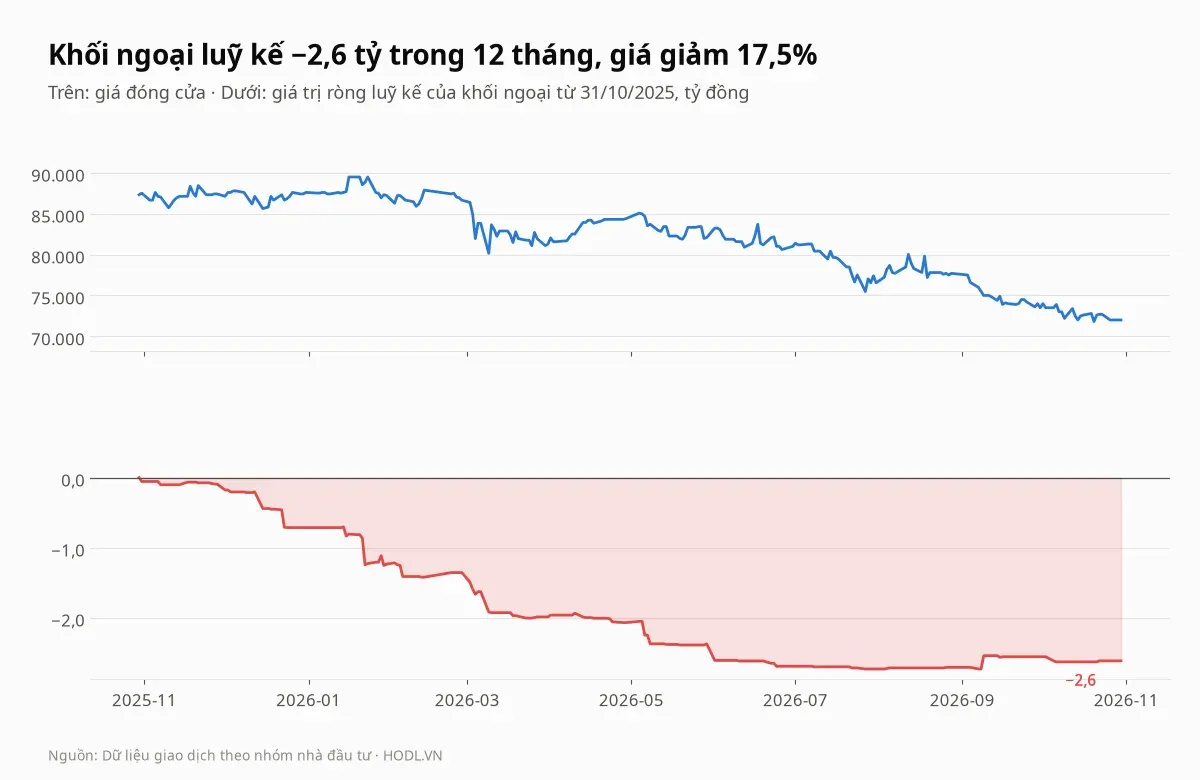
Luỹ kế 12 tháng đạt âm 2,6 tỷ đồng, trong khi giá giảm 17,5% (từ 87.310 đồng ngày 30/10/2025 xuống 72.000 đồng). Dòng tiền này quá nhỏ so với giá trị khớp nên không giải thích được nhịp giảm.
Tự doanh có dữ liệu đến 23/09/2026, chỉ ghi nhận 3 phiên trong 12 tháng với bán ròng 0,07 tỷ; từ 2019 tới nay bán ròng 5,9 tỷ. Bài không nhận định tự doanh sau 23/09/2026.
So sánh cùng ngành
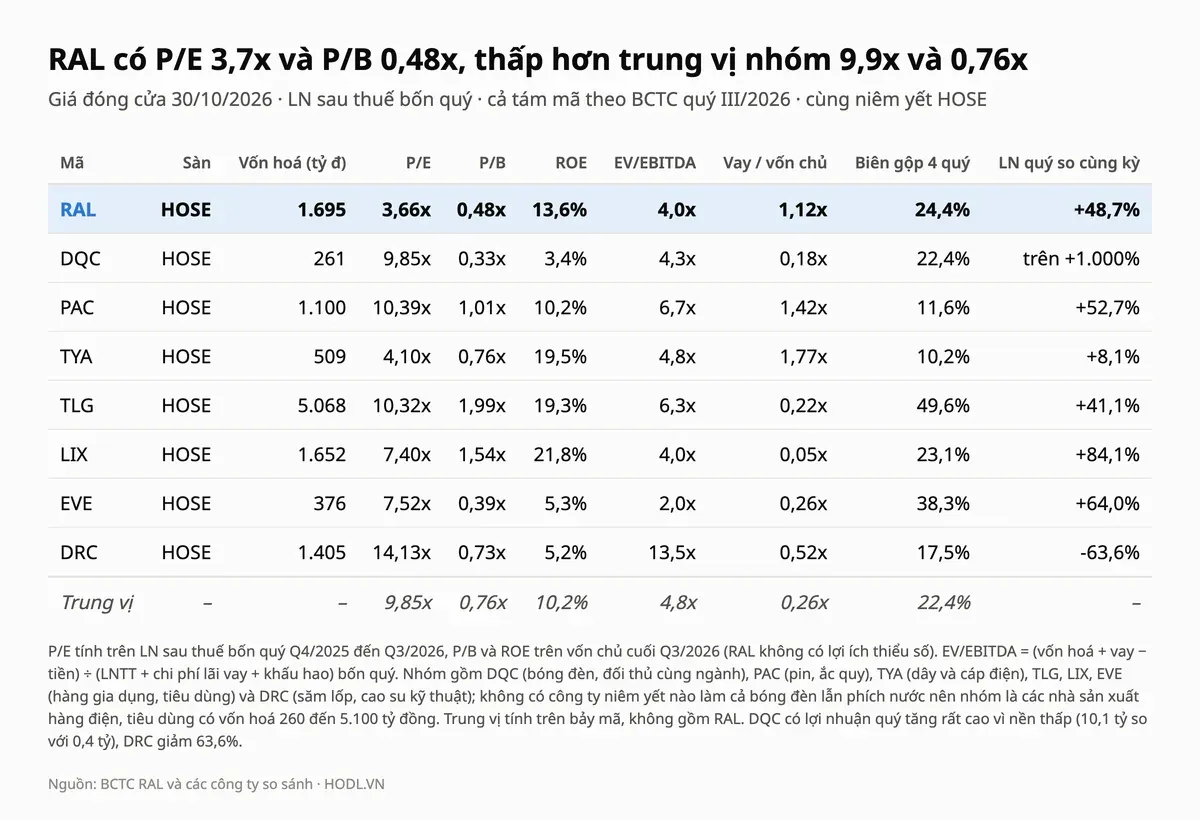
Không có công ty niêm yết nào làm cả bóng đèn lẫn phích nước, nên nhóm so sánh gồm bảy mã cùng HOSE theo BCTC quý III/2026: DQC (bóng đèn), PAC (pin, ắc quy), TYA (dây và cáp điện), TLG, LIX, EVE (hàng gia dụng, tiêu dùng) và DRC (săm lốp, cao su kỹ thuật). Vốn hoá của nhóm từ 261 đến 5.068 tỷ đồng; không mã nào là công ty mẹ hay con của RAL.
Cổ phiếu RAL có P/E 3,7 lần so với trung vị 9,9 lần và P/B 0,48 lần so với 0,76 lần, trong khi ROE 13,6% cao hơn trung vị 10,2%. EV/EBITDA của RAL là 4,0 lần so với 4,8 lần; biên gộp bốn quý 24,4% so với 22,4%.
Điểm khác là đòn bẩy: vay trên vốn chủ của RAL 1,12 lần, gấp 4,4 lần trung vị 0,26 lần và chỉ thấp hơn TYA (1,77) và PAC (1,42). Lợi nhuận quý III của RAL tăng 48,7%, thấp hơn trung vị nhóm (52,7%).
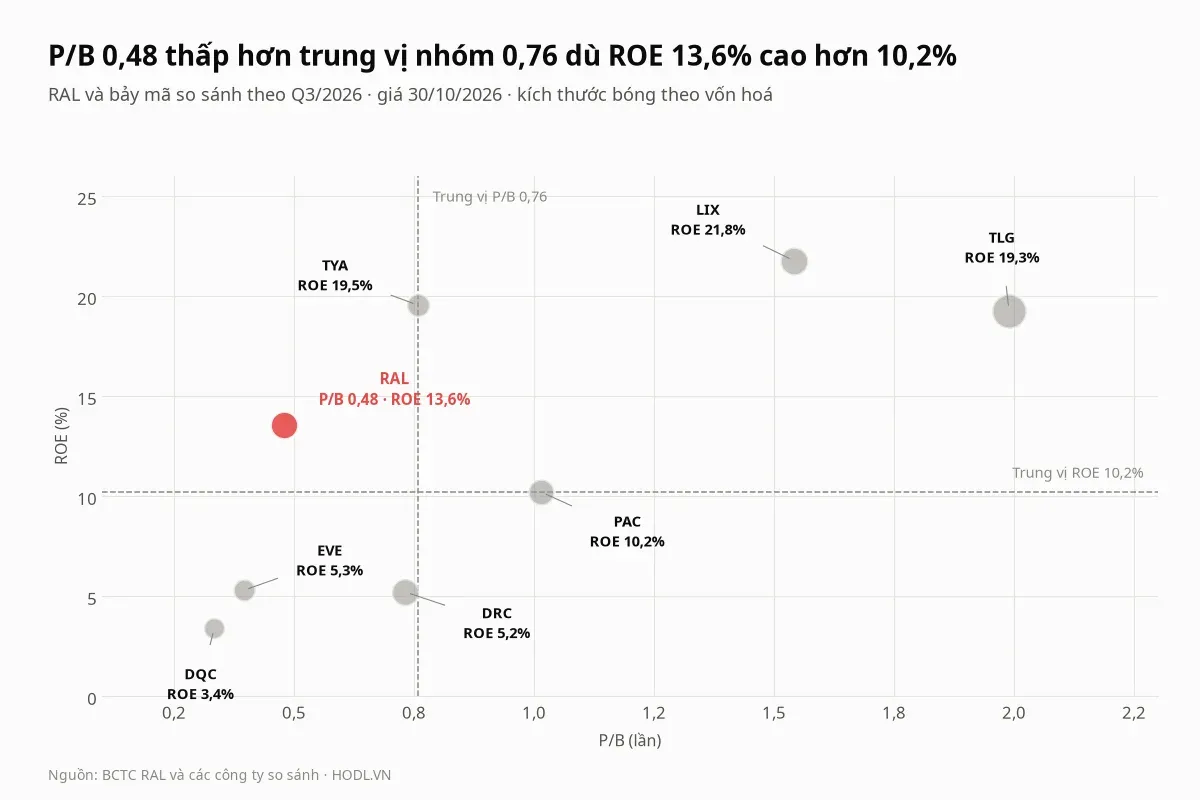
Trong nhóm, chỉ TYA có P/E gần RAL (4,1 lần) nhưng ROE 19,5% và P/B 0,76 lần. Các mã có ROE từ 19% trở lên (TYA, TLG, LIX) có P/B từ 0,76 đến 1,99 lần, còn RAL với ROE 13,6% có P/B 0,48 lần, cùng vùng với DQC (0,33) và EVE (0,39) vốn có ROE dưới 6%.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 19.683 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (463,5 tỷ) chia 23,55 triệu cổ phiếu. BVPS là 150.528 đồng, bằng vốn chủ chia số cổ phiếu; RAL không có lợi ích cổ đông thiểu số.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. DCF năm năm trên BCTC tổng hợp dùng doanh thu thuần bốn quý 7.314 tỷ đồng, tăng trưởng từ âm 3% đến 6% mỗi năm, biên EBIT 7,0%, 9,5% hoặc 10,8% (năm 2025: 7,9%; bốn quý: 9,6%; chín tháng 2026: 10,8%), thuế 12,4%, khấu hao 1,7%, vốn lưu động 10% phần doanh thu tăng thêm và WACC 12%.
Chi đầu tư là giả định nhạy nhất: 6% doanh thu ba năm đầu (chín tháng 2026: 9,3%; năm 2025: 7,3%), 3% hai năm sau và 2,5% ở giá trị cuối kỳ, theo tiến độ dự án Hòa Lạc. Giá trị vốn chủ bằng giá trị doanh nghiệp trừ nợ ròng 1.430 tỷ đồng (vay 3.955 tỷ trừ tiền 2.524 tỷ).
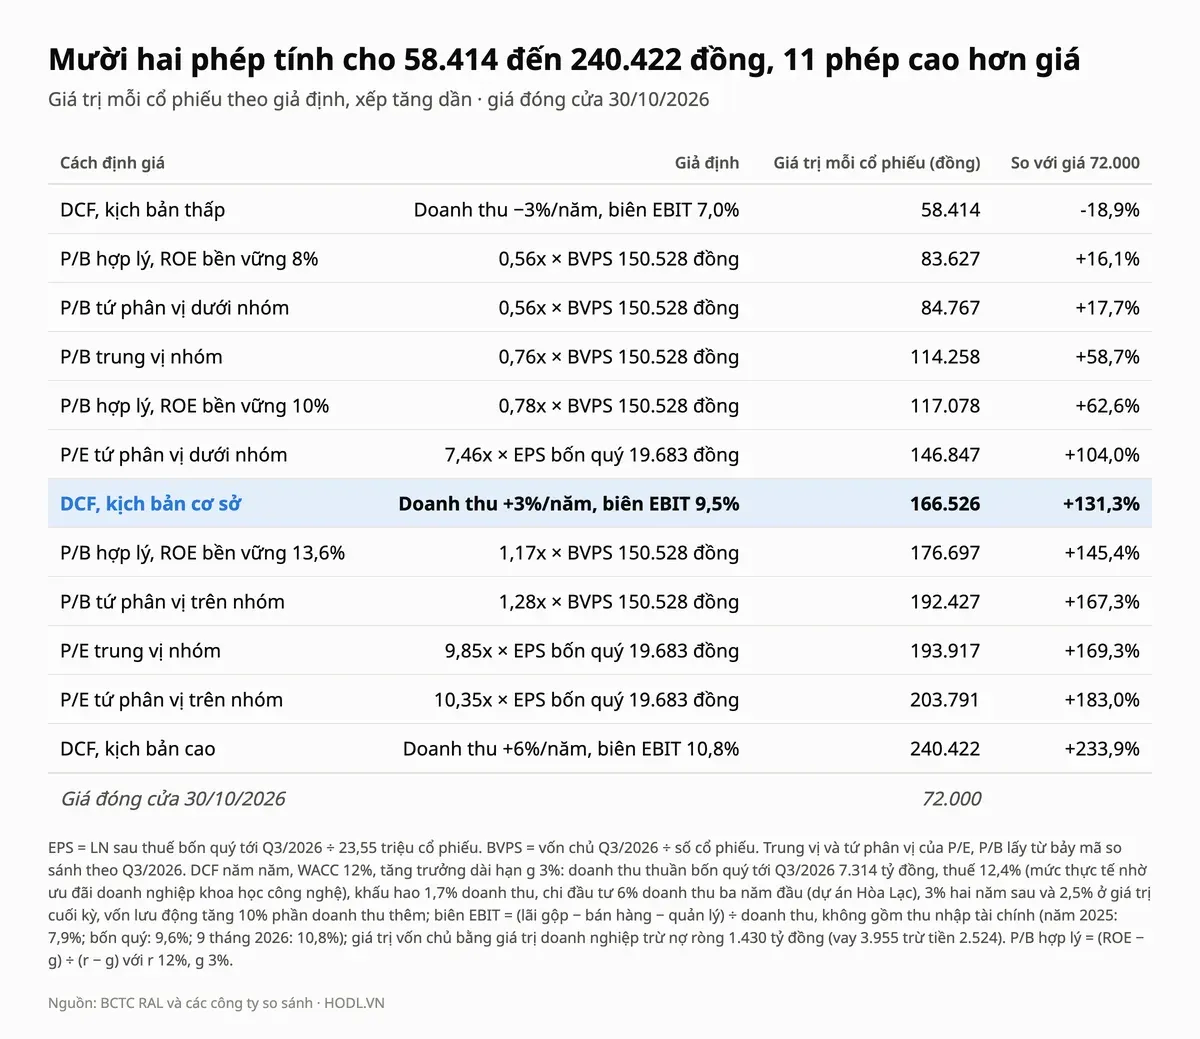
Mười hai phép cho giá trị từ 58.414 đến 240.422 đồng, và chỉ một phép thấp hơn giá 72.000 đồng: DCF kịch bản thấp (tăng trưởng âm 3%, biên EBIT 7,0%) cho 58.414 đồng, thấp hơn 18,9%. P/E trung vị nhóm cho 193.917 đồng, DCF kịch bản cơ sở cho 166.526 đồng và P/B hợp lý theo ROE 13,6% cho 176.697 đồng.
Muốn giá 72.000 đồng là hợp lý theo P/B, ROE bền vững chỉ cần khoảng 7,3%, so với 13,6% hiện tại. Chênh lệch lớn này không có nghĩa là cổ phiếu rẻ: các phép tính dùng lợi nhuận và vốn chủ theo BCTC, còn giá phản ánh thanh khoản mỏng và các điểm đã nêu về bên liên quan, phải thu, vay và dòng tiền.
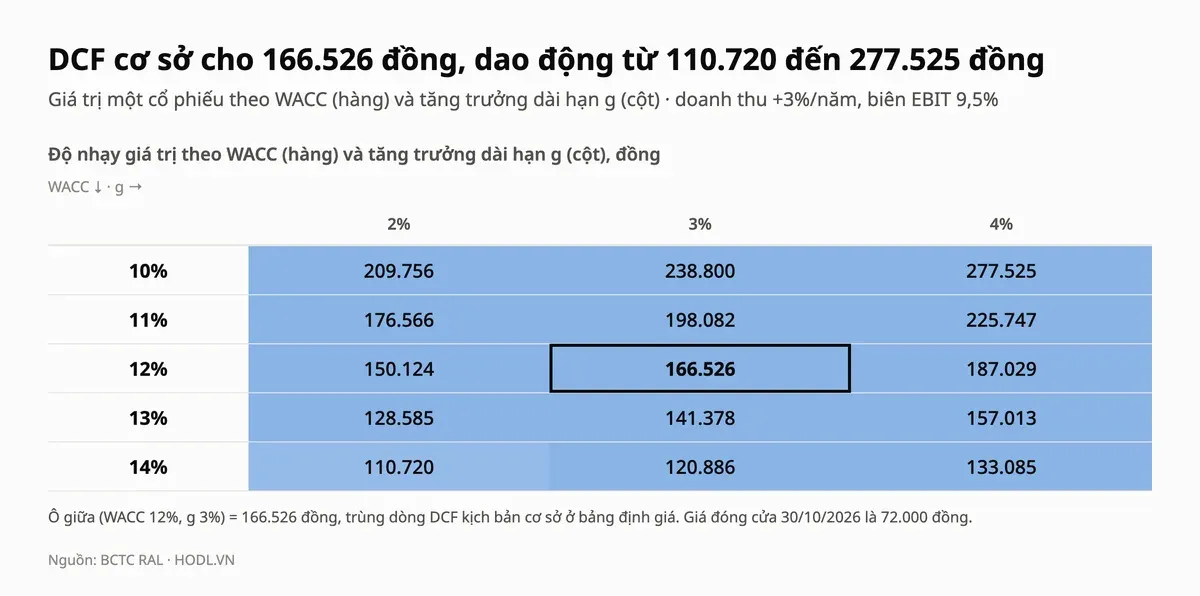
DCF cơ sở cho 166.526 đồng, và cả mười lăm ô trong lưới độ nhạy, từ 110.720 đến 277.525 đồng, đều cao hơn giá.
Thang giá tham chiếu
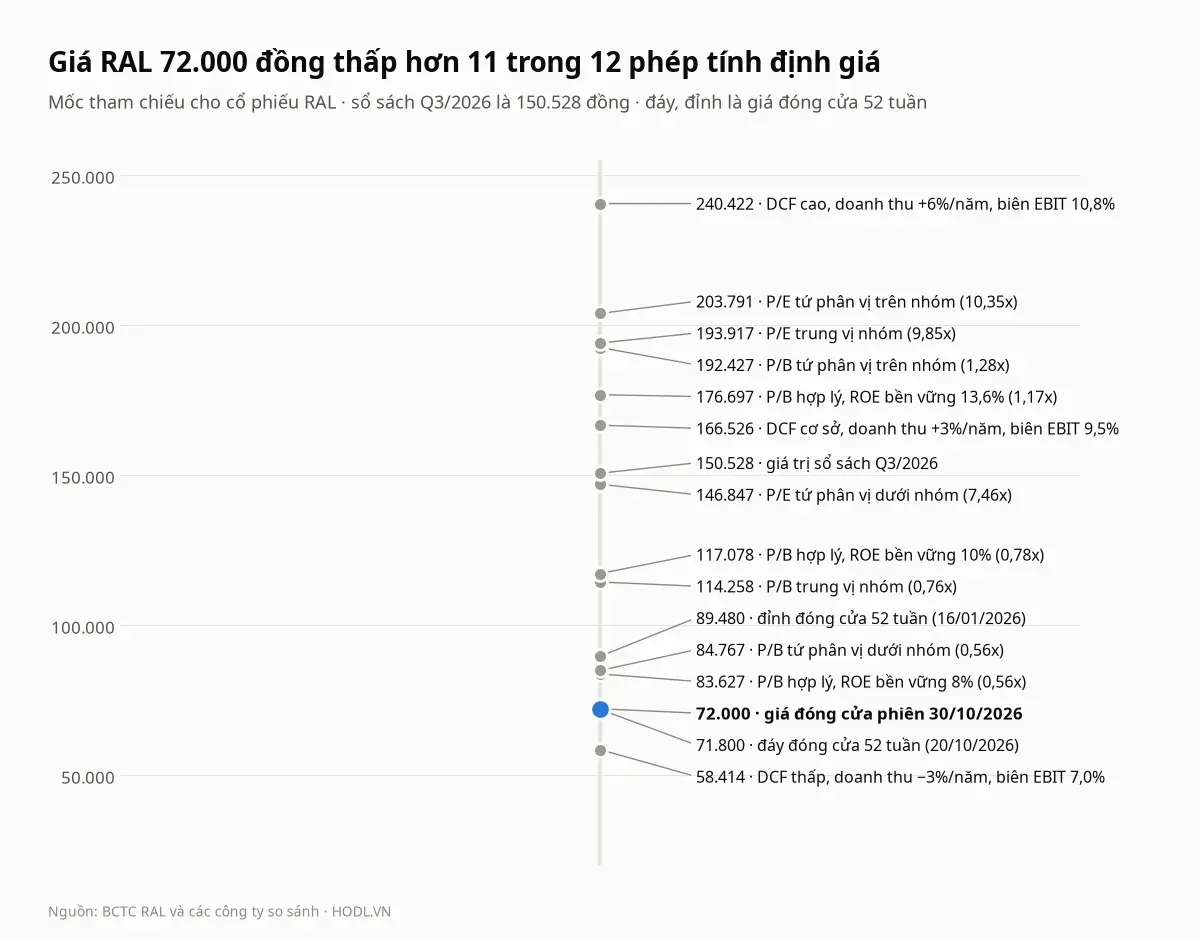
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 89.480 đồng (16/01/2026), đáy đóng cửa 52 tuần 71.800 đồng (20/10/2026) và giá trị sổ sách 150.528 đồng. Giá 72.000 đồng chỉ cao hơn đáy 52 tuần 0,3% và thấp hơn đỉnh 19,5%.
Phép thấp hơn giá duy nhất là DCF kịch bản thấp (58.414 đồng). Hai phép gần giá nhất là P/B hợp lý theo ROE 8% (83.627 đồng, cao hơn giá 16,1%) và P/B tứ phân vị dưới nhóm (84.767 đồng, cao hơn 17,7%).
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu RAL đi xuống từ đỉnh tháng 01/2026 và đang ở sát đáy 52 tuần: giá 72.000 đồng thấp hơn đỉnh đóng cửa 19,5%. Từ đầu năm RAL giảm 17,8% trong khi VN-Index giảm 2,4%; 250 phiên giảm 17,8% so với VN-Index tăng 5,4%; 20 phiên gần nhất giảm 2,7% so với VN-Index giảm 0,4%.
Hỗ trợ - Kháng cự
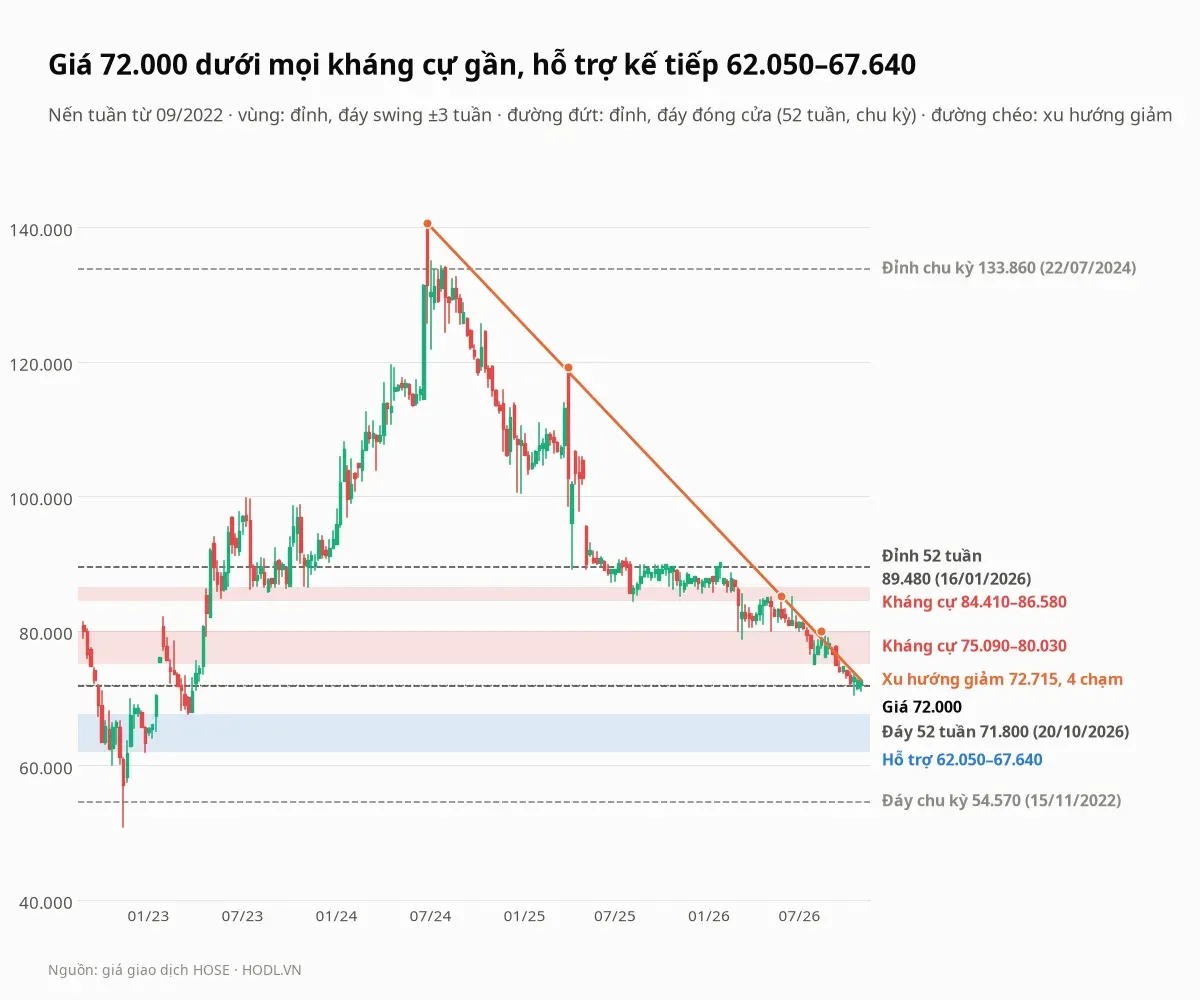
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
84.410 tới 86.580 | Kháng cự xa | Đáy tuần 21/07/2023, 25/08/2023, 29/09/2023, 10/11/2023, 08/08/2025, 07/11/2025, 19/12/2025 và đỉnh tuần 29/05/2026; cao hơn giá 17,2% đến 20,2% |
75.090 tới 80.030 | Kháng cự gần | Đáy tuần 13/03/2026 (78.740), 08/05/2026 (80.030), 31/07/2026 (75.090) và đỉnh tuần 14/08/2026 (80.030); cao hơn giá 4,3% đến 11,2% |
62.050 tới 67.640 | Hỗ trợ kế tiếp | Đáy tuần 30/12/2022 (62.050) và 24/03/2023 (67.640); thấp hơn giá 6,1% đến 13,8% |
Giá đang nằm dưới cả hai vùng kháng cự và sát đáy 52 tuần 71.800 đồng, ngay dưới đường xu hướng giảm nối đỉnh tuần 28/06/2024 (140.650 đồng), 04/04/2025 (119.180 đồng), 29/05/2026 (85.170 đồng) và 14/08/2026 (80.030 đồng), đi qua khoảng 72.715 đồng, cao hơn giá 1,0%. Nếu giá đóng cửa tuần dưới 71.800 đồng, mốc kế tiếp phía dưới là vùng 62.050 đến 67.640 đồng; nếu đóng cửa tuần trên 72.715 đồng, vùng 75.090 đến 80.030 đồng là mốc phía trên.
Đỉnh 52 tuần (đóng cửa) là 89.480 đồng ngày 16/01/2026, đáy 52 tuần (đóng cửa) là 71.800 đồng ngày 20/10/2026. Đỉnh chu kỳ từ 09/2022 (đóng cửa) là 133.860 đồng ngày 22/07/2024 và đáy chu kỳ (đóng cửa) là 54.570 đồng ngày 15/11/2022.
Fibonacci
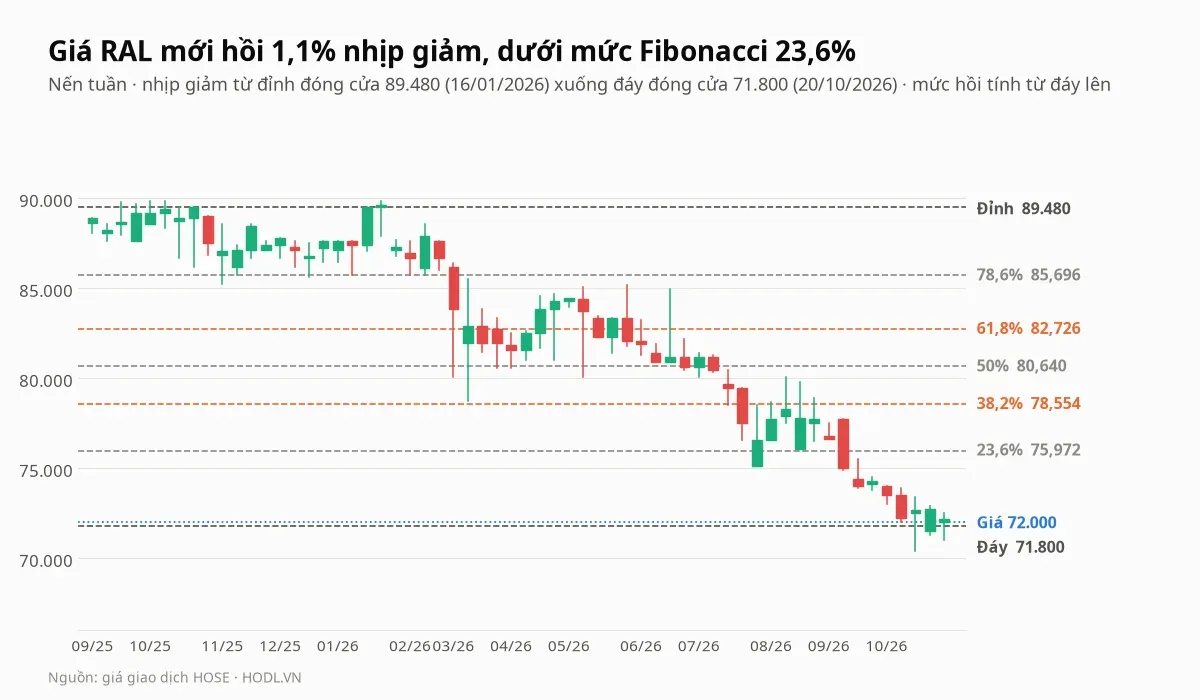
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 89.480 đồng ngày 16/01/2026 xuống đáy 71.800 đồng ngày 20/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (75.972 đồng), 38,2% (78.554 đồng), 50% (80.640 đồng), 61,8% (82.726 đồng) và 78,6% (85.696 đồng).
Giá 72.000 đồng mới hồi 1,1% nhịp giảm, nằm dưới mức 23,6%. Các mức 23,6%, 38,2% và 50% nằm trong vùng kháng cự gần 75.090 đến 80.030 đồng, còn mức 78,6% nằm trong vùng kháng cự xa 84.410 đến 86.580 đồng.
Xu hướng EMA
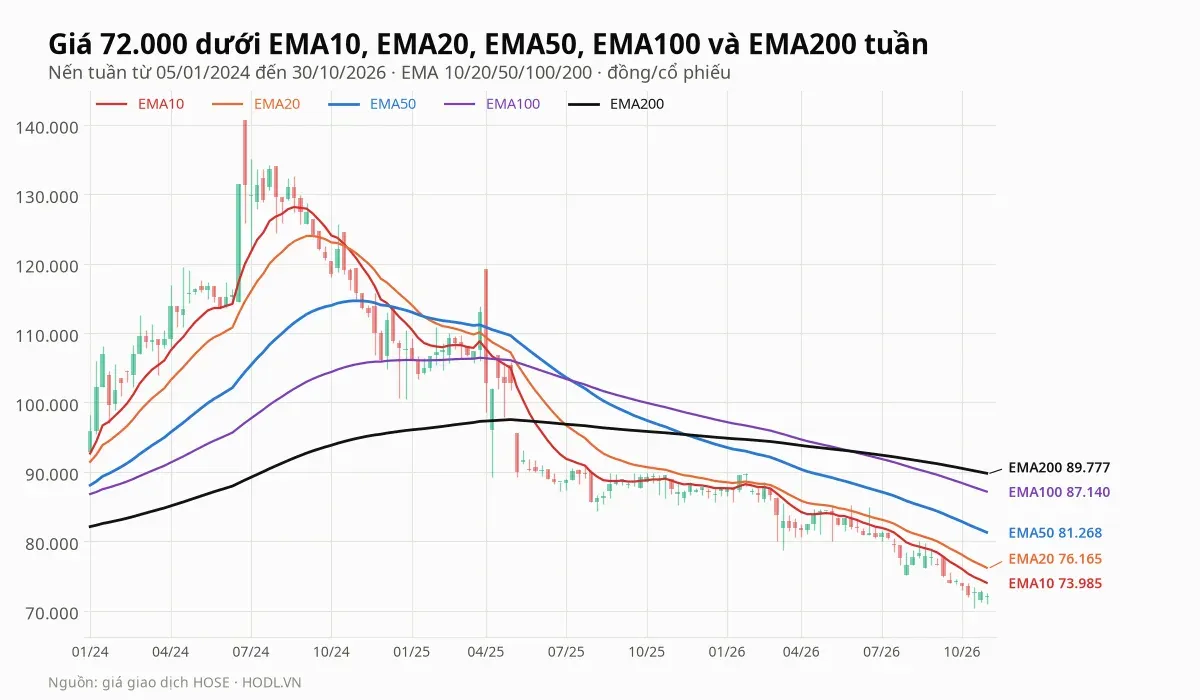
Giá 72.000 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 73.985, EMA20 ở 76.165, EMA50 ở 81.268, EMA100 ở 87.140 và EMA200 ở 89.777 đồng. Giá thấp hơn EMA10 2,7%, EMA20 5,5%, EMA50 11,4%, EMA100 17,4% và EMA200 19,8%.
EMA50 cắt xuống EMA200 tuần ngày 21/11/2025 và EMA20 cắt xuống EMA50 ngày 17/01/2025. Thứ tự các đường từ dưới lên là EMA10, EMA20, EMA50, EMA100, EMA200 và cả năm đều dốc xuống, nên xu hướng giảm vẫn nguyên vẹn trên khung tuần.
RSI và động lượng
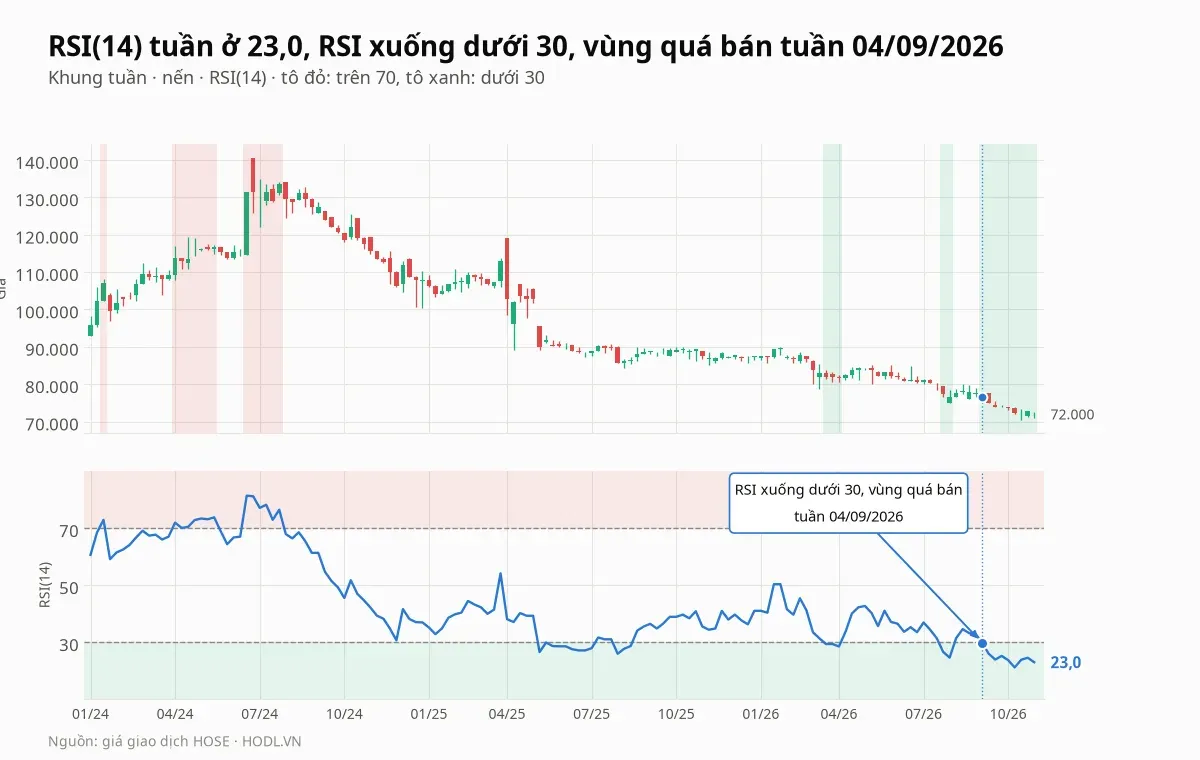
RSI(14) tuần ở 23,0, dưới mức 30 của vùng quá bán từ tuần 04/09/2026 và thấp nhất 21,2 ở tuần 09/10/2026. Trước đó RSI tuần cũng nhiều lần nằm dưới 30: các tuần từ 09/05/2025 đến 15/08/2025, khi giá đi ngang quanh vùng 85.000 đến 90.000 đồng, rồi tháng 03 đến 04/2026 và cuối tháng 07/2026.
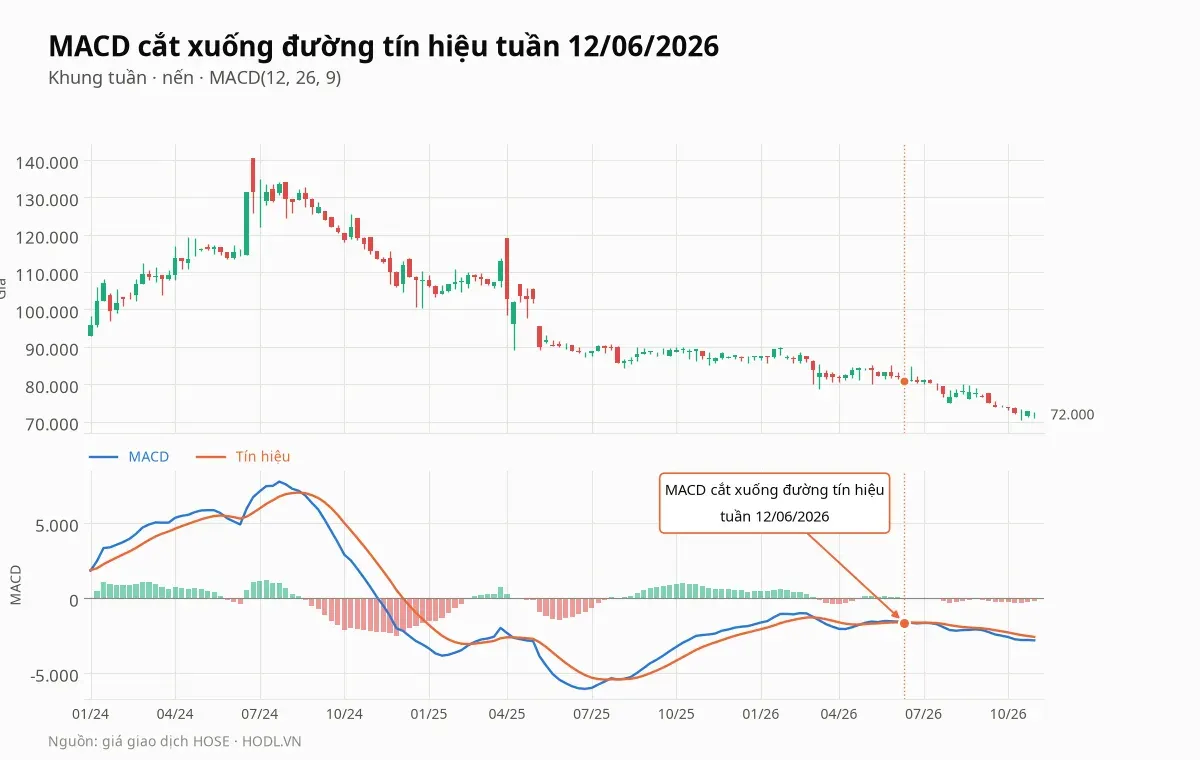
MACD tuần cắt xuống đường tín hiệu ngày 12/06/2026 và hiện ở âm 2.833, dưới tín hiệu âm 2.603, histogram âm 230. Động lượng giảm vẫn còn: lần cắt lên gần nhất của MACD ngày 01/05/2026 không kéo dài.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với 71.800 đồng (đáy 52 tuần) và 72.715 đồng (đường xu hướng giảm) | Giá đang ở sát đáy 52 tuần và dưới mọi vùng kháng cự gần |
Từ 09/2026 đến 01/2027 | Gia hạn hạn mức ngân hàng (MB 29/09/2026, VietinBank và BIDV 15/10/2026, Vietcombank 30/01/2027) | Vay ngắn hạn 3.953,8 tỷ, trong đó 1.307,5 tỷ vay đối tượng khác tại 30/06/2026 |
Tháng 01/2027 | BCTC quý IV/2026 và cả năm | Lợi nhuận trước thuế chín tháng đã đạt 404,2 tỷ so với kế hoạch 400 tỷ; doanh thu cần thêm 1.463,2 tỷ |
Các quý tới | Số dư phải thu Yankon, Gia Lộc Phát, LED4LIFE Việt Nam | Bốn khách hàng nợ 940,9 tỷ tại 30/06/2026, chưa lập dự phòng |
Tháng 04/2027 | Tạm ứng cổ tức đợt 2 năm 2026 (dự kiến 2.500 đồng) | Khoảng 58,9 tỷ, trong khi dòng tiền kinh doanh chín tháng 241,8 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và phê duyệt giao dịch với Gia Lộc Phát sau kỳ đại hội 30/05/2026 |
2027 đến 2028 | Nhà máy Hòa Lạc đi vào hoạt động | Thuyết minh ghi quý I/2027, biên bản đại hội ghi năm 2028; xây dựng dở dang 652,5 tỷ |
Kết luận
Cổ phiếu RAL ghi nhận lợi nhuận sau thuế 120,2 tỷ đồng quý III/2026, tăng 48,7%, nhờ lãi gộp tăng 21,0% và chi phí bán hàng giảm còn 11,4% doanh thu, trong khi chín tháng lợi nhuận trước thuế đã vượt kế hoạch cả năm. Cùng lúc dòng tiền kinh doanh quý III âm 307,7 tỷ, tồn kho tăng 528,6 tỷ và vay tăng 1.014,5 tỷ trong chín tháng.
Điểm đáng chú ý nằm ở cấu trúc khách hàng và nguồn vốn. Gia Lộc Phát, công ty do một thành viên Ban kiểm soát làm Chủ tịch, mua 26,4% doanh thu năm 2025 và được đại hội cho phép giao dịch vượt 35% tổng tài sản, bốn khách hàng nợ 940,9 tỷ chưa lập dự phòng, 38,1% vay ngắn hạn là vay đối tượng không phải ngân hàng và 2.518 tỷ tiền gửi không kỳ hạn chỉ sinh 0,06% một năm.
Về giá, P/E 3,7 lần và P/B 0,48 lần thấp hơn trung vị nhóm 9,9 và 0,76 lần, 11 trong 12 phép định giá cao hơn giá, nhưng khối lượng khớp trung vị chỉ 2.287 cổ phiếu mỗi phiên.
Về kỹ thuật, giá nằm sát đáy 52 tuần 71.800 đồng dưới mọi kháng cự gần, với hỗ trợ kế tiếp 62.050 đến 67.640 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
