
Phân tích cổ phiếu VIF Quý 4/2026: Lãi quý III tăng 36,4% nhờ 51 tỷ thanh lý đầu tư tài chính
Nội dung bài15 phần
- Định giá cổ phiếu VIF: quy mô
- Lợi nhuận quý III đến từ đâu
- Khoản thanh lý đầu tư tài chính
- Doanh thu và lãi gộp theo mảng
- Công ty liên kết
- Dòng tiền và phải thu
- Tiền, vay và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
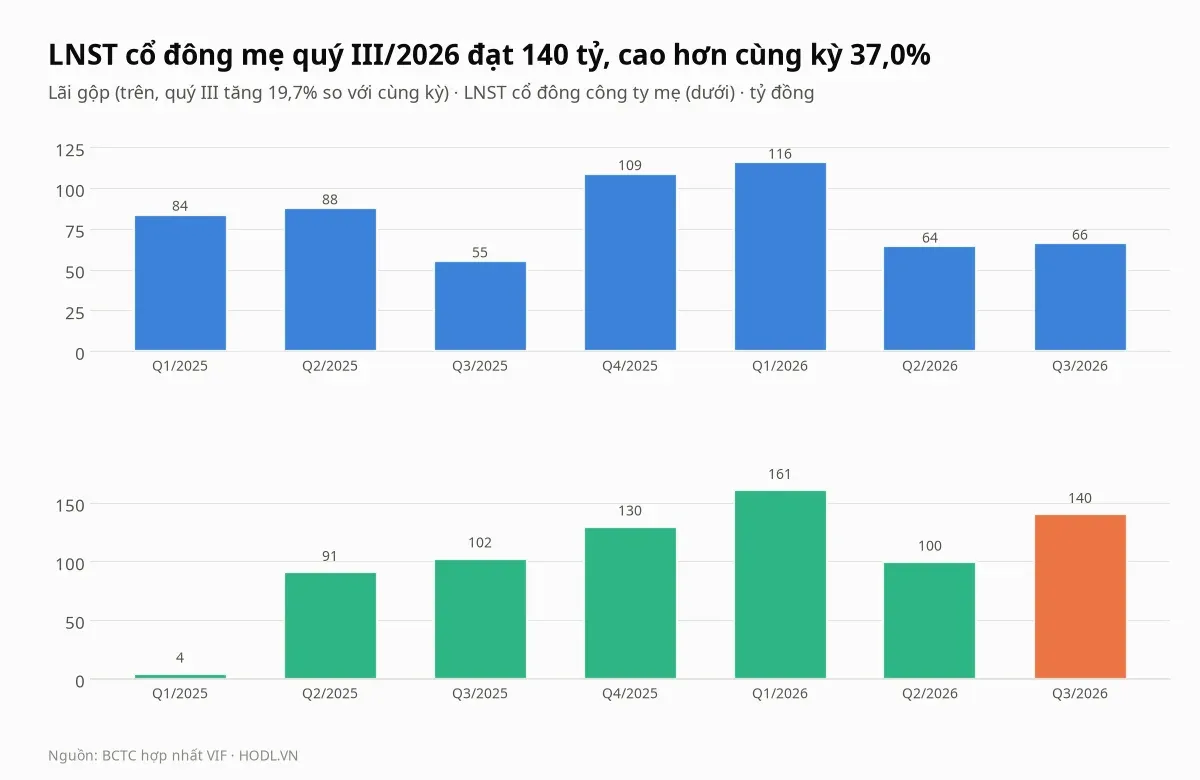
Định giá cổ phiếu VIF Quý 4/2026 bắt đầu từ nguồn gốc của khoản lãi quý III. Lợi nhuận sau thuế hợp nhất đạt 140,1 tỷ đồng, tăng 36,4% so với cùng kỳ, nhưng công ty giải trình rằng nguyên nhân chính là hơn 51 tỷ đồng doanh thu trước thuế từ thanh lý khoản đầu tư tài chính, và thuyết minh ghi khoản này là 51,3 tỷ.
Bỏ khoản đó, lợi nhuận trước thuế quý III còn 102,1 tỷ, thấp hơn cùng kỳ 6,5%. Giá đóng cửa phiên 30/10/2026 là 14.500 đồng, cổ phiếu giao dịch trên sàn HNX với giá trị khớp trung bình tháng 10 chỉ 128 triệu đồng mỗi phiên.
Điểm chính
- Lợi nhuận sau thuế hợp nhất quý III/2026 tăng 36,4% lên 140,1 tỷ (cổ đông mẹ 140,3 tỷ, tăng 37,0%), trong đó lãi thanh lý các khoản đầu tư tài chính 51,3 tỷ không có ở cùng kỳ; bỏ khoản này, lợi nhuận trước thuế quý III giảm 6,5% còn 102,1 tỷ.
- Quý III, lãi gộp trừ chi phí bán hàng và quản lý âm 14,4 tỷ (cùng kỳ dương 4,5 tỷ); chín tháng, tài chính ròng và lãi công ty liên kết chiếm 87,8% lợi nhuận trước thuế 430,0 tỷ.
- Doanh thu bán cho các công ty liên kết chín tháng là 614,0 tỷ, bằng 37,2% doanh thu; riêng Việt Nhật Vũng Áng 538,1 tỷ (32,6%).
- Dòng tiền kinh doanh chín tháng 45,0 tỷ (cùng kỳ 95,9 tỷ), quý III âm 54,4 tỷ; tiền và tiền gửi 2.387,5 tỷ, vay 119,3 tỷ.
- Giá 14.500 đồng ứng với P/E 9,6 lần và P/B 0,99 lần (trung vị nhóm cao su 8,9 và 1,34); Bộ Tài chính nắm 51%, T&T Group 40%, cổ phiếu tự do chuyển nhượng 9,0%.
Định giá cổ phiếu VIF: quy mô
Tổng công ty Lâm nghiệp Việt Nam - CTCP (VIF) giao dịch trên HNX từ 03/02/2020, với 350 triệu cổ phiếu và vốn hoá theo giá 14.500 đồng là 5.075 tỷ đồng. Theo thuyết minh BCTC, công ty trồng rừng, khai thác và kinh doanh gỗ nguyên liệu, sản xuất đồ gỗ và ván nhân tạo, cây giống, cho thuê văn phòng và kho bãi.
Báo cáo hợp nhất gồm 20 công ty con, và 20 công ty liên kết ghi theo phương pháp vốn chủ, trong đó có Yamaha Motor Việt Nam (30%) và ba công ty sản xuất nguyên liệu giấy Việt Nhật. Doanh thu thuần quý III là 551,3 tỷ đồng, tăng 32,8%; chín tháng đạt 1.648,2 tỷ, tăng 16,9%, còn lợi nhuận cổ đông mẹ chín tháng là 399,4 tỷ, gấp 2,0 lần cùng kỳ (196,8 tỷ).
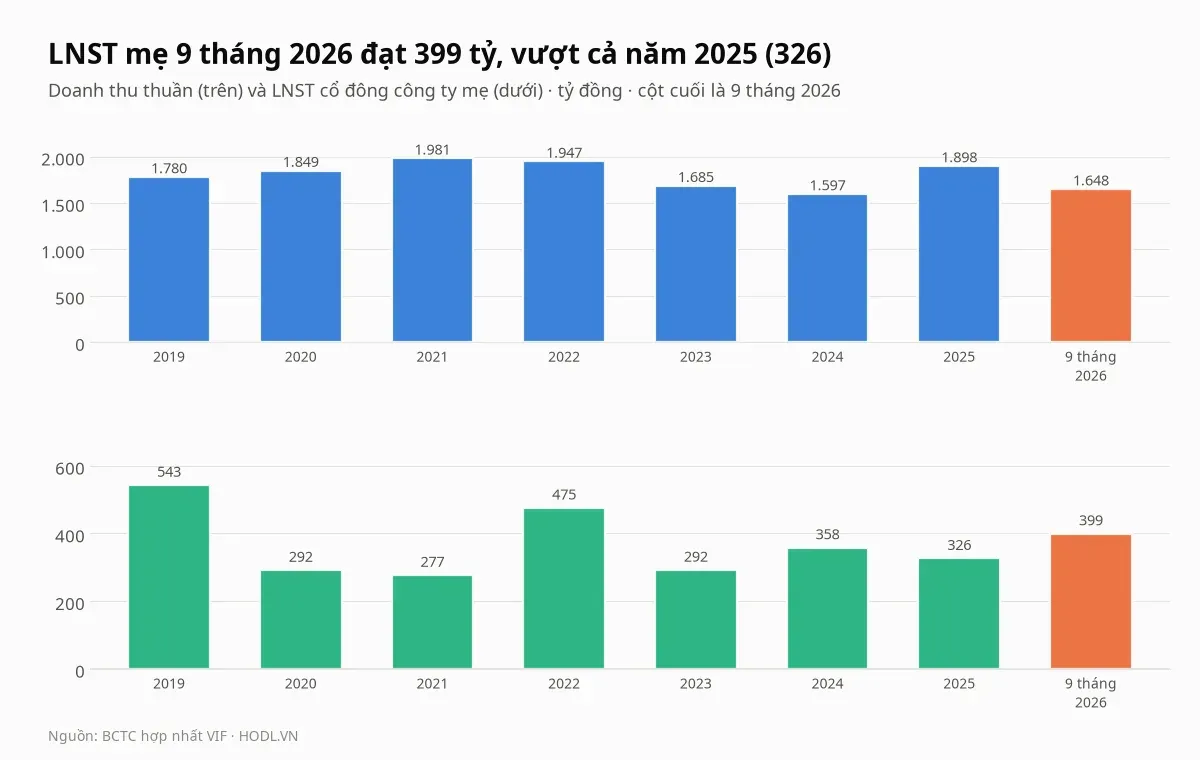
Lợi nhuận mẹ chín tháng 2026 đã vượt cả năm 2025 (326,4 tỷ) nhưng vẫn thấp hơn mức 542,7 tỷ của năm 2019, trong khi doanh thu thuần năm 2025 (1.898,3 tỷ) cao hơn năm 2019 (1.780,1 tỷ). EPS bốn quý là 1.511 đồng và ROE bốn quý là 10,5%, tính trên vốn chủ cổ đông mẹ 5.139,0 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
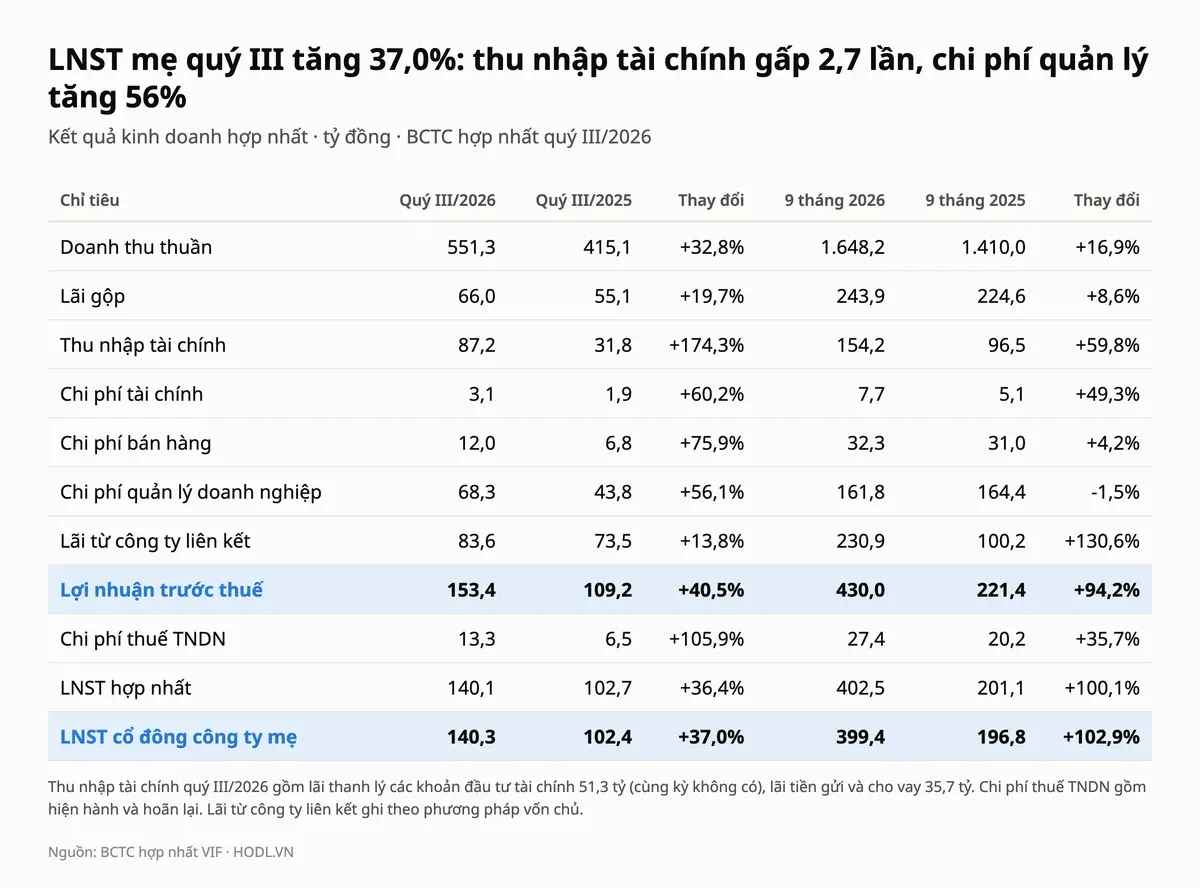
Lợi nhuận sau thuế hợp nhất quý III là 140,1 tỷ đồng, tăng 36,4%; cổ đông mẹ nhận 140,3 tỷ, tăng 37,0%. Công ty nêu trong công văn giải trình rằng chi phí các khoản mục đều tăng, nhưng doanh thu và lợi nhuận các mảng vẫn tăng, và khoản doanh thu trước thuế từ thanh lý đầu tư tài chính hơn 51 tỷ là nguyên nhân chính khiến lãi quý III cao hơn cùng kỳ.
Thuyết minh 18 ghi lãi thanh lý các khoản đầu tư tài chính 51,3 tỷ đồng, so với 0 cùng kỳ. Lợi nhuận trước thuế quý III là 153,4 tỷ, nên khi trừ khoản này còn 102,1 tỷ, thấp hơn 109,2 tỷ của quý III/2025 là 6,5%; phép trừ này chưa tính thuế vì báo cáo không nêu thuế của riêng khoản thanh lý.
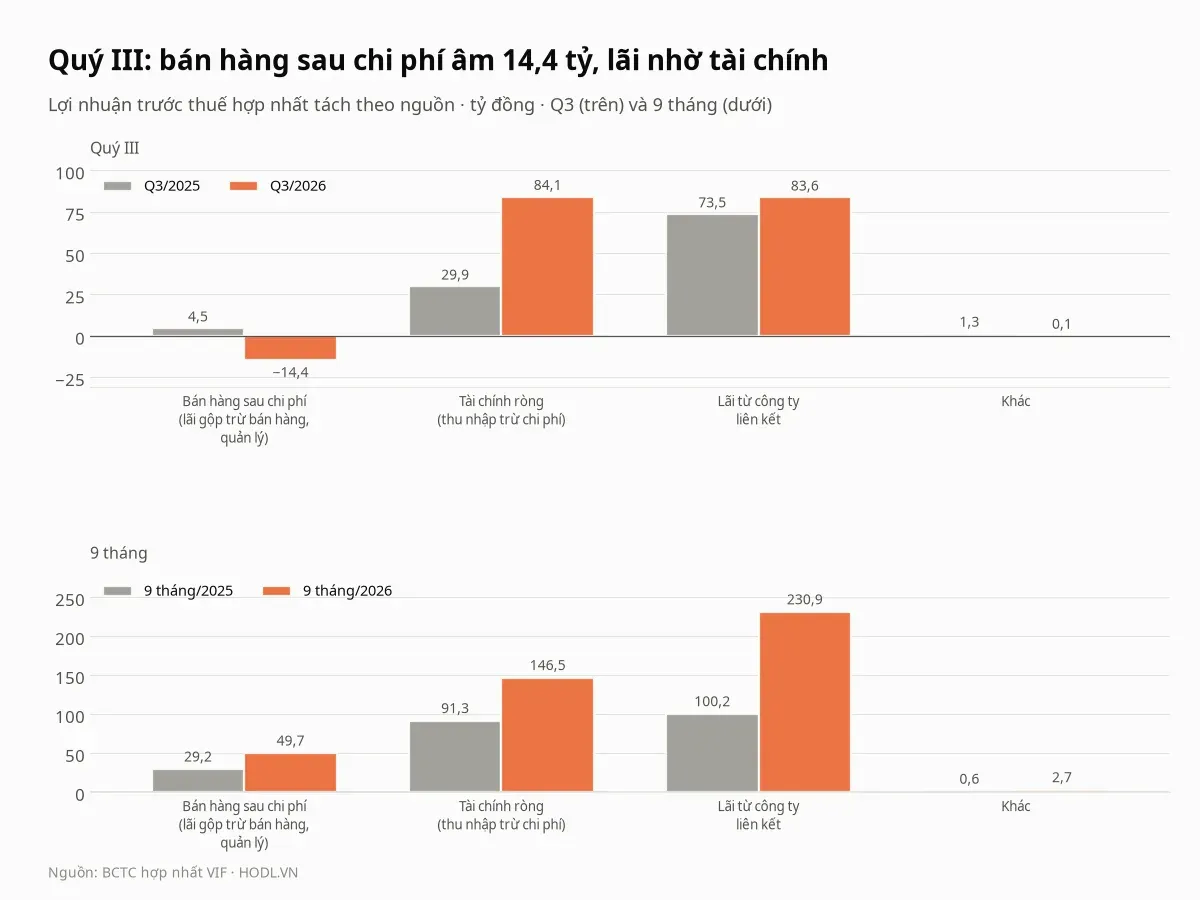
Bài tách lợi nhuận trước thuế thành bốn nguồn. Bán hàng sau chi phí, tức lãi gộp trừ chi phí bán hàng và quản lý, quý III là âm 14,4 tỷ đồng (cùng kỳ dương 4,5 tỷ); tài chính ròng là 84,1 tỷ (29,9 tỷ); lãi từ công ty liên kết 83,6 tỷ (73,5 tỷ).
Chín tháng, bán hàng sau chi phí là 49,7 tỷ (29,2 tỷ), tài chính ròng 146,5 tỷ (91,3 tỷ) và liên kết 230,9 tỷ (100,2 tỷ), cộng với khoản khác 2,7 tỷ thành lợi nhuận trước thuế 430,0 tỷ. Tài chính ròng và liên kết chiếm 87,8% con số này, còn mảng trồng rừng, gỗ và dịch vụ chỉ 11,6%.
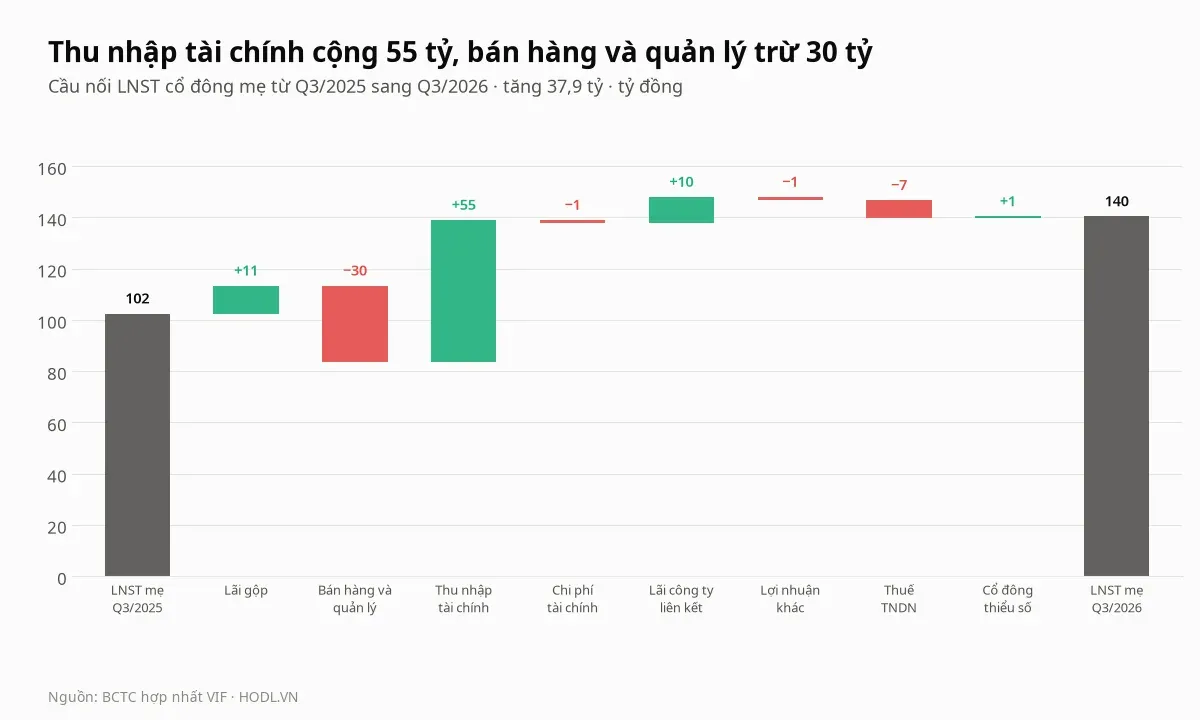
Cầu nối từ quý III/2025 sang quý III/2026 tách mức tăng 37,9 tỷ đồng của lợi nhuận cổ đông mẹ (từ 102,4 tỷ lên 140,3 tỷ). Thu nhập tài chính cộng 55,4 tỷ, lãi gộp cộng 10,9 tỷ và lãi liên kết cộng 10,1 tỷ, còn chi phí bán hàng và quản lý trừ 29,7 tỷ, thuế trừ 6,8 tỷ, chi phí tài chính trừ 1,2 tỷ và lợi nhuận khác trừ 1,3 tỷ.
Chi phí bán hàng quý III tăng 75,9% lên 12,0 tỷ và chi phí quản lý tăng 56,1% lên 68,3 tỷ. Chi phí nhân công trong quản lý tăng 45,0% (32,8 tỷ so với 22,6 tỷ), chi phí dự phòng 6,3 tỷ so với gần 0, và chi phí khác bằng tiền tăng 76,1% lên 14,3 tỷ. Thuế thu nhập là 13,3 tỷ, tương ứng thuế suất 8,7% (cùng kỳ 5,9%).
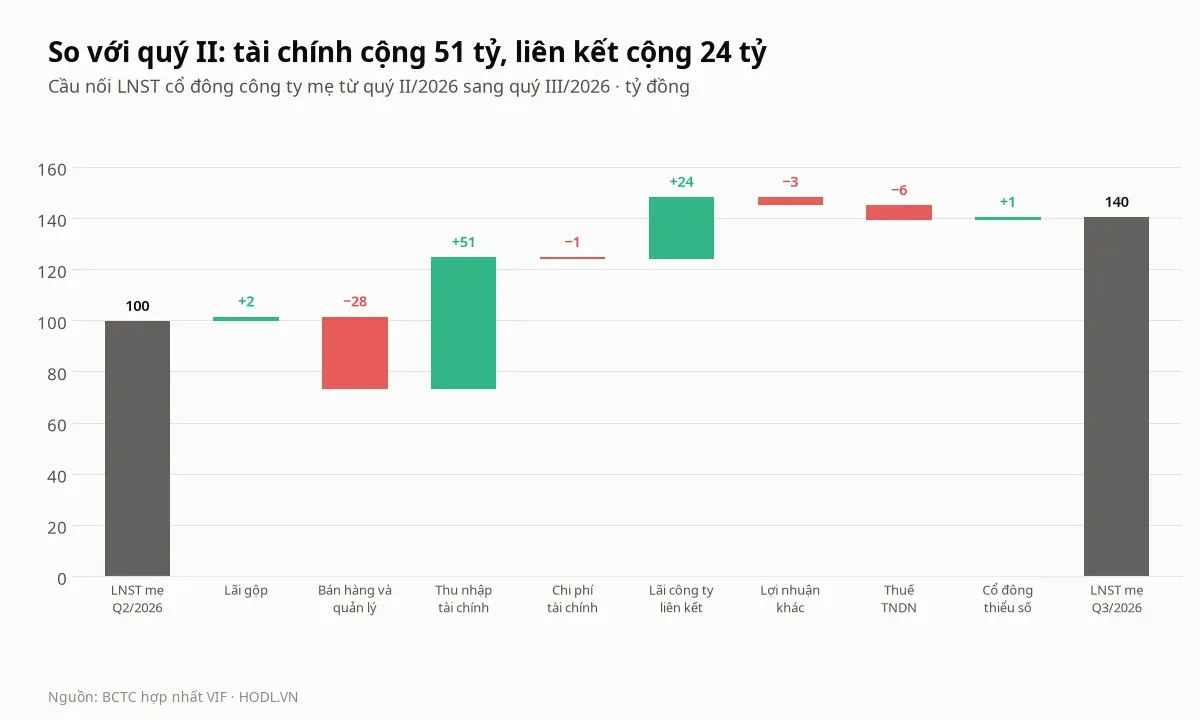
So với quý II, lợi nhuận mẹ tăng 40,7 tỷ đồng (từ 99,6 tỷ). Thu nhập tài chính cộng 51,5 tỷ và lãi liên kết cộng 24,1 tỷ, còn chi phí bán hàng và quản lý trừ 28,3 tỷ, thuế trừ 5,9 tỷ, lợi nhuận khác trừ 3,2 tỷ; lãi gộp chỉ cộng 1,8 tỷ.
Khoản thanh lý đầu tư tài chính
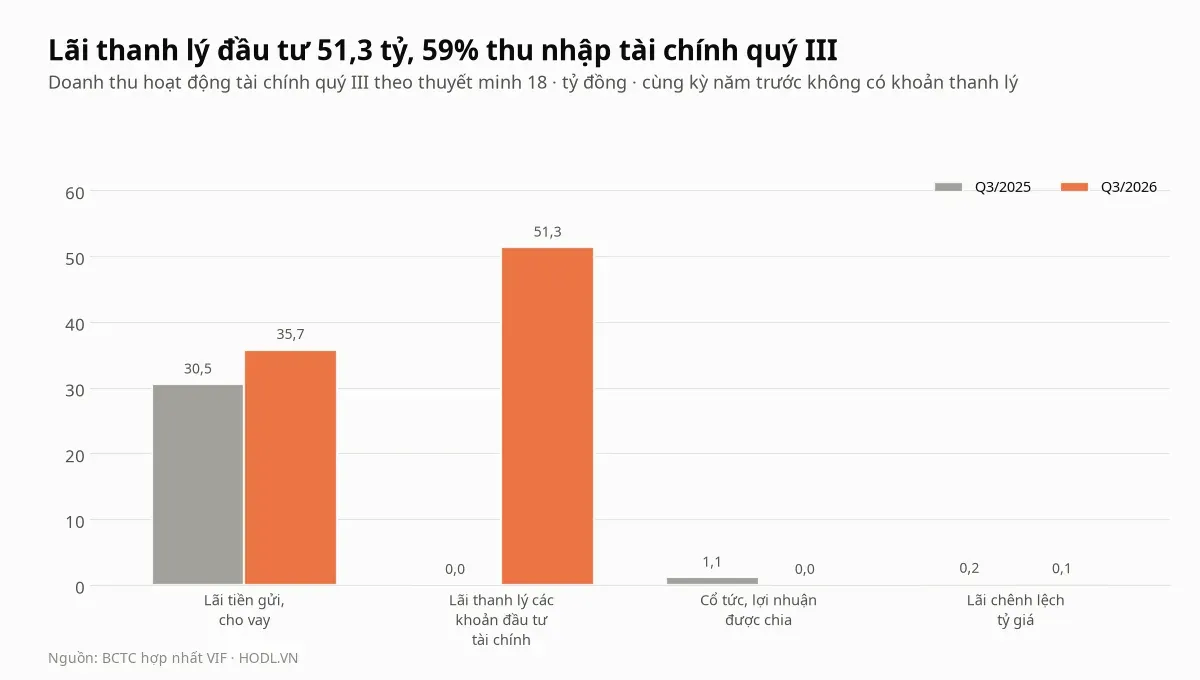
Thu nhập tài chính quý III là 87,2 tỷ đồng, gấp 2,7 lần cùng kỳ (31,8 tỷ). Trong đó lãi thanh lý các khoản đầu tư tài chính 51,3 tỷ chiếm 58,9%, lãi tiền gửi và cho vay 35,7 tỷ (30,5 tỷ), còn cổ tức, lợi nhuận được chia bằng 0 (cùng kỳ 1,1 tỷ) và lãi tỷ giá 0,1 tỷ.
Báo cáo lưu chuyển tiền tệ chín tháng ghi tiền thu hồi đầu tư góp vốn vào đơn vị khác 56,2 tỷ, so với 0,003 tỷ cùng kỳ. Trên bảng cân đối, khoản đầu tư góp vốn vào đơn vị khác giảm từ 16,0 tỷ xuống 11,1 tỷ; báo cáo không nêu tên đơn vị được thanh lý, và phần còn lại ghi sổ 11,1 tỷ là rất nhỏ so với 51,3 tỷ.
Thu nhập tài chính các quý gần đây cho thấy khoản này không đều. Từ quý I/2025 tới quý III/2026 lần lượt là 31,1; 32,7; 31,8; 107,5; 31,4; 35,7 và 87,2 tỷ đồng: hai quý vượt 85 tỷ trong bảy quý, các quý còn lại ở mức 31 đến 36 tỷ.
Doanh thu và lãi gộp theo mảng
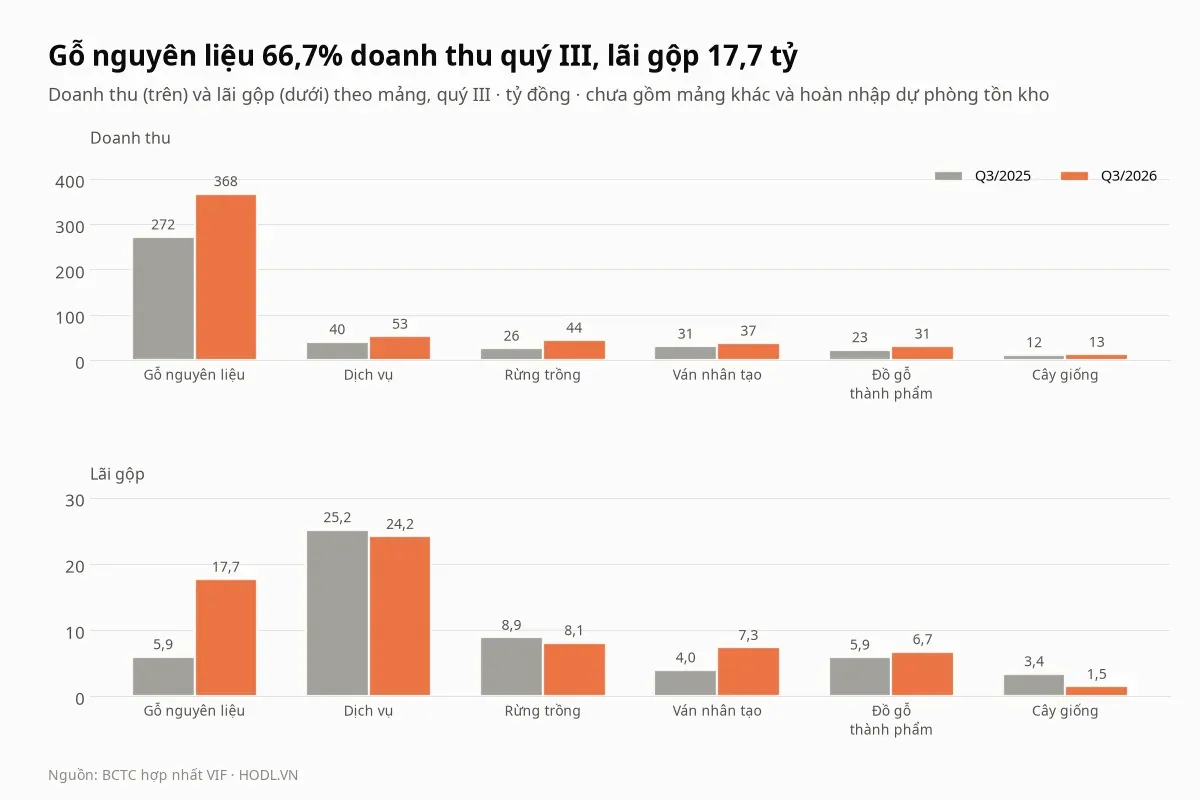
Biên lãi gộp quý III là 12,0%, so với 13,3% cùng kỳ, dù doanh thu tăng 32,8%. Lãi gộp tăng 19,7% từ 55,1 tỷ lên 66,0 tỷ.
Gỗ nguyên liệu chiếm 66,7% doanh thu quý III (367,6 tỷ, tăng 35,1%) nhưng lãi gộp mảng này chỉ 17,7 tỷ, biên 4,8% so với 2,2% cùng kỳ; riêng mảng này đóng góp 11,7 tỷ vào mức tăng lãi gộp 10,9 tỷ của cả công ty. Ván nhân tạo cũng tăng lãi gộp từ 4,0 tỷ lên 7,3 tỷ.
Các mảng còn lại đi ngược chiều. Dịch vụ có doanh thu tăng 30,0% nhưng giá vốn tăng 85,9%, nên lãi gộp còn 24,2 tỷ (25,2 tỷ) và biên 45,9% (62,2%). Rừng trồng doanh thu tăng 68,0% lên 44,2 tỷ nhưng lãi gộp 8,1 tỷ (8,9 tỷ), biên 18,3% (33,8%); cây giống lãi gộp 1,5 tỷ (3,4 tỷ).
Công ty liên kết
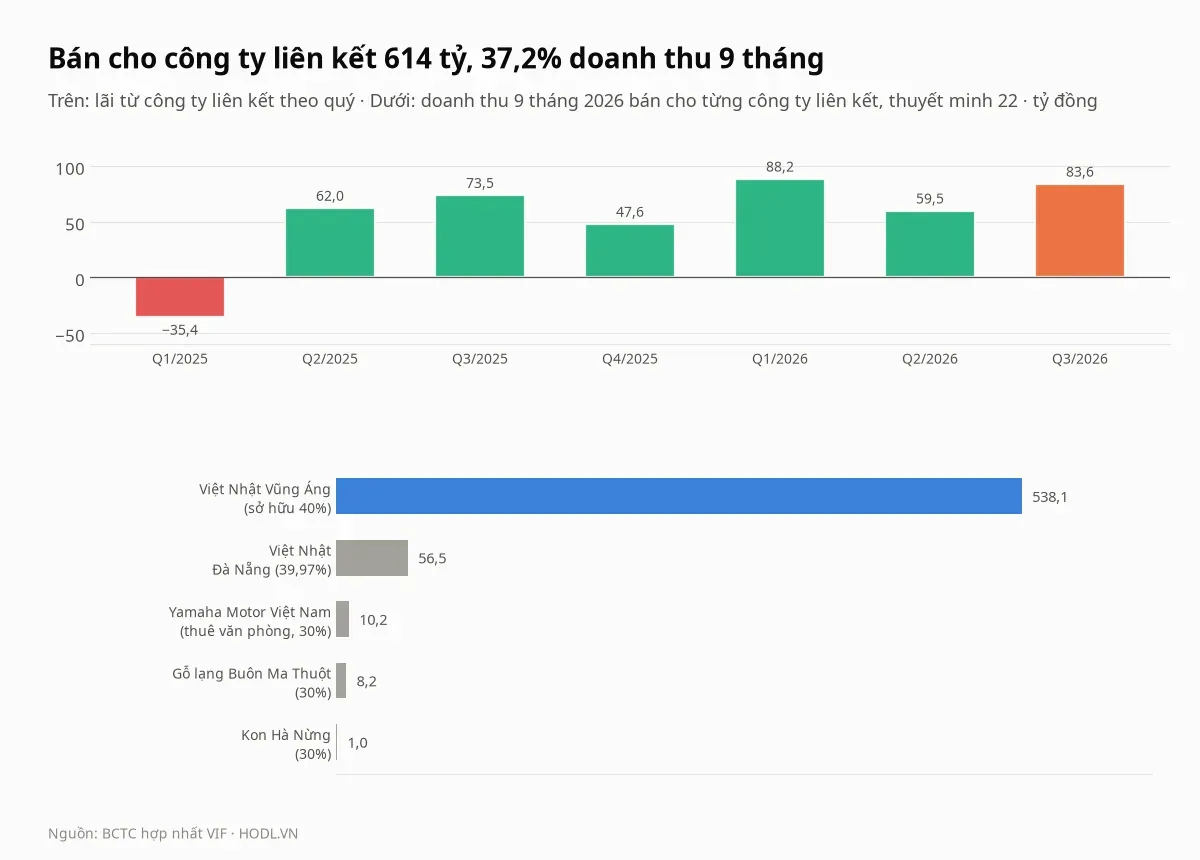
Lãi từ công ty liên kết chín tháng là 230,9 tỷ đồng, gấp 2,3 lần cùng kỳ (100,2 tỷ) và chiếm 53,7% lợi nhuận trước thuế. Theo quý, khoản này từ âm 35,4 tỷ quý I/2025 lên 62,0 tỷ, 73,5 tỷ, 47,6 tỷ, 88,2 tỷ, 59,5 tỷ và 83,6 tỷ quý III/2026. Giá trị sổ khoản đầu tư vào liên kết là 1.596,2 tỷ (đầu năm 1.521,9 tỷ), nên lãi chín tháng bằng 14,5% giá trị sổ.
Phần thuyết minh của báo cáo không tách lãi theo từng liên kết, nên bài không chỉ ra liên kết nào tạo ra khoản lãi này. Điều thuyết minh 22 cho thấy là doanh thu bán cho các công ty liên kết chín tháng là 614,0 tỷ, bằng 37,2% doanh thu thuần chín tháng.
Phần lớn là Công ty TNHH Sản xuất Nguyên liệu giấy Việt Nhật Vũng Áng (VIF sở hữu 40%): 538,1 tỷ, tức 32,6% doanh thu chín tháng. Tiếp theo là Việt Nhật Đà Nẵng (39,97%) 56,5 tỷ, Yamaha Motor Việt Nam (thuê văn phòng) 10,2 tỷ, Gỗ lạng Buôn Ma Thuột 8,2 tỷ và Kon Hà Nừng 1,0 tỷ.
Cuối quý, phải thu từ Việt Nhật Vũng Áng là 57,8 tỷ (đầu năm 73,0 tỷ), bằng 25,0% phải thu khách hàng 230,9 tỷ. Công ty cũng có 18,6 tỷ phải thu cổ tức, lợi nhuận được chia, trong đó 9,0 tỷ từ Việt Nhật Vũng Áng và 9,0 tỷ từ Việt Nhật Cái Lân.
Dòng tiền và phải thu
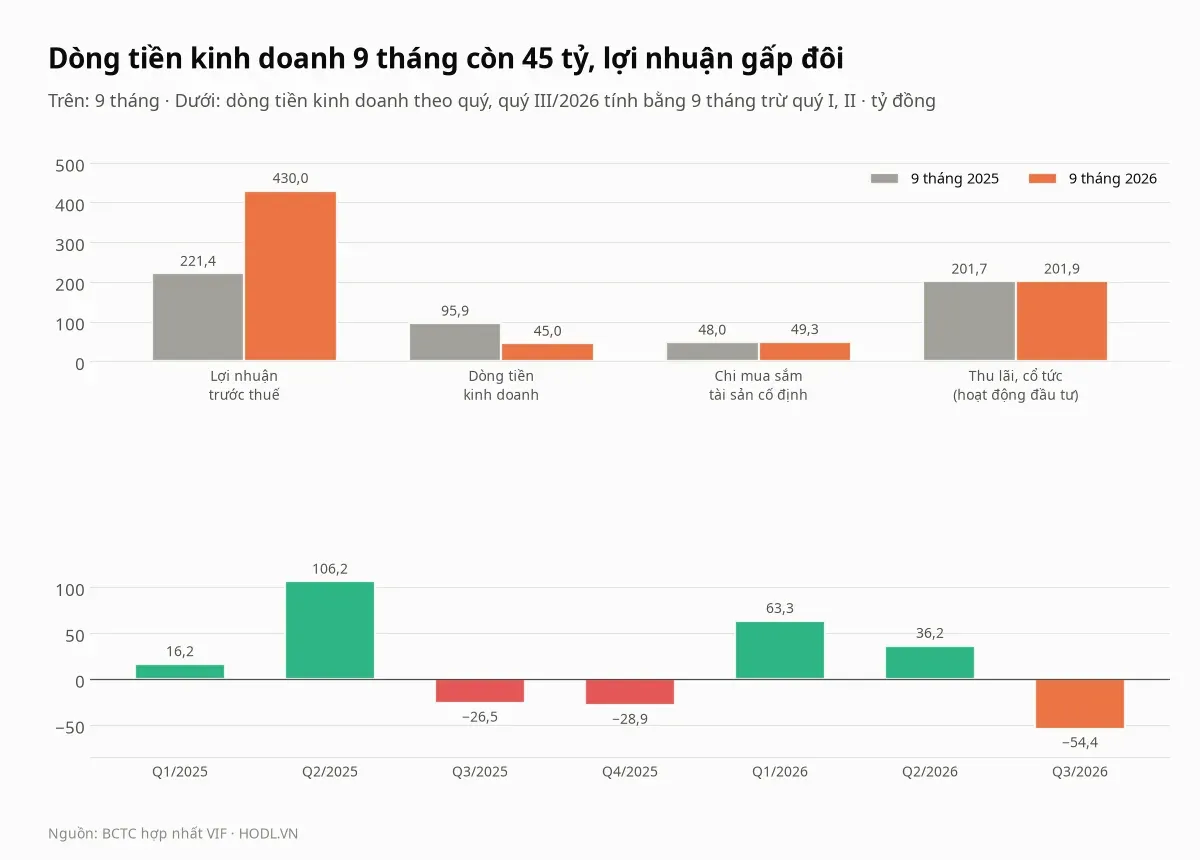
Dòng tiền kinh doanh chín tháng là 45,0 tỷ đồng, so với 95,9 tỷ cùng kỳ, trong khi lợi nhuận trước thuế tăng từ 221,4 tỷ lên 430,0 tỷ. Quý III dòng tiền kinh doanh âm 54,4 tỷ, tính bằng 9 tháng trừ quý I (63,3 tỷ) và quý II (36,2 tỷ); chi mua sắm tài sản cố định chín tháng 49,3 tỷ (48,0 tỷ).
Phần lớn lãi không nằm trong dòng tiền kinh doanh: lợi nhuận kinh doanh trước thay đổi vốn lưu động chỉ 32,2 tỷ (cùng kỳ 66,7 tỷ), sau khi điều chỉnh lãi từ hoạt động đầu tư, tài chính âm 384,6 tỷ và các khoản dự phòng âm 52,2 tỷ. Công ty thu lãi cho vay, cổ tức và lợi nhuận được chia 201,9 tỷ ở hoạt động đầu tư (201,7 tỷ), nên dòng tiền kinh doanh cộng khoản này là 246,9 tỷ, so với 297,6 tỷ cùng kỳ.
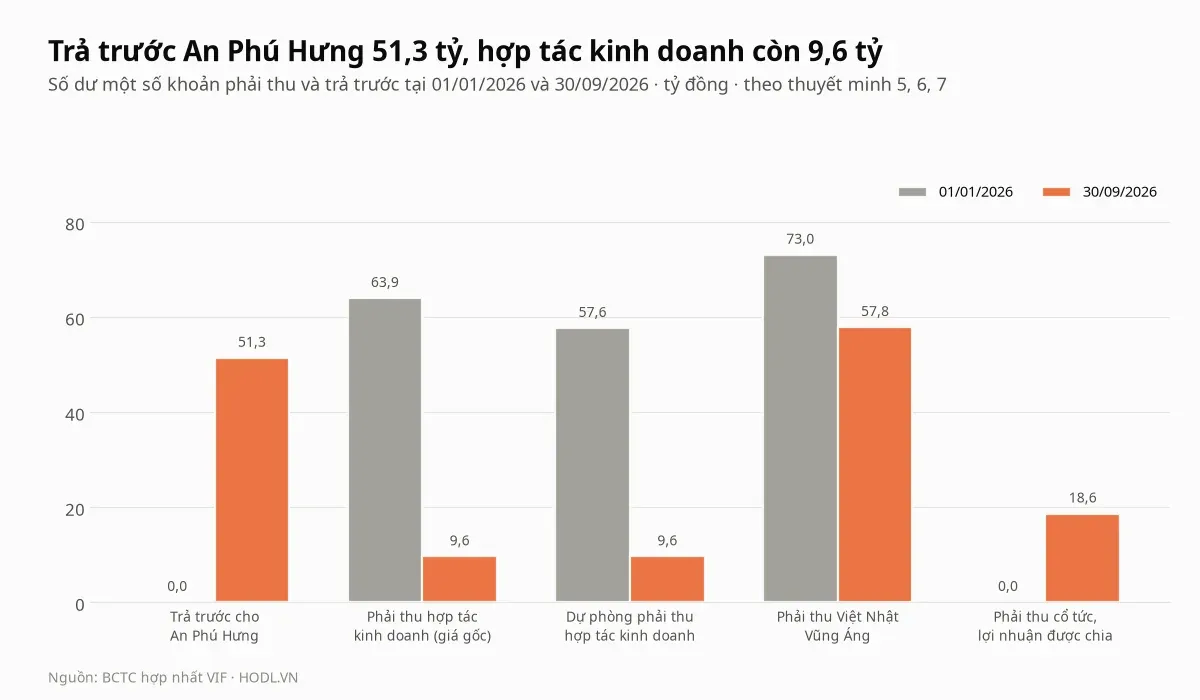
Trả trước cho người bán ngắn hạn tăng từ 15,9 tỷ lên 91,1 tỷ, trong đó 51,3 tỷ trả trước cho Công ty CP Đầu tư Kinh doanh An Phú Hưng, khoản không có ở đầu năm; báo cáo không nêu nội dung hợp đồng. Phải thu hợp tác kinh doanh giảm từ 63,9 tỷ xuống 9,6 tỷ, và dự phòng khoản này giảm từ 57,6 tỷ xuống 9,6 tỷ.
Toàn bộ dự phòng phải thu ngắn hạn khó đòi giảm từ 123,9 tỷ xuống 76,9 tỷ (giảm 47,1 tỷ). Chi phí quản lý chín tháng vì vậy chỉ 161,9 tỷ, thấp hơn 1,5% cùng kỳ (164,4 tỷ) dù quý III tăng 56,1%; báo cáo không nêu quý nào ghi nhận phần hoàn nhập, nên bài không tách.
Số đầu năm trong BCTC được trình bày lại theo Thông tư 43/2026/TT-BTC ngày 20/04/2026, tách tài sản sinh học khỏi hàng tồn kho. Tài sản sinh học (cây trồng) cuối quý là 703,2 tỷ theo giá gốc, trong đó dài hạn 644,4 tỷ, dự phòng tổn thất 30,6 tỷ.
Tiền, vay và cổ tức
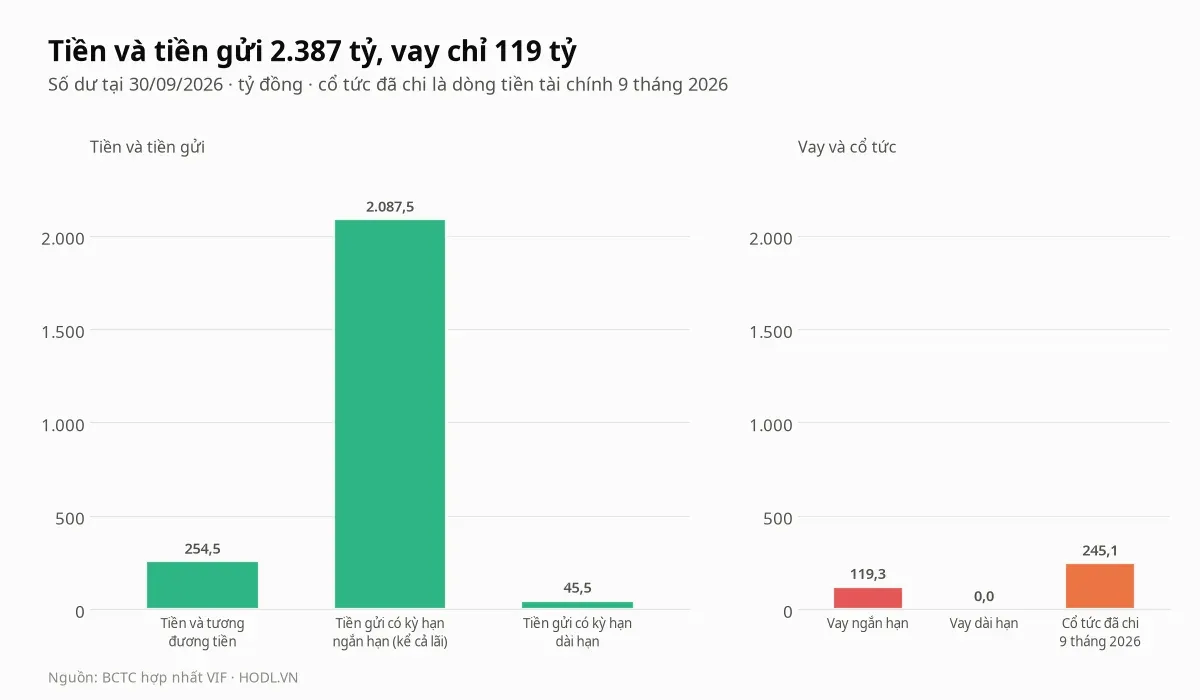
Tại 30/09/2026 VIF có 254,5 tỷ đồng tiền và tương đương tiền, 2.087,5 tỷ tiền gửi có kỳ hạn ngắn hạn (kể cả lãi dồn tích 81,9 tỷ) và 45,5 tỷ tiền gửi dài hạn, tổng 2.387,5 tỷ. Vay chỉ 119,3 tỷ, toàn bộ ngắn hạn, nên tiền thuần là 2.268,2 tỷ, bằng 44,7% vốn hoá hay khoảng 6.480 đồng mỗi cổ phiếu.
Lãi tiền gửi và cho vay quý III là 35,7 tỷ, thu nhập tài chính ổn định nhất trong cơ cấu. Chi phí lãi vay chín tháng 6,6 tỷ (cùng kỳ 4,1 tỷ), rất nhỏ so với lợi nhuận.
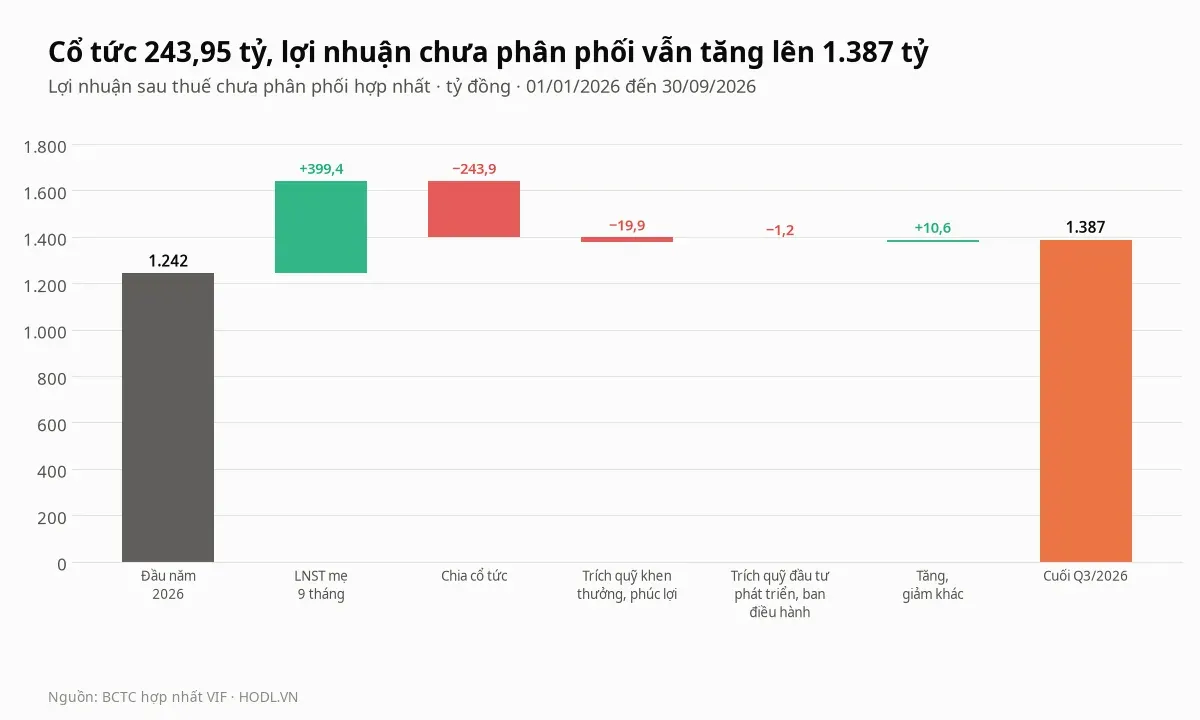
Chín tháng 2026 VIF chia cổ tức 243,95 tỷ đồng cho cổ đông mẹ, tương đương 697 đồng một cổ phiếu, bằng 61,1% lợi nhuận mẹ chín tháng và 74,7% lợi nhuận mẹ cả năm 2025 (326,4 tỷ). Tiền cổ tức đã chi trong quý III là khoản chính làm tiền và tương đương tiền giảm từ 464,6 tỷ cuối quý II xuống 254,5 tỷ.
Mức chi 697 đồng bằng 4,8% giá 14.500 đồng. Lợi nhuận chưa phân phối vẫn tăng từ 1.241,9 tỷ lên 1.386,9 tỷ sau khi trích quỹ khen thưởng, phúc lợi 19,9 tỷ; bài không dự báo cổ tức năm 2026.
Cổ đông và thanh khoản
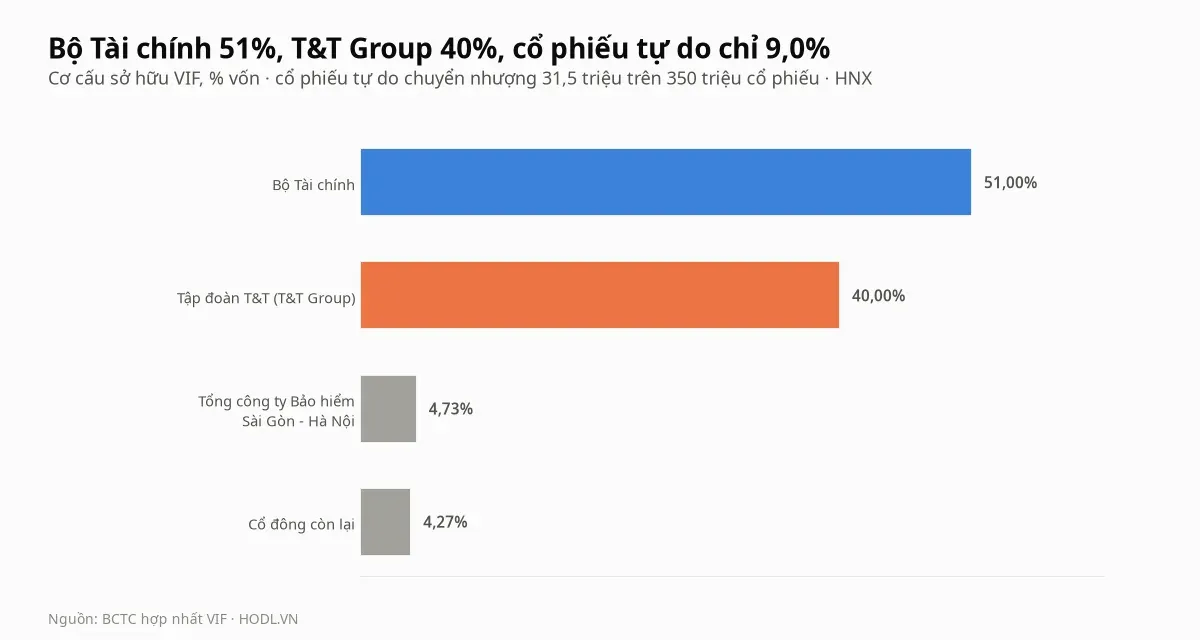
Bộ Tài chính nắm 178,5 triệu cổ phiếu, 51% vốn, Công ty CP Tập đoàn T&T (T&T Group) nắm 140,0 triệu cổ phiếu (40%), và Tổng công ty Cổ phần Bảo hiểm Sài Gòn - Hà Nội nắm 4,73% theo cập nhật 05/10/2025. Hồ sơ công ty ghi cổ phiếu tự do chuyển nhượng 31,5 triệu cổ phiếu (9,0%), trị giá khoảng 457 tỷ đồng theo giá 14.500.
Chủ tịch Hội đồng quản trị Phí Mạnh Cường giữ 2.500 cổ phiếu và Tổng giám đốc Nguyễn Khương Lâm giữ 4.600 cổ phiếu theo công bố gần nhất. Theo thuyết minh, ông Nguyễn Khương Lâm được bổ nhiệm Tổng giám đốc ngày 06/05/2026, cùng ngày ông Lê Quốc Khanh được miễn nhiệm chức vụ này.
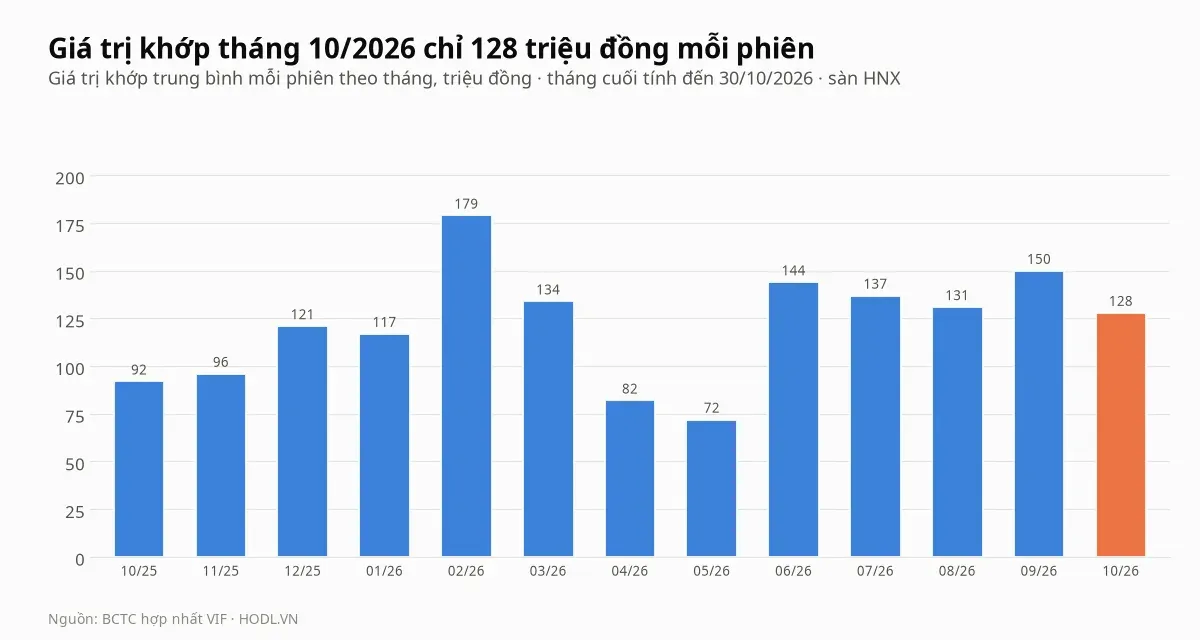
Giá trị khớp trung bình tháng 10/2026 là 128 triệu đồng mỗi phiên, so với đỉnh 179 triệu tháng 02/2026 và đáy 72 triệu tháng 05/2026. Khối lượng khớp trung bình 20 phiên là 9.235 cổ phiếu, gần bằng trung bình 60 phiên (9.190 cổ phiếu).
Giá trị khớp 12 tháng tới 30/10/2026 là 30,8 tỷ đồng, bằng 6,7% giá trị cổ phiếu tự do chuyển nhượng. Với thanh khoản như vậy, một phiên nhỏ cũng đẩy được giá: ngày 30/10 giá giảm 8,2% từ 15.800 xuống 14.500 đồng chỉ với 9.300 cổ phiếu khớp, tương đương 135 triệu đồng.
Khối ngoại và tự doanh
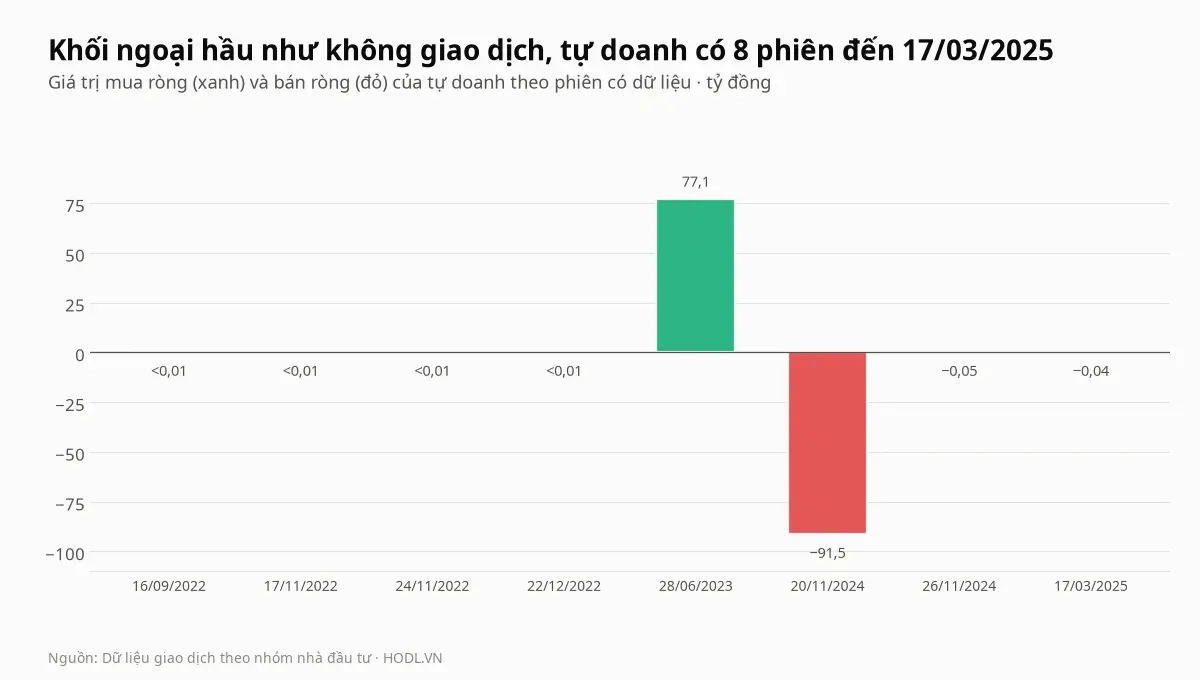
Khối ngoại gần như không giao dịch cổ phiếu VIF: trong hơn 2.400 phiên từ 12/01/2017 tới 30/10/2026 chỉ có hai phiên có giá trị, mua 81,5 triệu đồng ngày 13/01/2017 và bán 67,5 triệu đồng ngày 13/07/2017. Hồ sơ công ty ghi tỷ lệ sở hữu nước ngoài 0%, và cột room nước ngoài còn lại trong cơ sở dữ liệu bằng 0, nên bài không nêu giới hạn tỷ lệ nước ngoài.
Tự doanh chỉ có 8 phiên có dữ liệu, phiên cuối 17/03/2025, nên bài không nhận định tự doanh trong 12 tháng gần nhất. Hai phiên lớn là mua ròng 77,1 tỷ đồng ngày 28/06/2023 và bán ròng 91,5 tỷ ngày 20/11/2024; phiên sau ghi 5 triệu cổ phiếu trong khi khối lượng khớp trên bảng giá hôm đó là 3.217 cổ phiếu, nên số này không khớp với dữ liệu giá và bài không dùng nó để suy ra dòng tiền.
So sánh cùng ngành
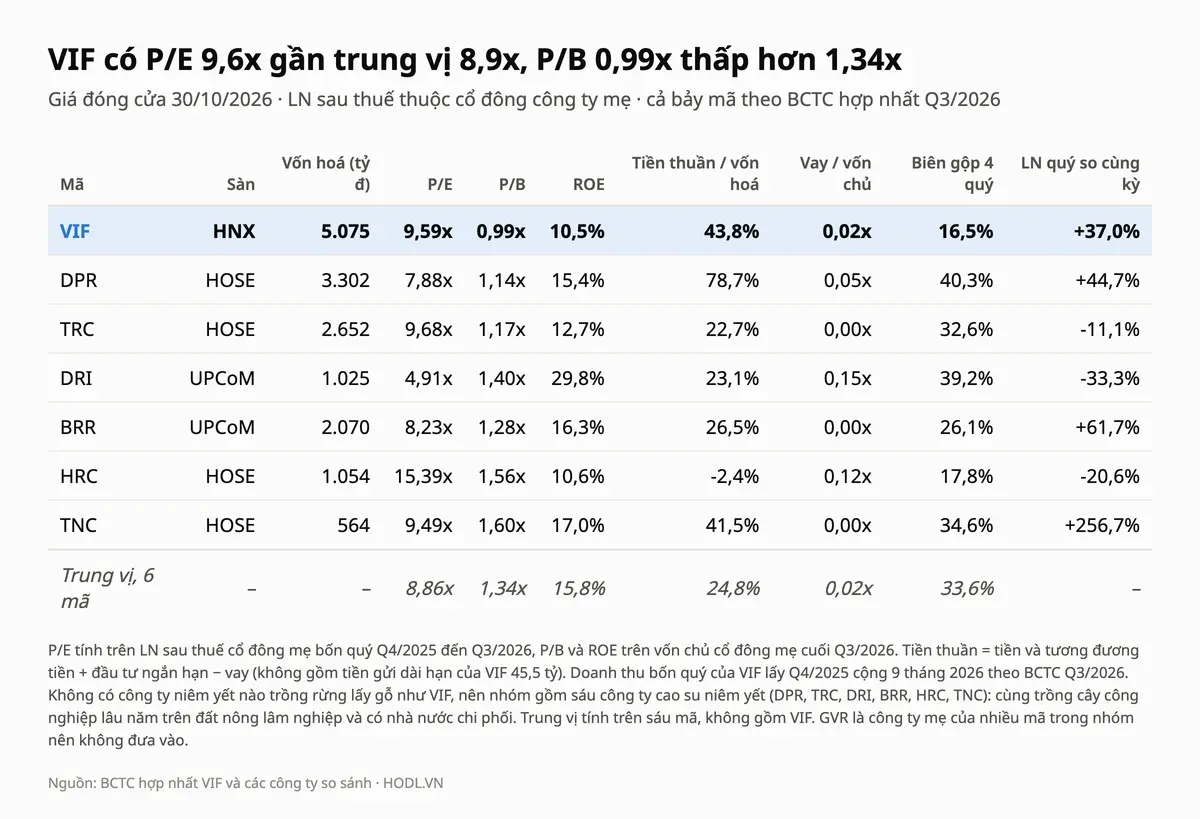
Không có công ty niêm yết nào khác trồng rừng lấy gỗ và kinh doanh gỗ nguyên liệu như VIF. Nhóm so sánh gồm sáu công ty cao su niêm yết có BCTC quý III/2026: DPR, TRC, DRI, BRR, HRC và TNC, cùng trồng cây công nghiệp lâu năm trên đất nông lâm nghiệp với nhà nước chi phối; GVR là công ty mẹ của nhiều mã trong nhóm nên không đưa vào.
Cổ phiếu VIF có P/E 9,6 lần, cao hơn trung vị nhóm 8,9 lần, và P/B 0,99 lần, thấp hơn trung vị 1,34 lần. ROE 10,5% thấp hơn trung vị 15,8%, biên gộp bốn quý 16,5% thấp hơn trung vị 33,6%, còn vay trên vốn chủ 0,02 lần, gần bằng trung vị 0,02 lần.
Điểm khác biệt là tiền: tiền thuần (tiền và đầu tư ngắn hạn trừ vay) bằng 43,8% vốn hoá của VIF, so với trung vị nhóm 24,8% (44,7% nếu tính thêm tiền gửi dài hạn). Lợi nhuận mẹ quý III của VIF tăng 37,0% so với cùng kỳ, trong khi DPR tăng 44,7%, BRR tăng 61,7% và TNC tăng 256,7%, còn TRC, DRI và HRC giảm.
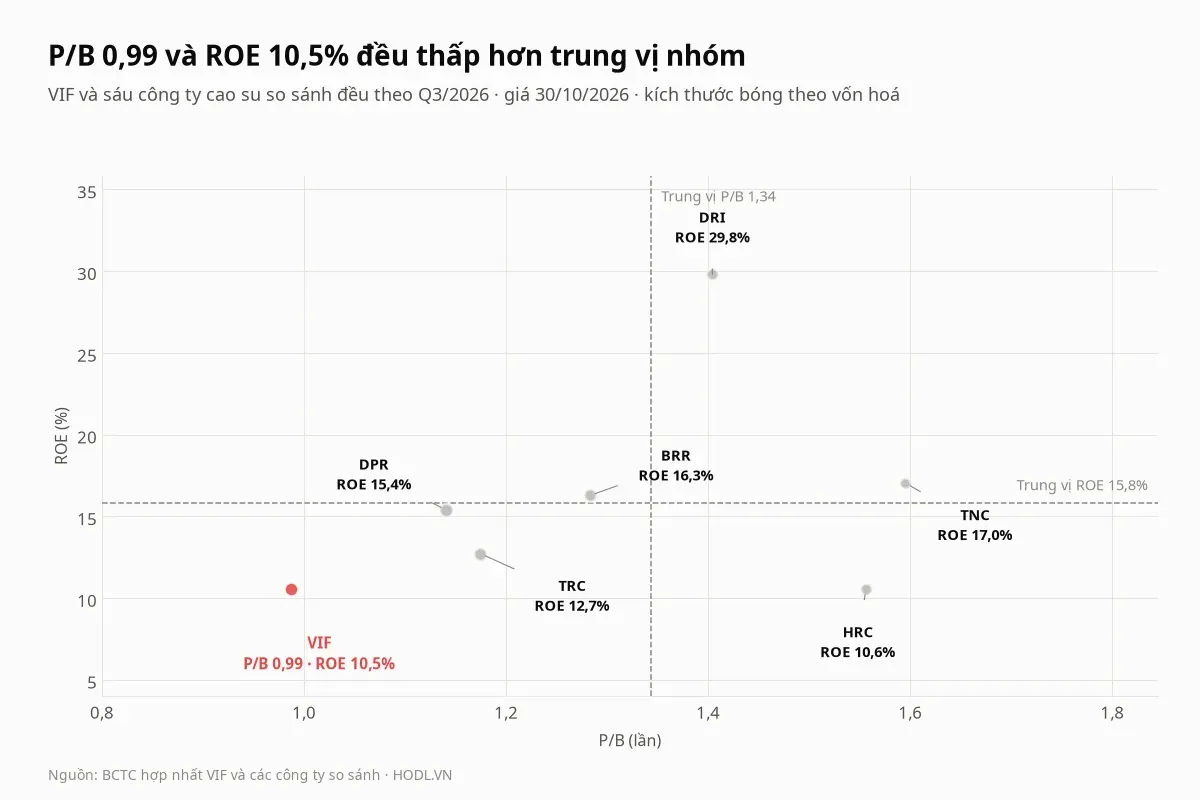
Cổ phiếu VIF có P/B thấp nhất và ROE thấp nhất nhóm; HRC có ROE gần nhất (10,6%) nhưng P/B 1,56 lần. Giá thấp hơn sổ sách đi cùng ROE thấp, và ROE ấy phụ thuộc lãi liên kết: bốn quý lãi liên kết 278,5 tỷ chiếm 48,0% lợi nhuận trước thuế 580,5 tỷ.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 1.511 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (529,0 tỷ, gồm quý IV/2025 129,6 tỷ cộng chín tháng 399,4 tỷ) chia 350 triệu cổ phiếu. BVPS là 14.683 đồng, bằng vốn chủ cổ đông mẹ 5.139,0 tỷ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm trên số hợp nhất, doanh thu bốn quý là 2.136,5 tỷ đồng và tăng 0%, 5% hoặc 8% mỗi năm, biên EBIT 10%, 14% hoặc 17% (bốn quý gần nhất là 14,8%, gồm lãi liên kết, không gồm thu nhập tài chính), thuế 10% (chín tháng 2026 là 6,4%), khấu hao 2,0% và chi đầu tư 3,0% doanh thu, vốn lưu động 10% phần doanh thu tăng thêm, WACC 12%.
Giá trị vốn chủ hợp nhất bằng giá trị doanh nghiệp cộng tiền thuần 2.267 tỷ đồng (tiền, tiền gửi và đầu tư ngắn hạn, tiền gửi dài hạn trừ vay và cổ tức phải trả), rồi phần thuộc cổ đông VIF lấy 99,3%, bằng lợi nhuận mẹ trên lợi nhuận hợp nhất bốn quý. Tổng ba quý đầu 2026 trong cơ sở dữ liệu lệch BCTC quý III khoảng 1,3 tỷ ở lợi nhuận mẹ, nên bài dùng số chín tháng của BCTC quý III.
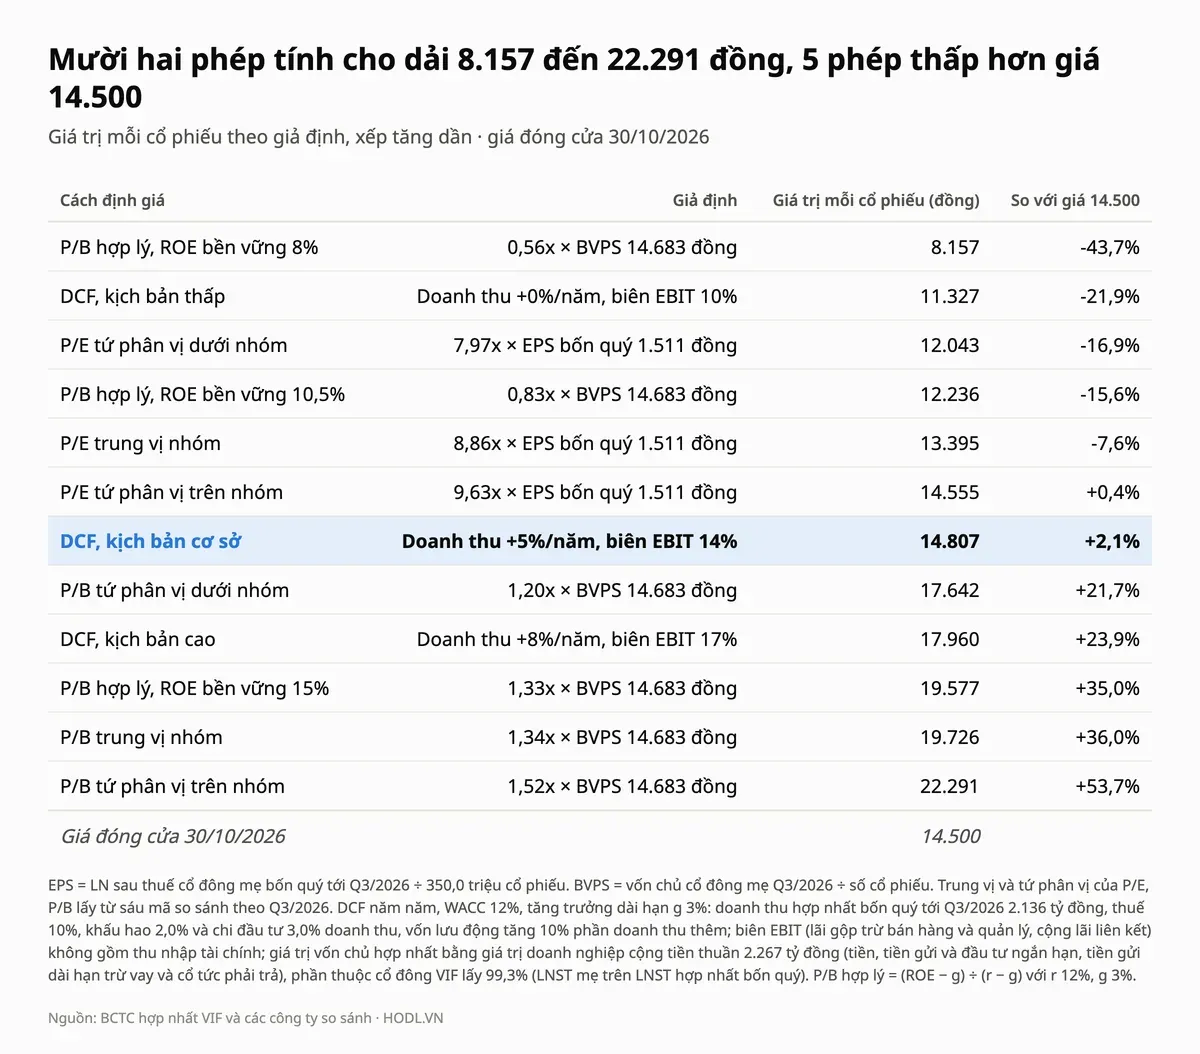
Mười hai phép cho giá trị từ 8.157 đến 22.291 đồng, trong đó năm phép thấp hơn giá 14.500 đồng và bảy phép cao hơn. Phép P/E trung vị nhóm cho 13.395 đồng, thấp hơn giá 7,6%, tứ phân vị trên cho 14.555 đồng, còn DCF kịch bản cơ sở cho 14.807 đồng, cao hơn giá 2,1%.
Cả ba phép P/B nhóm đều cao hơn giá (17.642 đến 22.291 đồng), nhưng P/B hợp lý theo ROE hiện tại 10,5% chỉ cho 12.236 đồng. Muốn giá 14.500 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 11,9%, so với 10,5% hiện tại.
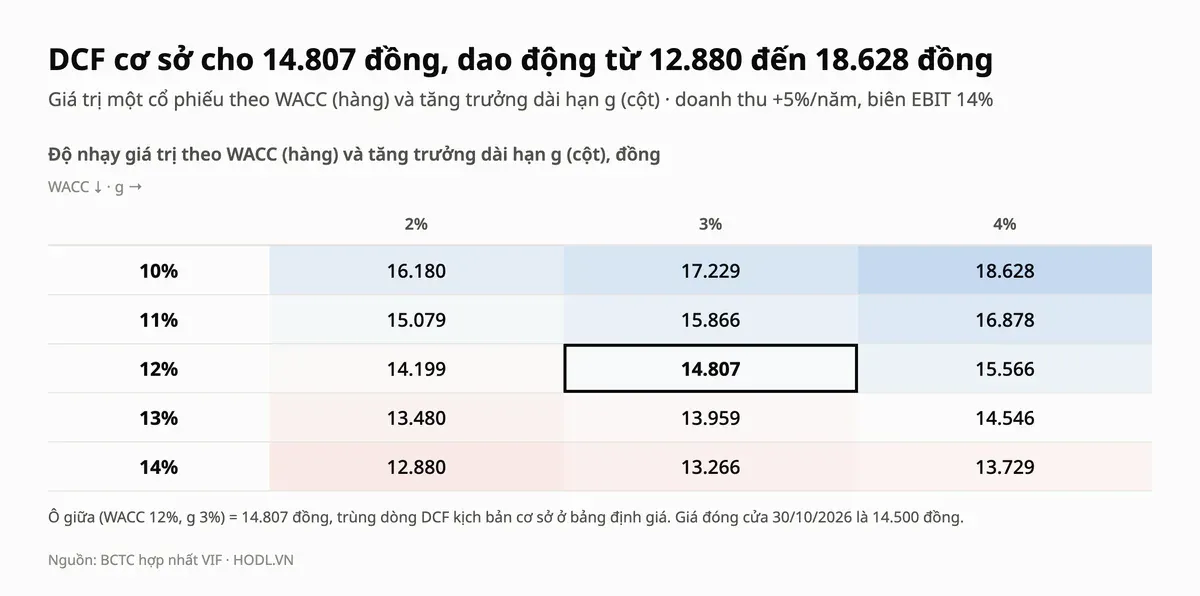
DCF cơ sở cho 14.807 đồng, và mười lăm ô trong lưới độ nhạy dao động từ 12.880 đến 18.628 đồng, trong đó chín ô cao hơn giá và sáu ô thấp hơn. Biên EBIT là giả định nhạy nhất vì 48,0% lợi nhuận trước thuế bốn quý đến từ liên kết, còn tiền thuần 2.267 tỷ chiếm khoảng 43% giá trị vốn chủ hợp nhất trong phép DCF cơ sở.
Thang giá tham chiếu
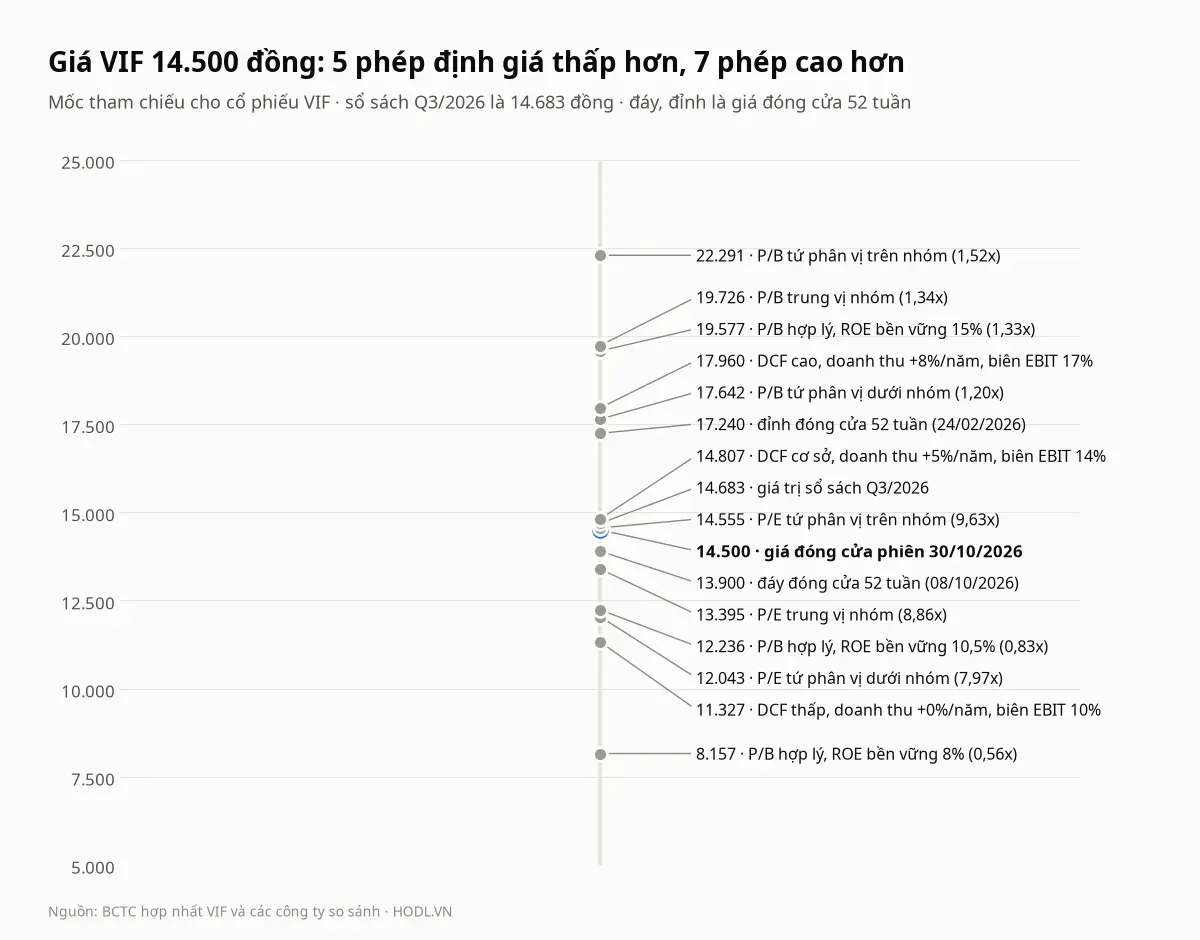
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 17.240 đồng (24/02/2026), đáy đóng cửa 13.900 đồng (08/10/2026) và giá trị sổ sách 14.683 đồng. Giá nằm giữa đáy 52 tuần ở dưới (thấp hơn giá 4,1%) và đỉnh 52 tuần ở trên (cao hơn giá 18,9%).
Giá trị sổ sách 14.683 đồng cao hơn giá 1,3%. Phép P/E tứ phân vị trên nhóm (14.555 đồng) và DCF cơ sở (14.807 đồng) nằm sát giá, và dải 52 tuần chỉ từ 13.900 đến 17.240 đồng.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VIF đi ngang trong biên hẹp: đỉnh và đáy đóng cửa 52 tuần chỉ là 17.240 và 13.900 đồng, giá 14.500 đồng thấp hơn đỉnh đóng cửa 52 tuần 15,9% và cao hơn đáy 4,3%. Từ đầu năm VIF giảm 4,7% trong khi VN-Index giảm 2,4%, và 250 phiên giảm 2,3% so với VN-Index tăng 3,6%; 20 phiên gần nhất VIF tăng 3,6% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
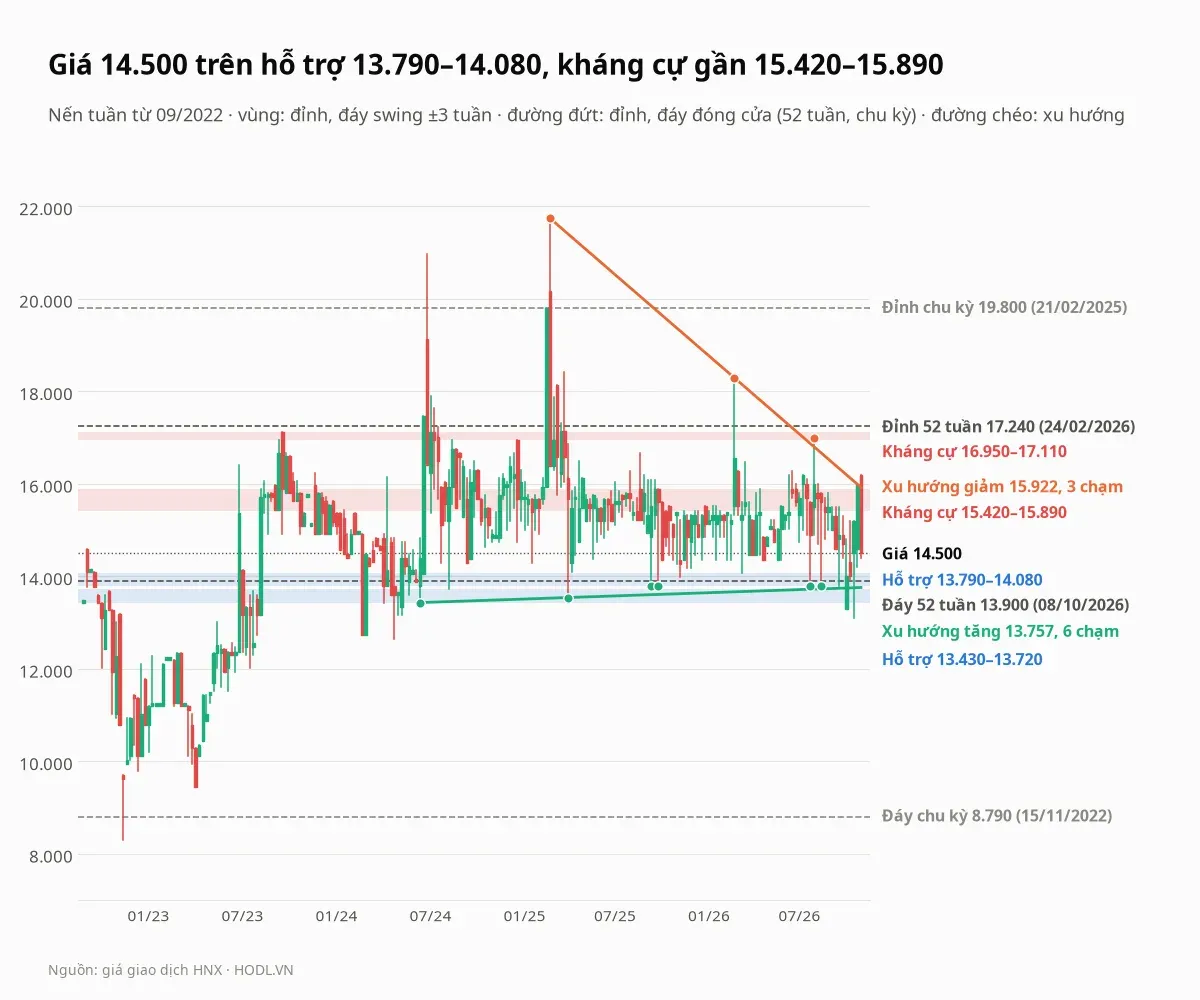
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
16.950 tới 17.110 | Kháng cự xa | Đỉnh tuần 22/09/2023 (17.110), 16/08/2024 và 20/12/2024 (16.950), 31/07/2026 (17.000); cao hơn giá 16,9% đến 18,0% |
15.420 tới 15.890 | Kháng cự gần | Đỉnh tuần 14/11/2025 (15.420), 26/12/2025, 09/01/2026 và 16/01/2026 (15.510), 17/04/2026 (15.890); cao hơn giá 6,4% đến 9,6% |
13.790 tới 14.080 | Hỗ trợ, gần giá | Đáy tuần 12/09/2025 và 26/09/2025 (13.790), 07/11/2025 (13.980), 13/03/2026 (14.080), 24/07/2026 và 14/08/2026 (13.800); thấp hơn giá 2,9% đến 4,9% |
13.430 tới 13.720 | Hỗ trợ kế tiếp | Đáy tuần 14/06/2024 (13.430), 09/08/2024 (13.720), 04/04/2025 (13.540); thấp hơn giá 5,4% đến 7,4% |
Giá đang nằm trên vùng hỗ trợ 13.790 đến 14.080 đồng, đồng thời trên đường xu hướng tăng nối sáu đáy tuần từ 14/06/2024 (13.430 đồng) tới 14/08/2026 (13.800 đồng), đi qua khoảng 13.757 đồng. Nếu giá đóng cửa tuần dưới đường này và vùng 13.790, mốc kế tiếp phía dưới là vùng 13.430 đến 13.720 đồng.
Phía trên, đường xu hướng giảm nối đỉnh tuần 28/02/2025 (21.740 đồng), 27/02/2026 (18.290 đồng) và 31/07/2026 (17.000 đồng) đi qua khoảng 15.922 đồng, cao hơn giá 9,8%, và dưới đó là vùng kháng cự 15.420 đến 15.890 đồng. Đỉnh 52 tuần (đóng cửa) là 17.240 đồng ngày 24/02/2026, đáy 52 tuần (đóng cửa) 13.900 đồng ngày 08/10/2026; đỉnh chu kỳ từ 09/2022 (đóng cửa) 19.800 đồng ngày 21/02/2025 và đáy chu kỳ (đóng cửa) 8.790 đồng ngày 15/11/2022.
Fibonacci
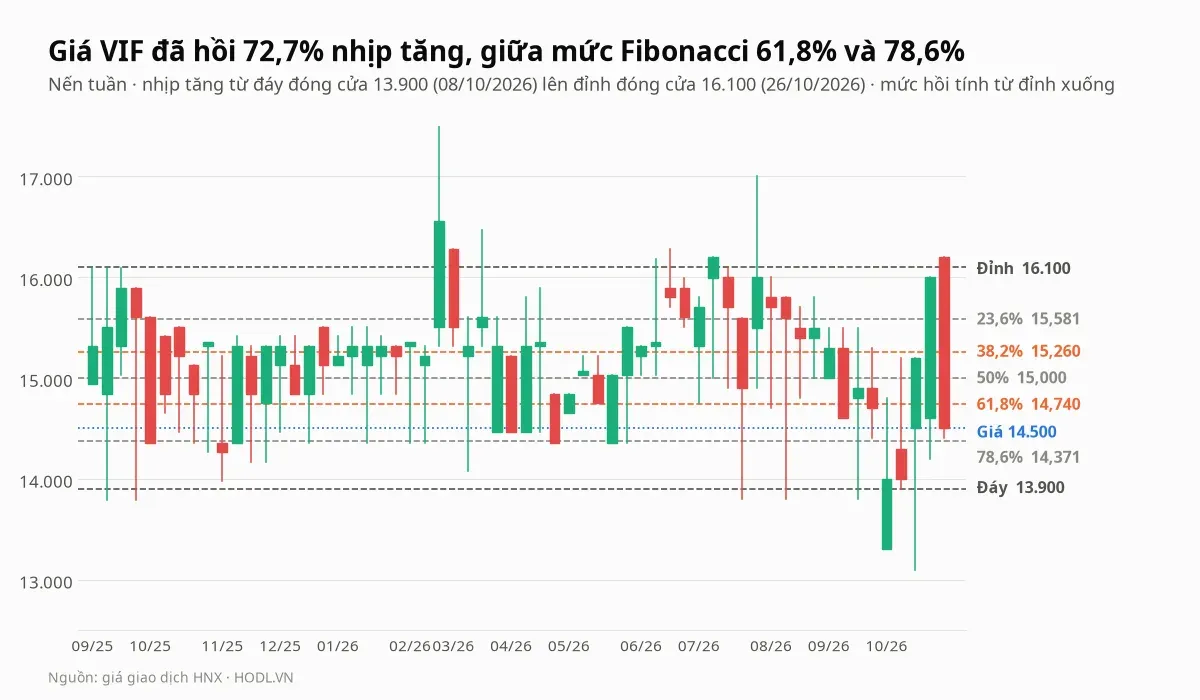
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 13.900 đồng ngày 08/10/2026 lên đỉnh 16.100 đồng ngày 26/10/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (15.581 đồng), 38,2% (15.260 đồng), 50% (15.000 đồng), 61,8% (14.740 đồng) và 78,6% (14.371 đồng).
Giá 14.500 đồng đã hồi 72,7% nhịp tăng, thấp hơn mức 61,8% là 1,6% và cao hơn mức 78,6% là 0,9%. Nhịp tăng chỉ dài hơn hai tuần (2.200 đồng, 15,8%), nên các mức hồi cách nhau 260 đến 369 đồng, và mức 23,6% (15.581 đồng) nằm trong vùng kháng cự gần 15.420 đến 15.890 đồng.
Xu hướng EMA
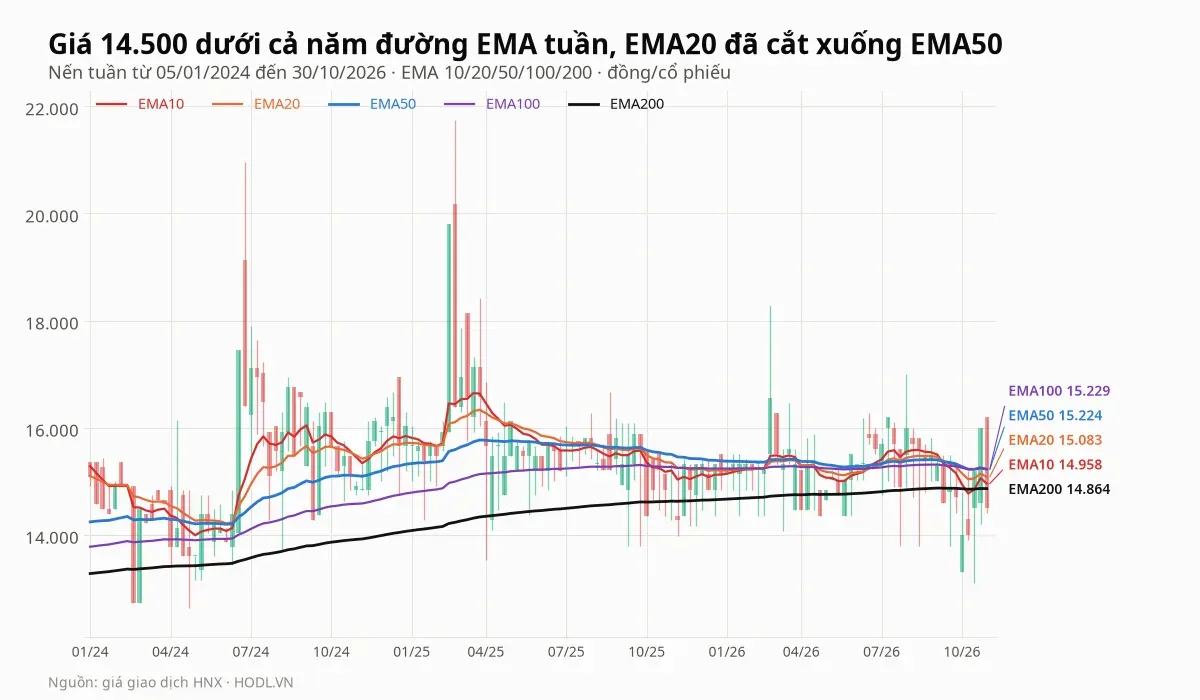
Giá 14.500 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 14.958, EMA20 ở 15.083, EMA50 ở 15.224, EMA100 ở 15.229 và EMA200 ở 14.864 đồng. Giá thấp hơn EMA10 3,1%, EMA20 3,9%, EMA50 4,8%, EMA100 4,8% và EMA200 2,5%.
EMA20 tuần cắt xuống EMA50 ngày 18/09/2026, sau lần cắt lên ngày 10/07/2026, còn EMA50 đã cắt lên EMA200 ngày 25/08/2023. Cả năm đường nằm trong khoảng 14.864 đến 15.229 đồng, rộng 365 đồng (2,5% giá), và EMA200 gần như đi ngang (14.756 đồng cách đây 26 tuần), nên xu hướng dài hạn chưa rõ hướng.
RSI và động lượng
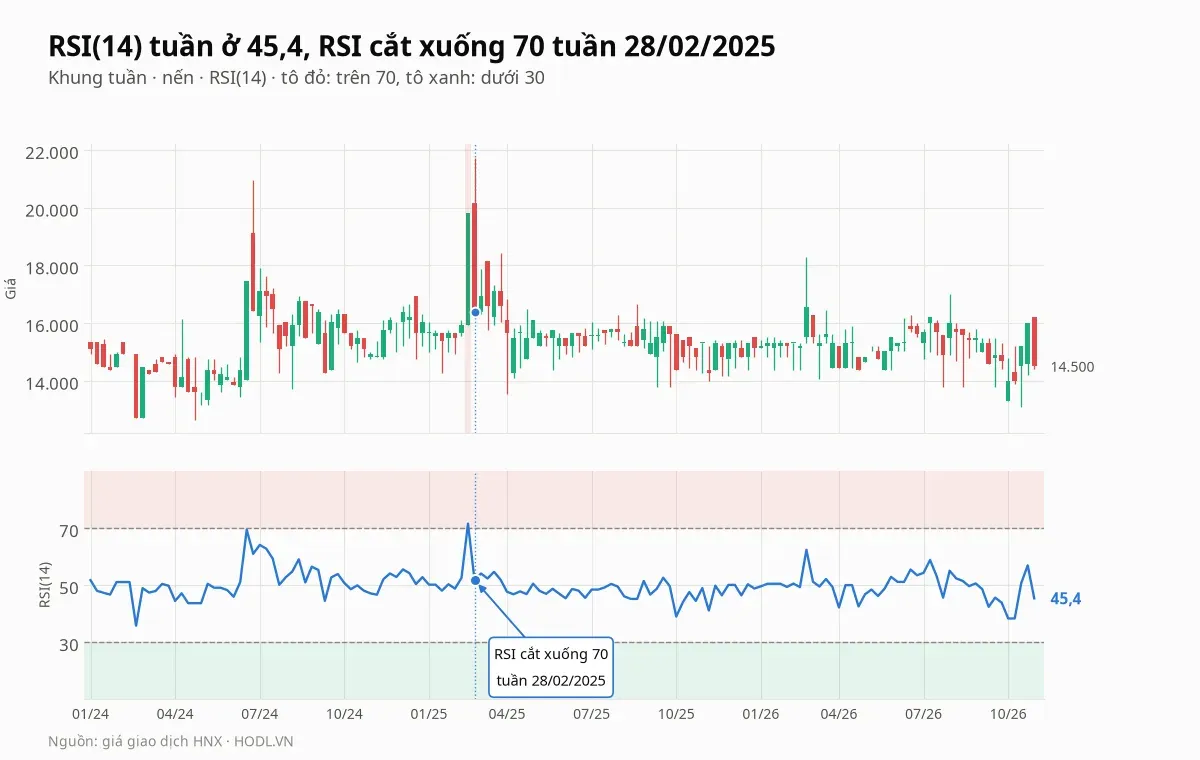
RSI(14) tuần ở 45,4, thấp hơn mức 50 và cách xa vùng quá bán (dưới 30). Tuần trước RSI là 57,0, và mức thấp nhất kể từ 2025 là 38,3 tuần 02/10/2026. RSI chỉ vượt 70 một tuần từ 2023, đạt 71,6 tuần 21/02/2025 rồi cắt xuống dưới 70 tuần 28/02/2025.
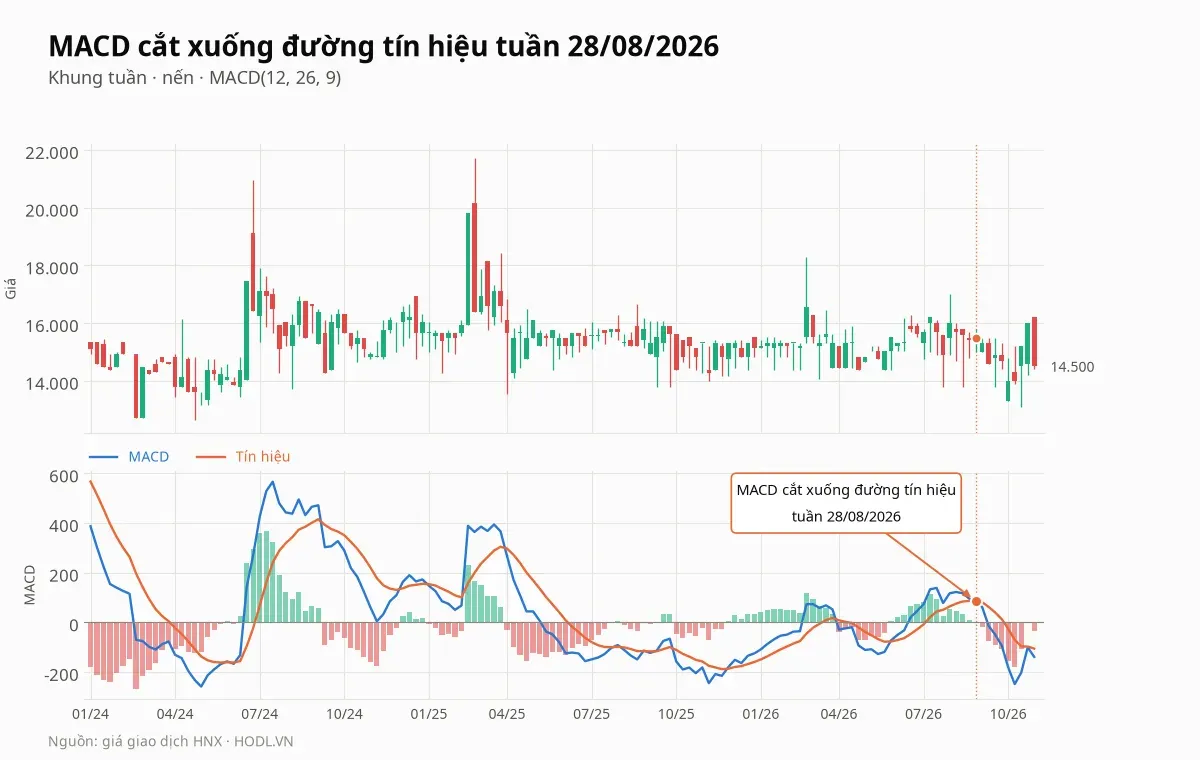
MACD tuần cắt xuống đường tín hiệu ngày 28/08/2026 sau lần cắt lên ngày 29/05/2026, và hiện ở âm 139, dưới tín hiệu âm 106, histogram âm 33. Động lượng giảm đã chậm lại từ đáy âm 248 tuần 09/10/2026, nhưng MACD chưa cắt lên lại đường tín hiệu.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với 13.790 đến 14.080 và 13.430 đến 13.720 đồng, và đường xu hướng tăng 13.757 đồng | Giá đang trên vùng hỗ trợ đầu tiên, dưới cả năm đường EMA tuần |
Tháng 01/2027 | BCTC quý IV/2026 và cả năm | Quý IV/2025 có thu nhập tài chính 107,5 tỷ và lợi nhuận mẹ 129,6 tỷ, nên cơ sở so sánh cao |
Các quý tới | Thu nhập tài chính và lãi liên kết | Chín tháng chiếm 87,8% lợi nhuận trước thuế; khoản thanh lý quý III không đều qua các quý |
Các quý tới | Dòng tiền kinh doanh | Chín tháng 45,0 tỷ, quý III âm 54,4 tỷ, trả trước An Phú Hưng 51,3 tỷ |
Các quý tới | Doanh thu bán cho Việt Nhật Vũng Áng | 538,1 tỷ chín tháng, 32,6% doanh thu, phải thu 57,8 tỷ cuối quý III |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và cổ tức, sau mức 243,95 tỷ chi trong chín tháng 2026 |
Kết luận
Cổ phiếu VIF ghi nhận lợi nhuận sau thuế hợp nhất 140,1 tỷ đồng quý III/2026, tăng 36,4%, và công ty nêu rõ nguyên nhân chính là hơn 51 tỷ lãi thanh lý đầu tư tài chính. Bỏ khoản này, lợi nhuận trước thuế quý III thấp hơn cùng kỳ 6,5%, và lãi gộp trừ chi phí bán hàng, quản lý đã âm 14,4 tỷ.
Chất lượng lãi là điểm cần nhìn nhất: tài chính ròng và lãi công ty liên kết chiếm 87,8% lợi nhuận trước thuế chín tháng, dòng tiền kinh doanh chỉ 45,0 tỷ, và 37,2% doanh thu bán cho chính các công ty liên kết. Về giá, P/E 9,6 lần và P/B 0,99 lần nằm cạnh giá trị sổ sách, tiền thuần bằng 44,7% vốn hoá và năm trong mười hai phép định giá thấp hơn giá. Về kỹ thuật, giá nằm trên vùng hỗ trợ 13.790 đến 14.080 đồng và dưới kháng cự gần 15.420 đến 15.890 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
