
Phân tích cổ phiếu SBS Quý 4/2026: Lãi quý II nhờ thu nhập khác 44 tỷ, còn lỗ luỹ kế 1.450 tỷ
Nội dung bài13 phần
- Định giá cổ phiếu SBS: quy mô
- Lợi nhuận quý II và quý III đến từ đâu
- Cho vay ký quỹ
- Rủi ro lớn nhất: lỗ luỹ kế
- Thanh khoản và đợt phát hành riêng lẻ
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
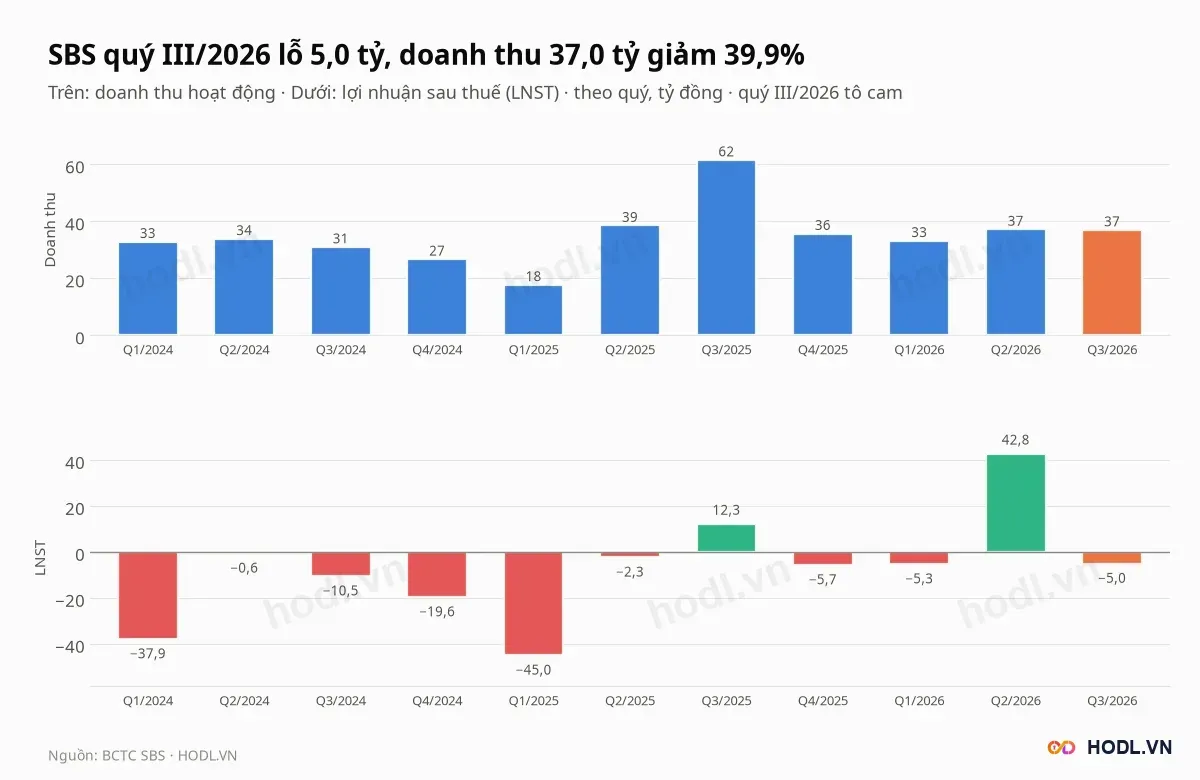
Định giá cổ phiếu SBS Quý 4/2026 bắt đầu từ CTCP Chứng khoán SBS (UPCOM: SBS), công ty môi giới, cho vay ký quỹ và tự doanh. Lợi nhuận sau thuế quý II/2026 là 42,8 tỷ đồng, nhưng 44,4 tỷ trong đó là thu nhập khác; quý III công ty lỗ 5,0 tỷ đồng khi doanh thu giảm 39,9%.
Vốn điều lệ là 1.561 tỷ đồng, còn vốn chủ sở hữu chỉ 360 tỷ vì lỗ luỹ kế 1.450,5 tỷ. Công ty vừa bán 9,5 triệu cổ phiếu giá 10.000 đồng, gấp 2,2 lần giá đóng cửa ngày kết thúc đợt chào bán.
Giá đóng cửa phiên 05/11/2026 là 4.100 đồng, ứng với P/E 23,87 lần, P/B 1,78 lần và ROE bốn quý 9,0%. Trung vị tám công ty chứng khoán so sánh là P/B 0,57 lần và ROE âm 0,6%.
Điểm chính
- Quý III/2026 doanh thu 37,0 tỷ đồng (giảm 39,9%), lỗ sau thuế 5,0 tỷ so với lãi 12,3 tỷ cùng kỳ. Quý II lãi 42,8 tỷ nhờ thu nhập khác 44,4 tỷ.
- Trừ thu nhập khác, lợi nhuận trước thuế âm trong 10 trên 11 quý từ đầu 2024, cộng dồn âm 132,1 tỷ; chín tháng 2026 âm 12,0 tỷ.
- Vốn chủ 360,0 tỷ bằng 23,1% vốn điều lệ; lỗ luỹ kế 1.450,5 tỷ bằng 92,9%. Dư nợ cho vay ký quỹ 422,5 tỷ bằng 117,4% vốn chủ, so với trung vị nhóm 26,1%.
- Giá 4.100 đồng giảm 32,8% từ đầu năm (VN-Index giảm 2,5%), giá trị khớp bình quân 20 phiên chỉ 1,69 tỷ đồng mỗi phiên.
- P/B 1,78 lần gấp 3,1 lần trung vị nhóm; giá ngầm định ROE bền vững 19,0%, tám trong mười phép định giá thấp hơn giá.
Định giá cổ phiếu SBS: quy mô
CTCP Chứng khoán SBS (UPCOM: SBS) tiền thân là Chứng khoán Sài Gòn Thương Tín, thành lập tháng 10/2006 và đăng ký giao dịch trên UPCOM từ 28/04/2014. Công ty cung cấp môi giới, tự doanh, bảo lãnh phát hành, tư vấn đầu tư và lưu ký chứng khoán.
Số cổ phiếu lưu hành là 156,11 triệu, vốn hoá theo giá 4.100 đồng là 640,0 tỷ đồng, nhỏ thứ năm trong 31 công ty chứng khoán có báo cáo quý III. Tổng tài sản 676,7 tỷ, nợ phải trả 316,8 tỷ, vốn chủ 360,0 tỷ.
Doanh thu quý III là 37,0 tỷ đồng, giảm 39,9% so với 61,6 tỷ cùng kỳ và gần bằng quý II (37,2 tỷ). Lỗ sau thuế 5,0 tỷ, trong khi quý III/2025 lãi 12,3 tỷ.
Đại hội cổ đông ngày 08/06/2026 đặt kế hoạch doanh thu thuần 120 đến 140 tỷ đồng và lợi nhuận hoạt động 3 đến 5 tỷ, không chia cổ tức năm 2026. Chín tháng doanh thu đạt 107,5 tỷ, bằng 89,6% cận dưới và 76,8% cận trên, nên quý IV cần 12,5 đến 32,5 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 143,3 tỷ, lợi nhuận sau thuế 26,8 tỷ.
- EPS 172 đồng, BVPS 2.306 đồng.
- ROE 9,0%, tài sản trên vốn chủ 1,88 lần.
- P/E 23,87 lần, P/B 1,78 lần.
EPS và ROE bốn quý đều gồm 44,7 tỷ thu nhập khác; trừ khoản này, lợi nhuận trước thuế bốn quý là âm 17,7 tỷ.
Lợi nhuận quý II và quý III đến từ đâu
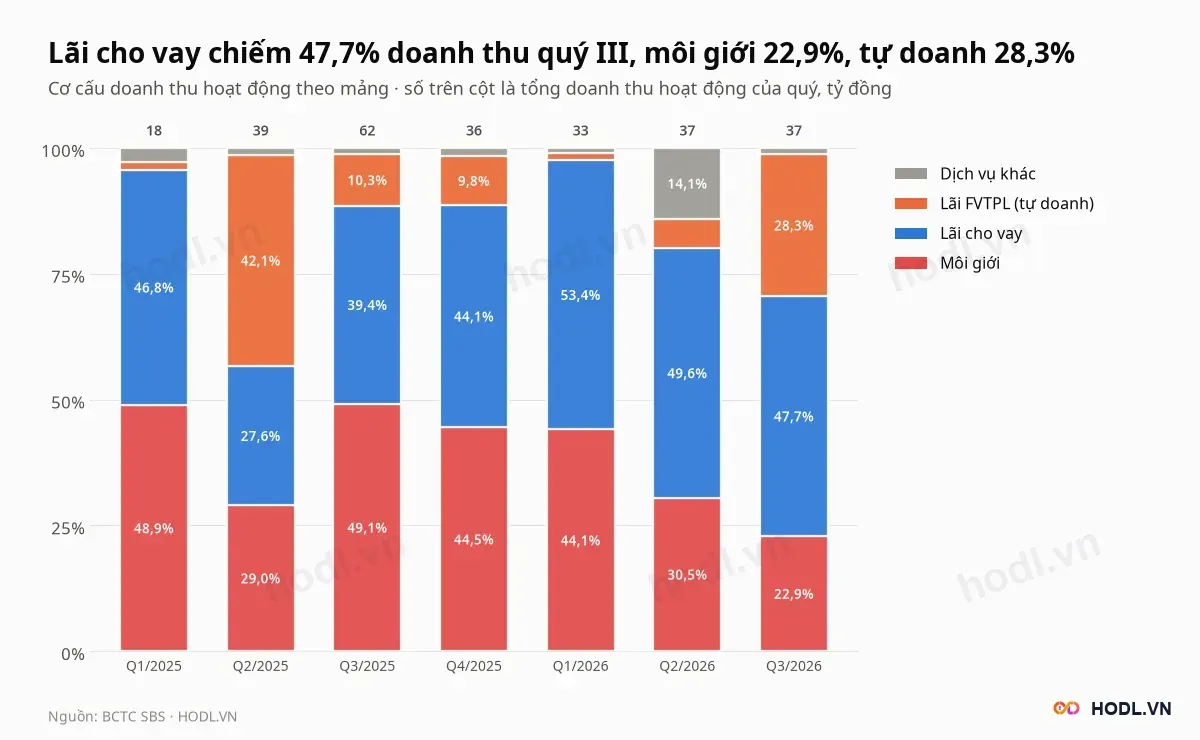
Tại Chứng khoán SBS, lãi cho vay ký quỹ là mảng lớn nhất quý III với 17,6 tỷ đồng, bằng 47,7% doanh thu. Tự doanh FVTPL đóng góp 10,5 tỷ (28,3%), môi giới 8,5 tỷ (22,9%).
Môi giới giảm mạnh nhất: 8,5 tỷ so với 30,3 tỷ quý III/2025, tức giảm 72,0%. Chín tháng, môi giới là 34,5 tỷ (giảm 31,3%), lãi cho vay 53,9 tỷ (tăng 24,7%) và lãi FVTPL 13,1 tỷ (giảm 42,6%).
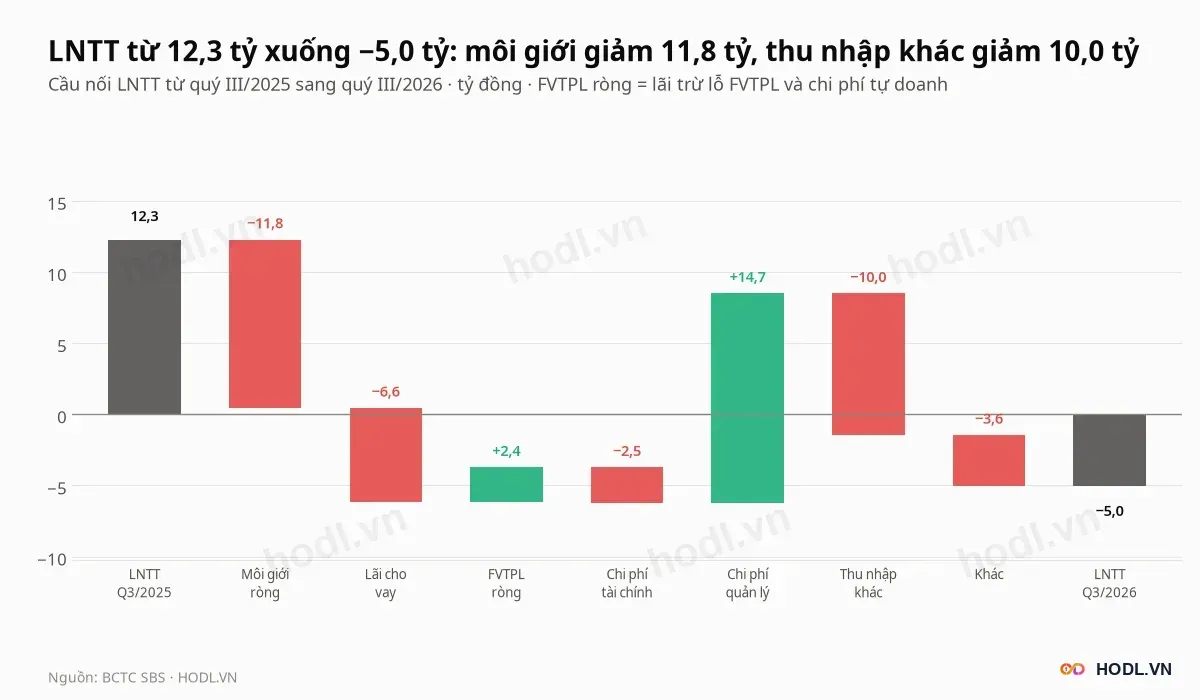
Cầu nối tách phần giảm 17,3 tỷ đồng của lợi nhuận trước thuế, từ 12,3 tỷ xuống âm 5,0 tỷ:
- Môi giới ròng −11,8 tỷ (doanh thu trừ chi phí môi giới).
- Thu nhập khác −10,0 tỷ, vì quý III/2025 có 10,0 tỷ và quý III/2026 không có.
- Lãi cho vay −6,6 tỷ, chi phí tài chính −2,5 tỷ, các khoản còn lại −3,6 tỷ.
- Chi phí quản lý +14,7 tỷ (từ 31,5 tỷ xuống 16,7 tỷ), FVTPL ròng +2,4 tỷ.
Quý II/2026 là quý duy nhất lãi lớn: lợi nhuận trước thuế 43,6 tỷ, trong đó thu nhập khác 44,4 tỷ, gấp 1,2 lần doanh thu quý (37,2 tỷ). Trừ khoản này, quý II lỗ 0,8 tỷ.
Cho vay ký quỹ
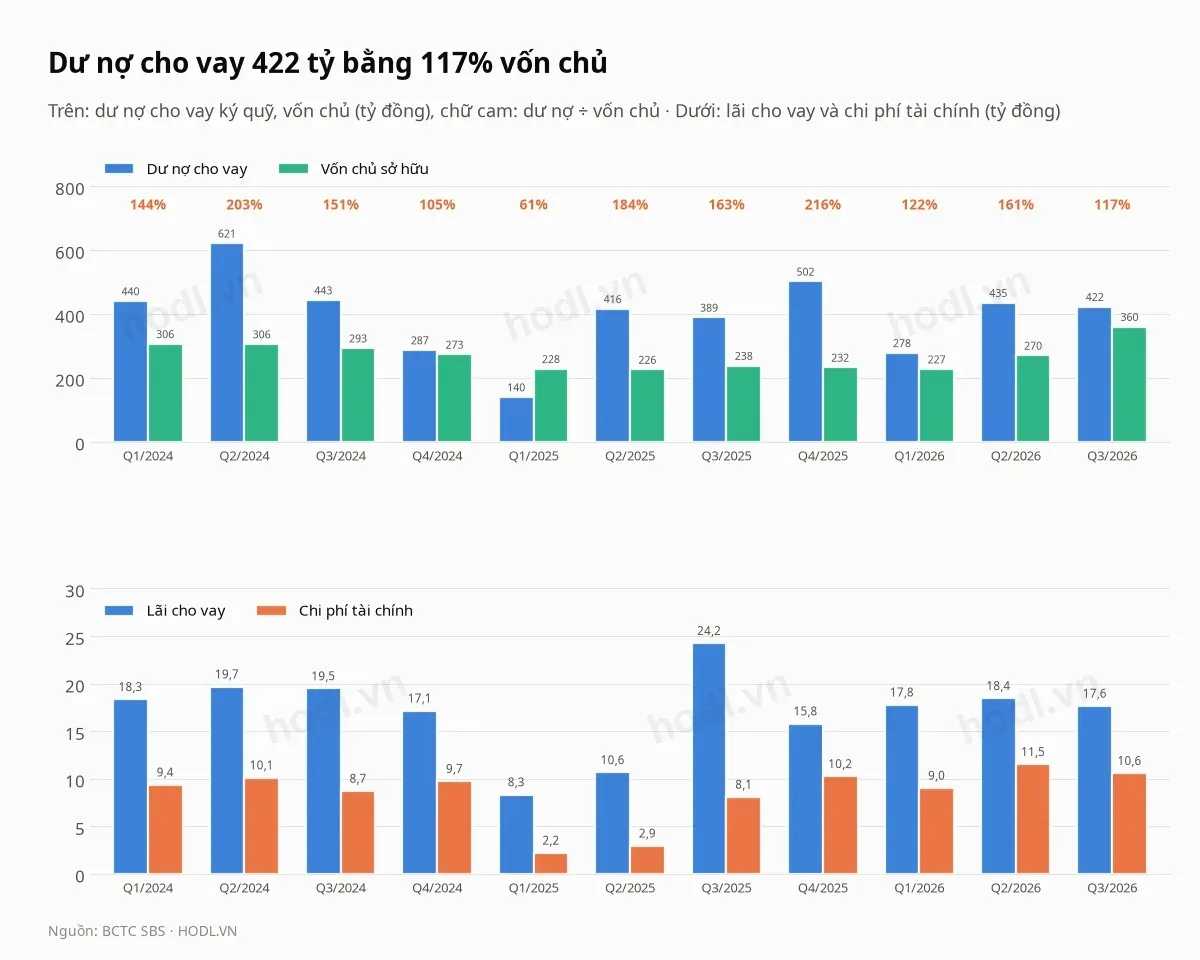
Dư nợ cho vay của Chứng khoán SBS cuối quý III là 422,5 tỷ đồng, bằng 117,4% vốn chủ, so với 26,1% của trung vị nhóm; chỉ PSI cao hơn (172,7%) trong chín công ty. Dư nợ giảm 2,9% so với quý II (435,1 tỷ) và giảm 15,8% so với cuối 2025 (501,8 tỷ), nhưng tăng 8,6% so với cùng kỳ.
Lãi cho vay quý III là 17,6 tỷ, ứng với lợi suất bình quân khoảng 16,5% một năm trên dư nợ bình quân. Chi phí tài chính 10,6 tỷ bằng 59,9% lãi cho vay và 28,5% doanh thu quý.
Chín tháng, chi phí tài chính là 31,1 tỷ, gấp 2,4 lần cùng kỳ (13,2 tỷ), còn lãi cho vay tăng 24,7%. Vay ngắn hạn ghi riêng bằng 0, nên chi phí này ứng với nợ phải trả 316,8 tỷ, khoảng 12% một năm trên nợ phải trả bình quân hai quý.
Rủi ro lớn nhất: lỗ luỹ kế
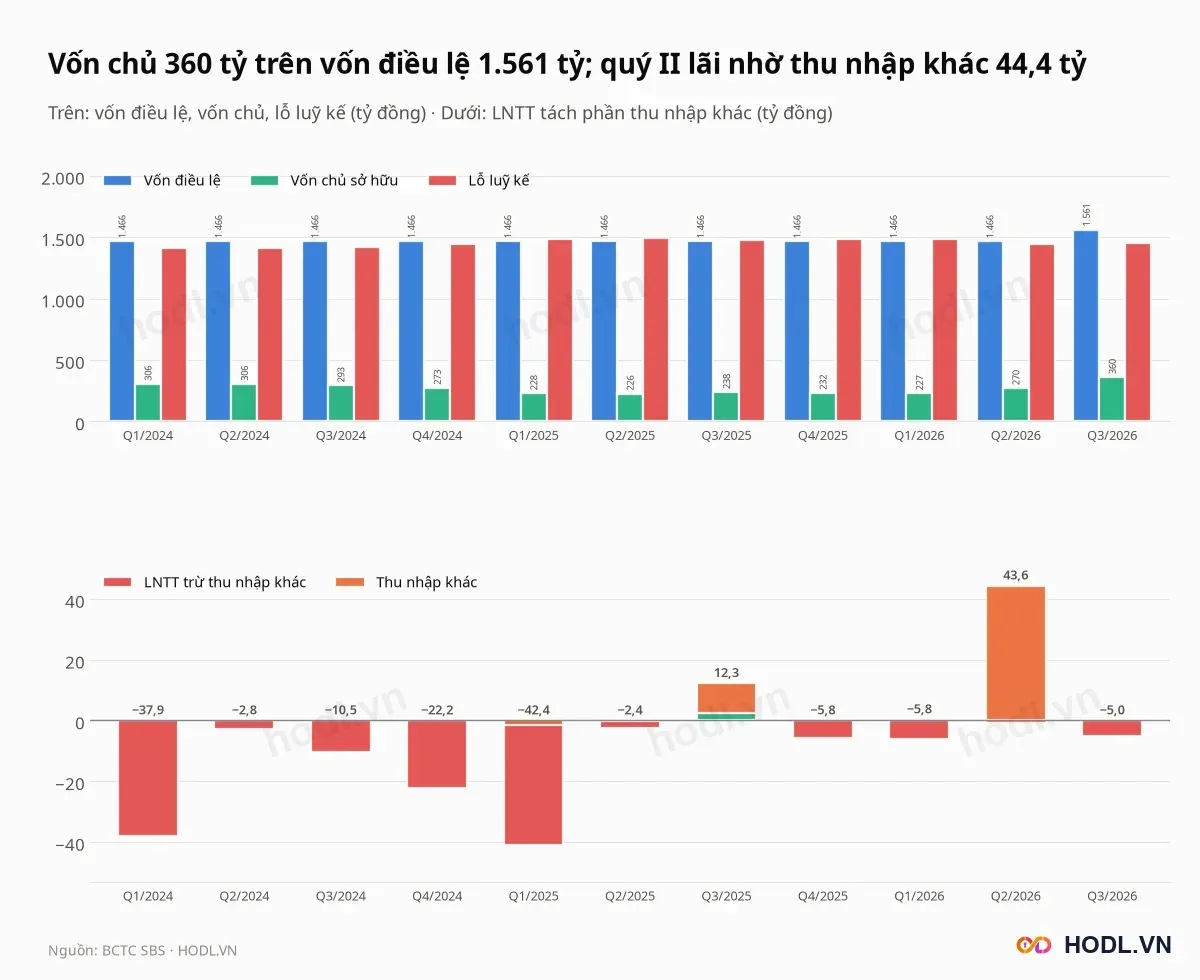
Rủi ro lớn nhất của Chứng khoán SBS là hoạt động chưa tự tạo ra lợi nhuận. Từ quý I/2024 tới quý III/2026, lợi nhuận trước thuế trừ thu nhập khác âm 10 trong 11 quý, cộng dồn âm 132,1 tỷ đồng; quý duy nhất dương là quý III/2025 với 2,3 tỷ.
Lỗ luỹ kế 1.450,5 tỷ bằng 92,9% vốn điều lệ 1.561,1 tỷ, nên vốn chủ chỉ còn 360,0 tỷ, bằng 23,1% vốn điều lệ. Năm 2025 lỗ sau thuế 40,7 tỷ, năm 2024 lỗ 70,9 tỷ.
Dòng tiền cũng căng. Quý III dòng tiền thuần từ kinh doanh âm 153,1 tỷ đồng, được bù bằng 95,0 tỷ từ phát hành cổ phiếu; tiền cuối quý còn 8,5 tỷ, so với 66,6 tỷ cuối quý II và 71,6 tỷ cuối 2025.
Danh mục FVTPL tăng lên 86,1 tỷ, gấp 3,6 lần cuối 2025 (23,9 tỷ) và bằng 23,9% vốn chủ. Chi phí quản lý 16,7 tỷ quý III bằng 45,1% doanh thu.
Thanh khoản và đợt phát hành riêng lẻ
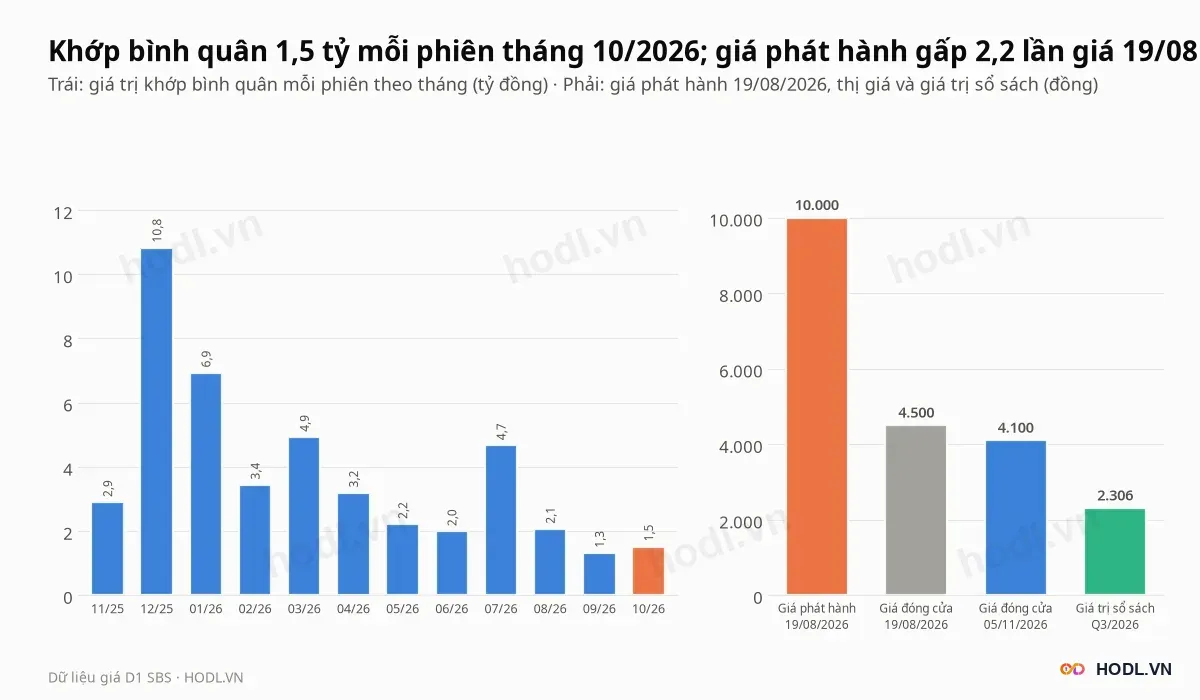
Giá trị khớp bình quân mỗi phiên của cổ phiếu Chứng khoán SBS là 1,5 tỷ đồng trong tháng 10/2026, so với đỉnh 10,8 tỷ tháng 12/2025. Bình quân 20 phiên gần nhất là 1,69 tỷ, tương ứng 411.295 cổ phiếu và 0,26% vốn hoá mỗi phiên.
Trong 60 phiên gần nhất, giá trị khớp thấp nhất 0,24 tỷ và trung vị 1,35 tỷ; chỉ 12 phiên vượt 2 tỷ. Phiên 24/12/2025 giá đóng cửa 6.900 đồng với 7,12 triệu cổ phiếu, gấp 19 lần mức trung bình 60 phiên, rồi về 6.200 đồng ngay phiên sau.
Đại hội cổ đông 08/06/2026 cho phép tăng vốn tới 500 tỷ đồng và thông qua đổi tên công ty thành CTCP Chứng khoán Sài Gòn Thương Tín. Đợt chào bán 15 triệu cổ phiếu giá 10.000 đồng kết thúc ngày 19/08/2026: bán được 9,5 triệu cổ phiếu, thu 95 tỷ, hủy 5,5 triệu, hạn chế chuyển nhượng một năm.
Hai cá nhân mua gồm Nguyễn Gia Long 7,5 triệu cổ phiếu (4,80% vốn sau phát hành) và Phạm Ngọc Chiến 2,0 triệu (1,28%). Giá chào bán gấp 2,2 lần giá đóng cửa ngày 19/08 (4.500 đồng) và 4,3 lần BVPS hiện tại, nên BVPS tăng từ 1.842 đồng cuối quý II lên 2.306 đồng.
Theo dữ liệu cổ đông cập nhật 05/10/2025, La Mỹ Phượng nắm 9,12 triệu cổ phiếu và Lưu Thị Lợi 3,0 triệu, tương ứng 5,84% và 1,92% vốn hiện nay. Tỷ lệ cổ phiếu tự do chuyển nhượng là 95,0%, không có cổ đông nhà nước.
Khối ngoại và tự doanh
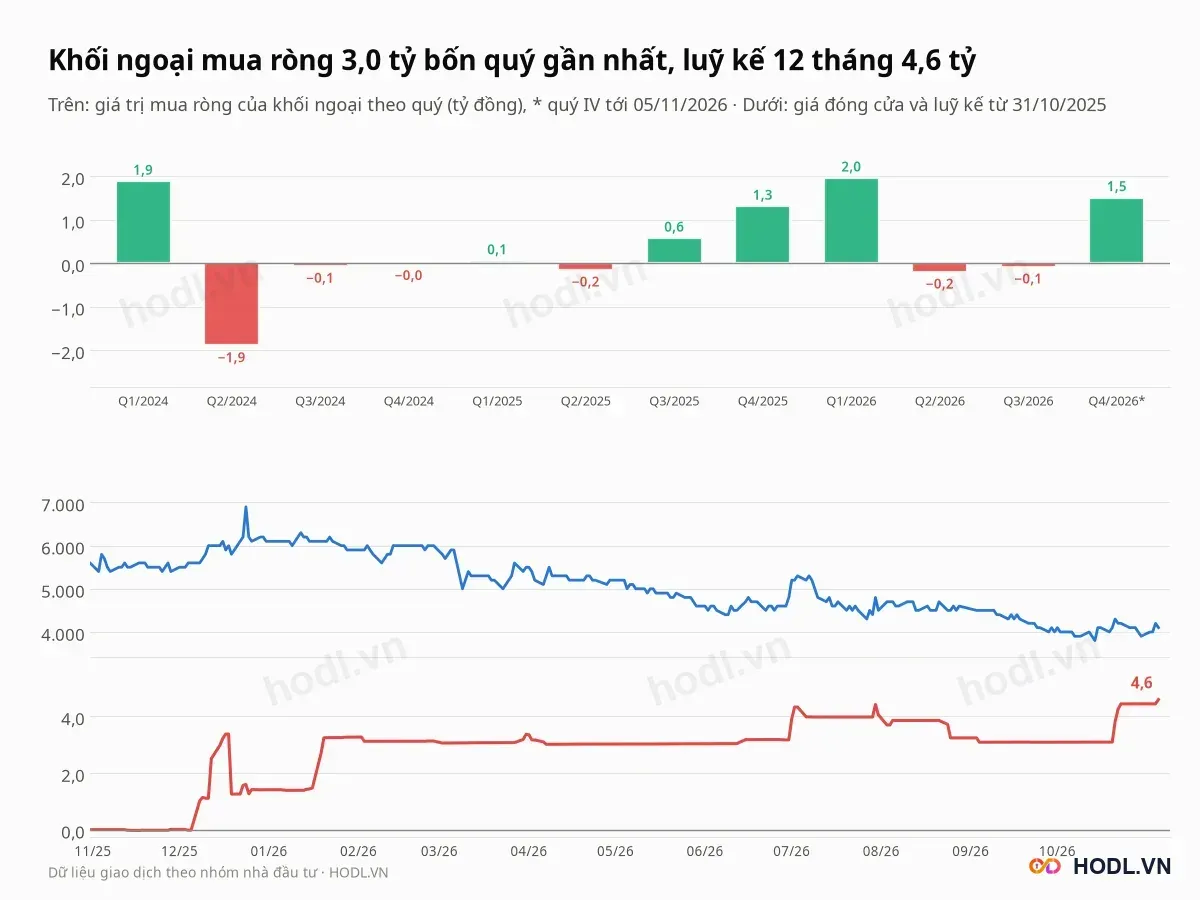
Với cổ phiếu Chứng khoán SBS, khối ngoại mua ròng 3,0 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026): mua 1,3 tỷ, mua 2,0 tỷ, bán 0,2 tỷ rồi bán 0,1 tỷ. Quý IV tới phiên 05/11/2026 khối ngoại mua ròng 1,5 tỷ.
Từ 31/10/2025, khối ngoại mua ròng luỹ kế 4,6 tỷ đồng trong khi giá giảm 26,8%, từ 5.600 xuống 4.100 đồng. Trong 30 phiên gần nhất khối ngoại mua ròng 1,5 tỷ, trong 90 phiên mua ròng 1,4 tỷ.
Khối ngoại nắm 1,64 triệu cổ phiếu, tương ứng 1,05% vốn; room tối đa là 100%. Khối tự doanh các công ty chứng khoán chỉ có 8 phiên giao dịch từ 28/09/2022 tới 01/04/2026, tổng giá trị ròng tuyệt đối 0,95 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
