
Phân tích cổ phiếu MML Quý 4/2026: Doanh thu tăng 11%, lãi trước thuế giảm vì chi phí bán hàng
Nội dung bài19 phần
- Định giá cổ phiếu MML: quy mô
- Lợi nhuận quý III đến từ đâu
- Phí ký hợp đồng mua hàng
- Chi phí bán hàng
- Cổ đông thiểu số
- Công ty con MML Farm Nghệ An
- Nợ vay và trái phiếu
- Cho Zenith vay và Vissan
- Bán hàng cho WinCommerce
- Dòng tiền và tồn kho
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- Định giá cổ phiếu MML: cùng ngành
- Định giá cổ phiếu MML: P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
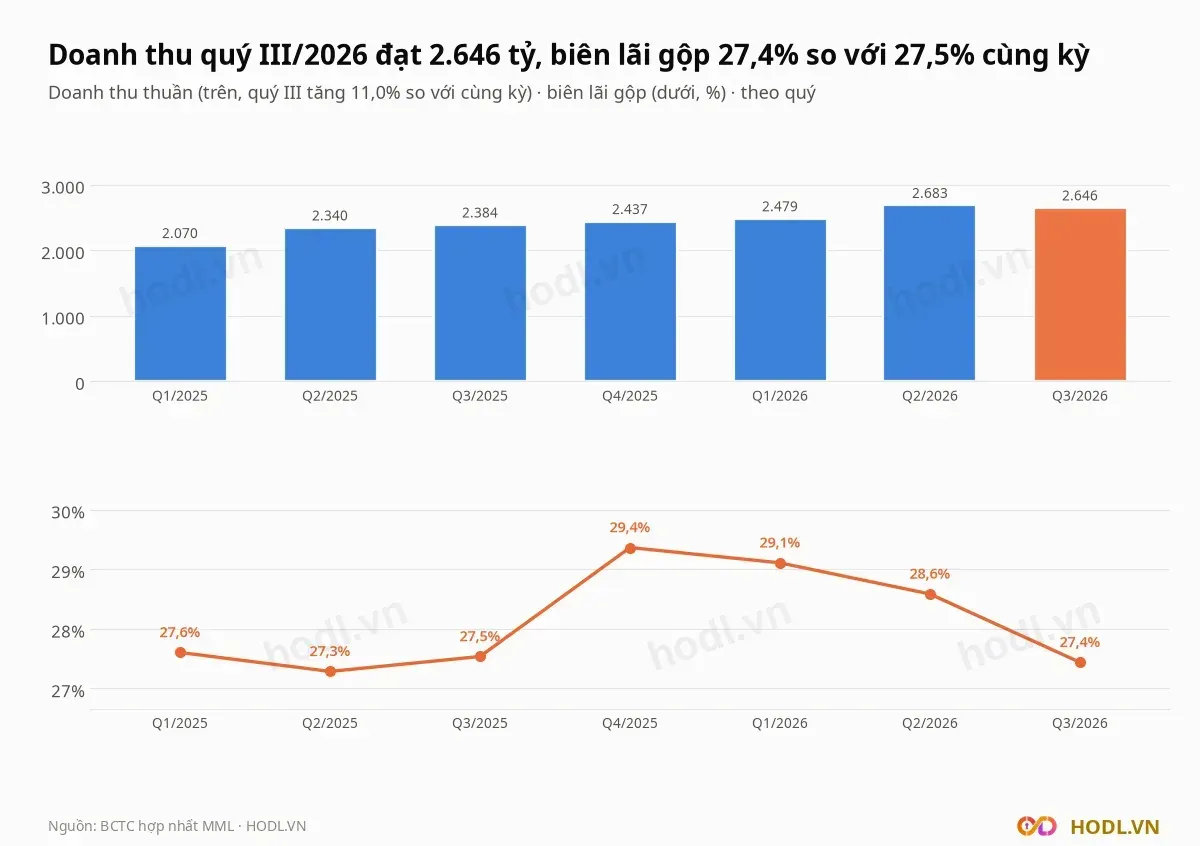
Định giá cổ phiếu MML Quý 4/2026 của CTCP Masan MeatLife (UPCoM: MML), doanh nghiệp chăn nuôi heo, gà và chế biến thịt thương hiệu MEATDeli, bắt đầu từ doanh thu thuần quý III/2026 2.646 tỷ đồng, tăng 11,0%. Lợi nhuận trước thuế lại giảm 3,3% xuống 98,2 tỷ đồng, vì lãi gộp tăng 69 tỷ còn chi phí bán hàng tăng 122 tỷ.
Chín tháng 2026, lợi nhuận sau thuế hợp nhất là 435,7 tỷ đồng, vượt mốc trên 300 tỷ của kế hoạch cả năm nhưng thấp hơn 6,5% cùng kỳ. Cùng kỳ năm trước có khoản phí ký hợp đồng mua hàng 310 tỷ, năm nay chỉ còn 29 tỷ.
Giá đóng cửa phiên 05/11/2026 là 24.300 đồng, giảm 31,9% từ đầu năm, ứng với P/B 1,53 lần và P/E 17,3 lần. Bài đi từ lợi nhuận sang chi phí, công ty con nuôi heo, nợ vay, khoản cho bên liên quan vay, cổ đông, rồi định giá và kỹ thuật.
Điểm chính
- Doanh thu quý III tăng 11,0% nhưng chi phí bán hàng tăng 29,5% lên 538 tỷ, nên lợi nhuận trước thuế giảm 3,3% còn 98,2 tỷ và giảm 52,8% so với quý II.
- Lợi nhuận hoạt động chín tháng (lãi gộp trừ bán hàng và quản lý) tăng 69,0% lên 523 tỷ. Phí ký hợp đồng mua hàng giảm 281 tỷ khiến lợi nhuận trước thuế chỉ đi ngang ở 462,6 tỷ.
- Công ty con nuôi heo MML Farm Nghệ An lãi trước thuế 663 tỷ năm 2025, hơn 624 tỷ của cả MML; phần còn lại của tập đoàn lỗ 39 tỷ.
- Vay 3.271 tỷ, giảm 818 tỷ từ đầu năm sau khi trả 2.000 tỷ trái phiếu. Khoản cho Zenith vay 1.656 tỷ và Vissan ghi sổ 2.100 tỷ so với thị giá 303 tỷ là hai khoản cần theo dõi.
- Giá 24.300 đồng ngầm định ROE bền vững 16,8% so với ROE bốn quý 9,3%. Chín trong mười một phép định giá thấp hơn giá.
Định giá cổ phiếu MML: quy mô
CTCP Masan MeatLife (MML) là công ty đầu tư, cuối quý III/2026 nắm bảy công ty con và một công ty liên kết, với 2.374 nhân viên. Vốn điều lệ 3.451,1 tỷ đồng ứng với 345,1 triệu cổ phiếu, vốn hoá theo giá 24.300 đồng là 8.386 tỷ đồng.
Các công ty con chính của Masan MeatLife:
- MML Farm Nghệ An (100%): nuôi heo và sản xuất heo giống.
- 3F VIET (51%): nuôi gà.
- MEATDeli HN và MEATDeli Sài Gòn (100%): chế biến, bảo quản thịt.
- Masan JinJu (74,99%) và 3F VIET Food (51%): chế biến thịt và sản phẩm từ thịt.
Quý III/2026, doanh thu thuần 2.646 tỷ đồng, tăng 11,0% so với cùng kỳ và giảm 1,4% so với quý II. Lãi gộp 725,8 tỷ, biên 27,4% so với 27,5% cùng kỳ.
Chín tháng, doanh thu 7.808 tỷ (tăng 14,9%), bằng 74,4% đến 77,3% kế hoạch cả năm 10.100 đến 10.500 tỷ. Biên lãi gộp 28,4% so với 27,5%.
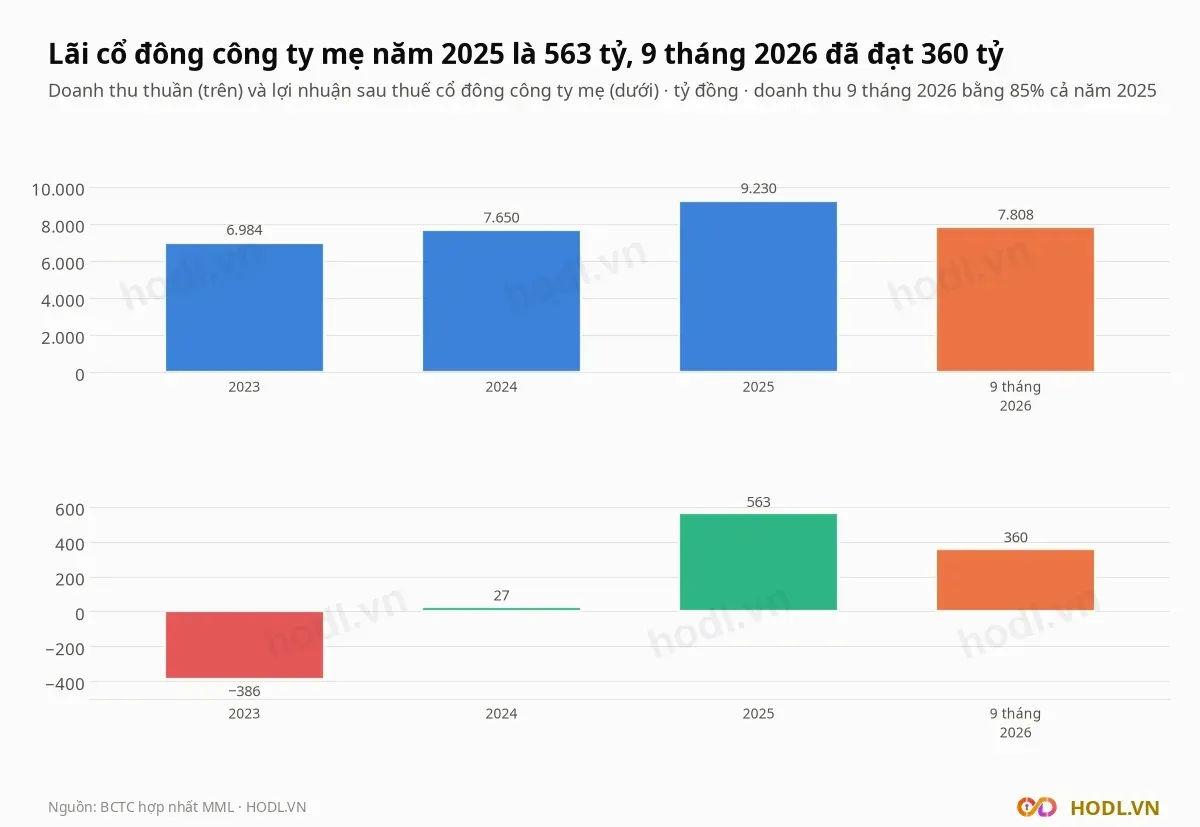
Doanh thu năm 2025 là 9.230 tỷ, tăng 20,7% sau mức tăng 9,5% của năm 2024. Lợi nhuận cổ đông công ty mẹ chuyển từ lỗ 385,5 tỷ năm 2023 sang lãi 27,0 tỷ năm 2024 và 563,0 tỷ năm 2025.
Các chỉ số bốn quý tới Q3/2026:
Lợi nhuận quý III đến từ đâu
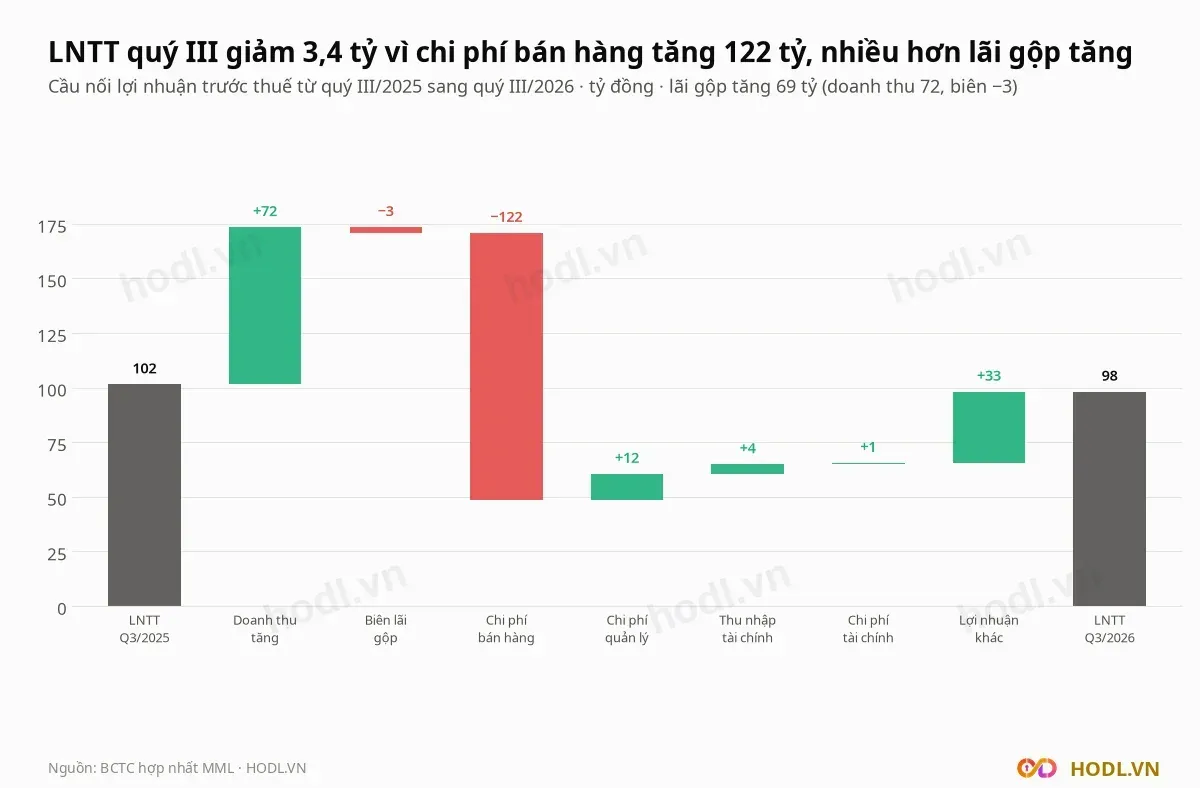
Lợi nhuận trước thuế quý III/2026 của Masan MeatLife là 98,2 tỷ đồng, thấp hơn 101,5 tỷ cùng kỳ và thấp hơn 52,8% so với 207,9 tỷ quý II. Lợi nhuận sau thuế hợp nhất là 97,6 tỷ, giảm 3,8%.
Cầu nối từ 101,5 tỷ xuống 98,2 tỷ qua các bước:
- Doanh thu tăng +72 tỷ, biên lãi gộp −3 tỷ.
- Chi phí bán hàng −122 tỷ, từ 415 tỷ lên 538 tỷ.
- Chi phí quản lý +12 tỷ, thu nhập tài chính +4 tỷ, chi phí tài chính +1 tỷ.
- Lợi nhuận khác +33 tỷ, từ −1,2 tỷ lên 31,4 tỷ.
Lợi nhuận hoạt động quý III (lãi gộp trừ chi phí bán hàng và quản lý) là 103,2 tỷ, thấp hơn 28,4% so với 144,2 tỷ cùng kỳ. Lợi nhuận khác bù lại phần lớn khoản giảm đó.
Giải trình công bố ngày 22/10/2026, MML nêu hai nguyên nhân: tăng đầu tư quảng cáo, khuyến mại để nâng nhận diện thương hiệu và thúc đẩy bán hàng, cùng chi phí vận chuyển tăng. Chi phí bán hàng và quản lý quý III là 623 tỷ so với 512 tỷ.
Phí ký hợp đồng mua hàng
Cùng kỳ năm 2025, Masan MeatLife ghi khoản phí ký hợp đồng mua hàng vào thu nhập tài chính, và khoản này gần như biến mất năm nay. Thuyết minh BCTC quý III/2026 tách rõ từng khoản.
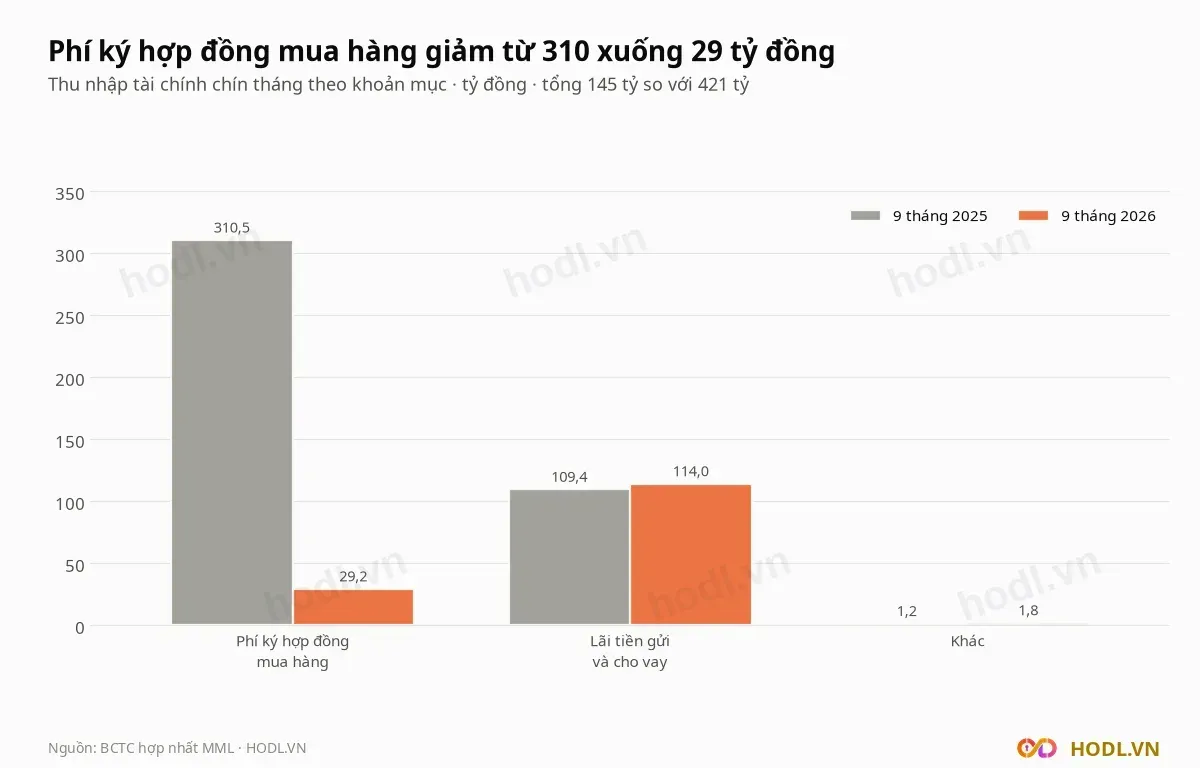
Thu nhập tài chính chín tháng 2026 là 145,0 tỷ đồng so với 421,1 tỷ:
- Phí ký hợp đồng mua hàng: 29,2 tỷ so với 310,5 tỷ.
- Lãi tiền gửi và cho vay: 114,0 tỷ so với 109,4 tỷ.
- Khoản khác: 1,8 tỷ so với 1,2 tỷ.
Nếu loại phí ký hợp đồng mua hàng, lợi nhuận trước thuế chín tháng là 433,4 tỷ so với 155,3 tỷ, gấp 2,8 lần. Cách tính này loại khoản biến động mạnh giữa hai năm.
Thuế thu nhập doanh nghiệp chín tháng là 26,9 tỷ, bằng 5,8% lợi nhuận trước thuế, so với gần bằng không cùng kỳ. Lợi nhuận sau thuế vì vậy giảm 6,5% trong khi lợi nhuận trước thuế chỉ giảm 0,7%.
Chi phí bán hàng
Chi phí bán hàng là khoản quyết định lợi nhuận của Masan MeatLife. Quý III/2026 là 537,5 tỷ đồng, cao nhất trong bảy quý và bằng 20,3% doanh thu, so với 16,8% quý II.
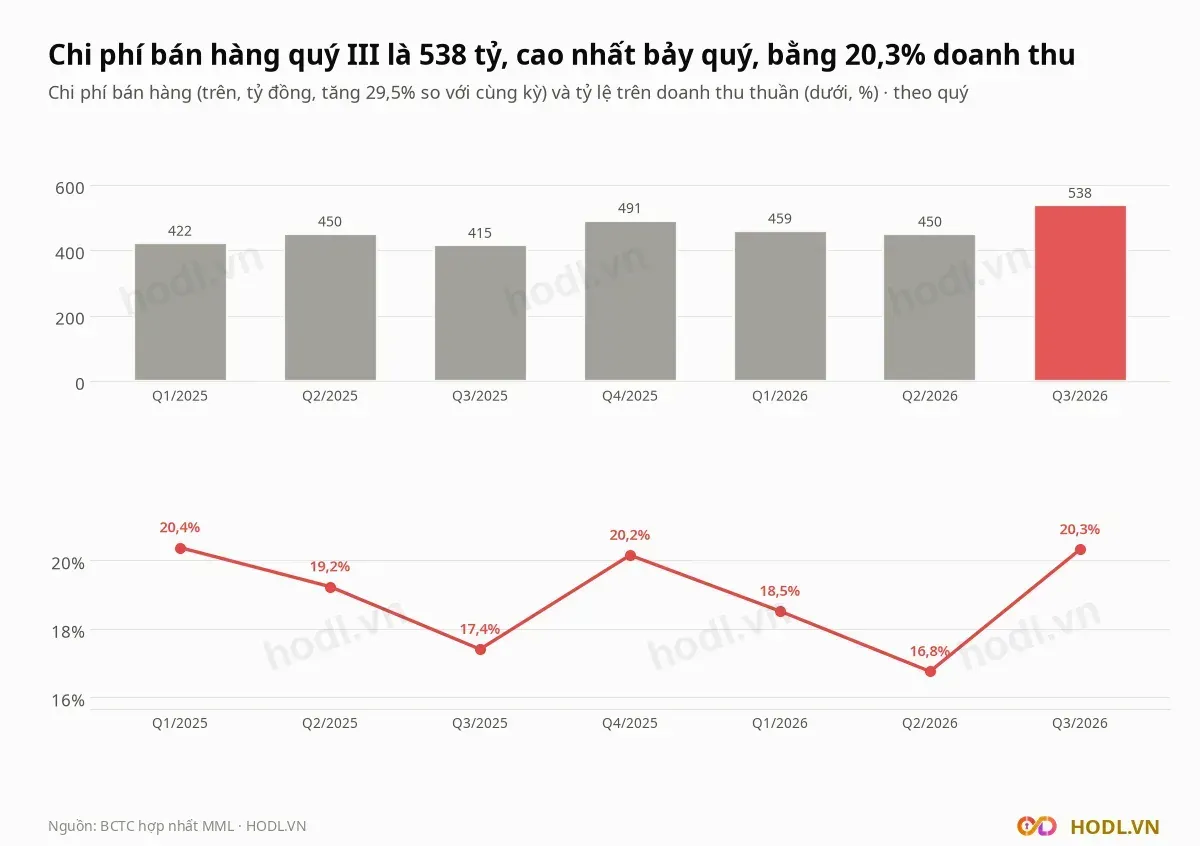
Chi phí bán hàng quý III tăng 29,5% so với cùng kỳ, trong khi doanh thu tăng 11,0%. Chỉ một quý (quý I/2025) có tỷ lệ cao hơn, 20,4%.
Chín tháng, chi phí bán hàng 1.446,3 tỷ, tăng 12,4% và bằng 18,5% doanh thu so với 18,9%. Chi phí quản lý giảm 9,2% còn 244,6 tỷ.
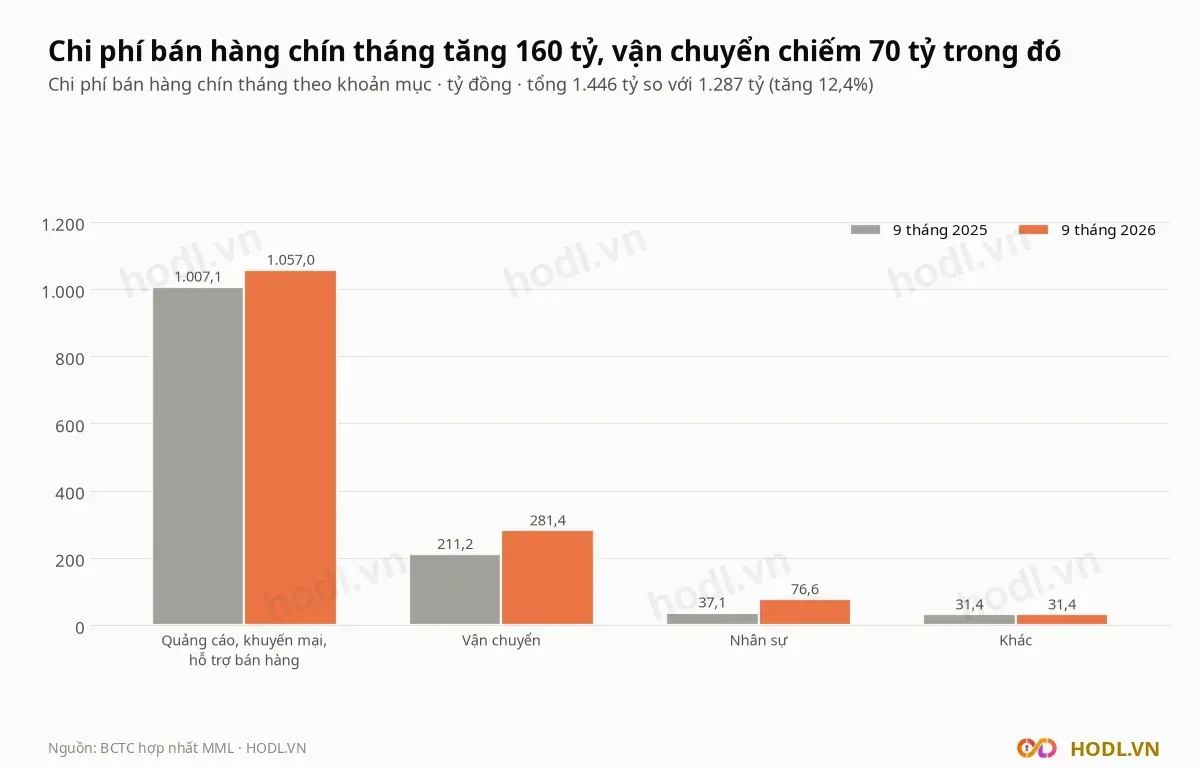
Theo thuyết minh, chín tháng có bốn nhóm chi phí bán hàng:
- Quảng cáo, khuyến mại và hỗ trợ bán hàng: 1.057,0 tỷ so với 1.007,1 tỷ.
- Vận chuyển: 281,4 tỷ so với 211,2 tỷ, tăng 33,2%.
- Nhân sự: 76,6 tỷ so với 37,1 tỷ.
- Khác: 31,4 tỷ, đi ngang.
Quảng cáo, khuyến mại chiếm 73,1% chi phí bán hàng. Vận chuyển tăng 70 tỷ, nhiều hơn mức tăng 50 tỷ của quảng cáo, khuyến mại.
Cổ đông thiểu số
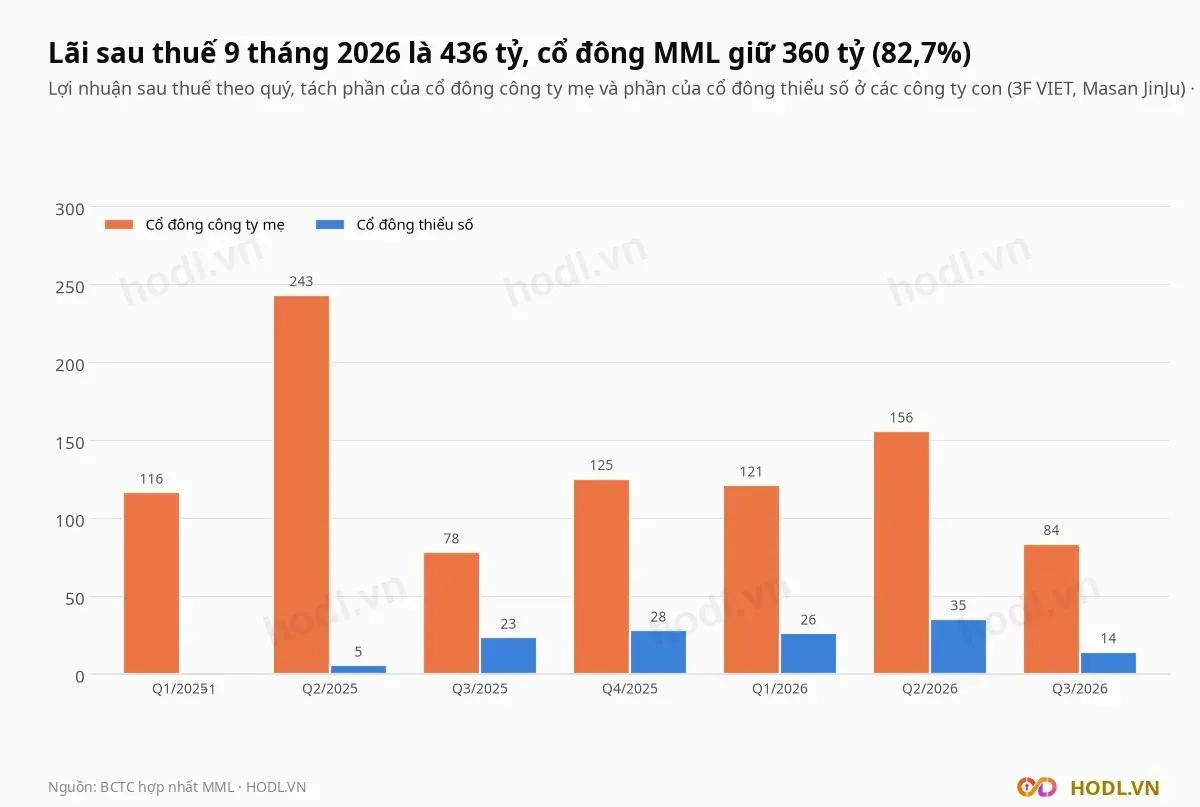
Lợi nhuận sau thuế hợp nhất chín tháng 2026 của Masan MeatLife là 435,7 tỷ, trong đó cổ đông thiểu số ở các công ty con (3F VIET, Masan JinJu) giữ 75,3 tỷ, so với 28,0 tỷ cùng kỳ. Phần cổ đông MML là 360,4 tỷ, giảm 17,7%.
Quý III, cổ đông MML giữ 83,5 tỷ, tăng 7,0% so với 78,1 tỷ cùng kỳ, trong khi lợi nhuận sau thuế hợp nhất giảm 3,8%. Chênh lệch đến từ phần cổ đông thiểu số giảm từ 23,4 tỷ xuống 14,1 tỷ.
Công ty con MML Farm Nghệ An
MML Farm Nghệ An (FNA) là công ty con nuôi heo, 100% thuộc Masan MeatLife, và là nơi tạo ra phần lớn lợi nhuận của tập đoàn. Số liệu kiểm toán bởi KPMG nêu trong phương án phát hành trái phiếu của FNA tháng 05/2026.
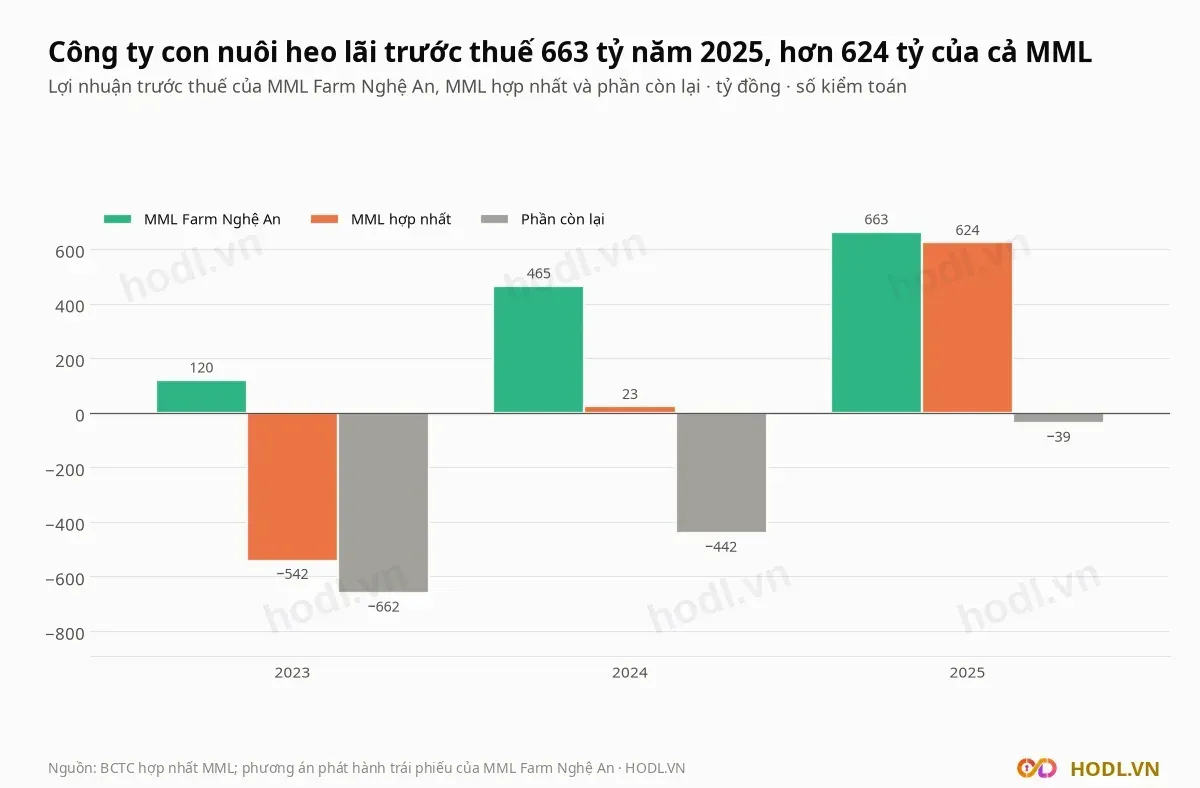
FNA có doanh thu 1.912 tỷ năm 2025 (tăng 17,8%) và lợi nhuận trước thuế 662,8 tỷ, so với 464,9 tỷ năm 2024 và 119,8 tỷ năm 2023. Vốn chủ 2.007 tỷ, ROE 33%, vay ngắn hạn chỉ 82,7 tỷ.
Lợi nhuận trước thuế hợp nhất của MML năm 2025 là 623,7 tỷ, nên phần còn lại (các công ty khác và bút toán hợp nhất) lỗ 39,1 tỷ. Năm 2024 phần này lỗ 442,2 tỷ và năm 2023 lỗ 661,6 tỷ.
Hội đồng quản trị MML ngày 29/04/2026 thông qua việc FNA chuyển 890 tỷ đồng lợi nhuận chưa phân phối về công ty mẹ, chậm nhất ngày 31/12/2026. Số này bằng 27,2% vay hợp nhất cuối quý III.
Nợ vay và trái phiếu
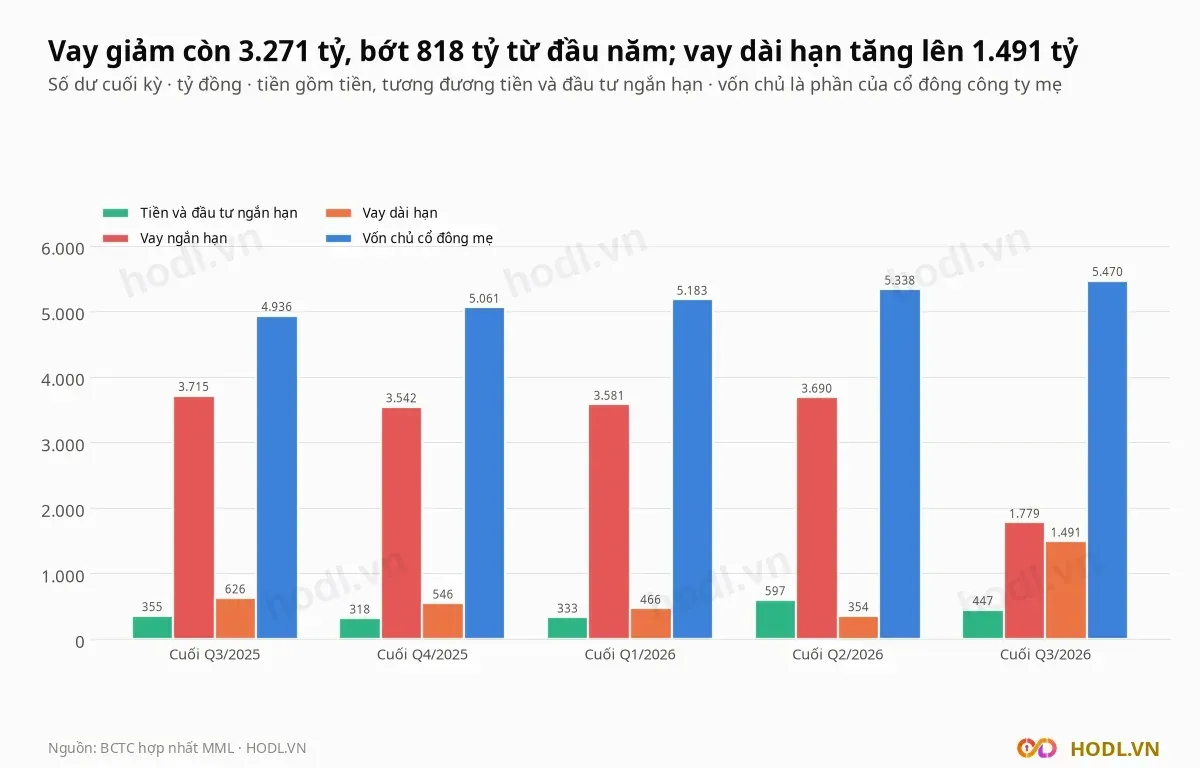
Vay và nợ thuê tài chính của Masan MeatLife cuối quý III là 3.270,8 tỷ đồng, gồm 1.779,4 tỷ ngắn hạn và 1.491,4 tỷ dài hạn. Cuối 2025 là 4.088,3 tỷ, gồm 3.542,0 tỷ ngắn hạn.
Cấu trúc nợ đổi trong năm 2026:
- Trái phiếu MMLB2126001 hạn 2026, trị giá 2.000 tỷ đồng, đã tất toán.
- FNA phát hành hai lô trái phiếu 500 tỷ và 700 tỷ, kỳ hạn 5 năm đến 2031, lãi suất cố định 9,0% kỳ đầu, được một bên liên quan bảo lãnh.
- Theo thuyết minh bên liên quan, Zenith Investment Company Limited mua 500 tỷ và The Sherpa Company Limited mua 700 tỷ.
Tiền thu từ lô 1.200 tỷ dự kiến dùng để góp vốn vào MEATDeli HN trong quý III và quý IV/2026. Nợ ngắn hạn giảm một nửa, còn vay ngắn hạn 1.779 tỷ so với tiền và đầu tư ngắn hạn 447 tỷ.
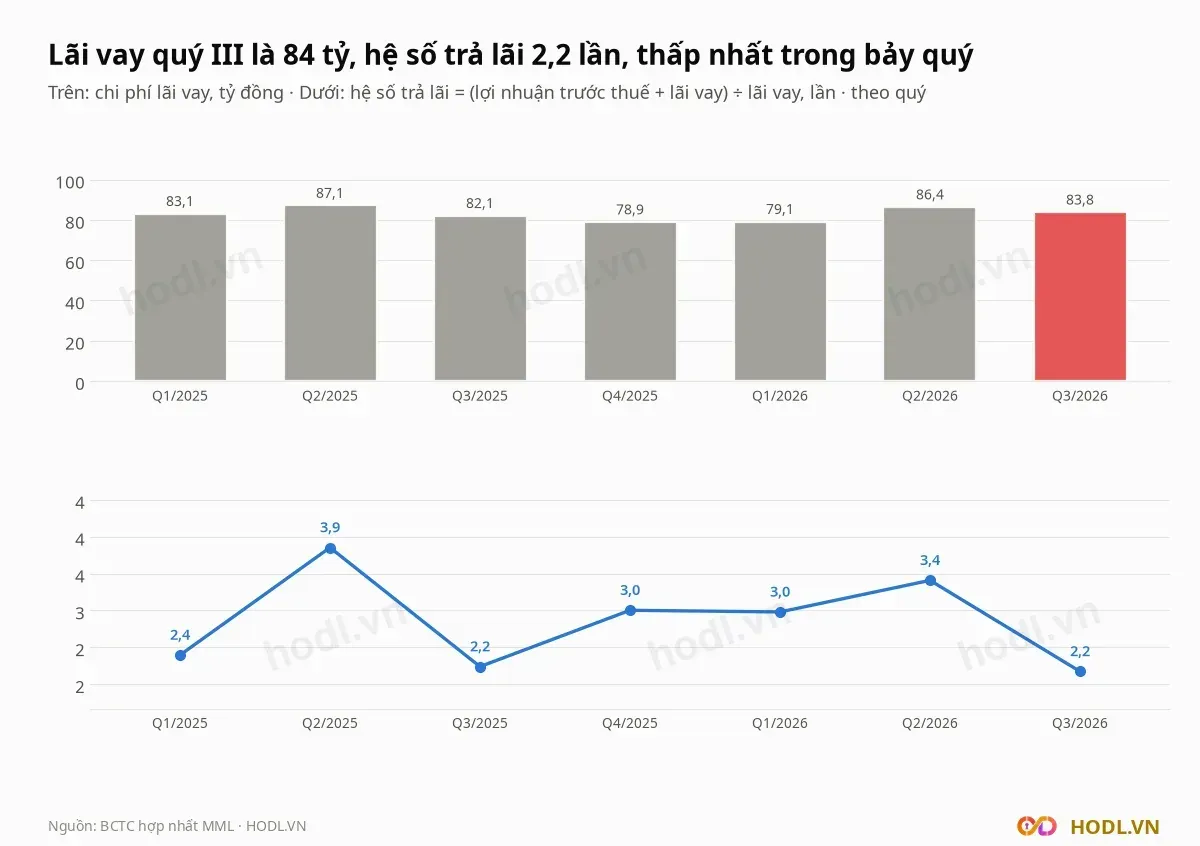
Chi phí lãi vay quý III là 83,8 tỷ đồng, chín tháng 249,3 tỷ. Hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) quý III là 2,17 lần, thấp nhất trong bảy quý; bốn quý là 2,89 lần.
Nợ vay ròng 2.824 tỷ bằng 2,06 lần EBITDA bốn quý (1.374 tỷ). Nếu trừ khoản cho Zenith vay 1.656 tỷ, nợ ròng chỉ còn 1.168 tỷ, bằng 0,85 lần EBITDA.
Cho Zenith vay và Vissan
Hai khoản đầu tư ngoài hoạt động thịt của Masan MeatLife bằng gần hai phần ba vốn chủ của tập đoàn. Đó là khoản cho vay một bên liên quan và 24,94% cổ phần Vissan.
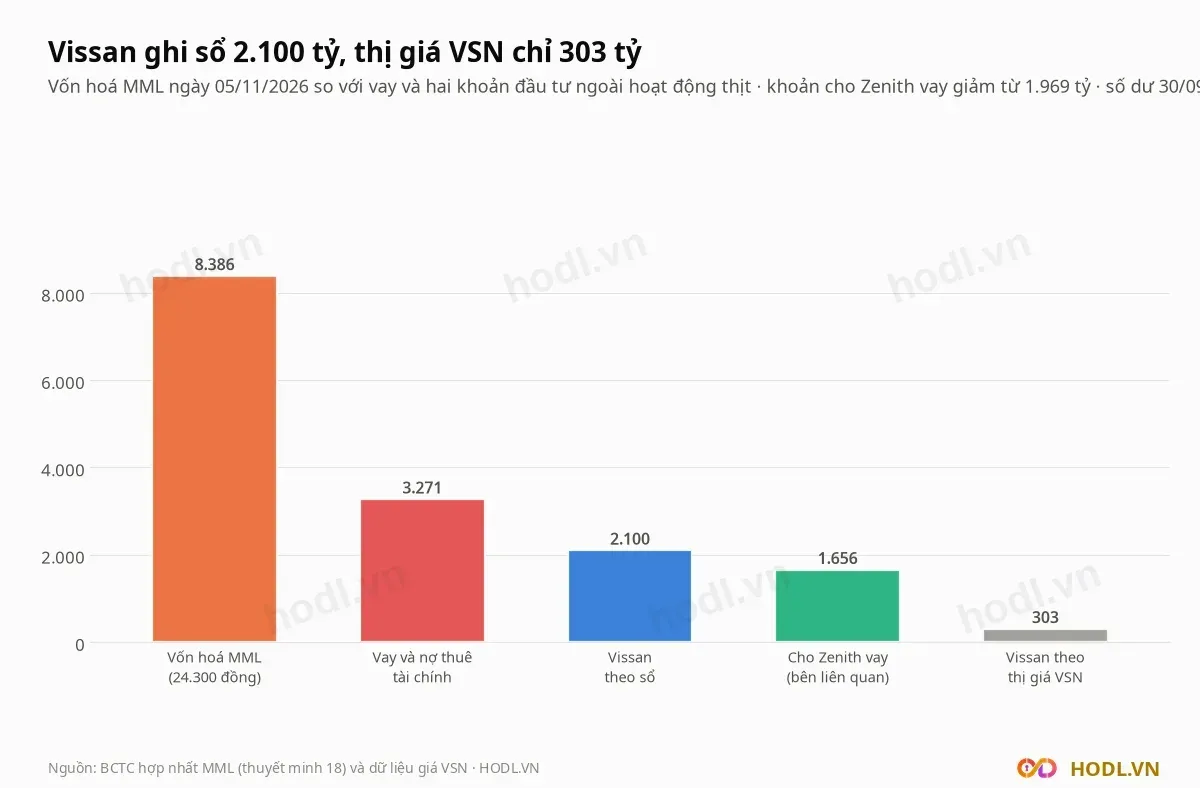
Cuối quý III, Masan MeatLife cho Zenith Investment Company Limited (bên liên quan) vay dài hạn 1.655,6 tỷ đồng, không có tài sản bảo đảm, giảm từ 1.969,3 tỷ cuối 2025. Số này bằng 14,6% tổng tài sản và 29,1% vốn chủ.
Chín tháng, MML cho vay thêm 48 tỷ, thu hồi 415 tỷ, và ghi 97,2 tỷ lãi từ Zenith, bằng 85% lãi tiền gửi và cho vay. Tiền lãi đã nhận là 43,9 tỷ, phần còn lại cộng vào dư nợ.
Khoản thứ hai là 20.180.026 cổ phiếu Vissan (24,94%), ghi sổ 2.099,9 tỷ đồng theo phương pháp vốn chủ, chỉ giảm bằng cổ tức nhận (4,0 tỷ chín tháng). Giá VSN đóng cửa 15.000 đồng, nên phần này theo thị giá là 302,7 tỷ.
Chênh lệch 1.797 tỷ tương đương 5.208 đồng mỗi cổ phiếu MML, bằng 21,4% giá. BCTC ghi MML chưa xác định giá trị hợp lý của khoản đầu tư này.
Bán hàng cho WinCommerce
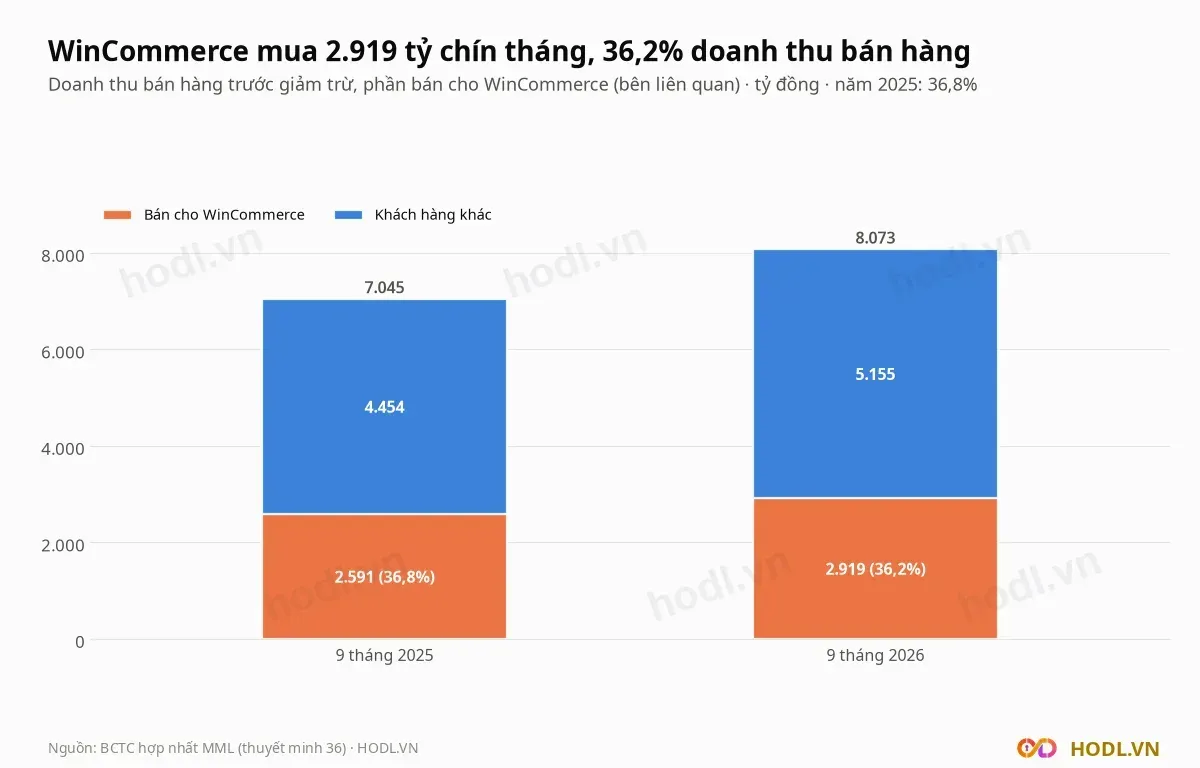
Thuyết minh giao dịch với bên liên quan cho thấy Masan MeatLife bán cho WinCommerce 2.918,6 tỷ đồng hàng hoá chín tháng 2026, tăng 12,6% so với 2.591,1 tỷ. Số này bằng 36,2% doanh thu bán hàng và cung cấp dịch vụ (8.073 tỷ), so với 36,8% cùng kỳ.
Giảm giá bán cho WinCommerce là 230,8 tỷ so với 195,7 tỷ. MML cũng mua lại 341,9 tỷ hàng hoá và dịch vụ từ WinCommerce, so với 411,8 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
