
Phân tích cổ phiếu HT1 Quý 4/2026: Biên gộp thấp nhất sáu quý, lãi quý III giảm 28%
Nội dung bài14 phần
- Định giá cổ phiếu HT1: quy mô
- Lợi nhuận quý III đến từ đâu
- Trả hết vay ngắn hạn
- Dòng tiền kinh doanh
- Dự án dở dang
- Kế hoạch năm và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B, EV/EBITDA và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
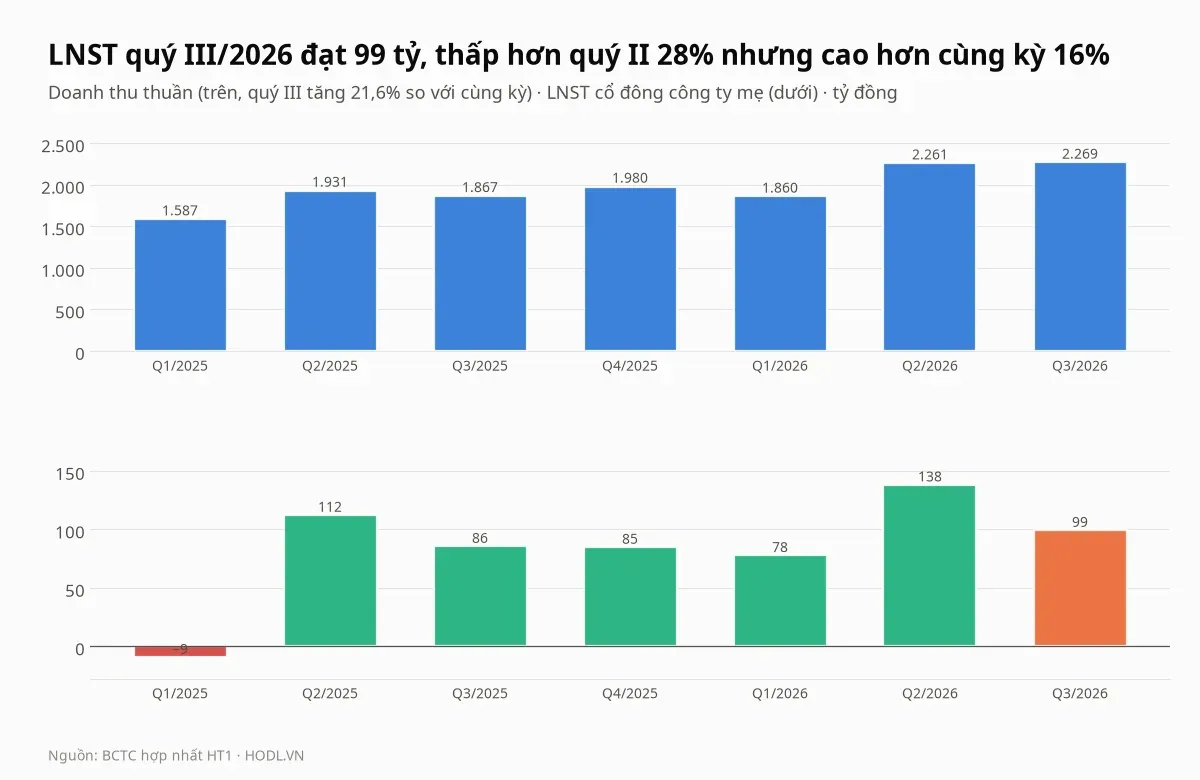
Định giá cổ phiếu HT1 Quý 4/2026 bắt đầu từ biên lãi gộp. Quý III/2026 lợi nhuận sau thuế là 99,4 tỷ đồng, giảm 28,1% so với quý II (138,2 tỷ) dù doanh thu đi ngang, vì biên lãi gộp rơi từ 14,3% xuống 11,6%, mức thấp nhất trong sáu quý.
So với cùng kỳ năm trước lợi nhuận vẫn tăng 16,0% (từ 85,7 tỷ), và chín tháng đạt 315,4 tỷ đồng, cao hơn cả năm 2025 (273,7 tỷ) và bằng 78,7% kế hoạch cả năm. Công ty đã trả hết vay ngắn hạn, còn 454 tỷ đồng tiền ròng.
Giá đóng cửa phiên 30/10/2026 là 12.900 đồng, thấp hơn đỉnh đóng cửa 52 tuần 26,4% và cao hơn đáy 13,8%. Bài đọc lãi gộp, lãi vay, vốn lưu động, cổ tức và dự án dở dang, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 99,4 tỷ đồng, thấp hơn quý II 28,1% và cao hơn cùng kỳ 16,0%; chín tháng đạt 315,4 tỷ, tăng 67,1%, bằng 78,7% kế hoạch 400,9 tỷ nên quý IV chỉ cần 85,5 tỷ, ngang quý IV/2025 (84,9 tỷ).
- Doanh thu quý III tăng 21,6% nhưng lãi gộp chỉ tăng 9,7%: biên gộp 11,6% so với 12,9% cùng kỳ và 14,3% quý II; giá vốn tăng 3,5% so với quý II trong khi doanh thu chỉ tăng 0,3%.
- Vay ngắn hạn giảm từ 1.103 tỷ (cuối quý III/2025) về 0, lãi vay quý III chỉ còn 1,1 tỷ so với 9,7 tỷ; chi phí tài chính khác lại lên 15,8 tỷ, cao nhất bảy quý.
- Phải trả người bán 1.249 tỷ gấp 3,2 lần phải thu 386 tỷ; dòng tiền kinh doanh chín tháng 770 tỷ, cao hơn lợi nhuận 315 tỷ vì khấu hao 443 tỷ; cổ tức 3,2% (122,1 tỷ) đã trừ khỏi lợi nhuận chưa phân phối nhưng chưa chi tiền tính đến 30/09.
- Giá 12.900 đồng ứng với P/E 12,3 lần, P/B 0,96 lần, EV/EBITDA 4,0 lần, so với trung vị nhóm xi măng 10,4; 0,40 và 3,7; chín trong mười ba phép định giá thấp hơn giá, DCF cơ sở cho 14.185 đồng.
Định giá cổ phiếu HT1: quy mô
Công ty Cổ phần Xi măng VICEM Hà Tiên (HT1) niêm yết trên HOSE với 381,59 triệu cổ phiếu, vốn hoá theo giá 12.900 đồng là 4.922 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và đầu tư ngắn hạn, cộng lợi ích thiểu số) là 4.479 tỷ. Công ty sản xuất xi măng và clinker, doanh thu thuần bốn quý 8.370 tỷ đồng.
Quý III/2026 doanh thu thuần 2.269 tỷ đồng, tăng 21,6% so với cùng kỳ và 0,3% so với quý II. Chín tháng doanh thu 6.390 tỷ, tăng 18,7% so với 5.384 tỷ, và lợi nhuận sau thuế 315,4 tỷ so với 188,8 tỷ. Theo báo chí tài chính, sản lượng tiêu thụ xi măng quý III tăng hơn 14% và công ty cũng thu thêm phí hoàn vốn đường nối Nguyễn Duy Trinh với khu công nghiệp Phú Hữu; số liệu có được không tách doanh thu theo sản phẩm. Báo cáo quý III chưa soát xét.
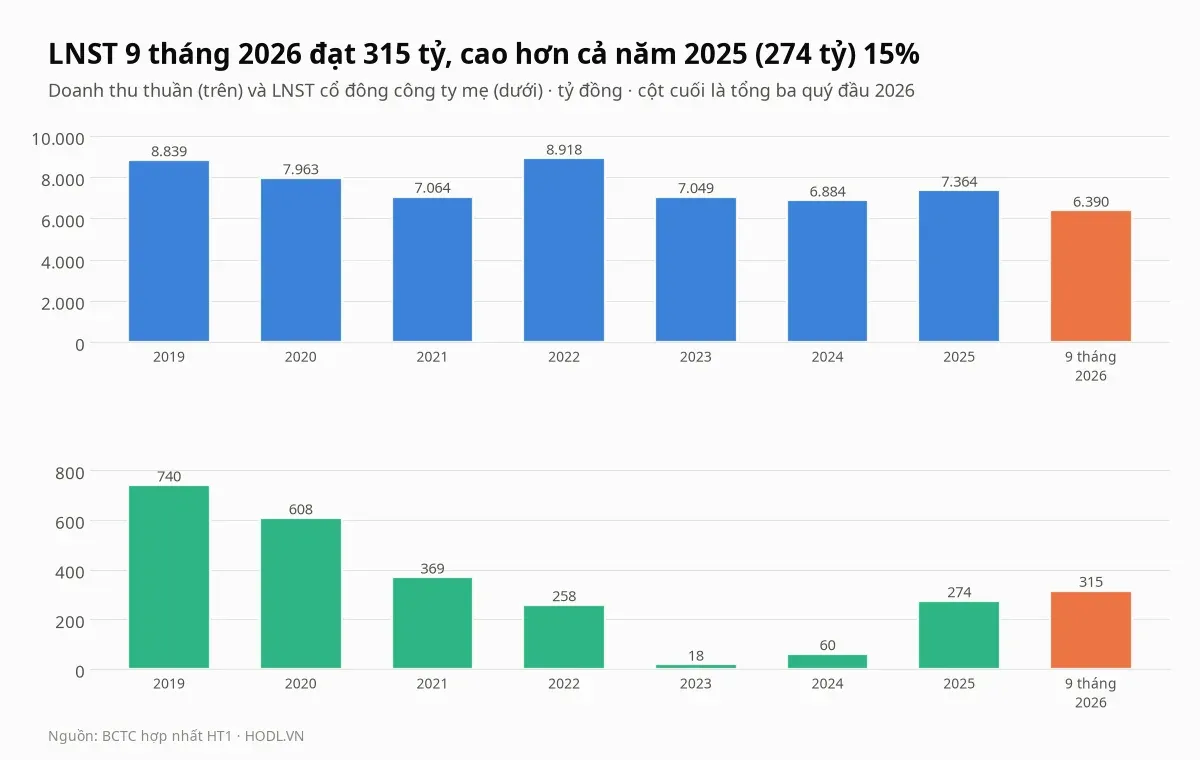
Lợi nhuận đi một vòng dài. Từ 740 tỷ đồng năm 2019 xuống 18 tỷ năm 2023, rồi lên 274 tỷ năm 2025 trong khi doanh thu đi ngang quanh 7.000 tỷ. EPS bốn quý hiện là 1.049 đồng và ROE bốn quý là 7,9%, tính trên vốn chủ cổ đông mẹ 5.121 tỷ cuối quý III; lợi nhuận bốn quý (400,4 tỷ) đã gần bằng kế hoạch cả năm 2026 (400,9 tỷ).
Lợi nhuận quý III đến từ đâu
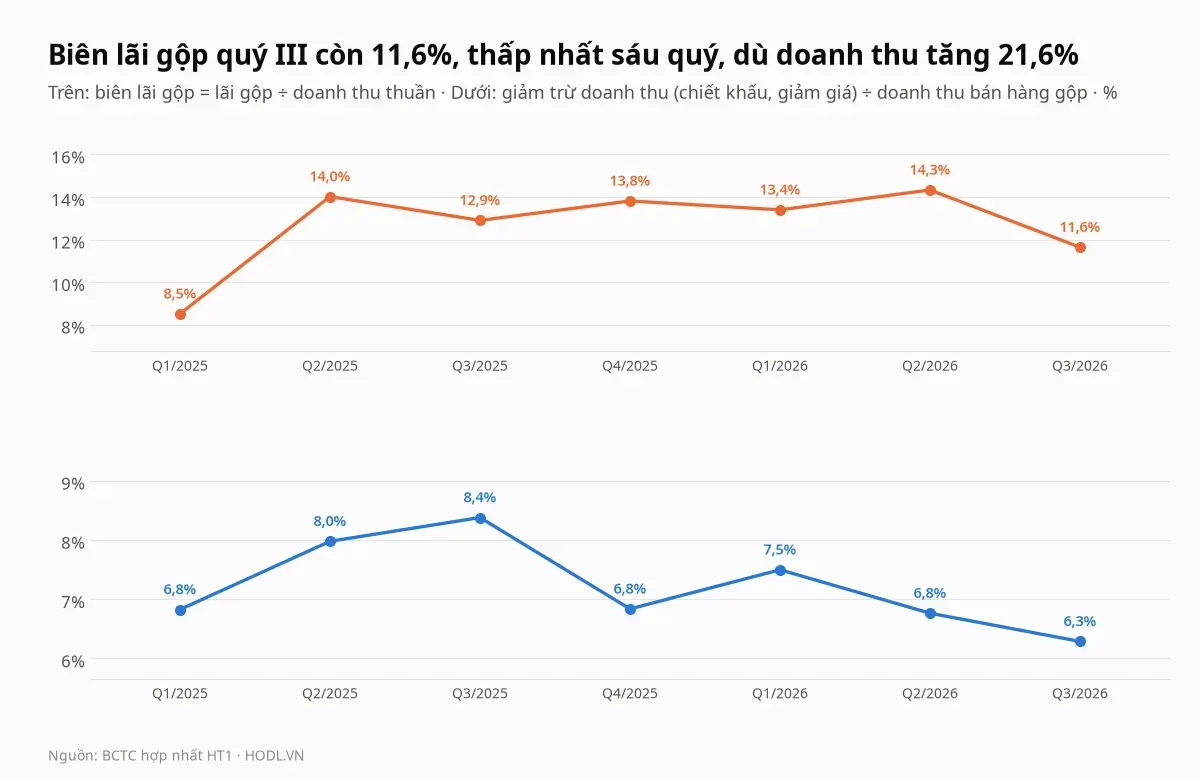
Biên lãi gộp quý III là 11,6%, so với 12,9% cùng kỳ và 14,3% quý II, nên lãi gộp 264,1 tỷ đồng thấp hơn quý II 18,5% (324,1 tỷ) và chỉ cao hơn cùng kỳ 9,7% (240,8 tỷ) khi doanh thu tăng 21,6%. Giá vốn quý III là 2.004,7 tỷ, tăng 23,3% so với cùng kỳ và 3,5% so với quý II.
Giảm trừ doanh thu (chiết khấu, giảm giá) lại thu hẹp: 6,3% doanh thu bán hàng gộp, so với 8,4% cùng kỳ và 6,8% quý II. Nghĩa là biên gộp giảm dù chiết khấu nhẹ đi, và số liệu có được không tách phần giá vốn tăng do nguyên liệu, nhiên liệu hay sản lượng thuê gia công. Chín tháng lãi gộp 837,4 tỷ, tăng 29,5%, với biên 13,1% so với 12,0%.
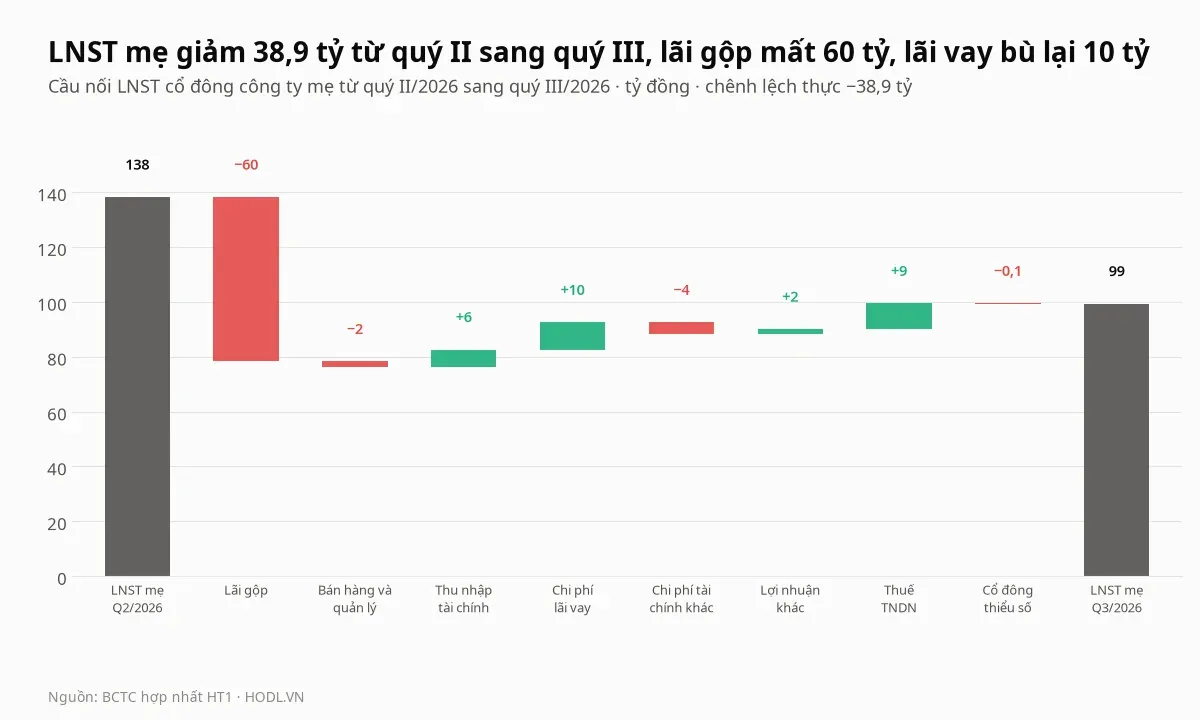
Cầu nối từ quý II sang quý III tách mức giảm 38,9 tỷ đồng của lợi nhuận cổ đông mẹ (từ 138,2 tỷ xuống 99,4 tỷ). Lãi gộp trừ 60,0 tỷ, bù lại lãi vay giảm cộng 9,9 tỷ, thuế cộng 9,4 tỷ, thu nhập tài chính cộng 6,4 tỷ và lợi nhuận khác cộng 1,8 tỷ; chi phí tài chính khác trừ 4,3 tỷ và bán hàng cùng quản lý trừ 2,0 tỷ.
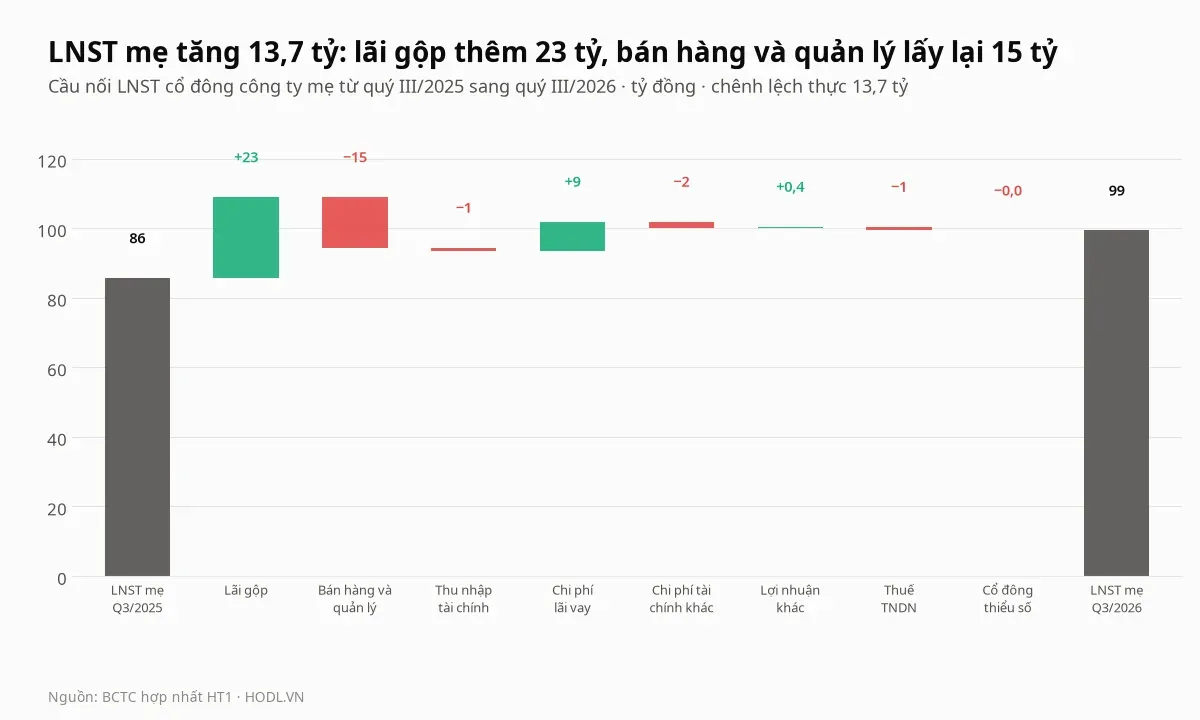
So với cùng kỳ, lợi nhuận mẹ tăng 13,7 tỷ đồng (từ 85,7 tỷ lên 99,4 tỷ). Lãi gộp cộng 23,3 tỷ và lãi vay giảm cộng 8,6 tỷ, nhưng chi phí bán hàng và quản lý trừ 14,5 tỷ (từ 116,2 tỷ lên 130,7 tỷ, tăng 12,5%), thu nhập tài chính trừ 1,1 tỷ, chi phí tài chính khác trừ 1,8 tỷ và thuế trừ 1,1 tỷ.
Hơn một nửa mức tăng lãi gộp đã bị chi phí bán hàng và quản lý lấy lại, nên phần cải thiện thực của quý III đến từ lãi vay. Chi phí bán hàng và quản lý bằng 5,8% doanh thu, thấp hơn 6,2% cùng kỳ, nhờ doanh thu tăng nhanh hơn.
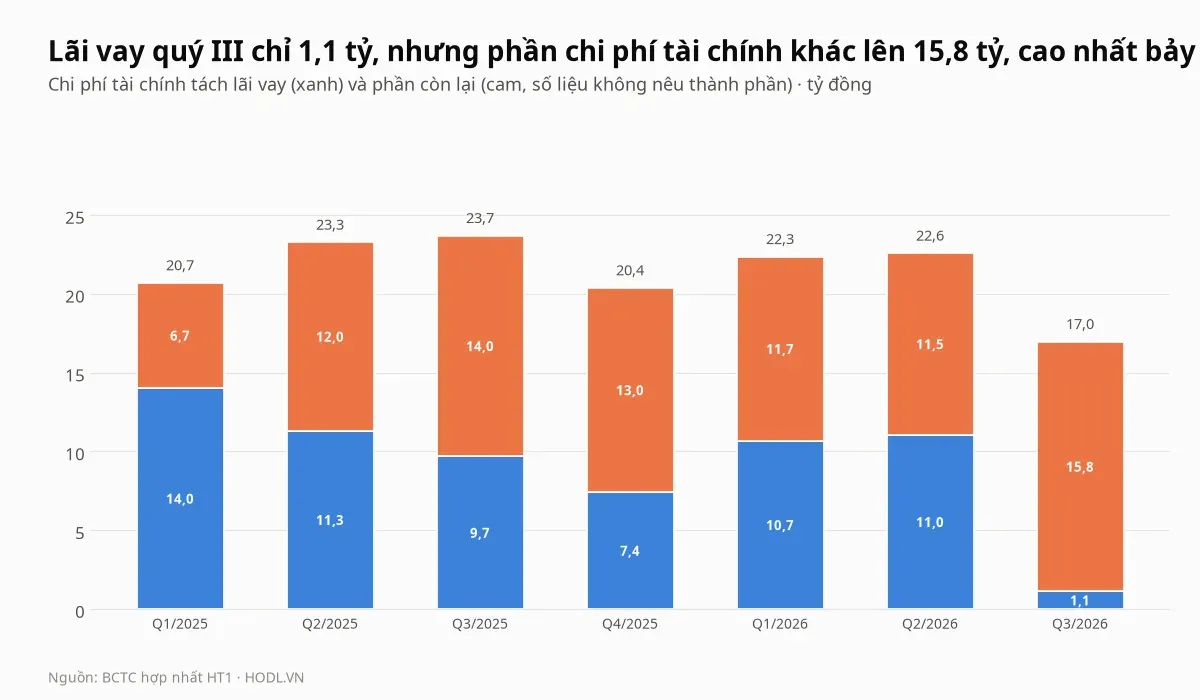
Lãi vay quý III là 1,1 tỷ đồng, so với 11,0 tỷ quý II và 9,7 tỷ cùng kỳ; chín tháng lãi vay 22,8 tỷ, giảm 34,9% so với 35,0 tỷ. Chi phí tài chính khác (tổng chi phí tài chính trừ lãi vay) lên 15,8 tỷ đồng, cao nhất bảy quý và trên mức 14,0 tỷ cùng kỳ. Số liệu có được không nêu thành phần của khoản này, nên bài không gán nó cho tỷ giá hay chiết khấu thanh toán.
Thu nhập tài chính quý III là 6,5 tỷ đồng, trong khi quý I và quý II chỉ 0,6 tỷ và 0,2 tỷ, sau mức 3,5 đến 7,6 tỷ của năm 2025. Thuế bằng 17,1% lợi nhuận trước thuế (20,5 tỷ trên 120,0 tỷ).
Trả hết vay ngắn hạn
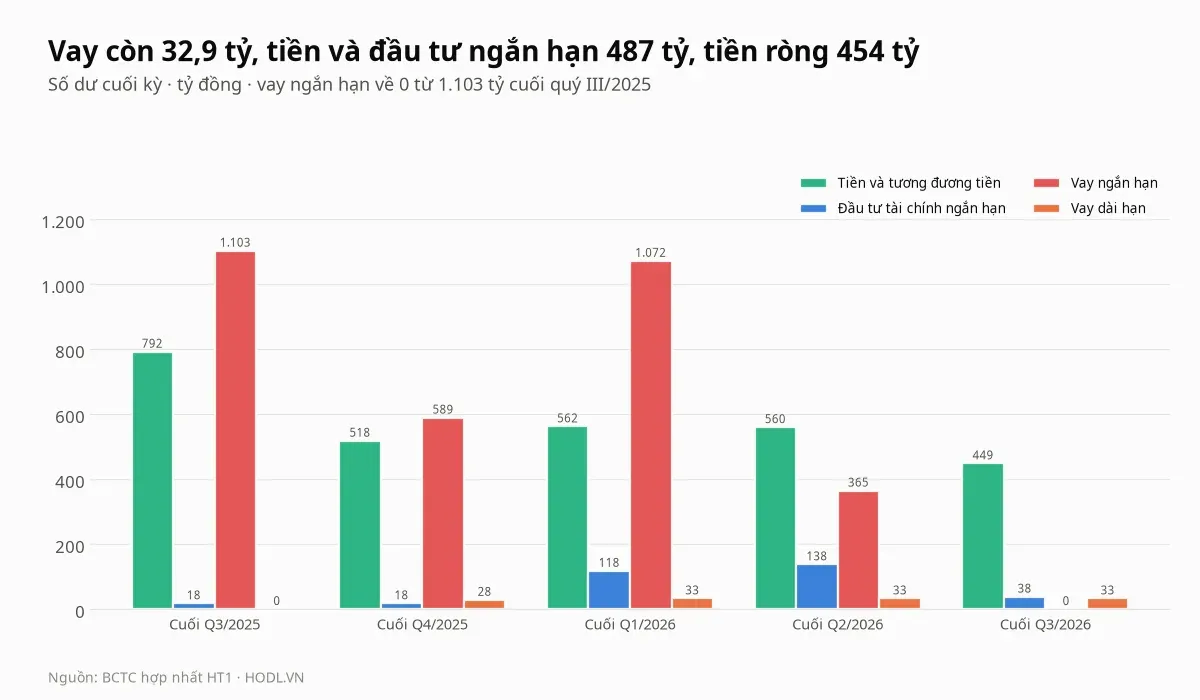
Vay ngắn hạn về 0 đồng cuối quý III, từ 1.103 tỷ cuối quý III/2025, 1.072 tỷ cuối quý I và 365 tỷ cuối quý II. Còn lại 32,9 tỷ vay dài hạn, trong khi tiền và đầu tư tài chính ngắn hạn là 486,9 tỷ (tiền 448,6 tỷ cộng đầu tư ngắn hạn 38,3 tỷ). Tiền ròng 454 tỷ đồng, bằng 9,2% vốn hoá.
Tiền giảm từ 697,7 tỷ cuối quý II (tiền và đầu tư ngắn hạn) xuống 486,9 tỷ khi công ty trả nốt 364,6 tỷ nợ vay. Báo chí tài chính ghi việc trả nợ giúp giảm lãi vay và loại bỏ rủi ro thanh khoản ngắn hạn; tổng nợ phải trả còn 2.362 tỷ đồng, trong đó phải trả người bán chiếm 52,9%.
Dòng tiền kinh doanh
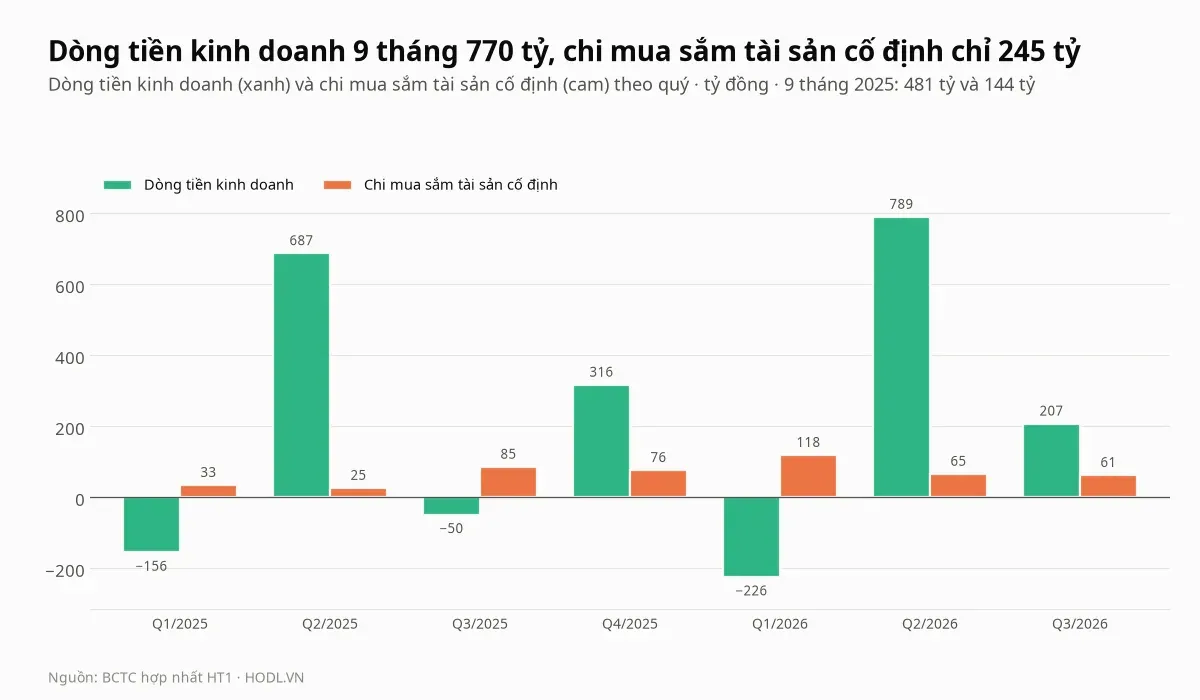
Dòng tiền kinh doanh chín tháng 770 tỷ đồng, so với 481 tỷ cùng kỳ (tăng 60,3%), trong khi lợi nhuận chín tháng 315 tỷ cộng khấu hao 443 tỷ là 759 tỷ. Dòng tiền dao động mạnh theo quý: âm 226 tỷ quý I, dương 790 tỷ quý II và 207 tỷ quý III. Dòng tiền trước thay đổi vốn lưu động chín tháng là 854 tỷ, so với 747 tỷ.
Chi mua sắm tài sản cố định chín tháng là 245 tỷ đồng, so với 144 tỷ, nhưng chỉ bằng 55% khấu hao chín tháng (443 tỷ). Dòng tiền kinh doanh trừ chi mua sắm vì thế đạt 526 tỷ, so với 337 tỷ cùng kỳ.
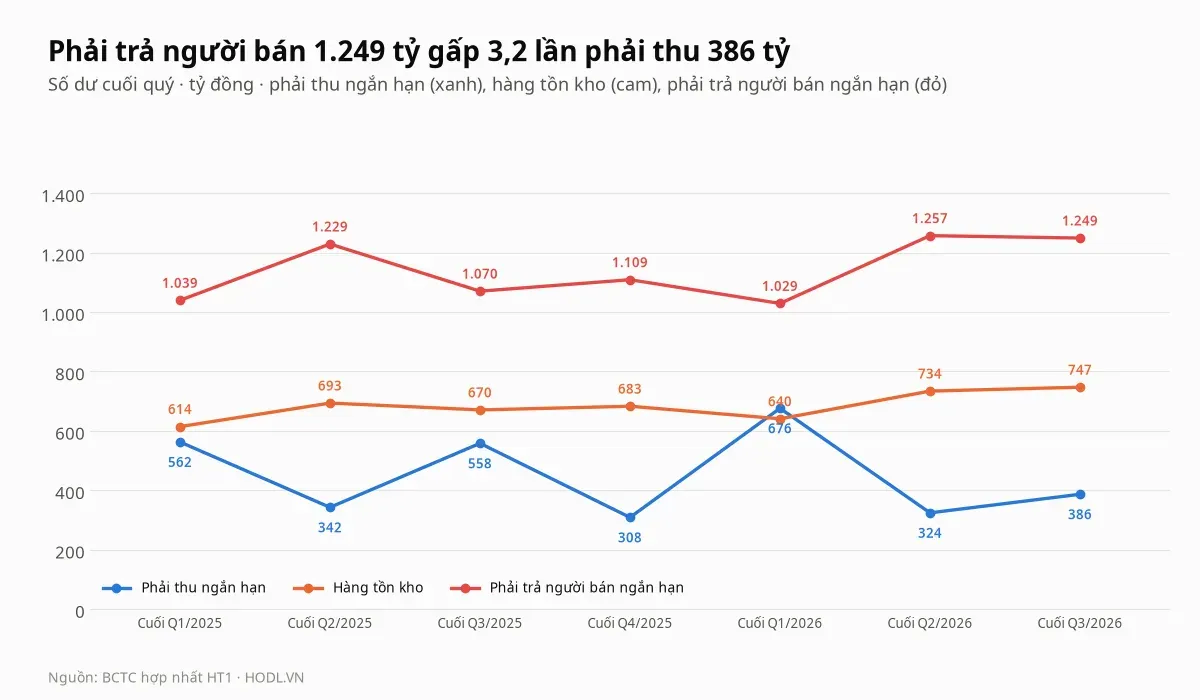
Phải trả người bán ngắn hạn là 1.249 tỷ đồng, gấp 3,2 lần phải thu ngắn hạn (386 tỷ) và gấp 1,7 lần hàng tồn kho (747 tỷ). Tính theo giá vốn và doanh thu bốn quý, người bán chờ khoảng 63 ngày, hàng nằm kho 38 ngày và khách hàng chậm 17 ngày, nên vốn lưu động do nhà cung cấp tài trợ, âm khoảng 8 ngày.
Khoản này tăng 16,7% so với cùng kỳ (1.070 tỷ) khi phải thu giảm 30,8% (558 tỷ). Số liệu có được không nêu danh sách người bán, và nếu người bán thu ngắn thời hạn thanh toán, dòng tiền và tiền mặt sẽ chịu tác động trước lợi nhuận.
Dự án dở dang
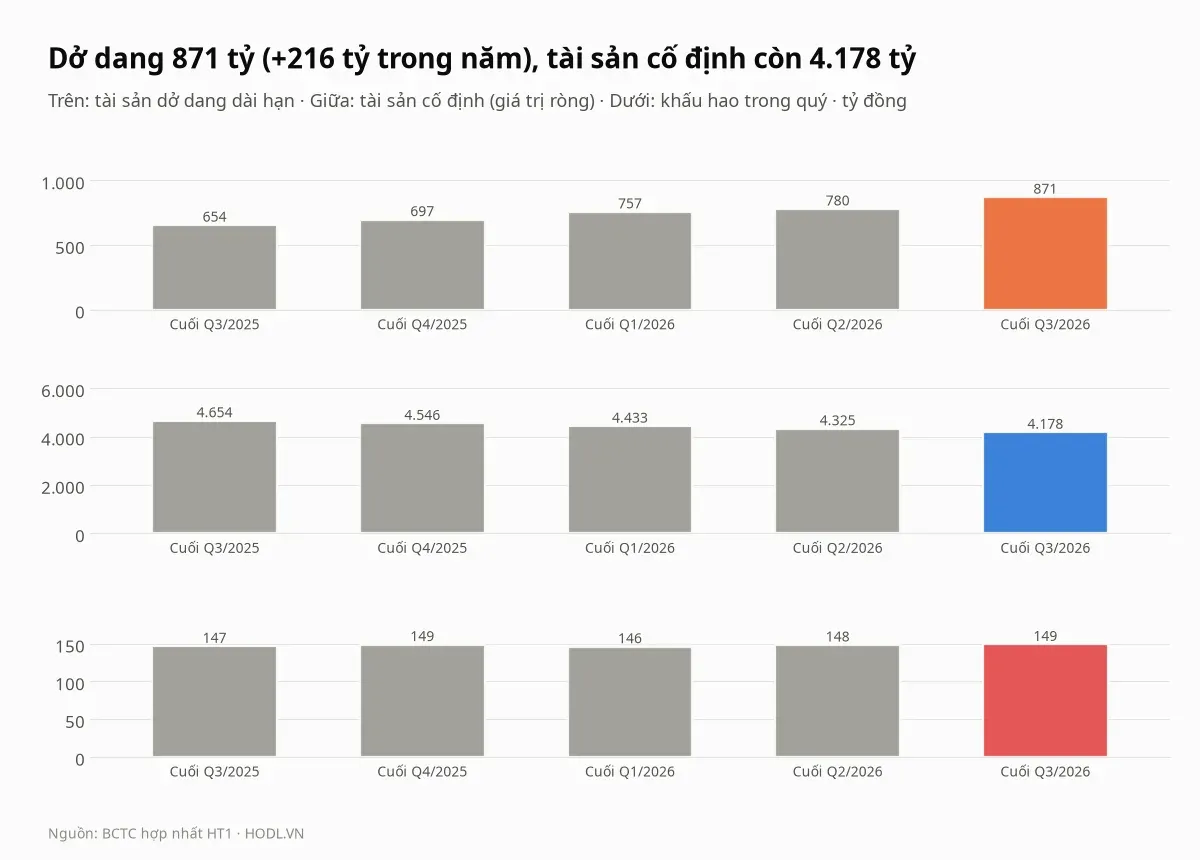
Tài sản dở dang dài hạn là 871 tỷ đồng, tăng 216 tỷ so với cuối quý III/2025 (654 tỷ) và 174 tỷ (25%) từ đầu năm, trong khi tài sản cố định ròng giảm từ 4.654 tỷ xuống 4.178 tỷ vì khấu hao khoảng 149 tỷ mỗi quý lớn hơn chi mua sắm. Khấu hao đi ngang quanh 146 đến 149 tỷ.
Theo báo chí tài chính, các hạng mục dở dang gồm dự án Kiên Lương (hơn 234 tỷ), nhà ở công nhân tại nhà máy Bình Phước (hơn 200 tỷ) và dự án phát điện nhiệt dư tại nhà máy Bình Phước (209 tỷ). Khi các dự án hoàn thành và chuyển vào tài sản cố định, khấu hao có thể tăng; công ty chưa công bố tiến độ trong số liệu có được.
Kế hoạch năm và cổ tức
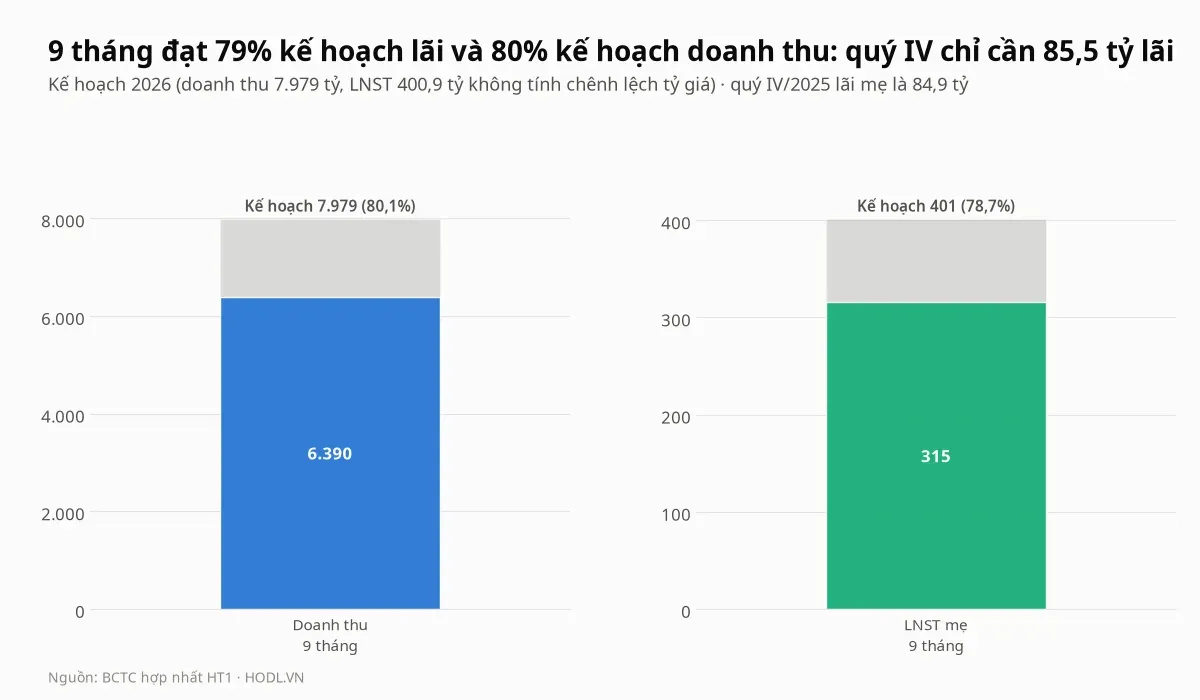
Kế hoạch 2026 theo đại hội cổ đông 22/04/2026, theo báo chí tài chính, là doanh thu 7.979 tỷ đồng và lợi nhuận sau thuế 400,9 tỷ (không tính chênh lệch tỷ giá), với sản lượng tiêu thụ xi măng 6,57 triệu tấn. Chín tháng đạt 80,1% kế hoạch doanh thu (6.390 tỷ) và 78,7% kế hoạch lợi nhuận (315,4 tỷ).
Quý IV chỉ cần 1.589 tỷ đồng doanh thu, bằng 80,3% quý IV/2025 (1.980 tỷ), và 85,5 tỷ lợi nhuận, ngang 84,9 tỷ quý IV/2025. Quý IV/2024 lợi nhuận chỉ 16,4 tỷ, nên 84,9 tỷ của quý IV/2025 là nền cao hơn nhiều so với năm trước đó.
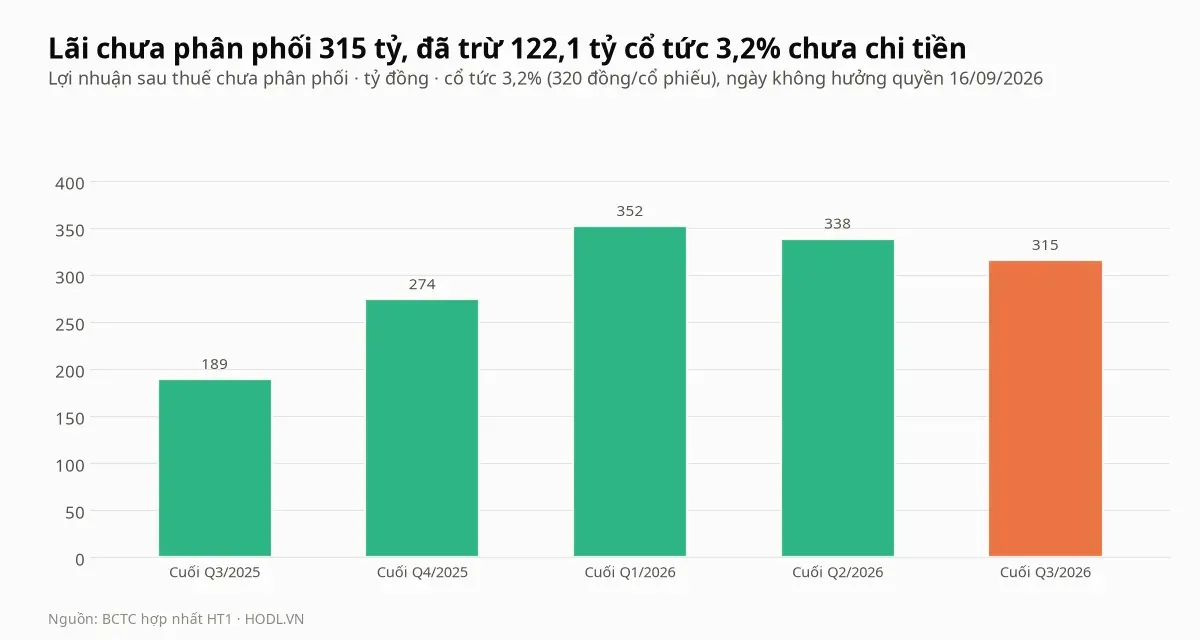
Công ty chia cổ tức tiền mặt 3,2% (320 đồng mỗi cổ phiếu) cho năm 2025, giao dịch không hưởng quyền ngày 16/09/2026, tức khoảng 122,1 tỷ đồng và lợi suất 2,5% trên giá 12.900 đồng. Lợi nhuận sau thuế chưa phân phối cuối quý III là 315,4 tỷ, thấp hơn 122,1 tỷ so với 437,5 tỷ nếu cộng lãi quý III vào số cuối quý II (338,2 tỷ), khớp đúng khoản cổ tức đã ghi nhận.
Dòng tiền tài chính quý III chưa ghi khoản chi cổ tức, nên tiền mặt còn 122,1 tỷ phải chi trong quý IV, đưa tiền và đầu tư ngắn hạn từ 486,9 tỷ về khoảng 365 tỷ nếu các yếu tố khác không đổi. Số này vẫn cao hơn 32,9 tỷ vay còn lại.
Cổ đông và thanh khoản
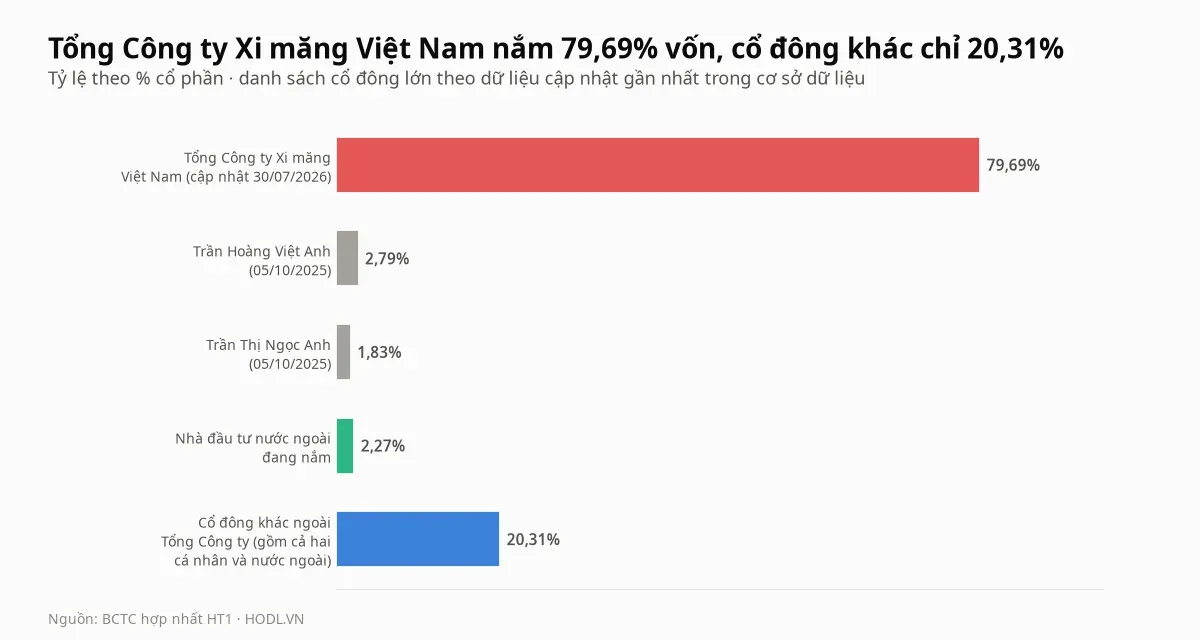
Tổng Công ty Xi măng Việt Nam nắm 79,69% vốn (304,10 triệu cổ phiếu, cập nhật 30/07/2026), nên cổ đông khác chỉ có 20,31%, trong đó nhà đầu tư nước ngoài giữ 2,27%. Hai cá nhân lớn nhất theo dữ liệu cập nhật 05/10/2025 là ông Trần Hoàng Việt Anh (2,79%) và bà Trần Thị Ngọc Anh (1,83%), kế đó là Công ty Cổ phần Chứng khoán BIDV (0,86%).
Vì phần lớn vốn nằm ở một cổ đông, lượng cổ phiếu giao dịch tự do nhỏ, và cổ đông này chi phối quyết định về cổ tức, đầu tư và thay đổi vốn. Số liệu có được không nêu kế hoạch thoái vốn.
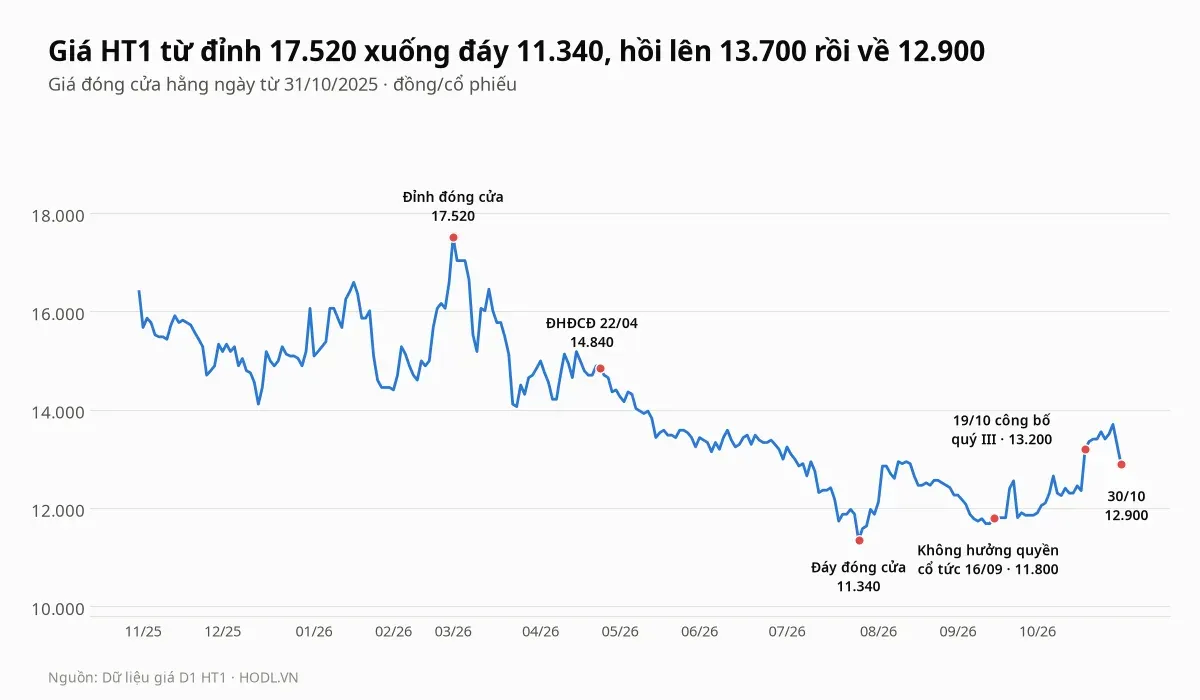
Giá đi từ đỉnh đóng cửa 17.520 đồng ngày 02/03/2026 xuống đáy 11.340 đồng ngày 27/07/2026, tức giảm 35,3%, rồi hồi lên 13.700 đồng ngày 28/10/2026 và về 12.900 đồng sau hai phiên giảm. Từ đầu năm HT1 giảm 19,7% trong khi VN-Index giảm 2,4%, và 250 phiên gần nhất giảm 22,5% so với VN-Index tăng 3,6%.
Phiên 19/10/2026, ngày công bố giải trình kết quả quý III, giá tăng 6,9% từ 12.350 lên 13.200 đồng với 1,84 triệu cổ phiếu khớp, gấp 8,2 lần phiên trước. Hai phiên 29 và 30/10 giá giảm 5,8%, từ 13.700 xuống 12.900 đồng.
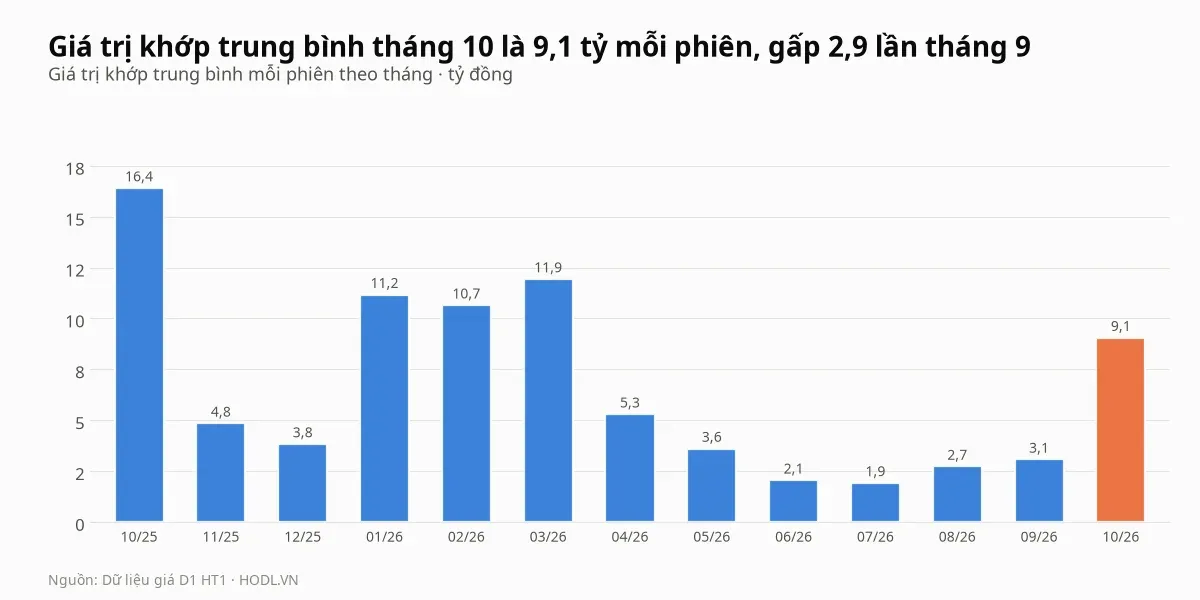
Giá trị khớp trung bình tháng 10 là 9,1 tỷ đồng mỗi phiên, gấp 2,9 lần tháng 9 (3,1 tỷ) nhưng thấp hơn các tháng 10/2025 (16,4 tỷ) và 03/2026 (11,9 tỷ). Khối lượng khớp trung bình 20 phiên là 743 nghìn cổ phiếu, gấp 1,9 lần trung bình 60 phiên (401 nghìn).
Khối ngoại và tự doanh
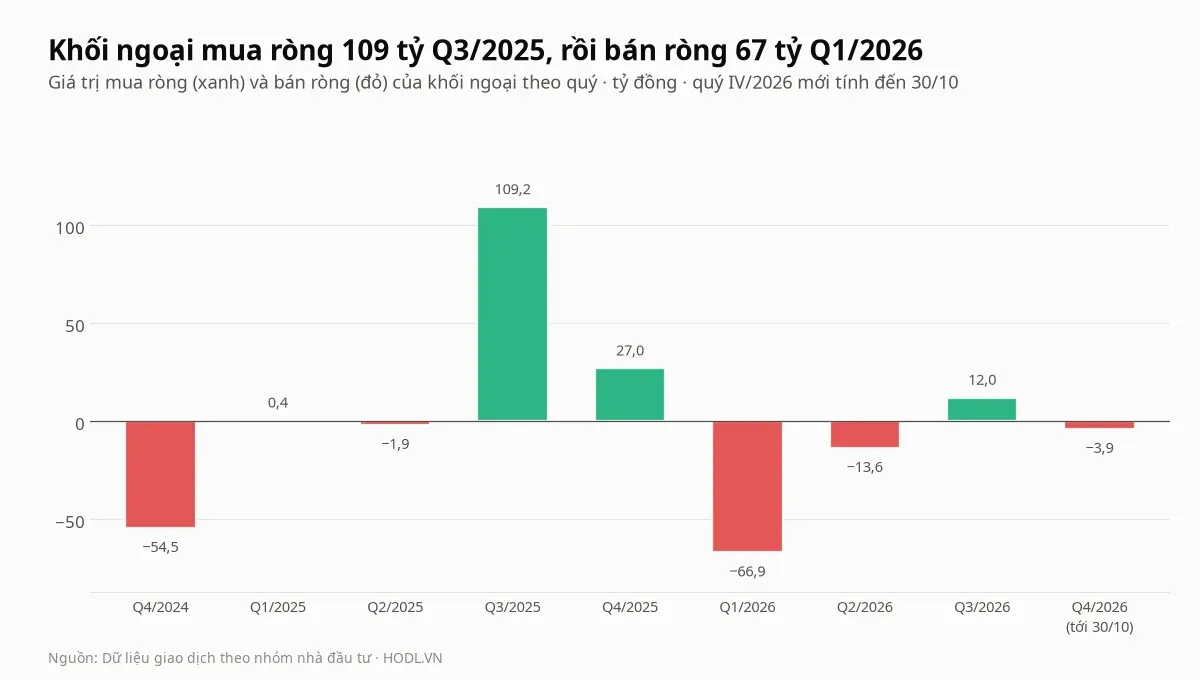
Trong 12 tháng tới 30/10/2026 khối ngoại mua 145,9 tỷ đồng và bán 213,1 tỷ, tức bán ròng 67,2 tỷ; tổng 359,0 tỷ bằng khoảng 25,2% giá trị khớp của cổ phiếu (1.422 tỷ). Có 133 phiên bán ròng và 97 phiên mua ròng.
Theo quý, khối ngoại mua ròng 109,2 tỷ quý III/2025 khi giá tăng từ 11.620 lên 16.450 đồng, rồi 27,0 tỷ quý IV/2025. Quý I/2026 họ bán ròng 66,9 tỷ, quý II bán 13,6 tỷ, quý III mua 12,0 tỷ và quý IV mới tính đến 30/10 bán 3,9 tỷ. Quý IV/2024 bán ròng 54,5 tỷ. Trong 30 phiên gần nhất khối ngoại bán ròng 0,5 tỷ, còn 90 phiên mua ròng 9,1 tỷ.
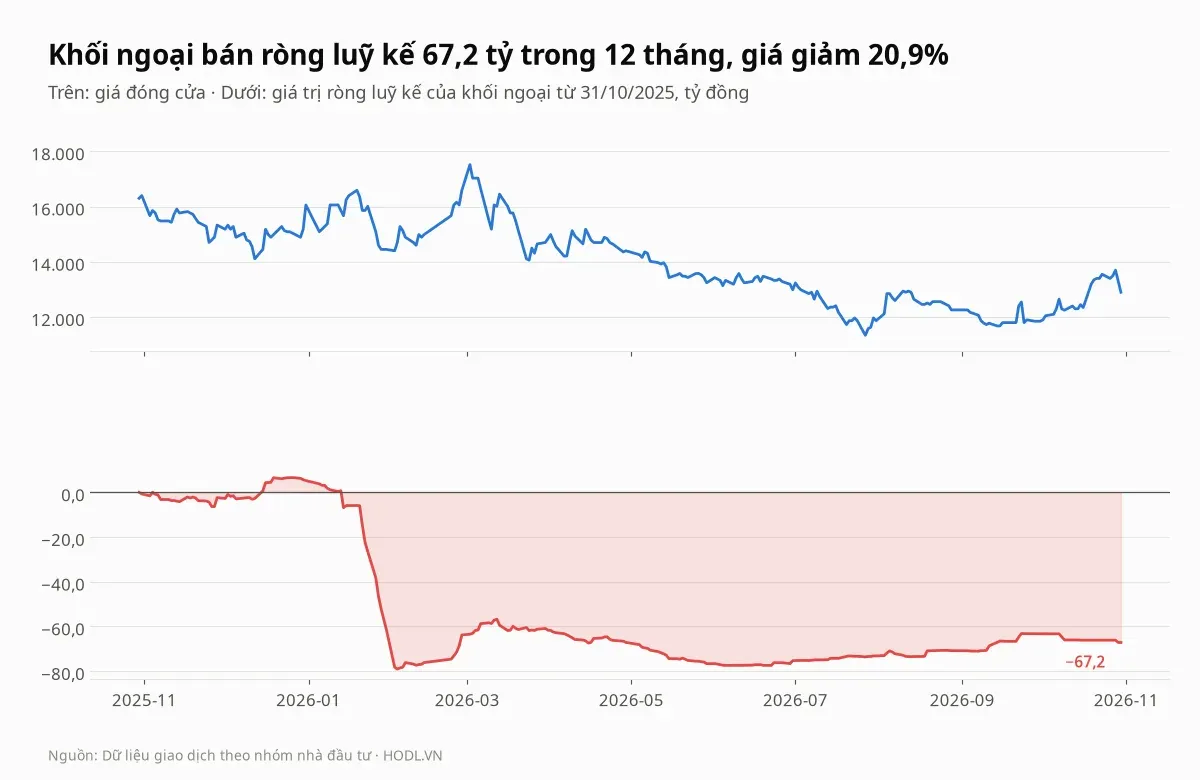
Luỹ kế 12 tháng cho thấy một đợt bán tập trung. Khối ngoại bán ròng luỹ kế tới 79,1 tỷ đồng ngày 03/02/2026, trong tháng 01 và đầu tháng 02 khi giá cuối tháng 01 thấp hơn cuối năm 2025 10,0% (14.450 so với 16.060 đồng), rồi luỹ kế dao động từ âm 57 tỷ đến âm 79 tỷ tới nay. Giá giảm 20,9% trong 12 tháng, và phần bán chủ yếu của khối ngoại đã xảy ra trong hơn hai tháng đầu năm 2026.
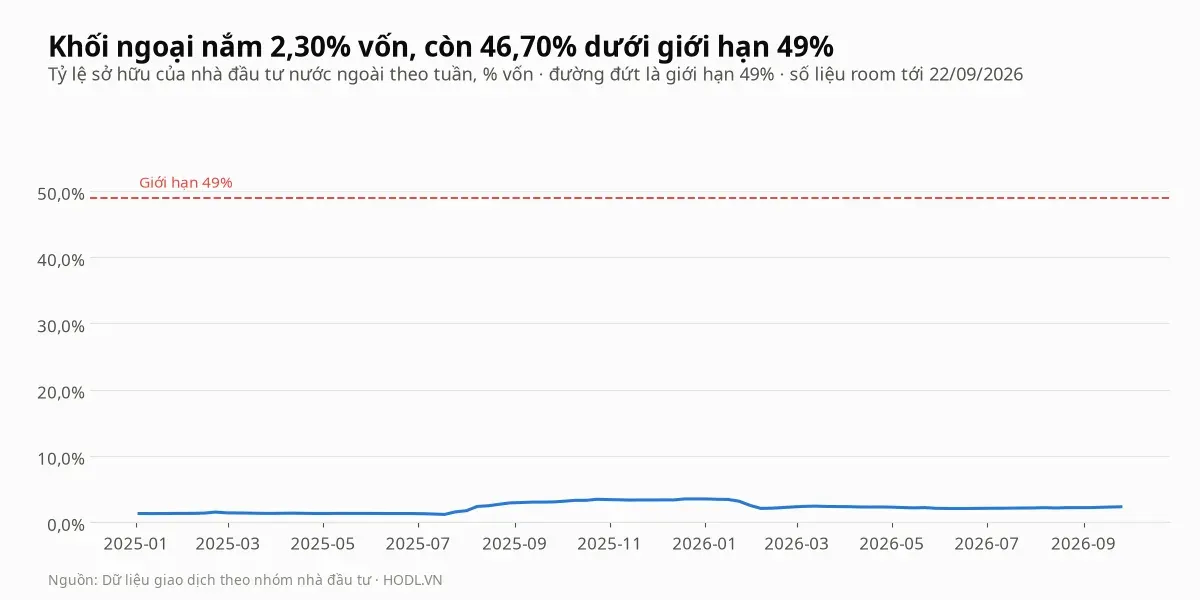
Tỷ lệ nắm giữ của khối ngoại là 2,30% vốn theo số room ngày 22/09/2026 (hồ sơ công ty ghi 2,27%), còn 46,70% dưới giới hạn 49% (178,2 triệu cổ phiếu). Tỷ lệ này đi từ 1,29% cuối quý IV/2024 lên đỉnh 3,48% cuối quý IV/2025 rồi về 2,08% cuối quý II/2026.
Cơ sở dữ liệu không có số room sau 22/09/2026 nên bài không tính tỷ lệ mới hơn. Tự doanh có số liệu đến 27/08/2026 (phiên cuối trong bảng là 04/09/2026 với giá trị 0): 12 tháng bán ròng 24,6 tỷ đồng trên 46 dòng, và bốn phiên lớn nhất là 24/07 (bán 39,4 tỷ), 28/07 (mua 39,3 tỷ), 05/08 (bán 40,3 tỷ) và 07/08 (mua 40,2 tỷ), gần như bù trừ nhau. Bài không nhận định tự doanh sau 27/08/2026.
So sánh cùng ngành
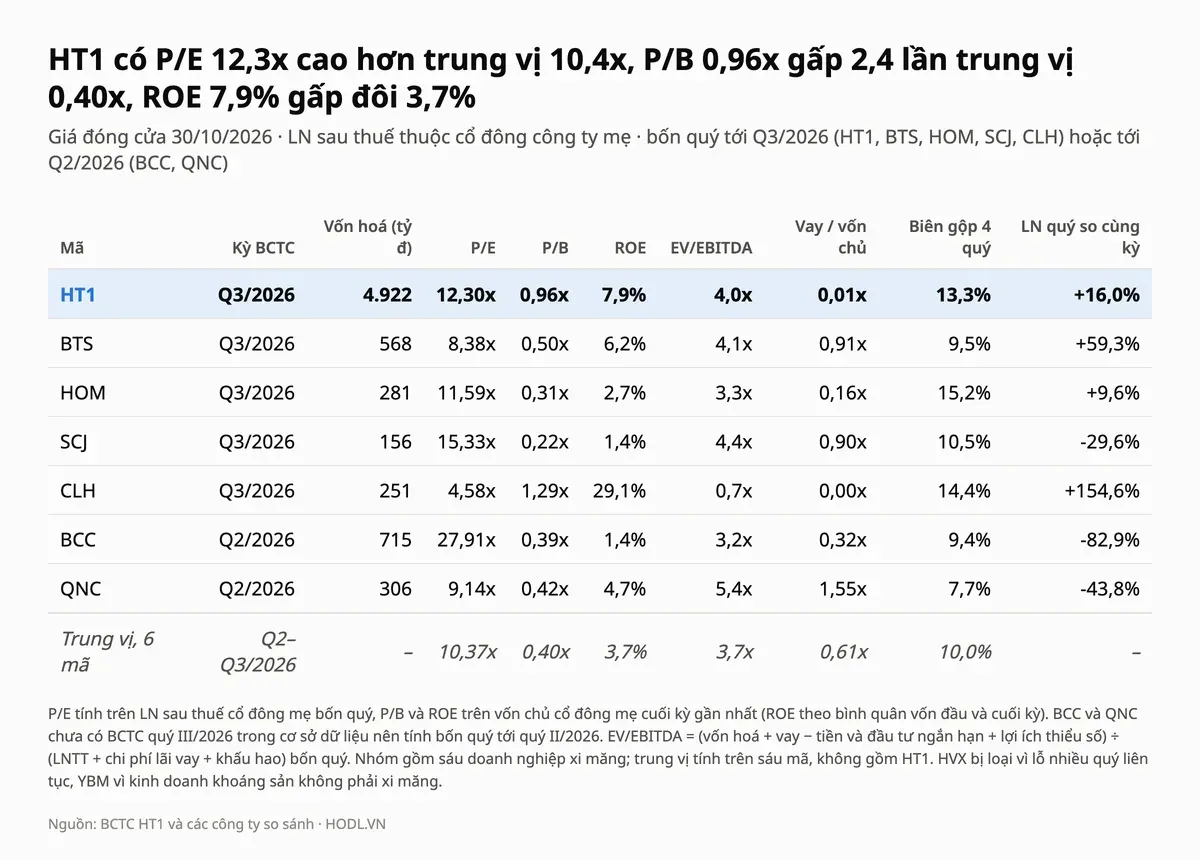
Nhóm so sánh gồm sáu doanh nghiệp xi măng: BTS, HOM, SCJ và CLH tính bốn quý tới quý III/2026, BCC và QNC tính bốn quý tới quý II/2026 vì chưa có báo cáo quý III trong cơ sở dữ liệu. Mã HVX bị loại vì lỗ nhiều quý liên tục và YBM vì kinh doanh khoáng sản không phải xi măng. Trung vị tính trên sáu mã, không gồm HT1, cùng giá đóng cửa 30/10/2026.
Cổ phiếu HT1 có P/E 12,3 lần cao hơn trung vị 10,4 lần khoảng 19%, và P/B 0,96 lần gấp 2,4 lần trung vị 0,40 lần. ROE 7,9% gấp đôi trung vị 3,7%, biên gộp bốn quý 13,3% cao hơn 10,0%, và vay trên vốn chủ 0,01 lần thấp hơn nhiều so với 0,61 lần. EV/EBITDA 4,0 lần cao hơn trung vị 3,7 lần khoảng 7%.
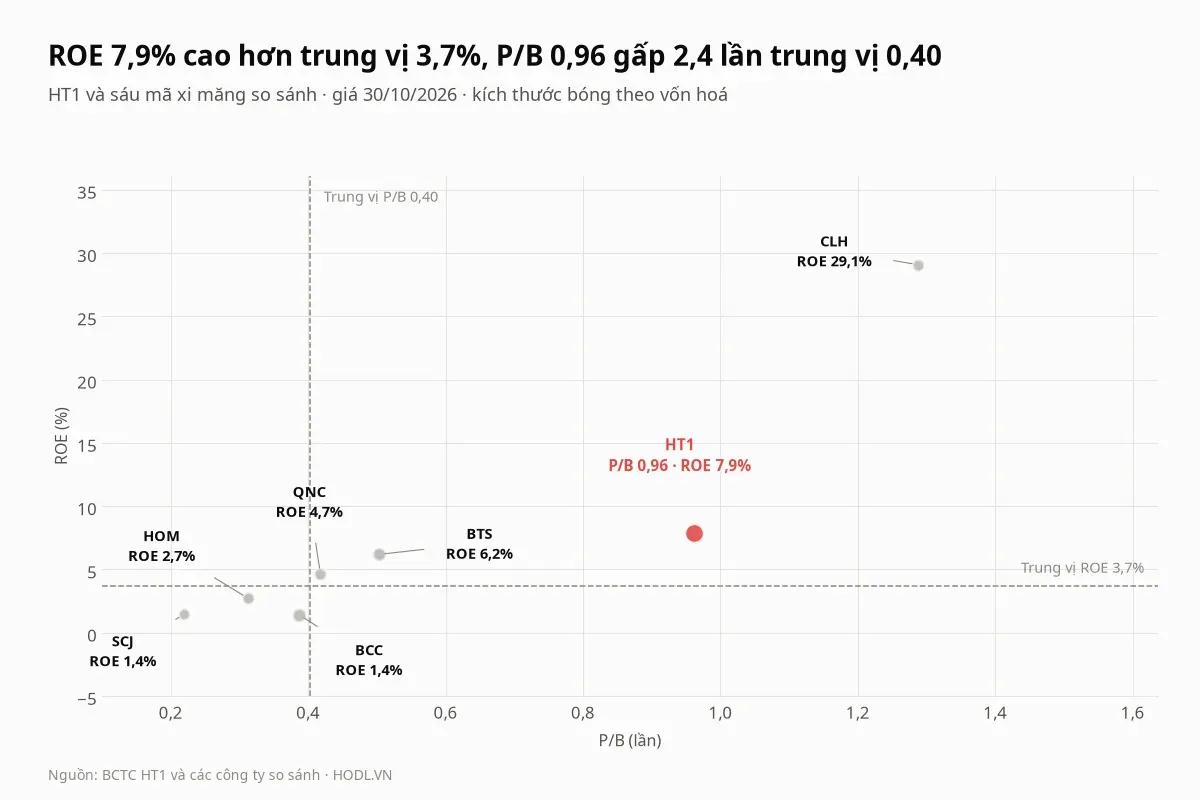
Cổ phiếu HT1 và CLH là hai mã duy nhất có P/B trên 0,9 lần. CLH có ROE 29,1% và P/B 1,29 lần nhưng vốn hoá chỉ 251 tỷ đồng; BTS có ROE 6,2% và P/B 0,50 lần, còn BCC, HOM, SCJ và QNC có ROE từ 1,4% đến 4,7% và P/B từ 0,22 đến 0,42 lần. Mức chênh P/B của HT1 vì vậy phản ánh ROE cao hơn và tiền ròng, nhưng ROE 7,9% vẫn thấp hơn mức khoảng 11,7% mà P/B 0,96 lần hàm ý.
Định giá theo P/E, P/B, EV/EBITDA và DCF
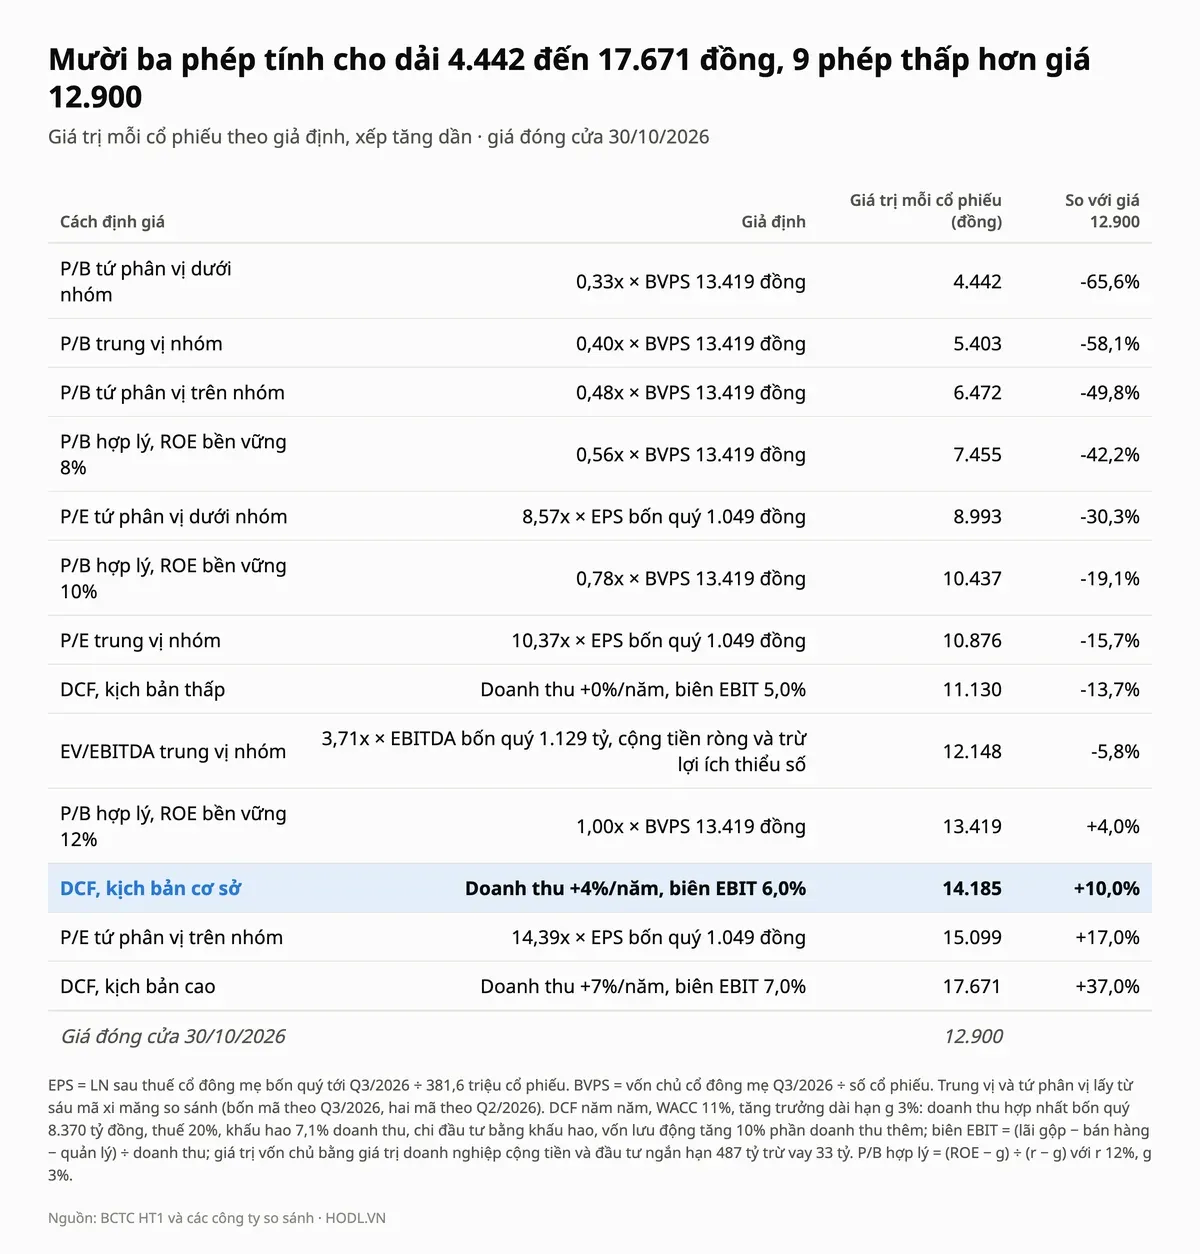
Cổ phiếu HT1 có lợi nhuận và ROE thấp nhưng tiền ròng lớn, nên bài dùng P/E, P/B, P/B hợp lý theo ROE, EV/EBITDA nhóm và DCF. EPS bốn quý là 1.049 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (400,4 tỷ) chia 381,59 triệu cổ phiếu. BVPS là 13.419 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm, doanh thu bốn quý là 8.370 tỷ đồng và tăng 0%, 4% hoặc 7% mỗi năm, biên EBIT 5,0%, 6,0% hoặc 7,0% (bốn quý gần nhất 6,9%, quý III 5,9%), thuế 20%, khấu hao 7,1% và chi đầu tư bằng khấu hao (bốn quý qua chi mua sắm chỉ 3,8% doanh thu), vốn lưu động 10% phần doanh thu tăng thêm, WACC 11%. Giá trị vốn chủ bằng giá trị doanh nghiệp cộng tiền và đầu tư ngắn hạn 487 tỷ đồng trừ vay 33 tỷ.
Mười ba phép cho giá trị từ 4.442 đến 17.671 đồng. Chín phép thấp hơn giá 12.900 đồng, và bốn phép cao hơn. Nhóm P/B (0,33 đến 0,48 lần) cho 4.442 đến 6.472 đồng, nhưng nhóm này có ROE trung vị 3,7%, thấp hơn HT1, nên các phép này kém chắc. P/E trung vị nhóm cho 10.876 đồng (thấp hơn giá 15,7%), còn EV/EBITDA trung vị cho 12.148 đồng, thấp hơn 5,8%.
Muốn giá 12.900 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 11,7%, so với 7,9% hiện tại; ROE 12% cho đúng giá trị sổ sách 13.419 đồng, cao hơn giá 4,0%. ROE bền vững 10% cho 10.437 đồng, thấp hơn giá 19,1%.
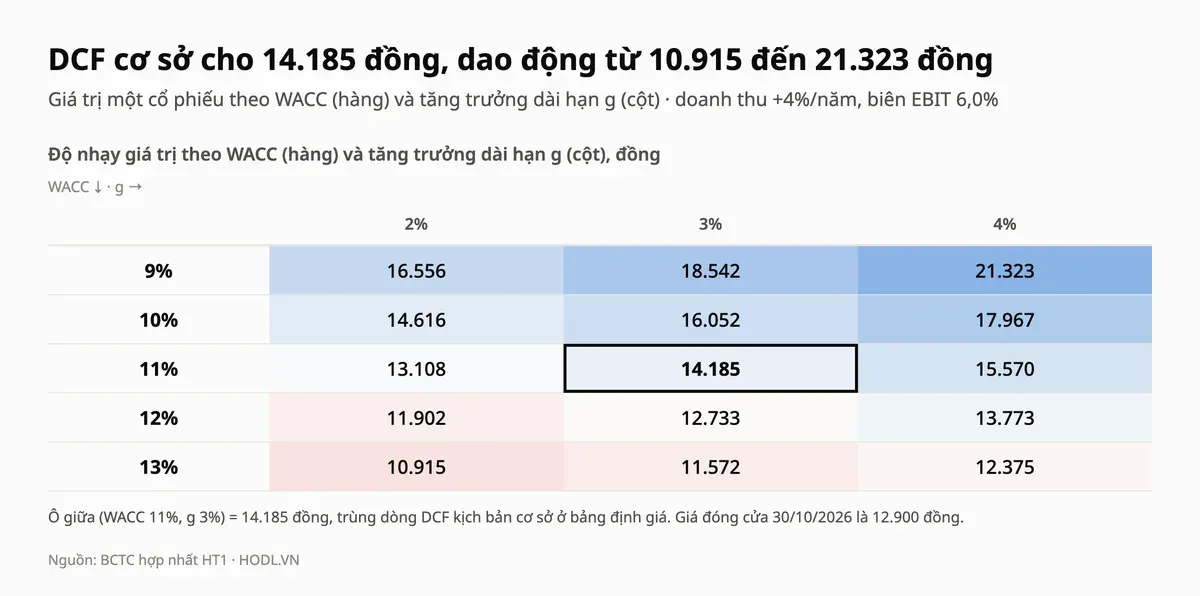
DCF cơ sở cho 14.185 đồng, cao hơn giá 10,0%, và mười trong mười lăm ô trong lưới độ nhạy (từ 10.915 đến 21.323 đồng) cao hơn giá. Kịch bản thấp cho 11.130 đồng, thấp hơn giá 13,7%, và kịch bản cao cho 17.671 đồng. Mỗi 1% doanh thu của biên EBIT làm giá trị đổi khoảng 2.355 đồng một cổ phiếu, và biên quý III (5,9%) thấp hơn biên bốn quý (6,9%) khoảng 1%.
Thang giá tham chiếu
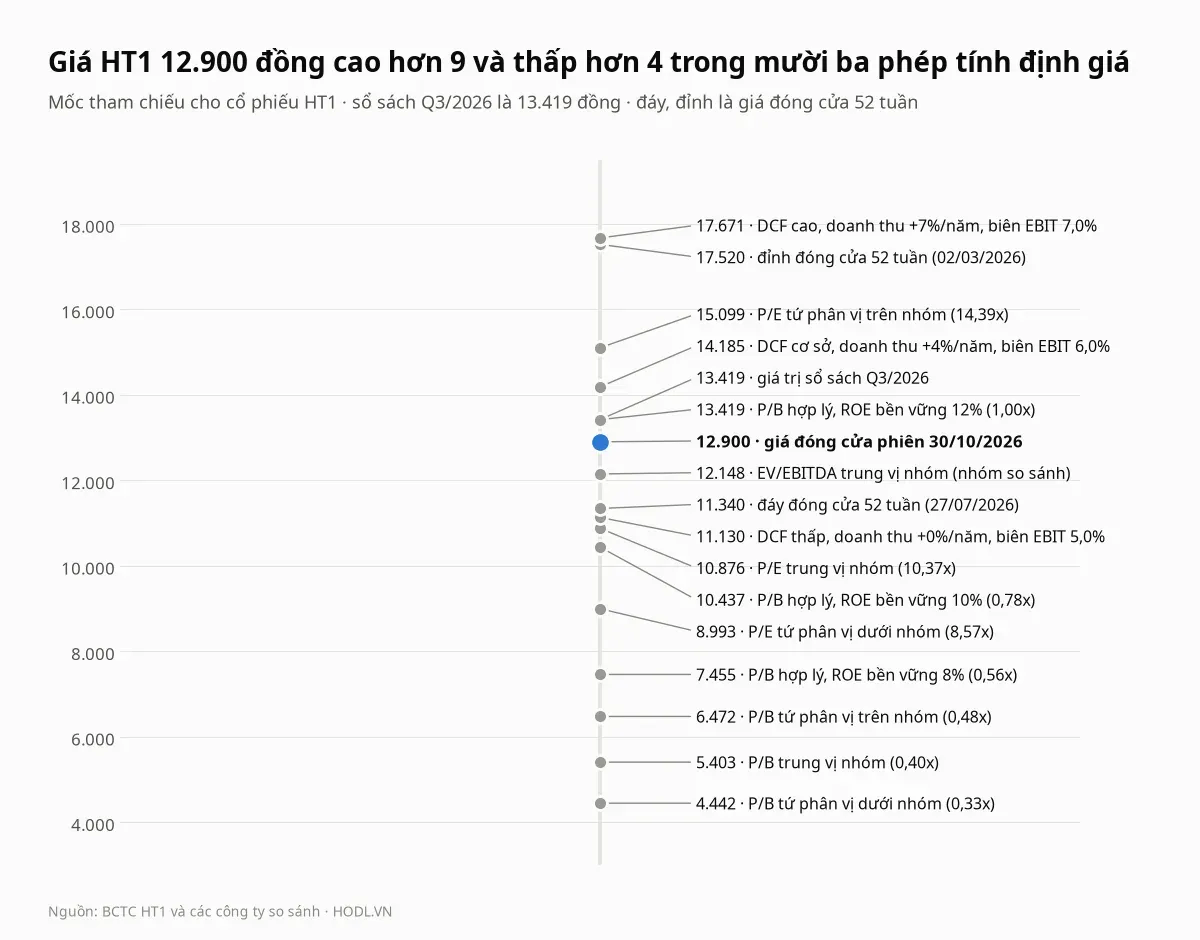
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 17.520 đồng (02/03/2026), đáy đóng cửa 11.340 đồng (27/07/2026) và giá trị sổ sách 13.419 đồng.
Giá nằm giữa EV/EBITDA trung vị nhóm (12.148 đồng) ở dưới và P/B hợp lý ROE 12% (13.419 đồng) ở trên, lần lượt thấp hơn giá 5,8% và cao hơn giá 4,0%. Đáy 52 tuần nằm giữa phép DCF thấp (11.130 đồng) và phép EV/EBITDA, còn DCF cơ sở (14.185 đồng) cao hơn giá 10,0% và thấp hơn đỉnh 52 tuần 19,0%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu HT1 đi xuống từ đỉnh tháng 03/2026: giá về đáy 11.340 đồng ngày 27/07/2026, hồi lên 13.700 đồng rồi đóng cửa tuần cuối tháng 10 ở 12.900 đồng. Từ đầu năm HT1 giảm 19,7% trong khi VN-Index giảm 2,4%, nhưng 20 phiên gần nhất tăng 7,1% so với VN-Index tăng 0,2%, và 60 phiên gần nhất tăng 0,4% so với giảm 2,0%.
Hỗ trợ - Kháng cự
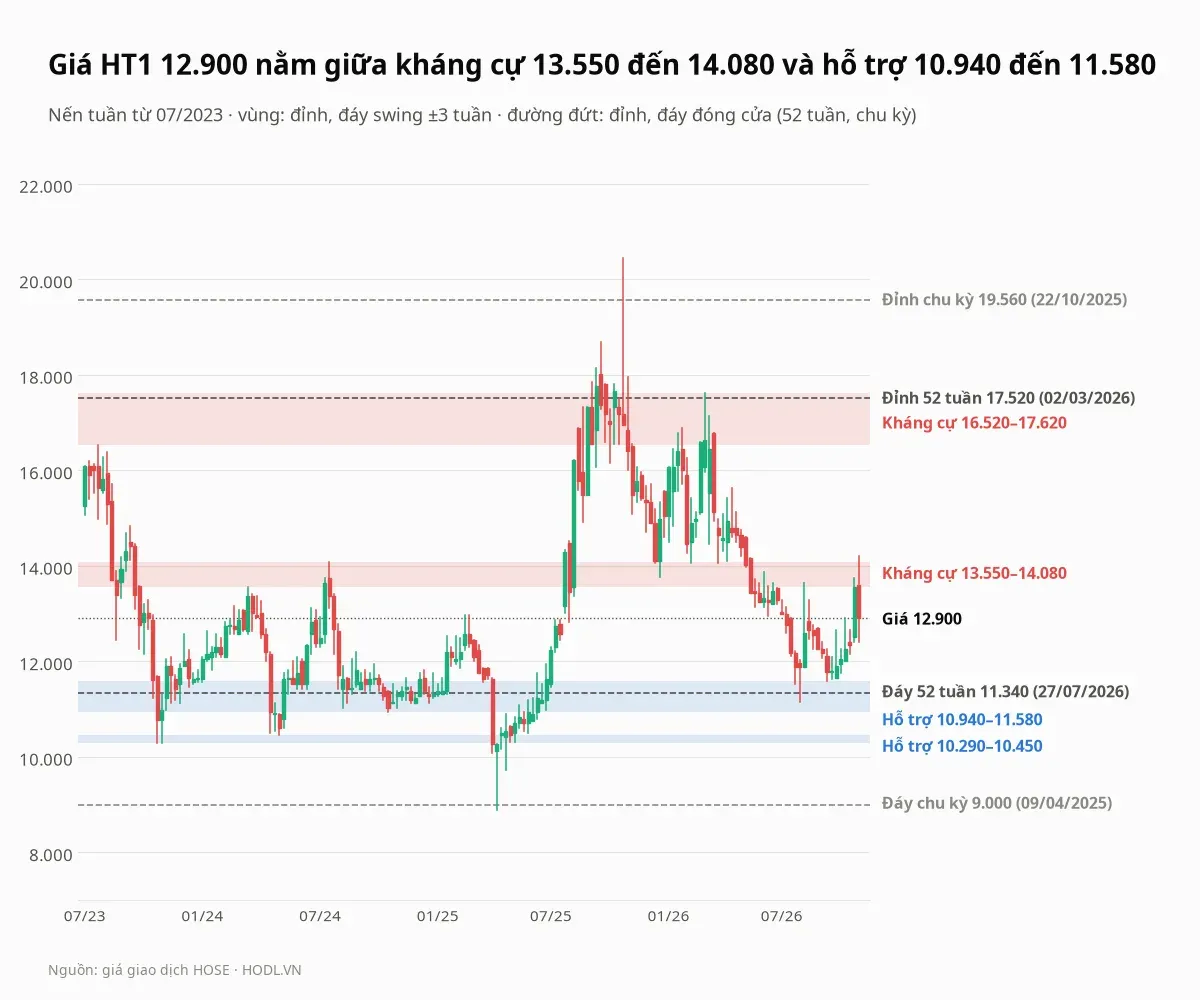
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 07/2023. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
16.520 tới 17.620 | Kháng cự xa | Đỉnh tuần 28/07/2023 (16.520), 23/01/2026 (16.890), 06/03/2026 (17.620); cao hơn giá 28,1% đến 36,6% |
13.550 tới 14.080 | Kháng cự gần | Đỉnh tuần 15/03/2024 (13.550), 19/07/2024 (14.080), 07/08/2026 (13.630); cao hơn giá 5,0% đến 9,2% |
10.940 tới 11.580 | Hỗ trợ gần | Bảy đáy tuần từ 14/06/2024 đến 11/09/2026; thấp hơn giá 10,2% đến 15,2% |
10.290 tới 10.450 | Hỗ trợ | Đáy tuần 27/10/2023 (10.290), 03/11/2023 (10.290), 03/05/2024 (10.450); thấp hơn giá 19,0% đến 20,2% |
Vùng 13.550 đến 14.080 đồng là mốc gần nhất phía trên giá, cao hơn giá từ 5,0% đến 9,2%. Giá đã vào vùng này ở tuần 23/10/2026 (đỉnh tuần 13.750 đồng, đóng cửa tuần 13.550 đồng) và chạm 14.200 đồng ở tuần 30/10/2026 rồi quay xuống, đóng cửa tuần 12.900 đồng. Đỉnh 52 tuần (đóng cửa) là 17.520 đồng ngày 02/03/2026 và đỉnh chu kỳ từ 07/2023 (đóng cửa) là 19.560 đồng ngày 22/10/2025.
Phía dưới, vùng 10.940 đến 11.580 đồng có bảy đáy tuần, và đáy 52 tuần (đóng cửa) 11.340 đồng ngày 27/07/2026 nằm trong vùng này. Đáy chu kỳ từ 07/2023 (đóng cửa) là 9.000 đồng ngày 09/04/2025.
Fibonacci
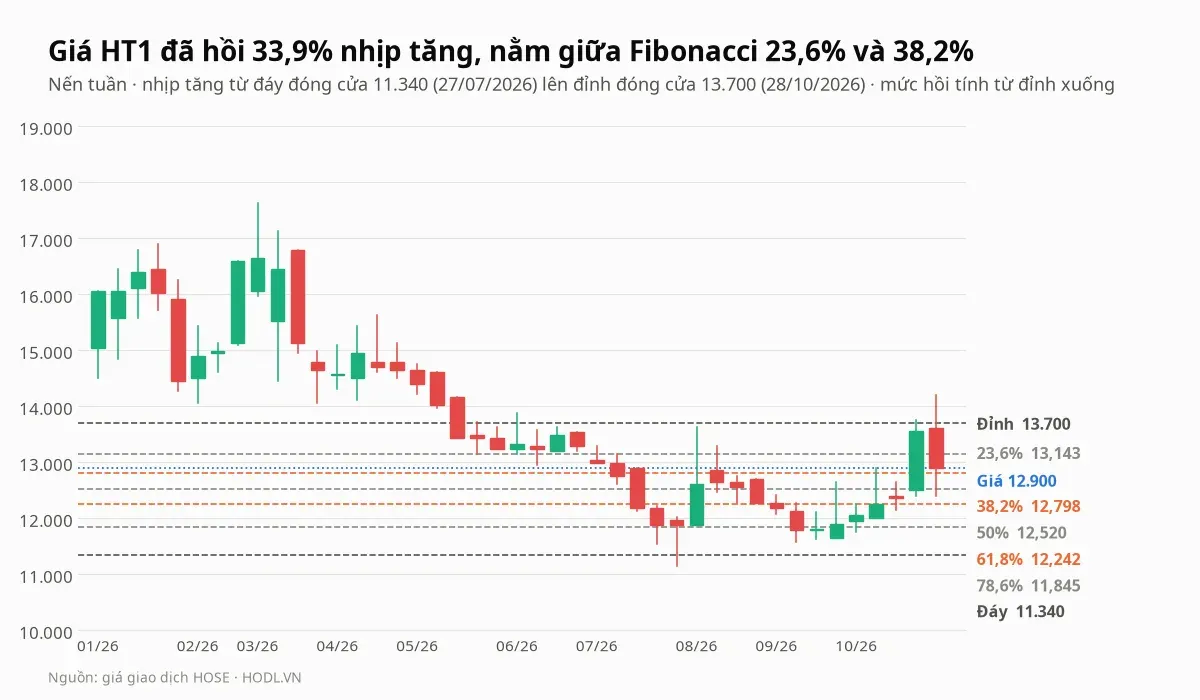
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 11.340 đồng ngày 27/07/2026 lên đỉnh 13.700 đồng ngày 28/10/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (13.143 đồng), 38,2% (12.798 đồng), 50% (12.520 đồng), 61,8% (12.242 đồng) và 78,6% (11.845 đồng).
Giá 12.900 đồng đã hồi 33,9% nhịp tăng, nằm giữa mức 23,6% và 38,2% (cao hơn mức 38,2% khoảng 0,8%). Mức 78,6% (11.845 đồng) nằm ngay trên vùng hỗ trợ 10.940 đến 11.580 đồng, còn đáy nhịp tăng 11.340 đồng nằm trong vùng này.
Xu hướng EMA
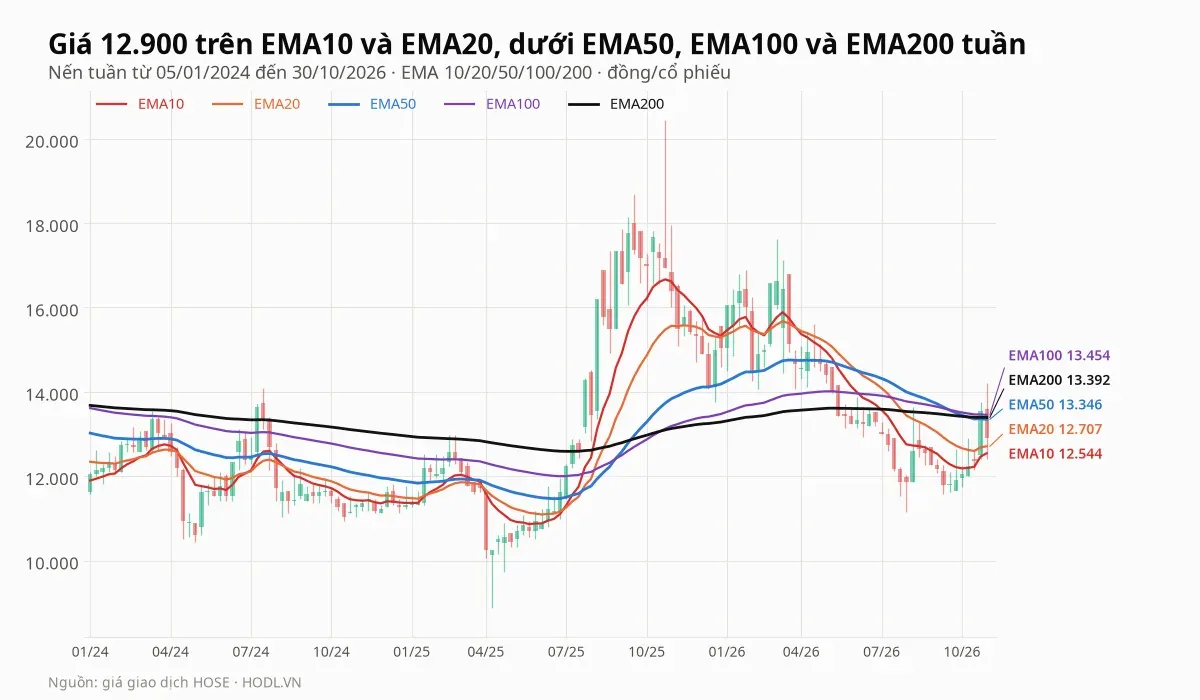
Giá 12.900 đồng nằm trên hai đường EMA ngắn và dưới ba đường EMA dài: EMA10 ở 12.544 và EMA20 ở 12.707 đồng, còn EMA50 ở 13.346, EMA100 ở 13.454 và EMA200 ở 13.392 đồng. Giá cao hơn EMA10 2,8%, EMA20 1,5%, và thấp hơn EMA50 3,3%, EMA100 4,1%, EMA200 3,7%.
EMA50 tuần cắt xuống EMA200 ở tuần 09/10/2026, sau lần cắt lên ở tuần 19/09/2025, và EMA20 đã cắt xuống EMA50 từ tuần 05/06/2026. Ba đường EMA50, EMA100 và EMA200 nằm sát nhau trong khoảng 13.346 đến 13.454 đồng, trùng với vùng kháng cự gần 13.550 đến 14.080 đồng.
RSI và động lượng
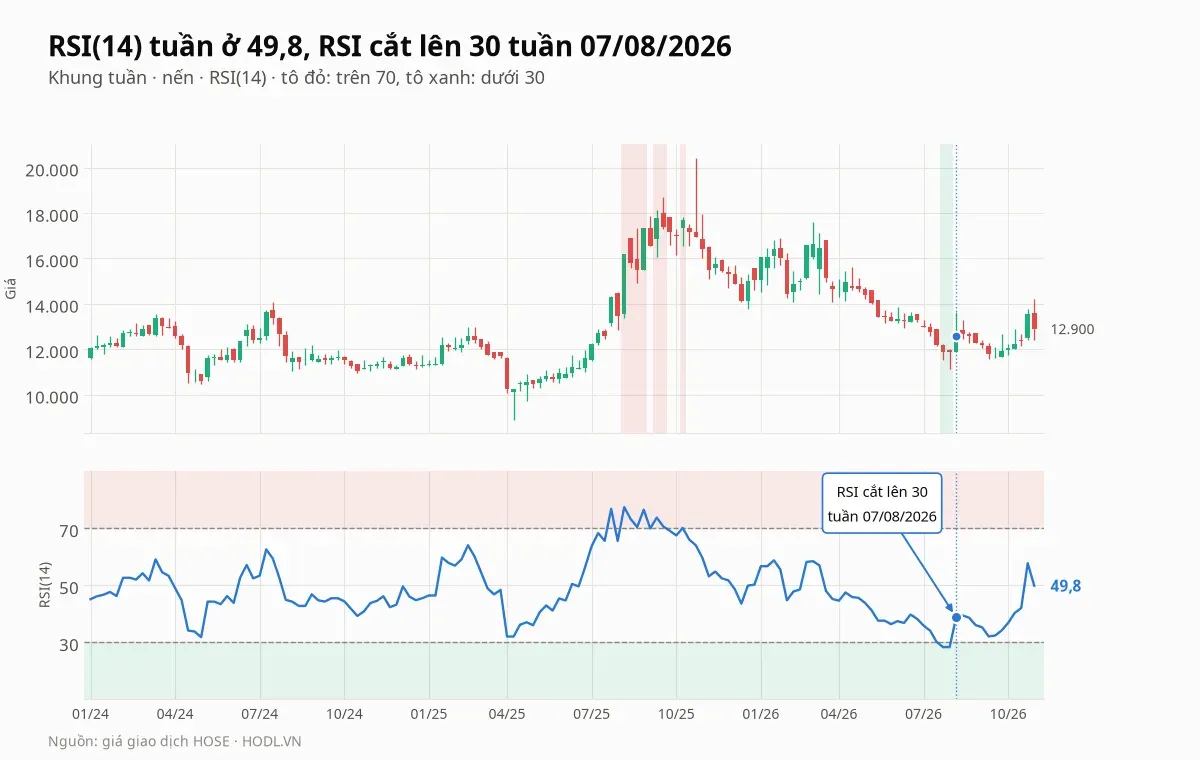
RSI(14) tuần ở 49,8, giữa vùng trung tính, sau khi đạt 57,7 tuần 23/10/2026. RSI dưới 30 hai tuần liên tiếp (28,3 ở tuần 24/07 và 31/07/2026) rồi cắt lên 30 tuần 07/08/2026, ngay sau đáy giá 11.340 đồng. Lần quá mua gần nhất là tám tuần rải từ 25/07/2025 đến 10/10/2025 (đỉnh 77,4 tuần 08/08/2025), trong lúc giá tăng từ 11.620 đồng (30/06/2025) lên 16.450 đồng (30/09/2025).
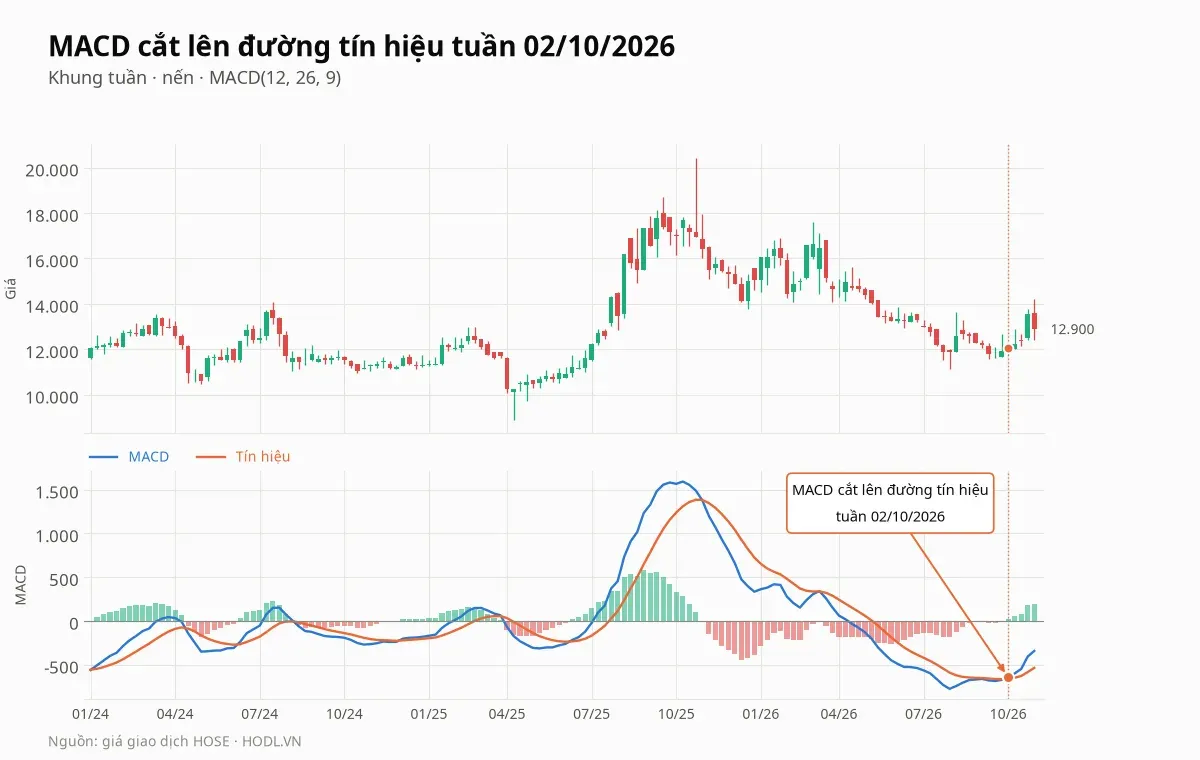
MACD tuần cắt lên đường tín hiệu ngày 02/10/2026, nhưng cả hai đường vẫn dưới 0: MACD âm 343 trên tín hiệu âm 537, chênh lệch 193. Tín hiệu tăng còn mới và chưa đưa động lượng về trên 0, trong khi lần cắt lên trước đó ngày 13/03/2026 chỉ giữ một tuần rồi cắt xuống ngày 20/03/2026.
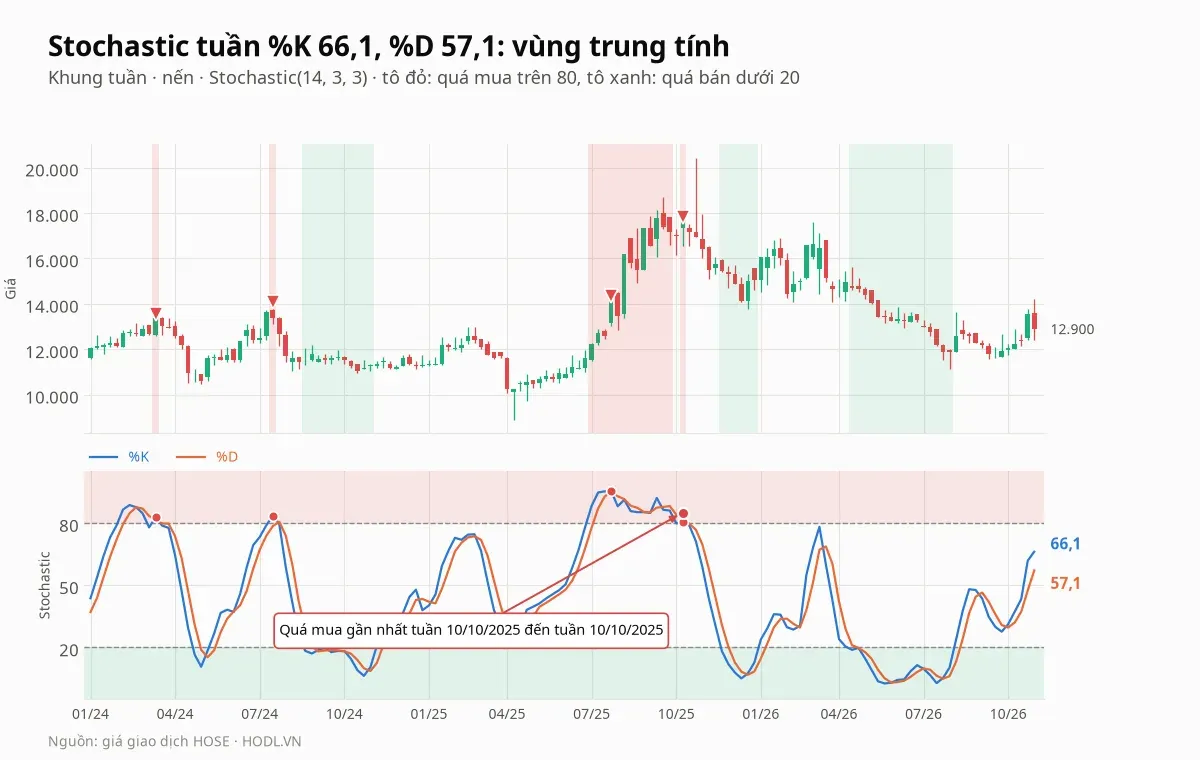
Stochastic tuần có %K 66,1 trên %D 57,1, cắt lên ở tuần 02/10/2026 từ quanh mức 30, và chưa vào vùng quá mua trên 80. Đợt quá mua dài nhất gần đây kéo từ 04/07/2025 đến 26/09/2025 (đỉnh 95,4), trước khi giá lập đỉnh 19.560 đồng ngày 22/10/2025.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Chi trả cổ tức tiền mặt 3,2% (122,1 tỷ đồng) | Tiền và đầu tư ngắn hạn 486,9 tỷ sẽ giảm khoảng 122 tỷ; ngày không hưởng quyền là 16/09/2026 |
Quý IV/2026 | Biên lãi gộp và giá vốn | Quý III biên 11,6%, thấp nhất sáu quý; quý IV cần lợi nhuận 85,5 tỷ để đạt kế hoạch |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lợi nhuận chín tháng đã bằng 78,7% kế hoạch 400,9 tỷ; lãi vay và khấu hao sau các dự án dở dang |
Các quý tới | Phải trả người bán và dòng tiền | Phải trả 1.249 tỷ gấp 3,2 lần phải thu; thay đổi thời hạn thanh toán ảnh hưởng tiền mặt |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và cổ tức; Tổng Công ty Xi măng Việt Nam nắm 79,69% vốn |
Các tuần tới | Giá đóng cửa tuần so với 10.940 đến 11.580 và 13.550 đến 14.080 đồng | Hai mép vùng giá từ tháng 08/2026; ba đường EMA dài nằm sát nhau ở 13.346 đến 13.454 đồng |
Kết luận
Cổ phiếu HT1 ghi nhận lợi nhuận sau thuế 99,4 tỷ đồng quý III/2026, thấp hơn quý II 28,1% vì biên lãi gộp rơi từ 14,3% xuống 11,6% dù doanh thu đi ngang. So với cùng kỳ lợi nhuận tăng 16,0%, nhưng phần cải thiện thực đến từ lãi vay giảm 8,6 tỷ, còn lãi gộp thêm 23,3 tỷ bị chi phí bán hàng và quản lý lấy lại 14,5 tỷ.
Điểm mạnh nằm ở bảng cân đối: vay ngắn hạn về 0, tiền ròng 454 tỷ đồng, dòng tiền kinh doanh chín tháng 770 tỷ, và kế hoạch năm gần như đã xong (78,7% lợi nhuận). Điểm yếu là biên gộp, phải trả người bán gấp 3,2 lần phải thu, và cổ đông lớn nắm 79,69%. Về giá, P/E 12,3 lần và P/B 0,96 lần cao hơn trung vị nhóm, chín trong mười ba phép định giá thấp hơn giá và DCF cơ sở cao hơn 10,0%. Về kỹ thuật, giá nằm giữa kháng cự gần 13.550 đến 14.080 đồng và hỗ trợ gần 10.940 đến 11.580 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
