
Mô hình kinh doanh của HT1: xi măng cho thị trường phía Nam
Nội dung bài6 phần
Cổ phiếu HT1 là phần vốn của Công ty cổ phần Xi măng Vicem Hà Tiên. Đây là doanh nghiệp sản xuất xi măng phục vụ thị trường phía Nam. Mô hình này đơn giản về mặt kinh doanh nhưng nặng về tài sản. Nhà máy chiếm phần lớn bảng cân đối, và khấu hao chiếm phần lớn khoảng chênh giữa lợi nhuận với dòng tiền.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu HT1 đại diện cho một bảng cân đối nặng tài sản cố định
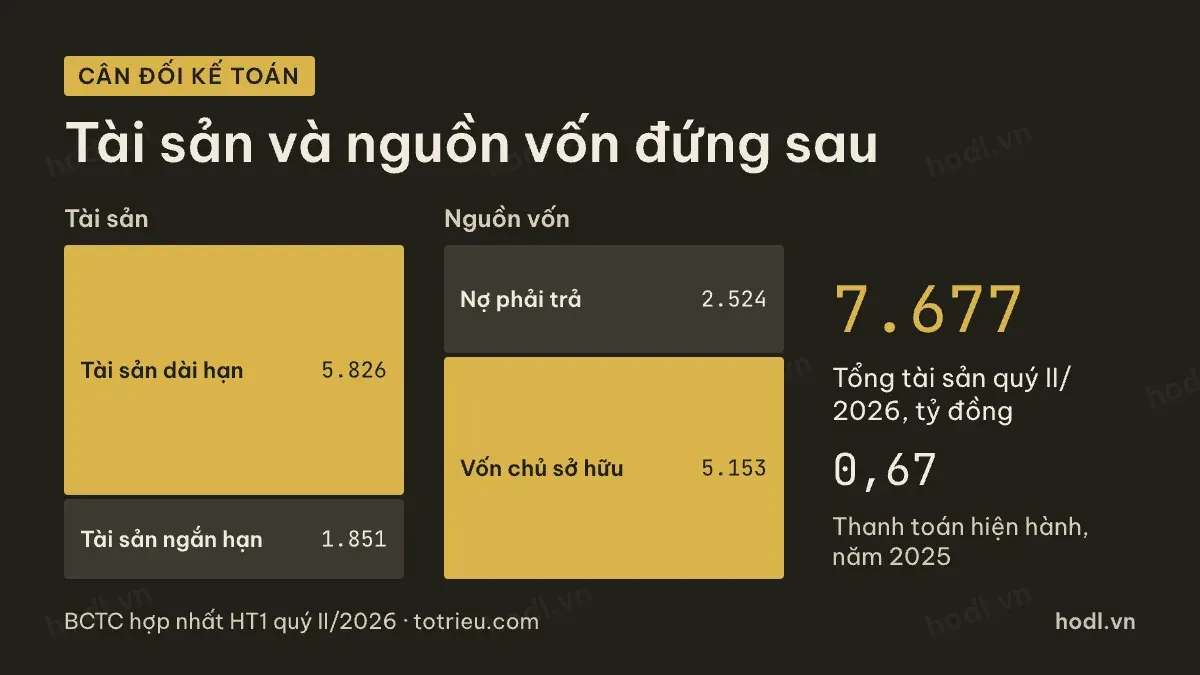
Cuối quý II/2026, tổng tài sản của Vicem Hà Tiên là 7.677 tỷ đồng. Tài sản dài hạn chiếm 5.826 tỷ đồng. Tài sản ngắn hạn là 1.851 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 2.524 tỷ đồng. Vốn chủ sở hữu là 5.153 tỷ đồng, trong đó phần thuộc cổ đông công ty mẹ là 5.143 tỷ đồng. Lợi ích cổ đông thiểu số chỉ 10 tỷ đồng.
Vốn điều lệ 3.816 tỷ đồng ứng với 381,59 triệu cổ phiếu lưu hành. Với giá đóng cửa 12.050 đồng phiên 02/10/2026, vốn hoá vào khoảng 4.598 tỷ đồng.
Điểm đáng chú ý là tỷ lệ thanh toán ngắn hạn. Nợ ngắn hạn 2.467 tỷ đồng lớn hơn tài sản ngắn hạn 1.851 tỷ đồng. Tỷ lệ thanh toán hiện hành năm 2025 là 0,67 lần. Doanh nghiệp vận hành với vốn lưu động âm, dựa vào dòng tiền bán hàng đều đặn. Người đọc báo cáo doanh nghiệp lần đầu nên xem cấu trúc báo cáo tài chính trước.
Doanh thu lớn, biên lợi nhuận mỏng
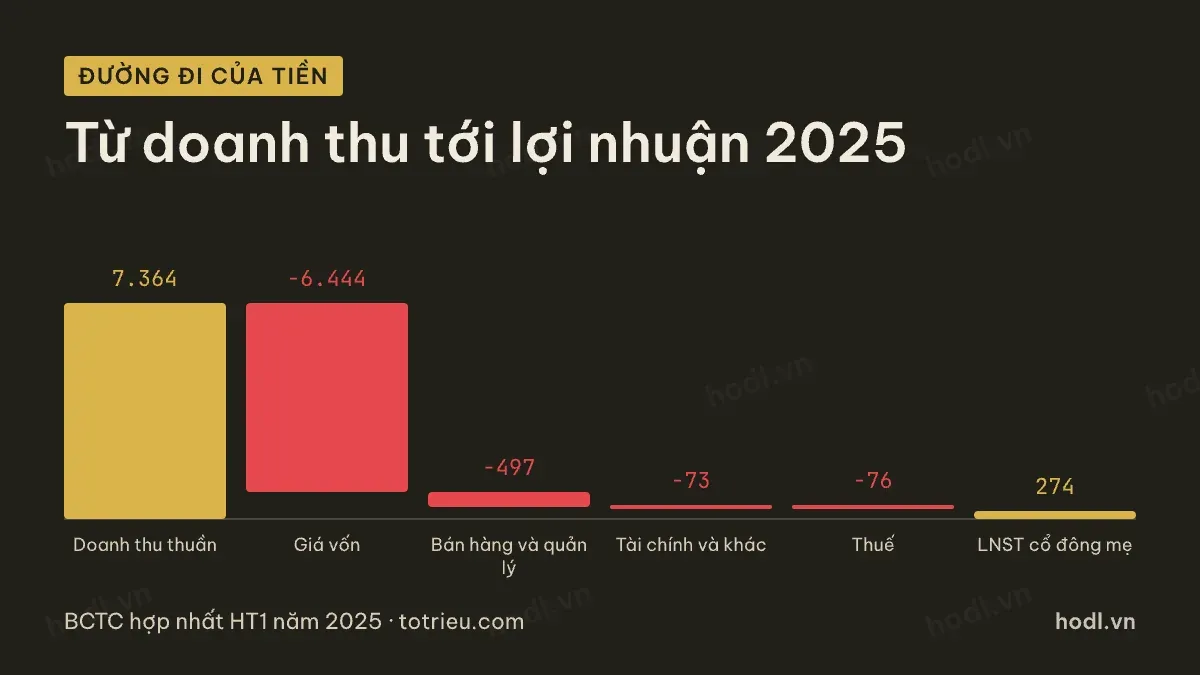
Năm 2025, doanh thu thuần của Vicem Hà Tiên là 7.364 tỷ đồng. Giá vốn hàng bán là 6.444 tỷ đồng. Lợi nhuận gộp 920 tỷ đồng, tương đương biên gộp 12,5%.
Giá vốn chiếm 87,5% doanh thu. Đây là đặc tính của ngành xi măng: chi phí nguyên liệu, nhiên liệu và điện chiếm phần lớn giá thành.
Đường đi đầy đủ như sau: doanh thu thuần 7.364 tỷ đồng, trừ giá vốn 6.444 tỷ đồng, trừ chi phí bán hàng và quản lý 497 tỷ đồng, trừ chi phí tài chính và chi phí khác ròng 73 tỷ đồng, rồi trừ 76 tỷ đồng thuế. Còn lại 274 tỷ đồng lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Chuỗi biên gộp năm năm cho thấy mức dao động lớn: 12,3% năm 2021, 10,0% năm 2022, 8,6% năm 2023, 9,4% năm 2024, 12,5% năm 2025.
Hệ quả ở lợi nhuận còn mạnh hơn. Lợi nhuận sau thuế cổ đông mẹ lần lượt là 369 tỷ đồng, 258 tỷ đồng, 18 tỷ đồng, 60 tỷ đồng và 274 tỷ đồng. Doanh thu chỉ đổi trong khoảng 6.900 đến 8.900 tỷ đồng, nhưng lợi nhuận đổi gấp hai mươi lần.
Nửa đầu năm 2026, doanh thu thuần hai quý đạt 4.121 tỷ đồng, tăng 17,2% so với cùng kỳ. Lợi nhuận sau thuế cổ đông mẹ là 216 tỷ đồng, tăng 109,5%. Biên gộp hai quý lên 13,9%, so với 11,5% cùng kỳ.
Khấu hao là khoản chi lớn không phải tiền
Năm 2025, chi phí khấu hao tài sản cố định là 582 tỷ đồng. Lợi nhuận sau thuế cùng năm chỉ 274 tỷ đồng. Khấu hao lớn hơn lợi nhuận gấp hơn hai lần.
Đó là lý do dòng tiền nói một câu khác với lợi nhuận. Dòng tiền từ hoạt động kinh doanh năm 2025 là 797 tỷ đồng, gấp 2,9 lần lợi nhuận sau thuế.
Với doanh nghiệp nặng tài sản, khoảng chênh này là bình thường. Nhà máy đã được đầu tư từ trước, mỗi năm phân bổ dần vào giá vốn, nhưng tiền thì không chảy ra.
Mặt khác, khấu hao lớn cũng nói rằng doanh nghiệp sẽ phải tái đầu tư. Thiết bị hết đời sống kinh tế thì cần vốn mới.
Cổ tức đã trả năm 2025 chỉ 38 tỷ đồng. Tỷ suất cổ tức năm 2025 bằng 0, và năm 2023 cũng bằng 0. Doanh nghiệp giữ tiền để trả nợ và tái đầu tư.
Nợ vay đã giảm mạnh
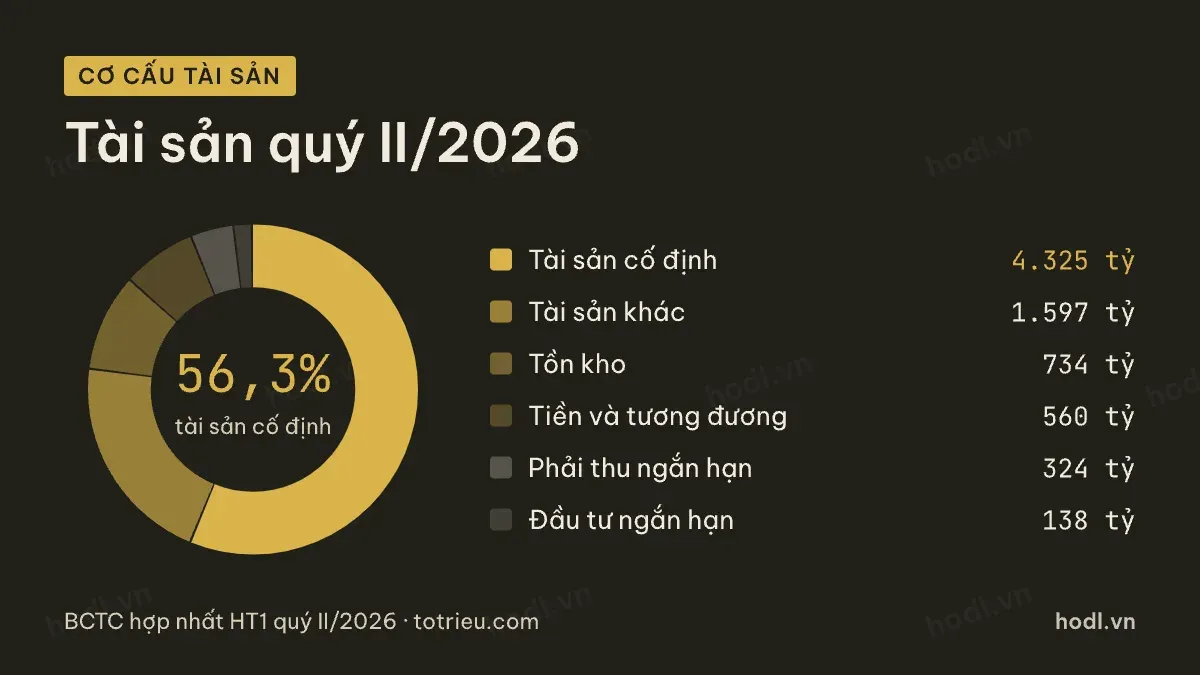
Cuối quý II/2026, cơ cấu tài sản như sau: tài sản cố định 4.325 tỷ đồng, tồn kho 734 tỷ đồng, tiền và tương đương tiền 560 tỷ đồng, phải thu ngắn hạn 324 tỷ đồng, đầu tư ngắn hạn 138 tỷ đồng, tài sản khác 1.597 tỷ đồng.
Tài sản cố định chiếm 56,3% tổng tài sản. Đây là tỷ trọng đặc trưng của một doanh nghiệp sản xuất có nhà máy lớn.
Nợ vay thì đã mỏng đi rõ rệt. Vay ngắn hạn cuối quý II/2026 là 365 tỷ đồng và vay dài hạn là 33 tỷ đồng. Năm 2021, vay ngắn hạn từng là 1.611 tỷ đồng.
Tỷ lệ nợ trên vốn chủ sở hữu năm 2025 là 0,49 lần, giảm từ 0,70 lần năm 2021 và 0,84 lần năm 2022. Chi phí lãi vay năm 2025 là 42 tỷ đồng, so với 124 tỷ đồng năm 2023.
Việc trả nợ giải phóng lợi nhuận. Năm 2023, chi phí lãi vay ăn 20,5% lợi nhuận gộp. Năm 2025, tỷ lệ này còn 4,6%.
Cổ phiếu HT1 và điều mô hình này không có
Doanh nghiệp này gần như không có mảng nào ngoài xi măng. Lợi ích cổ đông thiểu số chỉ 10 tỷ đồng, nên báo cáo hợp nhất đọc đơn giản.
Đổi lại, kết quả phụ thuộc hoàn toàn vào một chu kỳ. Khi xây dựng chậm lại, biên gộp rơi về 8,6% như năm 2023 và lợi nhuận gần như biến mất.
Doanh nghiệp cũng không có khoản tiền gửi lớn để sinh lãi. Tiền cùng đầu tư ngắn hạn cuối quý II/2026 là 698 tỷ đồng, và thu nhập tài chính năm 2025 chỉ 22 tỷ đồng.
Mô hình không có đòn bẩy giá bán. Xi măng là sản phẩm gần như đồng nhất, nên giá do thị trường quyết định, không do thương hiệu.
Cổ phiếu HT1 đứng ở đâu trong nhóm vật liệu xây dựng
Theo số liệu năm 2025, tỷ suất lợi nhuận trên vốn chủ sở hữu của Vicem Hà Tiên là 5,5%. Trong nhóm so sánh, BMP ở 44,0% và VGC ở 16,5%.
Biên lợi nhuận gộp 12,5% cũng thấp nhất nhóm. BMP đạt 46,1% và VGC đạt 30,0%.
Điểm mạnh là bảng cân đối. Tỷ lệ nợ trên vốn chủ sở hữu 0,49 lần nằm giữa BMP 0,17 lần và VGC 1,28 lần.
Bức tranh rút gọn: doanh thu lớn nhưng biên mỏng, lợi nhuận dao động rất mạnh theo chu kỳ, nợ vay đã giảm nhiều, và dòng tiền tốt hơn lợi nhuận nhờ khấu hao. Bài tiếp theo đi vào các chỉ số định giá. Người mới nên xem trước 162 thuật ngữ báo cáo tài chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 28/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
