
Phân tích cổ phiếu HHS Quý 4/2026: Tồn kho 17.963 tỷ, 46% vốn chủ thuộc cổ đông thiểu số
Nội dung bài15 phần
- Định giá cổ phiếu HHS: quy mô
- Lợi nhuận quý III đến từ đâu
- Kế hoạch 2026 và quý IV
- Tồn kho dồn vào một dự án
- Vốn chủ thuộc cổ đông thiểu số
- Dòng tiền và tiền nhận trước
- Cổ đông và đợt chào bán
- Khối ngoại và tự doanh
- Định giá cổ phiếu HHS: cùng ngành
- Định giá cổ phiếu HHS: P/B và P/E
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
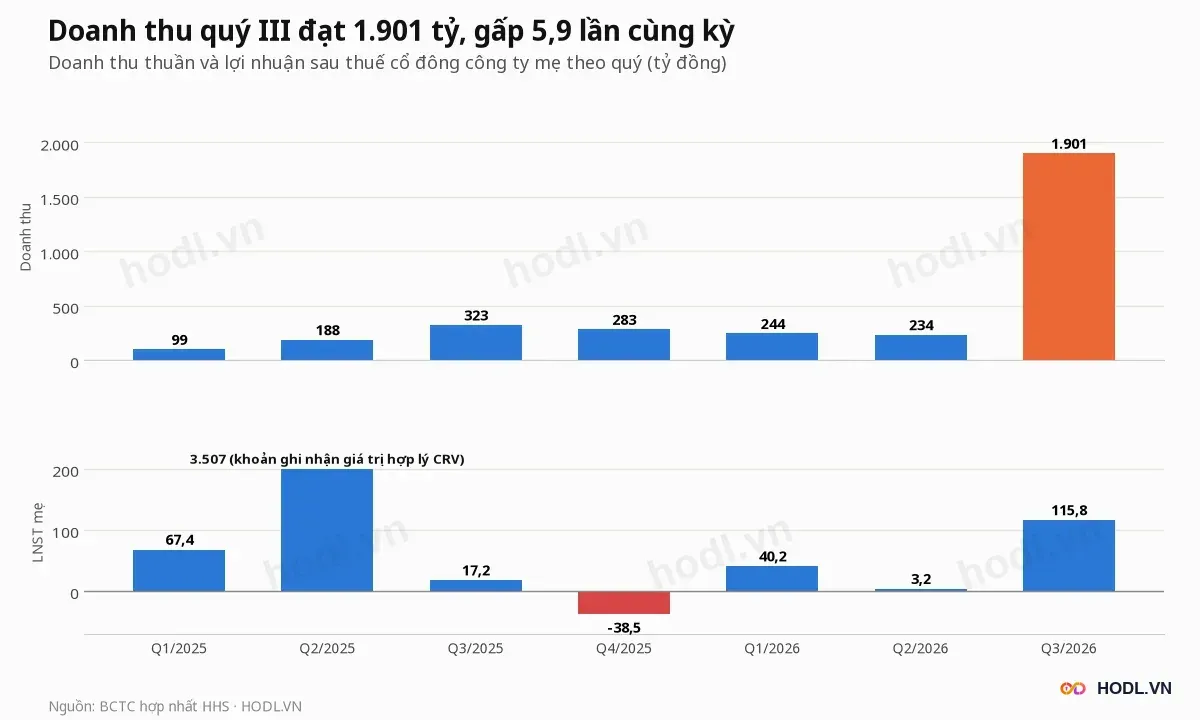
Định giá cổ phiếu HHS Quý 4/2026 của Công ty Cổ phần Đầu tư Dịch vụ Hoàng Huy (HOSE: HHS), doanh nghiệp bất động sản chủ đầu tư dự án Hoàng Huy New City II tại Hải Phòng, bắt đầu từ nguồn của lợi nhuận. Lãi năm 2025 đến từ ghi nhận khi hợp nhất CRV; quý III/2026 lợi nhuận sau thuế là 198,4 tỷ đồng, so với 10,6 tỷ cùng kỳ, khi doanh thu thuần đạt 1.901 tỷ, gấp 5,9 lần.
Nhưng một dự án giữ 15.011 tỷ đồng, bằng 83,6% tồn kho 17.963 tỷ. Vốn chủ 16.880 tỷ có 45,8% thuộc cổ đông thiểu số, và đợt chào bán sắp tới sẽ tăng 60% số cổ phiếu.
Giá đóng cửa phiên 05/11/2026 là 9.900 đồng, ứng với P/B 0,47 lần và P/E 35,5 lần. Bài đi từ lợi nhuận quý III sang kế hoạch năm, tồn kho, vốn chủ, dòng tiền, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Doanh thu thuần quý III 1.901 tỷ đồng, gấp 5,9 lần cùng kỳ nhờ bàn giao Hoàng Huy New City II. Lợi nhuận sau thuế 198,4 tỷ, trong đó cổ đông mẹ 115,8 tỷ.
- Kế hoạch 2026 là doanh thu 3.000 tỷ và lợi nhuận trước thuế 750 tỷ. Chín tháng đạt 79,3% và 41,4%; quý IV cần 440 tỷ lợi nhuận trên 621 tỷ doanh thu, biên 70,8% so với 12,5% của quý III.
- Tồn kho 17.963 tỷ bằng 77,9% tổng tài sản, riêng Hoàng Huy New City II 15.011 tỷ. Tiền và đầu tư ngắn hạn còn 1.031 tỷ, giảm từ 3.190 tỷ đầu năm; dòng tiền kinh doanh chín tháng âm 2.110 tỷ.
- Cổ đông thiểu số giữ 7.727 tỷ, 45,8% vốn chủ. Chào bán 259,19 triệu cổ phiếu giá 10.000 đồng (tỷ lệ 5:3) làm EPS bốn quý pha loãng từ 279 xuống 174 đồng.
- P/B 0,47 lần so với trung vị bảy công ty bất động sản 0,91 lần, nhưng ROE bốn quý 1,3% so với 4,4% và P/E 35,5 lần so với 21,5 lần.
Định giá cổ phiếu HHS: quy mô
Công ty Cổ phần Đầu tư Dịch vụ Hoàng Huy (HHS) niêm yết trên HOSE từ 15/02/2012 với 431,99 triệu cổ phiếu và vốn điều lệ 4.319,9 tỷ đồng. Vốn hoá theo giá 9.900 đồng là 4.277 tỷ.
Từ quý II/2025 HHS hợp nhất CRV, chủ đầu tư các dự án Hoàng Huy New City II và Hoàng Huy Commerce tại Hải Phòng, với tỷ lệ sở hữu hơn 51%. Trước đó CRV là công ty liên kết, nên tổng tài sản tăng từ 5.488 tỷ cuối quý I/2025 lên 20.855 tỷ cuối quý II/2025 và 23.060 tỷ cuối quý III/2026.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận cổ đông mẹ 120,6 tỷ, EPS 279 đồng.
- Vốn chủ cổ đông mẹ 9.152,9 tỷ, BVPS 21.188 đồng.
- P/E 35,5 lần, P/B 0,47 lần, ROE 1,3%.
EPS là lợi nhuận mẹ bốn quý chia 431,99 triệu cổ phiếu, BVPS là vốn chủ mẹ chia số cổ phiếu, còn ROE tính trên vốn chủ mẹ bình quân đầu và cuối kỳ. Doanh thu bốn quý là 2.662 tỷ, trong đó quý III chiếm 71,4%.
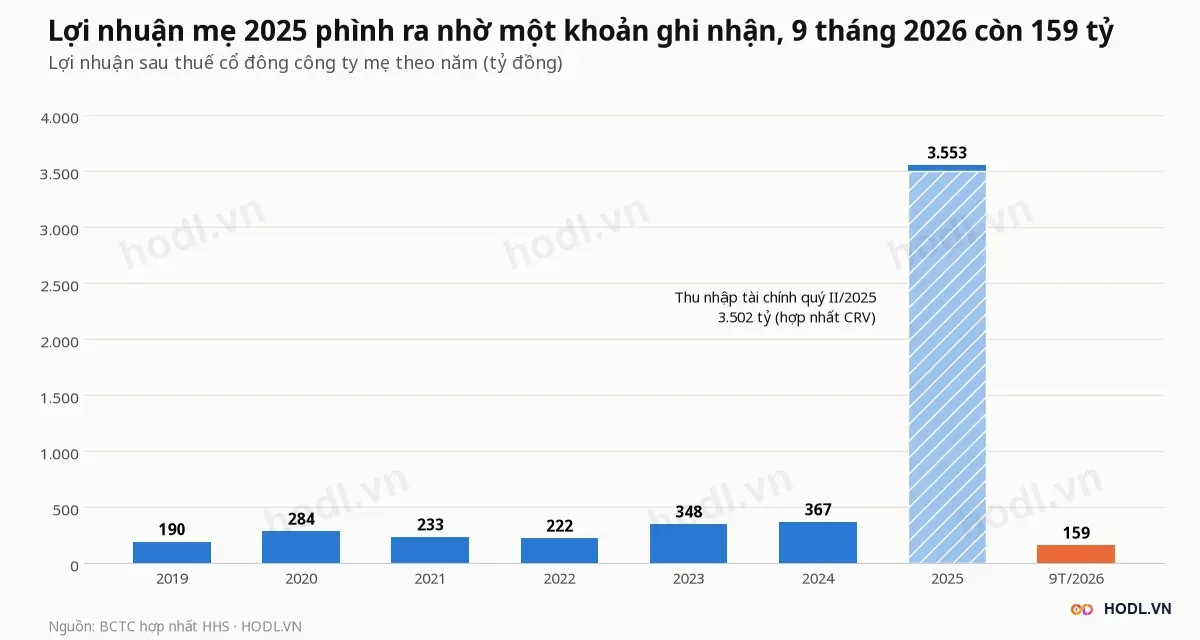
Lợi nhuận mẹ năm 2025 là 3.553 tỷ đồng, gấp 9,7 lần năm 2024 (367 tỷ), vì quý II/2025 ghi 3.502 tỷ thu nhập tài chính khi hợp nhất CRV. Cùng năm doanh thu thuần chỉ 892,8 tỷ và lãi gộp 23,1 tỷ, biên 2,6%.
Chín tháng 2026 lợi nhuận mẹ là 159 tỷ, bằng 4,5% cả năm 2025, và lợi nhuận trước thuế 310 tỷ giảm 91,4% so với 3.595 tỷ cùng kỳ.
Lợi nhuận quý III đến từ đâu
Lợi nhuận sau thuế quý III/2026 là 198,4 tỷ đồng, so với 10,6 tỷ cùng kỳ và 12,6 tỷ quý II. Cổ đông mẹ nhận 115,8 tỷ, cổ đông thiểu số 82,6 tỷ (41,7%). Đầu tư Dịch vụ Hoàng Huy giải trình động lực chính là bắt đầu bàn giao sản phẩm tại Hoàng Huy New City II.
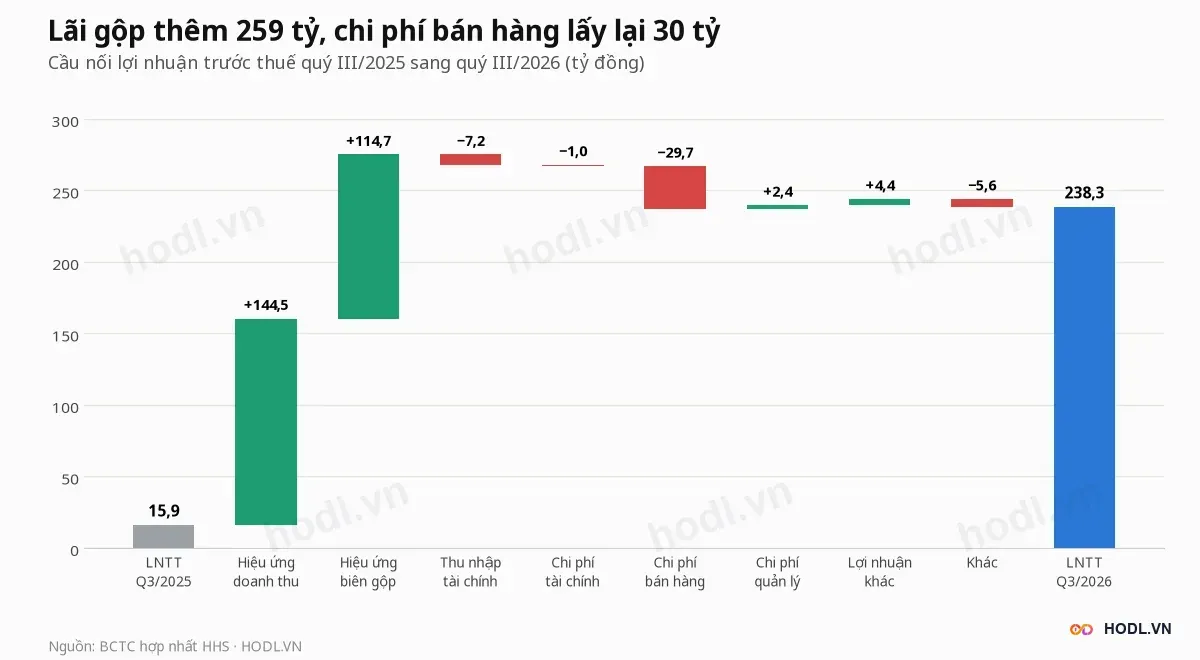
Lợi nhuận trước thuế tăng 222,5 tỷ, từ 15,9 tỷ lên 238,3 tỷ, qua các bước:
- Hiệu ứng doanh thu +144,5 tỷ: doanh thu tăng 1.577,7 tỷ nhân biên gộp cũ 9,2%.
- Hiệu ứng biên gộp +114,7 tỷ: doanh thu mới nhân mức tăng biên từ 9,2% lên 15,2%.
- Chi phí bán hàng −29,7 tỷ (từ 25,2 lên 54,9 tỷ), thu nhập tài chính −7,2 tỷ.
- Chi phí quản lý +2,4 tỷ, lợi nhuận khác +4,4 tỷ, chi phí tài chính −1,0 tỷ, phần còn lại −5,6 tỷ.
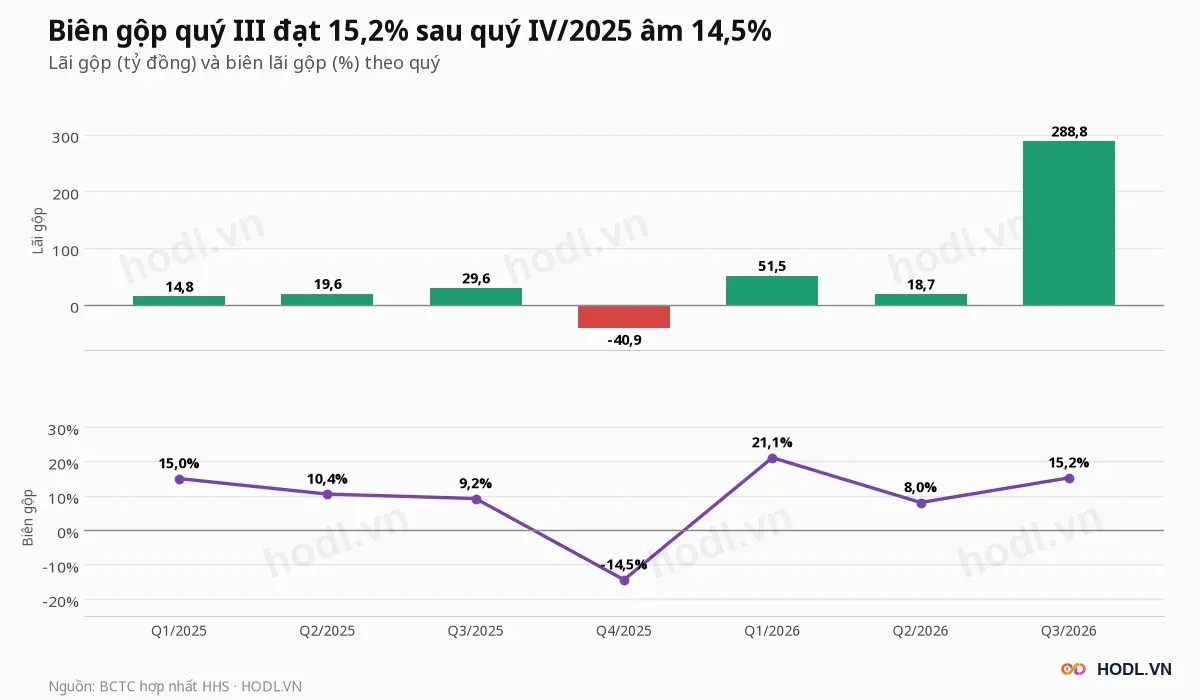
Lãi gộp quý III là 288,8 tỷ, biên 15,2%, sau quý IV/2025 gộp âm 40,9 tỷ (biên −14,5%) và quý II/2026 chỉ 18,7 tỷ (8,0%). Biên bốn quý là 11,9%.
Chi phí bán hàng quý III bằng 2,9% doanh thu, so với 7,8% cùng kỳ. Chi phí thuế ròng 39,9 tỷ, bằng 16,7% lợi nhuận trước thuế, gồm thuế hiện hành 167,7 tỷ trừ thu nhập thuế hoãn lại 127,7 tỷ.
Kế hoạch 2026 và quý IV
Đại hội cổ đông Đầu tư Dịch vụ Hoàng Huy ngày 24/04/2026 đặt kế hoạch doanh thu 3.000 tỷ đồng và lợi nhuận trước thuế 750 tỷ, nhờ hợp nhất trọn năm CRV. Cổ tức 2026 tối thiểu 7%, bằng năm 2025.
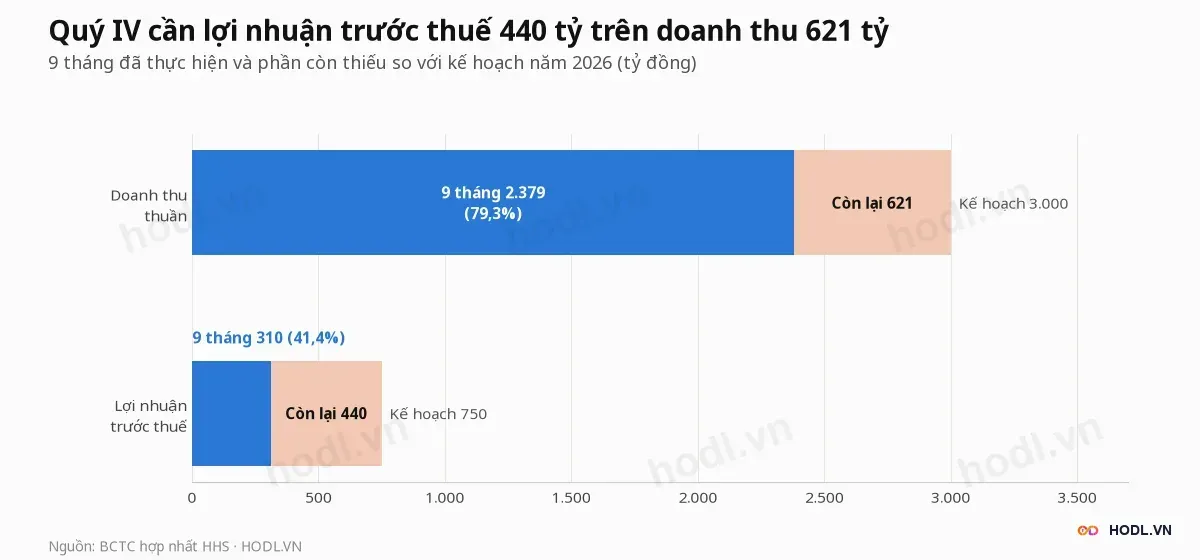
Chín tháng doanh thu là 2.379 tỷ, đạt 79,3% kế hoạch, còn lợi nhuận trước thuế 310 tỷ chỉ đạt 41,4%. Quý IV cần 621 tỷ doanh thu, bằng 32,6% quý III, và 440 tỷ lợi nhuận trước thuế.
Biên lợi nhuận trước thuế quý IV theo kế hoạch là 70,8%, so với 12,5% quý III và 13,0% chín tháng. Biên bàn giao nhà ở của quý III không đủ để đạt mức đó.
Nếu quý IV lặp lại quý III, lợi nhuận trước thuế cả năm là 549 tỷ, bằng 73,2% kế hoạch.
Tồn kho dồn vào một dự án
Tồn kho bất động sản của Đầu tư Dịch vụ Hoàng Huy cuối quý III là 17.963 tỷ đồng, tăng 1.883 tỷ (11,7%) từ đầu năm, bằng 77,9% tổng tài sản và gấp 4,2 lần vốn hoá. Quý III là lần giảm đầu tiên kể từ khi hợp nhất CRV, từ 18.905 tỷ cuối quý II.
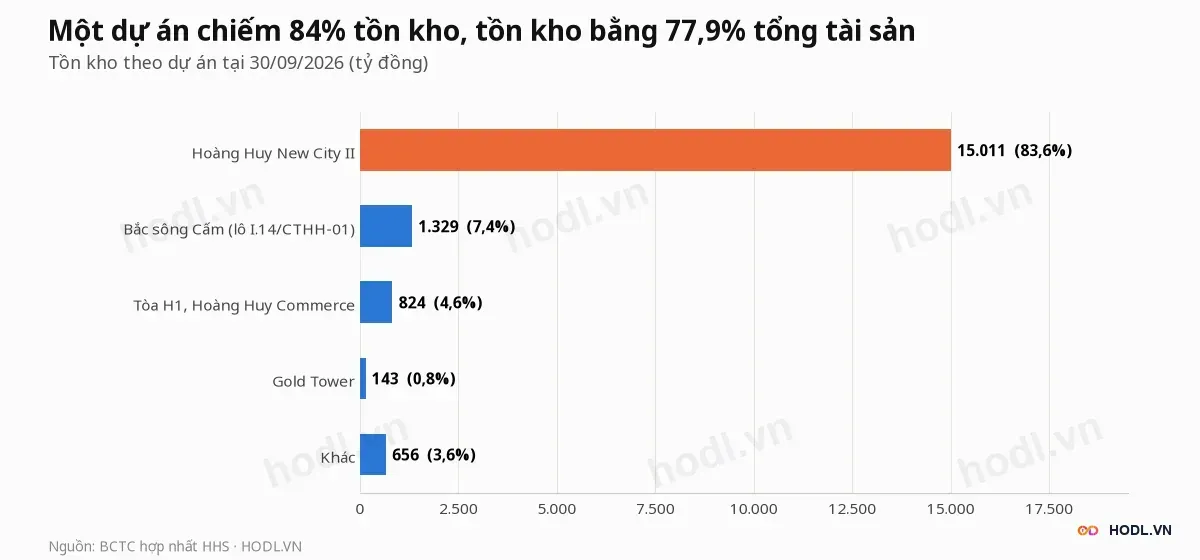
Cơ cấu tồn kho:
- Hoàng Huy New City II: 15.011 tỷ, 83,6% tồn kho, tăng 335 tỷ từ đầu năm.
- Bắc sông Cấm (lô I.14/CTHH-01): 1.329 tỷ, cuối 2025 chưa có.
- Tòa H1 Hoàng Huy Commerce: 824 tỷ, giảm từ 911 tỷ.
- Gold Tower 143 tỷ, các khoản khác 656 tỷ.
Hoàng Huy New City II tại Thủy Nguyên, Hải Phòng rộng 50 ha, tổng mức đầu tư hơn 15.000 tỷ và 1.185 căn. Tại đại hội 24/04/2026 dự án đã nhận cọc 665 căn, trong đó 595 căn ký hợp đồng.
Đến cuối tháng 9/2026 phần lớn nhà ở thấp tầng đã hoàn thành và bàn giao, các hạng mục còn lại đang thi công. Hai dự án lớn nhất cộng lại là 16.340 tỷ, bằng 91,0% tồn kho.
Nhà Đại Lộc, công ty con của CRV, trúng đấu giá lô đất hơn 3,2 ha tại khu đô thị Bắc sông Cấm với giá 1.300 tỷ. Dự án có tổng mức đầu tư khoảng 6.200 tỷ và doanh thu dự kiến từ năm 2028.
Vốn chủ thuộc cổ đông thiểu số
Cơ cấu sở hữu công ty con của Đầu tư Dịch vụ Hoàng Huy là một rủi ro cổ phiếu bất động sản, vì nó quyết định phần lợi nhuận về tay cổ đông. Vốn chủ 16.879,9 tỷ đồng gồm 9.152,9 tỷ của cổ đông HHS và 7.727,0 tỷ (45,8%) của cổ đông thiểu số, vì HHS chỉ nắm hơn 51% CRV. Trung vị bảy công ty so sánh có thiểu số 4,2% vốn chủ.
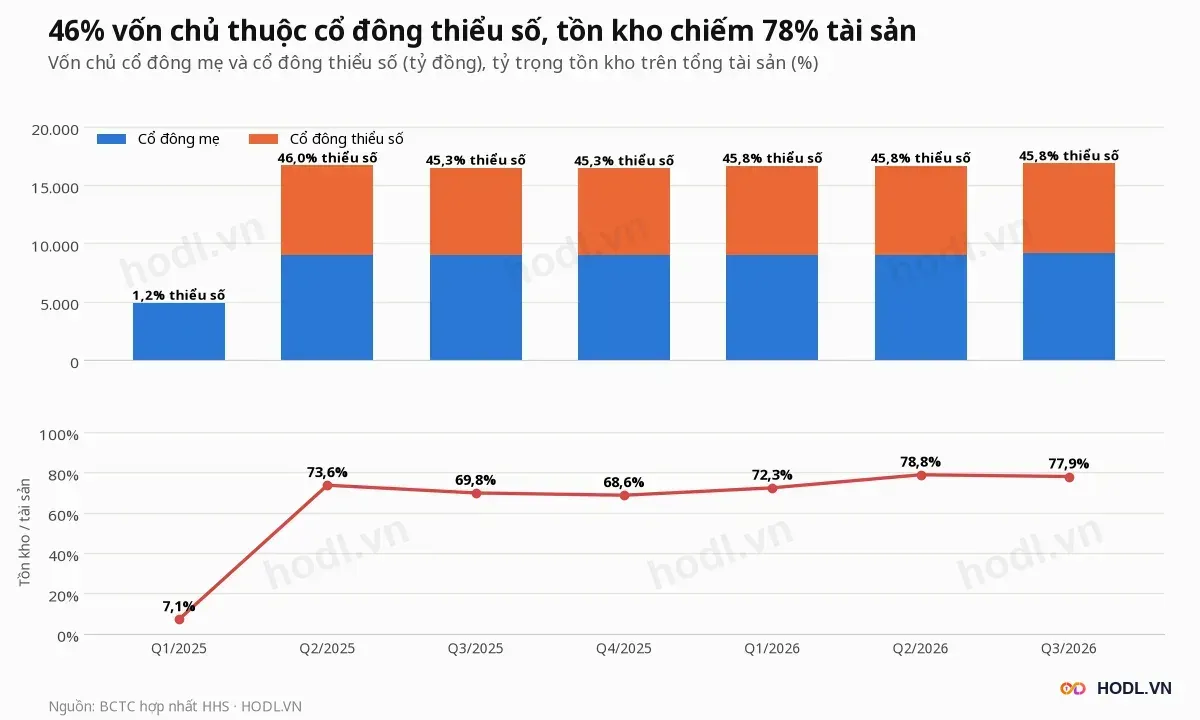
Cùng lý do, lợi nhuận sau thuế chín tháng 261,4 tỷ chia 159,1 tỷ cho cổ đông HHS (60,9%) và 102,3 tỷ cho thiểu số. BVPS 21.188 đồng chỉ tính phần vốn chủ của cổ đông HHS.
Nợ phải trả 6.179,6 tỷ, bằng 0,37 lần vốn chủ, và vay cùng nợ thuê tài chính bằng 0. Nợ gồm người mua trả tiền trước 3.142,8 tỷ (50,9%) và nợ dài hạn 2.037,0 tỷ.
Dòng tiền và tiền nhận trước
Dòng tiền kinh doanh chín tháng 2026 của Đầu tư Dịch vụ Hoàng Huy âm 2.110 tỷ đồng: quý I âm 679,5 tỷ, quý II âm 1.358,6 tỷ và quý III âm 72,2 tỷ. Năm 2025 dòng tiền dương 1.988 tỷ khi tiền nhận trước tăng.
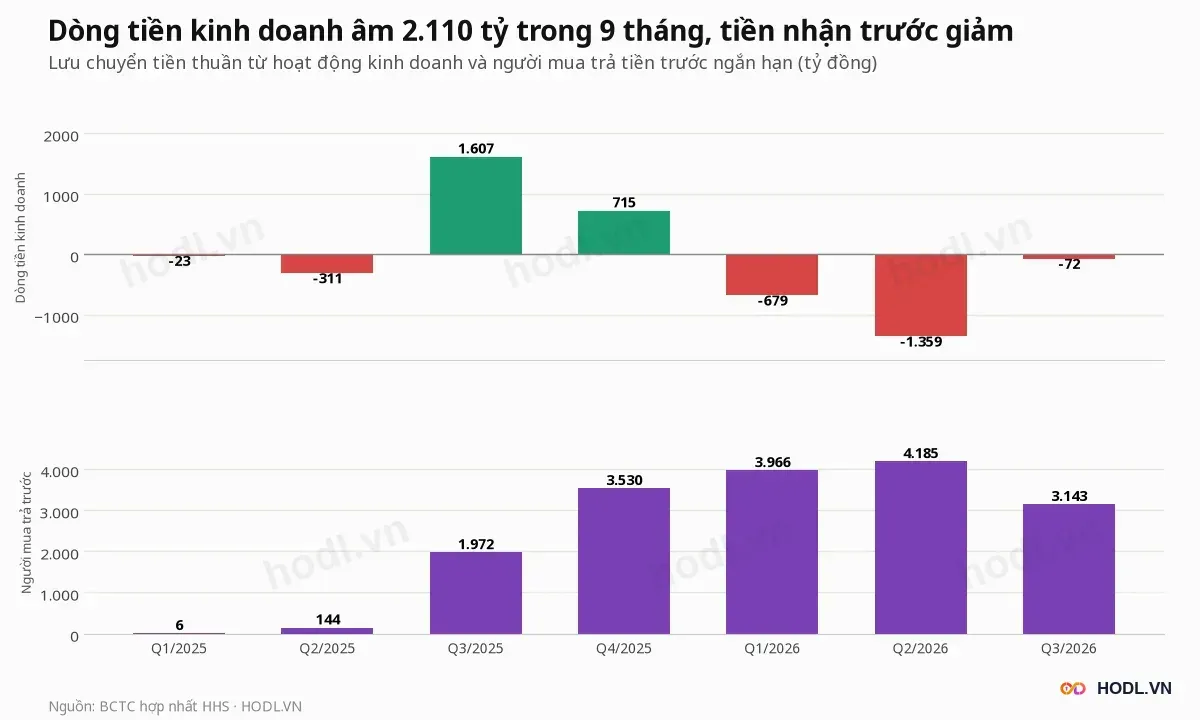
Người mua trả tiền trước đạt đỉnh 4.185 tỷ cuối quý II rồi giảm 1.042 tỷ xuống 3.143 tỷ khi bàn giao bắt đầu. Phần còn lại chuyển thành doanh thu ở các đợt bàn giao sau.
Tiền và tương đương tiền 181,9 tỷ cộng đầu tư ngắn hạn 848,6 tỷ là 1.030,5 tỷ, giảm 67,7% từ 3.189,9 tỷ cuối 2025. Dòng tiền đầu tư chín tháng dương 1.722 tỷ nhờ thu hồi các khoản cho vay và đầu tư ngắn hạn, bù cho dòng tiền kinh doanh âm.
Lô đất Bắc sông Cấm giá 1.300 tỷ đã cộng vào tồn kho, còn tổng mức đầu tư dự án khoảng 6.200 tỷ. Con số này gấp 6,0 lần tiền và đầu tư ngắn hạn hiện có.
Cổ đông và đợt chào bán
Cơ cấu cổ đông lớn của Đầu tư Dịch vụ Hoàng Huy theo dữ liệu HOSE:
Cổ đông | Cổ phiếu | Tỷ lệ | Ngày dữ liệu |
|---|---|---|---|
CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (TCH) | 251.905.777 | 58,31% | 13/08/2026 |
Đinh Quang Chiến | 22.137.400 | 5,12% | 27/10/2026 |
Nguyễn Phương Đông | 19.828.600 | 4,59% | 05/10/2025 |
Cổ đông khác | 138.114.191 | 31,98% |
Cổ phiếu tự do chuyển nhượng là 40,0% vốn, 172,79 triệu cổ phiếu. Nhà đầu tư nước ngoài nắm 0,37%, còn 49,63% so với giới hạn 50% của room ngoại.
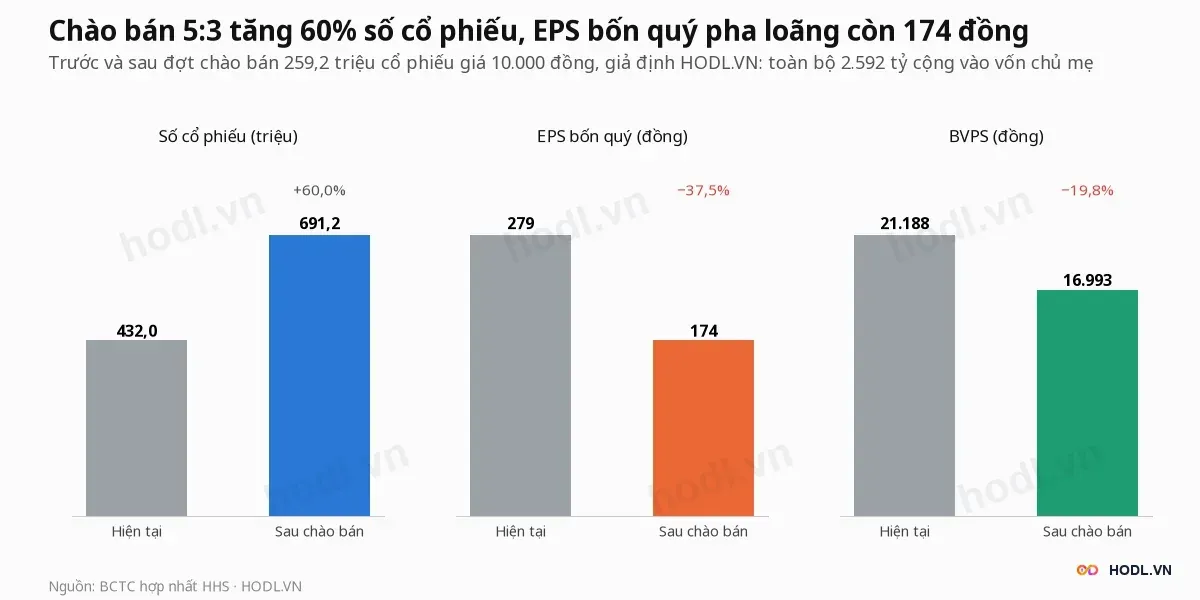
Đợt chào bán cho cổ đông hiện hữu theo nghị quyết đại hội cổ đông:
- 259,19 triệu cổ phiếu, tỷ lệ 5:3, giá 10.000 đồng, tổng 2.592 tỷ.
- Toàn bộ góp vốn mua cổ phần phát hành thêm của Nhà Đại Lộc, nâng tỷ lệ sở hữu từ 51,01% lên hơn 75%.
- Dự kiến thực hiện từ quý IV/2026 đến quý I/2027.
Số cổ phiếu tăng từ 431,99 lên 691,18 triệu, +60,0%. Giá chào bán cao hơn giá đóng cửa 1,0%.
Giả định HODL.VN là toàn bộ 2.592 tỷ cộng vào vốn chủ cổ đông mẹ, mức cao nhất cho BVPS. Khi đó BVPS còn 16.993 đồng (−19,8%) và EPS bốn quý còn 174 đồng (−37,5%), chưa gồm lợi nhuận từ vốn mới.
Cổ tức năm 2025 là 7% bằng cổ phiếu, tương đương 30,24 triệu cổ phiếu. Vốn góp tới 30/09/2026 vẫn 4.319,9 tỷ, nên khoản này chưa thực hiện và chưa nằm trong phép tính trên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
