
Định giá cổ phiếu VNM: những con số quyết định giá
Nội dung bài6 phần
Định giá cổ phiếu VNM khác định giá một mã đang tăng trưởng nhanh. Vinamilk là doanh nghiệp lớn, lợi nhuận ổn định, nhiều tiền mặt và chia cổ tức cao. Với loại doanh nghiệp này, câu hỏi không phải là lợi nhuận sẽ tăng gấp đôi khi nào. Câu hỏi là thị trường đang trả bao nhiêu cho một dòng lợi nhuận gần như đi ngang. Bài này đi qua năm nhóm số liệu, lấy đến ngày 02/10/2026.
Phần nguồn thu và cấu trúc chi phí đã nằm ở bài mô hình kinh doanh trong cùng nhóm, nên không lặp lại ở đây. Nếu chưa quen cách đọc ba bảng báo cáo, nên đọc cấu trúc báo cáo tài chính trước.
Định giá cổ phiếu VNM: P/E
Bốn quý gần nhất, từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 10.963 tỷ đồng. Vốn điều lệ 20.900 tỷ đồng tương ứng khoảng 2,09 tỷ cổ phiếu. Lợi nhuận mỗi cổ phiếu vì vậy vào khoảng 5.245 đồng.
Giá đóng cửa phiên 02/10/2026 là 57.300 đồng. Tỷ lệ giá trên lợi nhuận (P/E) khoảng 10,9 lần. Đảo ngược lại, mỗi 100 đồng bỏ ra mua cổ phiếu tương ứng khoảng 9,2 đồng lợi nhuận một năm.
Mẫu số này đang ở mức cao so với lịch sử của chính công ty. Nếu lợi nhuận quay về mức cả năm 2025 là 9.410 tỷ đồng, P/E ở cùng mức giá sẽ là 12,7 lần. Người định giá cần chọn rõ mình dùng mẫu số nào.
Định giá cổ phiếu VNM: lãi đi ngang
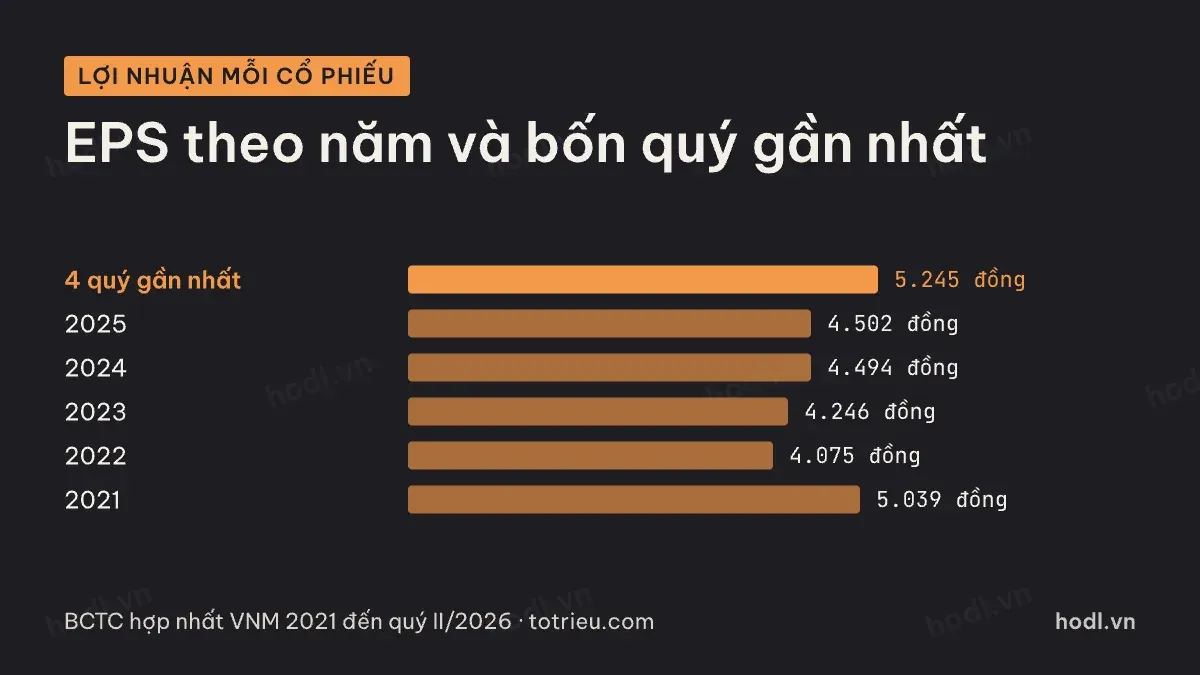
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2021 là 10.532 tỷ đồng. Năm 2022 giảm còn 8.516 tỷ đồng. Ba năm sau đó lần lượt là 8.874 tỷ đồng, 9.392 tỷ đồng và 9.410 tỷ đồng.
Chia cho 2,09 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu đi từ khoảng 5.039 đồng năm 2021 xuống 4.075 đồng năm 2022. Sau đó con số này nhích dần lên 4.246 đồng, 4.494 đồng và 4.502 đồng. Bốn quý gần nhất đạt 5.245 đồng, lần đầu vượt mức năm 2021.
Đây là điểm mấu chốt khi định giá. Một doanh nghiệp lợi nhuận đi ngang thường được trả P/E thấp hơn doanh nghiệp tăng trưởng. Nếu đà tăng nửa đầu 2026 kéo dài, thị trường có lý do trả cao hơn. Nếu đó chỉ là một năm biên gộp thuận lợi, mức P/E hiện tại đang dựa trên một mẫu số khó lặp lại.
Giá trên giá trị sổ sách và ROE
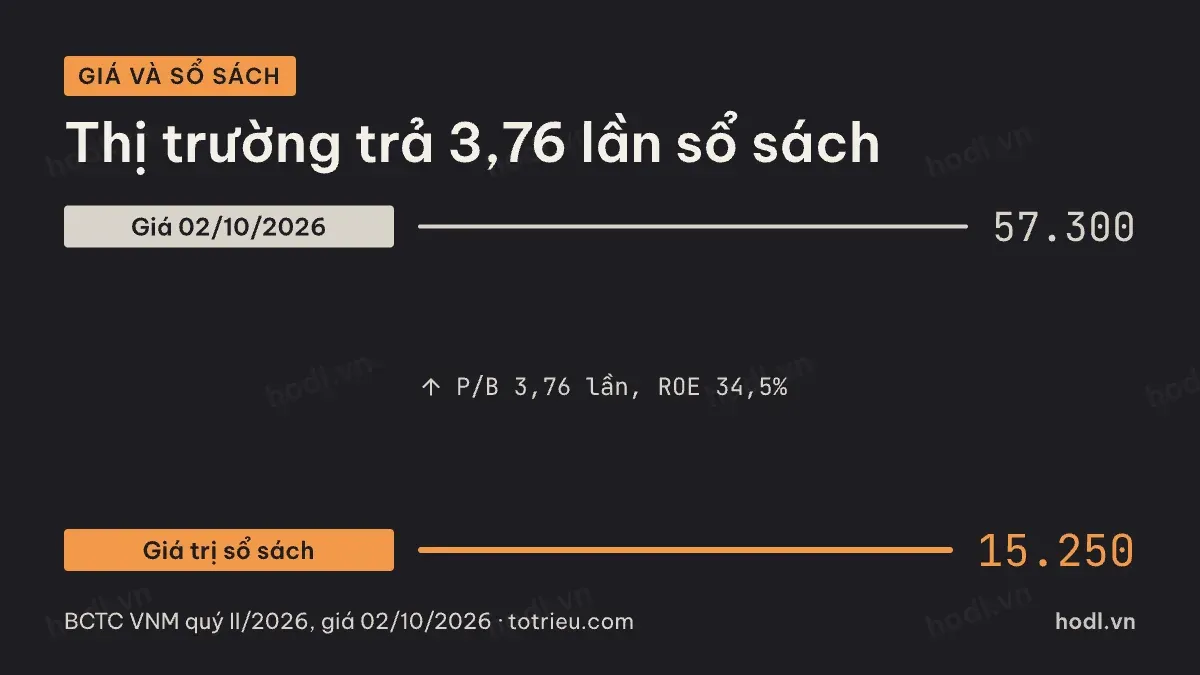
Cuối quý II/2026, vốn chủ sở hữu hợp nhất là 35.666 tỷ đồng. Trừ 3.799 tỷ đồng lợi ích cổ đông thiểu số, phần thuộc cổ đông công ty mẹ là 31.867 tỷ đồng. Giá trị sổ sách mỗi cổ phiếu khoảng 15.250 đồng.
Với giá 57.300 đồng, tỷ lệ giá trên giá trị sổ sách (P/B) khoảng 3,76 lần. Con số này cao hơn hẳn mức thường thấy ở ngân hàng hay doanh nghiệp sản xuất nặng tài sản.
Lý do nằm ở tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE). Lợi nhuận bốn quý gần nhất chia cho vốn chủ bình quân đầu và cuối kỳ cho ROE khoảng 34,5%. Doanh nghiệp tạo ra nhiều lợi nhuận trên một đồng vốn nhỏ, rồi chia phần lớn lợi nhuận đó ra ngoài dưới dạng cổ tức. Vốn chủ vì vậy không phình to, và P/B cao là hệ quả tự nhiên.
Với VNM, P/B ít có ý nghĩa đứng riêng. Nó chỉ có ý nghĩa khi đặt cạnh ROE. Một ROE giảm xuống sẽ kéo theo mức P/B mà thị trường sẵn lòng trả.
Tiền mặt ròng trong vốn hoá
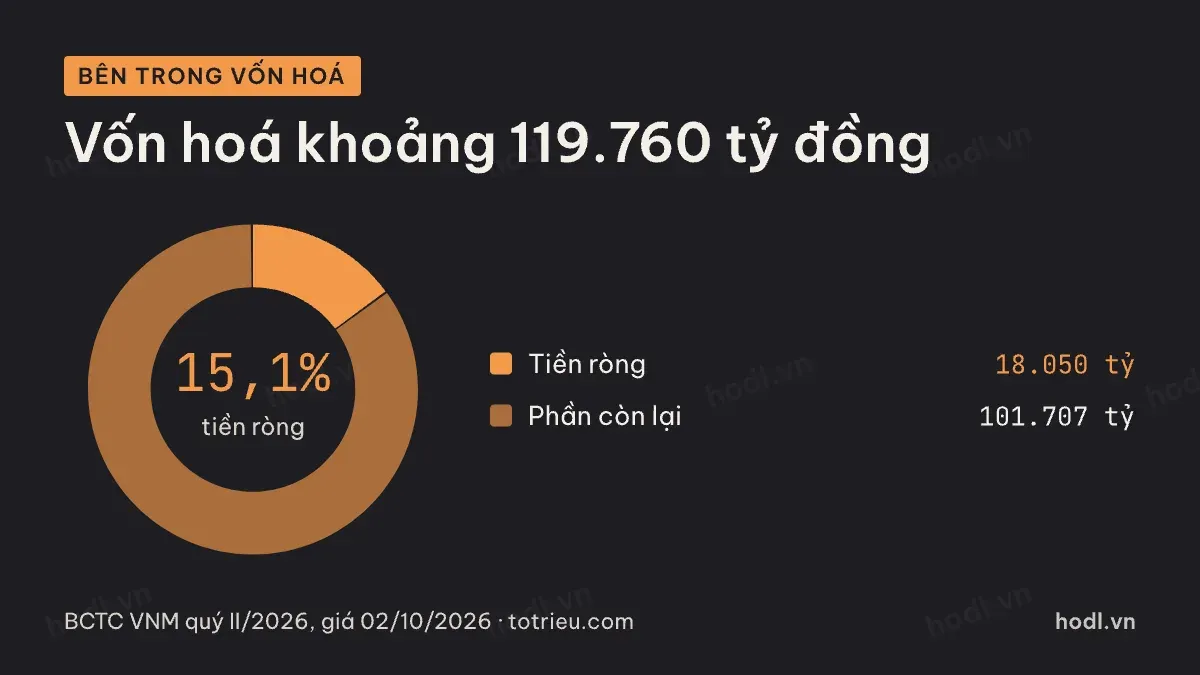
Với giá 57.300 đồng, vốn hoá của Vinamilk khoảng 119.760 tỷ đồng. Cuối quý II/2026, tiền và đầu tư ngắn hạn là 26.504 tỷ đồng. Tổng vay ngắn hạn và dài hạn là 8.454 tỷ đồng.
Tiền ròng sau khi trừ nợ vay vào khoảng 18.050 tỷ đồng, tương đương khoảng 8.640 đồng mỗi cổ phiếu. Khoản này chiếm 15,1% vốn hoá. Phần còn lại là 101.707 tỷ đồng, là giá thị trường trả cho hoạt động kinh doanh sữa.
Cách nhìn này giúp tránh một lỗi phổ biến. P/E 10,9 lần tính trên toàn bộ vốn hoá, gồm cả phần tiền nằm trong ngân hàng. Tiền gửi tạo ra thu nhập tài chính, nhưng thu nhập đó không tăng theo doanh số. Muốn biết thị trường trả bao nhiêu cho riêng mảng sữa, nên trừ phần tiền ròng ra trước.
Con số kéo định giá cổ phiếu VNM
Thứ nhất là biên lãi gộp. Năm 2025 biên gộp là 41,2%, nửa đầu 2026 là 43,1%. Mỗi điểm phần trăm biên gộp trên nền doanh thu hơn 60.000 tỷ đồng tương đương hơn 600 tỷ đồng lãi gộp. Đây là biến số nhạy nhất với lợi nhuận.
Thứ hai là doanh thu nội địa. Phần nội địa chiếm phần lớn tổng doanh thu. Doanh thu nội địa đứng yên thì tăng trưởng chỉ có thể đến từ xuất khẩu và công ty con nước ngoài, vốn còn nhỏ.
Thứ ba là tỷ lệ chi trả cổ tức. Với doanh nghiệp tăng trưởng chậm, cổ tức là phần lớn lợi ích của cổ đông. Năm 2025, tổng tiền chi trả cổ tức trên báo cáo lưu chuyển tiền tệ hợp nhất là 11.265 tỷ đồng. Muốn hiểu cách tính cổ tức nhận được, xem cách tính cổ tức tiền mặt và cổ phiếu.
Thứ tư là chi phí bán hàng. Khoản này bằng hơn một phần năm doanh thu. Một cuộc đua khuyến mãi có thể ăn mất phần cải thiện của biên gộp.
Đặt các chỉ số cạnh nhau
Chỉ số | Giá trị | Cách tính |
|---|---|---|
P/E | 10,9 lần | 57.300 ÷ 5.245 |
P/B | 3,76 lần | 57.300 ÷ 15.250 |
ROE | 34,5% | LNST mẹ 4 quý ÷ vốn chủ mẹ bình quân |
Tiền ròng trên vốn hoá | 15,1% | 18.050 ÷ 119.760 tỷ đồng |
Không có chỉ số nào ở trên tự nói giá đắt hay rẻ. Chúng trả lời câu hỏi khác nhau. P/E cho biết trả bao nhiêu cho lợi nhuận, P/B và ROE cho biết hiệu quả dùng vốn, tiền ròng cho biết một phần giá đang được bảo chứng bằng tiền. Các phương pháp khác được trình bày trong bài 12 mô hình định giá chứng khoán. Phần diễn biến giá gần nhất nằm ở bài phân tích cổ phiếu VNM tháng 9/2026.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 06/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
