
Những con số quyết định giá cổ phiếu GEG: nợ vay cho dự án, chi phí lãi, lợi ích cổ đông thiểu số
Nội dung bài5 phần
Định giá cổ phiếu GEG không thể tách khỏi câu chuyện nợ vay. Doanh nghiệp xây nhà máy điện gió và điện mặt trời bằng tiền vay trước, rồi thu tiền bán điện dần trong nhiều năm sau. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu GEG
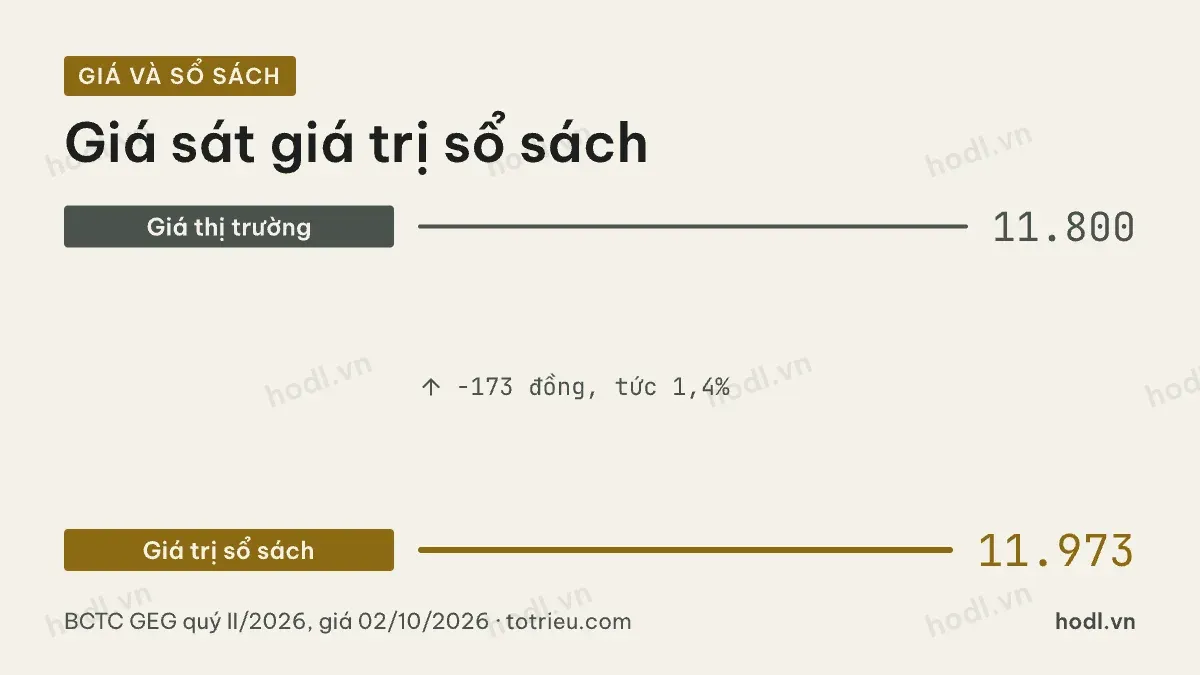
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ là 5.180,5 tỷ đồng. Số cổ phiếu lưu hành là 432,7 triệu đơn vị, tính từ vốn điều lệ 4.327,2 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 11.973 đồng. Giá đóng cửa phiên 02/10/2026 là 11.800 đồng. Thị trường trả thấp hơn giá trị sổ sách 173 đồng mỗi cổ phiếu, tức 1,4%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,99 lần, gần như bằng đúng giá trị sổ sách.
Mức sát 1 lần này phản ánh một sự thận trọng. Phần lớn tài sản của GEG là nhà máy xây bằng nợ vay lớn. Thị trường chưa trả thêm cho phần giá trị tương lai của các nhà máy đó, có thể vì gánh nợ hiện tại vẫn còn nặng.
Khả năng sinh lời thấp hơn các mã ít nợ vay trong nhóm
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 15,1%. Mức này thấp hơn NT2 với 25,0%, PGV với 23,4% và VSH với 17,9%. Nó chỉ cao hơn REE với 12,7% và POW với 7,3%.
Vị trí của GEG trong nhóm gắn chặt với cấu trúc vốn. Tài sản cố định chiếm 83,3% tổng tài sản, gần bằng mức 82,2% của VSH. Nhưng VSH gần như không vay nợ dài hạn mới, còn GEG vẫn đang trong giai đoạn xây thêm nhà máy bằng vốn vay.
Nợ vay lớn khiến một phần lợi nhuận từ hoạt động phát điện bị chi phí tài chính ăn vào trước khi tới tay cổ đông. ROE vì vậy thấp hơn các mã có cùng tỷ trọng tài sản cố định nhưng ít nợ.
Định giá cổ phiếu GEG qua nợ vay dự án và chi phí lãi
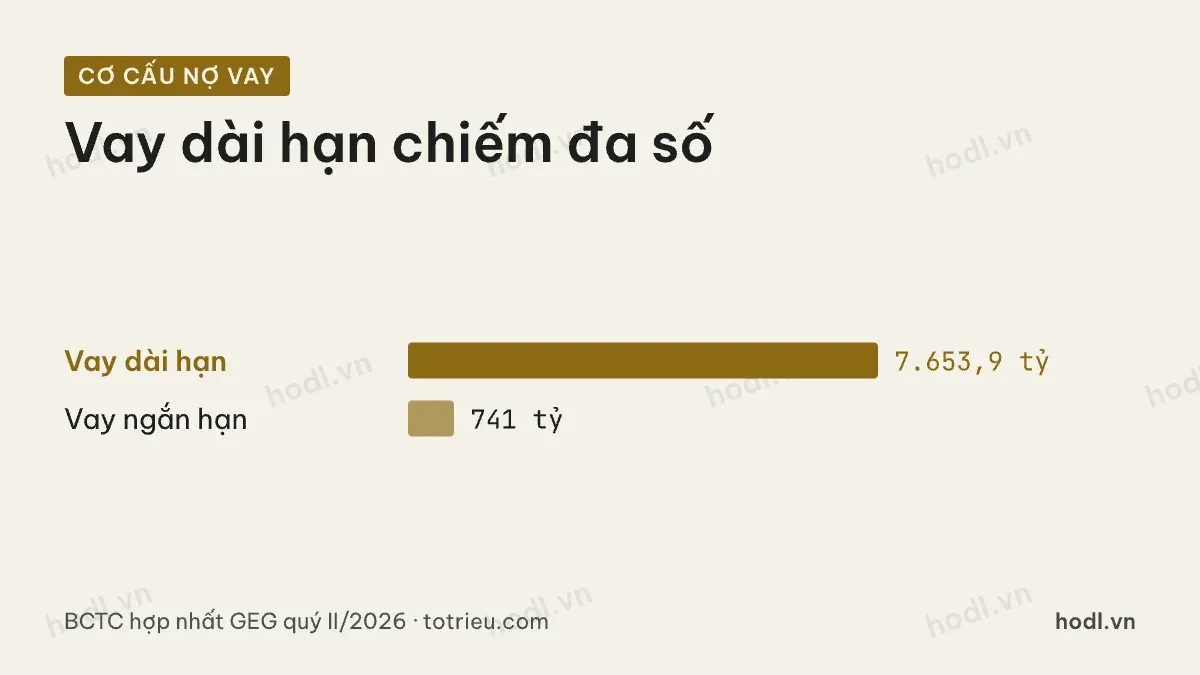
Cuối quý II/2026, tổng vay là 8.394,9 tỷ đồng, gồm 741,0 tỷ đồng vay ngắn hạn và 7.653,9 tỷ đồng vay dài hạn. So với vốn chủ cổ đông mẹ 5.180,5 tỷ đồng, tỷ lệ nợ vay trên vốn chủ là 1,62 lần.
Chi phí lãi vay quý II/2026 là 183,2 tỷ đồng, một con số lớn so với lợi nhuận cổ đông mẹ cùng quý chỉ 28,2 tỷ đồng. Lãi vay chạy theo lãi suất và dư nợ. Doanh thu bán điện chạy theo hợp đồng dài hạn, tốc độ tăng chậm hơn nhiều.
Khi lãi suất tăng, chi phí này tăng ngay trong quý đó. Doanh thu từ nhà máy mới cần nhiều quý mới bù lại được. Đây là lý do lợi nhuận cổ đông mẹ của GEG dao động mạnh hơn doanh thu. Khung lý thuyết cho các cách định giá khác nằm trong bài 12 mô hình định giá chứng khoán.
Giá trên lợi nhuận và lợi ích cổ đông thiểu số làm bội số nhảy mạnh
Tính từ quý III/2025 đến quý II/2026, lợi nhuận là 399,3 tỷ đồng. Chia cho 432,7 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 923 đồng. Với giá 11.800 đồng, tỷ lệ giá trên lợi nhuận khoảng 12,8 lần.
Lấy riêng năm 2025, lợi nhuận là 708,5 tỷ đồng, tương đương 1.637 đồng mỗi cổ phiếu. Bội số khi đó chỉ 7,2 lần.
Khoảng cách giữa 12,8 lần và 7,2 lần lớn hơn hẳn các mã cùng nhóm. Nguyên nhân nằm ở lợi ích cổ đông thiểu số biến động mạnh giữa các quý, cộng với chi phí lãi vay cao trong một số quý. Người định giá GEG bằng một quý đơn lẻ dễ ra kết luận sai. Nên lấy bình quân nhiều quý, đồng thời theo dõi riêng dòng lợi ích thiểu số.
Bốn mốc nên theo dõi theo quý
Thứ nhất, tổng nợ vay. Mốc hiện tại 8.394,9 tỷ đồng. Nợ vay tăng nhanh hơn tài sản cố định mới là dấu hiệu đòn bẩy đang đi trước hiệu quả đầu tư.
Thứ hai, chi phí lãi vay mỗi quý. Mốc quý II/2026 là 183,2 tỷ đồng. Số này tăng mà doanh thu không tăng tương ứng là dấu hiệu biên lợi nhuận cổ đông mẹ sẽ mỏng hơn.
Thứ ba, lợi ích cổ đông thiểu số trên lợi nhuận hợp nhất. Mốc năm 2025 là 25,2%. Tỷ lệ này đổi dấu liên tục qua các năm, nên cần theo dõi từng kỳ.
Thứ tư, tỷ lệ nợ vay trên vốn chủ sở hữu. Mốc hiện tại 1,62 lần. Tỷ lệ này giảm dần khi các nhà máy mới bắt đầu trả nợ xong là dấu hiệu lợi nhuận cổ đông mẹ sẽ cải thiện bền hơn. Người mới nên xem lại cổ phiếu là gì trước khi đọc sâu báo cáo của doanh nghiệp điện tái tạo.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 06/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
