
Ngành
Rủi ro riêng của cổ phiếu bất động sản: dự án treo, pha loãng, lợi nhuận một lần
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/10/2026
Rủi ro cổ phiếu bất động sản nằm ở dự án treo, pha loãng và lợi nhuận một lần. Cách soát từng loại bằng số thật tám mã niêm yết.
Nội dung bài6 phần
Rủi ro riêng của cổ phiếu bất động sản: dự án treo, pha loãng, lợi nhuận một lần
Rủi ro cổ phiếu bất động sản không giống rủi ro của một cổ phiếu sản xuất. Nhà máy có thể giảm sản lượng khi hàng khó bán. Một dự án đã khởi công thì không giảm được, chi phí vẫn chạy và lãi vay vẫn tính.
Ba rủi ro dưới đây là đặc tính của mô hình, không phải tai nạn. Chúng xuất hiện ở mọi nhịp chu kỳ, chỉ khác mức độ. Bài này chỉ cách soát từng loại bằng số trên báo cáo. Dữ liệu đến 02/10/2026.
Rủi ro thứ nhất: dự án treo
Dự án treo là dự án đã bỏ tiền nhưng không bán được, vì vướng pháp lý, vì thị trường, hoặc vì doanh nghiệp hết vốn để xây tiếp.
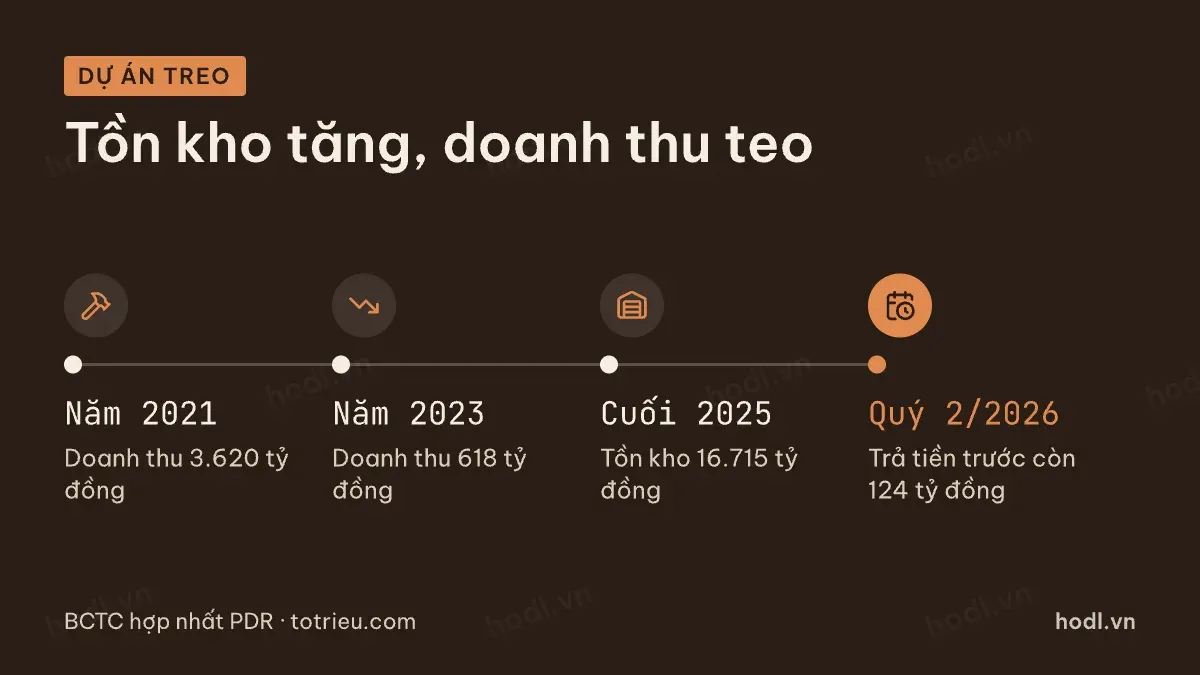
Trên báo cáo, nó hiện ra ở một tổ hợp: hàng tồn kho tăng, doanh thu giảm, người mua trả tiền trước gần như bằng không.
PDR là ví dụ dễ theo. Năm 2021, mã này có doanh thu 3.620 tỷ đồng. Năm 2023 còn 618 tỷ. Tồn kho đi ngược chiều: 12.192 tỷ cuối 2021, 16.715 tỷ cuối 2025. Bốn quý tới quý 2/2026, doanh thu là 1.025 tỷ, còn người mua trả tiền trước chỉ 124 tỷ.
Tiền đã nằm trong đất. Muốn ra tiền, doanh nghiệp phải bán dự án hoặc chờ pháp lý thông. Cả hai việc đều không nằm trong tay doanh nghiệp.
Điều làm rủi ro này nặng hơn là lãi vay. Trong giai đoạn xây dựng, lãi vay được vốn hoá vào tồn kho. Dự án treo càng lâu, giá vốn khi bàn giao càng cao, và biên lợi nhuận càng mỏng. Số dư tồn kho tăng không phải vì làm thêm được gì, mà vì lãi dồn vào.
Cách soát là lấy số dư tồn kho của từng dự án trong thuyết minh qua bốn kỳ liên tiếp. Dự án đứng nguyên một con số là dự án không có hoạt động. Dự án tăng đều mà không có khách là dự án đang gánh lãi.
Pha loãng khi phát hành thêm
Doanh nghiệp bất động sản cần vốn dài hạn cho một chu kỳ dự án nhiều năm. Khi tín dụng thắt và trái phiếu khó phát hành, lựa chọn còn lại là phát hành thêm cổ phiếu.
Phép toán của việc này đơn giản. Giá trị sổ sách mỗi cổ phiếu sau phát hành là tổng vốn chủ cũ cộng tiền mới thu được, chia cho tổng số cổ phiếu sau phát hành. Nếu giá phát hành thấp hơn giá trị sổ sách hiện tại, cổ đông cũ bị giảm phần.
KDH là ví dụ để thấy khoảng cách. Cuối quý 2/2026, giá trị sổ sách mỗi cổ phiếu là 16.580 đồng, trong khi giá đóng cửa 02/10/2026 là 15.100 đồng. Phát hành theo giá thị trường trong hoàn cảnh này là phát hành dưới giá trị sổ sách, và mỗi cổ phiếu mới sẽ kéo giá trị sổ sách chung xuống.
Hiện tượng này không hiện trên bảng cân đối cho tới khi đợt phát hành hoàn tất. Chỗ thấy trước là nghị quyết đại hội đồng cổ đông và nghị quyết hội đồng quản trị về phương án tăng vốn, cùng báo cáo thay đổi số cổ phiếu có quyền biểu quyết.
Pha loãng cũng đến từ trái phiếu chuyển đổi và quyền mua dành cho cổ đông chiến lược. Theo Luật Chứng khoán 54/2019/QH15 sửa đổi bởi Luật 56/2024/QH15, cổ phiếu chào bán riêng lẻ bị hạn chế chuyển nhượng ba năm với nhà đầu tư chiến lược và một năm với nhà đầu tư chứng khoán chuyên nghiệp. Thời gian hạn chế đó không làm mất phần pha loãng, chỉ làm nó xuất hiện muộn hơn trên thị trường.
Số cổ phiếu đang lưu hành của tám mã trong nhóm chênh nhau rất nhiều. Tại quý 2/2026: VHM 4.107,4 triệu, NVL 2.234,5 triệu, DXG 1.269,9 triệu, KDH 1.122,2 triệu, PDR 997,8 triệu, TCH 912,1 triệu, DIG 796,4 triệu, NLG 485,1 triệu. Theo dõi con số này qua các kỳ là cách gọn nhất để biết mức pha loãng đã xảy ra.
Số của kỳ báo cáo cũng chưa phải số cuối. VHM trả cổ tức bằng cổ phiếu tỷ lệ 100%, ngày giao dịch không hưởng quyền 06/08/2026, nên số cổ phiếu hiện tại là 8.214,8 triệu, gấp đôi số trong báo cáo quý 2/2026. Trả cổ tức bằng cổ phiếu không làm giảm phần sở hữu của cổ đông cũ, khác với phát hành thêm cho người mới. Nhưng nó làm mọi chỉ số trên mỗi cổ phiếu đổi, nên phải quy về cùng một số cổ phiếu trước khi so hai kỳ với nhau.
Lợi nhuận một lần che hoạt động lõi
Rủi ro thứ ba không phải mất tiền, mà là đọc sai. Lợi nhuận của một chủ đầu tư có thể đến từ bán nhà, hoặc đến từ những khoản không lặp lại.
Hai dòng cần tách là thu nhập tài chính và lợi nhuận khác. Thu nhập tài chính gồm lãi tiền gửi, lãi cho vay bên liên quan, và lãi từ chuyển nhượng phần vốn trong công ty dự án. Lợi nhuận khác gồm thanh lý tài sản và các khoản bất thường.
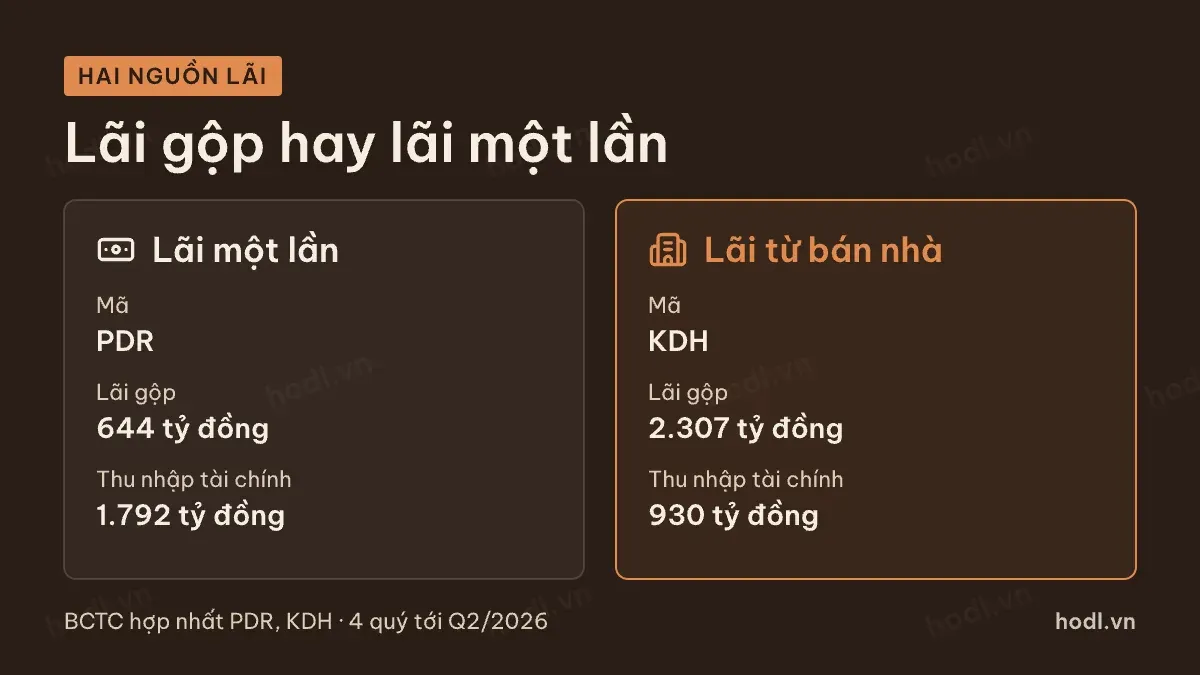
PDR là trường hợp rõ nhất. Bốn quý tới quý 2/2026, doanh thu thuần 1.025 tỷ đồng, lãi gộp 644 tỷ. Thu nhập tài chính 1.792 tỷ, bằng 180,8% lợi nhuận trước thuế 991 tỷ. Lợi nhuận cổ đông mẹ 612 tỷ, tăng từ 168 tỷ của bốn quý liền trước. Phần tăng đó không đến từ bán nhà.
NVL cũng vậy. Lợi nhuận cổ đông mẹ đi từ 166 tỷ lên 4.218 tỷ trong khi doanh thu giảm 20,5%. Thu nhập tài chính 4.717 tỷ bằng 80,5% lợi nhuận trước thuế 5.859 tỷ.
Đối chứng là KDH. Lãi gộp 2.307 tỷ đồng trên doanh thu 3.334 tỷ, biên gộp 69,2%. Thu nhập tài chính 930 tỷ, bằng 33,3% lợi nhuận trước thuế 2.793 tỷ. Phần lớn lợi nhuận đến từ hoạt động lõi.
Và VHM là đối chứng ở quy mô lớn. Lãi gộp 103.101 tỷ đồng trên doanh thu 236.434 tỷ. Thu nhập tài chính 24.743 tỷ chỉ chiếm 23,9% lợi nhuận trước thuế 103.505 tỷ.
Quy tắc tôi dùng là: mã nào lợi nhuận đổi quá 20% thì bắt buộc tách hai nguồn trước khi nhận xét. Không tách thì khen nhầm hoặc chê nhầm.
Rủi ro cổ phiếu bất động sản: nợ
Lợi nhuận kế toán và tiền thật là hai thứ khác nhau, và khoảng cách giữa chúng ở ngành này rất rộng.
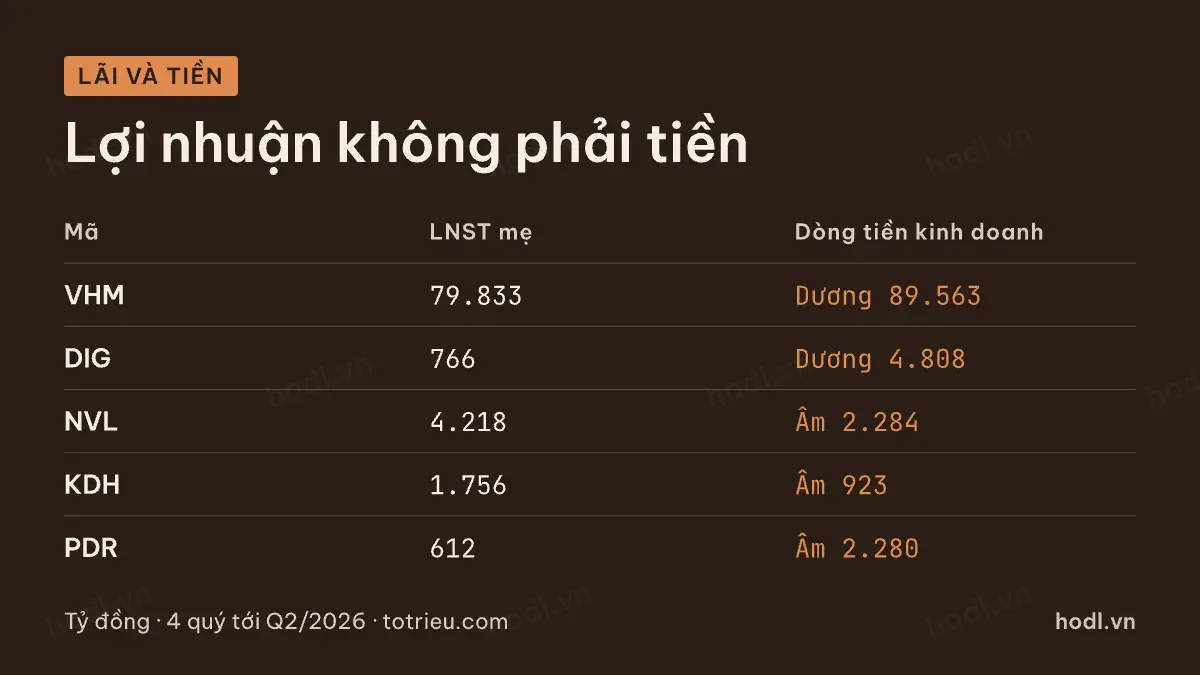
Bốn quý tới quý 2/2026, VHM có lợi nhuận cổ đông mẹ 79.833 tỷ đồng với dòng tiền kinh doanh dương 89.563 tỷ. DIG có lợi nhuận 766 tỷ với dòng tiền dương 4.808 tỷ.
Ở chiều ngược lại, NVL có lợi nhuận 4.218 tỷ nhưng dòng tiền kinh doanh âm 2.284 tỷ. KDH lãi 1.756 tỷ với dòng tiền âm 923 tỷ. PDR lãi 612 tỷ với dòng tiền âm 2.280 tỷ.
Dòng tiền âm tự nó không phải vấn đề. Nó thành vấn đề khi đi cùng nợ đáo hạn. Cách soát là so ba con số: dòng tiền kinh doanh, tiền trừ ra, và vay ngắn hạn phải trả trong mười hai tháng tới.
NVL cuối quý 2/2026 có vay ngắn hạn 30.482 tỷ đồng và tiền 4.879 tỷ. Bốn quý gần nhất, doanh nghiệp thu từ đi vay 17.912 tỷ và trả nợ vay 11.977 tỷ. Phần thiếu đang được bù bằng vay mới.
KDH có vay ngắn hạn 2.223 tỷ và tiền 2.605 tỷ, tức tiền đủ che phần đáo hạn gần. PDR có vay ngắn hạn 990 tỷ và tiền 1.666 tỷ. Hai mã này chịu được một giai đoạn tín dụng thắt tốt hơn.
Soát rủi ro cổ phiếu bất động sản
- Hàng tồn kho của từng dự án có đổi qua bốn kỳ gần nhất hay đứng nguyên?
- Người mua trả tiền trước đang tăng hay teo so với cùng kỳ năm trước?
- Lợi nhuận kỳ này đến từ lãi gộp hay từ thu nhập tài chính và lợi nhuận khác?
- Dòng tiền kinh doanh có đủ che phần vay ngắn hạn phải trả trong mười hai tháng tới?
- Số cổ phiếu đang lưu hành đã tăng bao nhiêu trong ba năm, và còn phương án tăng vốn nào đã được thông qua?
Năm câu đó không cần dữ liệu ngoài báo cáo và công bố thông tin của doanh nghiệp. Trả lời được cả năm thì đã loại được phần lớn trường hợp dễ hiểu sai.
Phần nền về rủi ro và cách quản lý vị thế có trong cấu trúc báo cáo tài chính. Thuật ngữ trên báo cáo tra ở 100 thuật ngữ chứng khoán quan trọng. Khái niệm cổ phiếu và quyền của cổ đông xem ở cổ phiếu là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.