
Phân tích cổ phiếu GAS Quý 4/2026: Lãi quý III tăng 79,5% theo giá dầu, cổ đông ngoài Petrovietnam chỉ giữ 4,24%
Nội dung bài14 phần
- Định giá cổ phiếu GAS: quy mô
- Lợi nhuận quý III đến từ đâu
- Giá dầu, LNG và các mảng
- Kế hoạch năm
- Phải thu PVPower và dòng tiền
- Tiền gửi, vay và cổ tức
- Cổ đông, vốn và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
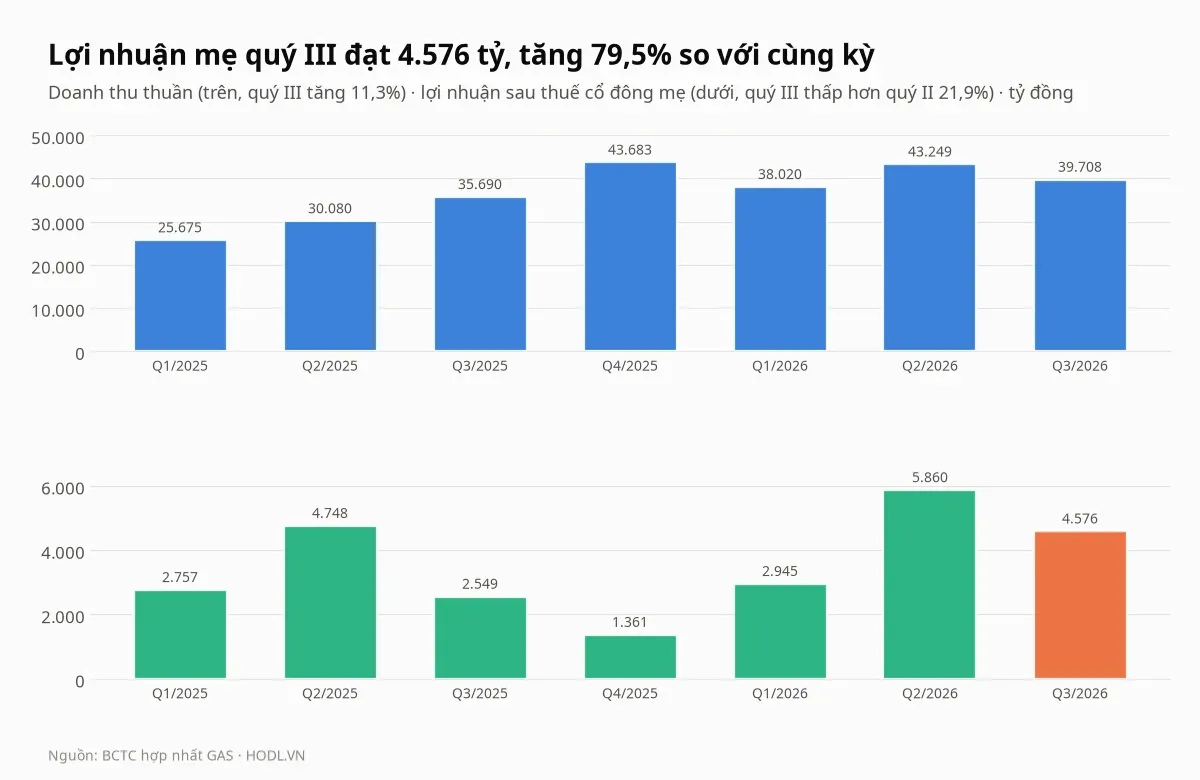
Định giá cổ phiếu GAS Quý 4/2026 bắt đầu từ hai điều nằm ngoài bảng lãi lỗ: lợi nhuận quý III phụ thuộc giá dầu, và Petrovietnam nắm 95,76% vốn, chỉ còn 4,24% cổ phiếu ở tay các cổ đông khác. Lợi nhuận sau thuế cổ đông mẹ quý III đạt 4.576,5 tỷ đồng, tăng 79,5% so với cùng kỳ (2.549,1 tỷ) nhưng giảm 21,9% so với quý II (5.860,1 tỷ).
Giá đóng cửa 30/10/2026 là 78.000 đồng, ứng với P/E 12,8 lần và P/B 2,57 lần, thấp hơn đỉnh đóng cửa 125.070 đồng (04/03/2026) 37,6%. Phải thu khách hàng là 20.288,3 tỷ đồng, trong đó 53,4% là bên liên quan và riêng Tổng công ty Điện lực Dầu khí Việt Nam (PVPower) nợ 8.870,4 tỷ, gấp 2,2 lần đầu năm. Bù lại, tiền và tiền gửi có kỳ hạn là 50.810,5 tỷ, gấp 11,9 lần vay 4.261,6 tỷ.
Công ty giải thích mức tăng lợi nhuận quý III bằng giá dầu Brent bình quân 97 USD một thùng (tăng 41% so với cùng kỳ) và sản lượng khí khô, LNG tăng 24%. Cả mười hai phép định giá trong bài, từ 29.661 đến 65.460 đồng, đều thấp hơn giá 78.000 đồng; phần dưới đi từng bước từ khoản lãi đến câu hỏi vì sao thị trường vẫn trả mức giá đó.
Điểm chính
- Lợi nhuận mẹ quý III/2026 là 4.576,5 tỷ đồng, tăng 79,5% so với cùng kỳ nhưng giảm 21,9% so với quý II; biên lãi gộp 15,7% chỉ quay lại mức quý I và quý II/2025 (15,9% và 16,5%) sau khi tụt xuống 11,5% ở quý III/2025, và theo thuyết minh công ty, nguyên nhân chính là Brent bình quân 97 USD một thùng (tăng 28 USD, 41%).
- Chín tháng, lợi nhuận trước thuế 16.980,5 tỷ bằng 150,5% kế hoạch cả năm 11.285 tỷ, nhưng năm 2025 công ty đã đạt 216% kế hoạch; hoàn nhập dự phòng trong chi phí quản lý là 492,2 tỷ (cùng kỳ 1.631,0 tỷ) và khấu hao giảm 22,9% xuống 1.691,2 tỷ mà thuyết minh không giải thích.
- Phải thu khách hàng 20.288,3 tỷ, trong đó PVPower 8.870,4 tỷ (đầu năm 4.003,3 tỷ), còn nợ xấu gốc của PVPower 1.523,5 tỷ chỉ có 30,5 tỷ có thể thu hồi; bán cho PVPower chín tháng đạt 27.839,4 tỷ, gấp 4,1 lần cùng kỳ, và bên liên quan chiếm 35,5% doanh thu.
- Petrovietnam nắm 95,76%, cổ đông còn lại 4,24%, và công ty đã công bố không còn đáp ứng điều kiện công ty đại chúng; báo chí ghi Petrovietnam dự kiến bán 2% đến 5% vốn GAS và BSR, định giá xong chậm nhất tháng 12/2026.
- Giá ứng với P/E 12,8 lần, P/B 2,57 lần và EV/EBITDA 7,3 lần, so với trung vị nhóm dầu khí 8,6; 1,11 và 3,0; để P/B 2,57 lần là hợp lý cần ROE bền vững khoảng 26,1% so với 21,3% hiện tại.
Định giá cổ phiếu GAS: quy mô
Tổng Công ty Khí Việt Nam - CTCP (GAS) niêm yết trên HOSE với 2.412,95 triệu cổ phiếu, vốn hoá theo giá 78.000 đồng là 188.210,1 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và tiền gửi có kỳ hạn, cộng lợi ích cổ đông không kiểm soát) là 143.070,8 tỷ. Tổng tài sản cuối quý III là 105.020,5 tỷ, tăng 12,2% so với đầu năm, vốn chủ sở hữu 74.618,1 tỷ và công ty có 2.912 nhân viên (đầu năm 2.917).
Công ty thu gom, chế biến, vận chuyển và phân phối khí khô, LNG, LPG, condensate và CNG. BCTC là báo cáo hợp nhất, với các công ty con PVGAS LPG (51,31%), PVGas D (50,50%), PV Coating (52,94%), PV Pipe (99,99%), CNG Việt Nam (56,00%), Kho cảng LNG Sơn Mỹ (61,00%) và Petrovietnam Gas International Trading tại Singapore (100%), cùng khoản đầu tư 334,7 tỷ vào công ty liên kết PVGas South.
Quý III/2026 doanh thu thuần 39.708,4 tỷ đồng, tăng 11,3% so với cùng kỳ và giảm 8,2% so với quý II. Chín tháng doanh thu thuần 120.977,1 tỷ tăng 32,3%, lãi gộp 18.520,4 tỷ tăng 40,9% và lợi nhuận sau thuế 13.594,6 tỷ (cổ đông mẹ 13.381,2 tỷ), so với 10.184,2 tỷ (10.053,3 tỷ) cùng kỳ.
Số liệu quý III trong cơ sở dữ liệu của HODL.VN khớp bản PDF BCTC hợp nhất công ty công bố ngày 30/10/2026; cộng ba quý khớp luỹ kế chín tháng trong báo cáo, kể cả tổng chi phí bán hàng và quản lý 2.507,9 tỷ (cơ sở dữ liệu phân loại hai khoản này lệch nhau khoảng 10 tỷ). Bản công bố không kèm báo cáo soát xét.
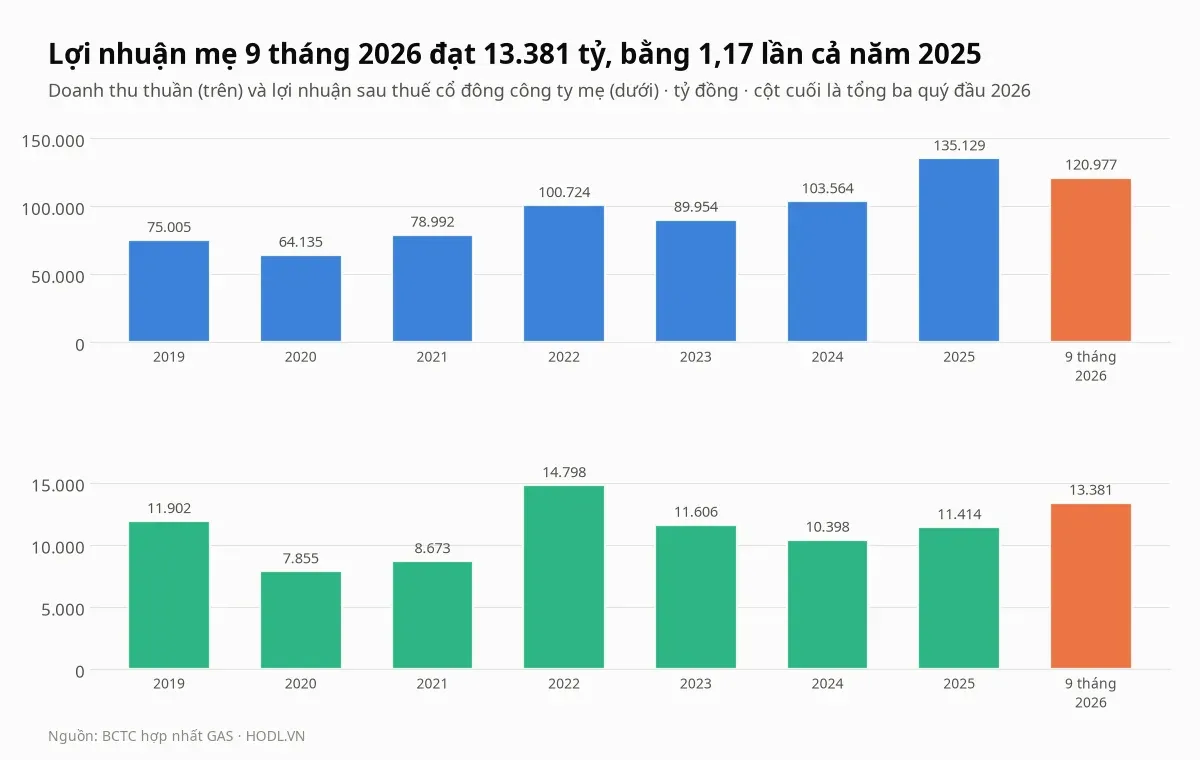
Lợi nhuận cổ đông mẹ dao động quanh mức 8.000 đến 15.000 tỷ mỗi năm: 11.902 tỷ năm 2019, 7.855 tỷ năm 2020, 14.798 tỷ năm 2022, 10.398 tỷ năm 2024 và 11.414 tỷ năm 2025; chín tháng 2026 đã đạt 13.381 tỷ, gấp 1,17 lần cả năm 2025. EPS bốn quý là 6.110 đồng, BVPS 30.340 đồng và ROE bốn quý 21,3%, tính trên lợi nhuận cổ đông mẹ 14.742,2 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
