
Phân tích cổ phiếu DXP Quý 4/2026: Nợ vay gấp đôi cuối 2025, lãi vay gấp 10 lần
Nội dung bài14 phần
- Định giá cổ phiếu DXP: quy mô
- Doanh thu và biên lãi gộp
- Lợi nhuận quý III đến từ đâu
- Rủi ro lớn nhất: nợ vay
- Tài sản và dòng tiền
- Khoản đầu tư liên kết
- Cổ tức và cổ đông
- So sánh cùng ngành
- Định giá cổ phiếu DXP: phép tính
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DXP Quý 4/2026 của CTCP Cảng Đoạn Xá (HNX: DXP), doanh nghiệp khai thác cảng và bán nhựa đường, bắt đầu từ hai con số cùng gấp đôi. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 57,6 tỷ đồng, gấp 2,0 lần cùng kỳ, còn nợ vay cuối quý III là 692,8 tỷ đồng, gấp 2,1 lần cuối 2025.
Chi phí lãi vay chín tháng tăng từ 2,9 tỷ lên 29,9 tỷ đồng, gấp 10,2 lần. Khoản đầu tư vào công ty liên kết 451,7 tỷ đồng chiếm 40,3% vốn chủ cổ đông mẹ, và báo cáo kết quả kinh doanh hợp nhất không có dòng lãi lỗ từ khoản này.
Giá đóng cửa phiên 04/11/2026 là 15.100 đồng, vốn hoá 904,6 tỷ đồng, P/E bốn quý 4,1 lần. Bài đi từ doanh thu và biên lãi gộp sang lợi nhuận quý III, nợ vay, dòng tiền và cổ đông, rồi đến so sánh cùng ngành, định giá và kỹ thuật.
Cảnh báo biến động bất thường: giá cổ phiếu tăng 21,6% trong bảy phiên từ 01/10 tới 12/10/2026, từ 13.400 lên 16.300 đồng, rồi giảm 11,0% chỉ hai phiên sau, trong khi VN-Index giảm 1,6% cùng kỳ. Bài chưa tìm thấy công bố nào của doanh nghiệp tương ứng với nhịp tăng này.
Điểm chính
- Giá tăng 21,6% trong bảy phiên từ 01/10 tới 12/10/2026 rồi giảm 11,0% hai phiên sau; chưa thấy công bố tương ứng, VN-Index cùng kỳ giảm 1,6%.
- Doanh thu thuần chín tháng 970,3 tỷ đồng, gấp 2,3 lần cùng kỳ; lợi nhuận sau thuế cổ đông mẹ 173,5 tỷ, tăng 130,0%. Quý III lợi nhuận 57,6 tỷ, thấp hơn quý II 12,5%.
- Biên lãi gộp quý III là 23,7%, so với 31,4% quý II: doanh thu tăng 82,9 tỷ nhưng lãi gộp giảm 4,5 tỷ.
- Nợ vay 692,8 tỷ, chi phí lãi vay quý III 12,4 tỷ gấp 8,7 lần cùng kỳ. Tiền và tiền gửi 759,8 tỷ nên tiền thuần dương 67,0 tỷ.
- Tài sản cố định tăng từ 23,2 tỷ (quý II/2025) lên 695,0 tỷ; chín tháng 2026 dòng tiền kinh doanh thu 115,0 tỷ, chi mua sắm tài sản cố định 259,5 tỷ.
- Giá 15.100 đồng ứng với P/E 4,1 lần và P/B 0,81 lần, so với trung vị bảy cảng so sánh 9,6 và 1,52 lần; giá ngầm định ROE bền vững 11,1%, còn ROE các năm 2022 tới 2024 từ 6,3% đến 8,0%.
Định giá cổ phiếu DXP: quy mô
Công ty Cổ phần Cảng Đoạn Xá (DXP) niêm yết trên HNX từ 08/06/2009 với 59,91 triệu cổ phiếu và vốn điều lệ 599,1 tỷ đồng. Vốn hoá theo giá 15.100 đồng là 904,6 tỷ đồng.
Cảng Đoạn Xá có cầu cảng dài 210 m, đón tàu tới 40.000 DWT giảm tải, bãi rộng 88.000 m² và kho 2.800 m². Công ty còn bán nhựa đường tới 63 tỉnh thành, với hệ thống kho ở năm tỉnh thành từ Hải Phòng tới Cần Thơ.
Hai mảng này khác nhau rõ về biên. Năm 2025 doanh thu dịch vụ cảng là 229,6 tỷ đồng, tăng 105,5%, còn bán hàng hoá nhựa đường là 472,6 tỷ, giảm 17,1%. Quý IV/2025 dịch vụ cảng có biên gộp 56,8% (49,6 tỷ trên 87,3 tỷ doanh thu), hàng hoá chỉ 10,2% (19,7 tỷ trên 192,8 tỷ).
Từ quý III/2025 báo cáo có lợi ích cổ đông thiểu số, 9,2 tỷ đồng cuối quý III/2026, vì công ty hợp nhất công ty con có cổ đông bên ngoài. Dữ liệu doanh thu theo mảng cho các quý 2026 chưa nằm trong bộ số liệu của HODL.VN, nên bài đọc biên gộp hợp nhất.
Nhịp tăng 21,6% trong bảy phiên đầu tháng 10 đưa giá từ 13.400 đồng ngày 01/10 lên đỉnh đóng cửa 16.300 đồng ngày 12/10, rồi giảm 11,0% hai phiên sau. So với 01/10, giá hiện cao hơn 12,7%.
Doanh thu và biên lãi gộp
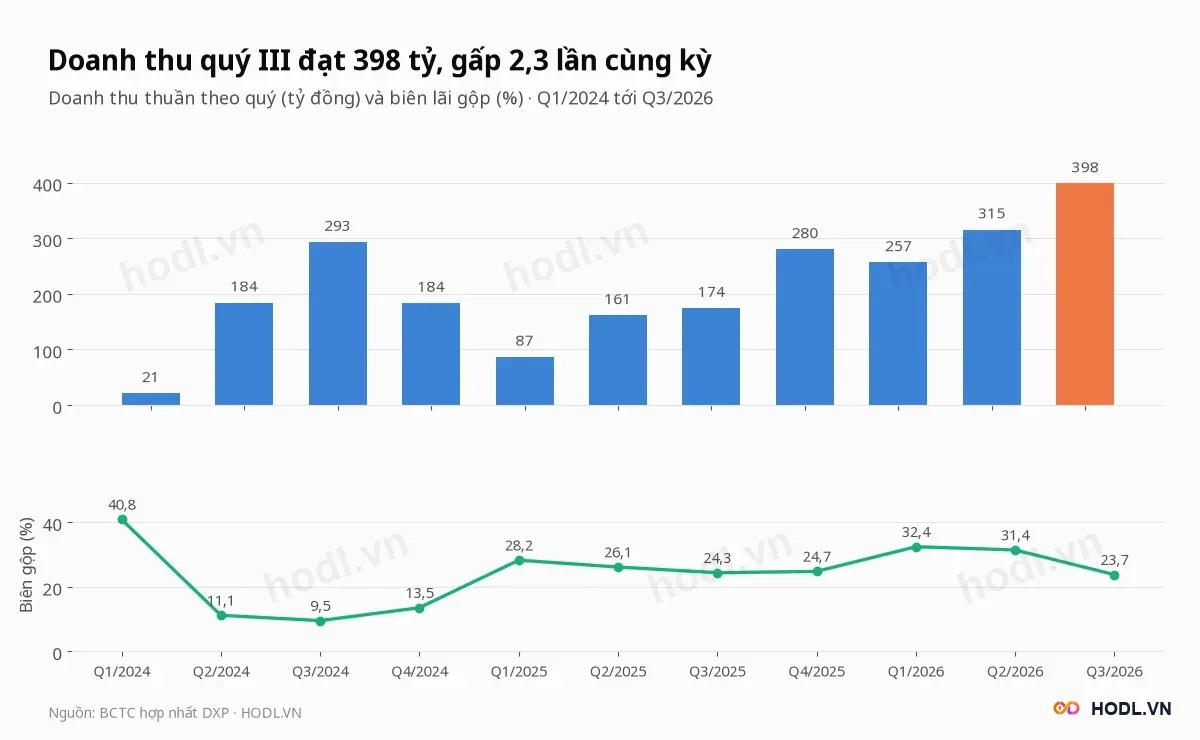
Quý III/2026 doanh thu thuần của Cảng Đoạn Xá là 398,3 tỷ đồng, tăng 128,5% so với cùng kỳ và 26,3% so với quý II. Chín tháng doanh thu là 970,3 tỷ, so với 422,2 tỷ của chín tháng 2025.
Chỉ tiêu (tỷ đồng) | Chín tháng 2026 | Chín tháng 2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 970,3 | 422,2 | +129,8% |
Lãi gộp | 276,5 | 108,9 | +154,0% |
Biên lãi gộp | 28,5% | 25,8% | chênh +2,7 |
Chi phí bán hàng | 53,2 | 21,6 | +145,7% |
Chi phí quản lý | 16,5 | 13,6 | +21,5% |
Chi phí lãi vay | 29,9 | 2,9 | gấp 10,2 lần |
Lợi nhuận trước thuế | 215,9 | 94,3 | +129,1% |
Lợi nhuận sau thuế cổ đông mẹ | 173,5 | 75,4 | +130,0% |
Biên lãi gộp tăng qua từng kỳ:
- Năm 2024: 12,0%.
- Năm 2025: 25,4%.
- Chín tháng 2026: 28,5%.
Hai quý đầu 2026 biên đạt 32,4% và 31,4%, rồi quý III rơi về 23,7%, gần mức 24,3% của quý III/2025.
Doanh thu quý III tăng 82,9 tỷ so với quý II nhưng lãi gộp giảm 4,5 tỷ, tức phần doanh thu thêm không tạo ra lãi gộp. Hàng tồn kho cuối quý III lên 143,9 tỷ đồng, gấp 20 lần mức 7,2 tỷ cuối 2025.
Lợi nhuận quý III đến từ đâu
Lợi nhuận sau thuế cổ đông mẹ quý III của Cảng Đoạn Xá là 57,6 tỷ đồng, tăng 98,7% so với 29,0 tỷ cùng kỳ nhưng thấp hơn quý II (65,8 tỷ) 12,5%. Lợi nhuận trước thuế giảm 9,3 tỷ so với quý II, xuống 71,9 tỷ.
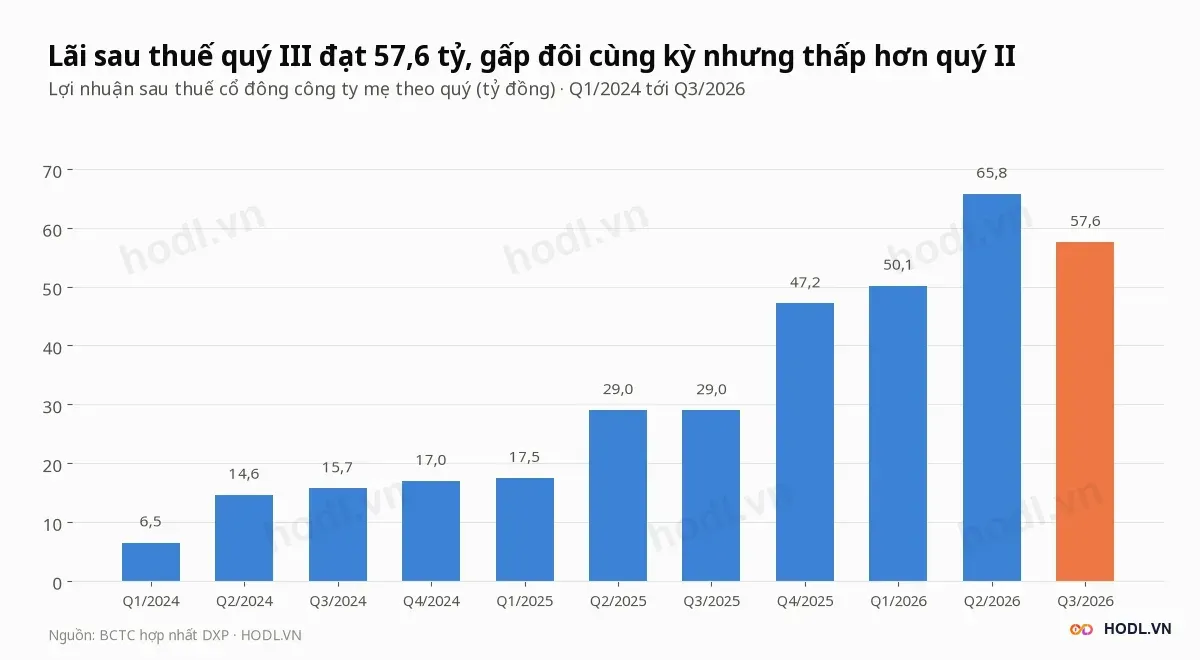
Bốn quý tới quý III/2026, lợi nhuận sau thuế cổ đông mẹ là 220,6 tỷ đồng, tương ứng EPS 3.683 đồng và ROE bốn quý 21,8%. Cùng kỳ trước đó bốn quý chỉ đạt 92,4 tỷ.
Cầu nối lợi nhuận trước thuế từ quý III/2025 sang quý III/2026 tăng 35,5 tỷ đồng, gồm:
- Hiệu ứng doanh thu +54,5 tỷ (chênh doanh thu 224,0 tỷ nhân biên gộp cũ 24,3%).
- Biên gộp giảm: −2,4 tỷ.
- Chi phí bán hàng tăng 8,9 tỷ và chi phí quản lý tăng 2,7 tỷ.
- Thu nhập tài chính tăng 6,2 tỷ, chi phí tài chính tăng 11,1 tỷ (lãi vay tăng 11,0 tỷ).
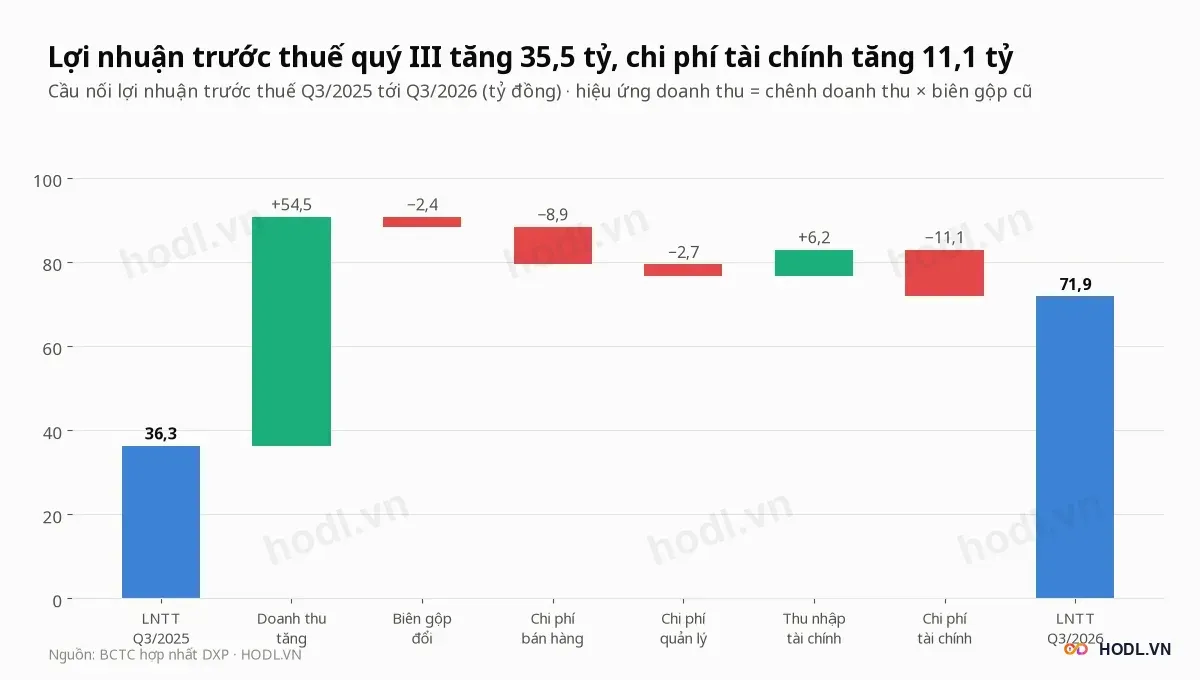
Doanh thu tăng gần như quyết định toàn bộ mức tăng. Chi phí tài chính đã lấy lại 11,1 tỷ, bằng 31,3% mức tăng lợi nhuận trước thuế; thuế suất hiệu dụng quý III là 19,8%.
Rủi ro lớn nhất: nợ vay
Nợ vay của Cảng Đoạn Xá cuối quý III/2026 là 692,8 tỷ đồng, gồm 241,2 tỷ vay ngắn hạn và 451,5 tỷ vay dài hạn, so với 335,5 tỷ cuối 2025 và 92,5 tỷ cuối 2024. Vay trên vốn chủ cổ đông mẹ tăng từ 0,35 lên 0,62 lần.
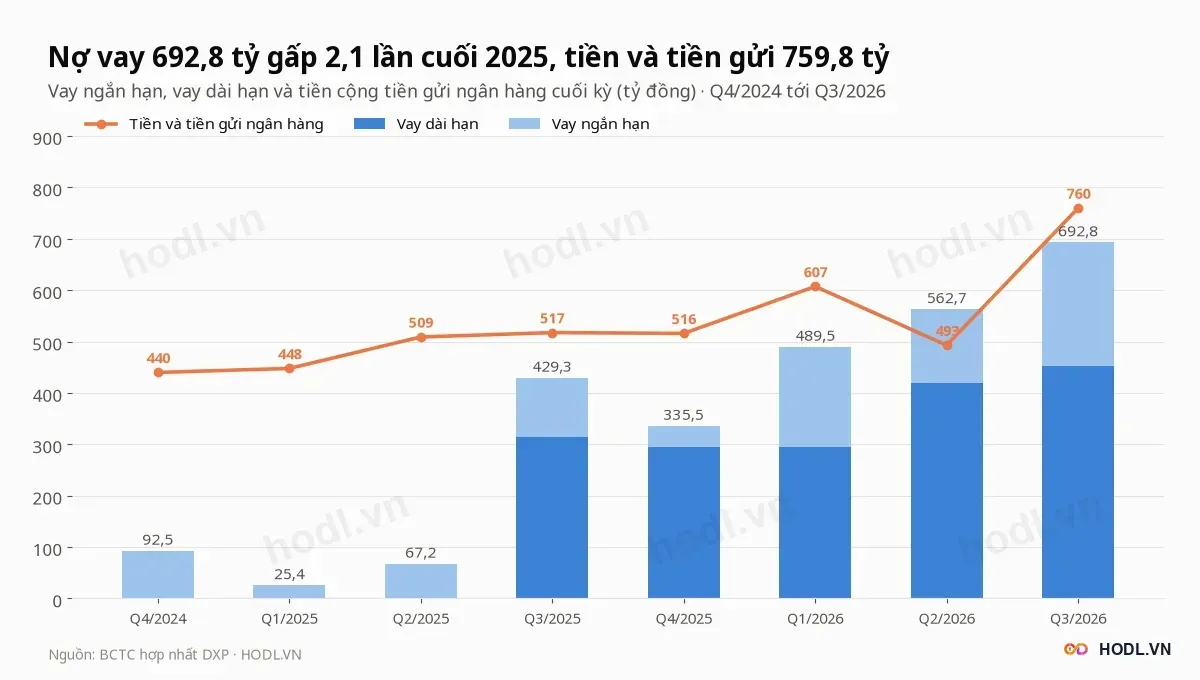
Chi phí lãi vay quý III là 12,4 tỷ đồng, ứng với khoảng 7,9% một năm trên dư nợ bình quân hai quý. Thu nhập tài chính cùng quý là 14,2 tỷ, nên hai khoản gần như bù nhau.
Tiền và tiền gửi ngân hàng là 759,8 tỷ đồng (31,9 tỷ tiền và 727,9 tỷ đầu tư ngắn hạn), cao hơn nợ vay 67,0 tỷ. Nợ phải trả chiếm 48,6% tổng tài sản, so với 36,5% cuối 2025.
Rủi ro nằm ở cách dùng vốn: công ty vừa giữ tiền gửi gần bằng nợ vay vừa trả lãi vay gần bằng lãi tiền gửi. Nếu tiền gửi bị dùng cho đầu tư mới hoặc vốn lưu động, tiền thuần dương 67,0 tỷ sẽ mất nhanh.
Tài sản và dòng tiền
Tài sản cố định của Cảng Đoạn Xá tăng từ 23,2 tỷ đồng cuối quý II/2025 lên 476,7 tỷ cuối quý III/2025, rồi 695,0 tỷ cuối quý III/2026. Công ty chi 454,7 tỷ mua sắm tài sản cố định trong quý III/2025 và 258,1 tỷ trong quý II/2026.
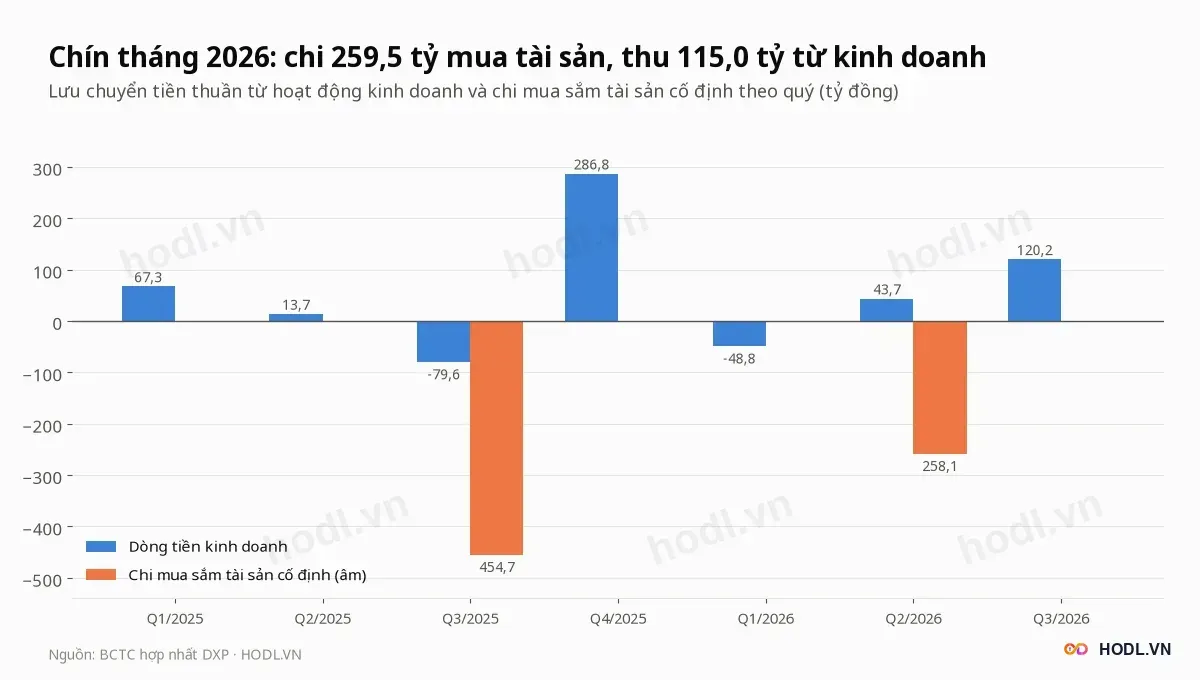
Chín tháng 2026 dòng tiền kinh doanh thu về 115,0 tỷ đồng, bằng 66% lợi nhuận sau thuế hợp nhất, trong khi chi mua sắm tài sản cố định là 259,5 tỷ. Phần chênh lệch âm 144,4 tỷ được tài trợ bằng vay mới.
Vốn lưu động cũng nở ra so với cuối 2025:
- Hàng tồn kho 143,9 tỷ (cuối 2025: 7,2 tỷ).
- Phải thu ngắn hạn 118,6 tỷ (58,5 tỷ).
- Trả trước cho người bán 70,2 tỷ (7,4 tỷ).
- Người mua trả tiền trước 70,3 tỷ (13,5 tỷ).
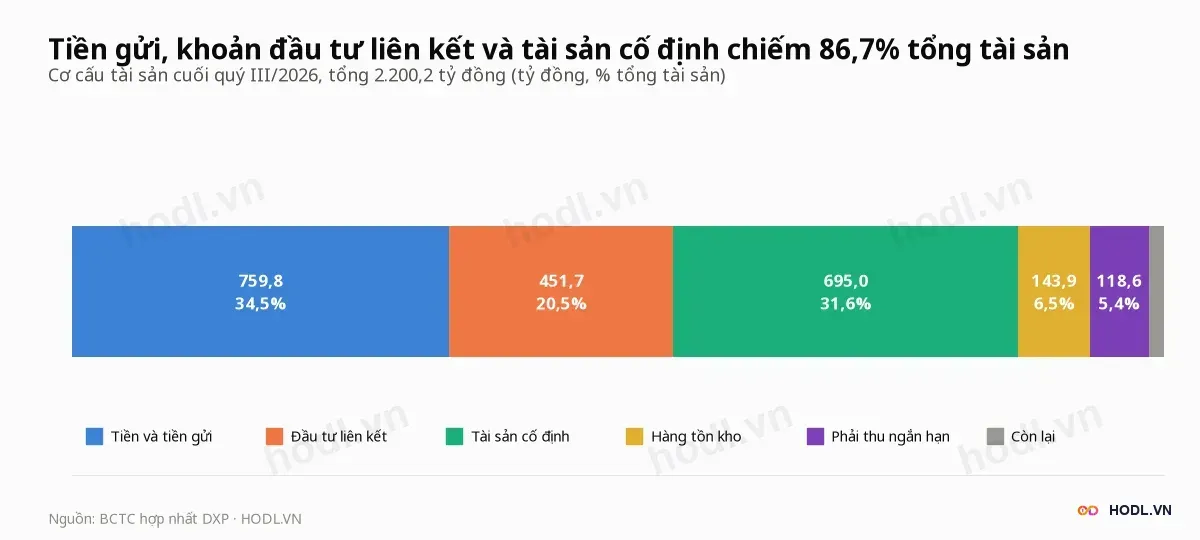
Tiền và tiền gửi, khoản đầu tư liên kết và tài sản cố định cộng lại chiếm 86,7% tổng tài sản 2.200,2 tỷ đồng.
Khoản đầu tư liên kết
Đầu tư của Cảng Đoạn Xá vào công ty liên kết là 451,7 tỷ đồng, bằng 20,5% tổng tài sản và 40,3% vốn chủ cổ đông mẹ. Khoản này gần như đứng yên từ năm 2024 (447,3 tỷ), và báo cáo kết quả kinh doanh hợp nhất không ghi lãi lỗ từ công ty liên kết ở bất kỳ quý nào từ 2024.
Vì vậy toàn bộ lợi nhuận hiện nay đến từ hoạt động cảng, nhựa đường và vận tải. Nếu loại khoản đầu tư khỏi vốn chủ, ROE bốn quý là 39,1% thay vì 21,8%.
Theo cách nhìn đó, vốn hoá trừ khoản đầu tư (giả định đáng giá bằng sổ sách) còn 452,9 tỷ đồng, bằng 2,1 lần lợi nhuận bốn quý. Giả định này cần kiểm chứng bằng thuyết minh về công ty liên kết trong báo cáo kiểm toán 2026.
Cổ tức và cổ đông
Cảng Đoạn Xá chi cổ tức tiền mặt 30,0 tỷ đồng trong quý III/2025 và 29,9 tỷ trong quý III/2024, tương ứng 500 đồng mỗi cổ phiếu. Khoản năm 2025 bằng 55,8% lợi nhuận sau thuế cổ đông mẹ năm 2024; quý I đến quý III/2026 chưa có khoản chi cổ tức nào.
Danh sách cổ đông lớn gồm:
- Hoàng Văn Quang: 13,03% (7,81 triệu cổ phiếu).
- Bùi Tuấn Minh, Chủ tịch Hội đồng Quản trị: 9,82%.
- Nguyễn Văn Thức, Phó Tổng Giám đốc: 9,18%.
- Công ty Cổ phần Phát triển Đô thị Từ Liêm: 3,74%.
- Đinh Quang Chiến: 2,02%.
Ba cổ đông đầu nắm 32,0%. Tỷ lệ tự do chuyển nhượng là 55%, nhà đầu tư nước ngoài giữ 1,24% trên mức tối đa 49%; khối ngoại mua ròng 2,6 tỷ đồng trong 12 tháng tới 04/11/2026.
Thanh khoản mỏng: giá trị khớp bình quân 20 phiên là 6,9 tỷ đồng mỗi phiên (454.216 cổ phiếu), so với 4,7 tỷ của 250 phiên.
So sánh cùng ngành
Nhóm so sánh của Cảng Đoạn Xá gồm bảy doanh nghiệp cảng và dịch vụ cảng có BCTC quý III/2026:
- Cảng Đình Vũ (DVP) và Cảng Hải Phòng (PHP), cùng khu vực Hải Phòng.
- Cảng Cát Lái (CLL), Cảng Sài Gòn (SGP) và Cảng Đồng Nai (PDN).
- Tân Cảng Logistics (TCL) và Viconship (VSC).
Gemadept (GMD) bị loại vì vốn hoá 33.571 tỷ đồng gấp 37 lần DXP; HAH, VOS và VIP bị loại vì là vận tải biển thuần, không có cầu cảng.
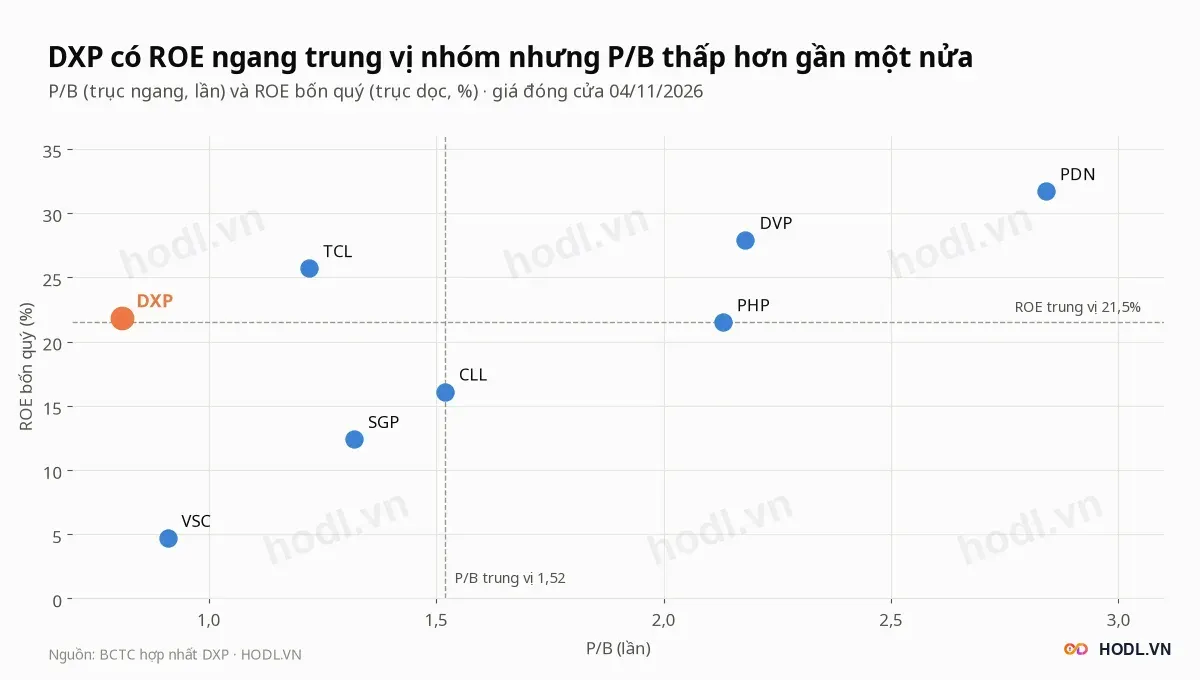
Biểu đồ đặt DXP ở góc trên bên trái: ROE 21,8% ngang trung vị 21,5% nhưng P/B 0,81 lần chỉ bằng 53% trung vị 1,52 lần. P/E 4,1 lần thấp hơn 57,5% so với trung vị 9,6 lần, và là mức thấp nhất nhóm.
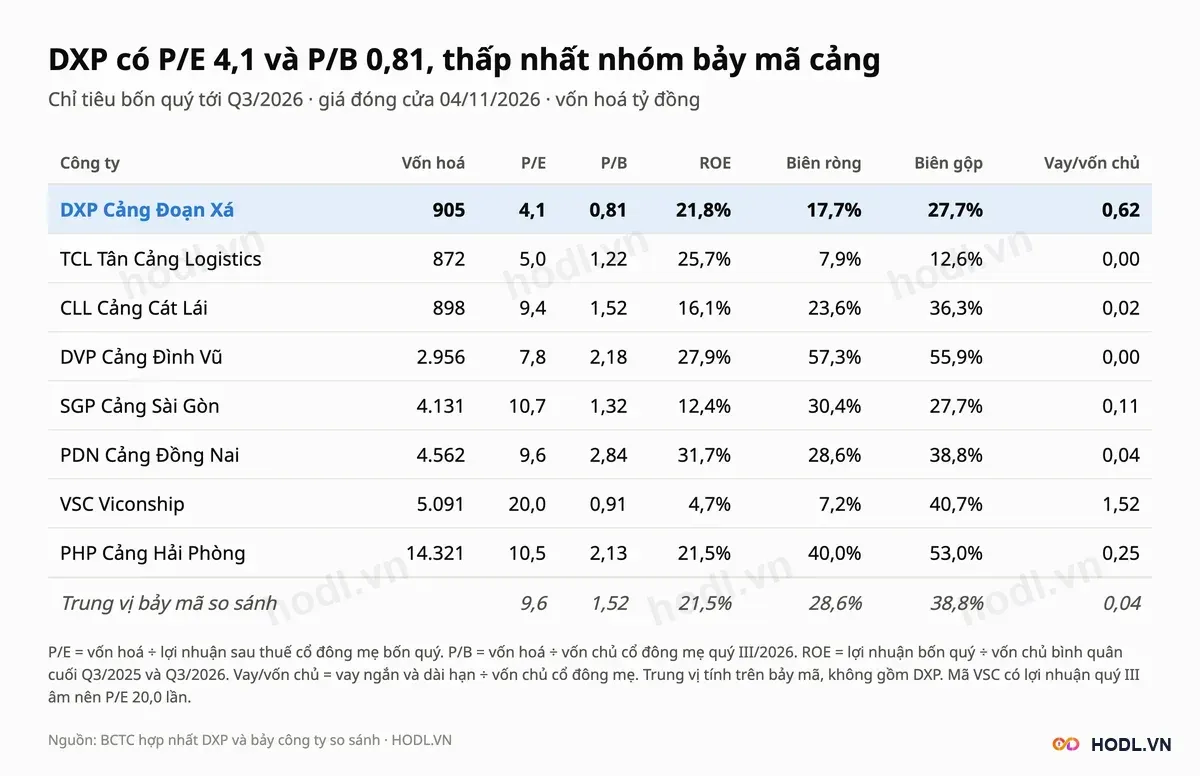
Giá rẻ đi kèm hai khác biệt. Biên gộp 27,7% thấp hơn trung vị 38,8% vì nhựa đường chiếm hai phần ba doanh thu, và vay trên vốn chủ 0,62 lần so với trung vị 0,04 lần, chỉ VSC (1,52 lần) cao hơn.
Lợi nhuận bốn quý của DXP tăng nhanh nhất nhóm, gấp 2,4 lần cùng kỳ; mã gần nhất là PHP với +81,7%, còn CLL, SGP và VSC giảm. Mức chiết khấu cho thấy thị trường đang coi lợi nhuận này là tạm thời.
Định giá cổ phiếu DXP: phép tính
Bài định giá Cảng Đoạn Xá dùng ba nhóm phương pháp: P/E và P/B theo trung vị nhóm, P/B hợp lý theo ROE bền vững, và thu nhập thặng dư. Cổ phiếu cảng có nhiều tài sản cố định và đang vay mạnh để mở rộng, nên dòng tiền tự do chín tháng âm 144,4 tỷ đồng và DCF dòng tiền tự do chưa áp dụng được.
r = 13% và g = 3% là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 18.724 đồng, tính từ vốn chủ cổ đông mẹ 1.121,7 tỷ đồng chia 59,91 triệu cổ phiếu; xem thêm bài về định giá chứng khoán.
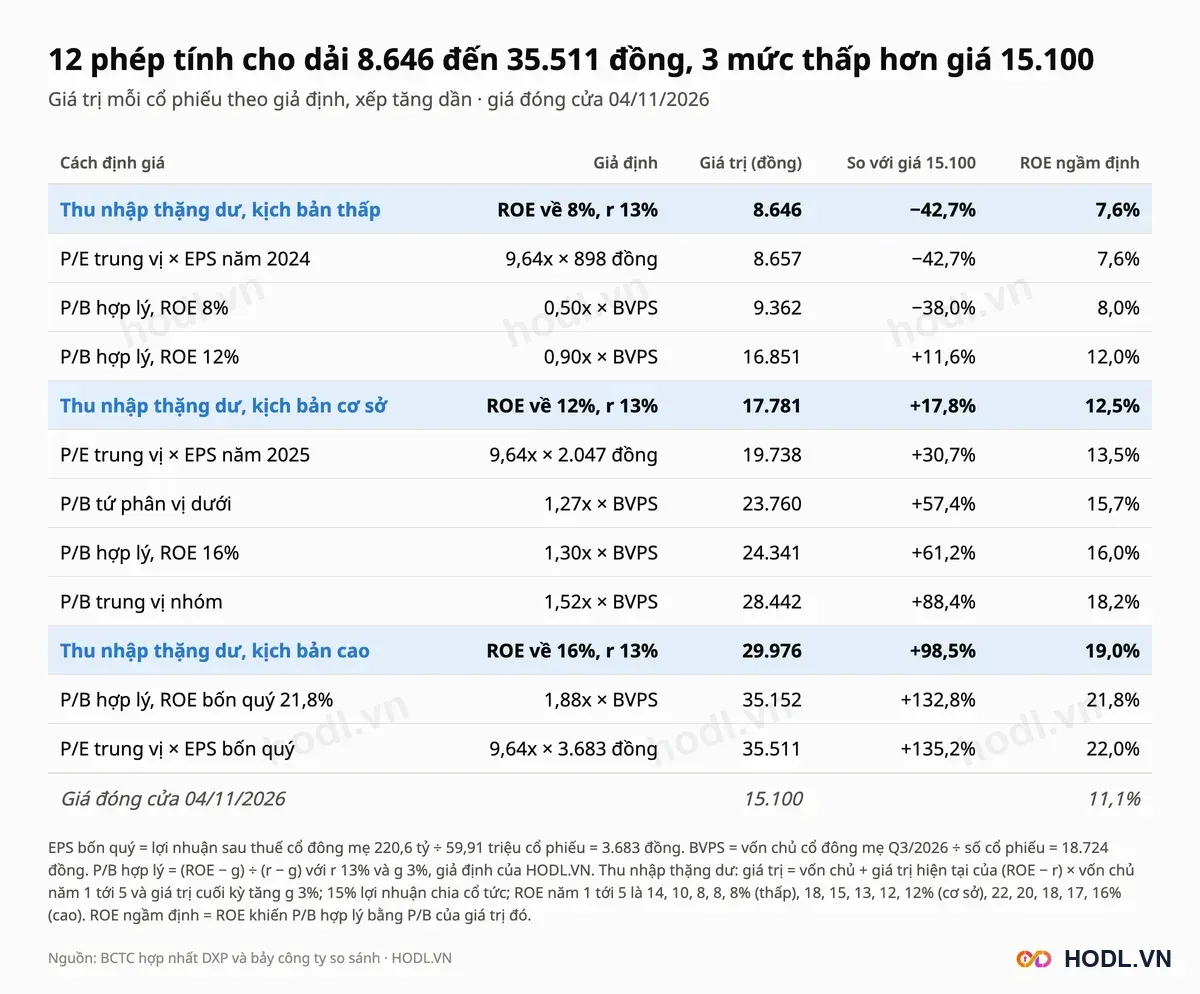
Mười hai phép cho giá trị từ 8.646 đến 35.511 đồng. Chín phép cao hơn giá 15.100 đồng. Ba phép thấp hơn đều giả định lợi nhuận quay về mức cũ:
- P/B hợp lý ở ROE 8%: 9.362 đồng.
- P/E trung vị nhân EPS năm 2024: 8.657 đồng.
- Thu nhập thặng dư kịch bản thấp: 8.646 đồng.
Phép thu nhập thặng dư cơ sở, giả định ROE giảm dần về 12% sau năm năm, cho 17.781 đồng, cao hơn giá 17,8%. Giá hiện tại ngầm định ROE bền vững chỉ 11,1%, so với ROE bốn quý 21,8% và 13,5% của năm 2025.
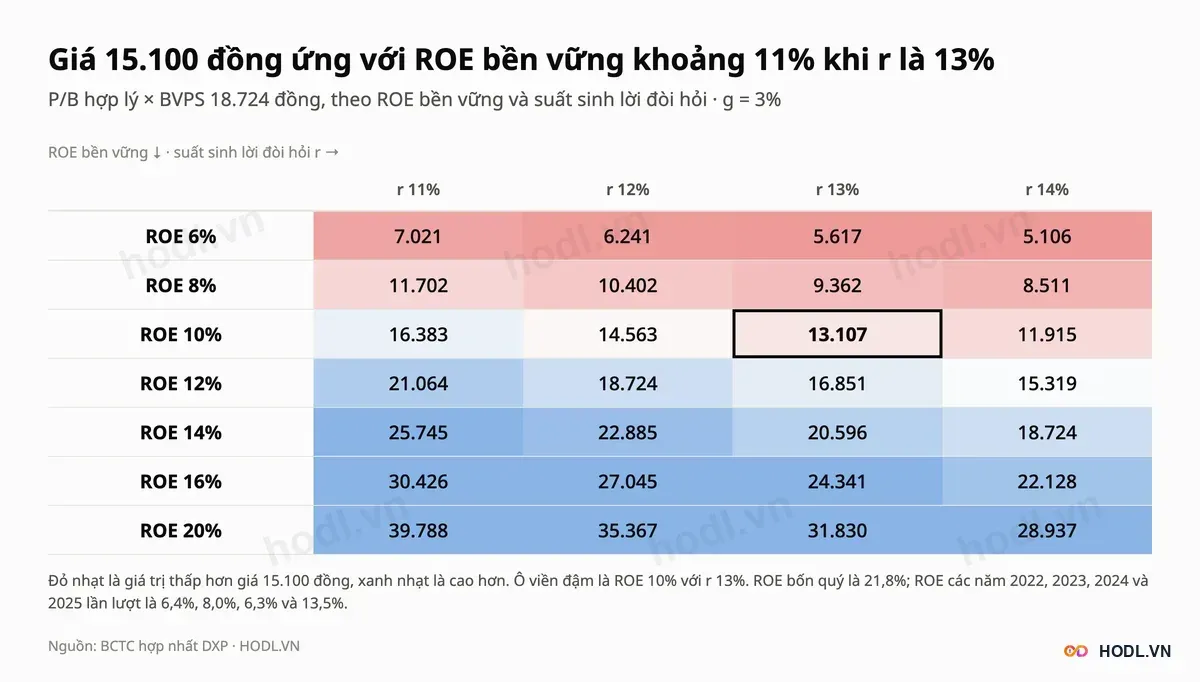
Lưới độ nhạy cho thấy ô gần giá nhất là ROE 12% với r 14% (15.319 đồng) và ROE 10% với r 12% (14.563 đồng). Cùng r 13%, ROE 10% cho 13.107 đồng, ROE 12% cho 16.851 đồng và ROE 16% cho 24.341 đồng.
Bài toán định giá vì thế xoay quanh ROE bền vững. ROE các năm gần đây:
- 2022: 6,4%.
- 2023: 8,0%.
- 2024: 6,3%.
- 2025: 13,5%.
- Bốn quý tới quý III/2026: 21,8%, mức duy nhất vượt 20%.
Thang giá tham chiếu
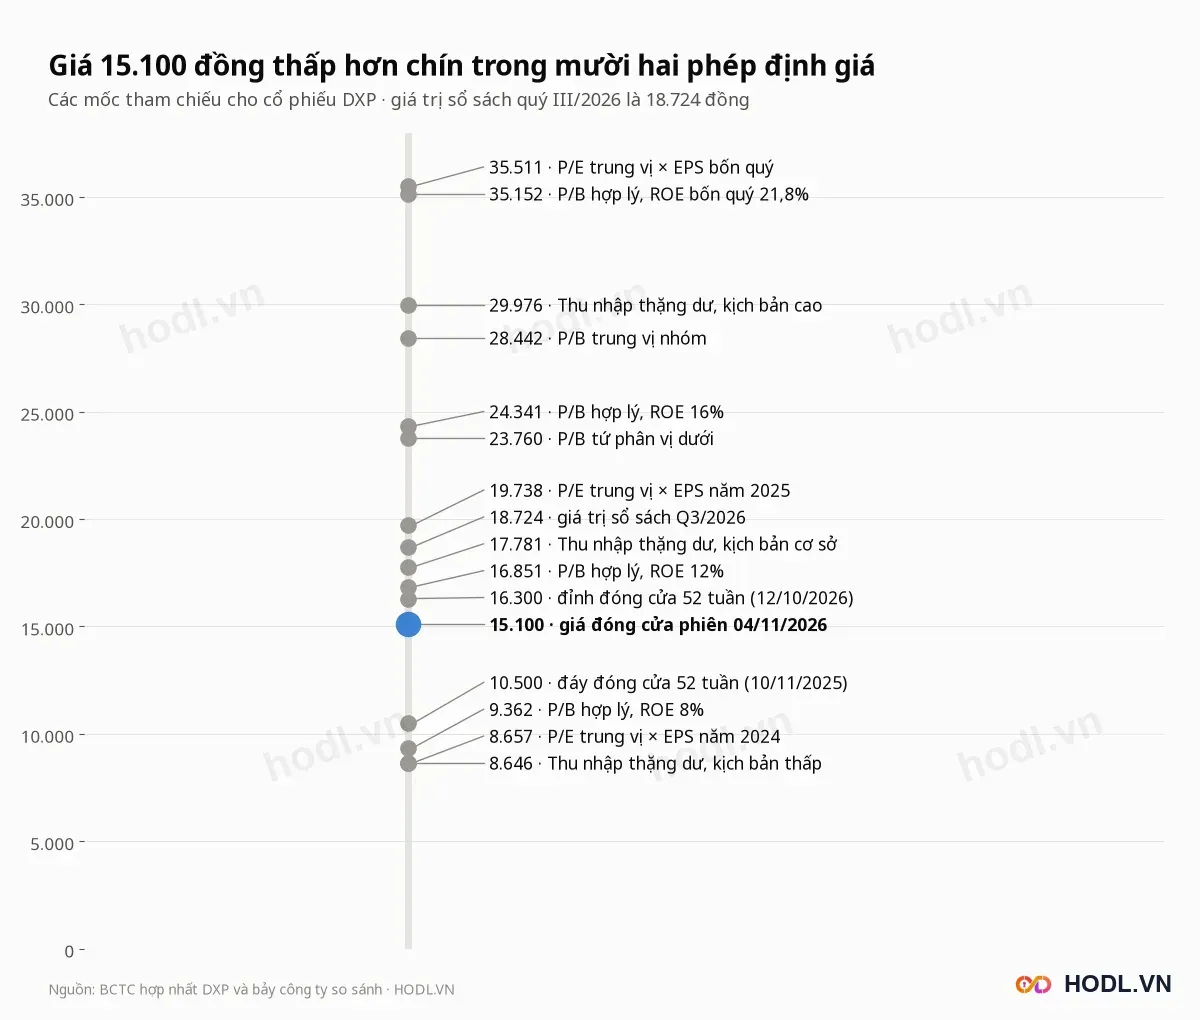
Thang giá xếp các phép định giá Cảng Đoạn Xá theo giá trị, kèm giá trị sổ sách 18.724 đồng, đỉnh đóng cửa 52 tuần 16.300 đồng (12/10/2026) và đáy đóng cửa 52 tuần 10.500 đồng (10/11/2025). Giá 15.100 đồng thấp hơn sổ sách 19,4% và thấp hơn đỉnh 52 tuần 7,4%.
Chín phép nằm từ 16.851 đồng trở lên, cao hơn giá ít nhất 11,6%. Ba phép giả định lợi nhuận quay về mức cũ nằm dưới 9.400 đồng.
Phân tích kỹ thuật
Giá cổ phiếu Cảng Đoạn Xá 15.100 đồng tăng 38,5% từ đầu năm (10.900 đồng cuối 2025), trong khi VN-Index giảm 2,9%; trong 120 phiên giá tăng 10,2% còn VN-Index giảm 9,8%. Đáy chu kỳ là 7.500 đồng ngày 09/04/2025, và giá đang ở gần đỉnh đóng cửa 52 tuần 16.300 đồng (12/10/2026).
Hỗ trợ - Kháng cự
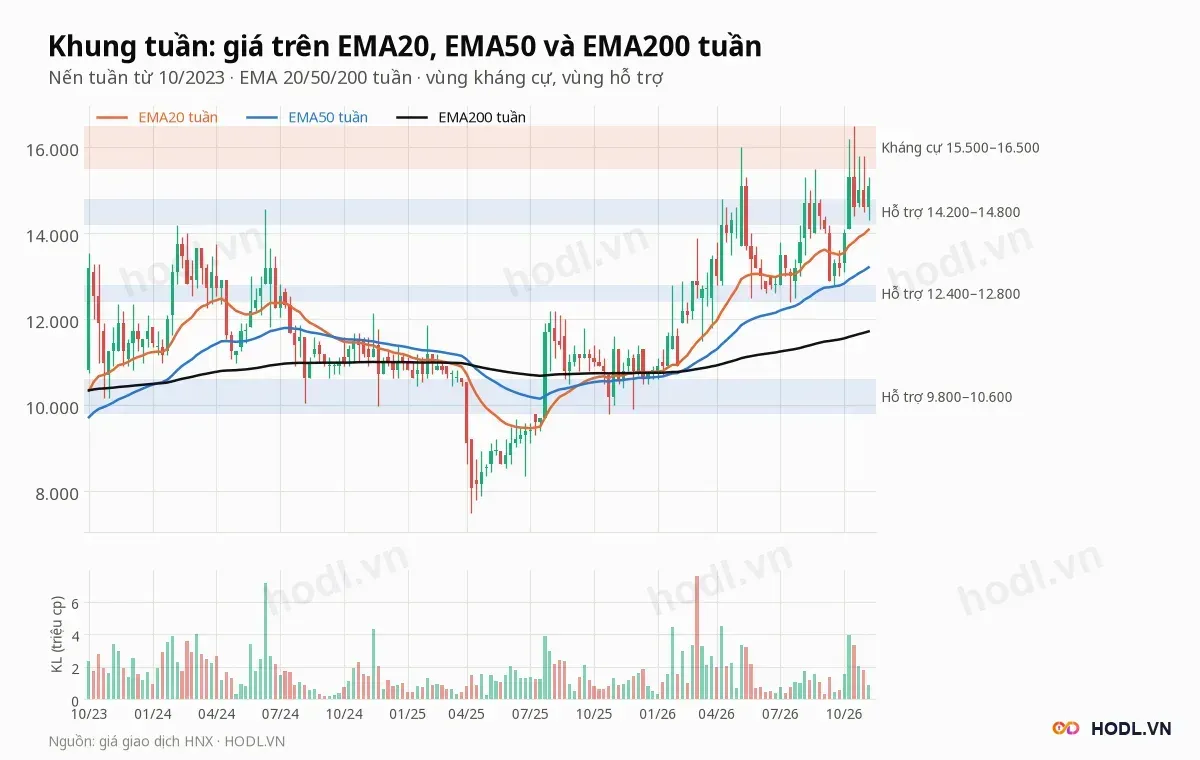
Các vùng dưới đây tính từ nến tuần ba năm gần nhất, mỗi vùng có ít nhất ba đỉnh hoặc đáy swing; xem thêm bài về hỗ trợ và kháng cự.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
15.500 tới 16.500 | Kháng cự | Đỉnh tuần 04/05/2026 (16.000), 17/08/2026 (15.500), 12/10/2026 (16.500); cao hơn giá 2,6% đến 9,3% |
14.200 tới 14.800 | Hỗ trợ | Đỉnh tuần 05/02/2024 (14.190), 10/06/2024 (14.560), 06/04/2026 (14.800) nay thành hỗ trợ; thấp hơn giá 2,0% đến 6,0% |
12.400 tới 12.800 | Hỗ trợ | Đáy tuần 18/05/2026 (12.500), 13/07/2026 (12.400), 14/09/2026 (12.800); thấp hơn giá 15,2% đến 17,9% |
9.800 tới 10.600 | Hỗ trợ | Đáy tuần 05/08/2024 (10.060), 18/11/2024 (9.970), 20/10/2025 (9.800), 24/11/2025 (9.900); thấp hơn giá 29,8% đến 35,1% |
Vùng kháng cự 15.500 đến 16.500 đã chặn giá ba lần trong 2026. Vùng 14.200 đến 14.800 vừa được thử lại: đáy ngày 14/10 là 14.400 đồng và đáy ngày 02/11 là 14.300 đồng, cả hai không đóng cửa dưới 14.500.
Fibonacci
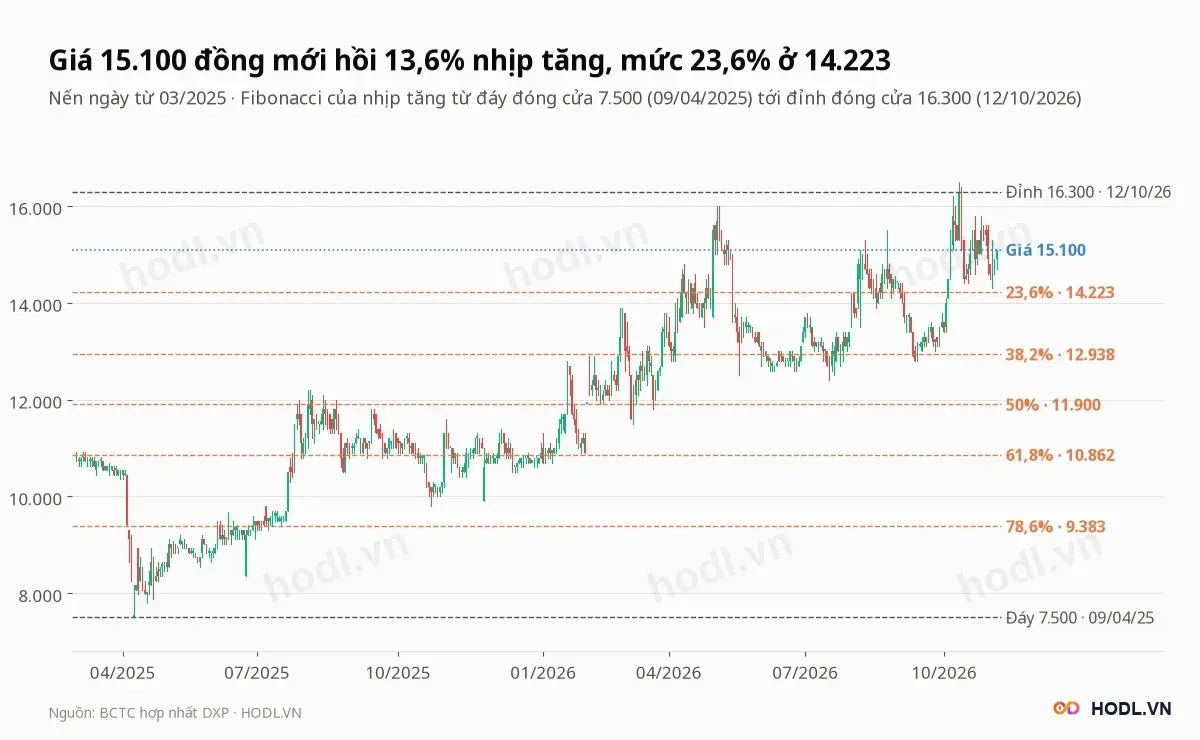
Fibonacci kéo theo giá đóng cửa cho nhịp tăng 117,3% từ đáy 7.500 đồng ngày 09/04/2025 lên đỉnh 16.300 đồng ngày 12/10/2026. Các mức hồi từ đỉnh xuống, xem thêm bài về Fibonacci retracement:
- 23,6%: 14.223 đồng
- 38,2%: 12.938 đồng
- 50%: 11.900 đồng
- 61,8%: 10.862 đồng
- 78,6%: 9.383 đồng
Giá 15.100 đồng mới hồi 13,6% nhịp tăng, chưa chạm mức 23,6%. Mức 23,6% nằm trong vùng hỗ trợ 14.200 đến 14.800 đồng và mức 38,2% gần vùng 12.400 đến 12.800 đồng.
Xu hướng EMA
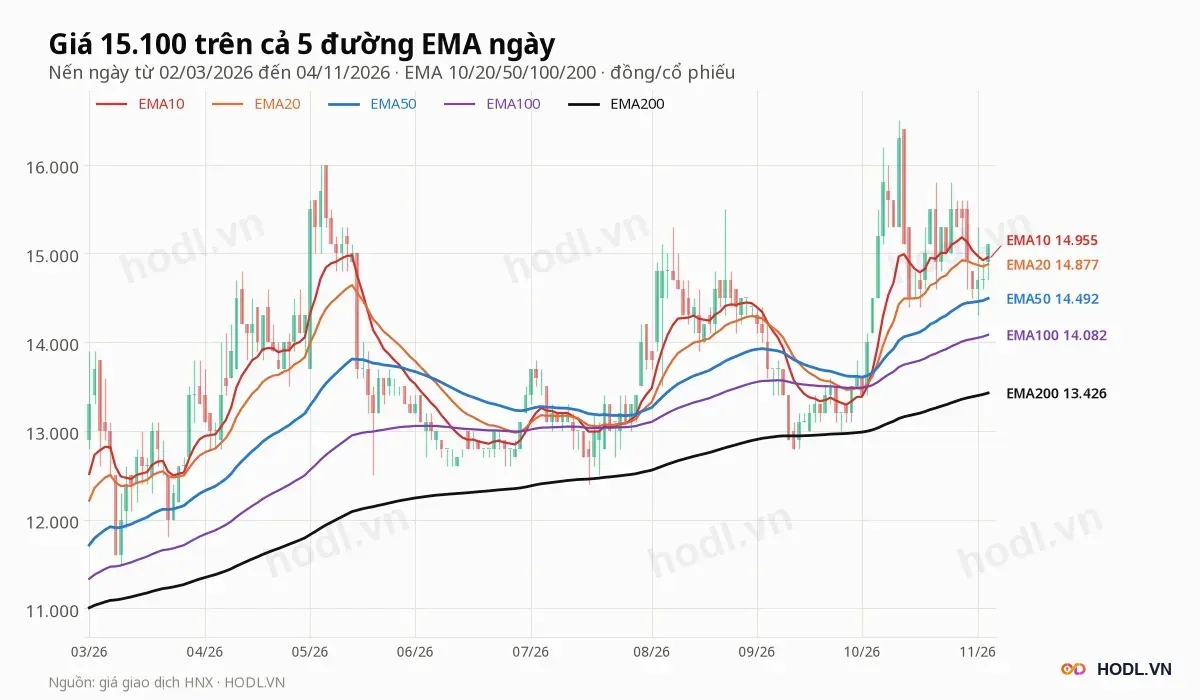
Giá 15.100 đồng trên cả năm đường EMA ngày, xếp từ trên xuống: EMA10, EMA20, EMA50, EMA100, EMA200.
- EMA10 ở 14.955 đồng, thấp hơn giá 1,0%.
- EMA20 ở 14.877 đồng, thấp hơn giá 1,5%.
- EMA50 ở 14.492 đồng, thấp hơn giá 4,2%.
- EMA100 ở 14.082 đồng, thấp hơn giá 7,2%.
- EMA200 ở 13.426 đồng, thấp hơn giá 12,5%.
EMA10 cắt lên EMA20 ngày 05/10/2026 và EMA20 cắt lên EMA50 ngày 06/10/2026; cả hai chưa cắt xuống lại. Trên khung tuần giá cũng nằm trên cả ba đường EMA20, EMA50 và EMA200, ở 14.084, 13.207 và 11.717 đồng.
RSI và động lượng
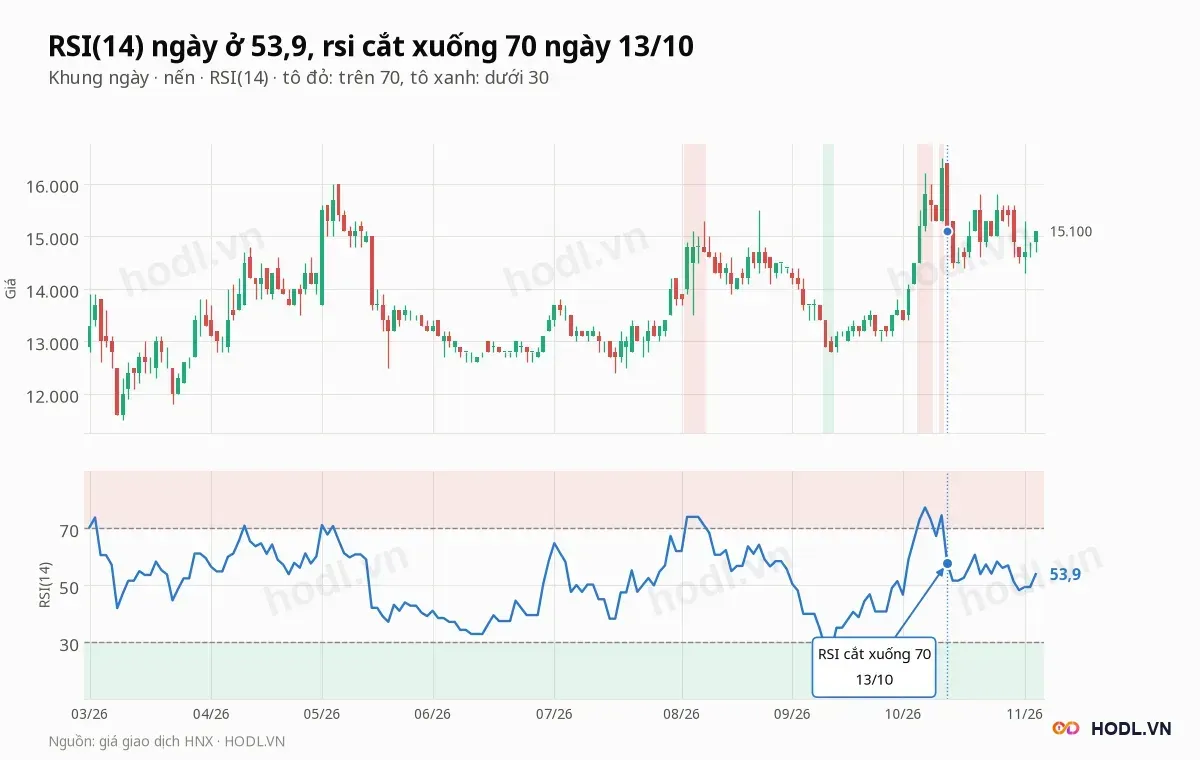
Xem thêm bài về RSI. RSI(14) ngày ở 53,9, sau mức cao 77,3 ngày 07/10 và mức thấp 26,5 ngày 14/09. RSI vượt 70 trong các phiên 06/10 tới 08/10 và 12/10, rồi tụt về 57,8 ngày 13/10; RSI tuần là 59,2.
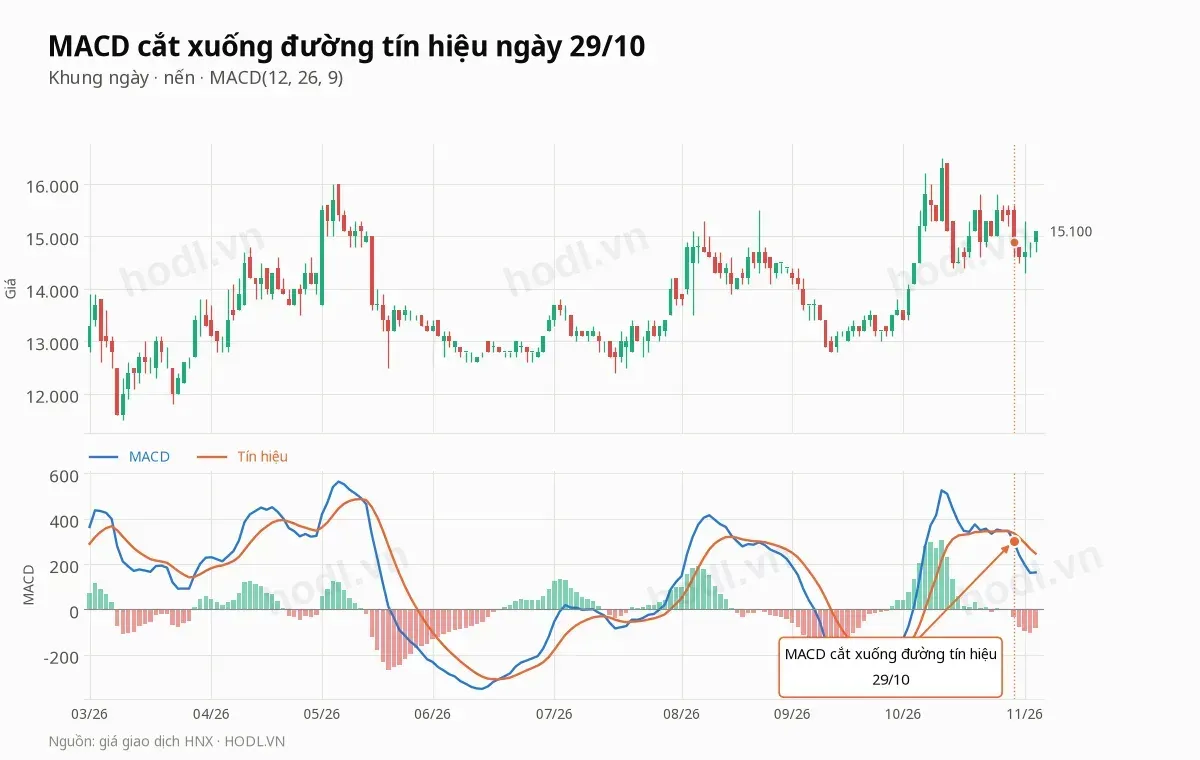
MACD ngày ở 163,4, dưới đường tín hiệu 246,6, histogram âm 83,2. MACD cắt xuống tín hiệu ngày 29/10 sau khi cắt lên ngày 26/10, nên động lượng ngắn hạn đã nguội dù MACD vẫn trên 0.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định cách thị trường đọc lại Cảng Đoạn Xá trong những tháng tới.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Quý IV/2025 lợi nhuận mẹ 47,2 tỷ; quý III/2026 biên gộp rơi về 23,7% |
Khi công bố | Báo cáo tài chính kiểm toán 2026 và thuyết minh | Đối chiếu khoản đầu tư liên kết 451,7 tỷ, vay 692,8 tỷ và hàng tồn kho 143,9 tỷ |
Các quý tới | Dư nợ vay và chi phí lãi vay | Lãi vay quý III là 12,4 tỷ, gấp 8,7 lần cùng kỳ; vay ngắn hạn 241,2 tỷ cần tái tài trợ |
Quý II/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận và chính sách cổ tức; 2026 chưa chi cổ tức tiền mặt |
Hằng quý | Biên gộp hai mảng, hàng tồn kho nhựa đường | Biên gộp hợp nhất đã giảm từ 31,4% xuống 23,7% khi doanh thu tăng |
Các tuần tới | Giá đóng cửa tuần so với 14.200 tới 14.800 và 15.500 tới 16.500 | Hai mép của dải đi ngang từ đầu tháng 10 |
Kết luận
Cảng Đoạn Xá ghi nhận lợi nhuận sau thuế cổ đông mẹ 57,6 tỷ đồng quý III/2026, gấp đôi cùng kỳ, trên doanh thu 398,3 tỷ. Nhưng biên gộp rơi về 23,7% và chi phí tài chính đã lấy lại 11,1 tỷ trong mức tăng 35,5 tỷ của lợi nhuận trước thuế.
Về giá, P/E 4,1 lần và P/B 0,81 lần thấp nhất nhóm bảy cảng, trong khi giá ngầm định ROE bền vững 11,1%. Điều kiện để mức chiết khấu đó khép lại là lợi nhuận giữ trên mức năm 2025 khi nợ vay và khoản đầu tư liên kết 451,7 tỷ đồng được làm rõ.
Dự báo xu hướng
Xu hướng tăng của cổ phiếu Cảng Đoạn Xá từ đáy 7.500 đồng (04/2025) vẫn nguyên vẹn trên khung tuần: giá trên EMA20, EMA50 và EMA200 tuần, hồi mới 13,6% nhịp tăng. Tín hiệu ngắn hạn kém hơn: MACD cắt xuống tín hiệu ngày 29/10 và RSI về 53,9 sau khi chạm 77,3.
Kịch bản tích cực cần giá đóng cửa vượt 16.500 đồng (đỉnh trong phiên 12/10), vùng đã chặn giá ba lần trong 2026; khi đó khung tuần không còn cản gần phía trên. Kịch bản yếu đi là giá đóng cửa dưới 14.200 đồng, nơi trùng mức Fibonacci 23,6% (14.223) và gần EMA50 ngày (14.492), rồi thử vùng 12.400 đến 12.800 đồng.
Kết quả quý IV/2026 về biên gộp, lãi vay và dòng tiền quyết định giá giữ được dải 14.200 đến 16.500 đồng hay không.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
