
Phân tích cổ phiếu DGW Quý 4/2026: Bảy năm lãi 3.115 tỷ, tiền kinh doanh chỉ thu về 495 tỷ
Nội dung bài13 phần
- Định giá cổ phiếu DGW: quy mô
- Lợi nhuận quý III đến từ đâu
- Rủi ro lớn nhất: lãi chưa ra tiền
- Vay nợ và lãi vay
- Cổ tức và vốn chủ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu DGW Quý 4/2026 bắt đầu từ khoảng cách giữa lãi và tiền. Quý III/2026 lợi nhuận sau thuế cổ đông mẹ là 276,2 tỷ đồng, tăng 65,9% so với cùng kỳ, nhưng dòng tiền kinh doanh quý này âm 1.272,8 tỷ đồng.
Trong bảy năm 2019 đến 2025, Thế Giới Số (DGW) lãi sau thuế 3.115 tỷ đồng mà dòng tiền kinh doanh cộng lại chỉ 495 tỷ đồng, bằng 16%. Phần chênh nằm ở phải thu và hàng tồn kho, được tài trợ bằng vay ngắn hạn.
Giá đóng cửa phiên 30/10/2026 là 40.950 đồng, giảm 10,0% trong ba phiên từ ngày công bố báo cáo 28/10. Bài đọc lãi quý III và biên lãi gộp, dòng tiền, vay nợ, cổ tức 3.000 đồng, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
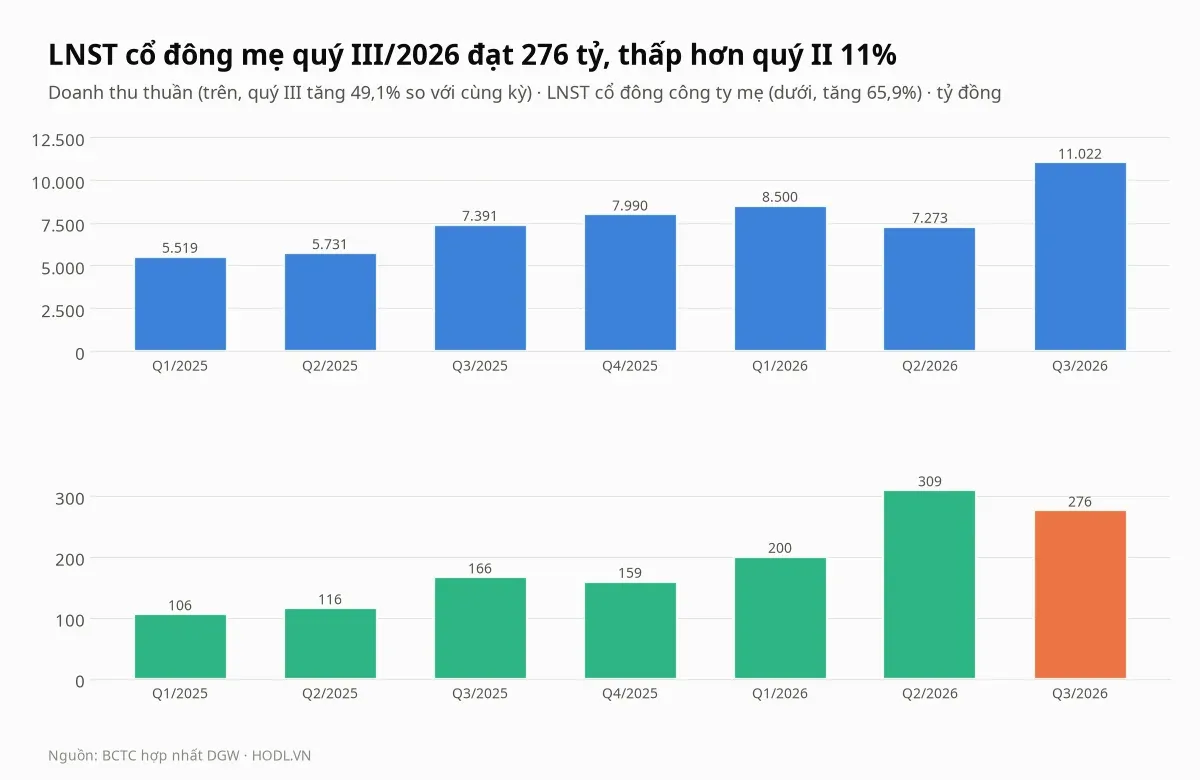
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 276,2 tỷ đồng, tăng 65,9% so với cùng kỳ và thấp hơn quý II (309,5 tỷ) 10,8%; chín tháng đạt 785,9 tỷ, bằng 119% chỉ tiêu 660 tỷ cả năm, còn doanh thu 26.796 tỷ bằng 85% chỉ tiêu 31.500 tỷ.
- Lãi quý III đến từ doanh thu (tăng 49,1%), không đến từ biên: biên lãi gộp 8,4% so với 8,8% cùng kỳ, sau đỉnh 13,0% ở quý II; hiệu ứng biên quý III làm giảm 49 tỷ lãi gộp, còn quý II cộng 325 tỷ.
- Dòng tiền kinh doanh chín tháng 2026 âm 1.131 tỷ so với lãi 789 tỷ; bảy năm 2019 đến 2025 dòng tiền chỉ bằng 16% lãi (495 tỷ so với 3.115 tỷ), và quý IV thường là quý thu tiền.
- Vay ngắn hạn cuối quý III là 3.866 tỷ, tăng 21,5% so với cùng kỳ; nợ vay ròng 2.301 tỷ bằng 1,56 lần EBITDA bốn quý; chi phí lãi vay quý III là 70,4 tỷ, gấp 1,4 lần cùng kỳ.
- Giá 40.950 đồng ứng với P/E 9,7 lần và P/B 2,73 lần, đã sau khi vốn chủ bị ghi giảm 670 tỷ cho cổ tức 3.000 đồng (7,3% giá); sáu trong mười ba phép định giá thấp hơn giá.
Định giá cổ phiếu DGW: quy mô
Công ty Cổ phần Thế Giới Số (DGW) niêm yết trên HOSE với 223,36 triệu cổ phiếu lưu hành (223.520.169 cổ phiếu phát hành trừ 159.169 cổ phiếu quỹ), vốn hoá theo giá 40.950 đồng là 9.147 tỷ đồng. Công ty phân phối laptop, điện thoại, thiết bị văn phòng và máy chủ, thiết bị gia dụng, hàng tiêu dùng, và từ quý III/2026 có thêm dầu nhớt Shell.
Quý III/2026 doanh thu thuần 11.022 tỷ đồng, tăng 49,1% so với cùng kỳ và 51,5% so với quý II. Chín tháng doanh thu 26.796 tỷ, tăng 43,7% so với 18.641 tỷ, còn lợi nhuận cổ đông mẹ 785,9 tỷ, gấp 2,0 lần mức 388,1 tỷ cùng kỳ.
Đại hội cổ đông ngày 22/04/2026 đặt chỉ tiêu doanh thu 31.500 tỷ đồng và lợi nhuận sau thuế 660 tỷ, theo báo chí tài chính. Chín tháng đã đạt 85,1% doanh thu và 119,1% lợi nhuận: để đúng chỉ tiêu cả năm, quý IV chỉ cần doanh thu 4.704 tỷ, thấp hơn quý IV/2025 (7.990 tỷ) 41%. Tài liệu tra được chưa có điều chỉnh chỉ tiêu.
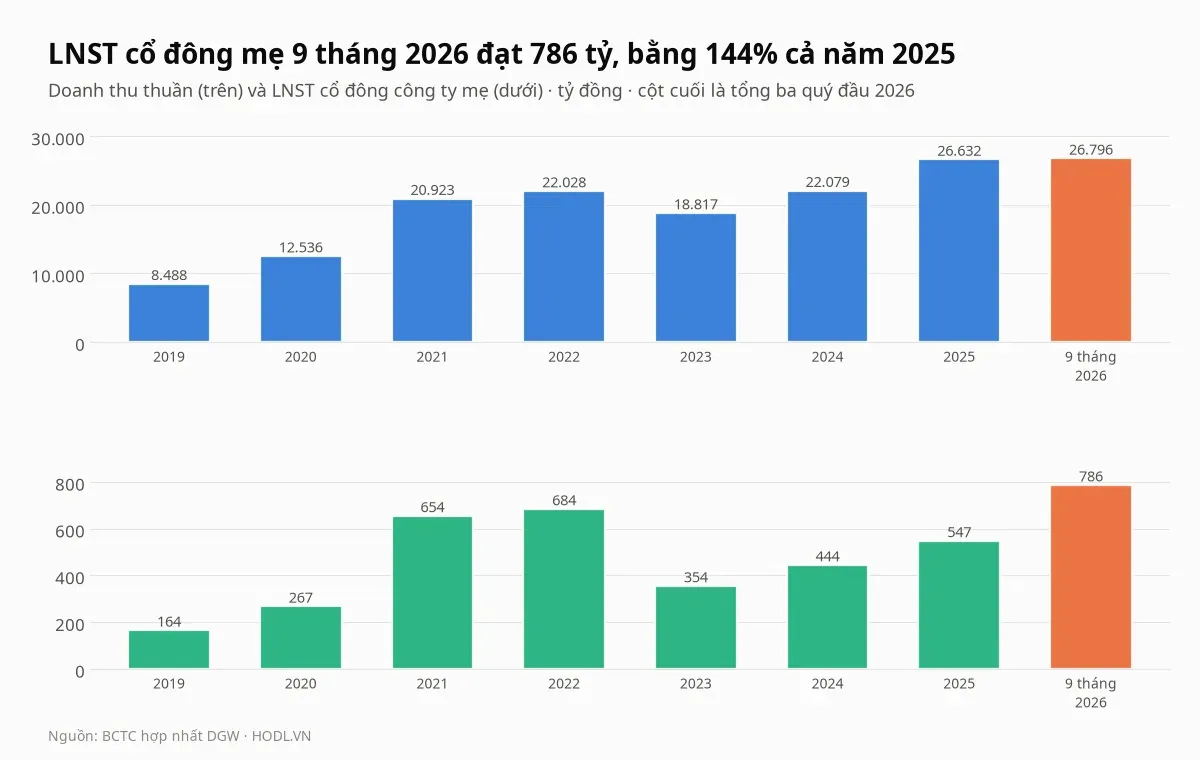
Doanh thu năm 2025 là 26.632 tỷ đồng, gấp 3,1 lần năm 2019, trong khi lợi nhuận mẹ đi một vòng: 684 tỷ năm 2022, 354 tỷ năm 2023, rồi 547 tỷ năm 2025. EPS bốn quý là 4.231 đồng và ROE bốn quý là 28,6%, so với 16,9% của năm 2025, tính trên vốn chủ cổ đông mẹ 3.349 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
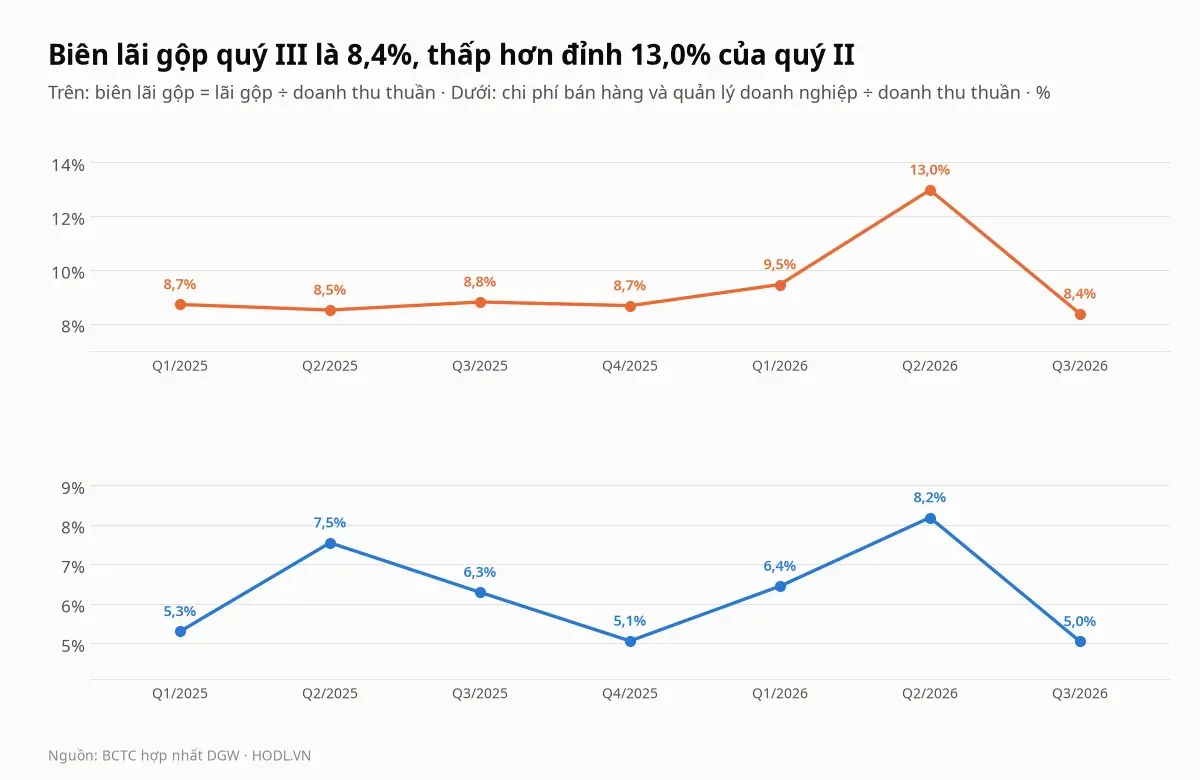
Biên lãi gộp quý III là 8,4%, so với 8,8% cùng kỳ và 13,0% quý II. Lãi gộp 921,6 tỷ đồng tăng 41,7% so với cùng kỳ nhưng thấp hơn quý II 2,3%, dù doanh thu cao hơn 51,5%.
Chi phí bán hàng và quản lý là 5,0% doanh thu, so với 6,3% cùng kỳ: bán hàng tăng 19,9% (490,8 tỷ) và quản lý tăng 17,4% (64,7 tỷ), chậm hơn nhiều so với doanh thu. Đây là phần giúp lợi nhuận trước thuế quý III tăng 81,7% lên 351,6 tỷ.
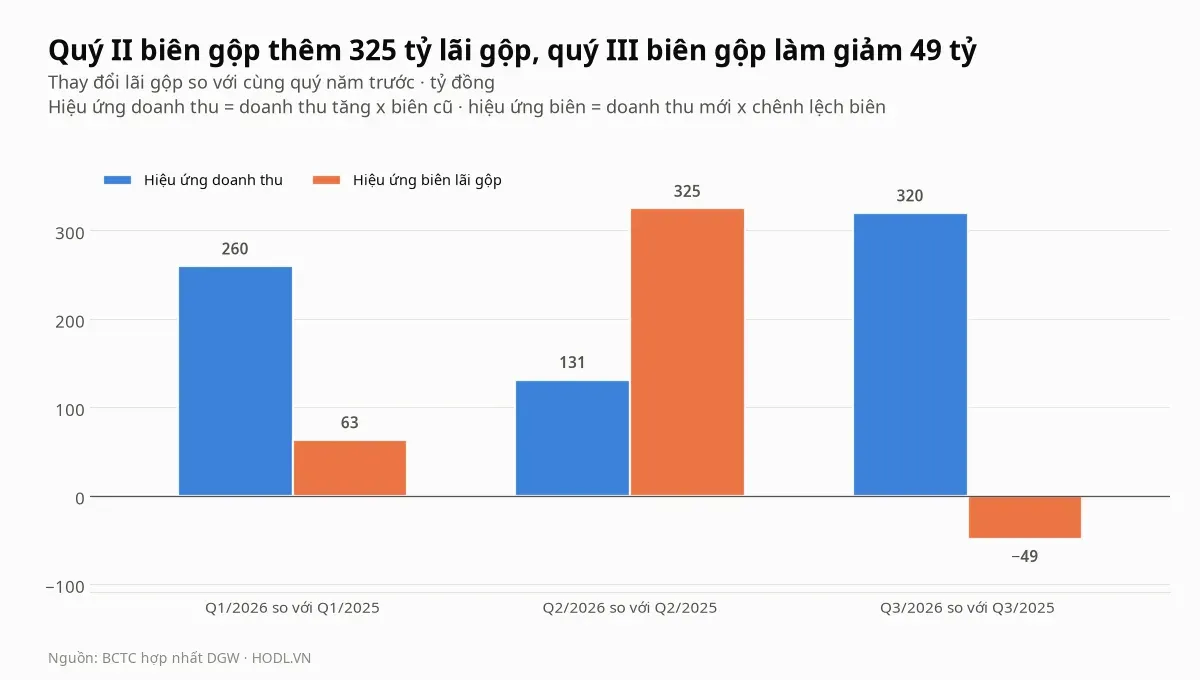
Tách lãi gộp thành hiệu ứng doanh thu (doanh thu tăng nhân biên cũ) và hiệu ứng biên (doanh thu mới nhân chênh lệch biên) cho thấy hai quý rất khác nhau. Quý II biên gộp thêm 325 tỷ đồng lãi gộp so với 131 tỷ từ doanh thu, còn quý III doanh thu thêm 320 tỷ và biên làm giảm 49 tỷ. Cả chín tháng, hiệu ứng biên là 341,5 tỷ, bằng 32,5% mức tăng lãi gộp 1.049,6 tỷ.
Công văn giải trình quý III không nêu lý do của biên 13,0% ở quý II, nên bài không gán nó cho nguyên nhân nào. Tại đại hội cổ đông, ban lãnh đạo cho rằng giá RAM và chip có thể tăng đến hết 2027 và hình thành mặt bằng giá mới, theo báo chí tài chính. Biên quý III đã quay về mức của năm 2025.
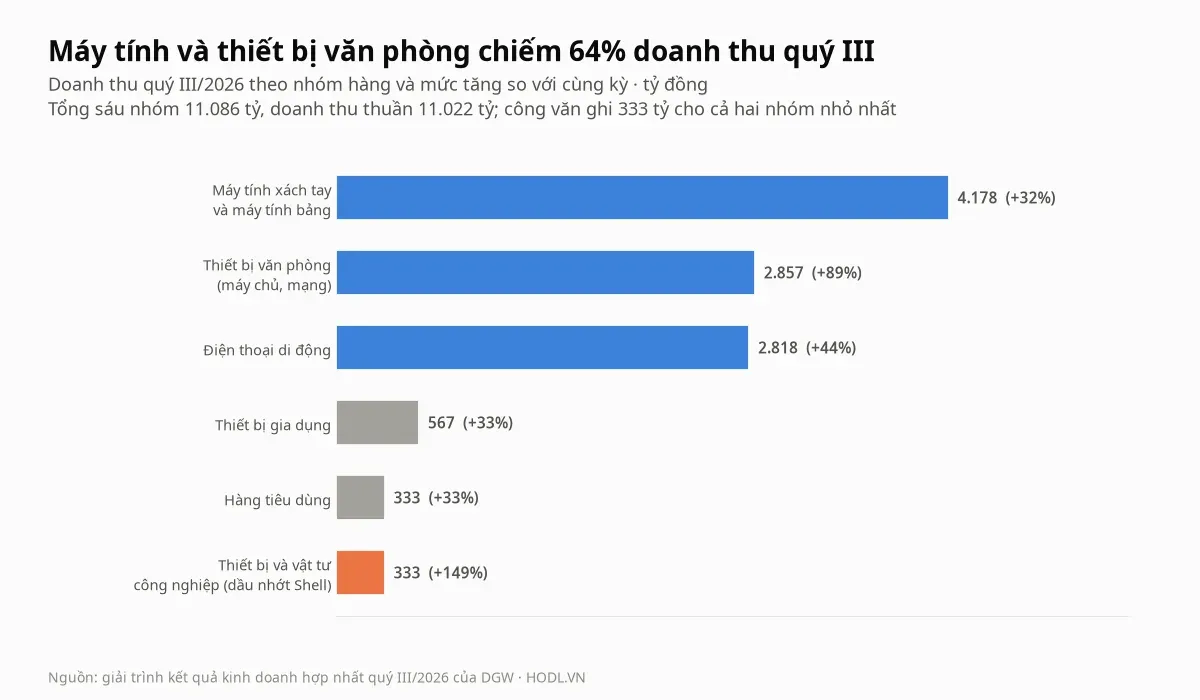
Theo công văn giải trình, máy tính xách tay và máy tính bảng đạt 4.178 tỷ đồng (tăng 32%), thiết bị văn phòng 2.857 tỷ (tăng 89%, nhờ máy chủ dùng chip Nvidia và hạ tầng AI) và điện thoại 2.818 tỷ (tăng 44%, với iPhone 18 Pro mở bán từ 18/09). Ba nhóm này chiếm 89,4% doanh thu quý.
Thiết bị gia dụng đạt 567 tỷ (tăng 33%), hàng tiêu dùng 333 tỷ (tăng 33%) và nhóm thiết bị, vật tư công nghiệp, nơi dầu nhớt Shell bắt đầu ghi nhận, 333 tỷ (tăng 149%). Công văn ghi cùng 333 tỷ cho hai nhóm cuối, và tổng sáu nhóm là 11.086 tỷ, cao hơn doanh thu thuần 64 tỷ, nên hai con số này cần đối chiếu với báo cáo đầy đủ.
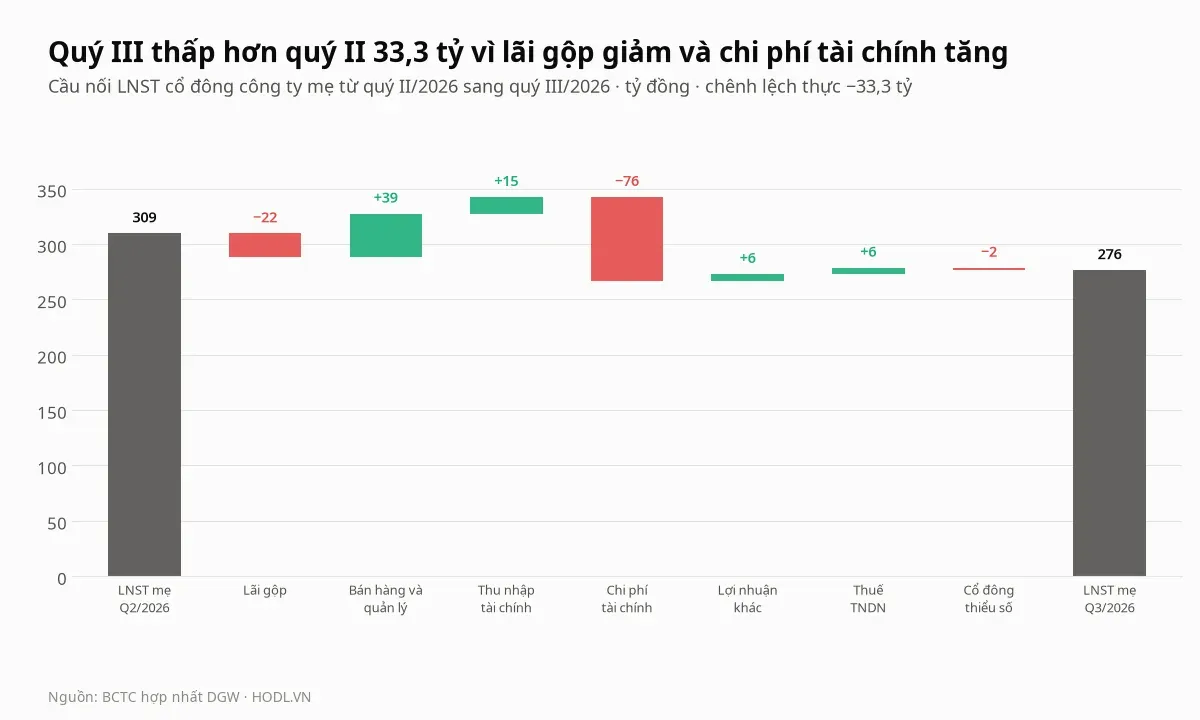
Cầu nối từ quý II sang quý III tách mức giảm 33,3 tỷ đồng của lợi nhuận mẹ (từ 309,5 tỷ xuống 276,2 tỷ). Lãi gộp trừ 21,6 tỷ, nhưng chi phí tài chính trừ 75,7 tỷ, còn chi phí bán hàng và quản lý cộng 39,3 tỷ, thu nhập tài chính cộng 15,1 tỷ, lợi nhuận khác cộng 6,1 tỷ, thuế cộng 5,6 tỷ và phần thiểu số trừ 2,2 tỷ.
Trong 75,7 tỷ chi phí tài chính tăng thêm, lãi vay chiếm 16,3 tỷ. Phần còn lại, 59,4 tỷ, là khoản ngoài lãi vay chuyển từ thu 3,1 tỷ ở quý II sang chi 56,2 tỷ ở quý III, và dự phòng đầu tư ngắn hạn trên bảng cân đối tăng từ 5,8 tỷ lên 33,7 tỷ. Báo cáo không tách các khoản này.
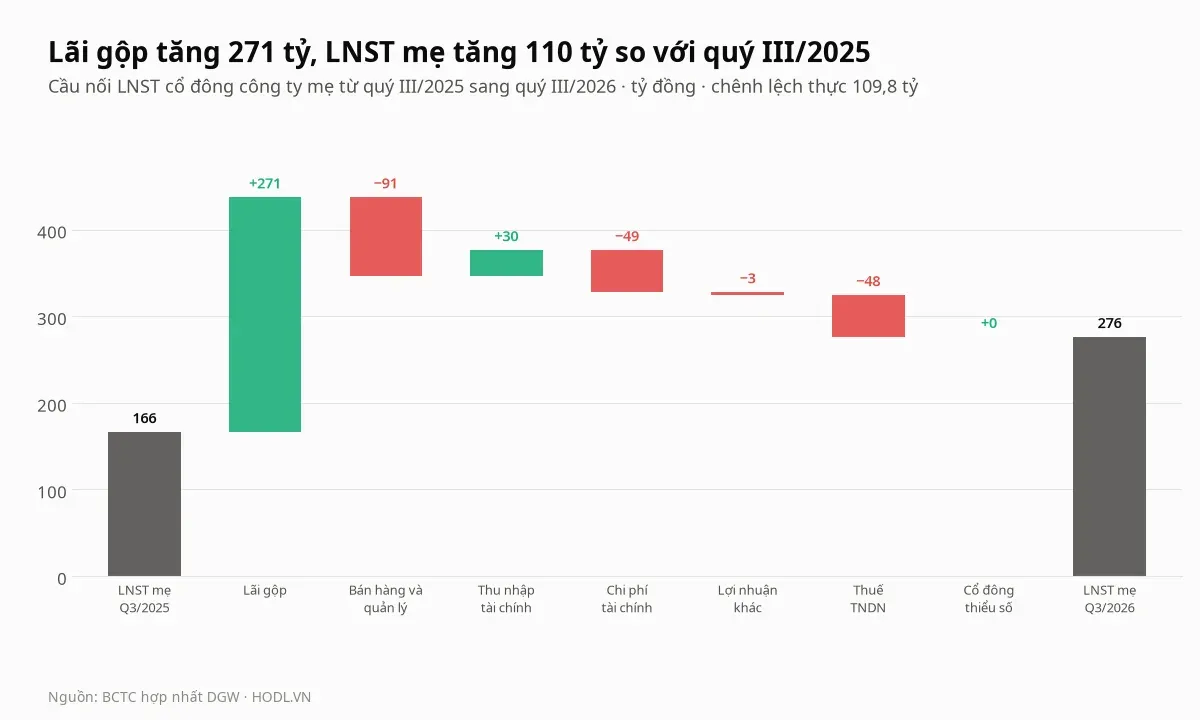
So với cùng kỳ, lợi nhuận mẹ tăng 109,8 tỷ đồng (từ 166,4 tỷ lên 276,2 tỷ) khi lãi gộp cộng 271,0 tỷ. Chi phí bán hàng và quản lý trừ 91,0 tỷ, chi phí tài chính trừ 48,6 tỷ, thuế trừ 48,5 tỷ (thuế suất 20,9% so với 12,9%), còn thu nhập tài chính cộng 30,0 tỷ. Thuế suất cao hơn là lý do lợi nhuận sau thuế chỉ tăng 65,9% trong khi lợi nhuận trước thuế tăng 81,7%.
Rủi ro lớn nhất: lãi chưa ra tiền
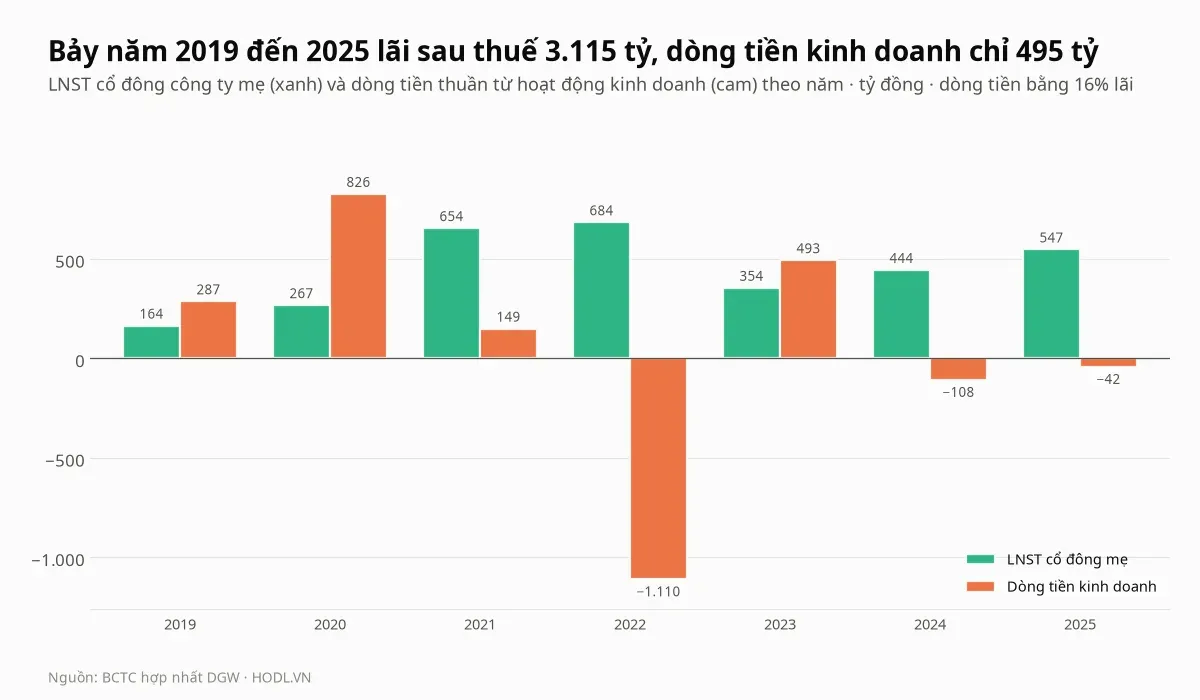
Mô hình phân phối cần vốn lưu động lớn, và với DGW điều đó lộ rõ ở dòng tiền. Bảy năm 2019 đến 2025 lợi nhuận mẹ cộng lại 3.115 tỷ đồng, dòng tiền kinh doanh cộng lại 495 tỷ, và ba trong bảy năm âm: âm 1.110 tỷ năm 2022 (lãi 684 tỷ), âm 108 tỷ năm 2024 và âm 42 tỷ năm 2025.
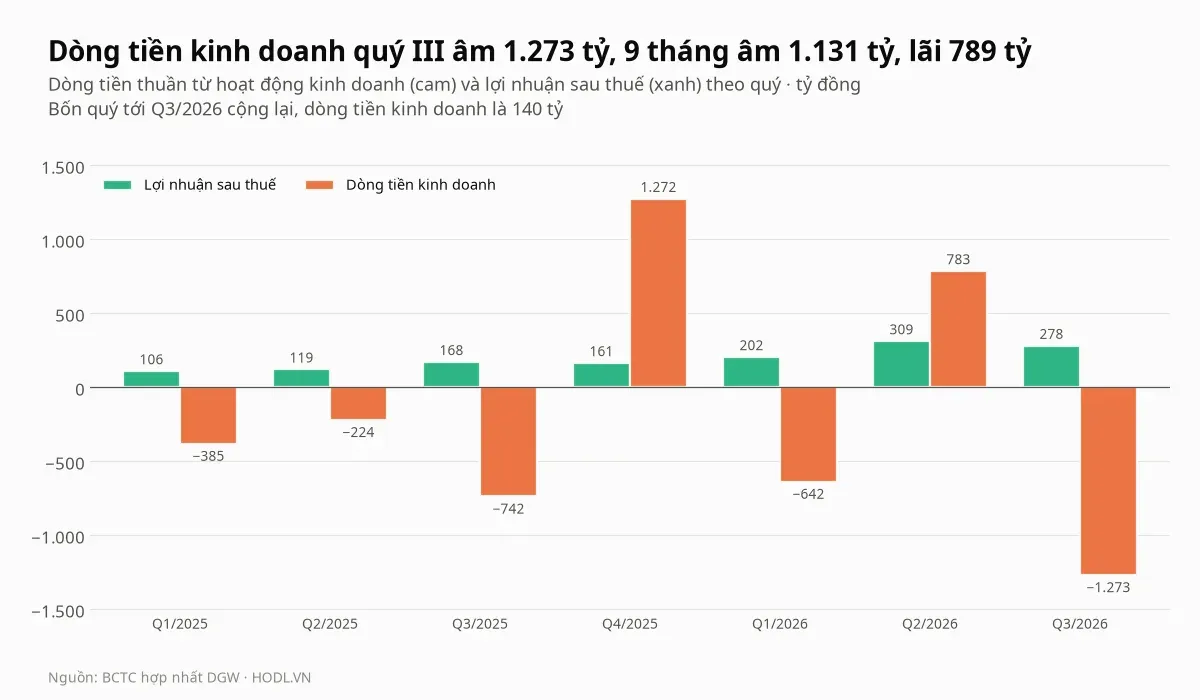
Quý III/2026 dòng tiền kinh doanh âm 1.272,8 tỷ đồng so với lợi nhuận 278,1 tỷ, và chín tháng âm 1.131,4 tỷ so với 789,2 tỷ lãi. Trong quý III, dòng tiền trước thay đổi vốn lưu động là dương 540,4 tỷ, nhưng phải thu tăng 1.140,3 tỷ, các khoản phải trả giảm 1.586,4 tỷ, và chỉ tồn kho giảm 987,1 tỷ bù lại một phần.
Quý IV là quý thu tiền: dòng tiền kinh doanh quý IV là 428,5 tỷ năm 2024 và 1.271,6 tỷ năm 2025. Cộng bốn quý tới Q3/2026, dòng tiền kinh doanh là 140,2 tỷ, bằng 15% lợi nhuận bốn quý (945,1 tỷ), nên một quý IV mạnh là điều kiện để con số này cải thiện.
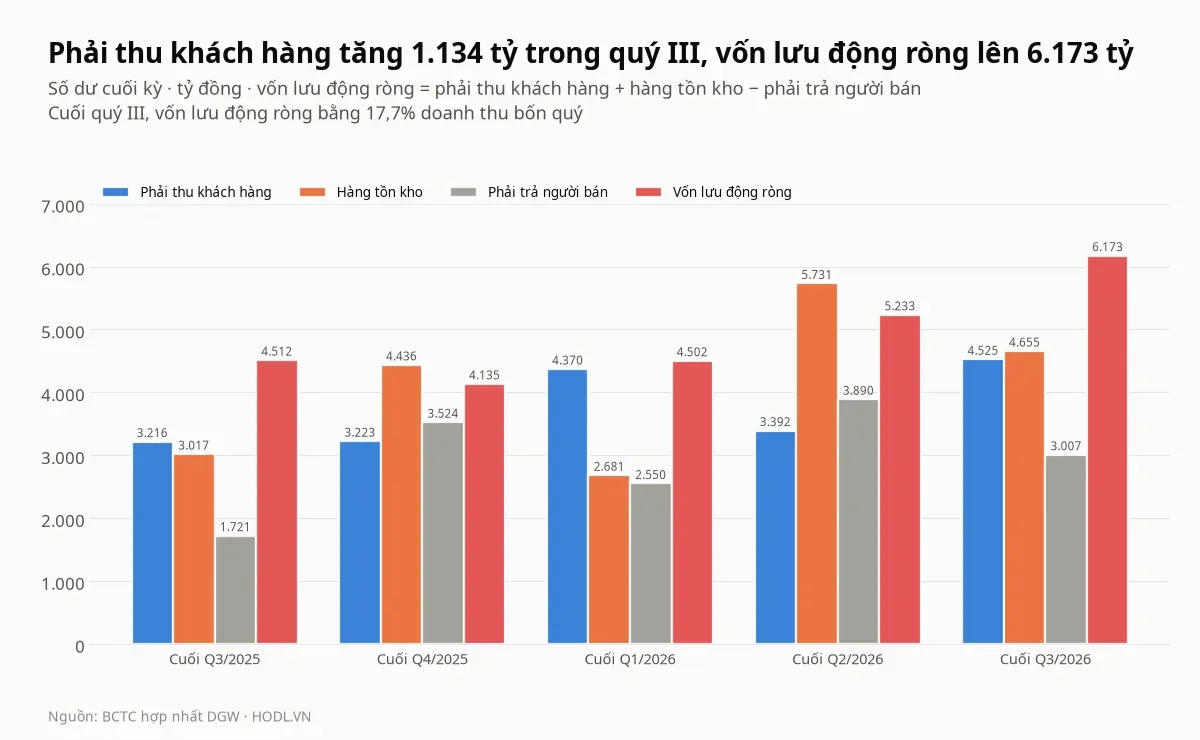
Cuối quý III, phải thu khách hàng là 4.525 tỷ đồng, tăng 1.134 tỷ so với quý II và 40,7% so với cùng kỳ. Hàng tồn kho 4.655 tỷ giảm 1.076 tỷ so với quý II nhưng vẫn cao hơn cùng kỳ 54,3%, còn phải trả người bán 3.007 tỷ giảm 883 tỷ.
Vốn lưu động ròng (phải thu khách hàng cộng tồn kho trừ phải trả người bán) lên 6.173 tỷ đồng, bằng 17,7% doanh thu bốn quý, so với 5.233 tỷ cuối quý II. Chu kỳ tiền bốn quý là khoảng 67 ngày: 47 ngày thu tiền cộng 54 ngày tồn kho trừ 35 ngày trả tiền, làm tròn từng số.
Tồn kho tăng 3.050 tỷ đồng trong quý II, đúng quý biên gộp lên 13,0%, rồi giảm 1.076 tỷ ở quý III. Số liệu có được không giải thích tồn kho quý II, và bài không suy luận về nguyên nhân.
Vay nợ và lãi vay
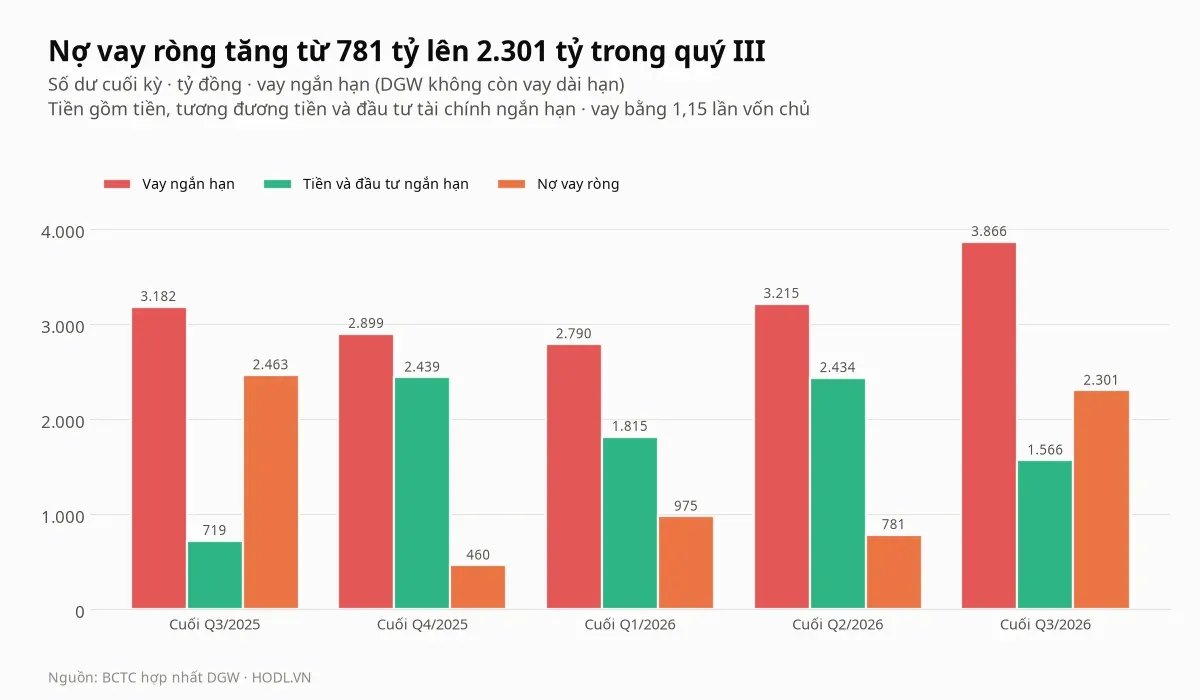
Vay cuối quý III là 3.866 tỷ đồng, toàn bộ là vay ngắn hạn, tăng 652 tỷ so với quý II và 21,5% so với cùng kỳ. Tiền và đầu tư ngắn hạn giảm từ 2.434 tỷ xuống 1.566 tỷ, nên nợ vay ròng nhảy từ 781 tỷ lên 2.301 tỷ, bằng 1,56 lần EBITDA bốn quý và 1,15 lần vốn chủ cổ đông mẹ.
Con số này mang tính mùa vụ: nợ vay ròng là 2.463 tỷ cuối quý III/2025 và chỉ còn 460 tỷ cuối năm 2025, khi quý IV thu tiền. So với cùng kỳ, nợ vay ròng thấp hơn 6,6% trong khi doanh thu quý cao hơn 49,1%. Nợ phải trả bằng 71,5% tổng tài sản 11.881 tỷ.
Trong quý III, DGW vay mới 5.651 tỷ và trả nợ 5.000 tỷ, dòng tiền đầu tư âm 276,6 tỷ, trong đó chi 404,0 tỷ cho vay và mua công cụ nợ, thu hồi 106,6 tỷ. Tại đại hội cổ đông, ban lãnh đạo cho biết khoản lỗ đầu tư cổ phiếu FPT năm 2025 đã trích lập dự phòng và công ty chuyển sang sản phẩm cấu trúc và tài sản thu nhập cố định, theo báo chí tài chính.
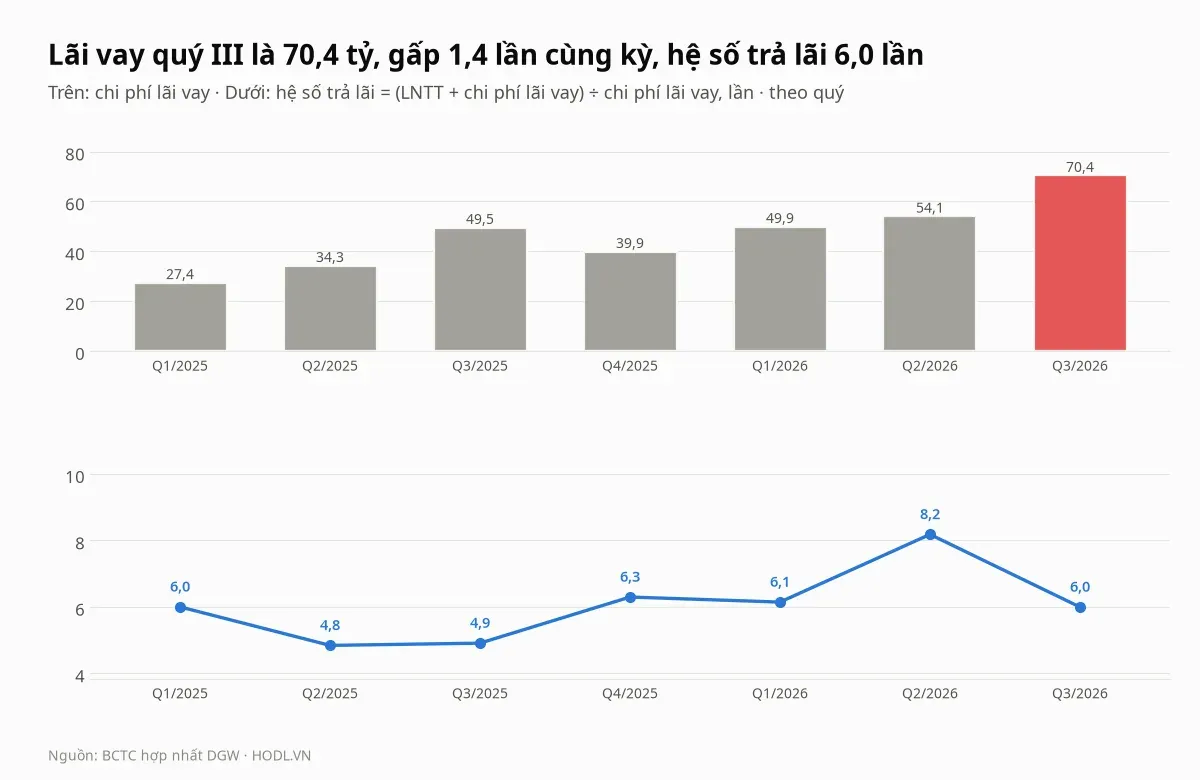
Chi phí lãi vay quý III là 70,4 tỷ đồng, gấp 1,4 lần mức 49,5 tỷ cùng kỳ. Chín tháng chi phí lãi vay là 174,4 tỷ, tăng 56,8% so với 111,2 tỷ, nhanh hơn doanh thu (43,7%).
Hệ số trả lãi, tính bằng lợi nhuận trước thuế cộng lãi vay chia cho lãi vay, là 6,0 lần so với 4,9 lần cùng kỳ, nhờ lợi nhuận tăng nhanh hơn lãi vay. Con số này giảm từ 8,2 lần của quý II khi biên gộp lên đỉnh.
Cổ tức và vốn chủ
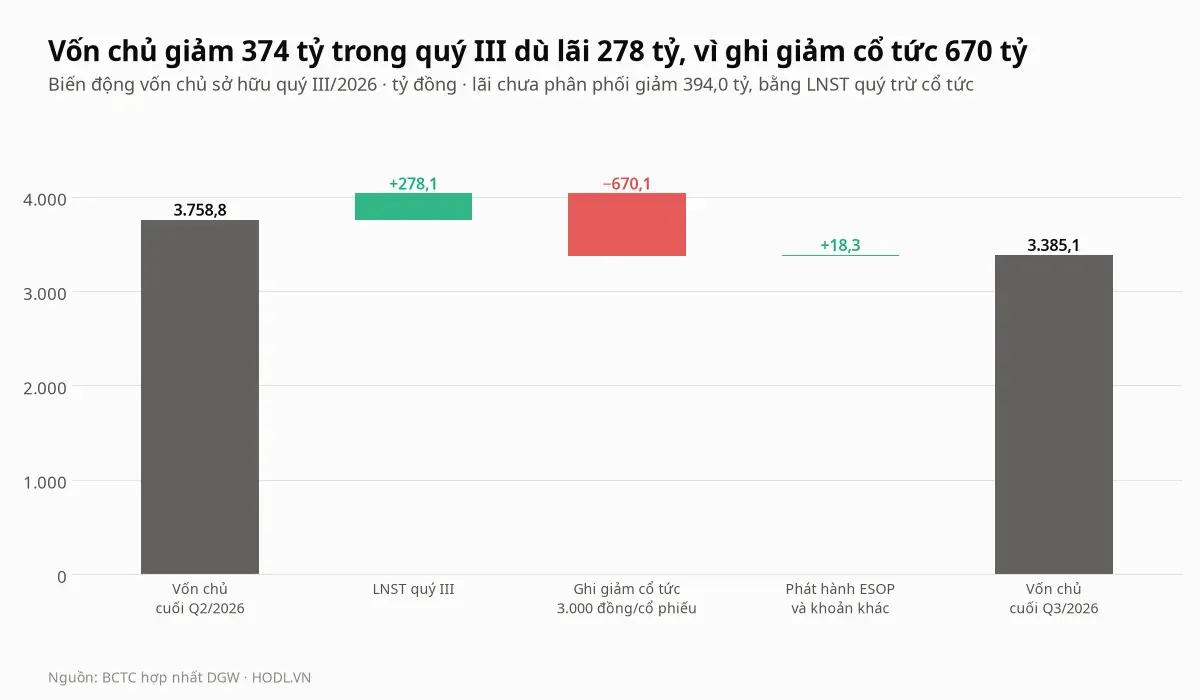
Vốn chủ giảm 373,6 tỷ đồng trong quý III, từ 3.758,8 tỷ xuống 3.385,1 tỷ, dù lợi nhuận quý là 278,1 tỷ. Lãi chưa phân phối giảm 394,0 tỷ, khớp với lãi quý trừ 670,1 tỷ cổ tức, bằng 3.000 đồng nhân 223,36 triệu cổ phiếu.
Kế hoạch cổ tức 30% bằng tiền cho năm 2026 được cổ đông thông qua bằng văn bản đến 15/09/2026, chia ba đợt 1.000 đồng vào quý IV/2026, quý I/2027 và quý II/2027, theo báo chí tài chính. Đợt 1 chốt quyền ngày 06/10 và có ngày thanh toán 16/10/2026 theo dữ liệu sự kiện, tức 223,4 tỷ đồng đã ra khỏi tài khoản trong lúc dòng tiền kinh doanh chín tháng âm.
Tổng cổ tức bằng 70,9% lợi nhuận mẹ bốn quý và 85% EPS chín tháng (3.518 đồng), tương ứng suất cổ tức 7,3% theo giá 40.950 đồng. Năm 2025 công ty trả 1.000 đồng và năm 2024 trả 500 đồng. Vốn chủ trước khi ghi giảm cổ tức sẽ cho BVPS 17.994 đồng và P/B 2,28 lần, thay vì 14.994 đồng và 2,73 lần.
Cổ đông và thanh khoản
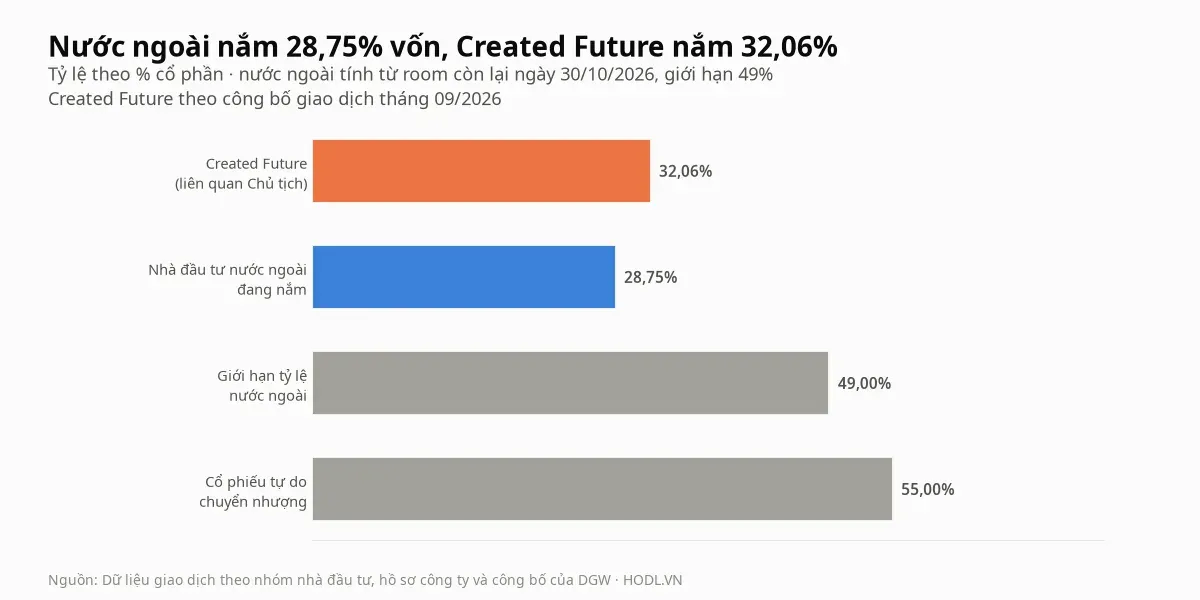
Nhà đầu tư nước ngoài nắm 28,75% vốn ngày 30/10/2026, còn 45,26 triệu cổ phiếu (20,25% vốn) dưới giới hạn 49%, và cổ phiếu tự do chuyển nhượng là 55%. Created Future, tổ chức liên quan đến Chủ tịch Đoàn Hồng Việt, hoàn tất mua 2 triệu cổ phiếu ngày 08/09/2026, nâng tỷ lệ từ 31,47% lên 32,06% (71,6 triệu cổ phiếu), với khoảng 83 tỷ đồng ở giá ước tính 41.500 đồng, theo báo chí tài chính.
Đợt ESOP 2,2 triệu cổ phiếu (0,99% số cổ phiếu) cho 105 cán bộ nhân viên ở giá 10.000 đồng, thu 22 tỷ đồng, đã thêm vào vốn điều lệ ngày 09/09/2026, và cổ phiếu hạn chế chuyển nhượng một năm, theo báo chí tài chính. Ngày 15/10/2026 người nội bộ Trần Bảo Minh đăng ký bán 40.000 cổ phiếu, tương đương 1,6 tỷ đồng ở giá hiện tại và 0,02% vốn.
Khối lượng khớp trung bình 20 phiên là 1,68 triệu cổ phiếu, bằng 0,95 lần trung bình 60 phiên (1,76 triệu), và giá trị khớp trung bình 20 phiên là 75,8 tỷ đồng mỗi phiên. Phiên 28/10, ngày công bố báo cáo, khớp 5,94 triệu cổ phiếu, gấp 4,0 lần mức trung bình 77 phiên trước, và giá giảm 6,9% xuống 42.350 đồng.
Khối ngoại và tự doanh
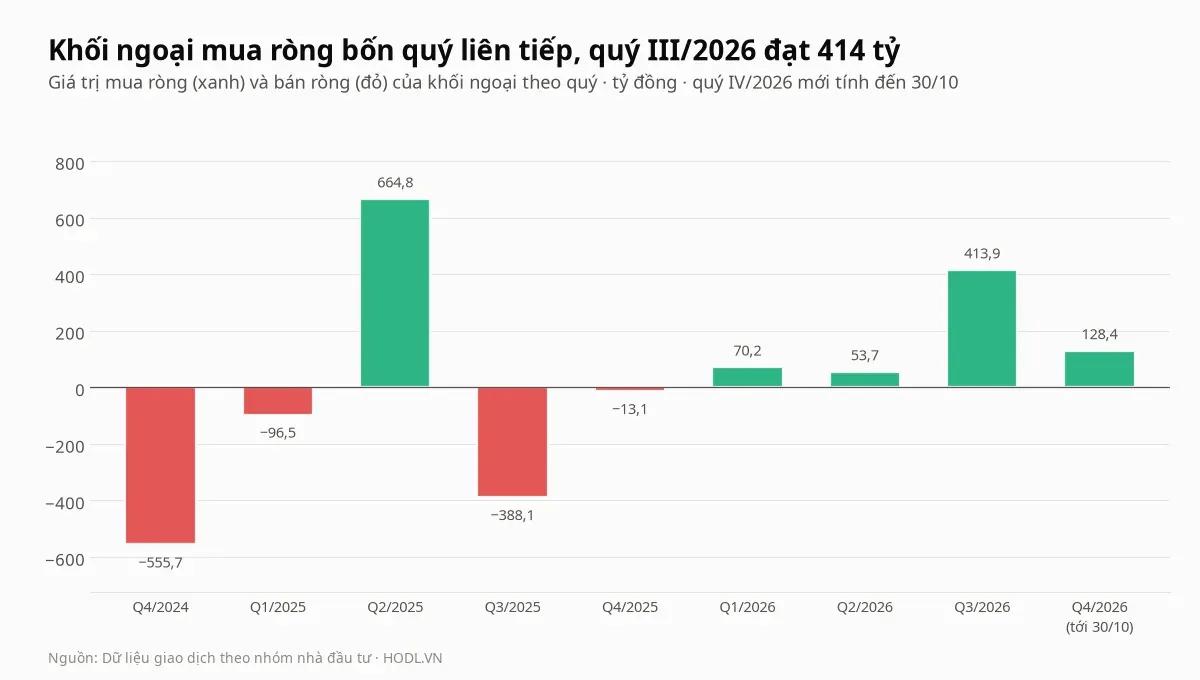
Khối ngoại mua ròng bốn quý liên tiếp từ quý I/2026 (quý IV mới có tháng 10). Trong 12 tháng tới 30/10/2026 họ mua 4.238,8 tỷ đồng và bán 3.412,0 tỷ, tức mua ròng 826,9 tỷ, và tổng 7.650,8 tỷ bằng khoảng 38% giá trị khớp của cổ phiếu (20.020 tỷ). Có 142 phiên mua ròng và 106 phiên bán ròng trên 248 phiên.
Theo quý, khối ngoại bán ròng 555,7 tỷ quý IV/2024 và 96,5 tỷ quý I/2025, mua ròng 664,9 tỷ quý II/2025, bán ròng 388,1 tỷ quý III/2025 và 13,1 tỷ quý IV/2025, rồi mua ròng 70,2 tỷ, 53,7 tỷ và 413,9 tỷ trong ba quý 2026, cùng 128,4 tỷ của tháng 10. Trong 30 phiên gần nhất họ mua ròng 211,7 tỷ, và 90 phiên mua ròng 541,9 tỷ.
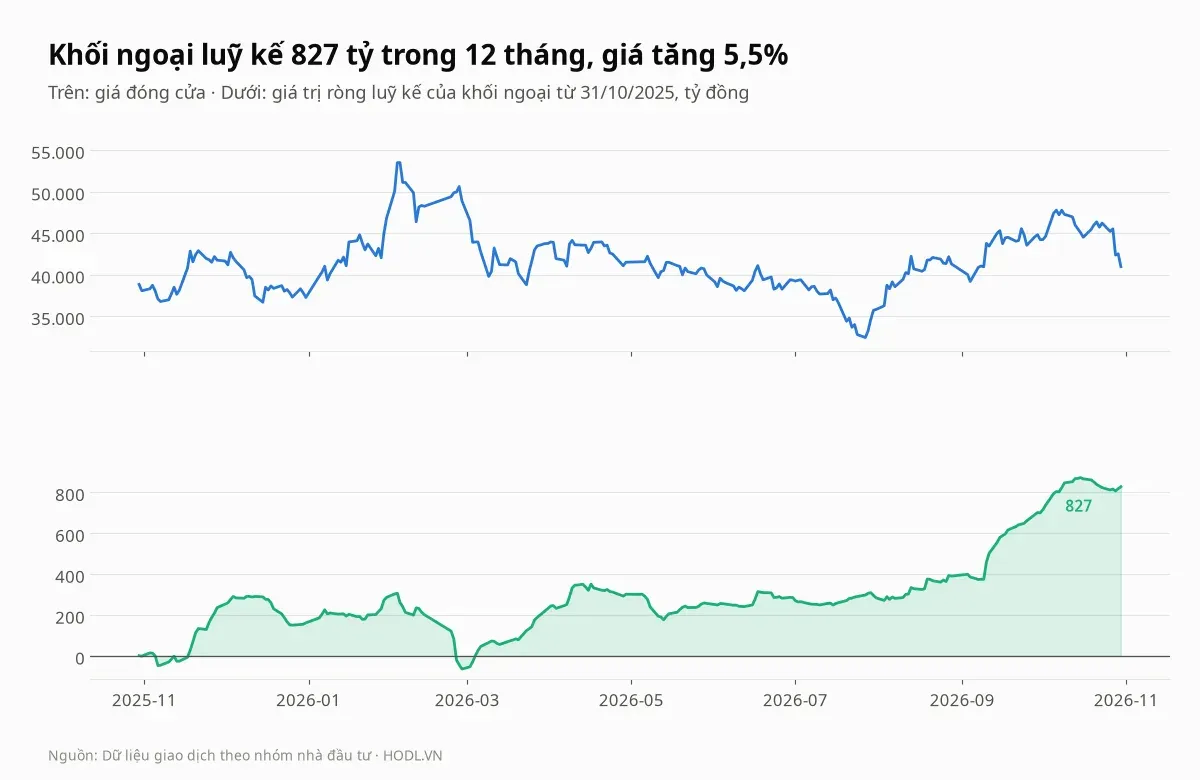
Luỹ kế 12 tháng đạt đỉnh 871,3 tỷ đồng ngày 15/10/2026 rồi giảm về 826,9 tỷ, trong khi giá chỉ tăng 5,5% (38.820 lên 40.950 đồng). Từ 03/02, ngày giá đỉnh 53.480 đồng, đến 27/02/2026 khối ngoại bán ròng 371,1 tỷ, đưa luỹ kế về âm 65,3 tỷ, mức thấp nhất của 12 tháng. Ngày công bố báo cáo họ bán ròng 9,2 tỷ, nhưng hai phiên sau mua ròng 21,0 tỷ.
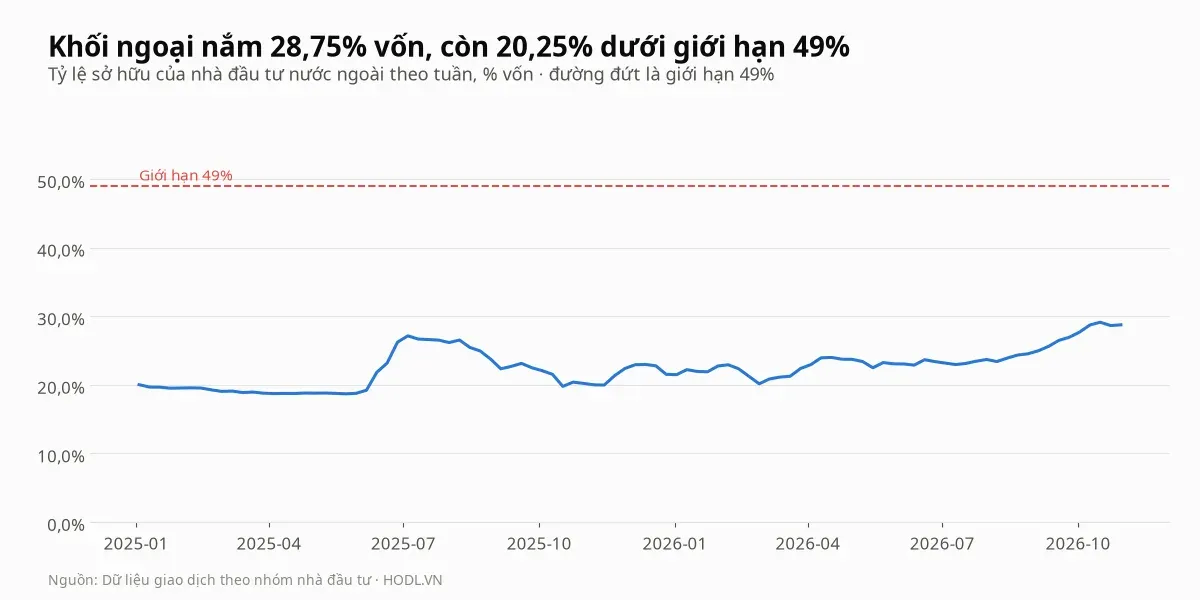
Tỷ lệ nắm giữ tăng từ 19,6% lên 28,75% vốn trong 12 tháng, và còn 20,25% vốn trước khi chạm giới hạn 49%. Khớp lệnh ròng của khối ngoại là 811,3 tỷ đồng, còn thoả thuận ròng 15,6 tỷ.
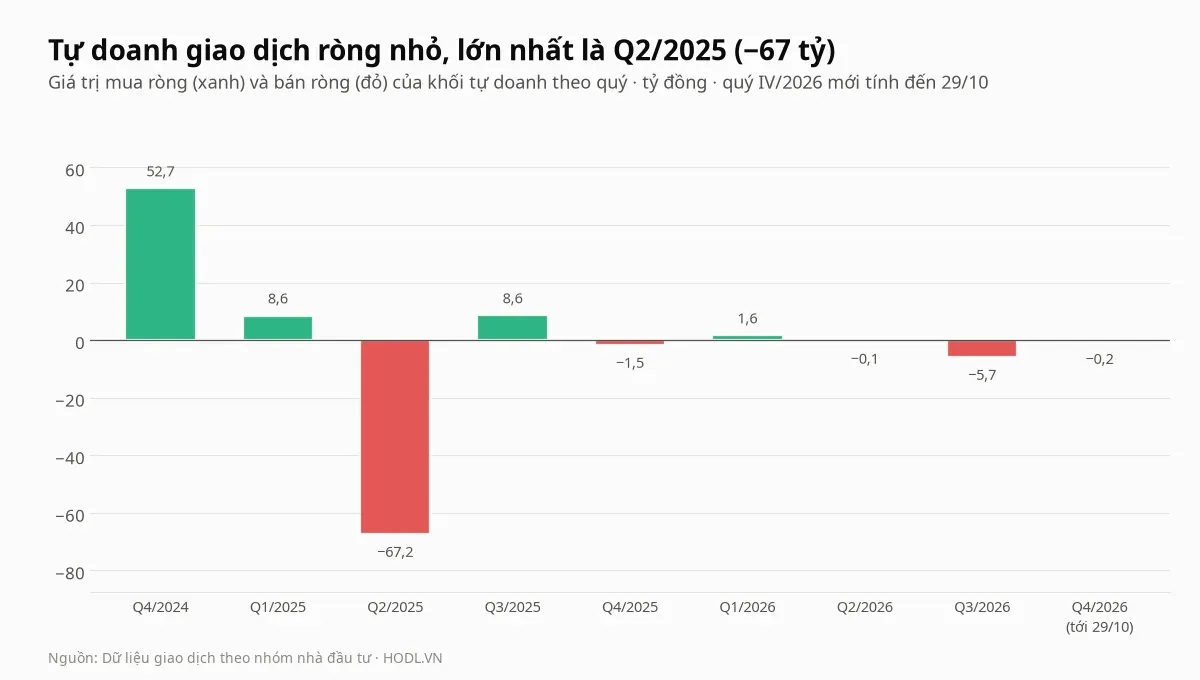
Tự doanh gần như đứng ngoài. Dữ liệu tới 29/10/2026 cho 12 tháng gần nhất mua 46,8 tỷ đồng và bán 50,5 tỷ, tức bán ròng 3,7 tỷ, với 101 phiên mua ròng và 77 phiên bán ròng. Quý lớn nhất là quý II/2025, bán ròng 67,2 tỷ; quý III/2026 bán ròng 5,7 tỷ, và 30 phiên gần nhất bán ròng 6,2 tỷ.
So sánh cùng ngành
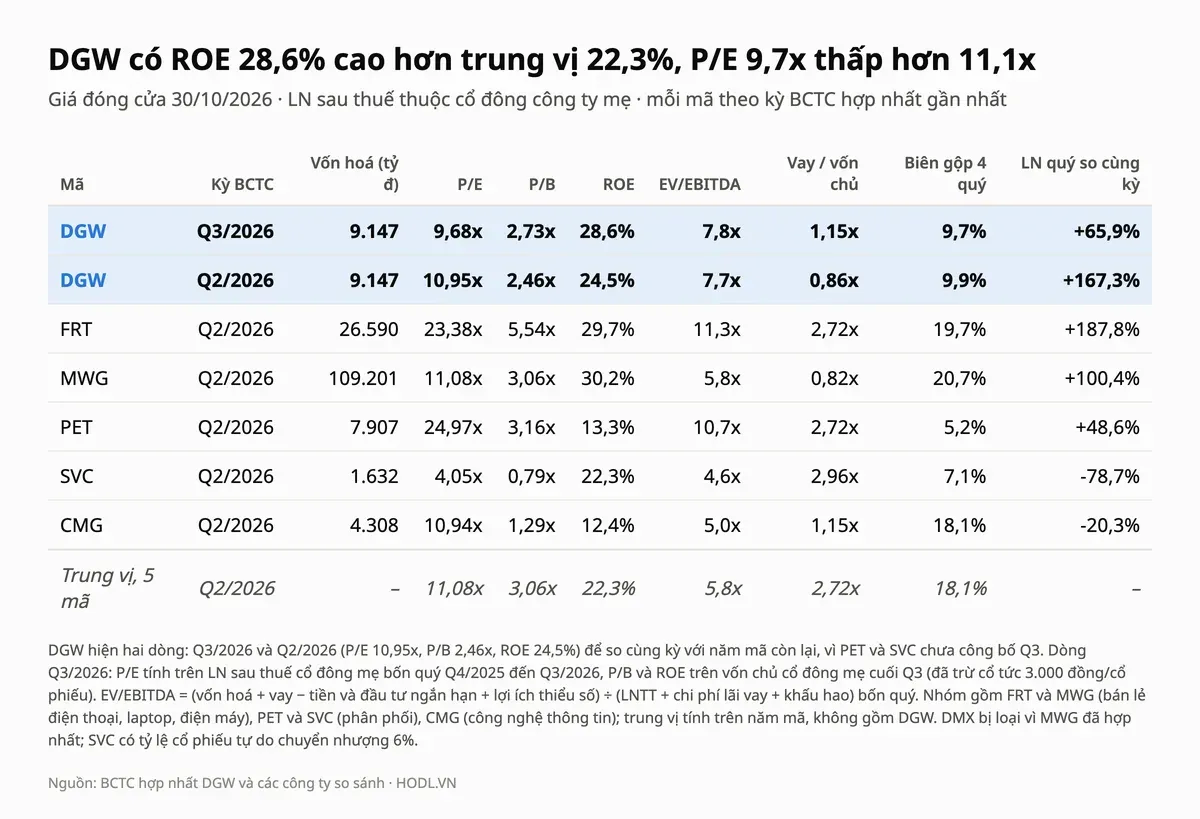
Nhóm so sánh gồm FRT và MWG (bán lẻ điện thoại, laptop, điện máy), PET và SVC (phân phối) và CMG (công nghệ thông tin), tính bốn quý tới quý II/2026, không gồm DGW. Cổ phiếu DMX bị loại vì MWG đã hợp nhất; SVC chỉ có 6% cổ phiếu tự do chuyển nhượng. Không có mã nào trong nhóm chỉ làm nhà phân phối thiết bị công nghệ như DGW, nên bảng chỉ là mốc gần.
Cổ phiếu DGW có P/E 9,7 lần thấp hơn trung vị 11,1 lần 12,6%, và P/B 2,73 lần thấp hơn trung vị 3,06 lần 10,8%. ROE 28,6% cao hơn trung vị 22,3%, nhưng EV/EBITDA 7,8 lần cao hơn trung vị 5,8 lần 34%, một phần vì nợ vay ròng 2.301 tỷ được cộng vào giá trị doanh nghiệp. Biên gộp bốn quý 9,7% chỉ bằng 53% trung vị 18,1%, đúng đặc điểm của nhà phân phối so với nhà bán lẻ.
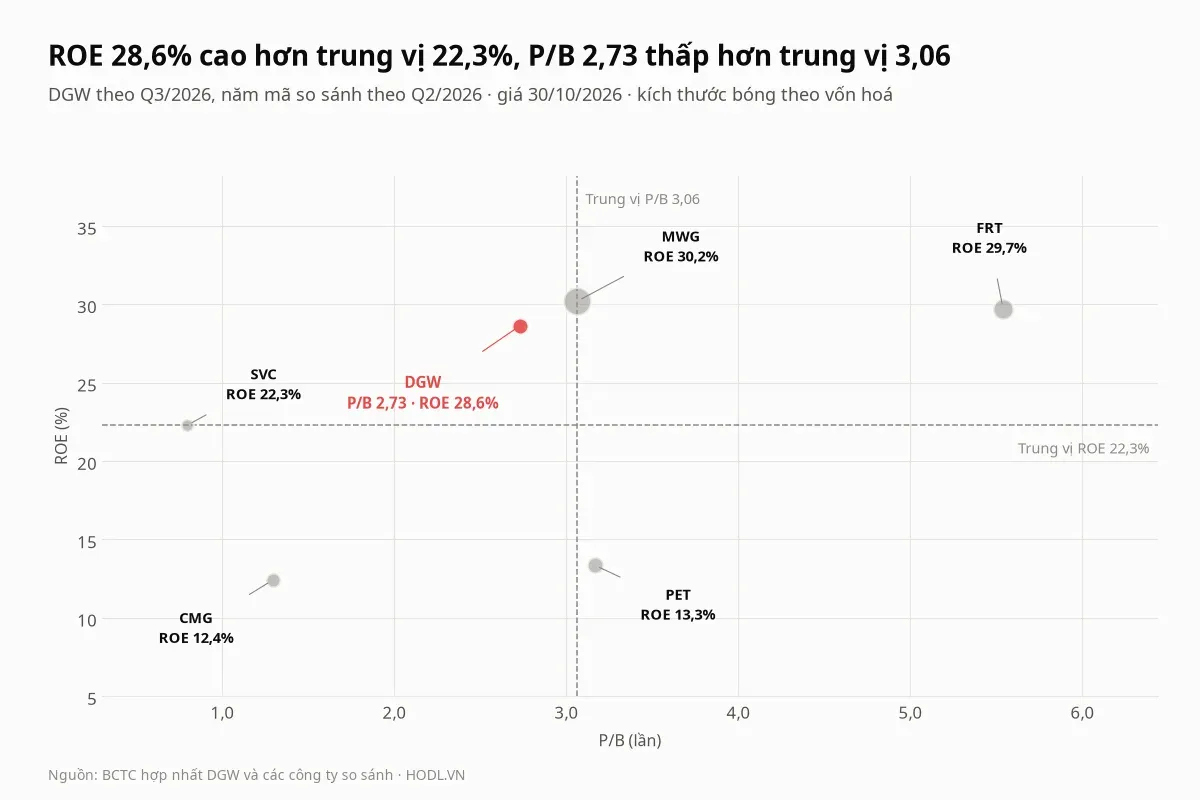
Cổ phiếu DGW có ROE 28,6% gần MWG (30,2%) và FRT (29,7%), nhưng P/B 2,73 lần thấp hơn MWG (3,06 lần) và bằng khoảng một nửa FRT (5,54 lần). PET và CMG có ROE 12,4% đến 13,3% và P/B từ 1,29 đến 3,16 lần. Tính theo cùng kỳ quý II với nhóm, DGW có P/E 10,95 lần, gần như bằng trung vị 11,08 lần; mức thấp hơn ở quý III đến từ lợi nhuận quý III cao hơn cùng kỳ 110 tỷ đồng, làm EPS bốn quý tăng.
Định giá theo P/E, P/B và DCF
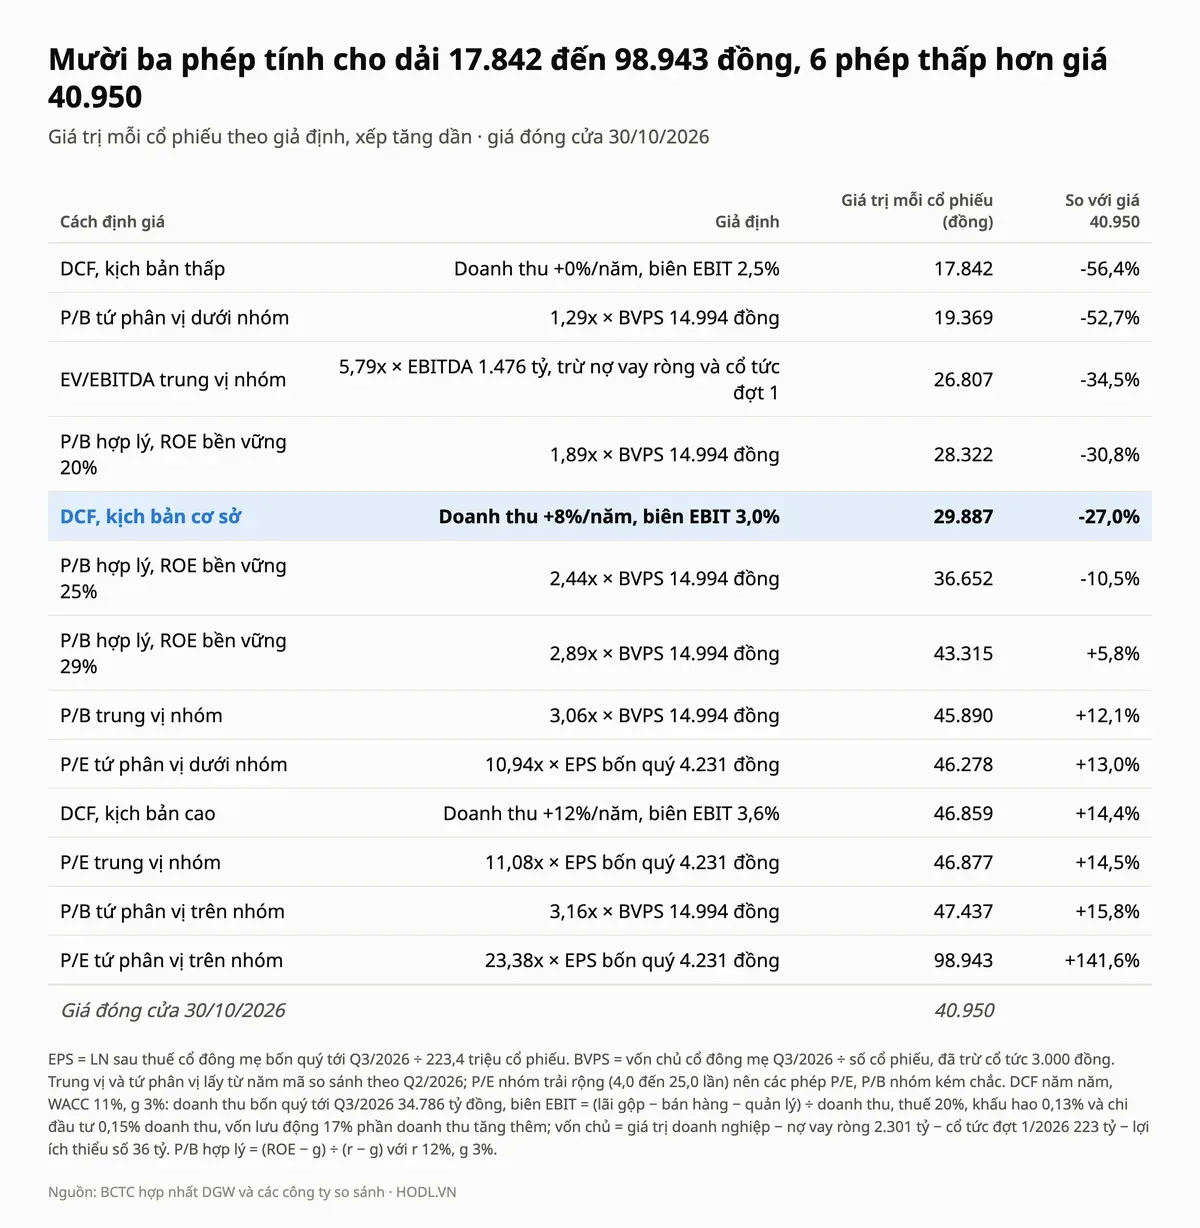
Doanh nghiệp phân phối có vốn lưu động lớn và lãi thấp trên doanh thu, nên bài dùng P/E, P/B, EV/EBITDA của nhóm, P/B hợp lý theo ROE và DCF. EPS bốn quý là 4.231 đồng, bằng lợi nhuận cổ đông mẹ bốn quý tới quý III/2026 (945,1 tỷ) chia 223,36 triệu cổ phiếu. BVPS là 14.994 đồng, bằng vốn chủ cổ đông mẹ chia số cổ phiếu, đã trừ cổ tức 3.000 đồng.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. DCF năm năm lấy doanh thu bốn quý 34.786 tỷ đồng tăng 0%, 8% hoặc 12% mỗi năm, biên EBIT (lãi gộp trừ bán hàng và quản lý) 2,5%, 3,0% hoặc 3,6%, thuế 20%, vốn lưu động 17% phần doanh thu tăng thêm, WACC 11%. Biên 2,5% là mức năm 2024 và 2025 (2,4% và 2,7%), còn 3,6% là mức bốn quý gần nhất, gồm quý II.
Giá trị vốn chủ bằng giá trị doanh nghiệp trừ nợ vay ròng cuối quý III 2.301 tỷ, trừ 223 tỷ cổ tức đợt 1 đã chốt quyền và 36 tỷ lợi ích thiểu số. Giá trị cuối kỳ dùng dòng tiền chuẩn hoá có trừ vốn lưu động cần thêm để doanh thu tăng 3%.
Mười ba phép cho giá trị từ 17.842 đến 98.943 đồng. Sáu phép thấp hơn giá 40.950 đồng và bảy phép cao hơn. P/E trung vị và tứ phân vị dưới của nhóm cho 46.877 và 46.278 đồng, nhưng P/E của nhóm trải từ 4,05 đến 24,97 lần nên các phép nhóm kém chắc, và phép P/E tứ phân vị trên (98.943 đồng) nằm ngoài thang giá.
Muốn giá 40.950 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 27,6%, gần mức 28,6% hiện tại và cao hơn 16,9% của năm 2025. P/B hợp lý với ROE 25% cho 36.652 đồng, thấp hơn giá 10,5%, còn ROE 29% cho 43.315 đồng, cao hơn giá 5,8%.
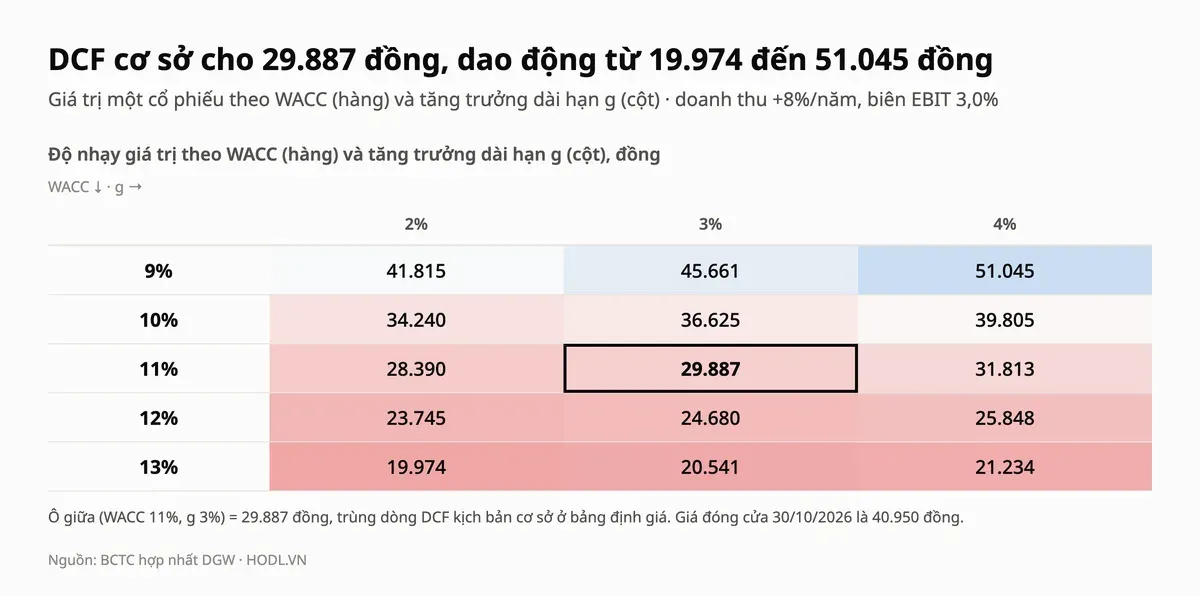
DCF cơ sở cho 29.887 đồng, thấp hơn giá 27,0%, và chỉ ba trong mười lăm ô độ nhạy (WACC 9% với g 2%, 3% và 4%: 41.815, 45.661 và 51.045 đồng) cao hơn giá. Kết quả phụ thuộc vào biên: mỗi 1% doanh thu của biên EBIT làm giá trị cổ phiếu đổi khoảng 19.700 đồng, nên kịch bản thấp (biên 2,5%, doanh thu đi ngang) chỉ cho 17.842 đồng còn kịch bản cao (biên 3,6%) cho 46.859 đồng.
Thang giá tham chiếu
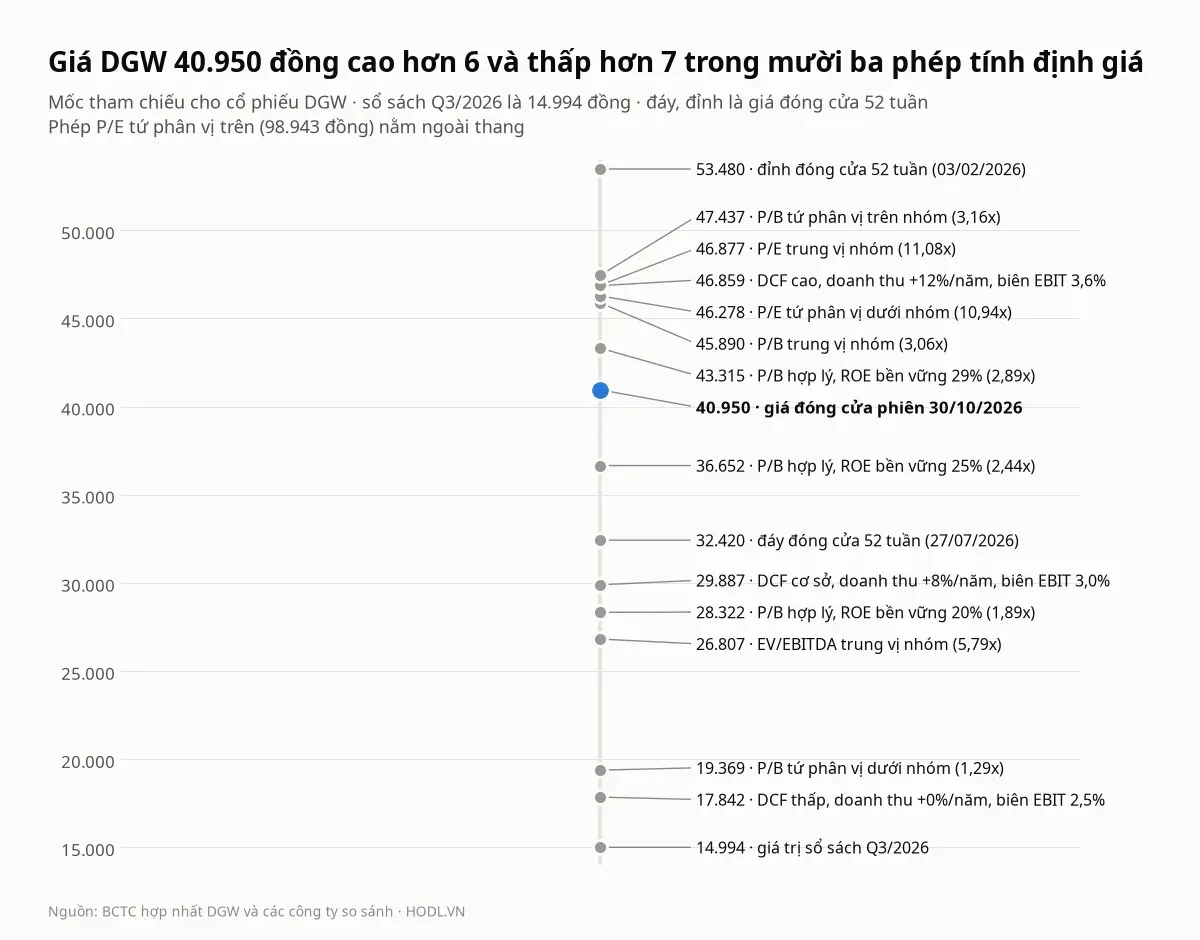
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 53.480 đồng (03/02/2026), đáy đóng cửa 32.420 đồng (27/07/2026) và giá trị sổ sách 14.994 đồng.
Giá nằm giữa P/B hợp lý ROE 25% (36.652 đồng) ở dưới và P/B hợp lý ROE 29% (43.315 đồng) ở trên, lần lượt thấp hơn giá 10,5% và cao hơn giá 5,8%. DCF cơ sở (29.887 đồng) và EV/EBITDA trung vị nhóm (26.807 đồng) nằm dưới đáy 52 tuần, còn DCF kịch bản cao (46.859 đồng) nằm dưới đỉnh 52 tuần 12,4%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu DGW dao động rộng từ 27.040 đến 55.290 đồng kể từ đầu 2024, và giá vừa rời đỉnh đóng cửa 47.750 đồng (06/10/2026) về 40.950 đồng, tuần cuối giảm 11,4%. Từ đầu năm DGW tăng 10,0% trong khi VN-Index giảm 2,4%, và 60 phiên gần nhất tăng 5,7% so với VN-Index giảm 2,0%, nhưng 20 phiên gần nhất giảm 8,2% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
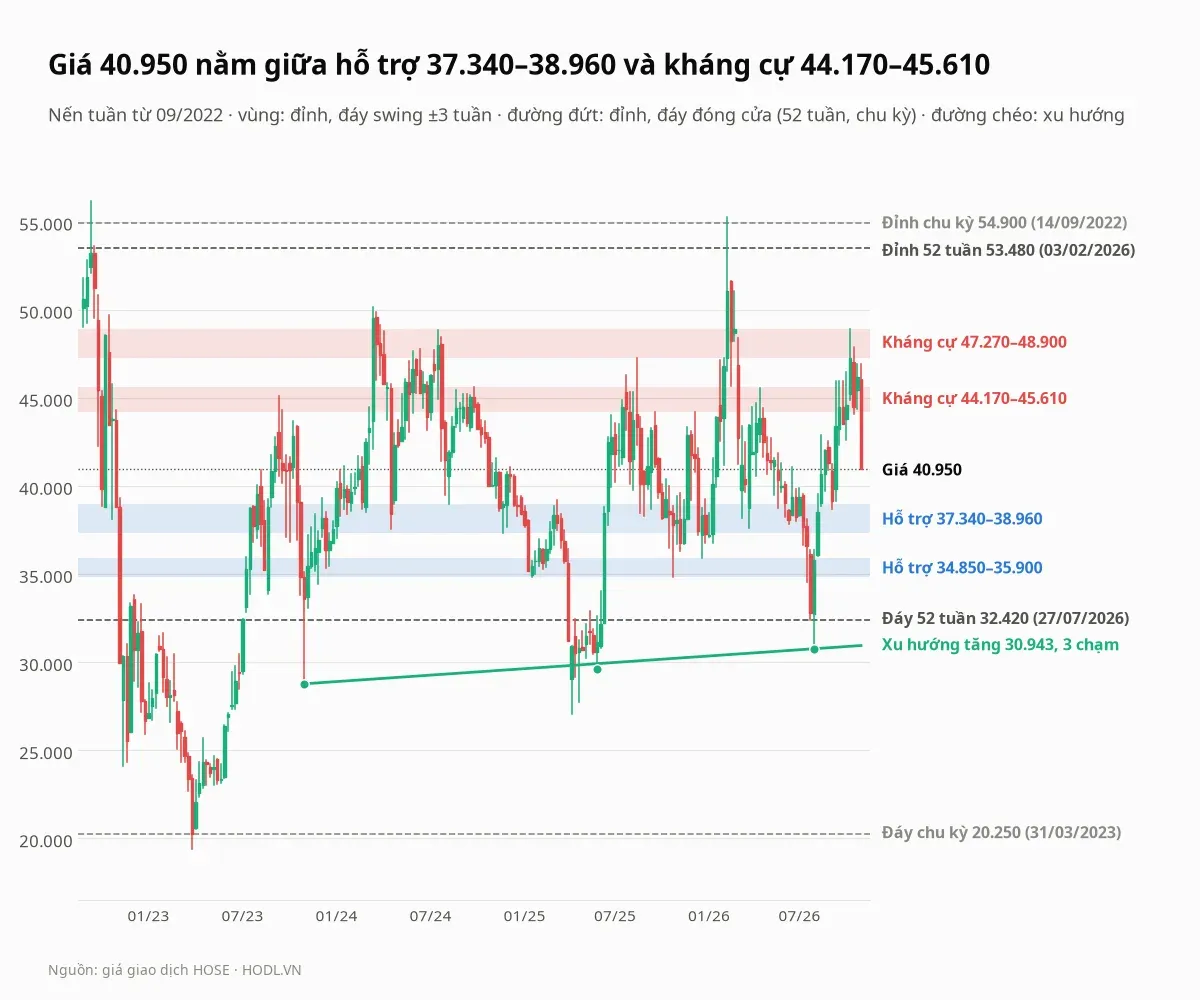
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
47.270 tới 48.900 | Kháng cự xa | Đỉnh tuần 14/06/2024 (47.790), 19/07/2024 (48.860), 15/08/2025 (47.270), 09/10/2026 (48.900); cao hơn giá 15,4% đến 19,4% |
44.170 tới 45.610 | Kháng cự gần | Sáu đỉnh tuần từ 15/09/2023 đến 17/04/2026; cao hơn giá 7,9% đến 11,4% |
37.340 tới 38.960 | Hỗ trợ gần | Tám đáy tuần từ 01/03/2024 đến 04/09/2026; thấp hơn giá 4,9% đến 8,8% |
34.850 tới 35.900 | Hỗ trợ | Đáy tuần 17/01/2025 và 24/10/2025 (34.850), 19/12/2025 (35.900); thấp hơn giá 12,3% đến 14,9% |
Vùng 44.170 đến 45.610 đồng là mốc gần nhất phía trên giá, với sáu đỉnh tuần: 15/09/2023 (45.090), 23/08/2024 (45.420), 27/09/2024 (45.610), 19/09/2025 và 05/12/2025 (cùng 44.170) và 17/04/2026 (45.550). Nhịp tăng gần nhất dừng ở đỉnh đóng cửa 47.750 đồng ngày 06/10/2026, vào vùng 47.270 đến 48.900.
Phía dưới, vùng 37.340 đến 38.960 đồng có tám đáy tuần, gần nhất là 04/09/2026 (38.680), và vùng này cách giá 4,9%. Đường xu hướng tăng nối đáy tuần 03/11/2023 (28.770), 30/05/2025 (29.600) và 31/07/2026 (30.760) đi qua khoảng 30.943 đồng, thấp hơn giá 24,4%, và giá đóng cửa tuần chưa lần nào xuyên xuống dưới đường này.
Đỉnh 52 tuần (đóng cửa) là 53.480 đồng ngày 03/02/2026, thấp hơn đỉnh chu kỳ từ 09/2022 (đóng cửa) 54.900 đồng ngày 14/09/2022 là 2,6%. Đáy 52 tuần (đóng cửa) là 32.420 đồng ngày 27/07/2026, còn đáy chu kỳ từ 09/2022 (đóng cửa) là 20.250 đồng ngày 31/03/2023.
Fibonacci
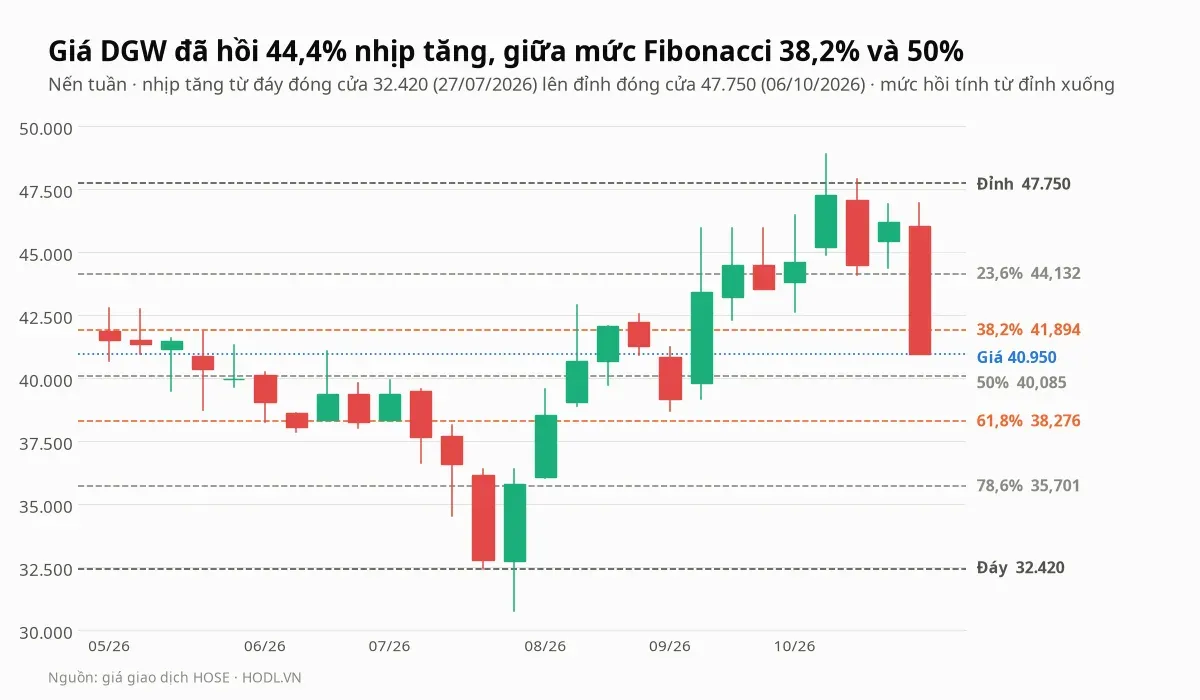
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 32.420 đồng ngày 27/07/2026 lên đỉnh 47.750 đồng ngày 06/10/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (44.132 đồng), 38,2% (41.894 đồng), 50% (40.085 đồng), 61,8% (38.276 đồng) và 78,6% (35.701 đồng).
Giá 40.950 đồng đã hồi 44,4% nhịp tăng, nằm giữa mức 38,2% và 50%, cao hơn mức 50% khoảng 2,2% và thấp hơn mức 38,2% khoảng 2,3%. Mức 61,8% nằm trong vùng hỗ trợ 37.340 đến 38.960 đồng.
Xu hướng EMA
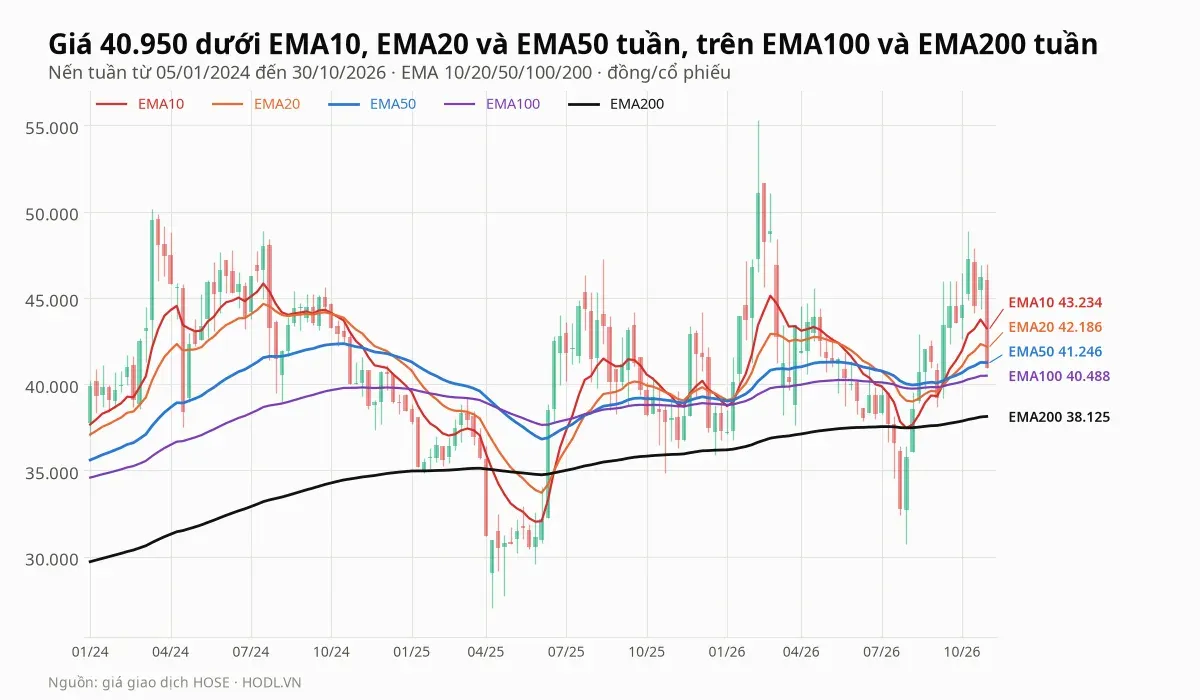
Giá 40.950 đồng nằm dưới ba đường EMA ngắn và trên hai đường EMA dài: EMA10 ở 43.234, EMA20 ở 42.186 và EMA50 ở 41.246 đồng, còn EMA100 ở 40.488 và EMA200 ở 38.125 đồng. Giá thấp hơn EMA10 5,3%, EMA20 2,9%, EMA50 0,7%, và cao hơn EMA100 1,1%, EMA200 7,4%.
EMA20 tuần cắt lên EMA50 ngày 25/09/2026, sau lần cắt xuống ngày 03/07/2026, còn EMA50 nằm trên EMA200 từ 13/04/2018. EMA200 dốc lên, và cả năm đường đang sát nhau trong dải 38.125 đến 43.234 đồng.
RSI và động lượng
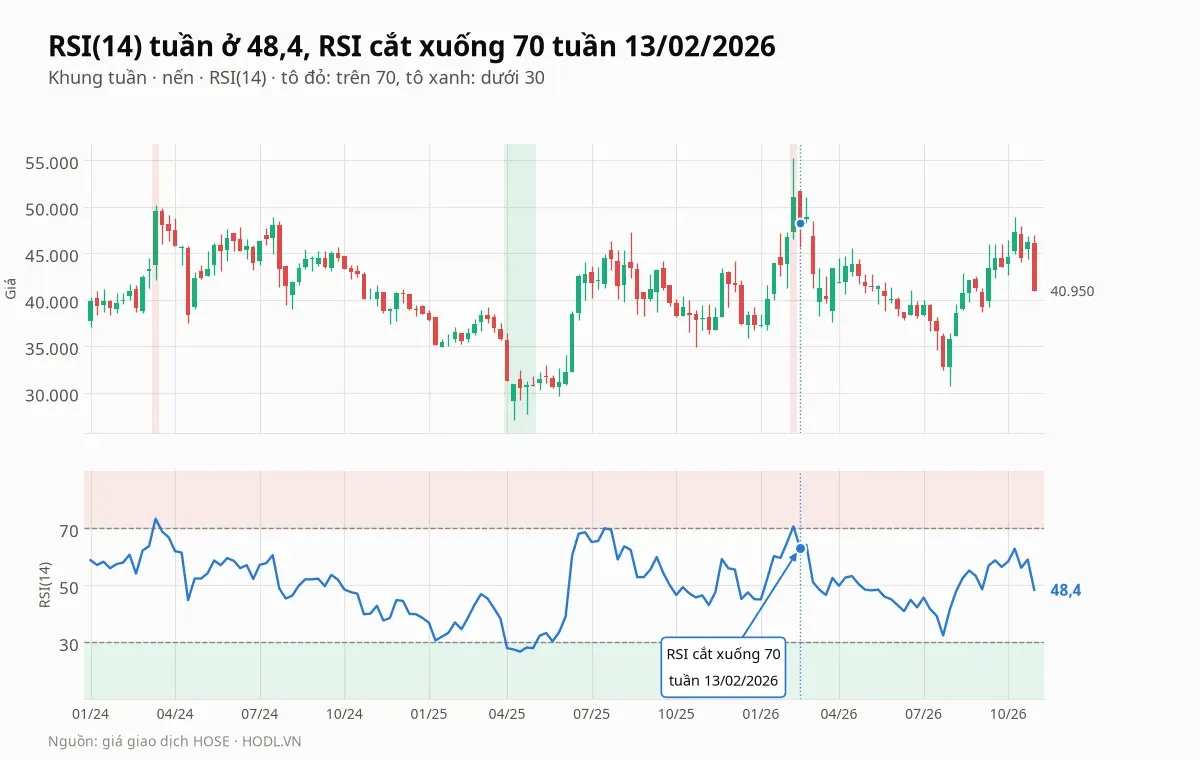
RSI(14) tuần ở 48,4, giảm từ 59,0 tuần trước và từ đỉnh 62,8 của tuần 09/10/2026, nên chưa quá mua. RSI tuần chỉ vượt 70 một lần từ đầu 2025, ở mức 70,7 tuần 06/02/2026, đúng tuần giá lập đỉnh 55.290 đồng, và rơi xuống dưới 30 năm tuần liên tiếp từ 04/04/2025 đến 02/05/2025 (thấp nhất 26,7).
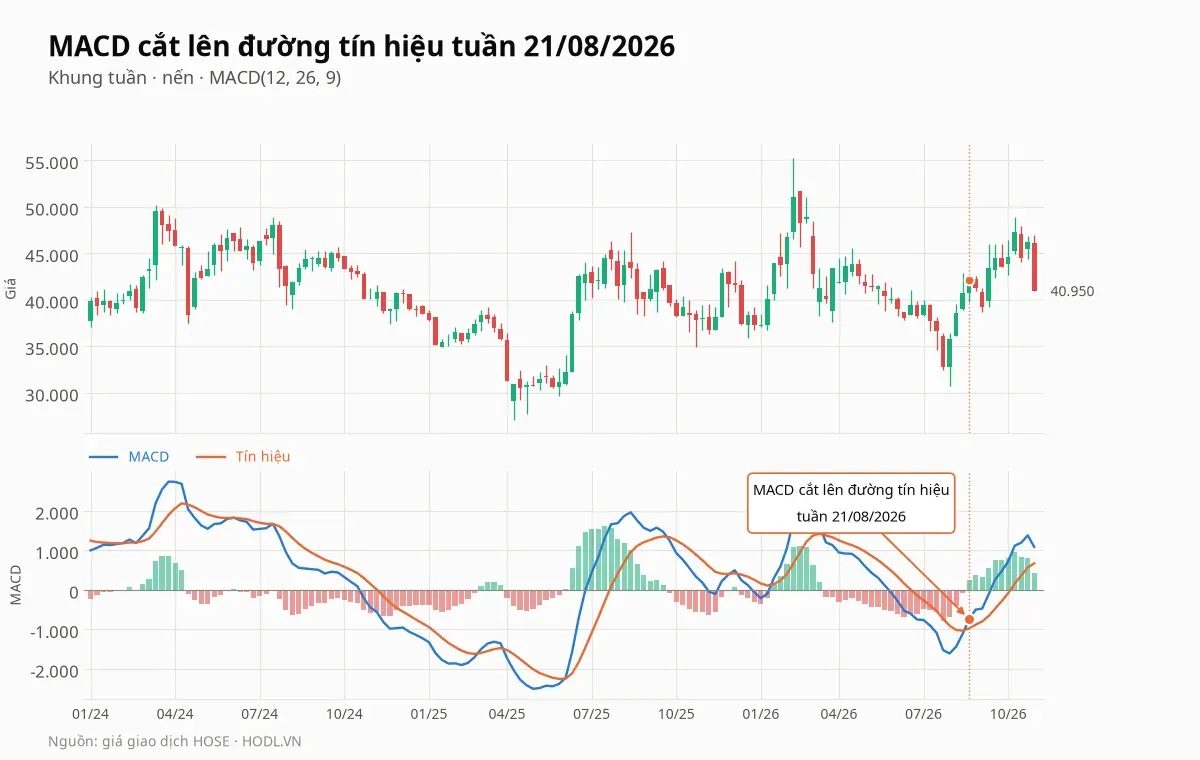
MACD tuần cắt lên đường tín hiệu ngày 21/08/2026 và dương từ tuần 18/09/2026. MACD 1.083 trên tín hiệu 666, tức tín hiệu tăng còn, nhưng khoảng cách giữa hai đường đã thu hẹp từ 812 xuống 417 trong tuần giá giảm 11,4%.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả quý IV và cả năm 2026 | Quý IV/2025 thu về 1.271,6 tỷ từ kinh doanh; quý IV/2026 cần đủ tiền cho cổ tức và để giảm vay 3.866 tỷ |
Các quý tới | Biên lãi gộp so với 8,4% quý III và 13,0% quý II | Hiệu ứng biên cộng 341,5 tỷ vào lãi gộp chín tháng |
Quý IV/2026 | Doanh thu nhóm thiết bị, vật tư công nghiệp và dầu nhớt Shell | Quý III là 333 tỷ; công ty đặt mục tiêu 400 tỷ dầu nhớt nửa cuối năm, theo báo chí |
Quý I và quý II/2027 | Hai đợt cổ tức tiền mặt 1.000 đồng còn lại | Mỗi đợt khoảng 223 tỷ đồng |
Quý II/2027 | Đại hội cổ đông thường niên | Chỉ tiêu 2027 và điều chỉnh chỉ tiêu 2026 đã vượt về lợi nhuận |
Các tuần tới | Giá đóng cửa tuần so với 37.340 đến 38.960 và 44.170 đến 45.610 đồng | Hai mép dải giá sau nhịp giảm 10,0% quanh ngày công bố báo cáo |
Kết luận
Cổ phiếu DGW ghi nhận lợi nhuận mẹ 276,2 tỷ đồng quý III/2026, tăng 65,9% so với cùng kỳ nhờ doanh thu tăng 49,1% và chi phí bán hàng, quản lý tăng chậm hơn, trong khi biên gộp đã quay về 8,4% sau đỉnh quý II. Điểm yếu nằm ở tiền: dòng tiền kinh doanh quý III âm 1.272,8 tỷ, bảy năm chỉ bằng 16% lãi, và vay ngắn hạn tài trợ phần chênh.
Về giá, P/E 9,7 lần và P/B 2,73 lần thấp hơn trung vị nhóm, nhưng sáu trong mười ba phép định giá thấp hơn giá và DCF cơ sở nhạy với biên EBIT. Về kỹ thuật, giá nằm giữa hỗ trợ gần 37.340 đến 38.960 đồng và kháng cự gần 44.170 đến 45.610 đồng, trên cả EMA100 và EMA200 tuần.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
