
Phân tích cổ phiếu VCK Quý 4/2026: Môi giới giảm 68,2%, lợi nhuận quý III giảm 20,7%
Nội dung bài16 phần
- Định giá cổ phiếu VCK: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí vay và đòn bẩy
- Cho vay ký quỹ
- Tự doanh và danh mục
- Môi giới và thị phần
- Thanh khoản
- Cổ đông
- Khối ngoại và tự doanh
- So sánh cùng ngành
- P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Tăng vốn, cổ tức và chào bán thêm
- Lịch sự kiện cần theo dõi
- Kết luận
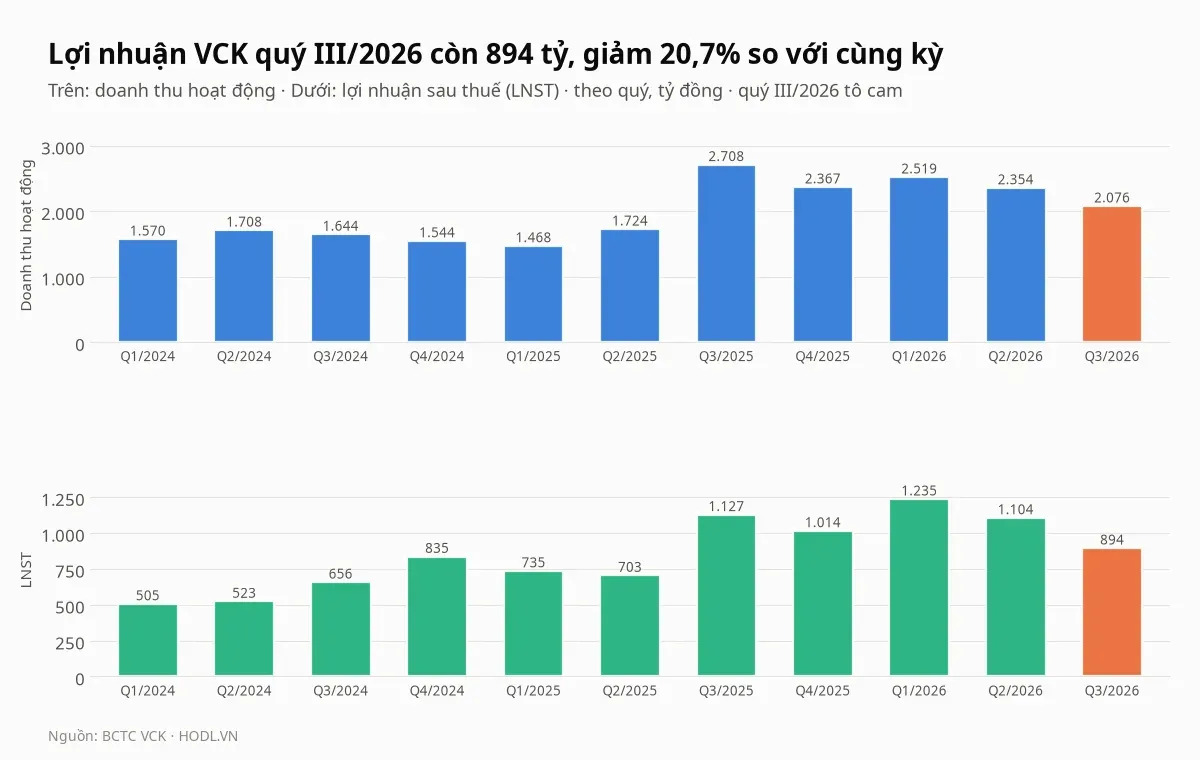
Định giá cổ phiếu VCK Quý 4/2026 bắt đầu từ mảng môi giới, nơi doanh thu quý III chỉ còn 484,6 tỷ đồng, giảm 68,2% so với 1.523,0 tỷ cùng kỳ; sau 450,4 tỷ chi phí môi giới, mảng này còn lãi ròng 34,2 tỷ, so với 352,6 tỷ một năm trước. Lợi nhuận sau thuế quý III là 893,5 tỷ đồng, giảm 20,7% so với 1.126,5 tỷ và thấp nhất trong năm quý gần nhất.
Mảng cho vay gánh phần lớn phần còn lại. Lãi cho vay tăng 242,0 tỷ lên 947,9 tỷ (45,7% doanh thu), trong khi chi phí lãi vay giảm 47,1 tỷ xuống 215,2 tỷ, nên chênh lệch giữa hai khoản đạt 732,7 tỷ, so với 443,5 tỷ cùng kỳ. Nhưng dư nợ cho vay cuối quý III là 25.623,3 tỷ, giảm 18,2% so với cuối quý II, và thu nhập tài chính rơi từ 292,4 tỷ xuống 24,5 tỷ.
Giá đóng cửa phiên 30/10/2026 là 27.000 đồng, ứng với P/E 15,48 lần và P/B 2,05 lần, trong khi trung vị tám công ty chứng khoán so sánh là 13,87 lần và 1,30 lần; P/B của VCK cao nhất trong 30 công ty chứng khoán có báo cáo quý III. ROE bốn quý 18,5% là cao nhất nhóm, nhưng chỉ còn 13,2% nếu chia cho vốn chủ cuối kỳ 32.074,4 tỷ. Giá cao hơn cả mười hai phép định giá của bài (từ 12.142 đến 24.556 đồng) và chỉ cao hơn đáy đóng cửa 26.500 đồng 1,9%.
Cổ phiếu lên sàn ngày 16/12/2025 nên bài chỉ có 216 phiên giá và 45 nến tuần: chỉ báo kỹ thuật tính trên nến ngày, còn dải P/B lịch sử bắt đầu từ 20/01/2026. Mọi mức giá đã điều chỉnh theo đợt cổ phiếu thưởng tỷ lệ 100:60 đầu năm 2026.
Điểm chính
- Môi giới quý III còn 484,6 tỷ (giảm 68,2%), lãi ròng sau chi phí 34,2 tỷ (giảm 90,3%); lợi nhuận sau thuế 893,5 tỷ giảm 20,7%.
- Lãi cho vay 947,9 tỷ (tăng 34,3%) chiếm 45,7% doanh thu, nhưng dư nợ cho vay giảm 18,2% xuống 25.623,3 tỷ chỉ sau một quý.
- Chín tháng, lợi nhuận trước thuế 4.044,0 tỷ mới bằng 70,3% kế hoạch 5.750 tỷ; để đạt, quý IV cần 1.706,0 tỷ, cao hơn mọi quý đã có (cao nhất 1.546,9 tỷ ở quý I).
- Giá 27.000 đồng: P/B 2,05 lần cao nhất ngành, cao hơn cả 12 phép định giá; muốn giá hợp lý cần ROE bền vững khoảng 21,4%, so với 18,5% (vốn chủ bình quân) và 13,2% (vốn chủ cuối kỳ).
- Giá chỉ cao hơn đáy 26.500 đồng 1,9%, nằm dưới cả năm đường EMA ngày; kế hoạch chào bán riêng lẻ tối đa 240 triệu cổ phiếu (9,9% số cổ phiếu hiện hành) chưa công bố giá.
Định giá cổ phiếu VCK: quy mô
Công ty cổ phần Chứng khoán VPS (mã VCK) giao dịch trên HOSE từ 16/12/2025. Vốn điều lệ 24.349,2 tỷ đồng, tương ứng 2.434,9 triệu cổ phiếu lưu hành, không có cổ phiếu quỹ. Vốn hoá theo giá 27.000 đồng là 65.743 tỷ đồng, lớn thứ hai trong các công ty chứng khoán sau TCX (91.557 tỷ); tám mã so sánh có vốn hoá từ 15.014 đến 91.557 tỷ.
Quý III/2026, doanh thu hoạt động 2.076,4 tỷ đồng, giảm 23,3% so với cùng kỳ và giảm 11,8% so với quý II. Lợi nhuận trước thuế 1.118,6 tỷ, giảm 19,8% so với cùng kỳ và giảm 18,8% so với quý II; thuế 225,1 tỷ, để lại lợi nhuận sau thuế 893,5 tỷ, toàn bộ thuộc cổ đông công ty mẹ. Tổng tài sản 48.808,8 tỷ, tăng 0,8% từ đầu năm nhưng thấp hơn 8,3% so với đỉnh 53.217,1 tỷ cuối quý I; vốn chủ 32.074,4 tỷ, tăng 11,2% từ đầu năm nhờ lợi nhuận giữ lại.
Theo báo chí, kế hoạch trình đại hội cổ đông ngày 15/04/2026 đặt doanh thu 11.500 tỷ đồng và lợi nhuận trước thuế 5.750 tỷ, tăng 28,6% so với 4.471,4 tỷ năm 2025. Chín tháng đạt doanh thu 6.949,4 tỷ (60,4% kế hoạch) và lợi nhuận trước thuế 4.044,0 tỷ (70,3%), nên quý IV cần 4.550,6 tỷ doanh thu và 1.706,0 tỷ lợi nhuận trước thuế, gấp 2,19 lần và 1,53 lần quý III. Cả hai mức đều vượt mọi quý đã có: doanh thu quý cao nhất trong dữ liệu là 2.870,1 tỷ (quý IV/2021) và lợi nhuận trước thuế quý cao nhất là 1.546,9 tỷ (quý I/2026).
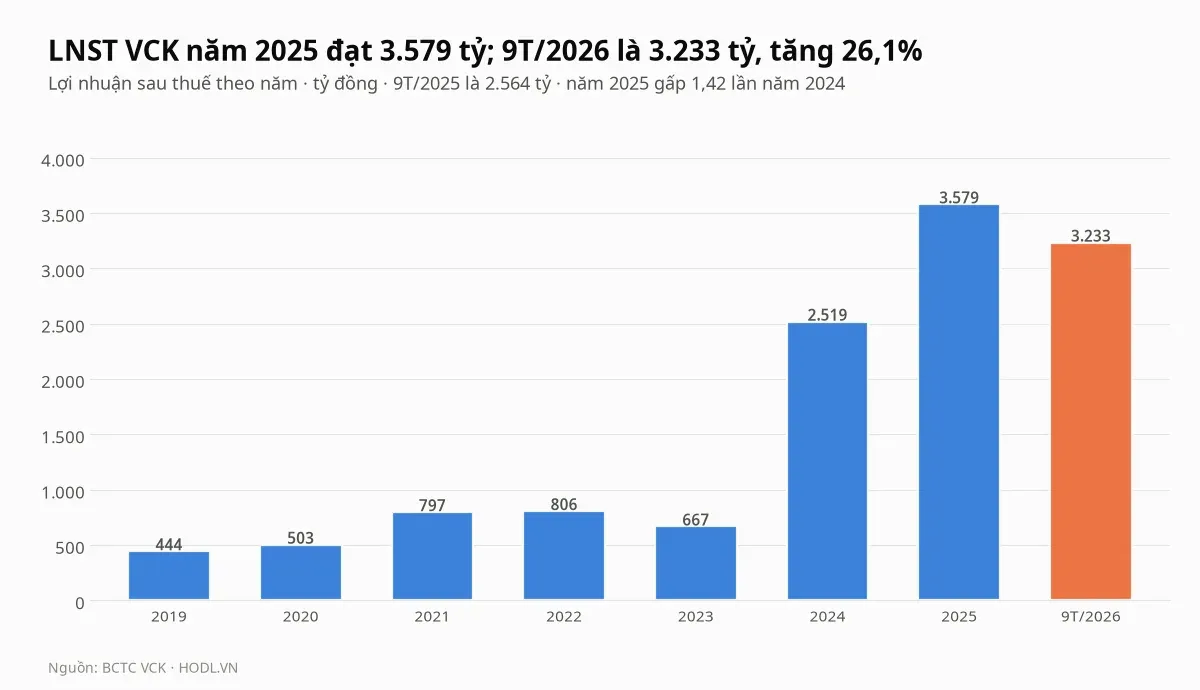
Lợi nhuận sau thuế 2025 đạt 3.578,7 tỷ đồng, tăng 42,1% so với 2.518,8 tỷ của 2024 và gấp 4,5 lần 797,1 tỷ của 2021. Chín tháng 2026 là 3.233,1 tỷ so với 2.564,4 tỷ cùng kỳ, tăng 26,1%, trong khi doanh thu chín tháng tăng 17,8% lên 6.949,4 tỷ.
EPS bốn quý 1.744 đồng, P/E 15,48 lần; BVPS 13.173 đồng. ROE bốn quý 18,5% tính trên vốn chủ bình quân đầu và cuối kỳ, cao nhất nhóm (trung vị 11,3%), nhưng vốn chủ đã tăng từ 13.927,3 tỷ lên 32.074,4 tỷ đúng trong bốn quý đó, nên chia cho vốn chủ cuối kỳ ROE còn 13,2%. ROA 9,7% cao nhất nhóm (trung vị 4,4%), còn lợi nhuận trước thuế bằng 57,1% doanh thu bốn quý, thứ hai sau TCX (trung vị 34,5%).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
