
Phân tích cổ phiếu VCI Quý 4/2026: Chi phí lãi vay gấp đôi, lợi nhuận quý III giảm 12,6%
Nội dung bài16 phần
- Định giá cổ phiếu VCI: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí vay và đòn bẩy
- Cho vay ký quỹ
- Tự doanh và danh mục AFS
- Môi giới và thị phần
- Thanh khoản
- Cổ đông
- Khối ngoại và tự doanh
- So sánh cùng ngành
- P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức, tăng vốn và cổ phiếu hạn chế chuyển nhượng
- Lịch sự kiện cần theo dõi
- Kết luận
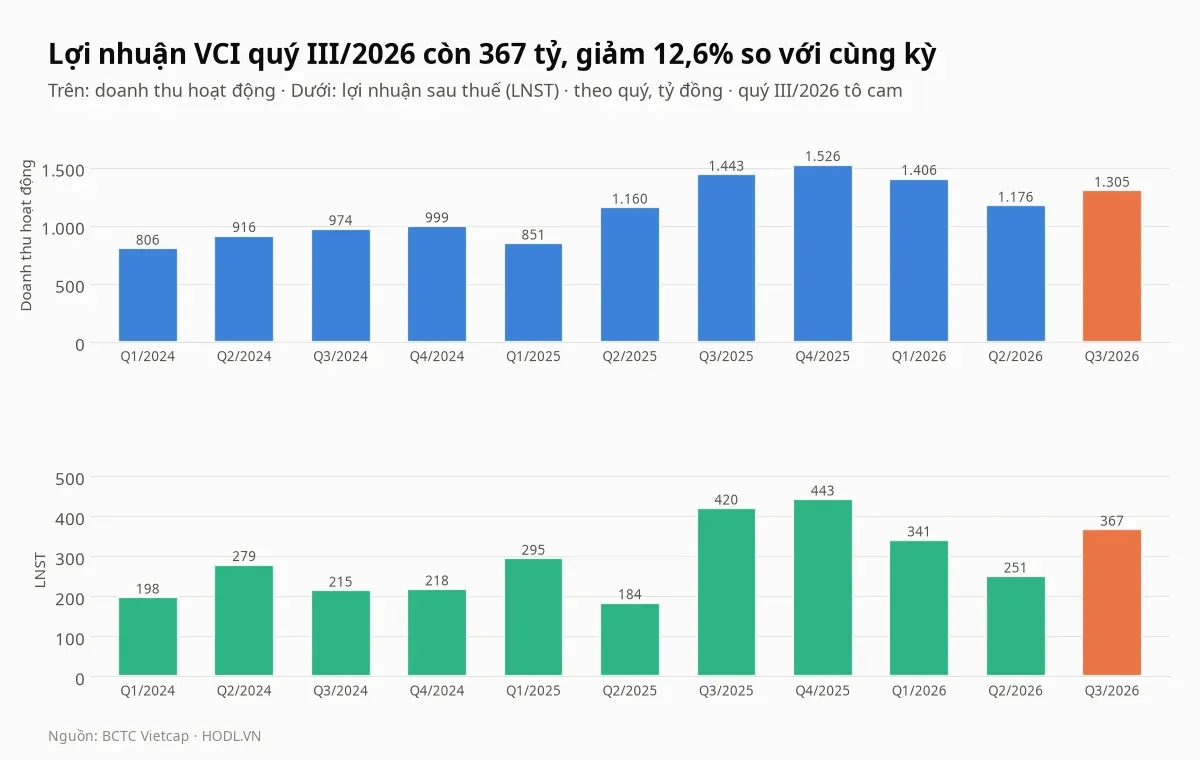
Định giá cổ phiếu VCI Quý 4/2026 bắt đầu từ lợi nhuận sau thuế quý III/2026 367,4 tỷ đồng, giảm 12,6% so với 420,3 tỷ cùng kỳ, dù doanh thu cho vay tăng 50,5% lên 472,4 tỷ. Lý do nằm ở chi phí lãi vay: 385,2 tỷ đồng, gấp 2,0 lần 191,5 tỷ của quý III/2025, khi vay ngắn hạn tăng 43,1% lên 22.709,4 tỷ và doanh thu môi giới giảm 49,9% xuống 186,9 tỷ.
Chênh lệch giữa lãi cho vay và chi phí lãi vay chỉ còn 87,2 tỷ trong quý III, so với 122,3 tỷ cùng kỳ và 143,7 tỷ quý II. Lợi nhuận quý được đỡ bởi khoản doanh thu tư vấn tài chính 128,1 tỷ (cùng kỳ 6,0 tỷ) và lãi bán chứng khoán sẵn sàng để bán (AFS) 199,7 tỷ.
Giá đóng cửa phiên 30/10/2026 là 18.500 đồng, ứng với P/E 15,2 lần và P/B 1,26 lần, trong khi trung vị tám công ty chứng khoán so sánh là 14,0 lần và 1,26 lần; ROE bốn quý của VCI 9,5% thấp hơn trung vị 11,3%. Giá thấp hơn 38,4% so với đỉnh 52 tuần 30.040 đồng và chỉ cao hơn đáy 52 tuần 18.350 đồng 0,8%.
Khối ngoại bán ròng 3.148 tỷ đồng trong bốn quý trọn vẹn gần nhất, và tỷ lệ sở hữu nước ngoài đã giảm từ đỉnh 30,66% (22/04/2025) xuống 14,62%.
Điểm chính
- Lợi nhuận sau thuế quý III 367,4 tỷ đồng giảm 12,6%; chi phí lãi vay 385,2 tỷ gấp 2,0 lần cùng kỳ, môi giới giảm 49,9%, còn tư vấn tài chính 128,1 tỷ và lãi AFS 199,7 tỷ giữ cho lợi nhuận không giảm sâu hơn.
- Vay nợ 22.709,4 tỷ bằng 134,0% vốn chủ; vay ngân hàng nước ngoài 11.622,4 tỷ chiếm 51,2%, từ 26,5% đầu năm.
- Danh mục AFS 13.617,9 tỷ bằng 80,3% vốn chủ; riêng cổ phiếu IDP chiếm 1.667,8 tỷ, tức 70,7% tổng chênh lệch tăng, và quỹ chênh lệch đánh giá lại trong vốn chủ đã giảm 69,0% từ đầu năm.
- Giá 18.500 đồng ngang P/B trung vị nhóm (18.551 đồng) nhưng cao hơn bảy trong mười phép định giá; muốn giá hợp lý cần ROE bền vững khoảng 14,3%, so với 9,5% thực tế.
- Khoảng 172,1 triệu cổ phiếu chào bán riêng lẻ cuối 2025 (giá 22.963 đồng sau thưởng, cao hơn giá hiện tại 24,1%) hết hạn chế chuyển nhượng khoảng cuối 12/2026; giá đứng sát hỗ trợ 17.830 đến 18.150 đồng.
Định giá cổ phiếu VCI: quy mô
Công ty cổ phần Chứng khoán Vietcap (mã VCI) giao dịch trên HOSE, vốn điều lệ 11.522,3 tỷ đồng, tương ứng 1.152,2 triệu cổ phiếu lưu hành, không có cổ phiếu quỹ. Vốn hoá theo giá 18.500 đồng là 21.316 tỷ đồng; tám mã so sánh có vốn hoá từ 10.973 đến 65.743 tỷ. Báo cáo tài chính của VCI là báo cáo của công ty, vì công ty không có công ty con.
Quý III/2026, doanh thu hoạt động 1.304,7 tỷ đồng, giảm 9,6% so với cùng kỳ và tăng 11,0% so với quý II. Lợi nhuận trước thuế 426,8 tỷ, giảm 17,7% so với cùng kỳ và tăng 57,6% so với quý II; thuế 59,4 tỷ, để lại lợi nhuận sau thuế 367,4 tỷ. Tổng tài sản 40.401,4 tỷ, tăng 12,2% từ đầu năm, trong khi vốn chủ 16.948,1 tỷ giảm 5,9%.
Theo báo chí, kế hoạch trình đại hội cổ đông ngày 30/03/2026 đặt doanh thu 6.525 tỷ đồng và lợi nhuận trước thuế 2.300 tỷ, tăng 41% so với năm 2025. Chín tháng đạt lợi nhuận trước thuế 1.101,5 tỷ (47,9% kế hoạch), nên quý IV cần 1.198,5 tỷ, gấp 2,8 lần quý III và gấp 2,2 lần quý IV/2025 (543,7 tỷ).
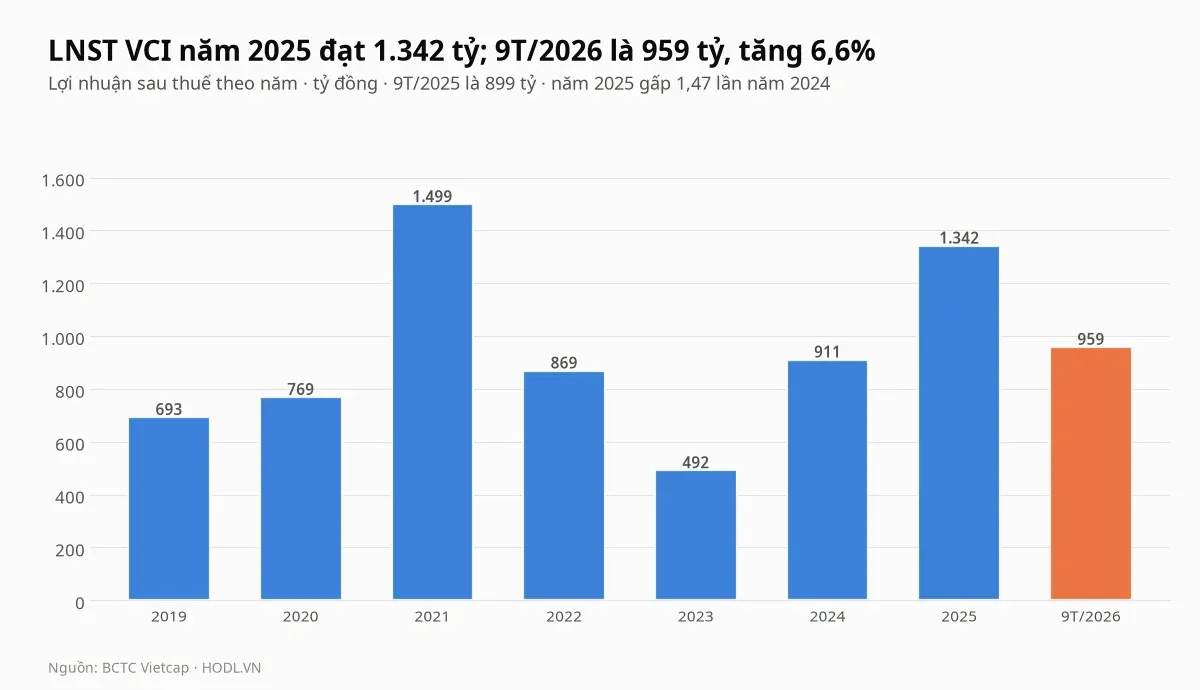
Lợi nhuận sau thuế 2025 đạt 1.342,0 tỷ đồng, tăng 47,4% so với 910,7 tỷ của 2024 nhưng thấp hơn đỉnh 1.499 tỷ của năm 2021. Chín tháng 2026 là 958,7 tỷ so với 899,0 tỷ cùng kỳ, tăng 6,6%, trong khi doanh thu chín tháng tăng 12,5% lên 3.887,0 tỷ và lợi nhuận trước thuế chỉ tăng 1,5%.
EPS bốn quý 1.216 đồng, P/E 15,2 lần; BVPS 14.709 đồng. Lợi nhuận sau thuế bốn quý tăng 25,4% so với bốn quý trước đó (trung vị nhóm 15,9%), nhưng ROE bốn quý chỉ 9,5% và ROA 4,0%, vì vốn chủ bình quân tăng từ 12.670,0 tỷ (cuối quý III/2025) lên 16.948,1 tỷ sau đợt chào bán riêng lẻ cuối 2025. Lợi nhuận trước thuế bằng 30,4% doanh thu bốn quý, thấp hơn trung vị nhóm 34,5%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
