
Phân tích cổ phiếu VIX Quý 4/2026: Lãi quý III giảm 93%, tự doanh lỗ 95 tỷ
Nội dung bài15 phần
- Định giá cổ phiếu VIX: quy mô
- Lợi nhuận quý III đến từ đâu
- Tự doanh và danh mục
- Cho vay ký quỹ
- Môi giới
- Rủi ro lớn nhất: danh mục tự doanh
- Thanh khoản và dòng tiền
- Cổ đông, vốn điều lệ và cổ tức
- Khối ngoại và tự doanh
- Định giá cổ phiếu VIX: cùng ngành
- Định giá cổ phiếu VIX: P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
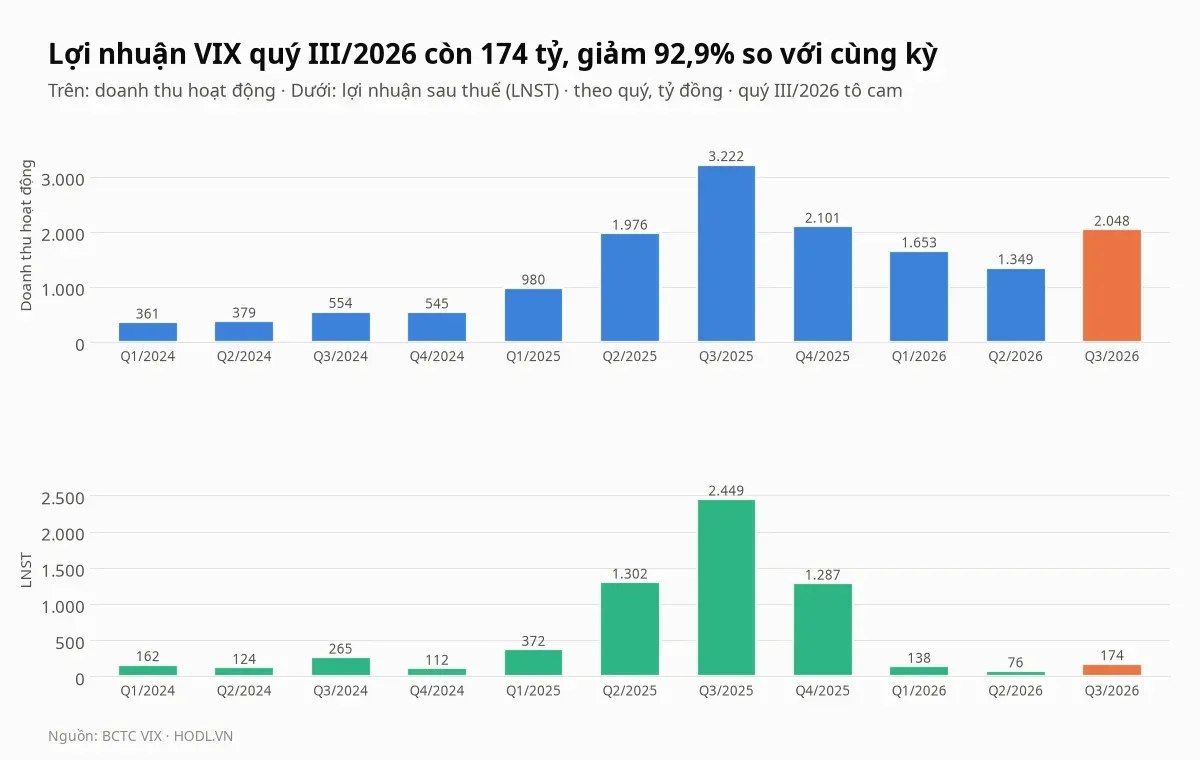
Định giá cổ phiếu VIX Quý 4/2026 bắt đầu từ một cú đổi chiều của danh mục tự doanh: doanh thu hoạt động quý III/2026 là 2.047,6 tỷ đồng, giảm 36,4% so với cùng kỳ, nhưng lợi nhuận sau thuế chỉ còn 173,8 tỷ đồng, giảm 92,9% so với 2.449,4 tỷ quý III/2025.
Lợi nhuận trước thuế rơi từ 3.047,9 tỷ xuống 192,1 tỷ vì lãi lỗ tự doanh FVTPL (tài sản ghi nhận qua lãi lỗ) ròng đổi từ cộng 2.743,4 tỷ sang trừ 94,6 tỷ: VIX ghi lãi FVTPL 1.630,2 tỷ nhưng lỗ FVTPL 1.717,8 tỷ, trong đó chi phí chênh lệch giảm đánh giá lại là 1.362,8 tỷ, so với khoản hoàn nhập 188,7 tỷ cùng kỳ.
Giá đóng cửa phiên 30/10/2026 là 12.000 đồng, ứng với P/E 18,43 lần, P/B 0,94 lần và ROE bốn quý 6,3%, trong khi trung vị tám công ty chứng khoán so sánh là 14,02 lần, 1,22 lần và 9,7%. Giá cao hơn đáy đóng cửa 52 tuần 7,2% và thấp hơn đỉnh 52 tuần 52,6%.
Bài tách phần giảm lợi nhuận, đọc danh mục tự doanh, cho vay ký quỹ, môi giới và vốn chào bán, rồi đến dòng tiền, so sánh, định giá và đồ thị. Số liệu tự tính từ báo cáo tài chính quý III/2026 do VIX công bố ngày 19/10/2026 và dữ liệu giá; kế hoạch, vốn chào bán và cổ đông lấy từ công bố của VIX qua báo chí.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 173,8 tỷ đồng, giảm 92,9% trong khi doanh thu chỉ giảm 36,4%; chín tháng đạt 388,1 tỷ, bằng 13,9% kế hoạch 2.800 tỷ, nên quý IV cần 2.411,9 tỷ, gấp 13,9 lần quý III và bằng 98,5% quý lợi nhuận cao nhất từng có (2.449,4 tỷ, quý III/2025).
- P/E 18,43 lần, P/B 0,94 lần, ROE 6,3%: P/E cao hơn trung vị nhóm 31,5%, P/B thấp hơn 23,2%; năm trong mười một phép định giá thấp hơn giá 12.000 đồng, sáu phép cao hơn.
- Tự doanh chiếm 81,0% doanh thu quý III; danh mục FVTPL 23,1 nghìn tỷ bằng 70,3% vốn chủ, và 71,3% phần tạm lãi 3,67 nghìn tỷ nằm ở khoản ủy thác đầu tư (giá gốc 4,99 nghìn tỷ, tạm lãi 2,62 nghìn tỷ), một khoản mà báo cáo không nêu tài sản bên dưới.
- Cho vay ký quỹ 12,4 nghìn tỷ chỉ bằng 37,9% vốn chủ, so với 100,7% của trung vị nhóm, và giảm 19,1% từ đầu năm dù 5.013 tỷ vốn chào bán đã giải ngân cho mảng này; vay nợ 5,65 nghìn tỷ bằng 17,2% vốn chủ, giảm một nửa từ đầu năm.
- Khối ngoại bán ròng 1.988 tỷ trong 12 tháng, tỷ lệ sở hữu từ 13,79% (18/07/2025) xuống 4,94%; khối tự doanh các công ty chứng khoán bán ròng 568 tỷ riêng quý III, trong đó 588 tỷ là tháng 9.
Định giá cổ phiếu VIX: quy mô
Công ty Cổ phần Chứng khoán VIX niêm yết trên HOSE với 2.572,79 triệu cổ phiếu lưu hành (vốn điều lệ 25.727,9 tỷ đồng), không có cổ phiếu quỹ. Vốn hoá theo giá 12.000 đồng là 30.874 tỷ đồng, đứng thứ năm trong 30 công ty chứng khoán có báo cáo quý III.
Quý III doanh thu hoạt động 2.047,6 tỷ, giảm 36,4% so với cùng kỳ và tăng 51,8% so với quý II (1.349,3 tỷ). Lợi nhuận trước thuế 192,1 tỷ giảm 93,7% so với cùng kỳ và tăng 155,3% so với quý II (75,3 tỷ); lợi nhuận sau thuế 173,8 tỷ tăng 129,1% so với quý II (75,9 tỷ), và thuế bằng 9,5% lợi nhuận trước thuế, so với 19,6% cùng kỳ.
Chín tháng, doanh thu là 5.050,3 tỷ (giảm 18,2%), lợi nhuận trước thuế 423,7 tỷ giảm 91,7% so với 5.115,6 tỷ và lợi nhuận sau thuế 388,1 tỷ giảm 90,6% so với 4.123,3 tỷ. Đại hội cổ đông ngày 26/06/2026 thông qua kế hoạch lợi nhuận sau thuế 2.800 tỷ (lợi nhuận trước thuế 3.500 tỷ), theo báo chí, nên chín tháng mới đạt 13,9%: quý IV cần 2.411,9 tỷ lợi nhuận sau thuế (3.076,3 tỷ trước thuế), gấp 13,9 lần quý III, gấp 1,9 lần quý IV/2025 (1.286,7 tỷ) và bằng 98,5% quý cao nhất từng có (2.449,4 tỷ, quý III/2025).
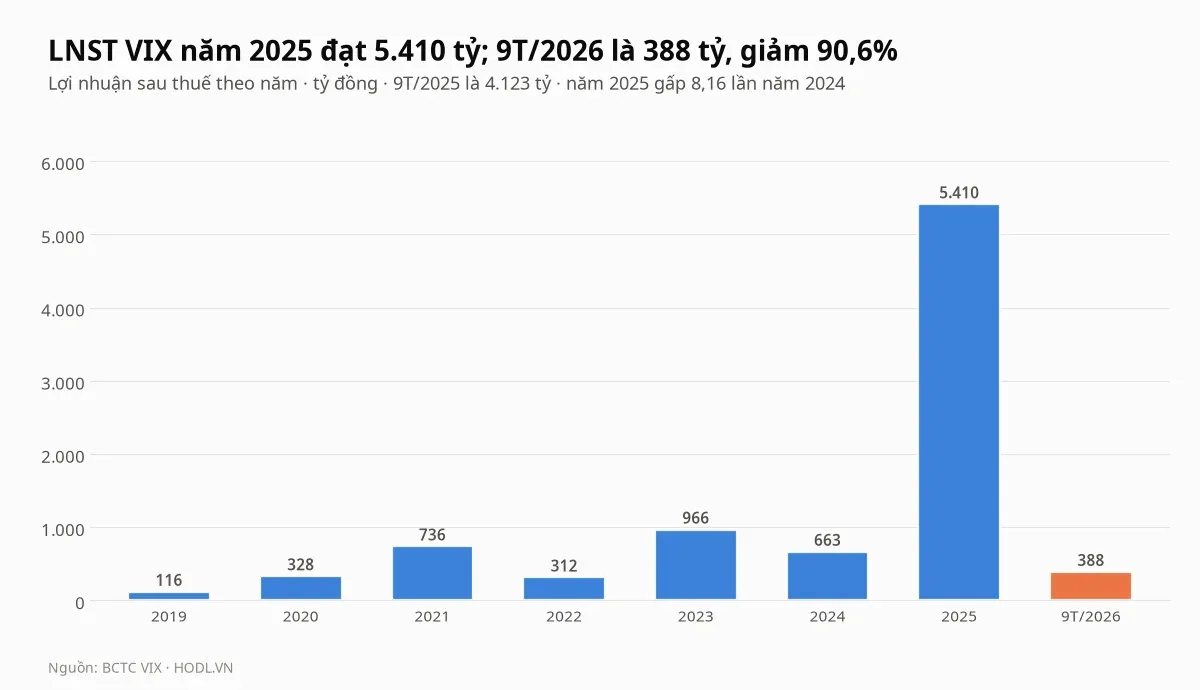
Lợi nhuận sau thuế năm 2025 đạt 5.410,0 tỷ đồng, gấp 8,16 lần năm 2024 (663,3 tỷ), và chín tháng 2026 là 388,1 tỷ. EPS bốn quý là 651 đồng, ROE bốn quý 6,32% và ROA 4,69%; EPS chia cho 2.572,8 triệu cổ phiếu hiện tại, gồm cả số cổ phiếu mới phát hành năm 2026, nên thấp hơn EPS tính theo số cổ phiếu bình quân gia quyền.
Tổng tài sản 39.860 tỷ chỉ gấp 1,21 lần vốn chủ, so với 1,56 lần ở quý III/2025 và 2,35 lần của trung vị nhóm; vốn chủ tăng 53,2% từ đầu năm (từ 21.454,8 lên 32.865,7 tỷ) sau đợt chào bán 918,86 triệu cổ phiếu.
Lợi nhuận quý III đến từ đâu
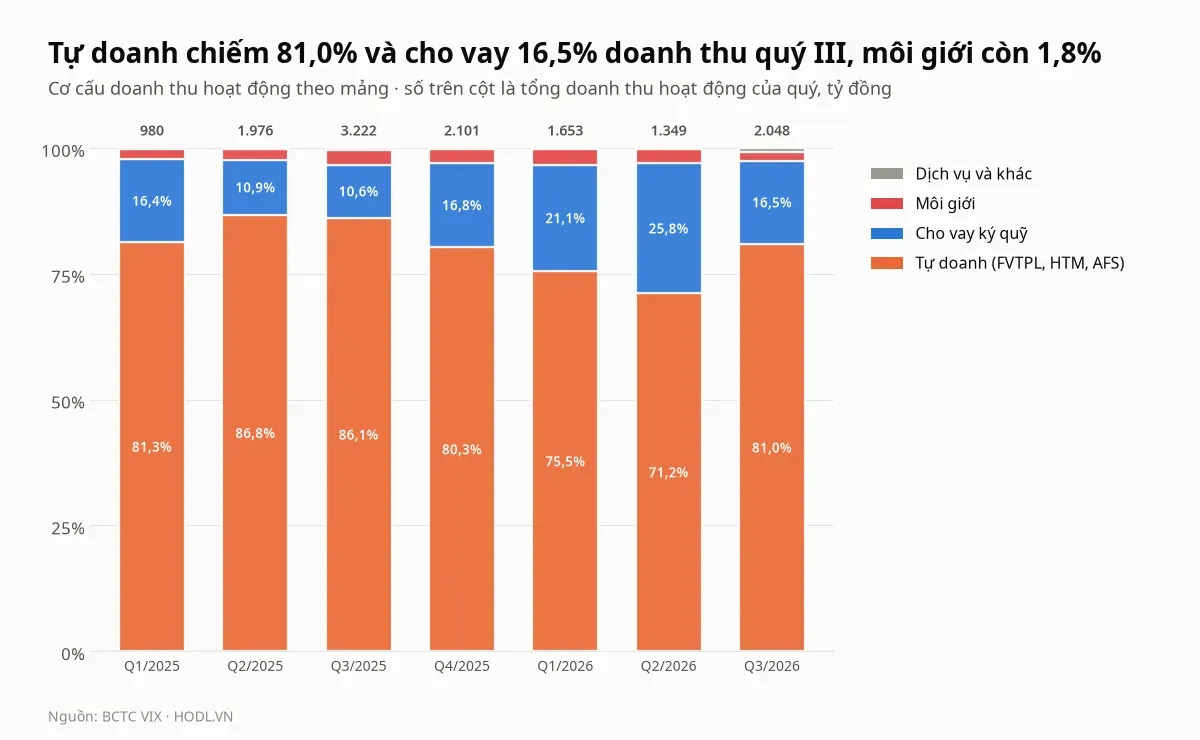
Tự doanh gồm lãi FVTPL và lãi HTM (đầu tư giữ đến ngày đáo hạn, ở VIX là tiền gửi có kỳ hạn dưới một năm); VIX không có khoản AFS. Hai khoản này chiếm 81,0% doanh thu quý III (1.658,2 tỷ), cho vay ký quỹ 16,5% (337,4 tỷ), môi giới 1,8% (37,3 tỷ) và dịch vụ khác 0,7% (14,8 tỷ).
Cùng kỳ năm trước, tự doanh chiếm 86,1%, cho vay 10,6% và môi giới 2,9%. Tỷ trọng tự doanh vẫn trên 80% dù lãi ròng đã đổi dấu, vì doanh thu ghi lãi FVTPL gộp còn khoản lỗ nằm ở chi phí hoạt động: doanh thu 2.047,6 tỷ nhưng chi phí hoạt động 1.744,4 tỷ, tăng 1.693,9 tỷ so với cùng kỳ.
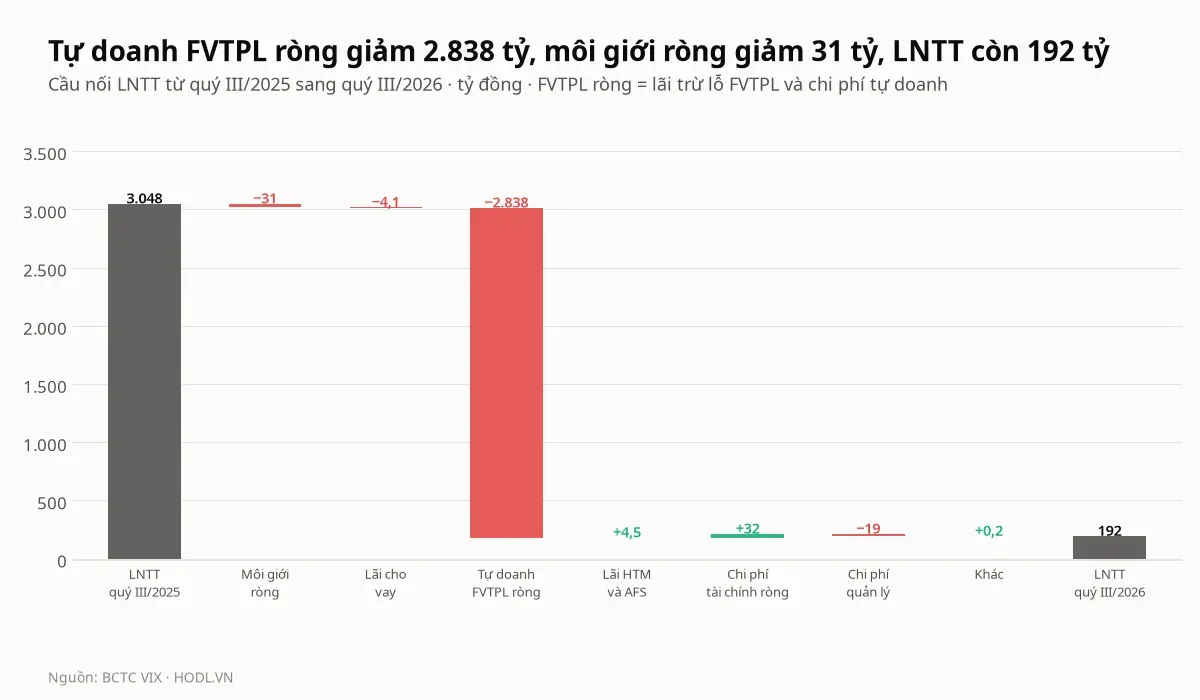
Cầu nối tách phần giảm 2.855,8 tỷ đồng của lợi nhuận trước thuế. Tự doanh FVTPL ròng giảm 2.838,0 tỷ, từ cộng 2.743,4 tỷ xuống trừ 94,6 tỷ; tiếp theo là môi giới ròng giảm 31,3 tỷ (từ 52,5 tỷ xuống 21,2 tỷ), chi phí quản lý tăng 18,7 tỷ (từ 12,7 lên 31,4 tỷ) và lãi cho vay giảm 4,1 tỷ. Hai khoản bù được rất ít: chi phí tài chính ròng giảm 31,6 tỷ nhờ lãi vay giảm, và lãi HTM tăng 4,5 tỷ. Môi giới ròng là doanh thu môi giới trừ chi phí môi giới.
Công văn giải trình ngày 19/10/2026 của VIX nêu rõ nguồn gốc: lãi bán tài sản tài chính giảm 1.285,8 tỷ (từ 1.374,8 tỷ xuống 89,0 tỷ), lãi đánh giá lại tăng 66,3 tỷ và cổ tức, tiền lãi tăng 98,5 tỷ, nhưng chi phí chênh lệch giảm đánh giá lại là 1.362,8 tỷ và lỗ bán tài sản tăng 175,8 tỷ (từ 176,4 lên 352,3 tỷ). Phần đánh giá lại ròng vì vậy chỉ còn cộng 50,6 tỷ, so với cộng 1.535,8 tỷ cùng kỳ, và lãi bán trừ lỗ bán là âm 263,3 tỷ, so với dương 1.198,4 tỷ.
Chín tháng, tự doanh FVTPL ròng âm 381,1 tỷ (quý I âm 81,9 tỷ, quý II âm 204,7 tỷ, quý III âm 94,6 tỷ), so với dương 4.503,2 tỷ cùng kỳ, nên lợi nhuận trước thuế giảm 4.691,9 tỷ. Lãi cho vay chín tháng tăng 44,4% lên 1.034,7 tỷ, bù được một phần rất nhỏ.
Tự doanh và danh mục
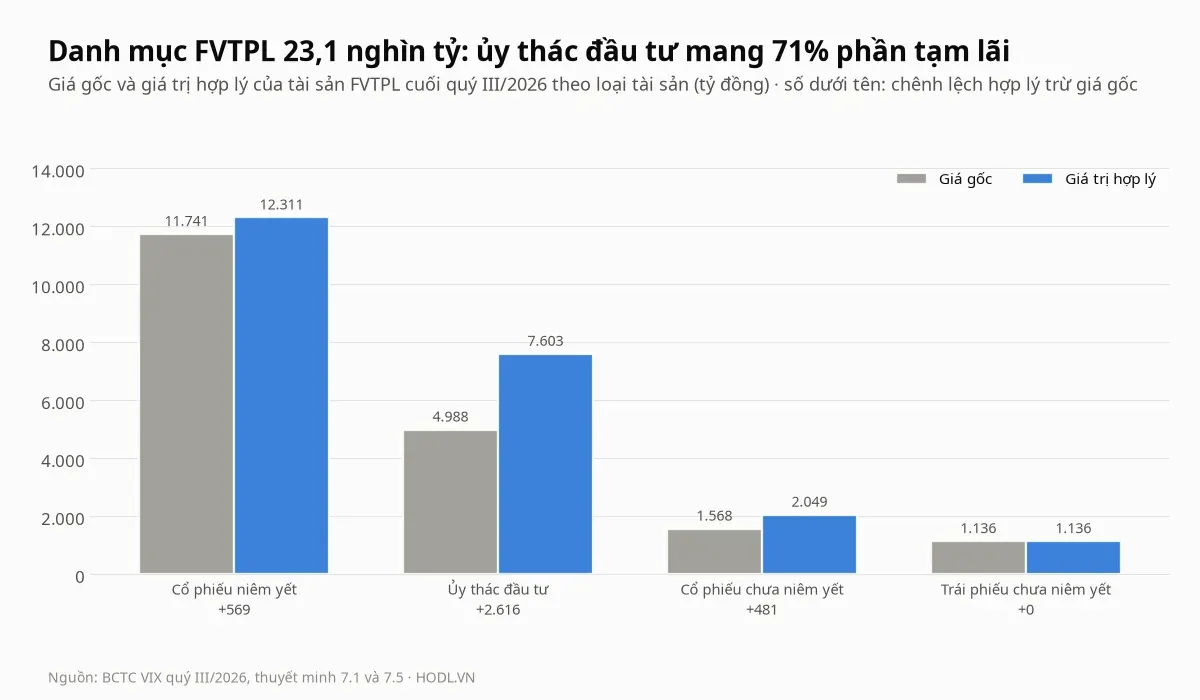
Danh mục FVTPL cuối quý III có giá trị hợp lý 23.099,1 tỷ đồng, bằng 70,3% vốn chủ, tăng 58,9% so với cuối 2025 (14.540,6 tỷ) và 86,1% so với cùng kỳ. Theo thuyết minh, cổ phiếu niêm yết chiếm 12.310,6 tỷ (53,3%), ủy thác đầu tư 7.603,5 tỷ (32,9%), cổ phiếu chưa niêm yết 2.048,9 tỷ (8,9%) và trái phiếu chưa niêm yết 1.136,1 tỷ (4,9%).
Giá gốc của cả danh mục là 19.433,0 tỷ, nên giá trị hợp lý cao hơn giá gốc 3.666,1 tỷ (18,9%); phần chênh này đã giảm từ 4.183,5 tỷ đầu năm dù danh mục tăng thêm 8,6 nghìn tỷ. Khoản tạm lãi nằm chủ yếu ở ủy thác đầu tư: giá gốc 4.987,8 tỷ (đầu năm 1.713,7 tỷ), giá trị hợp lý 7.603,5 tỷ, tạm lãi 2.615,7 tỷ, bằng 71,3% tổng phần tạm lãi.
Trong chín tháng, chênh lệch đánh giá lại của cổ phiếu niêm yết giảm 2.837,9 tỷ (từ 3.407,3 tỷ xuống 569,3 tỷ) còn của ủy thác đầu tư tăng 1.842,0 tỷ (từ 773,7 tỷ lên 2.615,7 tỷ). Báo cáo không nêu bên nhận ủy thác, tài sản bên dưới hay cách xác định giá trị hợp lý của khoản này, nên đây là phần cần đối chiếu đầu tiên khi VIX công bố báo cáo kiểm toán năm 2026.
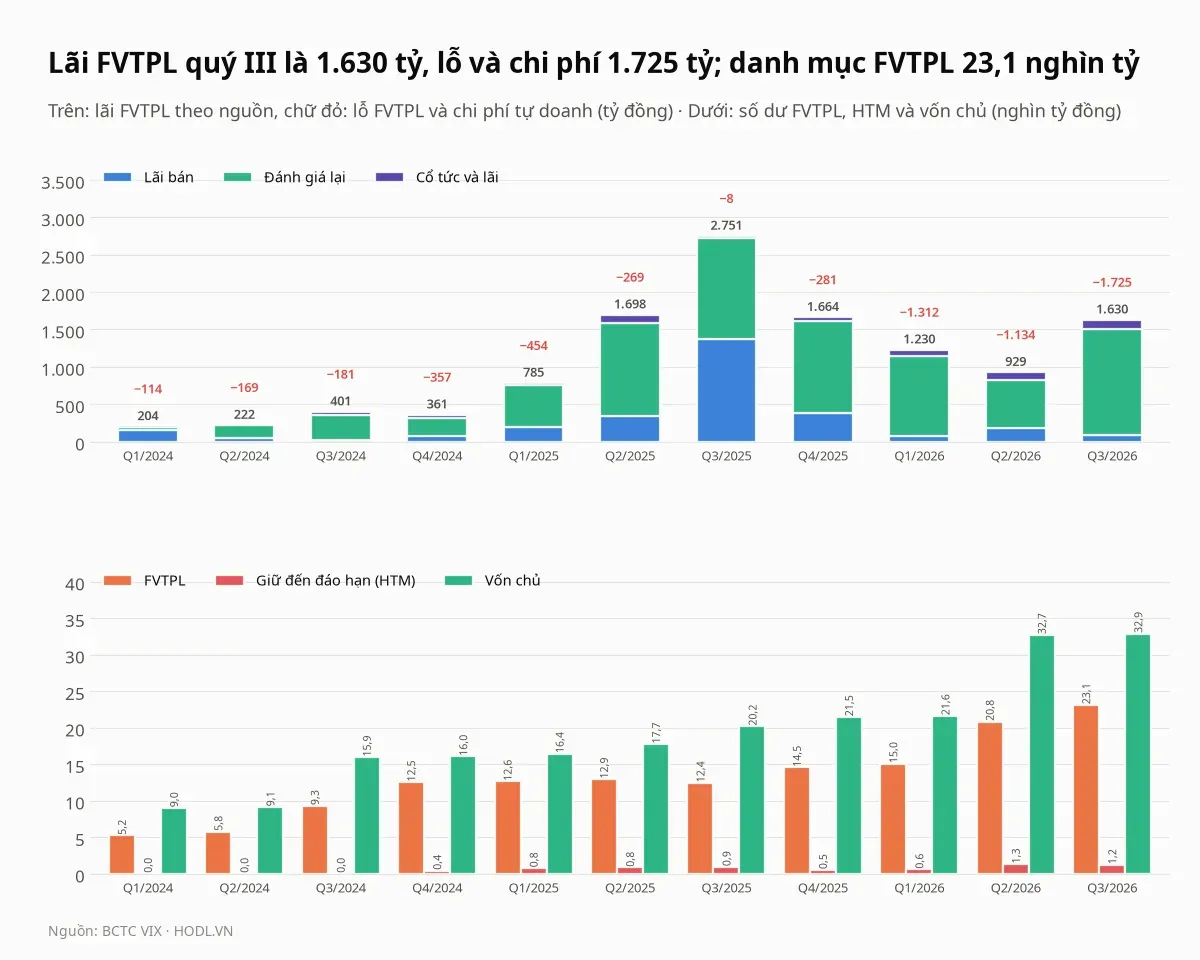
Lãi FVTPL quý III là 1.630,2 tỷ đồng, giảm 40,7% so với 2.751,2 tỷ, gồm lãi bán 89,0 tỷ (so với 1.374,8 tỷ), đánh giá lại 1.413,4 tỷ và cổ tức, lãi 127,8 tỷ. Lỗ FVTPL và chi phí tự doanh là 1.724,8 tỷ nên FVTPL ròng âm 94,6 tỷ, so với dương 2.743,4 tỷ.
Trong quý, VIX bán cổ phiếu niêm yết giá trị 2.828,3 tỷ, thấp hơn giá vốn 267,6 tỷ (8,6%): nhóm giao dịch lãi ghi 83,4 tỷ trên 1.434,0 tỷ doanh số, nhóm giao dịch lỗ ghi 351,0 tỷ trên 1.394,3 tỷ. VIX cũng bán trái phiếu niêm yết giá trị 6.238,2 tỷ nhưng lãi lỗ gần như bằng không (lãi 3,5 tỷ, lỗ 1,2 tỷ). Số dư HTM là 1.196,0 tỷ tiền gửi kỳ hạn dưới một năm (đầu năm 516,0 tỷ), cho lãi 28,0 tỷ, so với 23,5 tỷ cùng kỳ.
Tính bốn quý, tự doanh chiếm 77,7% doanh thu, cao hơn trung vị nhóm (50,7%). Danh mục FVTPL tăng 8,6 nghìn tỷ từ đầu năm trong khi vốn chủ tăng 11,4 nghìn tỷ; tỷ lệ FVTPL trên vốn chủ là 70%, so với 62% ở quý III/2025, và VIX đã giải ngân 5.013 tỷ vốn chào bán cho tự doanh trong các ngày 22 tới 24/04/2026, theo báo cáo tiến độ.
Cho vay ký quỹ
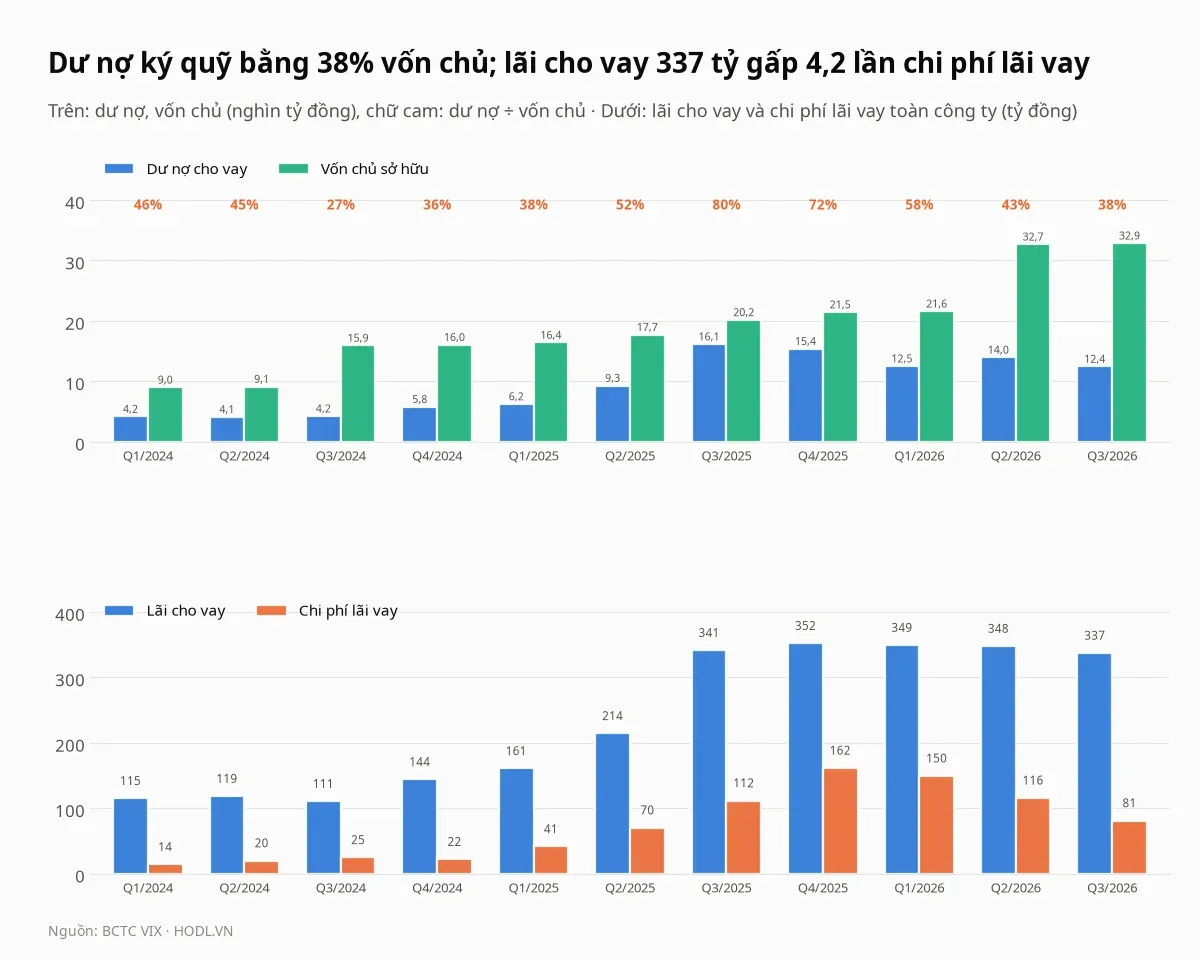
Dư nợ cho vay cuối quý III là 12.442,2 tỷ đồng, gồm 12.415,5 tỷ cho vay ký quỹ và 26,8 tỷ ứng trước tiền bán, giảm 10,9% so với quý II (13.958,1 tỷ), 22,9% so với cùng kỳ và 19,1% so với cuối 2025 (15.380,3 tỷ).
Dư nợ bằng 37,9% vốn chủ, so với đỉnh 80,0% quý III/2025 và 100,7% của trung vị nhóm. Từ đầu năm vốn chủ tăng 11.410,9 tỷ nhưng dư nợ giảm 2.938,1 tỷ, trong khi VIX giải ngân 5.013 tỷ vốn chào bán cho cho vay ký quỹ từ 22/04 tới 26/05/2026 và phương án sử dụng vốn nêu mục đích tăng room cho vay margin với khách hàng lớn, theo báo chí.
Lãi cho vay quý III là 337,4 tỷ, giảm 1,2% so với cùng kỳ (341,4 tỷ) và ứng với lợi suất bình quân khoảng 10,2% một năm trên dư nợ bình quân, so với 10,7% cùng kỳ. Chi phí lãi vay là 81,2 tỷ, giảm 27,3% so với 111,7 tỷ, nên lãi cho vay gấp 4,2 lần chi phí lãi vay, so với 3,1 lần cùng kỳ.
VIX không ghi chi phí dự phòng cho các khoản cho vay và phải thu trong quý III; khoản dự phòng 13,1 tỷ của phải thu khách hàng cũ từ năm 2014 trở về trước không còn trong số dư cuối kỳ. Ngày 30/10/2026, hội đồng quản trị thông qua hạn mức tín dụng 4.000 tỷ tại Techcombank, thời hạn 12 tháng, mục đích gồm cho vay margin, đầu tư trái phiếu Chính phủ và trái phiếu do tổ chức tín dụng phát hành.
Môi giới
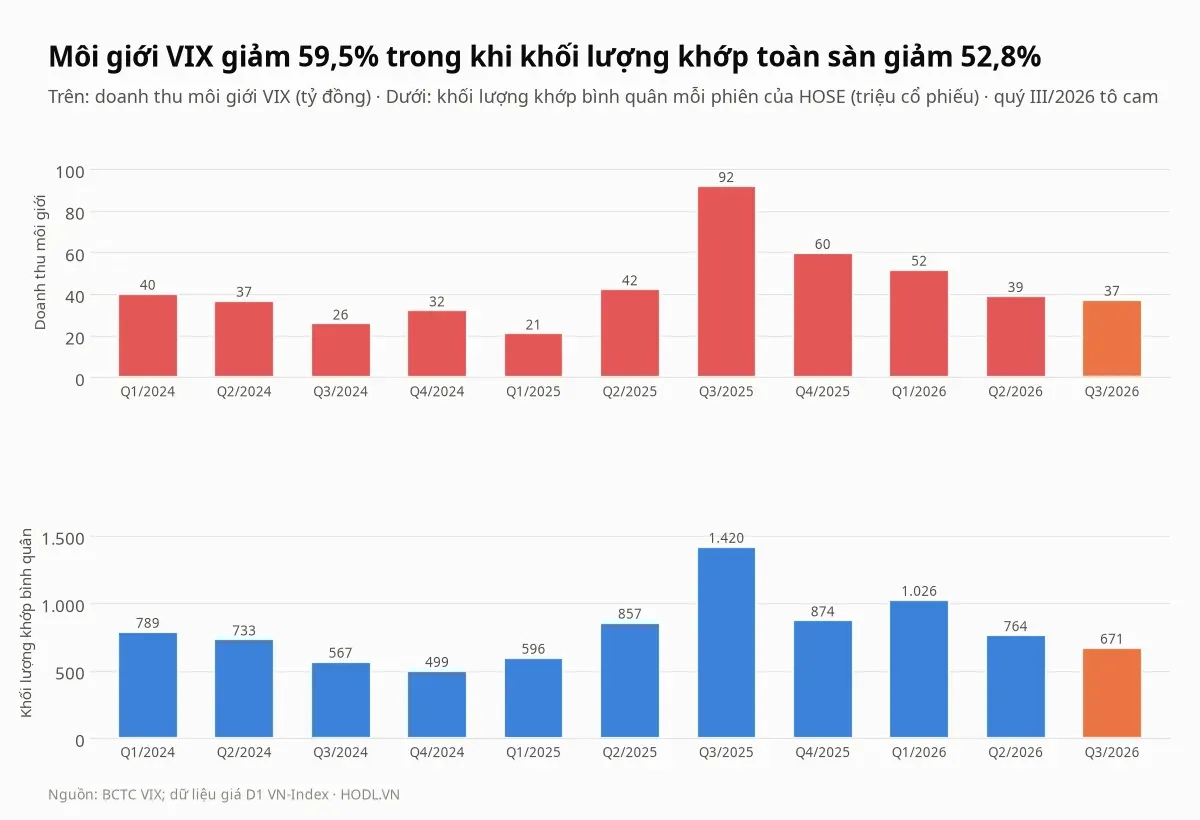
Môi giới chỉ chiếm 2,6% doanh thu bốn quý, so với 13,0% của trung vị nhóm. Doanh thu môi giới quý III là 37,3 tỷ đồng, giảm 59,5% so với 92,0 tỷ cùng kỳ, trong khi khối lượng khớp bình quân mỗi phiên của HOSE giảm 52,8% (từ 1.420 triệu xuống 671 triệu cổ phiếu).
Chi phí môi giới là 16,1 tỷ, bằng 43% doanh thu môi giới (cùng kỳ cũng 43%), nên môi giới ròng dương 21,2 tỷ. Con số này chỉ bằng 11% lợi nhuận trước thuế quý III; môi giới ròng giảm 31,3 tỷ trong khi tự doanh giảm 2.838,0 tỷ, nên doanh thu môi giới không giải thích được cú giảm lợi nhuận của VIX.
Rủi ro lớn nhất: danh mục tự doanh
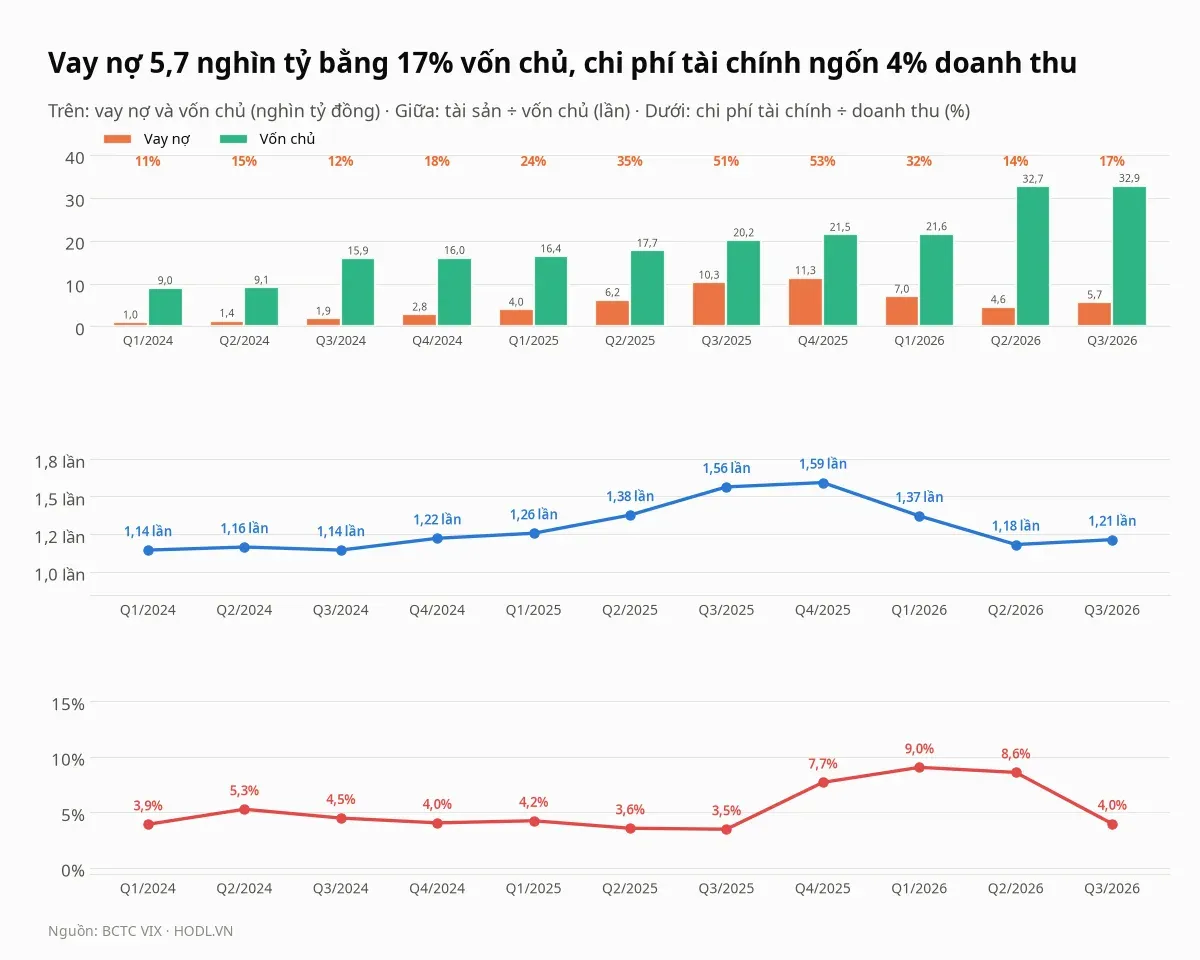
Rủi ro lớn nhất của VIX không còn nằm ở vay nợ. Vay nợ cuối quý III là 5.650 tỷ đồng, toàn bộ là vay ngắn hạn, báo cáo không ghi trái phiếu phát hành, bằng 17,2% vốn chủ; con số này giảm 50,1% so với 11.332 tỷ đầu năm và thấp hơn nhiều đỉnh 52,8% vốn chủ quý IV/2025. Tài sản bằng 1,21 lần vốn chủ, so với 1,59 lần cuối 2025 và 2,35 lần của trung vị nhóm; chi phí tài chính quý III là 81,2 tỷ, bằng 4,0% doanh thu, so với 8,6% quý II.
Vì đòn bẩy đã hạ, rủi ro nằm ở giá trị tài sản: danh mục FVTPL 23.099,1 tỷ bằng 70,3% vốn chủ và lỗ đánh giá lại được ghi thẳng vào lợi nhuận. Phép tính đơn giản, chưa tính thuế: nếu giá trị hợp lý của danh mục giảm 10%, khoản lỗ khoảng 2.310 tỷ, gấp 13 lần lợi nhuận sau thuế quý III (173,8 tỷ) và bằng 7,0% vốn chủ; mức giảm đủ xoá toàn bộ phần tạm lãi 3.666,1 tỷ là 15,9%.
Rủi ro tập trung ở khoản ủy thác đầu tư: giá trị hợp lý 7.603,5 tỷ, gấp 3,1 lần đầu năm (2.487,4 tỷ), chiếm 32,9% danh mục và 71,3% phần tạm lãi, trong khi báo cáo quý không mô tả tài sản bên dưới. Phương án chào bán nêu ba mục đích là tự doanh, cho vay ký quỹ và góp vốn sàn tài sản mã hoá, nên danh mục vẫn là nơi quyết định lợi nhuận quý IV.
Thanh khoản và dòng tiền
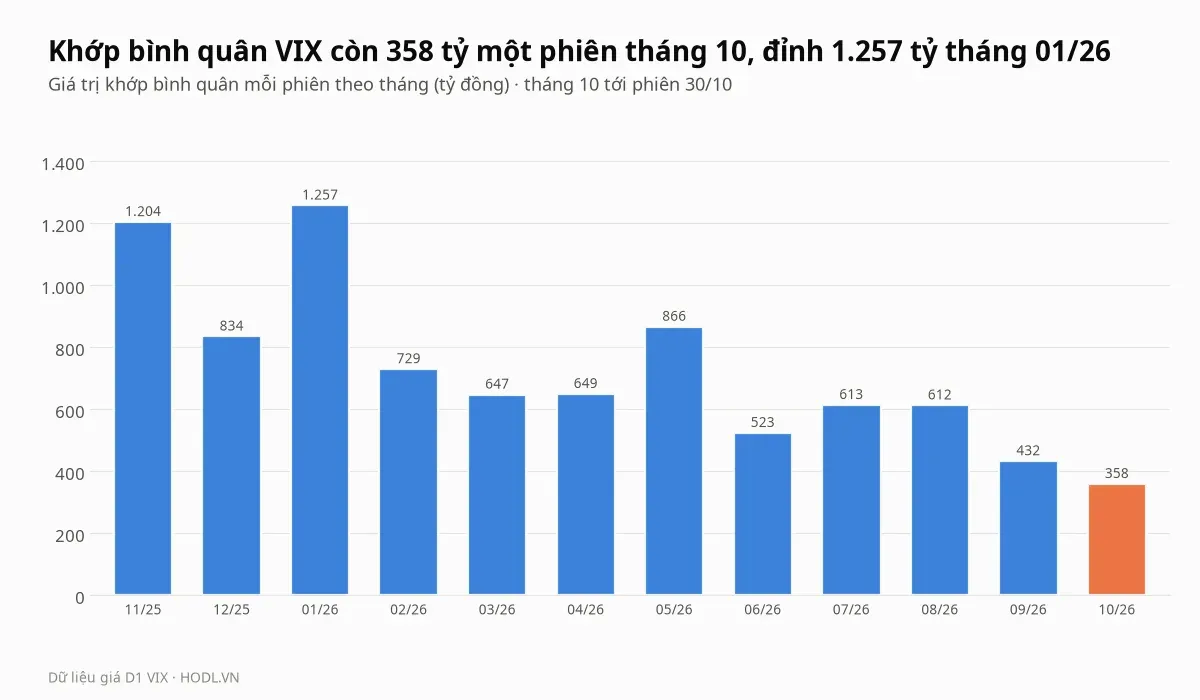
Giá trị khớp bình quân mỗi phiên là 358 tỷ đồng trong tháng 10/2026, thấp nhất trong 12 tháng gần nhất, so với đỉnh 1.257 tỷ tháng 01/2026. Khối lượng bình quân 20 phiên là 29,6 triệu cổ phiếu, khoảng 1,15% số cổ phiếu lưu hành mỗi phiên.
Phiên 20/07, phiên đầu tiên sau khi VIX công bố báo cáo quý II (17/07), giá giảm 6,95% xuống 12.190 đồng với 51,7 triệu cổ phiếu; đáy đóng cửa 52 tuần 11.190 đồng là phiên 27/07, và phiên 30/07 giá tăng 6,97% lên 12.430 đồng. Các phiên biến động mạnh khác trong 12 tháng gồm 30/10/2025 (giảm 6,99%), 03/11/2025 (giảm 6,97%), 04/11/2025 (tăng 6,92%), 26/11/2025 (tăng 7,00%), 11/03/2026 (tăng 6,89%) và 06/05/2026 (tăng 6,96%). Phiên 30/10/2026 giá giảm 3,23% về 12.000 đồng với 27,2 triệu cổ phiếu.
Cổ đông, vốn điều lệ và cổ tức
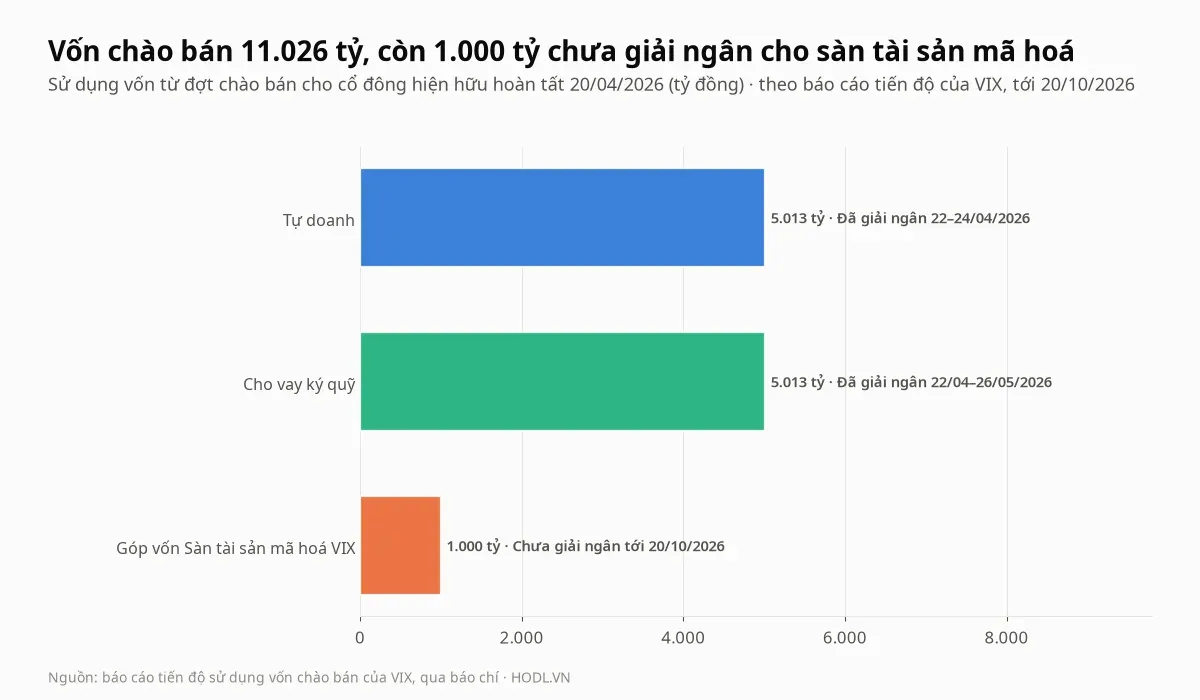
VIX hoàn tất ngày 20/04/2026 đợt chào bán 918,86 triệu cổ phiếu cho cổ đông hiện hữu, tỷ lệ 10:6 với giá 12.000 đồng, thu 11.026 tỷ đồng, theo công bố của VIX qua báo chí. Trong đó 886,3 triệu cổ phiếu được niêm yết bổ sung ngày 29/05/2026, còn 32,5 triệu cổ phiếu bán cho nhà đầu tư khác bị hạn chế chuyển nhượng một năm.
Theo báo cáo tiến độ, 5.013 tỷ đã vào tự doanh (giải ngân 22 tới 24/04) và 5.013 tỷ vào cho vay ký quỹ (22/04 tới 26/05); 1.000 tỷ còn lại dành để góp vốn vào Công ty Cổ phần Sàn giao dịch Tài sản mã hoá VIX chưa giải ngân tới 20/10/2026. Báo cáo quý III ghi VIX đang góp 150 tỷ vào công ty này, ở khoản đầu tư dài hạn khác, không đổi so với đầu năm. Giá 12.000 đồng bằng đúng giá chào bán; sau cổ tức cổ phiếu 5%, giá chào bán quy đổi là 11.429 đồng, thấp hơn giá hiện tại 5,0%.
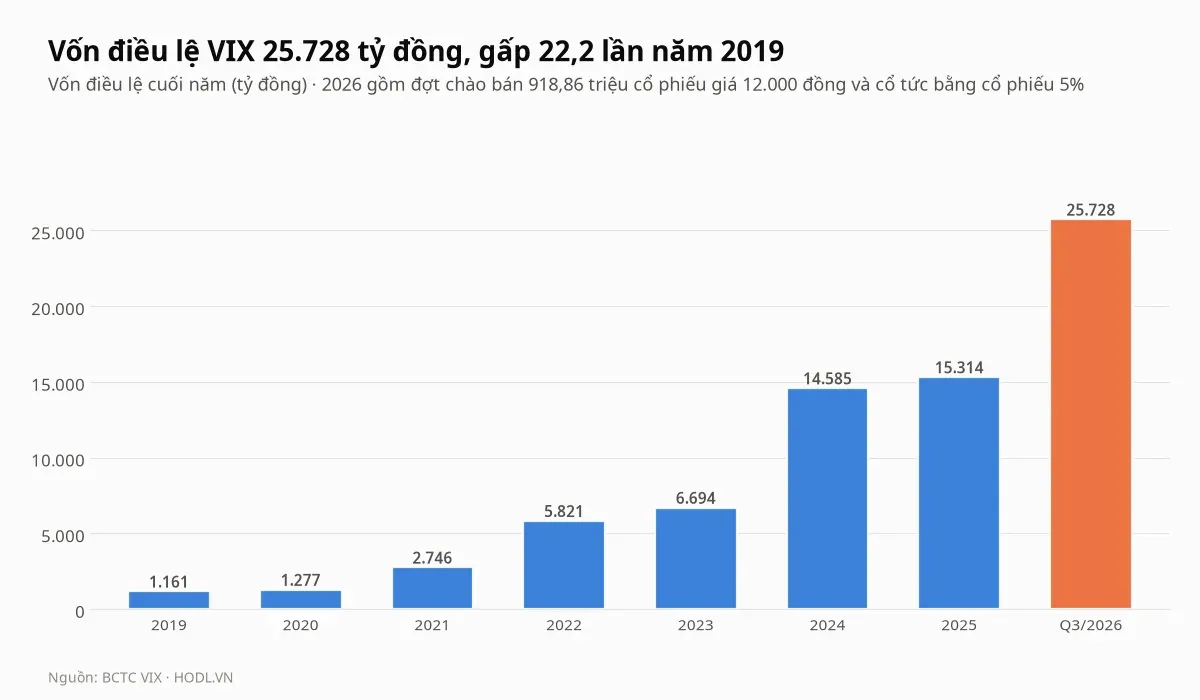
Vốn điều lệ tăng từ 15.314,3 tỷ cuối 2025 lên 25.727,9 tỷ đồng, gấp 22,2 lần năm 2019: tăng 9.188,6 tỷ từ đợt chào bán (mệnh giá 10.000 đồng) và 1.225,0 tỷ từ cổ tức bằng cổ phiếu tỷ lệ 5% (122,5 triệu cổ phiếu, ngày giao dịch không hưởng quyền 20/08/2026). Cổ tức năm 2025 không chia tiền mặt, nên tỷ suất tiền mặt là 0%.
Số cổ phiếu tăng 68,0% (từ 1.531,4 lên 2.572,8 triệu), nhanh hơn vốn chủ (53,2%): giá chào bán 12.000 đồng thấp hơn giá trị sổ sách cuối 2025 là 14.010 đồng một cổ phiếu, còn BVPS hiện là 12.774 đồng (đã gồm cổ tức cổ phiếu 5%). EPS và BVPS bốn quý trong bài đều chia cho số cổ phiếu mới.
Đại hội cổ đông ngày 26/06/2026 có 128.000 cổ đông và không cá nhân hay tổ chức nào sở hữu trên 5% vốn, theo báo chí; nhà đầu tư nước ngoài nắm 4,94% vốn tới 30/10/2026. Hội đồng quản trị nhiệm kỳ mới có ông Hà Huy Hùng làm Chủ tịch từ 29/06/2026; ông Nguyễn Tuấn Dũng được tái bổ nhiệm thành viên hội đồng quản trị ngày 26/06/2026 và là Tổng giám đốc ký báo cáo quý III. Mục bên liên quan của báo cáo quý III chỉ ghi thù lao hội đồng quản trị 420 triệu đồng và lương ban điều hành 978 triệu đồng.
Khối ngoại và tự doanh
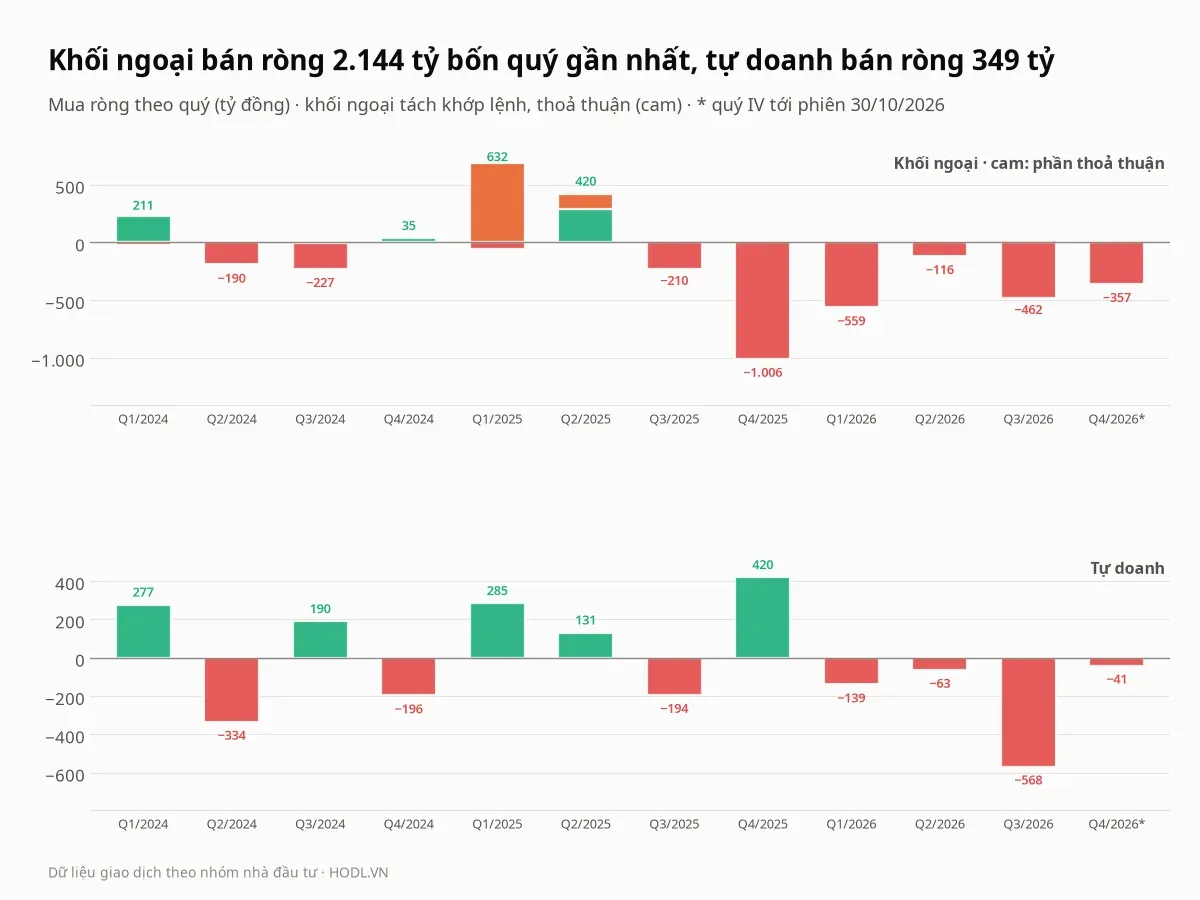
Khối ngoại bán ròng 2.144 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026), và thêm 357 tỷ trong quý IV tới phiên 30/10/2026. Trong tám quý gần nhất, họ mua ròng ba quý (Q4/2024, Q1 và Q2/2025) và bán ròng năm quý.
Khối ngoại bán ròng cả khi giá tăng lẫn khi giá giảm: quý III/2025 giá tăng 183,3% (từ 10.250 lên 29.040 đồng) họ vẫn bán ròng 210 tỷ, rồi quý IV/2025 bán ròng 1.006 tỷ khi giá giảm 37,7% còn 18.100 đồng, và quý III/2026 bán ròng 462 tỷ khi giá giảm 23,6% còn 12.300 đồng. Dòng ngoại gần như toàn bộ là khớp lệnh: phần thoả thuận ròng chỉ quanh 20 tỷ mỗi quý từ quý III/2025, ngoại lệ là mua ròng thoả thuận 685 tỷ quý I/2025 và 130 tỷ quý II/2025.
Khối tự doanh các công ty chứng khoán có dữ liệu tới phiên 22/10/2026 (mốc cuối): mua ròng 420 tỷ quý IV/2025, rồi bán ròng 139 tỷ quý I, 63 tỷ quý II và 568 tỷ quý III/2026, riêng tháng 9 là 588 tỷ; quý IV tới 22/10 bán ròng thêm 41 tỷ.
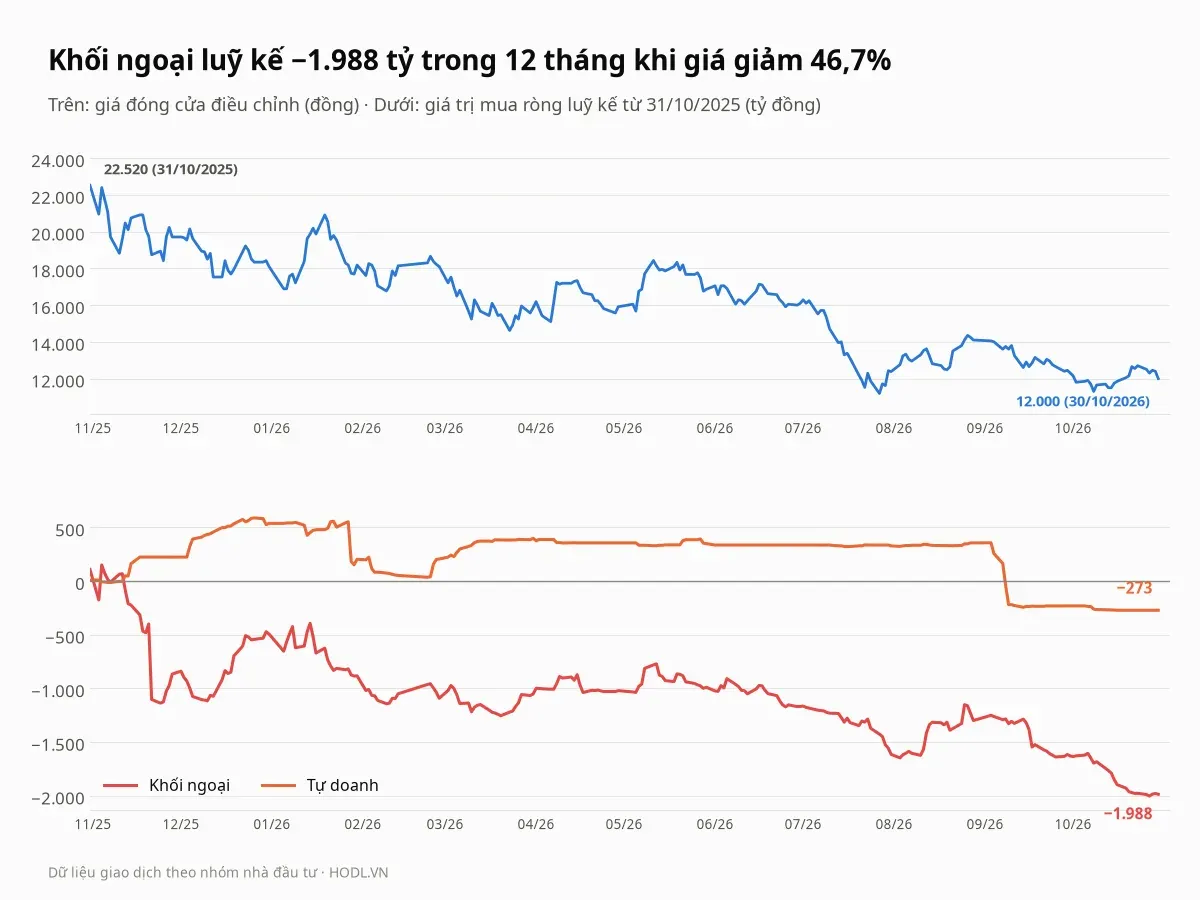
Từ 31/10/2025, khối ngoại bán ròng luỹ kế 1.988 tỷ đồng trong khi giá giảm 46,7%, từ 22.520 xuống 12.000 đồng; khối tự doanh bán ròng luỹ kế 273 tỷ tới 22/10. Theo cửa sổ gần nhất, khối ngoại bán ròng 463 tỷ trong 30 phiên (từ 21/09) và 873 tỷ trong 90 phiên (từ 24/06), tức 53% mức bán 90 phiên rơi vào 30 phiên cuối; khối tự doanh bán ròng 52 tỷ trong 30 phiên (từ 11/09) và 608 tỷ trong 90 phiên (từ 16/06).
Đối chiếu theo tháng, tháng 7 khối ngoại bán ròng 447 tỷ khi giá giảm 23,1% (từ 16.100 xuống 12.380 đồng), tháng 8 mua ròng 316 tỷ khi giá tăng 13,9% lên 14.100 đồng, tháng 9 bán ròng 331 tỷ khi giá giảm 12,8% còn 12.300 đồng và tháng 10 bán ròng 357 tỷ khi giá giảm 2,4% còn 12.000 đồng.
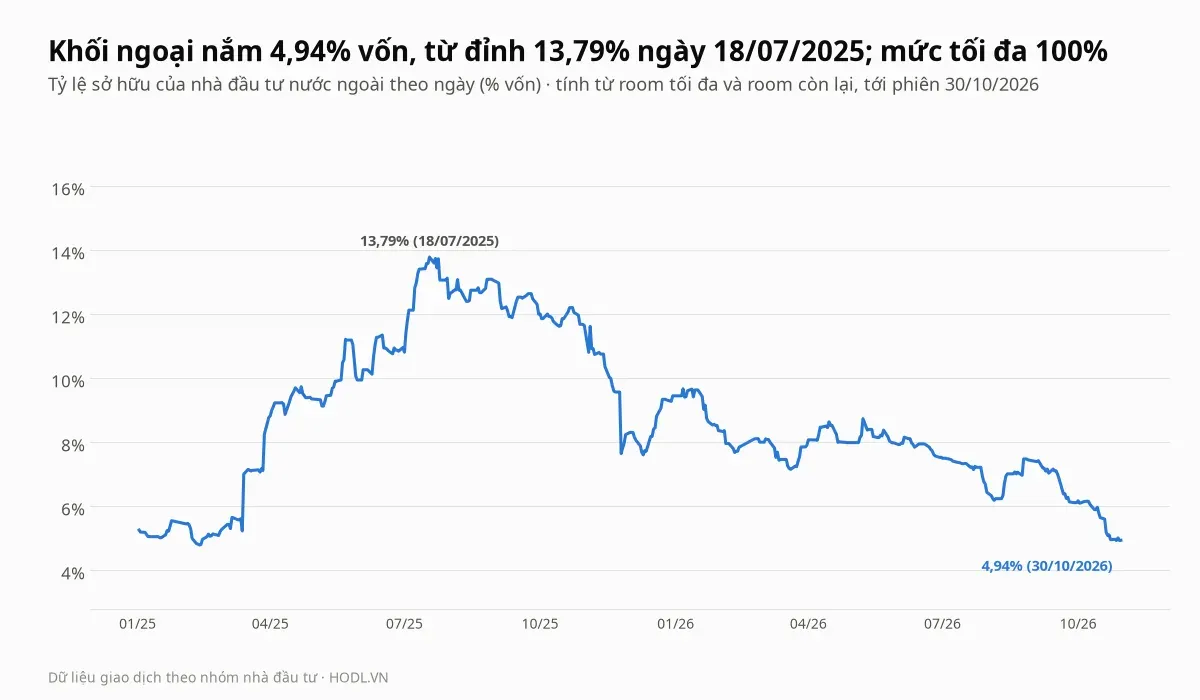
Khối ngoại nắm 4,94% vốn tới phiên 30/10/2026, so với đỉnh 13,79% ngày 18/07/2025 và 5,26% đầu 2025. Mức tối đa là 100%, nên room còn lại 95,06% không phải giới hạn của cổ phiếu VIX. Tỷ lệ trong bài tính từ room tối đa và room còn lại của từng phiên.
Định giá cổ phiếu VIX: cùng ngành
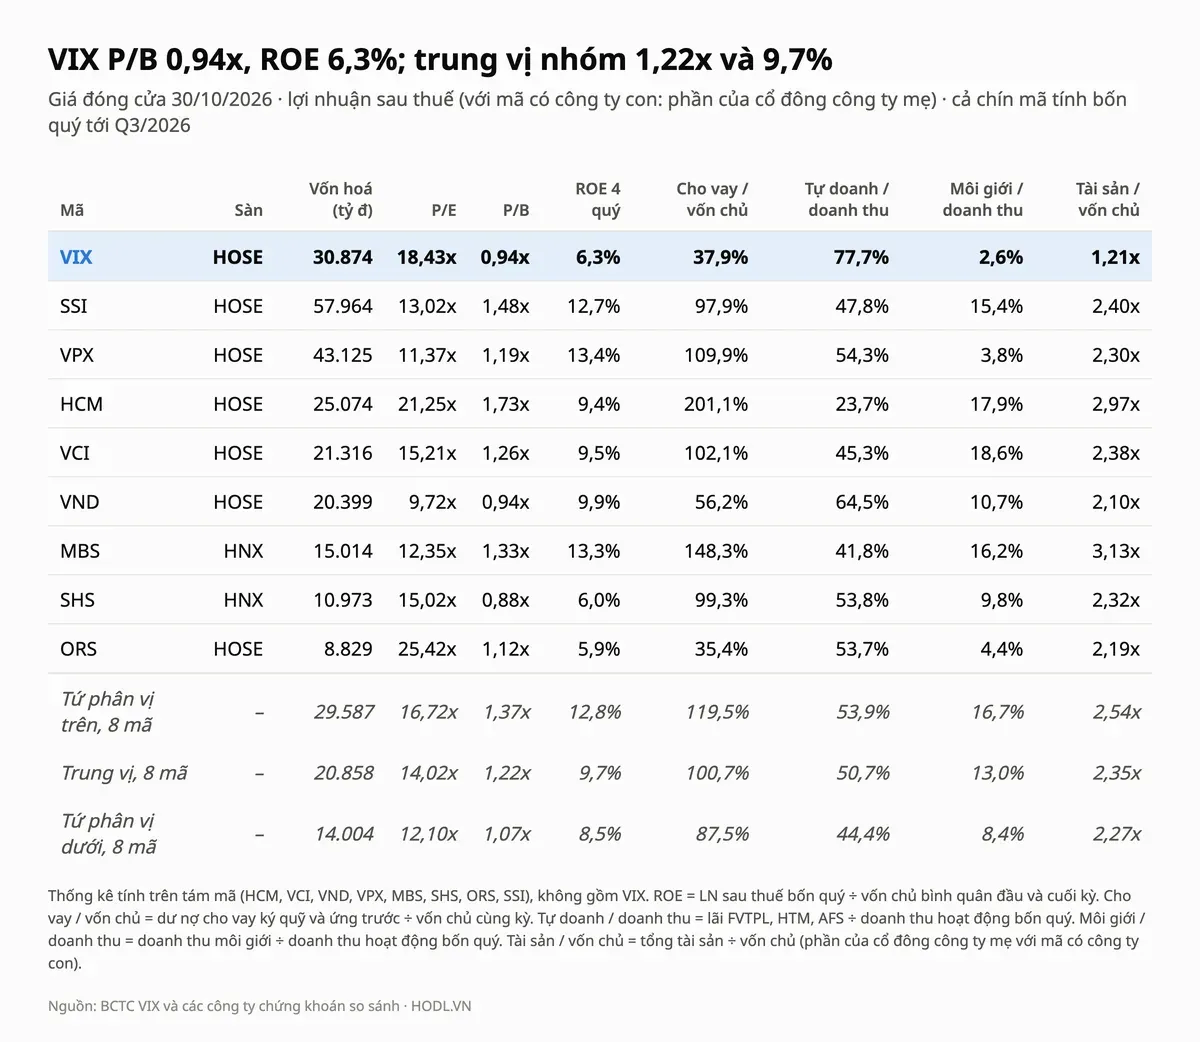
Nhóm so sánh gồm HCM, VCI, VND, VPX, MBS, SHS, ORS và SSI: tám công ty chứng khoán có mô hình môi giới, ký quỹ và tự doanh, vốn hoá từ 8.829 đến 57.964 tỷ đồng (VIX là 30.874 tỷ) và đều có báo cáo quý III/2026. TCX và VCK (vốn hoá 91.557 và 65.743 tỷ, gấp 3,0 và 2,1 lần VIX) không nằm trong nhóm, cũng như DSE, BSI, FTS và CTS có vốn hoá dưới 8.500 tỷ.
VIX có P/E 18,43 lần, cao hơn trung vị 14,02 lần 31,5%; P/B 0,94 lần, thấp hơn trung vị 1,22 lần 23,2%; ROE bốn quý 6,3%, bằng 65% trung vị 9,7%. Trong 30 công ty chứng khoán có báo cáo quý III, VIX xếp thứ 15 về P/B và thứ 13 về ROE.
Về cấu trúc, VIX khác nhóm ở cả bốn điểm: tự doanh chiếm 77,7% doanh thu bốn quý (trung vị 50,7%), môi giới 2,6% (13,0%), cho vay ký quỹ bằng 37,9% vốn chủ (100,7%) và tài sản bằng 1,21 lần vốn chủ (2,35 lần). Lợi nhuận bốn quý giảm 60,5% so với bốn quý cùng kỳ năm trước, trong khi trung vị nhóm tăng 24,2%.
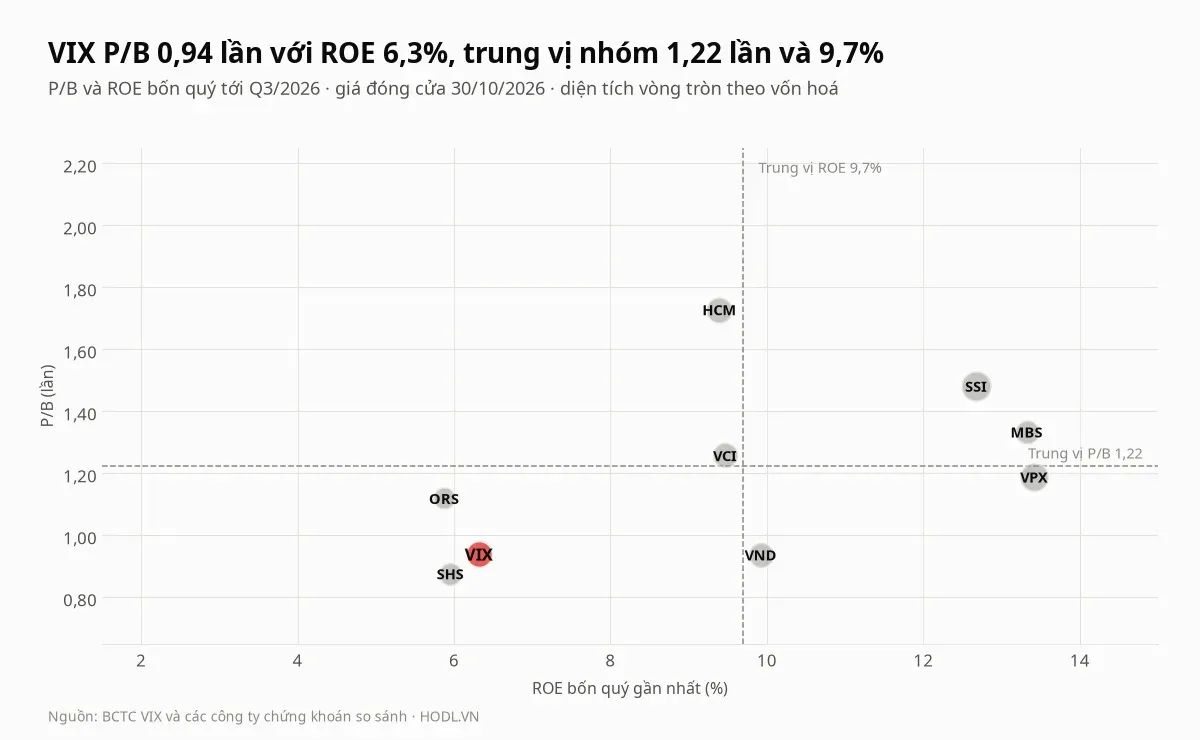
Biểu đồ đặt VIX ở góc dưới bên trái cùng SHS và ORS: P/B và ROE đều thấp hơn trung vị. Trong nhóm, VND có cùng P/B (0,94 lần) nhưng ROE cao hơn (9,9%). Giá chỉ bằng 0,94 lần sổ sách vì vốn chủ vừa tăng 53%, nhưng lợi nhuận bốn quý trên số vốn đó chỉ là 6,3%; P/E cao hơn nhóm cho thấy giá đã tính trước phần lợi nhuận hồi phục.
Định giá cổ phiếu VIX: P/B
Dải P/B lịch sử
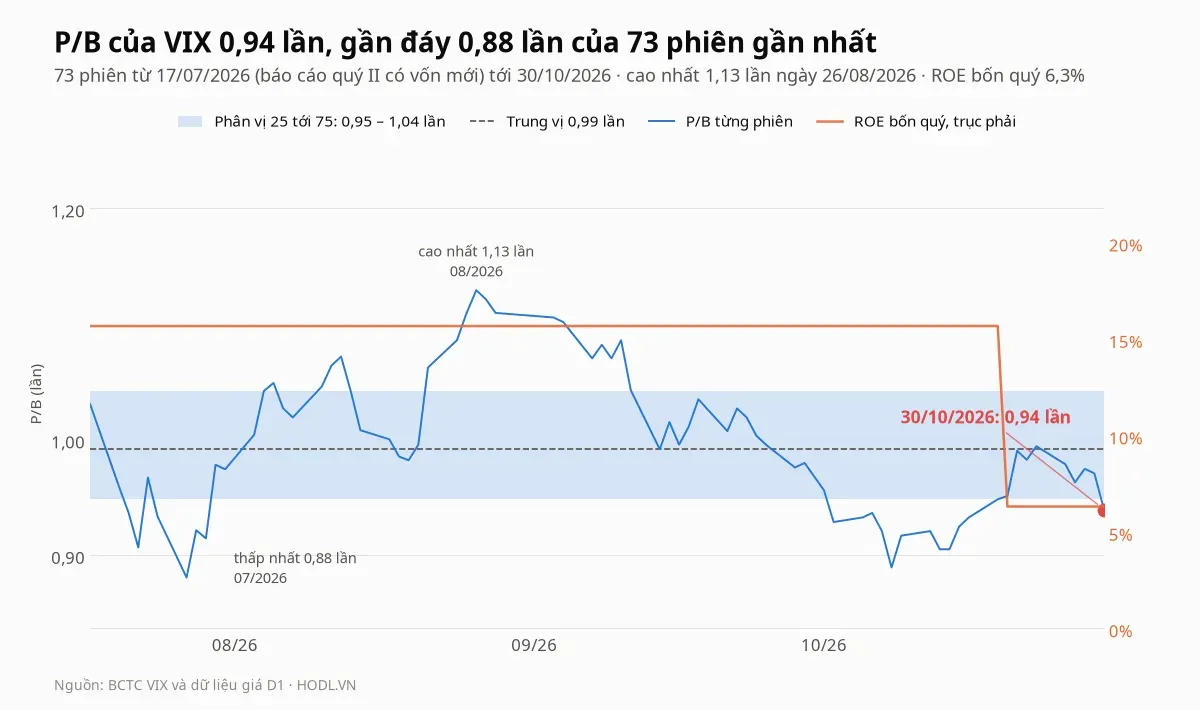
Chuỗi P/B dài của VIX không so sánh được trước quý II/2026: giá đã điều chỉnh theo đợt chào bán 918,86 triệu cổ phiếu và các đợt cổ tức cổ phiếu, trong khi vốn chủ trong báo cáo cũ chưa có 11.026 tỷ vốn mới. Bài vì vậy chỉ dùng chuỗi 73 phiên từ 17/07/2026, ngày VIX công bố báo cáo quý II có vốn mới.
Trong chuỗi này P/B thấp nhất là 0,88 lần ngày 27/07/2026 và cao nhất 1,13 lần ngày 26/08/2026, với trung vị 0,99 lần. P/B hiện tại 0,94 lần thấp hơn 76,7% số phiên, nằm dưới dải phân vị 25 đến 75 (0,95 đến 1,04 lần). ROE bốn quý trong chuỗi rơi từ 15,7% xuống 6,3% khi quý III/2025 (2.449,4 tỷ) rời khỏi cửa sổ bốn quý, nên P/B thấp đi cùng lợi nhuận thấp hơn nhiều.
P/B hợp lý
Công ty chứng khoán không định giá bằng DCF vì tài sản chính là tài sản tài chính và dư nợ cho vay. Giá trị hợp lý của P/B được tính theo ROE bền vững và suất sinh lời đòi hỏi.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 12.774 đồng. ROE bốn quý 6,32% cho P/B hợp lý 0,37 lần và giá trị 4.707 đồng; ROE chín tháng quy năm 1,9% thấp hơn g nên công thức không cho giá trị dương và phép này không đưa vào bảng, thay bằng P/E trung vị nhóm nhân EPS chín tháng quy năm 201 đồng, cho 2.820 đồng. P/E trung vị nhóm nhân EPS bốn quý 651 đồng cho 9.127 đồng, và kịch bản kế hoạch dùng lợi nhuận sau thuế 2.800 tỷ đồng, tức EPS 1.088 đồng và ROE 10,3% trên vốn chủ bình quân đầu năm và cuối quý III.
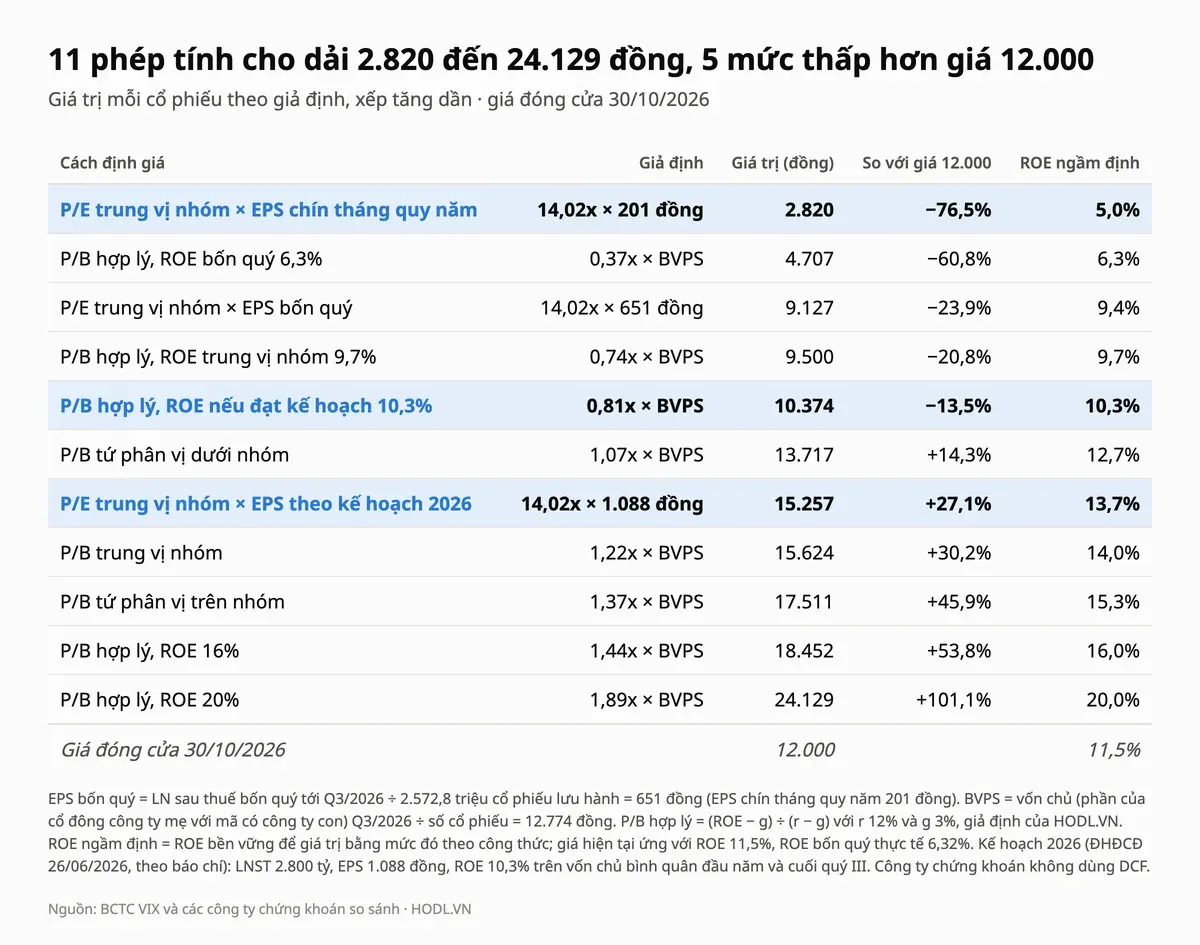
Mười một phép cho giá trị từ 2.820 đến 24.129 đồng. Năm phép thấp hơn giá 12.000 đồng, sáu phép cao hơn.
P/E trung vị nhóm nhân EPS bốn quý cho 9.127 đồng, thấp hơn giá 23,9%; nếu đạt kế hoạch, cùng P/E cho 15.257 đồng, cao hơn giá 27,1%, còn P/B hợp lý theo ROE 10,3% cho 10.374 đồng, thấp hơn giá 13,5% và là phép gần giá nhất. P/B trung vị nhóm cho 15.624 đồng, cao hơn giá 30,2%, và phép cao nhất cần ROE 20% (24.129 đồng).
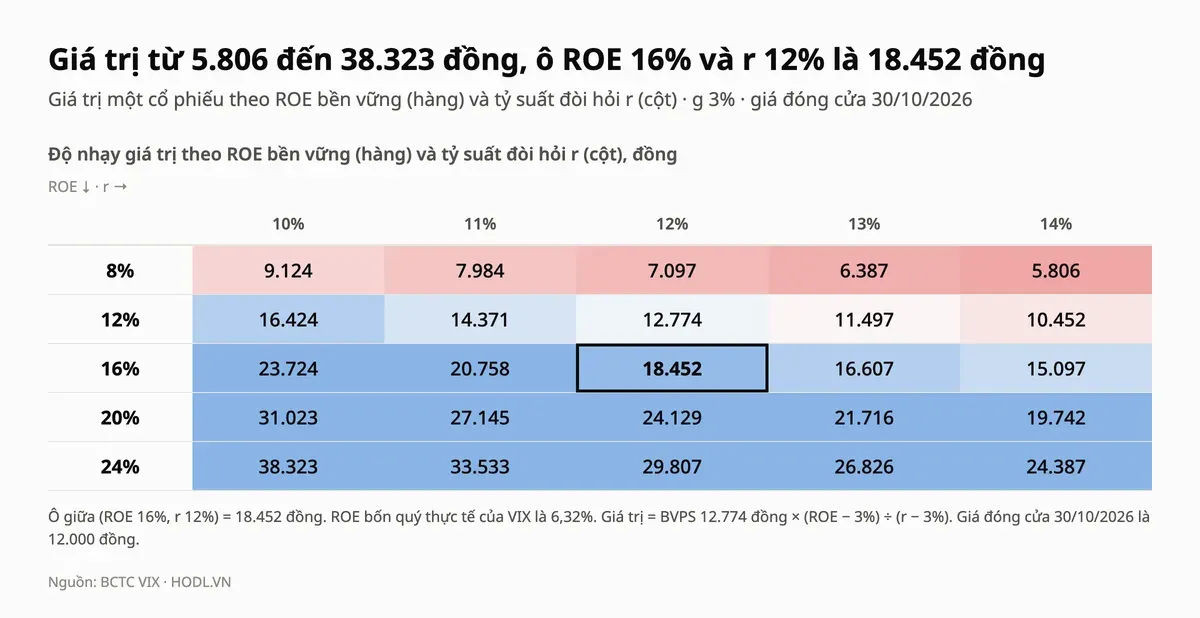
Muốn giá 12.000 đồng là hợp lý, ROE bền vững cần khoảng 11,5%, gấp 1,8 lần ROE bốn quý (6,32%) và 1,1 lần ROE theo kế hoạch (10,3%). Trên vốn chủ 32.865,7 tỷ, đó là khoảng 3.765 tỷ lợi nhuận sau thuế mỗi năm, so với 1.674,8 tỷ bốn quý và 2.800 tỷ nếu đạt kế hoạch.
Ô gần giá nhất trong lưới là ROE 12% với r 12% (12.774 đồng, cao hơn giá 6,5%) và r 13% (11.497 đồng, thấp hơn giá 4,2%). Cùng ROE 12%, r giảm xuống 11% cho 14.371 đồng và r tăng lên 14% cho 10.452 đồng.
Thang giá tham chiếu
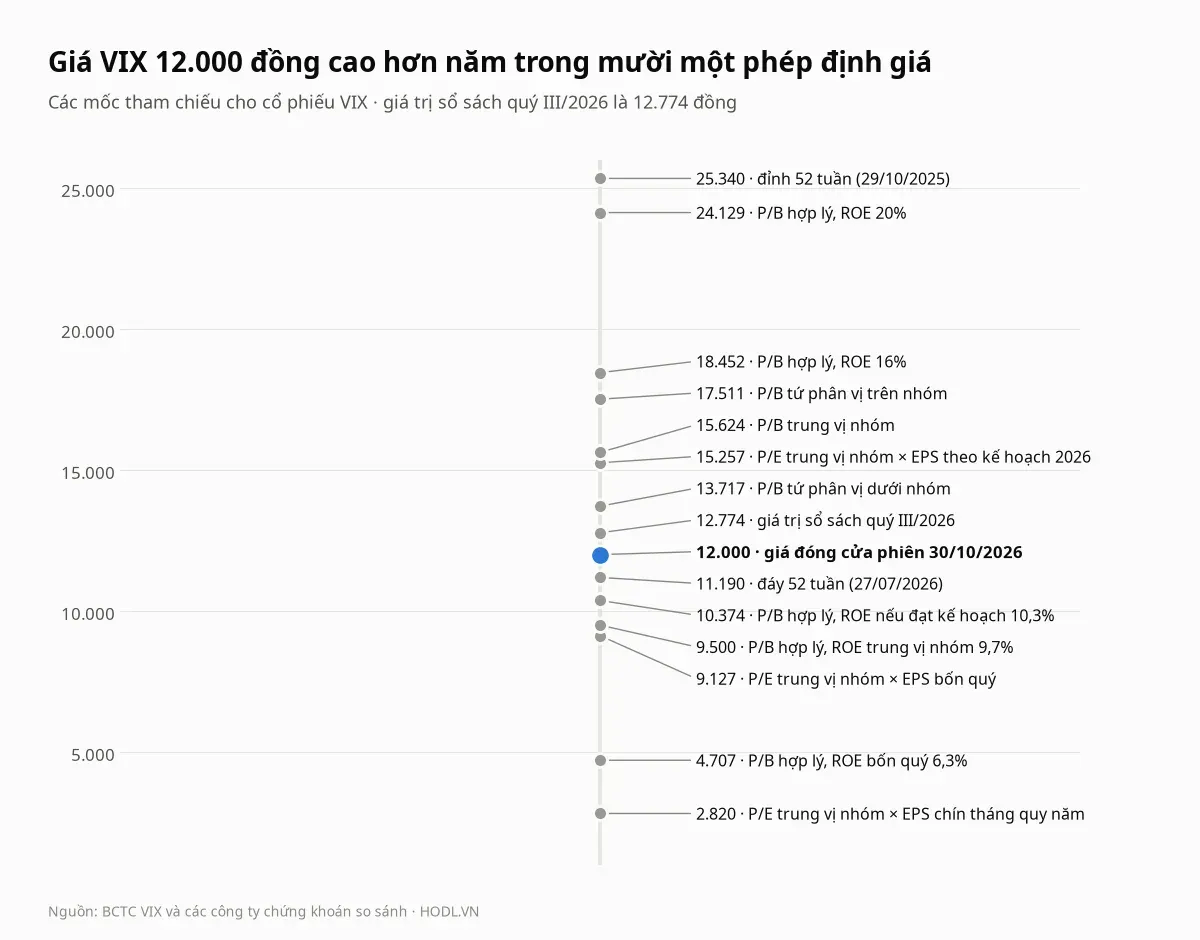
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 12.774 đồng, đáy 52 tuần 11.190 đồng ngày 27/07/2026 và đỉnh 52 tuần 25.340 đồng ngày 29/10/2025, đều theo giá đóng cửa. Giá thấp hơn sổ sách 6,1%.
Năm phép dưới giá nằm từ 2.820 đến 10.374 đồng, thấp hơn giá từ 13,5% đến 76,5%, đều dựa trên lợi nhuận bốn quý hoặc chín tháng, ROE của nhóm hay ROE kế hoạch. Sáu phép trên giá nằm từ 13.717 đến 24.129 đồng, cao hơn giá từ 14,3% đến 101,1%; phép cao nhất cần ROE 20,0% so với 6,3% thực tế.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VIX giảm từ đỉnh đóng cửa 31.850 đồng ngày 15/10/2025. Giá 12.000 đồng thấp hơn đỉnh đó 62,3%, thấp hơn đỉnh 52 tuần (25.340 đồng ngày 29/10/2025) 52,6% và cao hơn đáy đóng cửa 52 tuần (11.190 đồng ngày 27/07/2026) 7,2%.
Hỗ trợ - Kháng cự
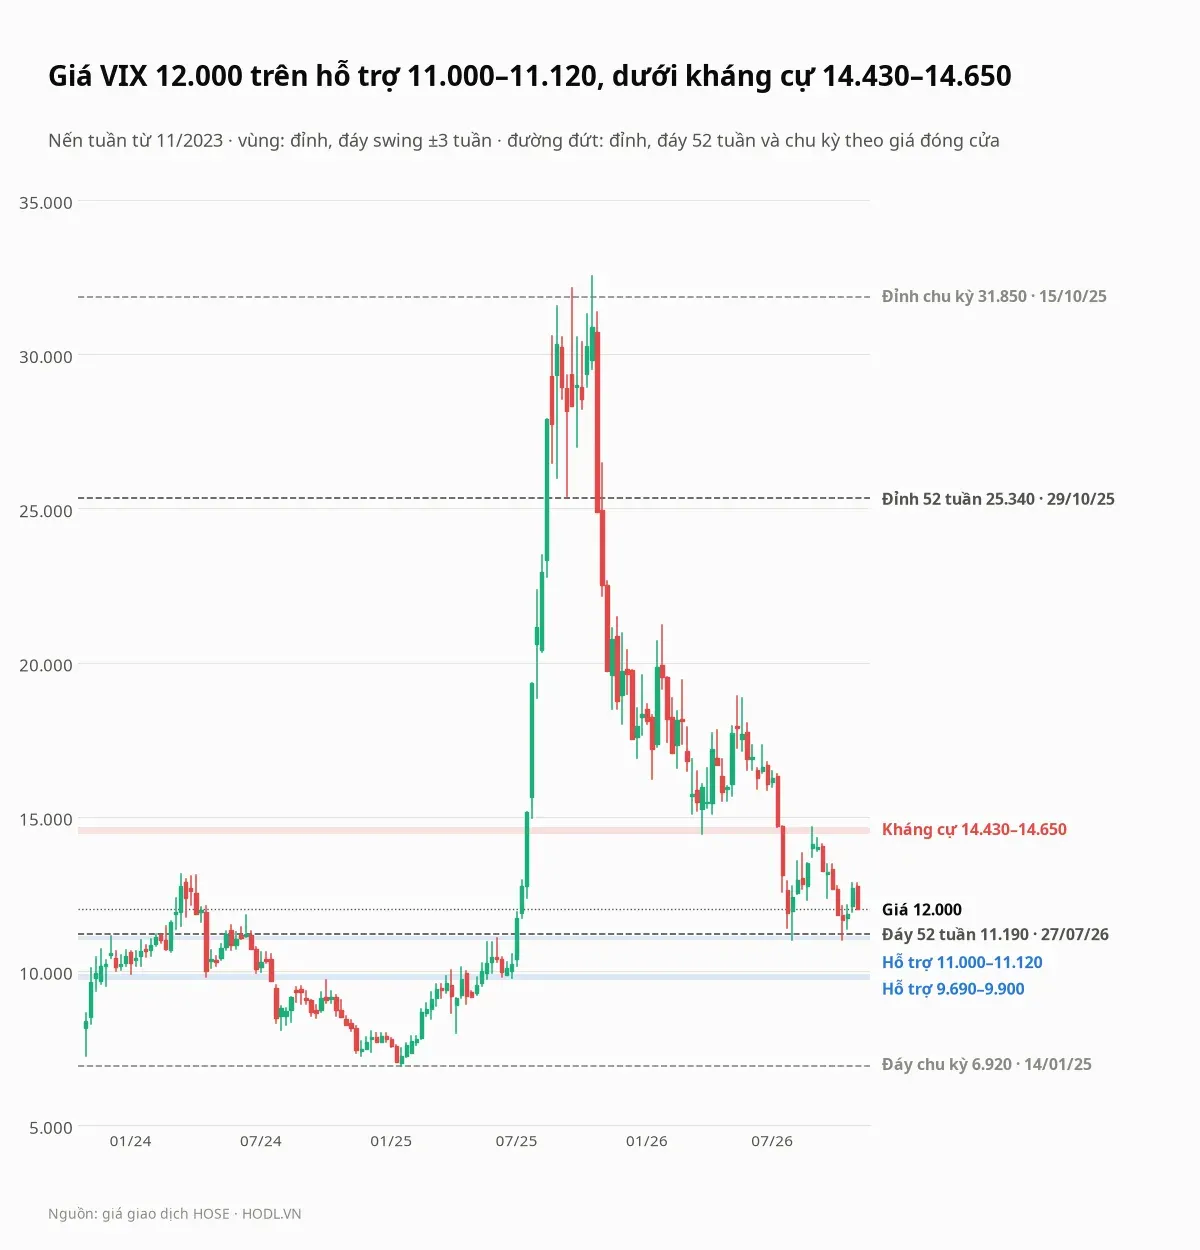
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần kể từ 11/2023. Mỗi vùng hỗ trợ chứa bốn đỉnh hoặc đáy swing (cực trị trong ±3 tuần) nằm sát nhau, vì đỉnh cũ nằm dưới giá nay thành nền đỡ; vùng kháng cự chỉ có hai điểm nhưng trùng mức Fibonacci 23,6%.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
14.430 tới 14.650 | Kháng cự | Đáy tuần 27/03/2026 (14.430) và đỉnh tuần 28/08/2026 (14.650), trùng mức Fibonacci 23,6% (14.529); cao hơn giá 20,3% đến 22,1% |
11.000 tới 11.120 | Hỗ trợ | Đỉnh tuần 08/12/2023 (11.120) và 06/06/2025 (11.070), đáy tuần 31/07/2026 (11.000) và 09/10/2026 (11.000); đáy đóng cửa 52 tuần 11.190 ngay trên vùng; thấp hơn giá 7,3% đến 8,3% |
9.690 tới 9.900 | Hỗ trợ sâu | Đáy tuần 05/01/2024 (9.900), 19/04/2024 (9.800) và 27/06/2025 (9.770), đỉnh tuần 04/10/2024 (9.690); thấp hơn giá 17,5% đến 19,3% |
6.920 | Đáy chu kỳ | Đáy đóng cửa ngày 14/01/2025, điểm xuất phát của nhịp tăng lên 31.850 đồng; thấp hơn giá 42,3% |
Giá 12.000 đồng đang nằm trên vùng hỗ trợ 11.000 đến 11.120, cách đỉnh vùng 7,3%, và vùng này đã giữ giá hai lần gần đây: đáy tuần 31/07/2026 và 09/10/2026 cùng ở 11.000 đồng. Đóng cửa tuần dưới 11.000 đồng sẽ mở đường tới vùng 9.690 đến 9.900 đồng.
Phía trên, vùng 14.430 đến 14.650 đồng cao hơn giá từ 20,3% đến 22,1% là cản gần nhất và trùng mức hồi Fibonacci 23,6%; đóng cửa tuần trên vùng này mới đưa giá tới mức hồi 38,2% (16.595 đồng).
Fibonacci
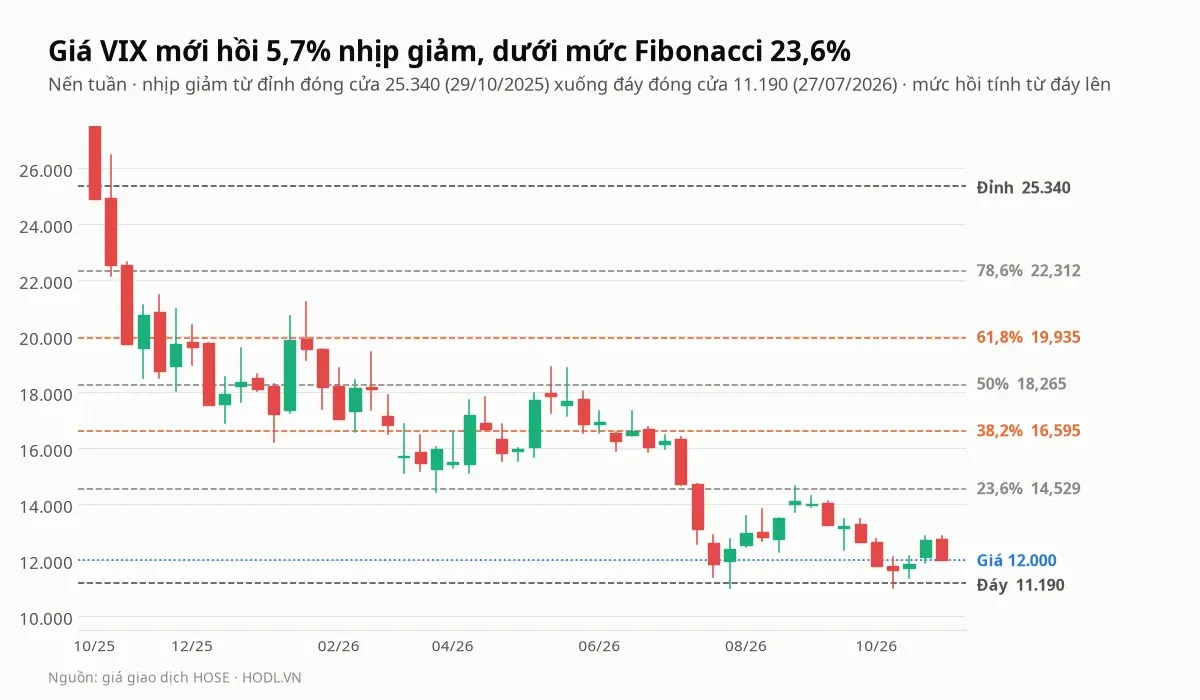
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 25.340 đồng ngày 29/10/2025 xuống đáy 11.190 đồng ngày 27/07/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (14.529 đồng), 38,2% (16.595 đồng), 50% (18.265 đồng), 61,8% (19.935 đồng) và 78,6% (22.312 đồng).
Giá 12.000 đồng mới hồi 5,7% nhịp giảm. Mức 23,6% cao hơn giá 21,1% và nằm trong vùng kháng cự 14.430 đến 14.650 đồng; mức 38,2% cao hơn giá 38,3%.
Xu hướng EMA
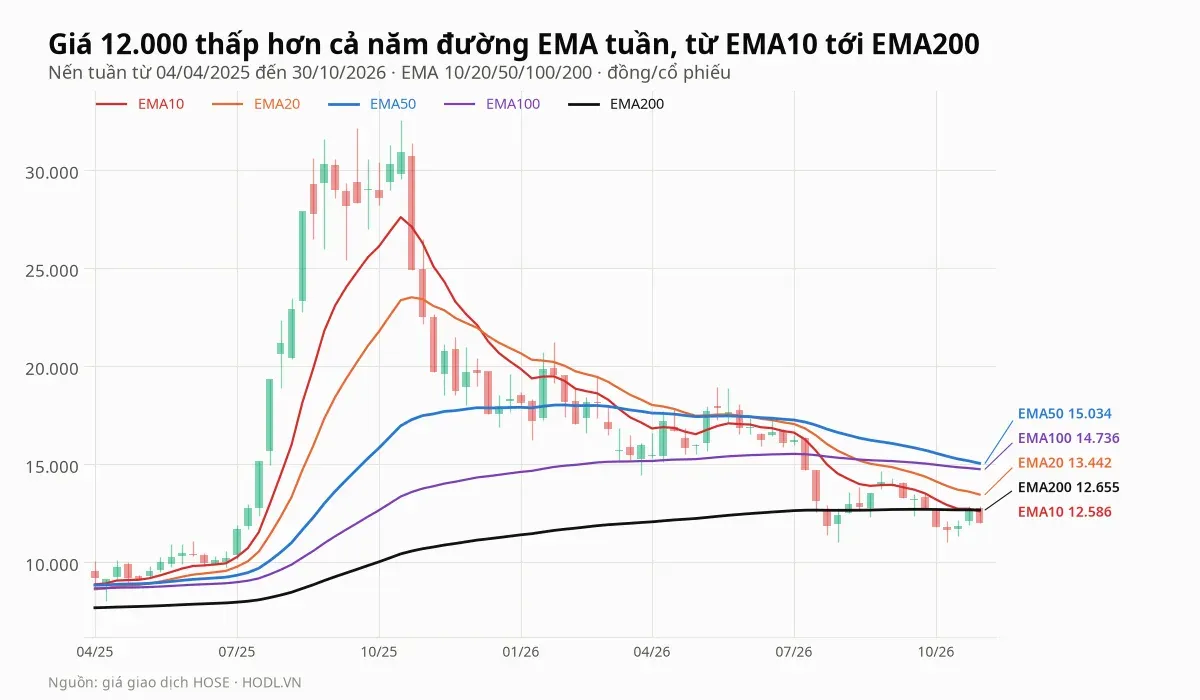
Giá 12.000 đồng thấp hơn cả năm đường EMA tuần: EMA10 ở 12.586 đồng (cao hơn giá 4,9%), EMA20 ở 13.442 (12,0%), EMA50 ở 15.034 (25,3%), EMA100 ở 14.736 (22,8%) và EMA200 ở 12.655 (5,5%). EMA20 tuần đã cắt xuống EMA50 ngày 12/06/2026 và chưa cắt lên lại; EMA50 vẫn cao hơn EMA200 từ 24/07/2020. Tuần 23/10 giá đóng cửa 12.700 đồng, trên EMA200 tuần, nhưng tuần 30/10 đóng cửa 12.000 đồng, dưới lại.
So với thị trường chung, từ đầu năm VIX giảm 33,7% còn VN-Index giảm 2,4%; trong 250 phiên VIX giảm 53,4% so với VN-Index tăng 3,6%, trong 120 phiên giảm 33,8% so với giảm 8,4%, trong 60 phiên giảm 9,4% so với giảm 2,0% và trong 20 phiên tăng 1,7% so với tăng 0,2%.
RSI và động lượng
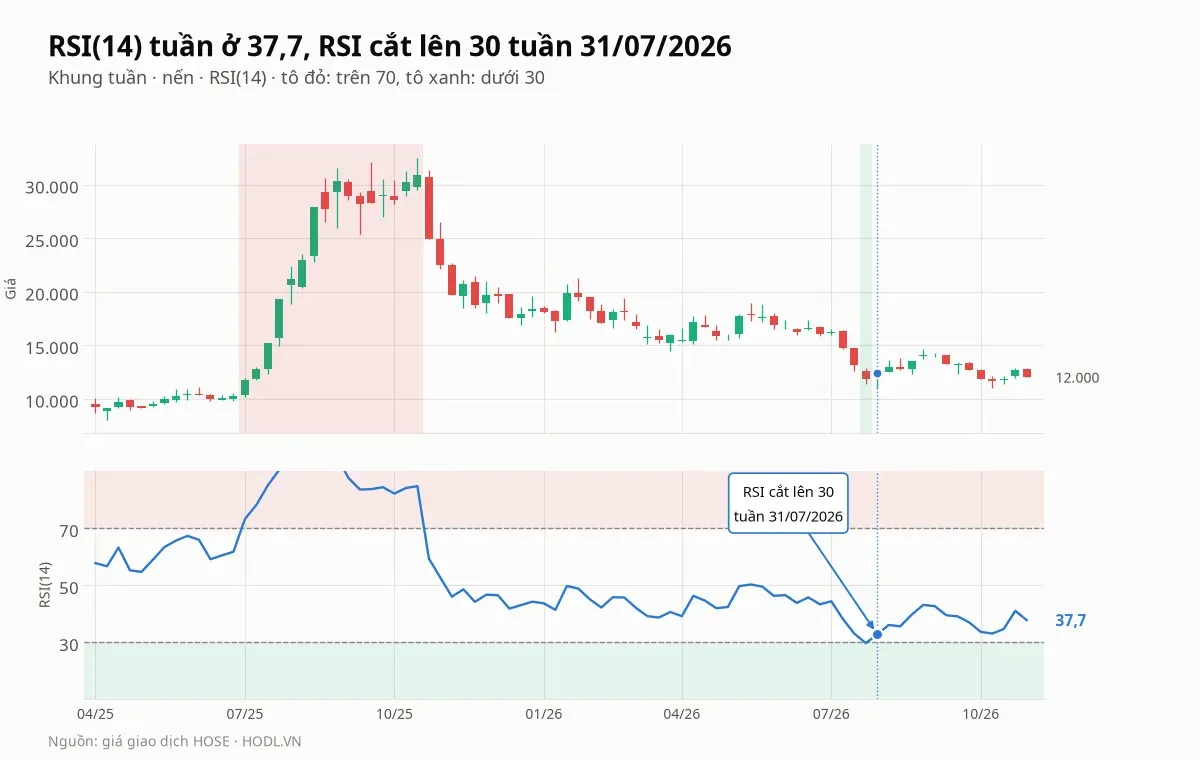
RSI(14) tuần ở 37,7; trong năm 2026 chỉ có một tuần xuống dưới 30 (29,7 ở tuần 24/07/2026), rồi RSI cắt lên 30 ở tuần 31/07/2026. RSI nằm trên 70 từ tuần 04/07/2025 tới tuần 17/10/2025 (cao nhất 95,1 ở tuần 15/08/2025) và xuống dưới 70 ở tuần 24/10/2025; mức cao nhất 26 tuần là 50,3 ở tuần 15/05/2026.
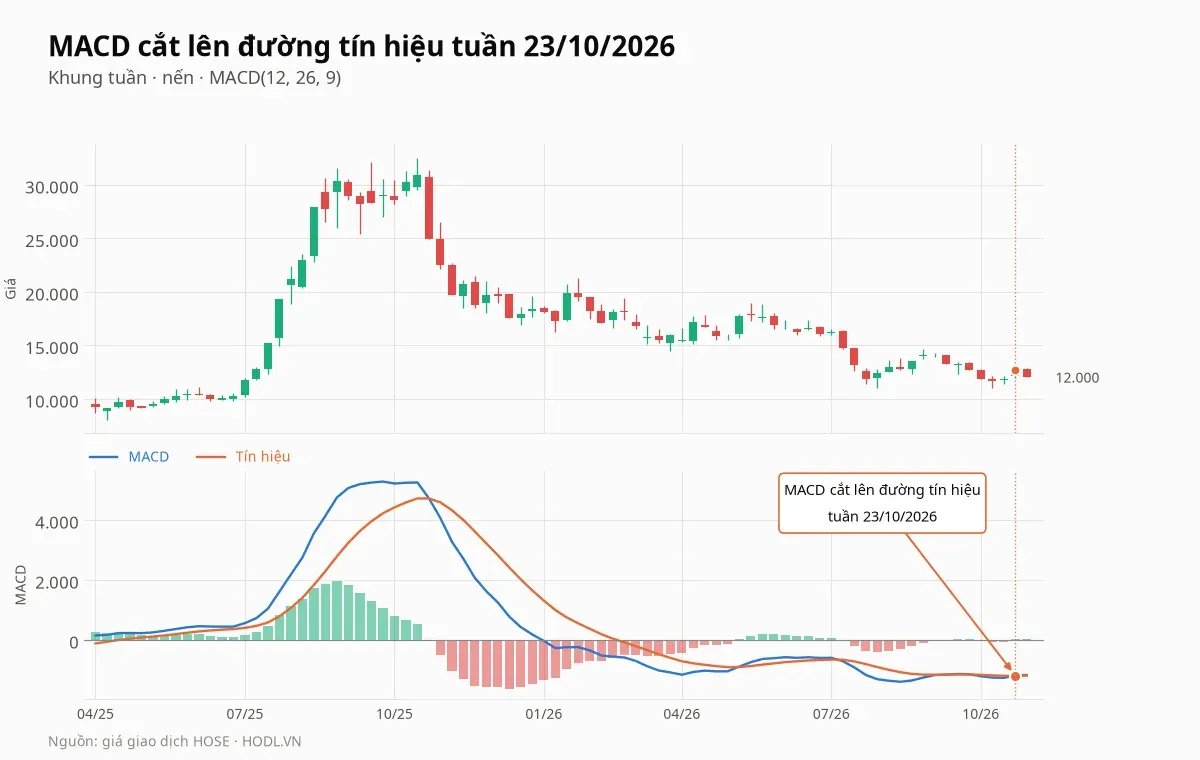
MACD tuần cắt lên đường tín hiệu ngày 23/10/2026, sau lần cắt xuống ngày 02/10/2026. MACD âm 1.178, trên tín hiệu âm 1.200, histogram dương 21, tức động lượng giảm đã chậm lại nhưng MACD vẫn nằm dưới 0.
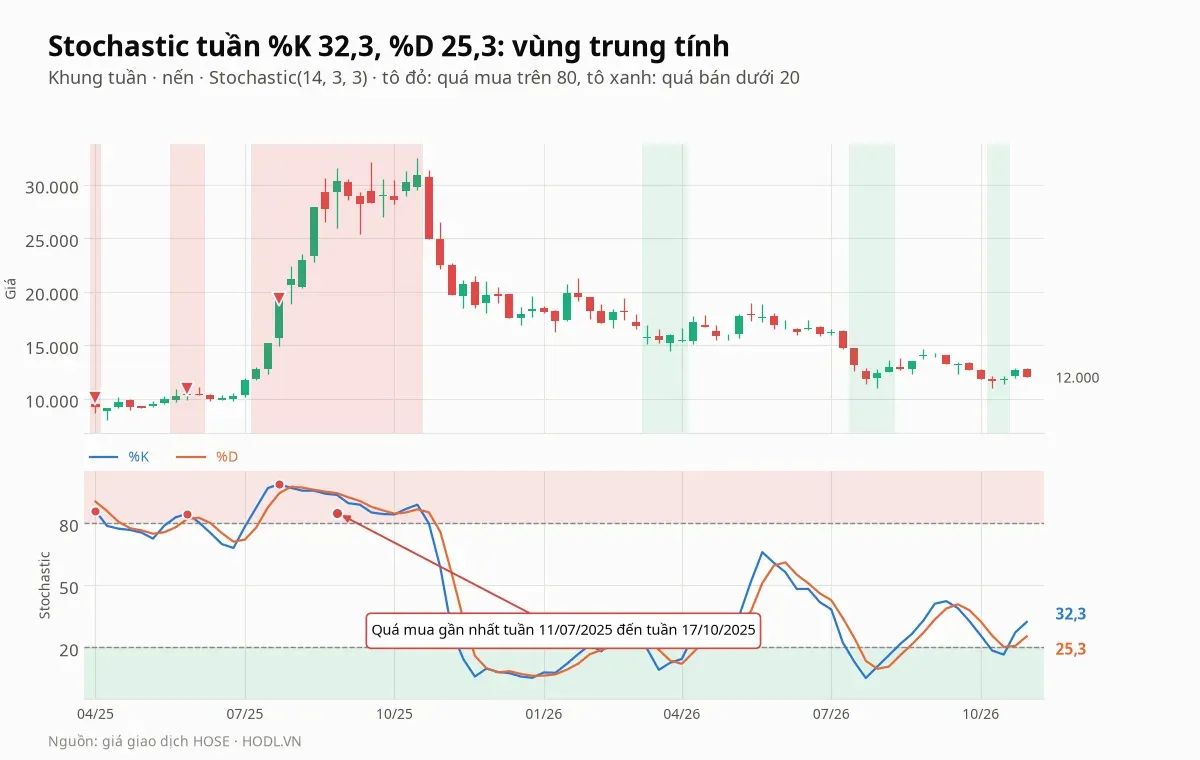
Stochastic (14, 3, 3) tuần ở %K 32,3 và %D 25,3; %K nằm dưới 20 (vùng quá bán) hai tuần liên tiếp 09/10 và 16/10/2026 (18,4 và 16,5) rồi cắt lên %D từ tuần 23/10/2026, sau đợt quá bán bốn tuần từ 17/07 tới 07/08/2026 quanh đáy đóng cửa 27/07. Lần quá mua gần nhất kéo từ tuần 11/07/2025 tới tuần 17/10/2025 (%K cao nhất 98,7), ngay trước khi giá rơi từ đỉnh.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Cần 2.411,9 tỷ lợi nhuận sau thuế quý IV để đủ kế hoạch 2.800 tỷ, gấp 13,9 lần quý III |
Hằng quý | Chênh lệch đánh giá lại FVTPL | Tạm lãi còn 3.666,1 tỷ, trong đó ủy thác đầu tư 2.615,7 tỷ và cổ phiếu niêm yết 569,3 tỷ (đầu năm 3.407,3 tỷ) |
Hằng ngày | Giá thị trường của cổ phiếu niêm yết trong danh mục | Cổ phiếu niêm yết 12.310,6 tỷ, bằng 53,3% danh mục FVTPL, ghi theo giá thị trường |
Hằng quý | Dư nợ cho vay ký quỹ | 12.442,2 tỷ, bằng 37,9% vốn chủ, giảm 19,1% từ đầu năm; lãi cho vay 337,4 tỷ một quý |
Khi có báo cáo tiến độ | Góp 1.000 tỷ vào Sàn giao dịch Tài sản mã hoá VIX | Phần vốn chào bán còn lại chưa giải ngân tới 20/10/2026; VIX đang góp 150 tỷ |
Khi giải ngân | Hạn mức tín dụng 4.000 tỷ tại Techcombank | Hội đồng quản trị thông qua 30/10/2026, thời hạn 12 tháng; vay ngắn hạn hiện 5.650 tỷ |
Khi công bố | Báo cáo tài chính kiểm toán và thuyết minh năm 2026 | Tài sản bên dưới ủy thác đầu tư 7.603,5 tỷ và cổ phiếu chưa niêm yết 2.048,9 tỷ |
Khoảng tháng 05 đến 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận 2027 và cổ tức; đại hội năm 2025 họp 23/05, năm 2026 họp 26/06 |
Kết luận
Cổ phiếu VIX báo lợi nhuận sau thuế 173,8 tỷ đồng quý III/2026, giảm 92,9% dù doanh thu chỉ giảm 36,4%, vì tự doanh FVTPL ròng đổi từ cộng 2.743,4 tỷ sang trừ 94,6 tỷ khi chi phí giảm đánh giá lại lên 1.362,8 tỷ. Chín tháng đạt 13,9% kế hoạch, nên rủi ro nằm ở việc quý IV phải gần bằng quý lợi nhuận cao nhất từng có và ở một danh mục 23,1 nghìn tỷ, trong đó khoản ủy thác đầu tư 7,6 nghìn tỷ chưa có thuyết minh về tài sản bên dưới; vay nợ 17,2% vốn chủ và ký quỹ 37,9% vốn chủ cho thấy rủi ro nằm ở giá tài sản, không phải ở thanh khoản.
Về giá, P/E 18,43 lần cao hơn nhóm trong khi P/B 0,94 lần và ROE 6,3% đều thấp hơn, và năm trong mười một phép định giá thấp hơn giá. Về kỹ thuật, giá nằm trên vùng hỗ trợ 11.000 đến 11.120 đồng và dưới cả năm đường EMA tuần; đóng cửa tuần dưới 11.000 đồng sẽ đưa giá về vùng 9.690 đến 9.900 đồng, còn đóng cửa tuần trên vùng 14.430 đến 14.650 đồng mới đưa giá tới mức hồi Fibonacci 38,2% (16.595 đồng).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
