
Phân tích cổ phiếu ACG Quý 4/2026: Hoàn nhập 78,8 tỷ dự phòng nâng lãi quý III, doanh thu trong nước đi ngang
Nội dung bài15 phần
- Định giá cổ phiếu ACG: quy mô
- Lợi nhuận quý III đến từ đâu
- Doanh thu trong nước và nước ngoài
- Chi phí và biên lãi gộp
- Dòng tiền và nhà máy Đồng Nai
- Vay, tiền gửi và các khoản ngoài gỗ
- Kế hoạch năm 2026
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
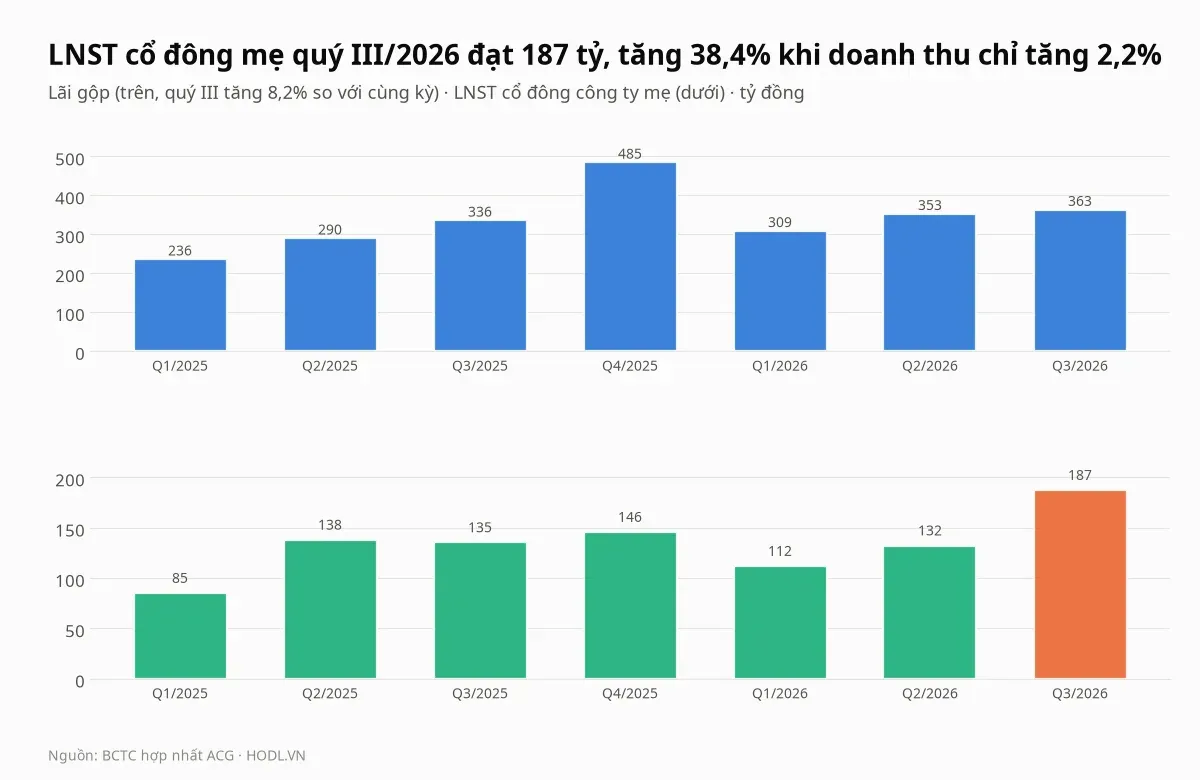
Định giá cổ phiếu ACG Quý 4/2026 bắt đầu từ chất lượng của khoản lãi quý III: lợi nhuận sau thuế cổ đông mẹ đạt 187,4 tỷ đồng, tăng 38,4% so với cùng kỳ, trong khi doanh thu thuần chỉ tăng 2,2% lên 1.201,5 tỷ. Phần lớn chênh lệch đến từ hoàn nhập thuần 78,8 tỷ đồng dự phòng phải thu khó đòi, bằng 33,7% lợi nhuận trước thuế của quý; bỏ khoản này, lợi nhuận trước thuế quý III là 155,1 tỷ, thấp hơn 15,0% so với cùng kỳ.
Giá đóng cửa 30/10/2026 là 30.000 đồng, ứng với P/E 7,8 lần và P/B 0,99 lần. Cổ phiếu chỉ có 11,0% số cổ phiếu tự do chuyển nhượng, giá trị khớp trung bình tháng 10 là 57 triệu đồng mỗi phiên, và giá thấp hơn đỉnh đóng cửa 52 tuần 36.330 đồng (07/01/2026) 17,4%.
Trong chín tháng, công ty chi 1.612,0 tỷ đồng cho xây dựng và mua sắm tài sản, chủ yếu cho nhà máy Đồng Nai, nên vay và nợ thuê tài chính tăng 97,0% từ đầu năm lên 2.492,4 tỷ. Doanh thu trong nước quý III đi ngang (1.035,1 tỷ so với 1.035,2 tỷ cùng kỳ) sau khi tăng 50,7% ở nửa đầu năm; phần dưới đi từng bước từ khoản hoàn nhập đến định giá.
Điểm chính
- Lợi nhuận cổ đông mẹ quý III/2026 là 187,4 tỷ đồng, tăng 38,4% so với cùng kỳ (135,4 tỷ), nhưng hoàn nhập thuần 78,8 tỷ dự phòng phải thu đã nằm trong lãi: bỏ khoản này, lợi nhuận trước thuế quý III là 155,1 tỷ, thấp hơn 15,0%, và lợi nhuận trước thuế chín tháng 465,1 tỷ gần như bằng cùng kỳ (466,4 tỷ, giảm 0,3%).
- Doanh thu trong nước quý III đi ngang ở 1.035,1 tỷ sau khi tăng 50,7% nửa đầu năm; doanh thu nước ngoài tăng 18,8% lên 166,4 tỷ với biên lãi gộp 30,4% (17,6% cùng kỳ); chi phí lãi vay gấp 3,3 lần, nhân viên tăng 18,8% còn nguyên liệu giảm 7,7%.
- Dòng tiền kinh doanh chín tháng là 525,4 tỷ nhờ phải thu giảm 454,3 tỷ, nhưng chi mua sắm, xây dựng tài sản 1.612,0 tỷ; xây dựng dở dang 1.479,1 tỷ, vay 2.492,4 tỷ, và bốn khoản ngoài gỗ trị giá 980,2 tỷ (19,9% vốn chủ) chỉ có 195,2 tỷ dự phòng.
- Giá ứng với P/E 7,8 lần, P/B 0,99 lần và EV/EBITDA 6,6 lần, so với trung vị nhóm 9,05; 0,93 và 6,1; EPS bốn quý 3.828 đồng (3.408 đồng khi loại hoàn nhập), sáu trong mười hai phép định giá thấp hơn giá, DCF cơ sở cho 25.989 đồng.
- Chỉ 11,0% số cổ phiếu tự do chuyển nhượng và 57 triệu đồng khớp mỗi phiên trong tháng 10; chín tháng đạt 67,0% kế hoạch doanh thu và 70,3% kế hoạch lợi nhuận, giá nằm dưới cả năm đường EMA tuần và sát hỗ trợ 28.970 đến 29.880 đồng.
Định giá cổ phiếu ACG: quy mô
Công ty Cổ phần Gỗ An Cường (ACG) niêm yết trên HOSE với 150,79 triệu cổ phiếu, vốn hoá theo giá 30.000 đồng là 4.523,6 tỷ đồng và giá trị doanh nghiệp (vốn hoá cộng vay, trừ tiền và đầu tư ngắn hạn, cộng lợi ích cổ đông không kiểm soát) là 4.740,0 tỷ. Tổng tài sản cuối quý III là 8.690,9 tỷ, tăng 24,7% so với đầu năm, vốn chủ sở hữu 4.935,0 tỷ tăng 11,9%.
Tập đoàn sản xuất và buôn bán hàng gỗ gia dụng, gỗ công nghiệp, ván công nghiệp, hàng trang trí nội thất và thiết bị nhà bếp, với 2.845 nhân viên (đầu năm 2.572). Báo cáo hợp nhất gồm Công ty TNHH Malloca Việt Nam (100%, thiết bị nhà bếp), Công ty Cổ phần Sản xuất Gỗ An Cường Đồng Nai (65%, giảm từ 87% đầu năm) và Công ty TNHH AConcept Việt Nam (100%, gián tiếp), cùng khoản đầu tư vào công ty liên kết Thắng Lợi Homes (25,5%).
Quý III/2026 doanh thu thuần là 1.201,5 tỷ đồng, tăng 2,2% so với cùng kỳ (1.175,2 tỷ, theo số trình bày lại của BCTC quý III) và giảm 3,1% so với quý II (1.239,5 tỷ). Chín tháng doanh thu 3.550,9 tỷ tăng 20,8%, lãi gộp 1.024,4 tỷ tăng 19,0%, lợi nhuận sau thuế 424,7 tỷ và phần của cổ đông mẹ 431,5 tỷ, so với 358,3 tỷ cùng kỳ.
BCTC quý III/2026 áp dụng lần đầu Thông tư 99 và trình bày lại số so sánh năm 2025 (thuyết minh 37), nên bài dùng số Q3/2025 của báo cáo này: doanh thu thuần 1.175,2 tỷ thay cho 1.177,5 tỷ trong cơ sở dữ liệu; lợi nhuận trước thuế không đổi.
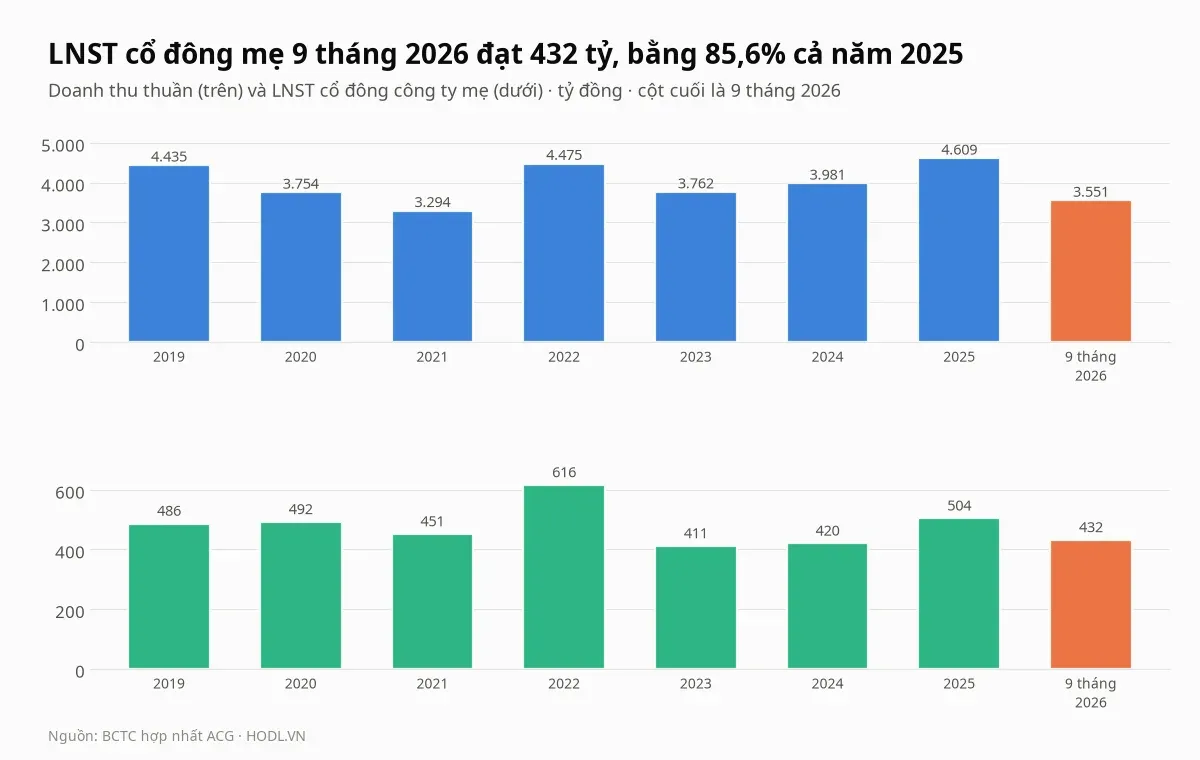
Lợi nhuận cổ đông mẹ dao động hẹp quanh 410 đến 500 tỷ đồng trong năm năm tới 2025: 486 tỷ năm 2019, 616 tỷ năm 2022, 411 tỷ năm 2023, 420 tỷ năm 2024 và 504 tỷ năm 2025. EPS bốn quý là 3.828 đồng, BVPS 30.414 đồng và ROE bốn quý 12,9%, tính trên lợi nhuận cổ đông mẹ 577,2 tỷ, trong đó quý III đóng góp 187,4 tỷ.
Lợi nhuận quý III đến từ đâu
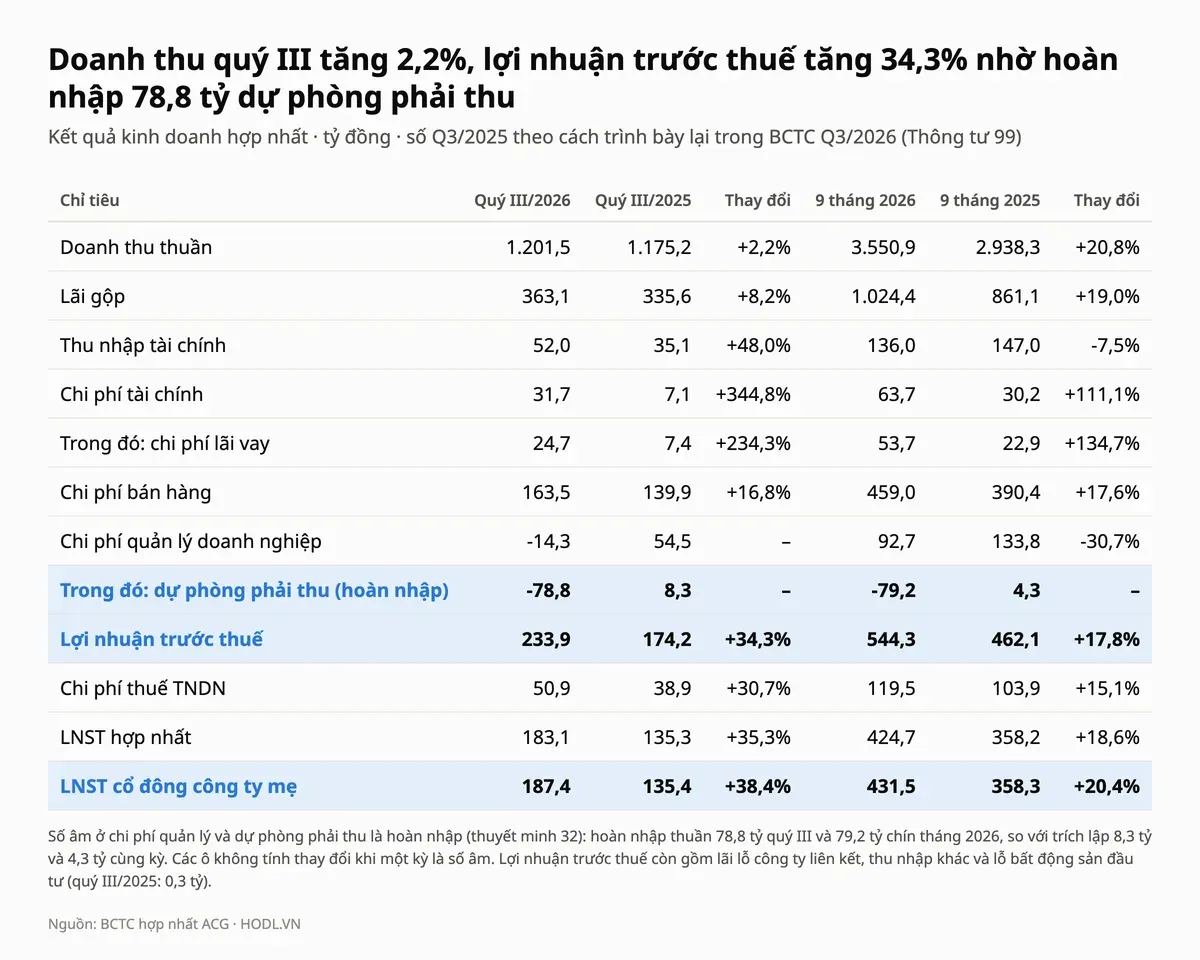
Lợi nhuận trước thuế quý III là 233,9 tỷ đồng, tăng 34,3% so với 174,2 tỷ, trong khi lãi gộp chỉ tăng 8,2% lên 363,1 tỷ (biên 30,2% so với 28,6%). Chi phí quản lý doanh nghiệp quý III là âm 14,3 tỷ, tức một khoản thu: hoàn nhập thuần dự phòng phải thu khó đòi 78,8 tỷ (thuyết minh 32) lớn hơn toàn bộ chi phí quản lý còn lại 64,6 tỷ.
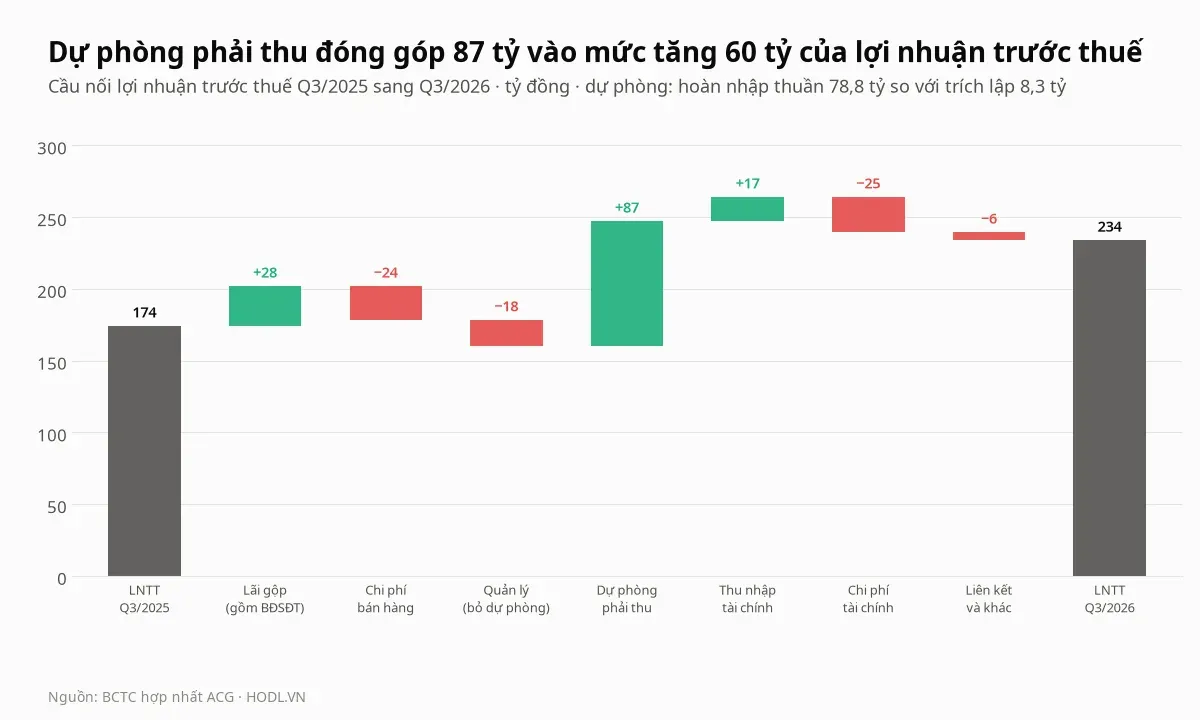
Cầu nối từ 174,2 tỷ lên 233,9 tỷ (tăng 59,8 tỷ) cho thấy dự phòng phải thu cộng 87,1 tỷ, từ trích lập 8,3 tỷ quý III/2025 sang hoàn nhập 78,8 tỷ quý III/2026. Lãi gộp cộng 27,8 tỷ và thu nhập tài chính cộng 16,9 tỷ, nhưng chi phí bán hàng trừ 23,5 tỷ, chi phí tài chính trừ 24,6 tỷ, chi phí quản lý còn lại (bỏ dự phòng) trừ 18,4 tỷ, và lãi liên kết cùng thu nhập khác trừ 5,5 tỷ.
Bỏ dự phòng ở cả hai kỳ, lợi nhuận trước thuế quý III là 155,1 tỷ so với 182,5 tỷ, giảm 15,0%; chín tháng là 465,1 tỷ so với 466,4 tỷ, giảm 0,3%. Nếu tính thuế 20% trên khoản hoàn nhập, lợi nhuận cổ đông mẹ quý III khoảng 124,3 tỷ so với 142,0 tỷ cùng kỳ, thấp hơn khoảng 12,5%; đây là phép tính giản đơn của HODL.VN, không phải số trong BCTC.
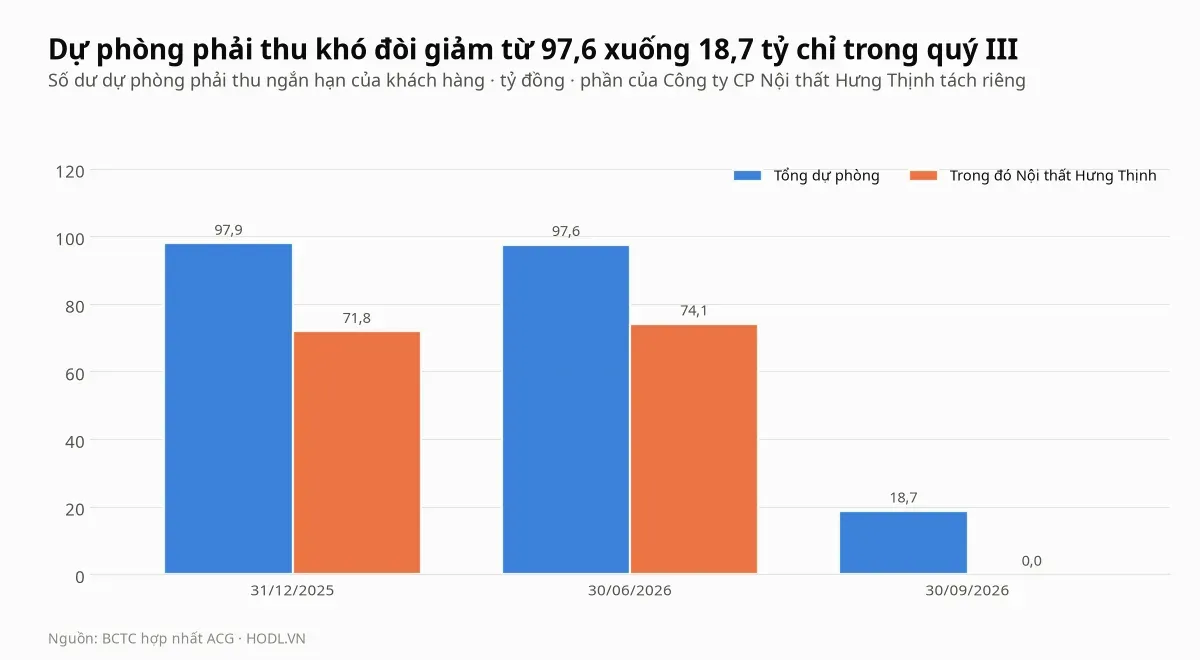
Dự phòng phải thu ngắn hạn của khách hàng giảm từ 97,6 tỷ cuối quý II xuống 18,7 tỷ cuối quý III. Khoản phải thu Công ty Cổ phần Nội thất Hưng Thịnh có giá gốc 77,8 tỷ và dự phòng 74,1 tỷ cuối quý II không còn trong thuyết minh cuối quý III; khoản của Công ty Cổ phần Hưng Thịnh Incons (giá gốc 7,2 tỷ, dự phòng 4,9 tỷ) cũng biến mất.
Chín tháng hoàn nhập dự phòng phải thu là 86,6 tỷ, trích lập 7,3 tỷ, và bảng biến động dự phòng không có dòng sử dụng để xoá nợ. Thuyết minh không nêu khoản này được thu bằng tiền hay bằng cách khác. Công văn giải trình ngày 29/10/2026 của công ty ghi lợi nhuận hợp nhất tăng 35,3% (lợi nhuận sau thuế hợp nhất 183,1 tỷ so với 135,3 tỷ) chủ yếu do hoàn nhập dự phòng phải thu khó đòi, đồng thời một công ty con đang đầu tư xây dựng phát sinh lỗ làm giảm một phần lợi nhuận.
Lợi ích cổ đông không kiểm soát là âm 4,3 tỷ trong quý III (âm 6,8 tỷ chín tháng), nên lợi nhuận cổ đông mẹ 187,4 tỷ cao hơn lợi nhuận sau thuế hợp nhất 183,1 tỷ. Thuế suất hiệu dụng quý III là 21,7% (50,9 tỷ trên 233,9 tỷ), và EPS quý III là 1.243 đồng.
Doanh thu trong nước và nước ngoài
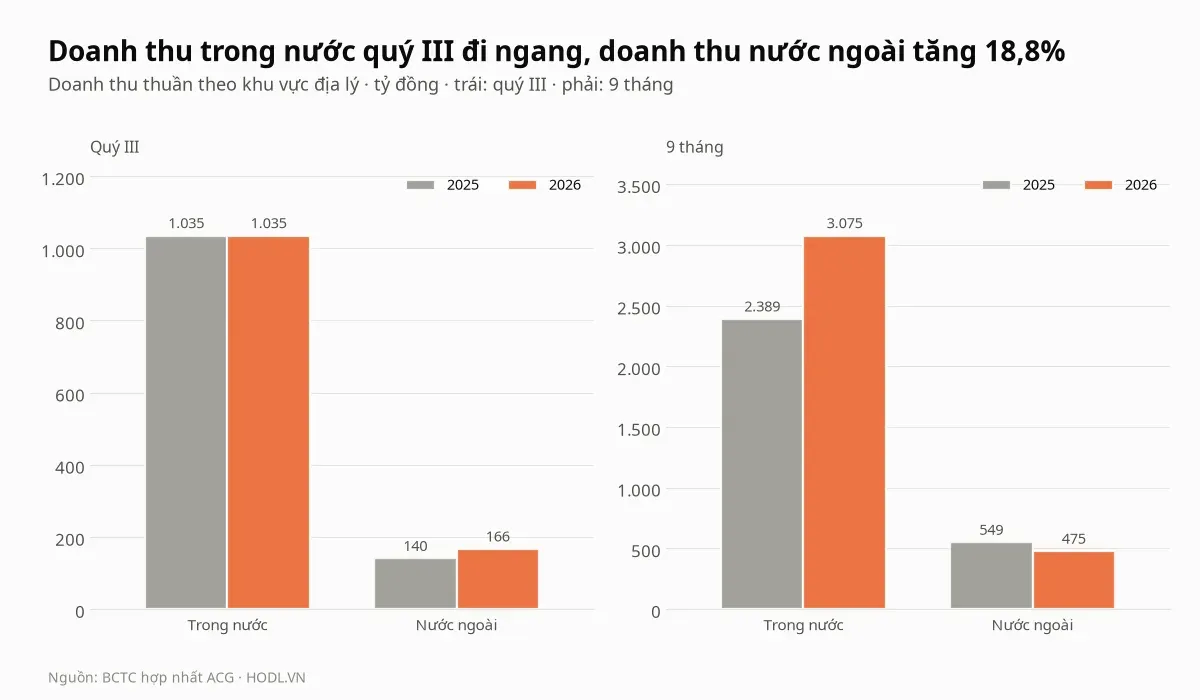
Doanh thu trong nước quý III là 1.035,1 tỷ đồng, gần như bằng 1.035,2 tỷ cùng kỳ, và chiếm 86,2% doanh thu quý. Chín tháng doanh thu trong nước là 3.075,4 tỷ, tăng 28,7%, nên nửa đầu năm đã tăng khoảng 50,7% (2.040,3 tỷ so với 1.354,1 tỷ) trước khi dừng lại ở quý III.
Doanh thu nước ngoài quý III là 166,4 tỷ, tăng 18,8% so với 140,0 tỷ, nhưng chín tháng là 475,5 tỷ, giảm 13,4% so với 549,1 tỷ. Lãi gộp theo khu vực quý III là 312,6 tỷ trong nước (tăng 0,5%) và 50,5 tỷ ở nước ngoài (tăng 105,2% từ 24,6 tỷ).
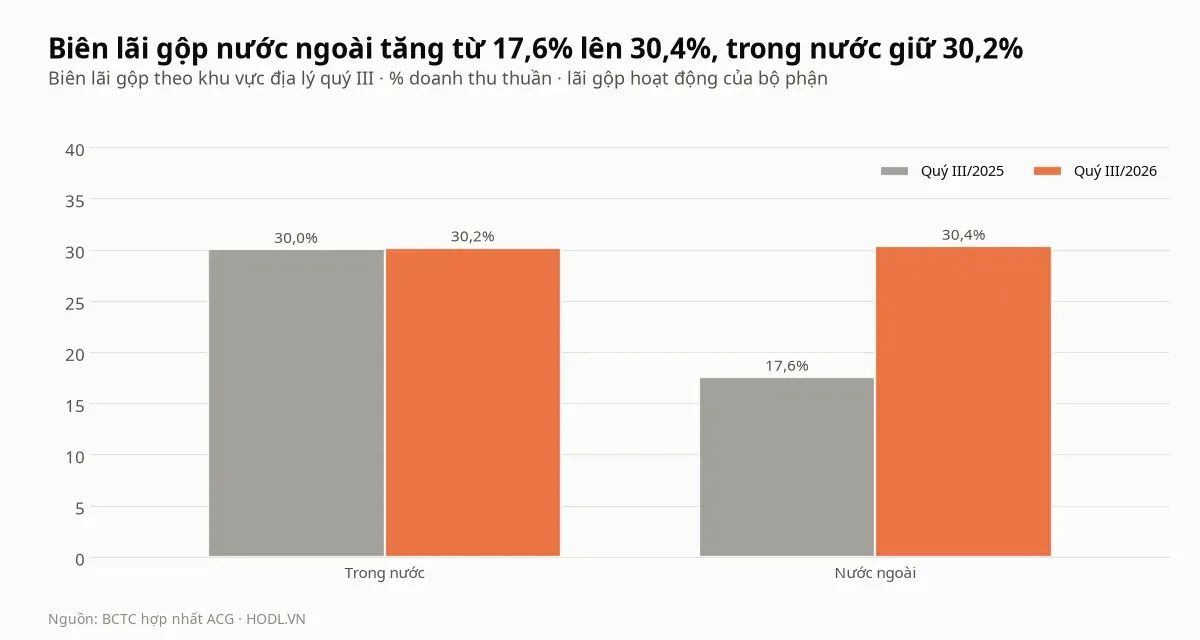
Biên lãi gộp trong nước quý III là 30,2% so với 30,0%, gần như không đổi, còn biên nước ngoài nhảy từ 17,6% lên 30,4%. Chín tháng biên trong nước giảm từ 31,8% xuống 29,4% và biên nước ngoài tăng từ 18,5% lên 25,0%, nên mức tăng biên gộp chung quý III (30,2% so với 28,6%) phụ thuộc nhiều vào một khu vực chiếm 13,8% doanh thu.
Chi phí và biên lãi gộp
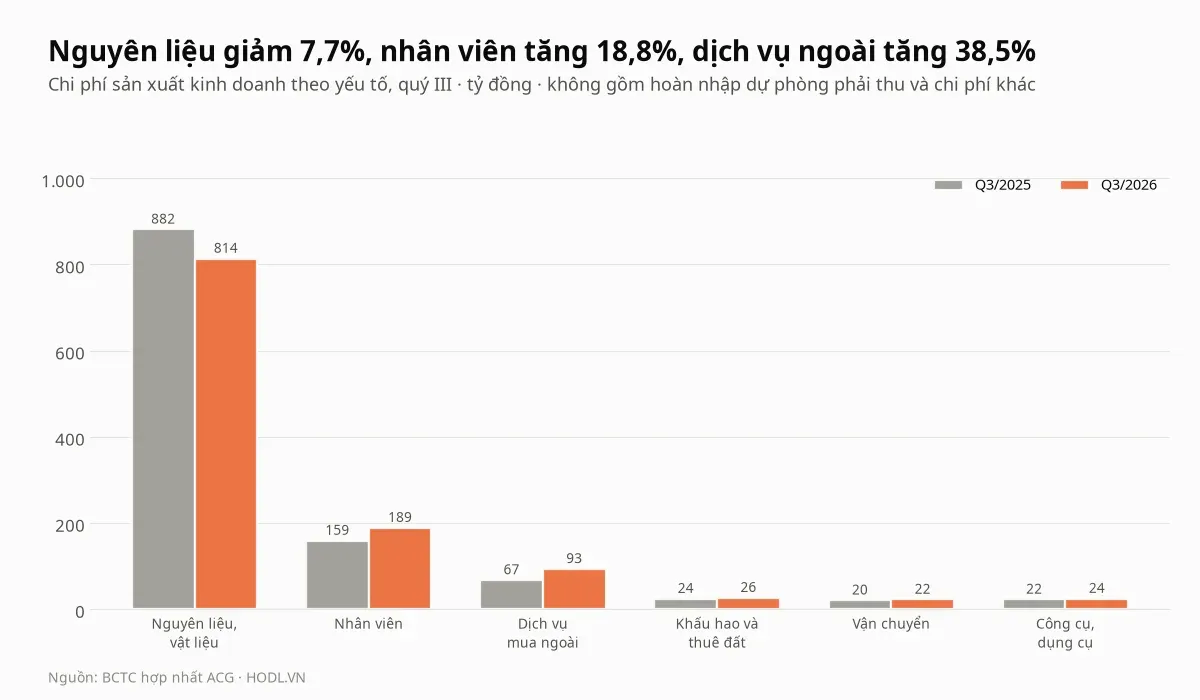
Chi phí nguyên liệu, vật liệu quý III là 813,8 tỷ đồng, giảm 7,7% so với 881,5 tỷ trong khi doanh thu tăng 2,2%, nên đây là yếu tố chính giữ giá vốn ổn định (838,4 tỷ so với 839,6 tỷ) và đẩy biên gộp lên. Chi phí nhân viên 188,7 tỷ tăng 18,8%, dịch vụ mua ngoài 93,3 tỷ tăng 38,5%, và số nhân viên tăng 10,6% so với đầu năm.
Chi phí bán hàng quý III là 163,5 tỷ, tăng 16,8%, bằng 13,6% doanh thu so với 11,9% cùng kỳ. Chi phí quản lý bỏ hoàn nhập là 64,6 tỷ so với 46,2 tỷ, tăng 39,7%.
Chi phí tài chính quý III là 31,7 tỷ so với 7,1 tỷ, trong đó chi phí lãi vay 24,7 tỷ, gấp 3,3 lần 7,4 tỷ cùng kỳ; chín tháng lãi vay 53,7 tỷ so với 22,9 tỷ. Thu nhập tài chính 52,0 tỷ tăng 48,0%. Ngoài ra 25,4 tỷ lãi vay luỹ kế đã được vốn hoá vào công trình đang xây và chưa nằm trong chi phí này.
Dòng tiền và nhà máy Đồng Nai
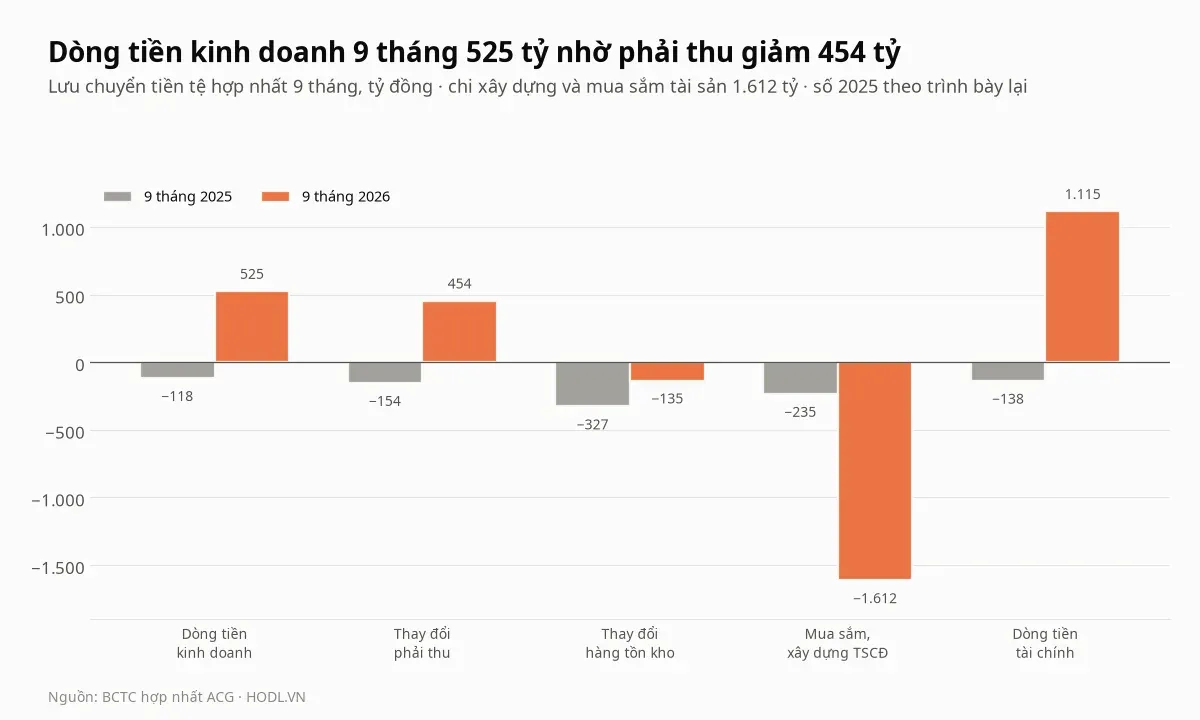
Dòng tiền thuần từ hoạt động kinh doanh chín tháng là 525,4 tỷ đồng, so với âm 117,7 tỷ cùng kỳ (số trình bày lại), bằng 96,5% lợi nhuận trước thuế 544,3 tỷ. Lợi nhuận trước thay đổi vốn lưu động 471,9 tỷ, phải thu giảm cộng 454,3 tỷ, còn hàng tồn kho tăng trừ 135,5 tỷ, phải trả giảm trừ 67,2 tỷ, thuế đã nộp trừ 98,3 tỷ và lãi vay đã trả trừ 54,8 tỷ.
Khoản phải thu giảm 454,3 tỷ lớn hơn mức giảm 112,8 tỷ của phải thu khách hàng (từ 701,7 xuống 588,9 tỷ) và 78,9 tỷ của trả trước cho người bán (từ 292,1 xuống 213,2 tỷ); BCTC không tách riêng phần còn lại. Hàng tồn kho giá gốc tăng 8,5% lên 1.727,5 tỷ, trong đó nguyên liệu 819,1 tỷ.
Dòng tiền đầu tư là âm 1.628,0 tỷ, gồm 1.612,0 tỷ chi mua sắm, xây dựng tài sản, so với 234,5 tỷ cùng kỳ; gửi và cho vay có kỳ hạn 1.580,3 tỷ, thu hồi 1.318,8 tỷ. Dòng tiền tài chính dương 1.115,2 tỷ: vay mới 4.153,7 tỷ, trả nợ gốc 3.015,0 tỷ, cổ đông không kiểm soát góp 135,2 tỷ vào công ty con và chi cổ tức 150,8 tỷ.
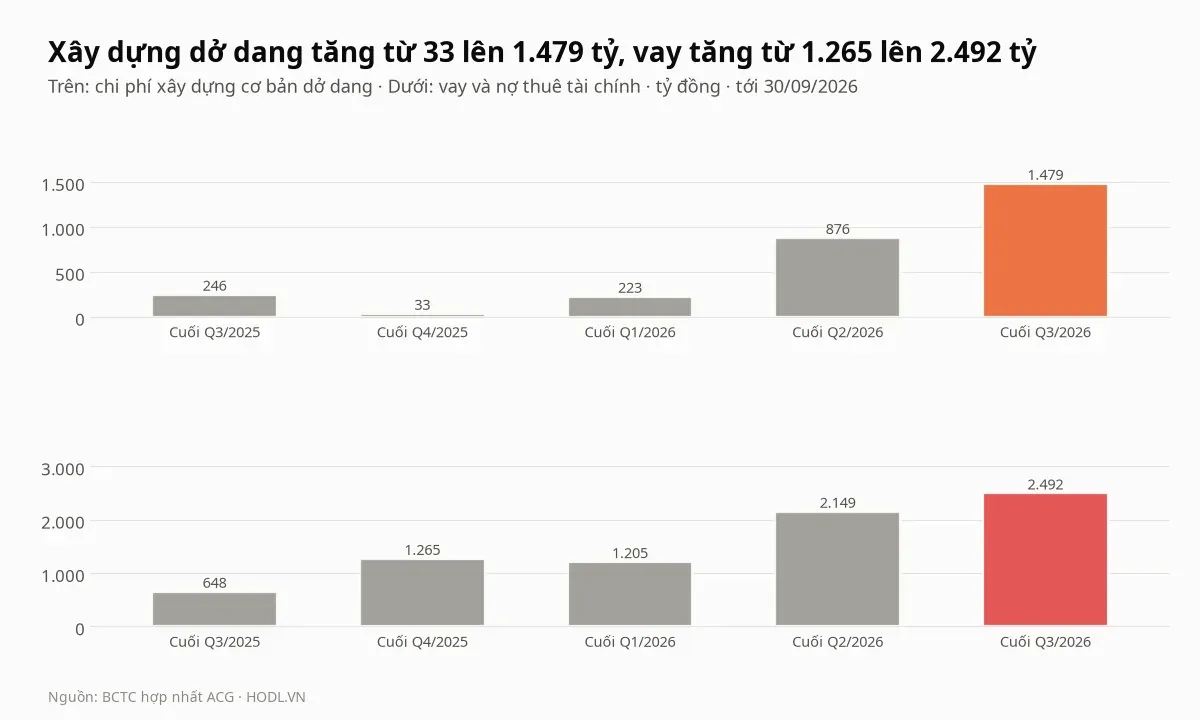
Chi phí xây dựng cơ bản dở dang tăng từ 32,9 tỷ đầu năm lên 1.479,1 tỷ, gồm 758,9 tỷ xây dựng nhà máy và 713,5 tỷ mua sắm máy móc, thiết bị của Dự án Nhà máy Công ty Cổ phần Sản xuất Gỗ An Cường Đồng Nai (thuyết minh 13). Chín tháng phát sinh 1.470,2 tỷ, và tài sản của dự án (đất, máy móc hình thành trong tương lai) trị giá 1.400,8 tỷ được thế chấp cho các khoản vay.
Vay và nợ thuê tài chính tăng từ 1.265,0 tỷ lên 2.492,4 tỷ, gồm vay ngắn hạn 1.370,5 tỷ và vay dài hạn 1.121,9 tỷ (trong đó 1.050,3 tỷ vay Ngân hàng Ngoại thương cho dự án này, đáo hạn 07/02/2033). Phần vốn của cổ đông không kiểm soát trong vốn chủ tăng từ 73,9 tỷ lên 349,0 tỷ, vì cổ đông bên ngoài góp 135,2 tỷ vào công ty con trong chín tháng.
Vay, tiền gửi và các khoản ngoài gỗ
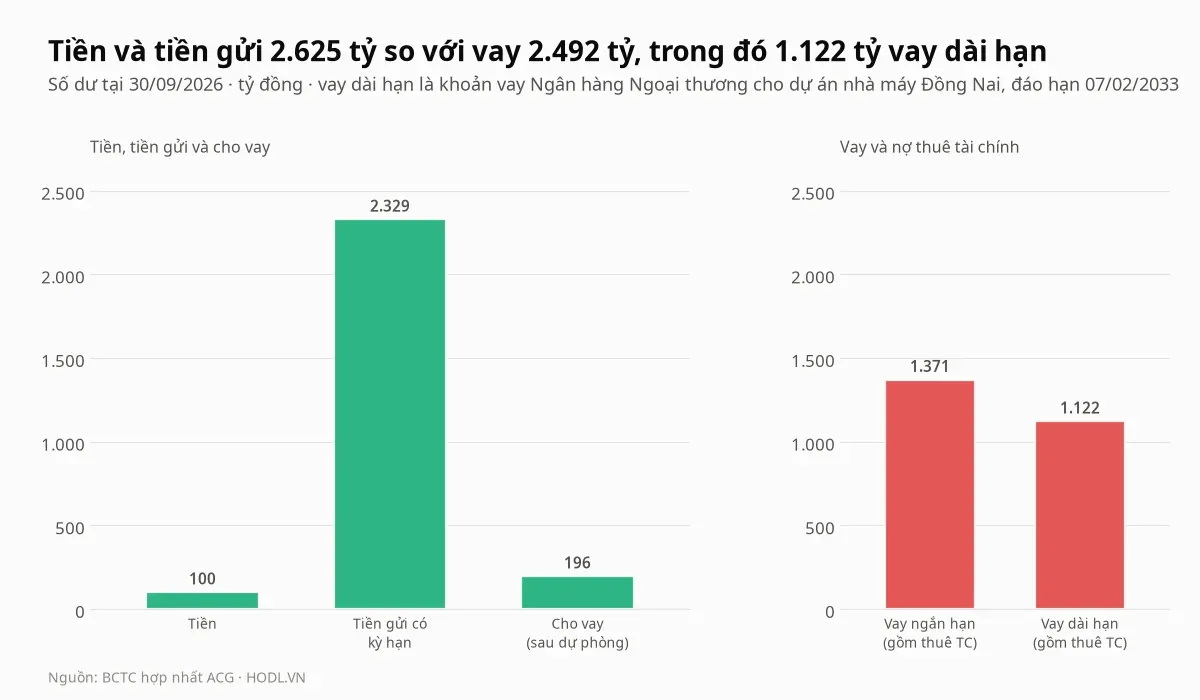
Tiền, tiền gửi có kỳ hạn và cho vay ngắn hạn (sau dự phòng) là 2.625,1 tỷ đồng, so với vay 2.492,4 tỷ, nên vay ròng âm 132,7 tỷ, tức tiền nhiều hơn vay. Tiền gửi có kỳ hạn là 2.328,8 tỷ, trong đó 288 tỷ được dùng làm tài sản thế chấp cho các khoản vay ngân hàng (thuyết minh 4).
Vay ngắn hạn 1.322,4 tỷ (không gồm 23,5 tỷ vay cá nhân và 24,6 tỷ thuê tài chính) tập trung ở Ngân hàng Ngoại thương 556,6 tỷ, Ngân hàng Công Thương 361,0 tỷ, Ngân hàng Hàng Hải 194,4 tỷ và Ngân hàng Shinhan Việt Nam 134,3 tỷ (thuyết minh 20). Vay bằng 50,5% vốn chủ sở hữu (0,54 lần vốn chủ cổ đông mẹ), và tổng nợ phải trả 3.755,9 tỷ bằng 43,2% tổng tài sản, so với 36,8% đầu năm.
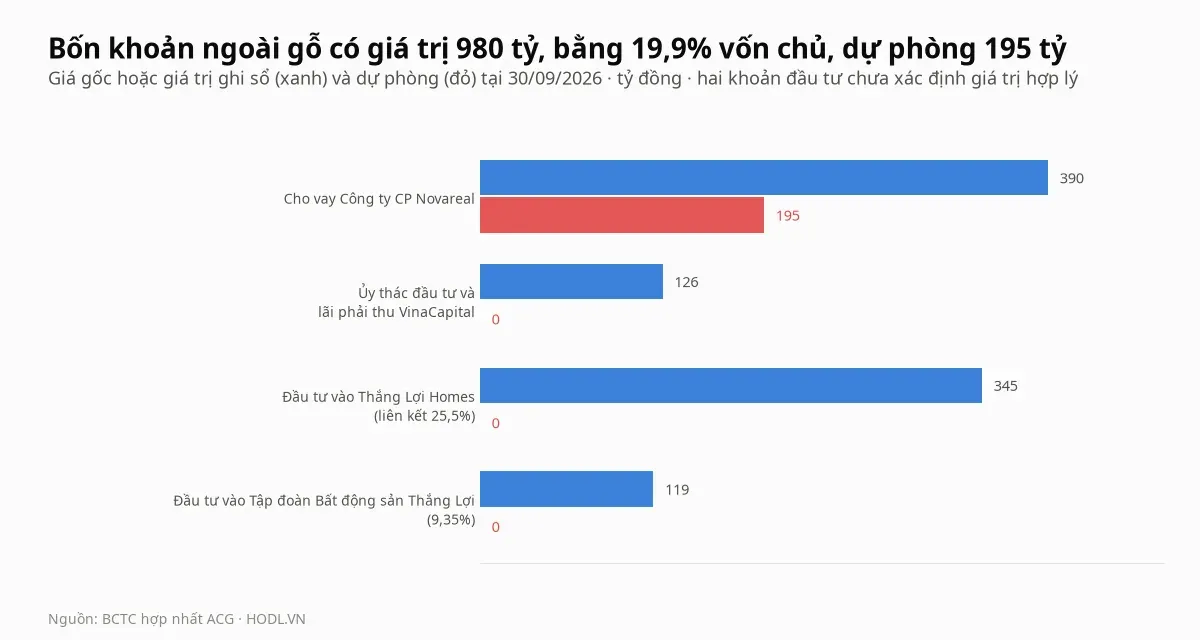
Bốn khoản ngoài hoạt động gỗ có giá trị 980,2 tỷ đồng, bằng 19,9% vốn chủ sở hữu và 11,3% tổng tài sản. Khoản cho vay Công ty Cổ phần Novareal 390,4 tỷ (hình thành từ việc công ty từ chối quyền mua bất động sản theo thoả thuận trước đó) có dự phòng 195,2 tỷ, bằng một nửa; thuyết minh ghi một phần đã quá hạn và các bên đang thương thảo phương án thu hồi.
Khoản ủy thác đầu tư trái phiếu cho Công ty Cổ phần Quản lý quỹ VinaCapital và lãi phải thu là 125,6 tỷ, đã đáo hạn từ 30/12/2022, được gia hạn tới 31/12/2027 và chưa trích dự phòng, vì ban tổng giám đốc đánh giá sẽ thu hồi đủ. Khoản đầu tư vào Thắng Lợi Homes (liên kết 25,5%, giá trị ghi sổ 345,0 tỷ, toàn bộ cổ phần thế chấp cho khoản vay ngân hàng của công ty này) và 119,2 tỷ vào Tập đoàn Bất động sản Thắng Lợi (9,35%) đều chưa xác định giá trị hợp lý.
Kế hoạch năm 2026
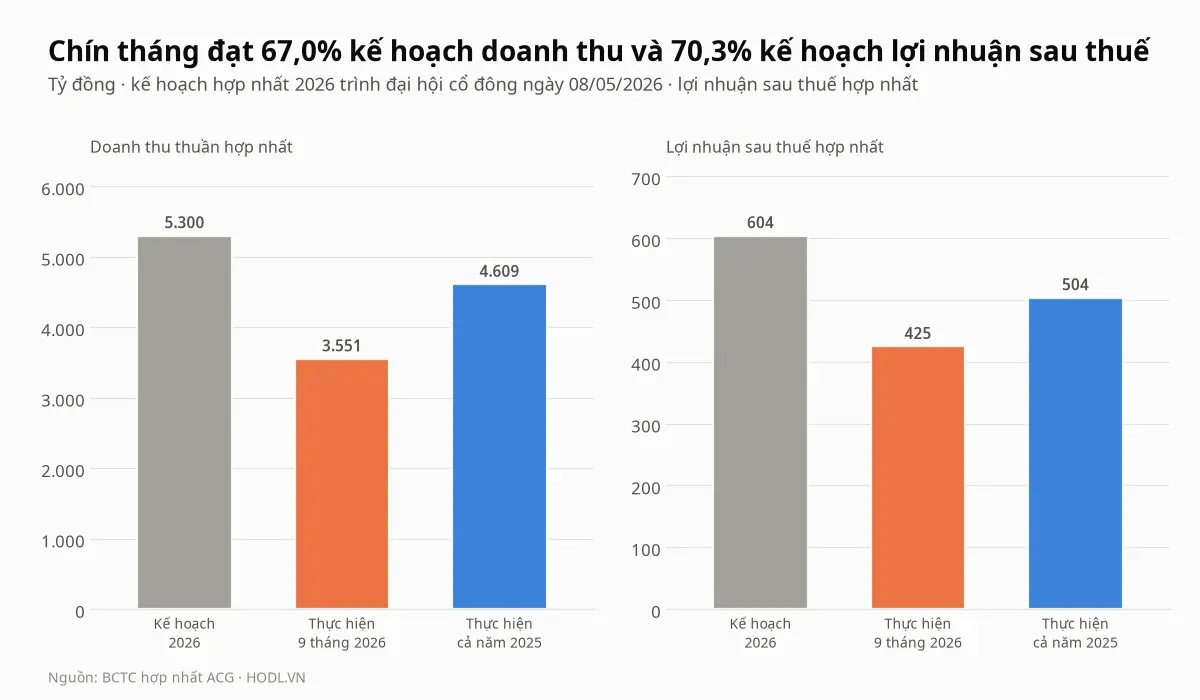
Kế hoạch 2026 trình đại hội cổ đông ngày 08/05/2026 gồm doanh thu thuần hợp nhất 5.300 tỷ đồng (tăng 15,0% so với 4.609,7 tỷ năm 2025) và lợi nhuận sau thuế hợp nhất 604 tỷ (tăng 20,0% so với 503,7 tỷ). Hạn mức tín dụng tại các ngân hàng của tập đoàn được đề xuất là 6.836 tỷ, và vốn đầu tư bổ sung của công ty mẹ và các nhà máy thuộc công ty mẹ là 100 tỷ.
Chín tháng doanh thu 3.550,9 tỷ đạt 67,0% kế hoạch và lợi nhuận sau thuế hợp nhất 424,7 tỷ đạt 70,3%. Quý IV cần 1.749,1 tỷ doanh thu (cao hơn 4,9% so với 1.668,1 tỷ quý IV/2025) và 179,3 tỷ lợi nhuận sau thuế hợp nhất; lợi nhuận quý III đã gồm khoảng 63,1 tỷ sau thuế từ hoàn nhập (tính giản đơn với thuế 20%), nên mức cần khoảng 49% cao hơn phần còn lại của quý III (khoảng 120,0 tỷ).
Cổ đông và thanh khoản
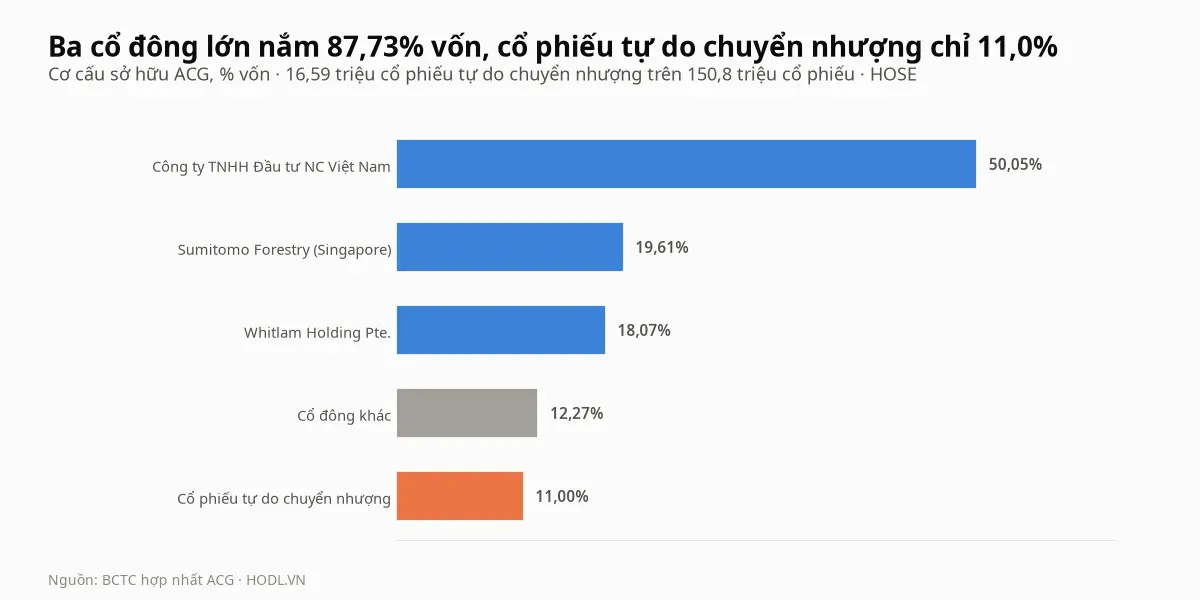
Ba cổ đông lớn nắm 87,73% vốn: Công ty Đầu tư NC Việt Nam 50,05%, Sumitomo Forestry (Singapore) 19,61% và Whitlam Holding Pte. 18,07%, còn lại 12,27% là các cổ đông khác. Cổ phiếu tự do chuyển nhượng là 16,59 triệu cổ phiếu, tức 11,0% vốn; tỷ lệ nước ngoài 38,5% với giới hạn 50%, nên room còn lại khoảng 17,38 triệu cổ phiếu (11,5%).
Cổ tức tiền mặt năm 2025 gồm hai đợt theo nghị quyết đại hội cổ đông ngày 08/05/2026: đợt 1 là 1.300 đồng mỗi cổ phiếu (196,0 tỷ, chốt danh sách trong quý IV/2025) và đợt 2 là 1.000 đồng (150,8 tỷ, đã trả trong quý III/2026). Tổng 2.300 đồng mỗi cổ phiếu, 346,8 tỷ, bằng 68,8% lợi nhuận cổ đông mẹ năm 2025 (504,0 tỷ) và 7,7% giá 30.000 đồng, trong khi vay tăng gấp đôi trong cùng giai đoạn.
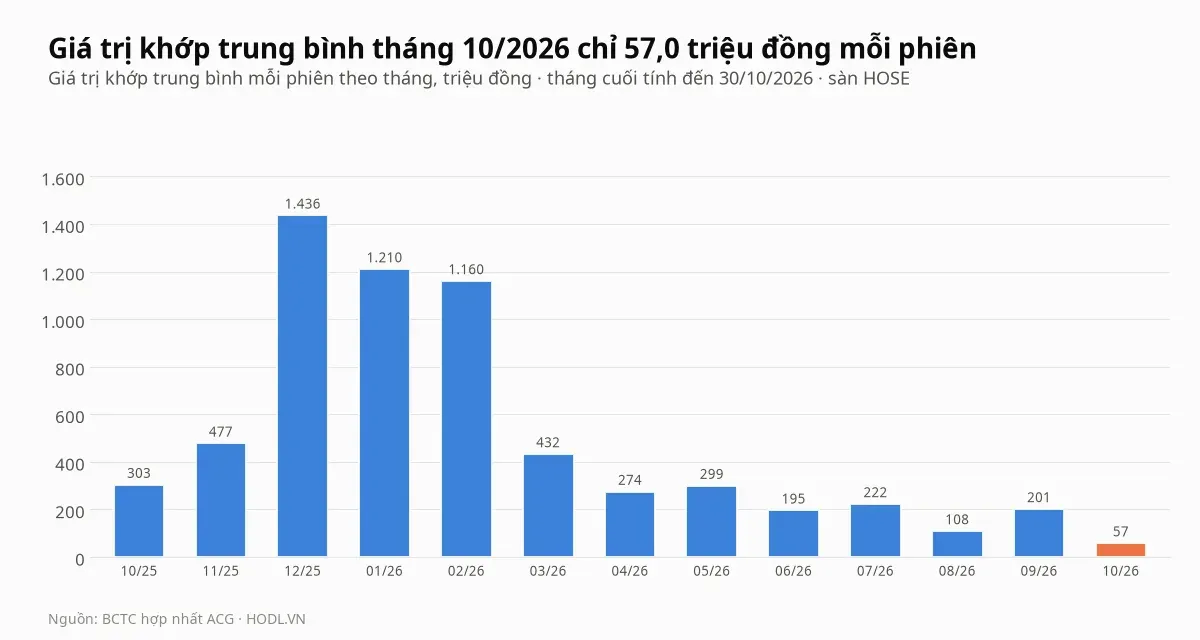
Giá trị khớp trung bình tháng 10 là 57 triệu đồng mỗi phiên (1.857 cổ phiếu), thấp nhất trong 13 tháng và bằng 11,5% mức trung bình 12 tháng 498 triệu đồng. Tháng 12/2025 cao nhất với 1.436 triệu đồng; trong 247 phiên từ 31/10/2025, 36 phiên khớp không quá 500 cổ phiếu, và khối lượng khớp trung bình 20 phiên 1.930 cổ phiếu bằng 0,49 lần trung bình 60 phiên (3.913).
Khối ngoại và tự doanh
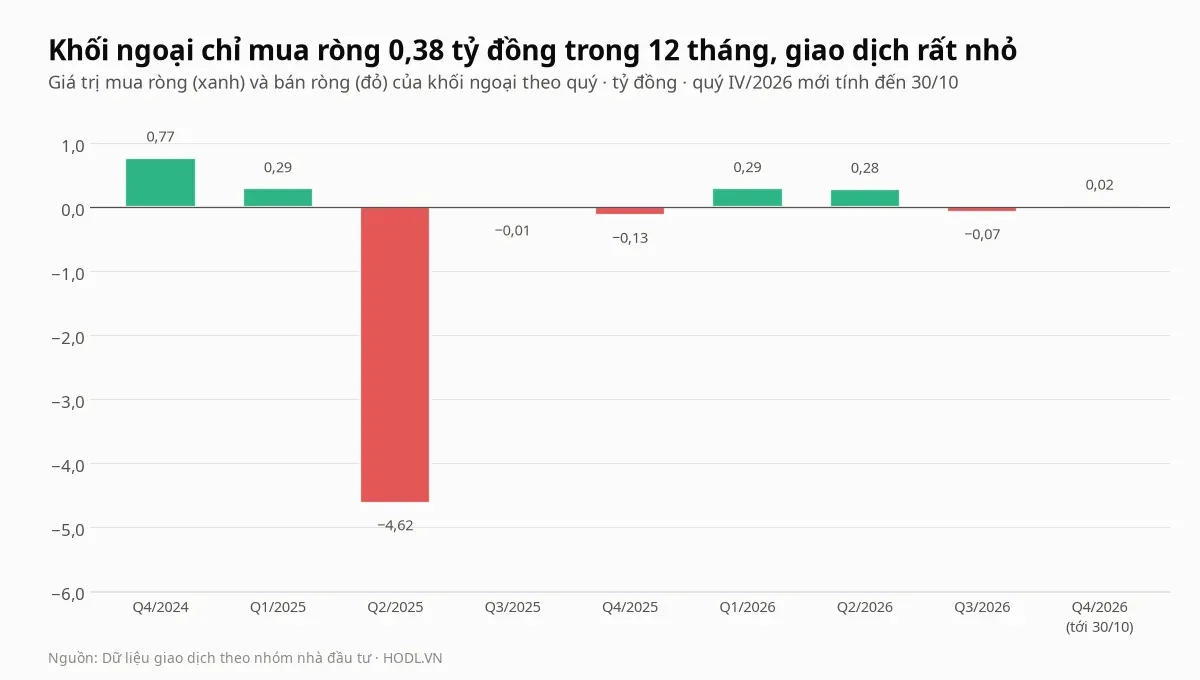
Khối ngoại mua ròng 0,38 tỷ đồng trong 12 tháng tới 30/10/2026, với mua 1,17 tỷ và bán 0,79 tỷ; 65 phiên mua ròng, 46 phiên bán ròng trong 248 phiên, còn lại không có giao dịch. Không có giao dịch thoả thuận nào của khối ngoại trong 12 tháng, và tổng giá trị mua cộng bán 1,95 tỷ chỉ bằng 1,6% giá trị khớp của cổ phiếu (122,9 tỷ).
Theo quý, mua ròng 0,77 tỷ quý IV/2024, bán ròng lớn nhất 4,62 tỷ quý II/2025, rồi dao động trong khoảng âm 0,13 đến dương 0,29 tỷ từ quý III/2025; quý IV/2026 tới 30/10 mua ròng 0,02 tỷ. Trong 30 phiên gần nhất khối ngoại mua ròng 0,02 tỷ, còn 90 phiên bán ròng 0,06 tỷ.
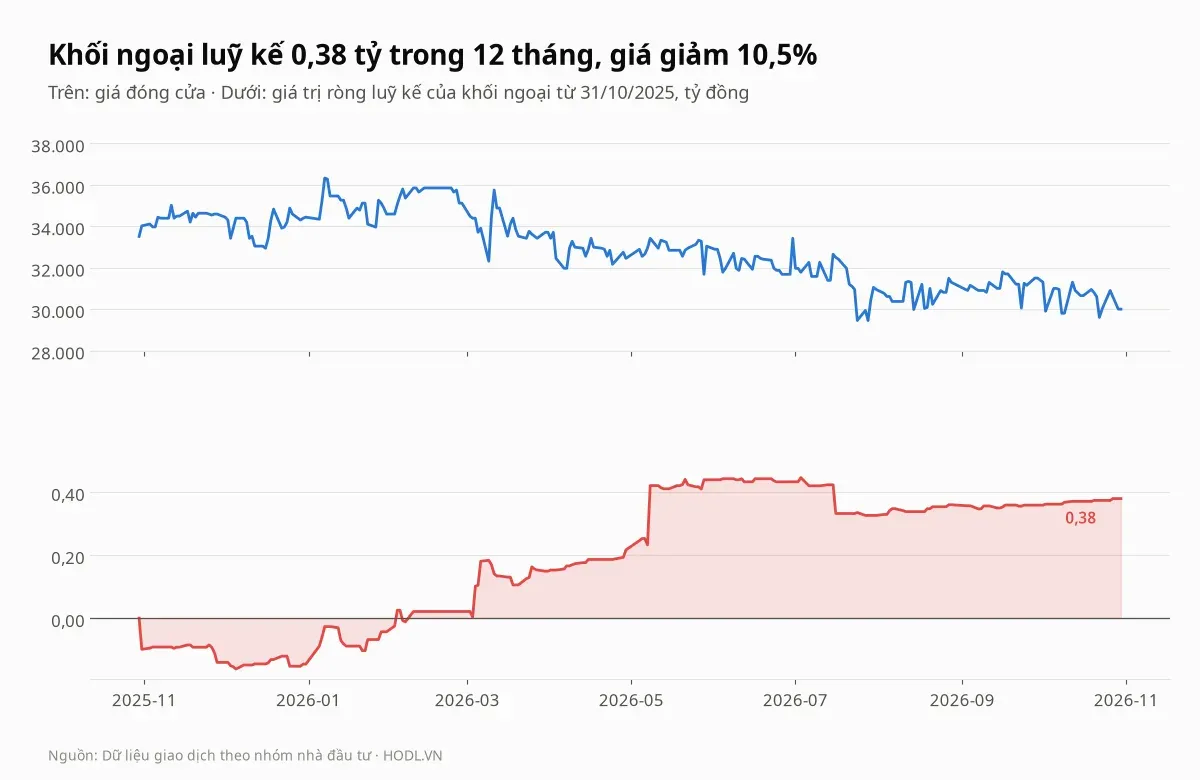
Giá trị ròng luỹ kế thấp nhất là âm 0,16 tỷ ngày 05/12/2025, rồi tăng lên 0,38 tỷ trong khi giá giảm 10,5%, nên dòng tiền khối ngoại không phải yếu tố đẩy giá. Tỷ lệ sở hữu nước ngoài 38,5% nằm ở hai cổ đông lớn Sumitomo Forestry (Singapore) và Whitlam Holding, không phải ở giao dịch trên sàn.
Cơ sở dữ liệu có số khớp lệnh và thoả thuận tách riêng của khối ngoại cho cổ phiếu này. Tự doanh có dữ liệu chỉ tới 24/12/2025: 35 dòng từ 31/10/2025 tới mốc đó, bán ròng 21,8 tỷ đồng, với phiên bán ròng lớn nhất 5,9 tỷ (18/12/2025) và phiên mua ròng lớn nhất 0,44 tỷ (09/12/2025); bài không ngoại suy cho giai đoạn sau.
So sánh cùng ngành
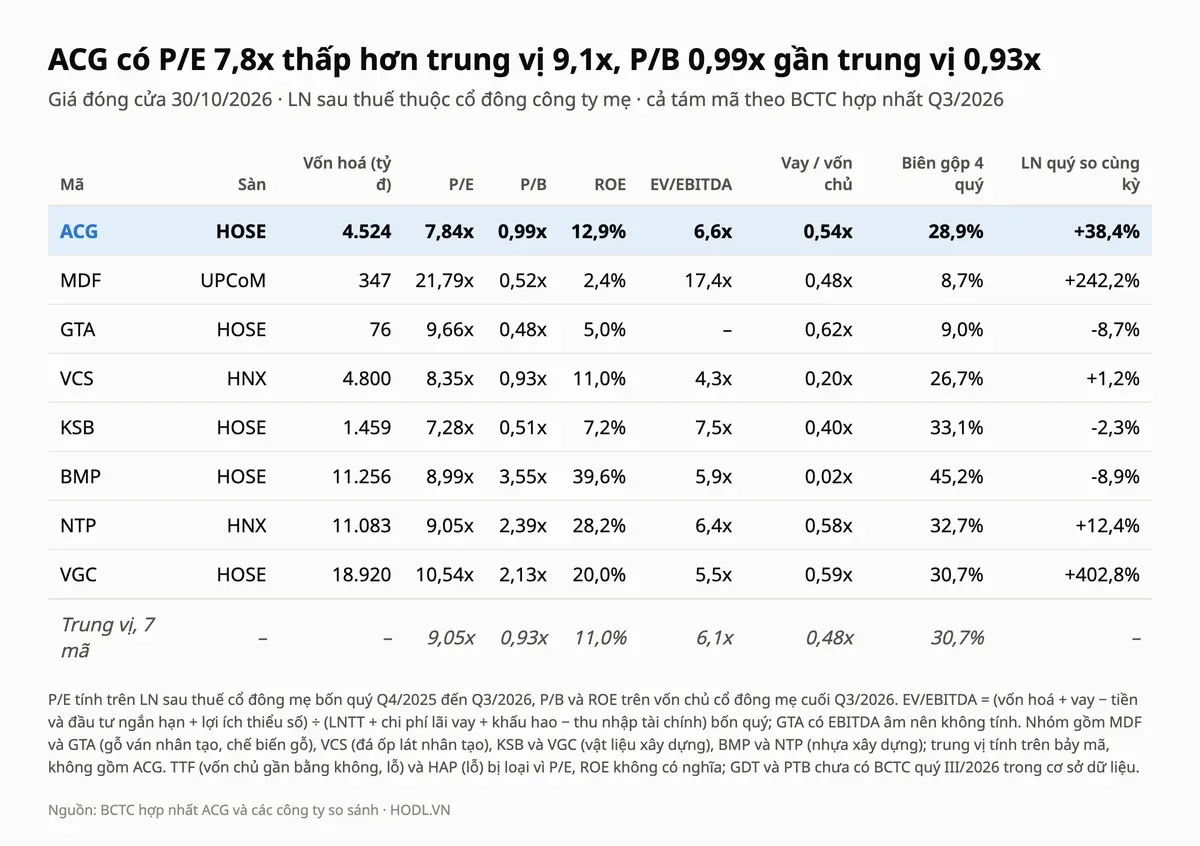
Nhóm so sánh gồm bảy công ty có báo cáo quý III/2026 trong cơ sở dữ liệu: MDF (gỗ ván nhân tạo) và GTA (chế biến gỗ), VCS (đá ốp lát nhân tạo), KSB và VGC (vật liệu xây dựng), BMP và NTP (nhựa xây dựng). Trung vị tính trên bảy mã, bốn quý tới quý III/2026, không gồm ACG.
TTF (vốn chủ gần bằng không, lỗ) và HAP (lỗ) bị loại vì P/E và ROE không có nghĩa; GDT và PTB chưa có BCTC quý III/2026 trong cơ sở dữ liệu. Không có cặp công ty mẹ và con nào trong nhóm.
Cổ phiếu ACG có P/E 7,8 lần thấp hơn trung vị 9,05 lần khoảng 13,4%, P/B 0,99 lần cao hơn trung vị 0,93 lần 6,3%, ROE 12,9% cao hơn trung vị 11,0%, EV/EBITDA 6,6 lần so với 6,1 lần, vay trên vốn chủ cổ đông mẹ 0,54 lần so với 0,48 lần, và biên gộp bốn quý 28,9% thấp hơn trung vị 30,7%. Khi loại hoàn nhập, P/E của ACG là 8,8 lần, gần trung vị nên mức chiết khấu P/E gần như biến mất.
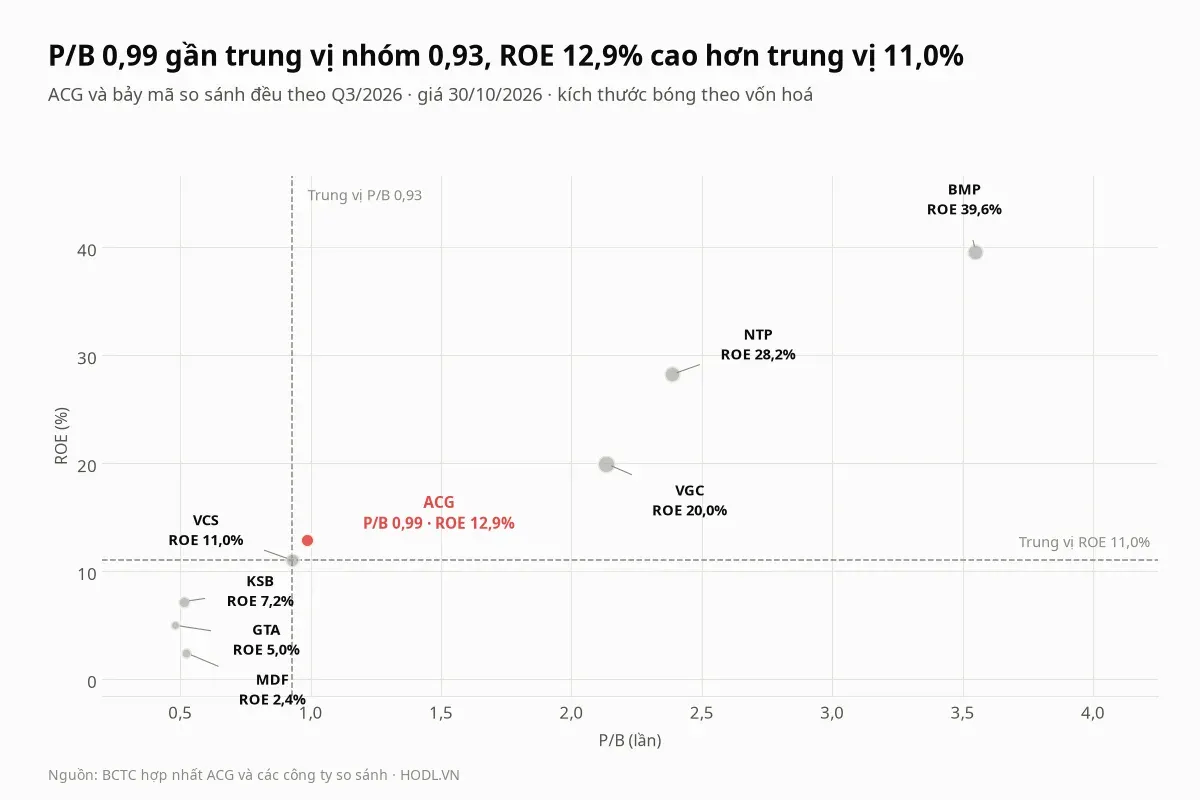
VCS gần ACG nhất về vốn hoá (4.800 tỷ so với 4.524 tỷ), giá cũng 30.000 đồng, nhưng P/B 0,93 lần, ROE 11,0%, vay trên vốn chủ 0,20 lần và biên gộp 26,7%. Hai mã gỗ MDF và GTA có P/B 0,52 và 0,48 lần với ROE 2,4% và 5,0%, còn BMP và NTP có P/B 3,55 và 2,39 lần với ROE 39,6% và 28,2%, nên ACG nằm giữa hai cụm.
Định giá theo P/E, P/B và DCF
Cổ phiếu ACG có sản xuất ổn định nhưng nhà máy Đồng Nai sẽ thay đổi quy mô và chi đầu tư, nên bài dùng cả P/E, P/B, P/B hợp lý theo ROE và DCF năm năm. EPS là 3.828 đồng, bằng lợi nhuận cổ đông mẹ bốn quý tới quý III/2026 (577,2 tỷ) chia 150,79 triệu cổ phiếu; EPS loại hoàn nhập là 3.408 đồng, trừ 79,2 tỷ hoàn nhập thuần chín tháng sau thuế 20%. BVPS là 30.414 đồng, bằng vốn chủ cổ đông mẹ (4.586,0 tỷ) chia số cổ phiếu.
Bài dùng r = 12% và g = 3% cho P/B hợp lý, và DCF năm năm với WACC 12%, g 3%, thuế 20%; đây là giả định của HODL.VN. Biên EBIT 10%, 11% và 12% (lãi gộp trừ bán hàng và quản lý, loại hoàn nhập, so với 11,1% chín tháng 2026 và 10,8% năm 2025), tăng trưởng doanh thu 3%, 8% và 12% mỗi năm, chi đầu tư 3% doanh thu (cao hơn mức 1,2% đến 2,3% của các năm 2019 đến 2024), khấu hao 2,0% và vốn lưu động tăng 30% phần doanh thu thêm. Tiền thuần 132,7 tỷ được cộng vào giá trị doanh nghiệp và 92,9% (vốn chủ mẹ trên vốn chủ hợp nhất) thuộc cổ đông ACG.
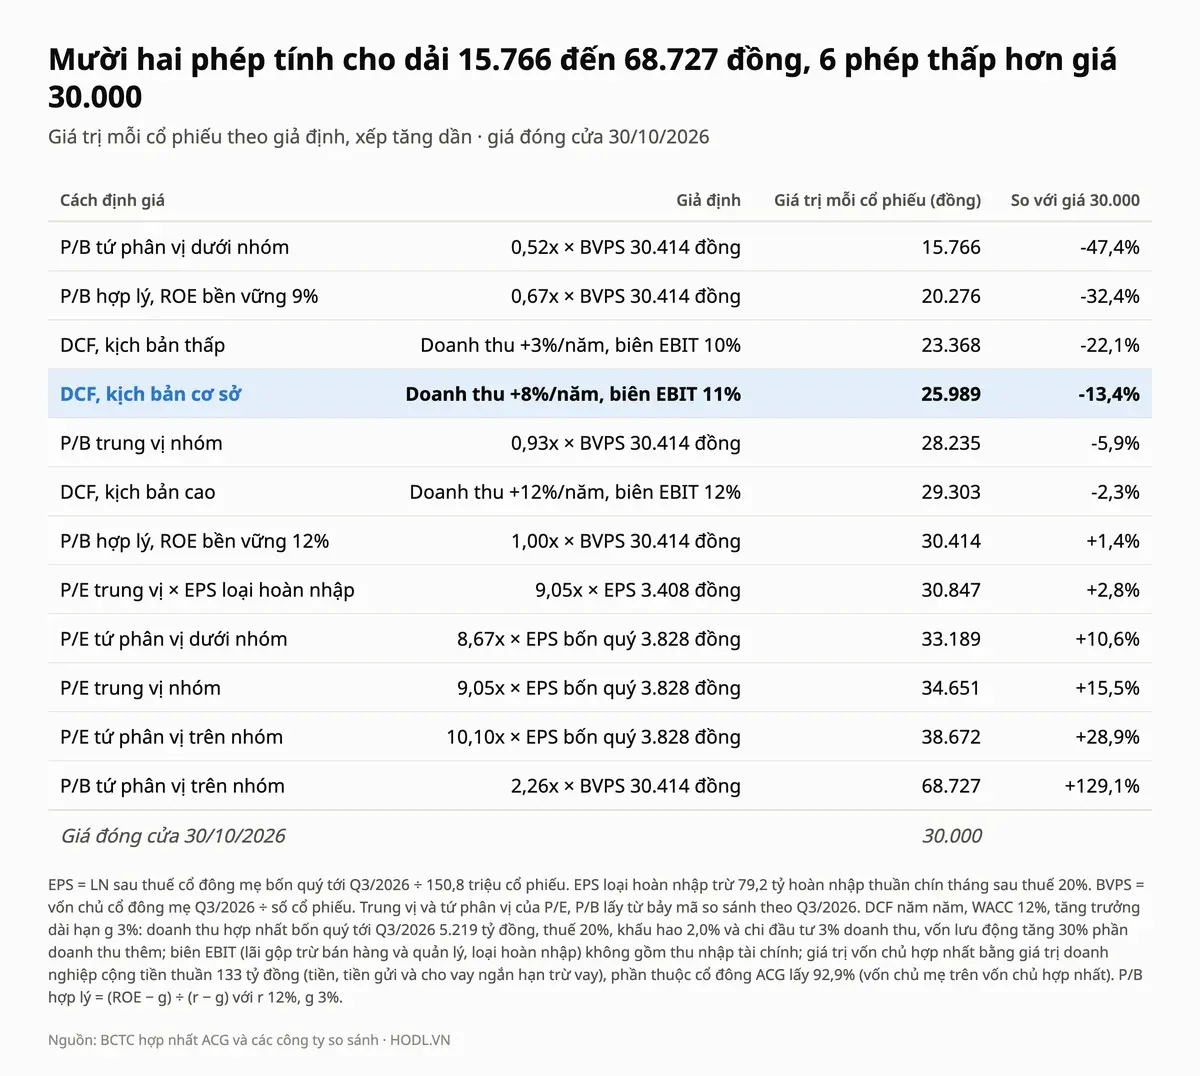
Mười hai phép cho giá trị từ 15.766 đến 68.727 đồng. Sáu phép thấp hơn giá 30.000 đồng và sáu phép cao hơn. P/E trung vị nhóm nhân EPS bốn quý cho 34.651 đồng (cao hơn giá 15,5%), nhưng cùng bội số nhân EPS loại hoàn nhập chỉ cho 30.847 đồng (cao hơn 2,8%); P/B trung vị cho 28.235 đồng (thấp hơn 5,9%) và DCF cơ sở cho 25.989 đồng (thấp hơn 13,4%).
Để giá 30.000 đồng hợp lý theo P/B hợp lý, ROE bền vững cần khoảng 11,9%; ROE bốn quý 12,9% giảm còn khoảng 11,5% khi loại hoàn nhập sau thuế. DCF cho dải 23.368 đến 29.303 đồng qua ba kịch bản, đều thấp hơn giá, vì chi đầu tư và vốn lưu động hấp thụ phần lớn dòng tiền.
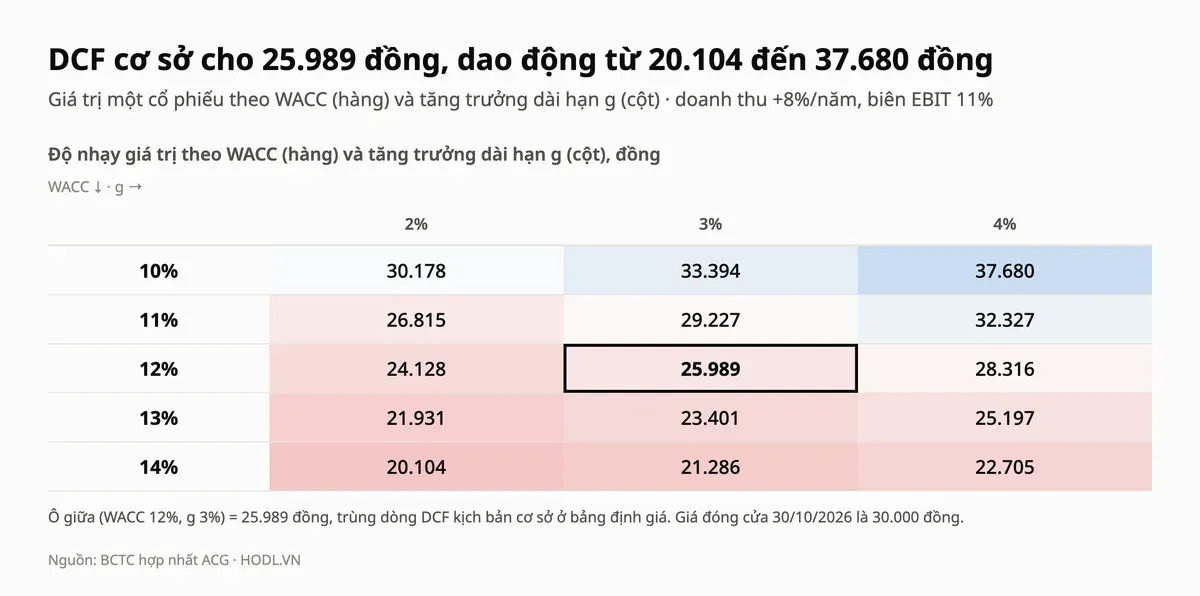
Lưới độ nhạy có 4 trong 15 ô cao hơn giá, từ 20.104 đồng (WACC 14%, g 2%) đến 37.680 đồng (WACC 10%, g 4%); ở WACC 12% giá trị là 24.128, 25.989 và 28.316 đồng. Bốn ô cao hơn giá đều có WACC 10% (g 2%, 3%, 4%) hoặc WACC 11% với g 4%.
Thang giá tham chiếu
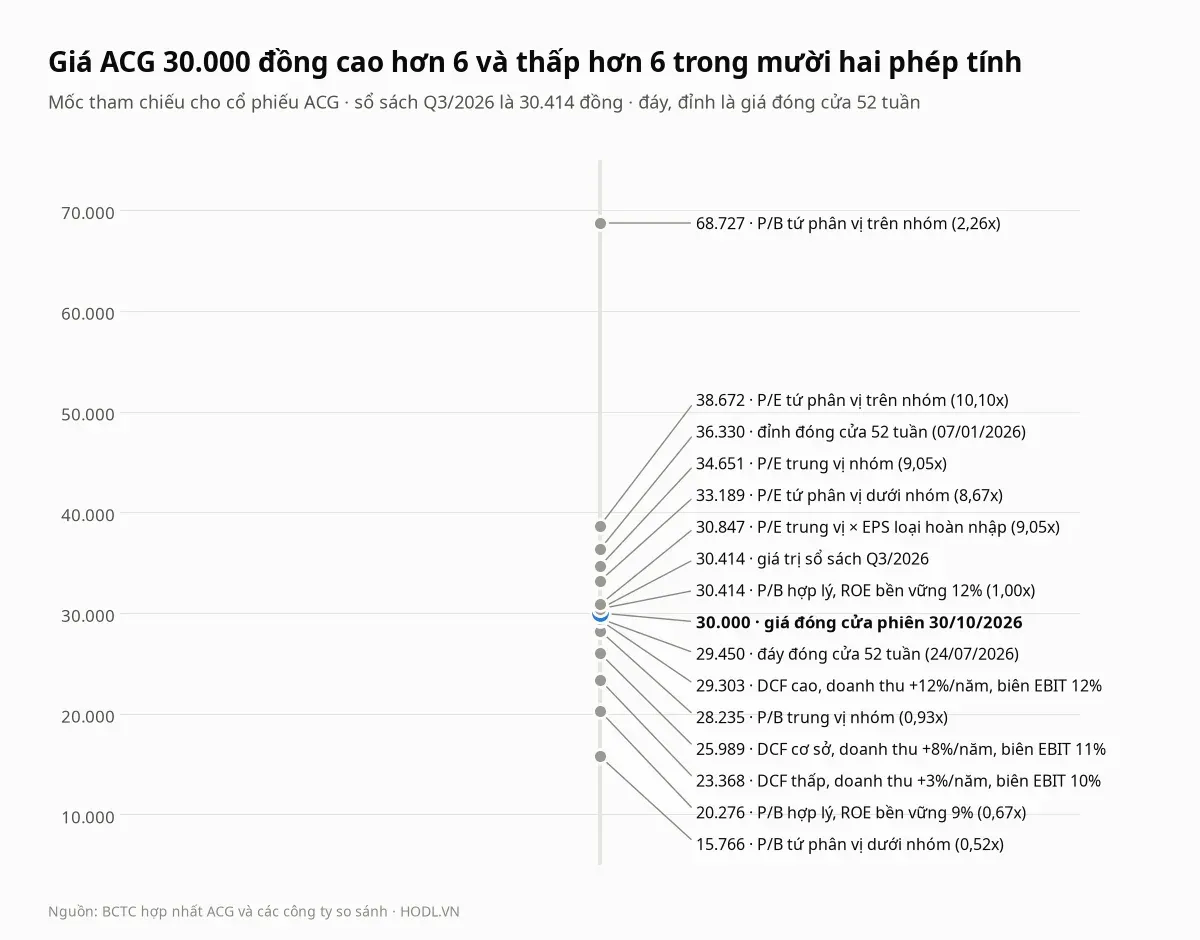
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 36.330 đồng (07/01/2026), đáy đóng cửa 29.450 đồng (24/07/2026) và giá trị sổ sách 30.414 đồng, bằng P/B hợp lý khi ROE bền vững 12%.
Phía dưới giá là đáy 52 tuần 29.450 đồng (thấp hơn giá 1,8%) và P/B trung vị nhóm 28.235 đồng (thấp hơn 5,9%); phía trên là giá trị sổ sách 30.414 đồng (cao hơn 1,4%) và P/E trung vị nhóm 34.651 đồng (cao hơn 15,5%). Giá cao hơn đáy 52 tuần 1,9% và thấp hơn đỉnh 17,4%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu ACG nằm sát đáy sau nhịp giảm 17,4% từ đỉnh đóng cửa 36.330 đồng (07/01/2026): giá 30.000 đồng cao hơn đáy đóng cửa 52 tuần 29.450 đồng 1,9%. Từ đầu năm ACG giảm 12,9% so với VN-Index giảm 2,4%; 60 phiên giảm 2,5% so với giảm 1,2%, và 250 phiên giảm 9,7% so với VN-Index tăng 5,4%.
Hỗ trợ - Kháng cự
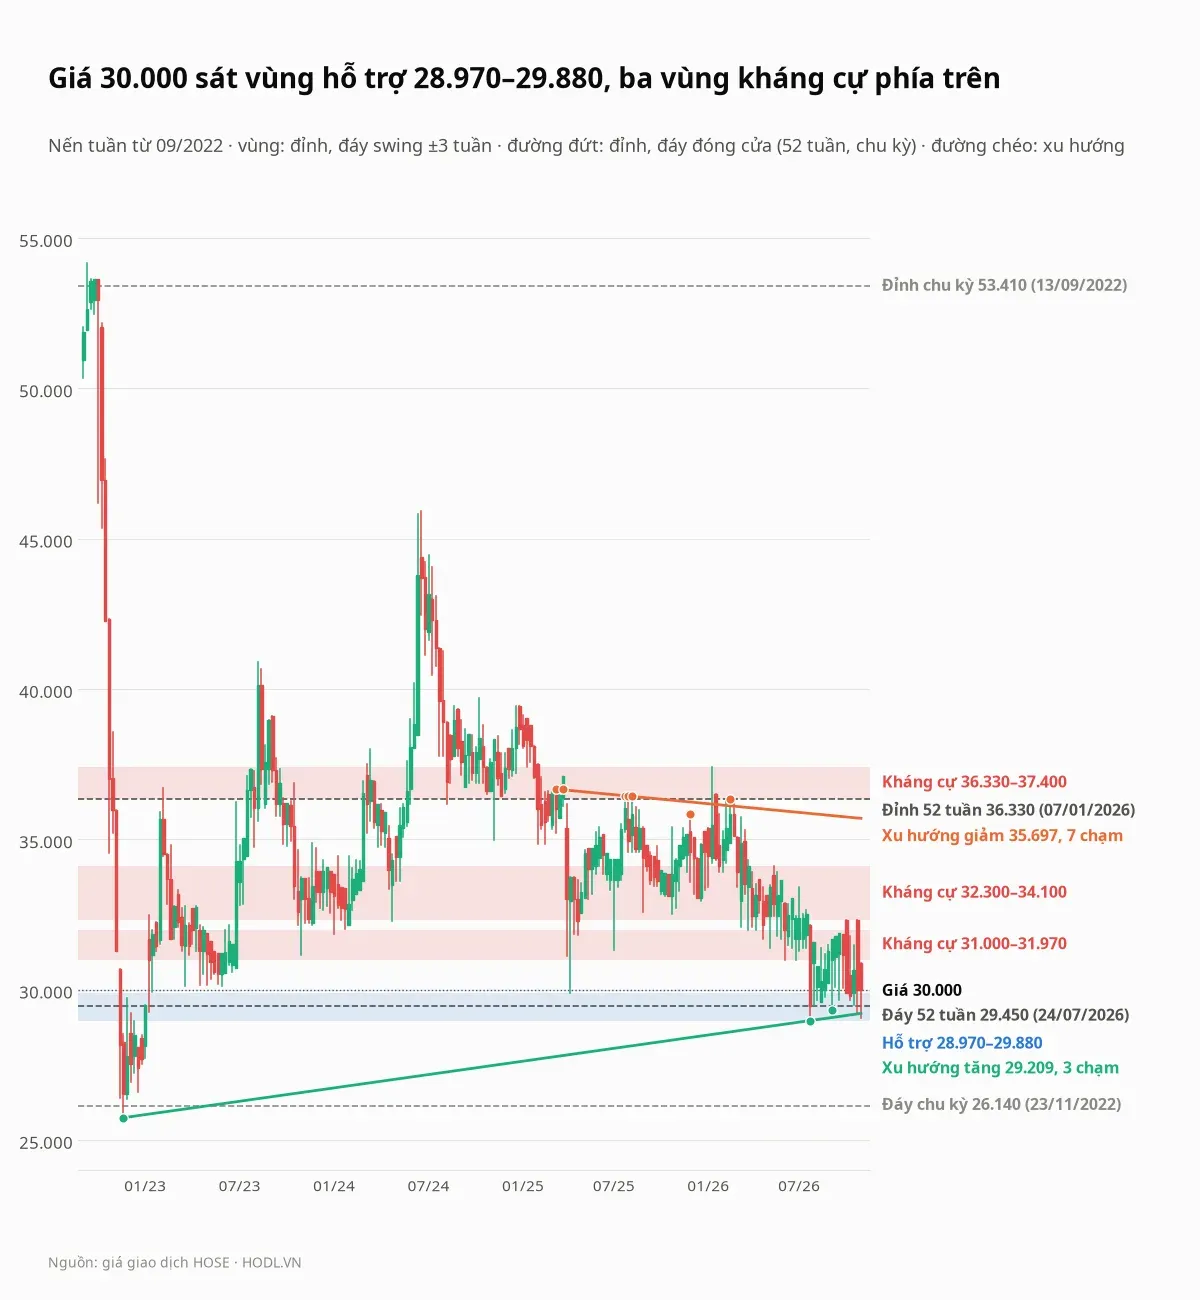
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
36.330 tới 37.400 | Kháng cự xa | Đỉnh tuần 10/02/2023 (36.700), 20/10/2023 (36.870), 03/2025 (36.670), 07 đến 08/2025 (36.450), 09/01/2026 (37.400), 13/02/2026 (36.330); cao hơn giá 21,1% đến 24,7% |
32.300 tới 34.100 | Kháng cự gần | Đỉnh tuần 14/04/2023 (32.790), 15/05/2026 (34.100), 03/07/2026 (33.420), 02/10/2026 (32.300); cao hơn giá 7,7% đến 13,7% |
31.000 tới 31.970 | Kháng cự sát giá | Đáy tuần 03/11/2023 (31.140), 05/01/2024 (31.840), 04/07/2025 (31.310), 27/03/2026 (31.970), 08/05/2026 (31.390), 05/06/2026 và 26/06/2026 (31.000); cao hơn giá 3,3% đến 6,6% |
28.970 tới 29.880 | Hỗ trợ gần | Đáy tuần 11/04/2025 (29.880), 24/07/2026 (28.970), 04/09/2026 (29.310); thấp hơn giá 0,4% đến 3,4% |
Giá đang nằm ngay trên vùng hỗ trợ 28.970 đến 29.880 đồng, cạnh trên của vùng thấp hơn giá 0,4%. Phía trên, các đáy tuần 31.000 đến 31.970 đồng từng là hỗ trợ cho tới tháng 07/2026 và nay là vùng cản sát giá, cao hơn giá từ 3,3% đến 6,6%.
Đường xu hướng tăng nối đáy tuần 25/11/2022 (25.740), 24/07/2026 (28.970) và 04/09/2026 (29.310) đi qua khoảng 29.209 đồng, thấp hơn giá 2,6% và nằm trong vùng hỗ trợ 28.970 đến 29.880. Nếu giá đóng cửa tuần xuyên xuống dưới đường này thì đáy chu kỳ 26.140 đồng (23/11/2022, đóng cửa) là mốc đáy kế tiếp trên biểu đồ.
Đường xu hướng giảm nối các đỉnh tuần 14/03/2025 và 28/03/2025 (36.670), 25/07, 01/08 và 08/08/2025 (36.450), 28/11/2025 (35.850) và 13/02/2026 (36.330) đi qua khoảng 35.697 đồng, cao hơn giá 19,0%, bên trong vùng 36.330 đến 37.400 đồng. Đỉnh 52 tuần (đóng cửa) là 36.330 đồng ngày 07/01/2026 và đáy 52 tuần là 29.450 đồng ngày 24/07/2026; đỉnh chu kỳ từ 09/2022 (đóng cửa) là 53.410 đồng ngày 13/09/2022 và đáy chu kỳ là 26.140 đồng ngày 23/11/2022.
Fibonacci
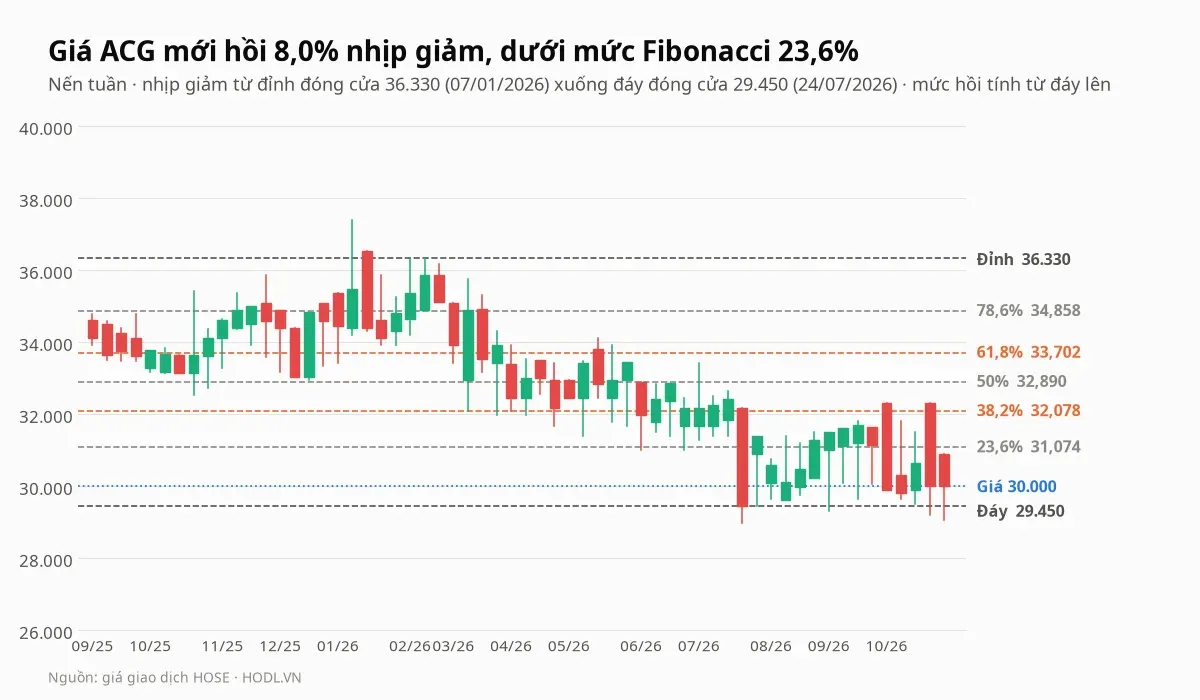
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 36.330 đồng ngày 07/01/2026 xuống đáy 29.450 đồng ngày 24/07/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (31.074 đồng), 38,2% (32.078 đồng), 50% (32.890 đồng), 61,8% (33.702 đồng) và 78,6% (34.858 đồng).
Giá mới hồi 8,0% nên các mức này cao hơn giá lần lượt 3,6%, 6,9%, 9,6%, 12,3% và 16,2%. Mức 23,6% nằm trong vùng 31.000 đến 31.970, mức 38,2% ngay dưới vùng 32.300 đến 34.100, còn mức 50% và 61,8% nằm trong vùng này.
Xu hướng EMA
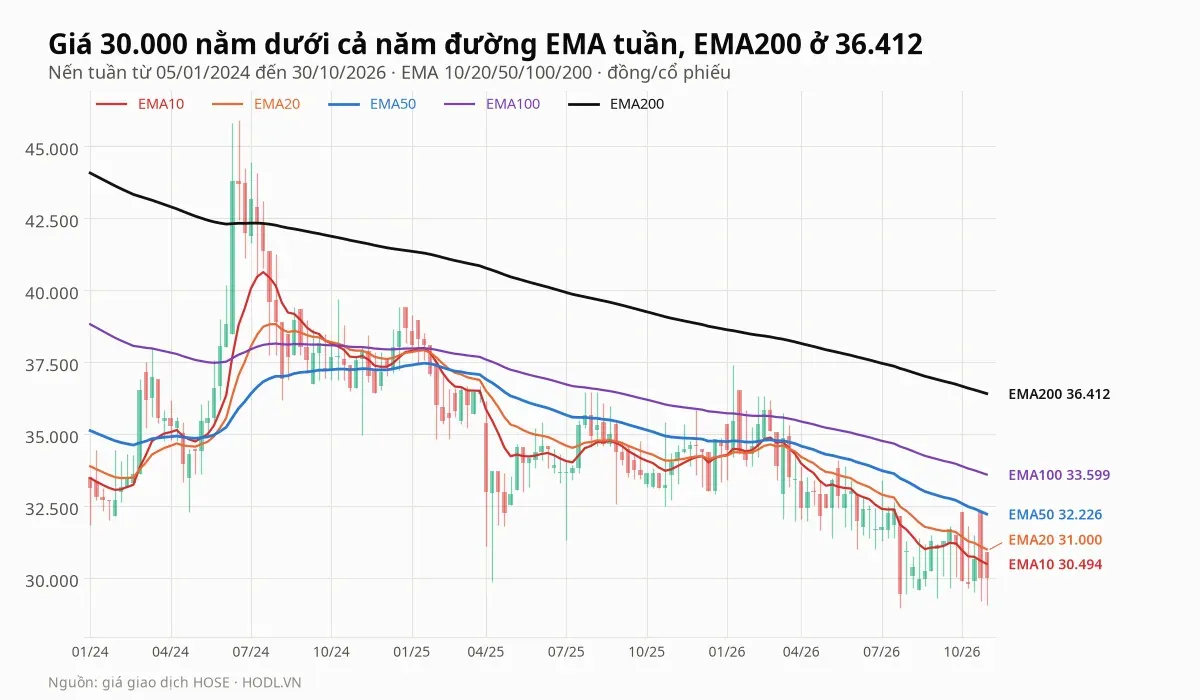
Giá 30.000 đồng thấp hơn cả năm đường EMA tuần: EMA10 ở 30.494, EMA20 ở 31.000, EMA50 ở 32.226, EMA100 ở 33.599 và EMA200 ở 36.412 đồng. Giá thấp hơn EMA10 1,6%, EMA20 3,2%, EMA50 6,9%, EMA100 10,7% và EMA200 17,6%.
Các đường xếp theo thứ tự giảm dần từ EMA10 lên EMA200, và EMA200 vẫn dốc xuống từ mức 44.000 đồng đầu năm 2024. EMA20 cắt xuống EMA50 ngày 28/02/2025 và chưa cắt lên lại.
RSI và động lượng
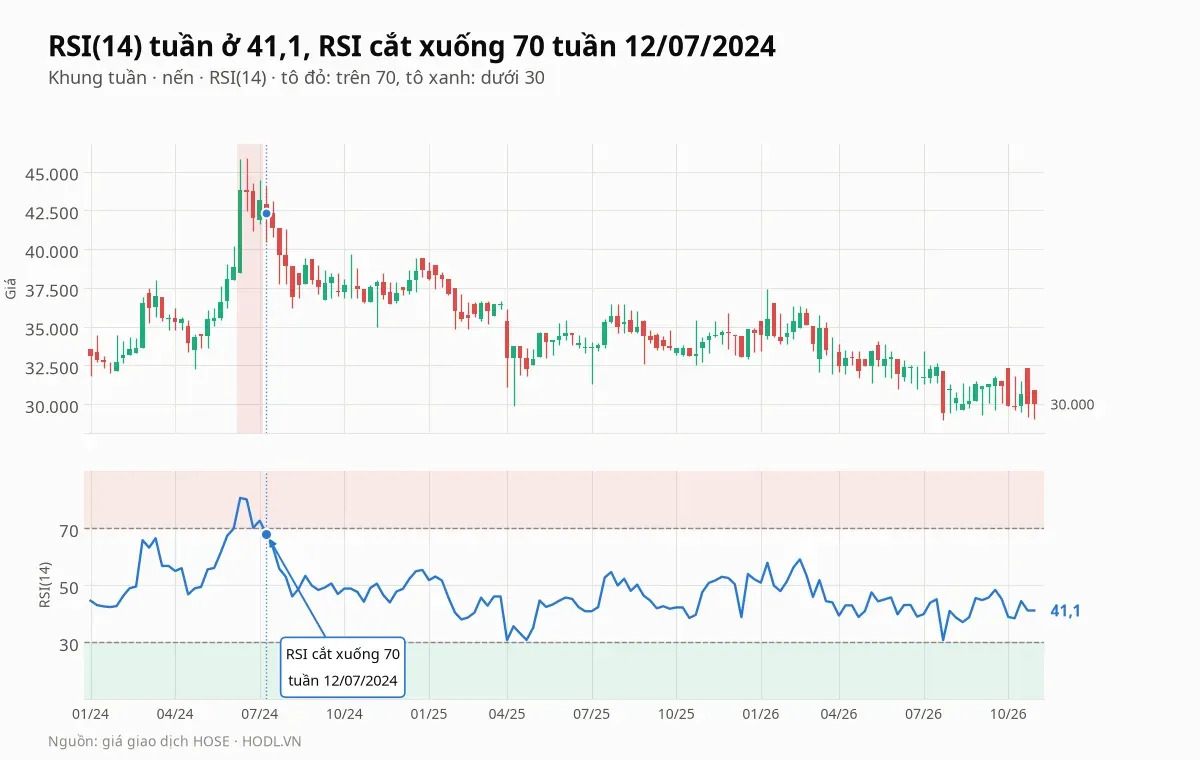
RSI(14) tuần ở 41,1, dưới mốc 50 và chưa xuống vùng quá bán 30; trong 26 tuần gần nhất RSI cao nhất 48,3 ở tuần 18/09/2026. Sáu tuần gần nhất RSI là 45,1, 38,9, 38,4, 44,4, 41,1 và 41,1.
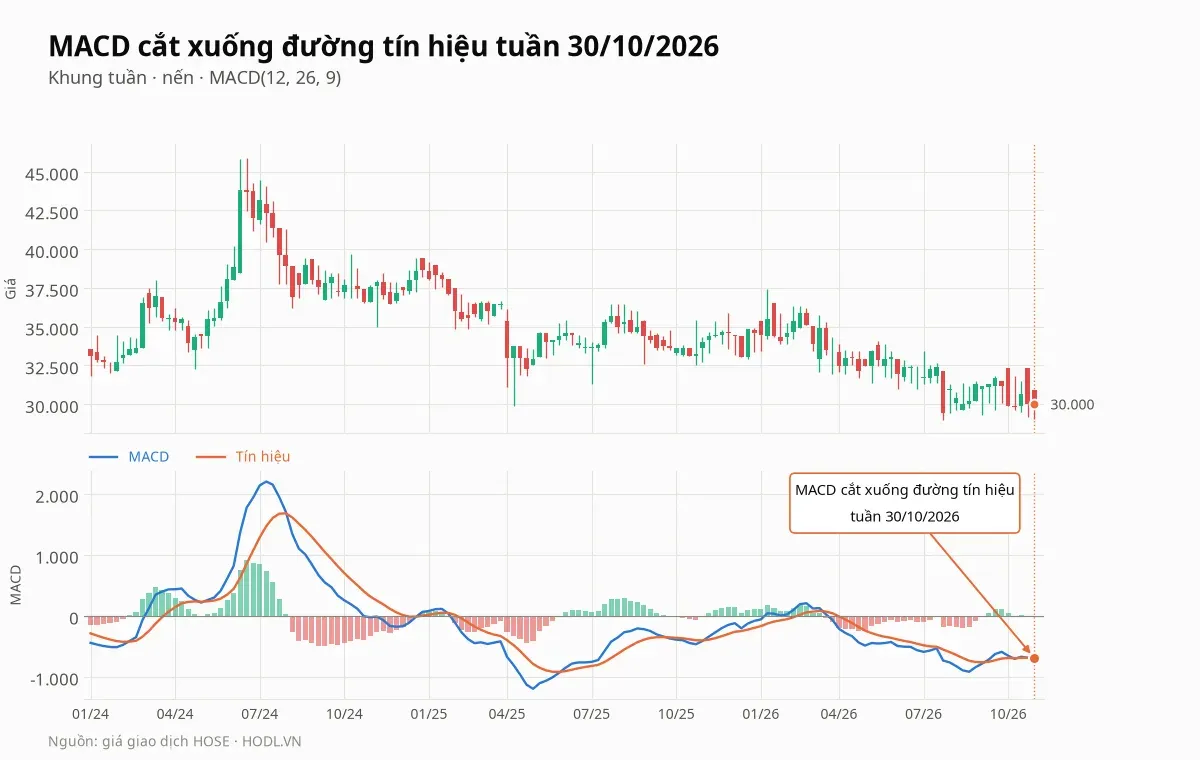
MACD tuần cắt xuống đường tín hiệu ngày 30/10/2026, sau lần cắt lên ngày 16/10/2026 và cắt xuống ngày 09/10/2026. MACD −695 và tín hiệu −693 (histogram −2) cho thấy động lượng gần như phẳng ở vùng âm sâu, chưa có tín hiệu tăng rõ.
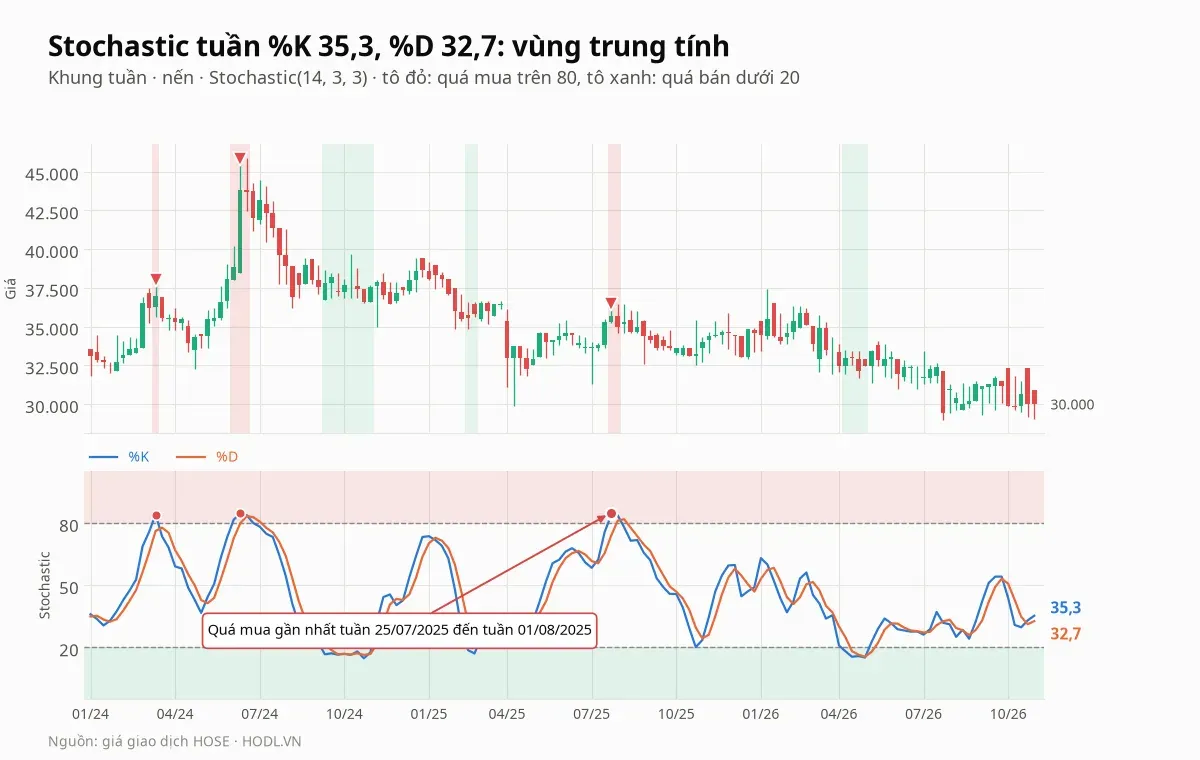
Stochastic tuần có %K 35,3 trên %D 32,7, %K cắt lên %D ngày 23/10/2026, và vẫn ở vùng trung tính giữa 20 và 80. Lần quá mua gần nhất là từ tuần 25/07/2025 đến tuần 01/08/2025 (đỉnh 83,9), nên chỉ báo chưa ở vùng quá bán dù giá đã giảm 17,4% từ đỉnh.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Doanh thu và lợi nhuận quý IV | Kế hoạch cần 1.749,1 tỷ doanh thu và 179,3 tỷ lợi nhuận sau thuế hợp nhất; nền quý IV/2025 là 1.668,1 tỷ và 145,5 tỷ |
Các quý tới | Nhà máy Đồng Nai | Xây dựng dở dang 1.479,1 tỷ, vay dài hạn Ngân hàng Ngoại thương 1.050,3 tỷ đáo hạn 07/02/2033, lãi vay vốn hoá luỹ kế 25,4 tỷ |
Các quý tới | Khoản cho vay Novareal 390,4 tỷ | Dự phòng 195,2 tỷ, một phần đã quá hạn và các bên đang thương thảo |
Đến 31/12/2027 | Ủy thác đầu tư VinaCapital 125,6 tỷ | Đã đáo hạn từ 30/12/2022, gia hạn tới 31/12/2027, chưa trích dự phòng |
Tháng 01 đến 03/2027 | BCTC quý IV/2026 và cả năm | Xem hoàn nhập dự phòng có lặp lại không; lợi nhuận trước thuế chín tháng bỏ hoàn nhập là 465,1 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027 và cổ tức; cổ tức năm 2025 là 2.300 đồng mỗi cổ phiếu, gồm 1.300 và 1.000 đồng |
Các tuần tới | Giá đóng cửa tuần so với 28.970 đến 29.880 và 31.000 đến 31.970 đồng | Giá nằm ngay trên vùng hỗ trợ và dưới cả năm EMA tuần |
Kết luận
Cổ phiếu ACG ghi nhận lợi nhuận cổ đông mẹ 187,4 tỷ đồng quý III và 431,5 tỷ chín tháng, nhưng quý III tăng 38,4% trong khi doanh thu chỉ tăng 2,2% và doanh thu trong nước đi ngang. Hoàn nhập thuần 78,8 tỷ dự phòng phải thu chiếm 33,7% lợi nhuận trước thuế, và khi bỏ khoản này lợi nhuận trước thuế quý III giảm 15,0%, chín tháng giảm 0,3%.
Giá 30.000 đồng chỉ rẻ hơn trung vị nhóm về P/E (7,8 lần so với 9,05 lần), còn khi loại hoàn nhập P/E là 8,8 lần và giá gần với P/E trung vị nhân EPS 3.408 đồng (30.847 đồng). DCF cơ sở cho 25.989 đồng, thấp hơn giá 13,4%, vì chi đầu tư nhà máy Đồng Nai, vốn lưu động và lãi vay đang tăng.
Điểm yếu nằm ở bảng cân đối và thanh khoản. Bốn khoản ngoài gỗ 980,2 tỷ đồng bằng 19,9% vốn chủ chỉ có 195,2 tỷ dự phòng, vay đã gấp đôi lên 2.492,4 tỷ, và cổ phiếu có 11,0% tự do chuyển nhượng với 57 triệu đồng khớp mỗi phiên trong tháng 10. Về kỹ thuật, giá nằm ngay trên vùng hỗ trợ 28.970 đến 29.880 đồng, dưới cả năm đường EMA tuần và cách vùng cản sát giá 31.000 đến 31.970 đồng từ 3,3% đến 6,6%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
