
Kết quả kinh doanh ngân hàng quý 3/2026: lãi tăng 20,4%, chi phí dự phòng tăng 42,1%
Nội dung bài7 phần
Trong kết quả kinh doanh ngân hàng quý 3/2026, lợi nhuận sau thuế của 25 ngân hàng đạt 82.647 tỷ đồng, tăng 20,4% so với quý 3/2025 nhưng giảm 4,8% so với quý 2. Phần tăng đến từ hoạt động cốt lõi: lợi nhuận trước dự phòng tăng 26,9%, trong khi chi phí dự phòng tăng 42,1% và lấy lại gần 15.000 tỷ đồng.
Bài này đọc dòng kết quả kinh doanh của từng ngân hàng để trả lời: lợi nhuận đến từ thu nhập lãi, từ phí hay từ việc trích lập dự phòng thấp đi. Bức tranh chung nằm ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- 21 trên 25 ngân hàng lãi tăng so với cùng kỳ; STB, EIB, KLB và BVB đi lùi. Chín tháng đầu năm, lợi nhuận cả nhóm đạt 242.702 tỷ đồng, tăng 19,1%.
- Phần lõi thêm 40.466 tỷ đồng (thu nhập lãi thuần +26.036 tỷ, phí +13.061 tỷ), chi phí dự phòng tăng 14.890 tỷ đồng.
- Dự phòng thấp đi chỉ giúp rõ rệt ở BID, nơi nó chiếm hơn một nửa phần tăng lợi nhuận trước thuế; MBB và CTG tăng nhờ thu nhập lãi.
- Ngân hàng VCB lãi 9.033 tỷ đồng, đi ngang cùng kỳ và giảm 37,9% so với quý 2, vì dự phòng 6.184 tỷ đồng gấp 8 lần cùng kỳ.
- 18 trên 21 ngân hàng lãi tăng vẫn giảm giá sau BCTC; STB lãi giảm 53,6% nhưng giá chỉ giảm 3,7%, nhẹ hơn BID lãi tăng 39,9% giảm 6,6%.
Bức tranh chung
Ngân hàng chiếm 35,0% lợi nhuận toàn thị trường quý 3. CTG dẫn đầu với 10.835 tỷ đồng (+28,2%), sau đó là VCB (9.033 tỷ đồng), VPB (8.644 tỷ đồng), BID (8.331 tỷ đồng), MBB (8.040 tỷ đồng) và TCB (7.943 tỷ đồng).
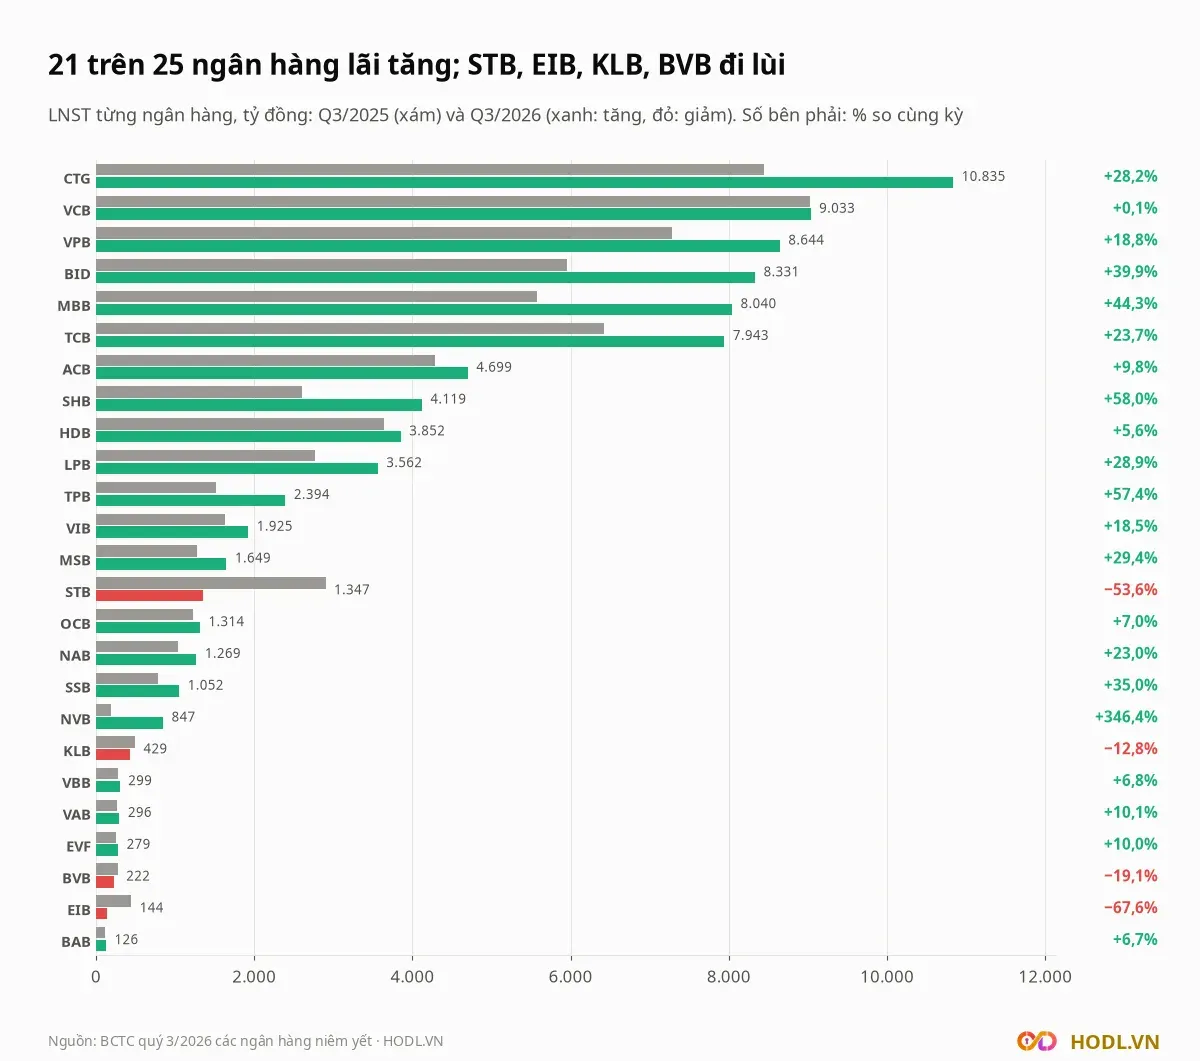
Tăng mạnh nhất về tỷ lệ là NVB (+346,4%, từ 190 lên 847 tỷ đồng), SHB (+58,0%) và TPB (+57,4%). Nhóm trên trang Kết quả kinh doanh gồm cả EVF, một công ty tài chính lãi 279 tỷ đồng, nên số toàn nhóm trong bài tính 25 mã. ABB trên UPCOM nằm ngoài nhóm, lãi 1.028 tỷ đồng, gấp đôi cùng kỳ.
So với quý 2, lợi nhuận cả nhóm giảm từ 86.820 tỷ xuống 82.647 tỷ đồng, tức giảm 4.173 tỷ đồng. Riêng VCB giảm 5.509 tỷ đồng, nhiều hơn mức giảm của cả nhóm.
Lợi nhuận đến từ đâu
Thu nhập lãi thuần tăng 26.036 tỷ đồng (+18,5%), lên 166.661 tỷ đồng. Lãi thuần từ phí dịch vụ tăng 13.061 tỷ đồng (+75,4%) lên 30.387 tỷ đồng, thu nhập khác tăng 1.368 tỷ đồng. Chi phí hoạt động tăng 7.660 tỷ đồng (+13,5%), còn chi phí dự phòng tăng 14.890 tỷ đồng (+42,1%) lên 50.221 tỷ đồng.
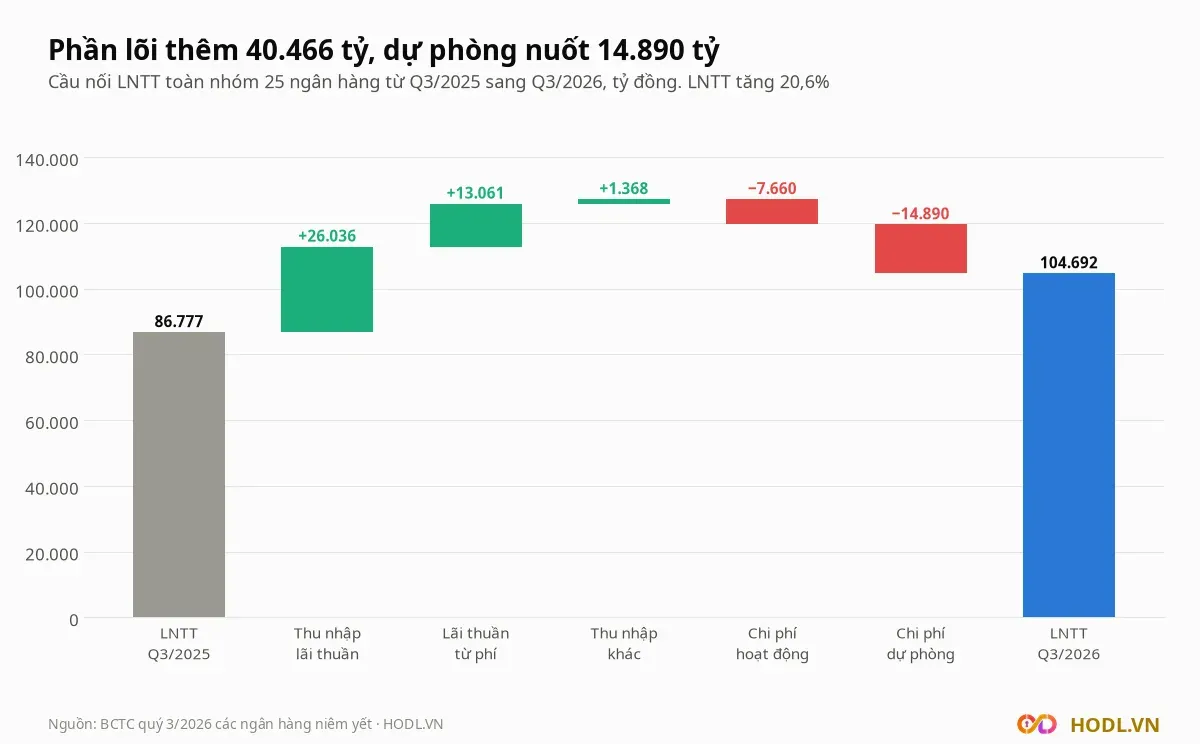
Mức tăng của phí tập trung vào ít ngân hàng: 5 ngân hàng góp 72,9% phần tăng, gồm STB (+3.582 tỷ đồng), LPB (+2.542 tỷ đồng), TCB (+1.349 tỷ đồng), SHB (+1.046 tỷ đồng) và NAB (+1.006 tỷ đồng).
Tính trước dự phòng, lợi nhuận cả nhóm tăng từ 122.107 tỷ lên 154.913 tỷ đồng (+26,9%), và 19 trên 25 ngân hàng tăng. Chi phí dự phòng chiếm 32,4% lợi nhuận trước dự phòng, so với 28,9% cùng kỳ. Cách khoản này ăn vào lợi nhuận được giải thích ở bài trích lập dự phòng.
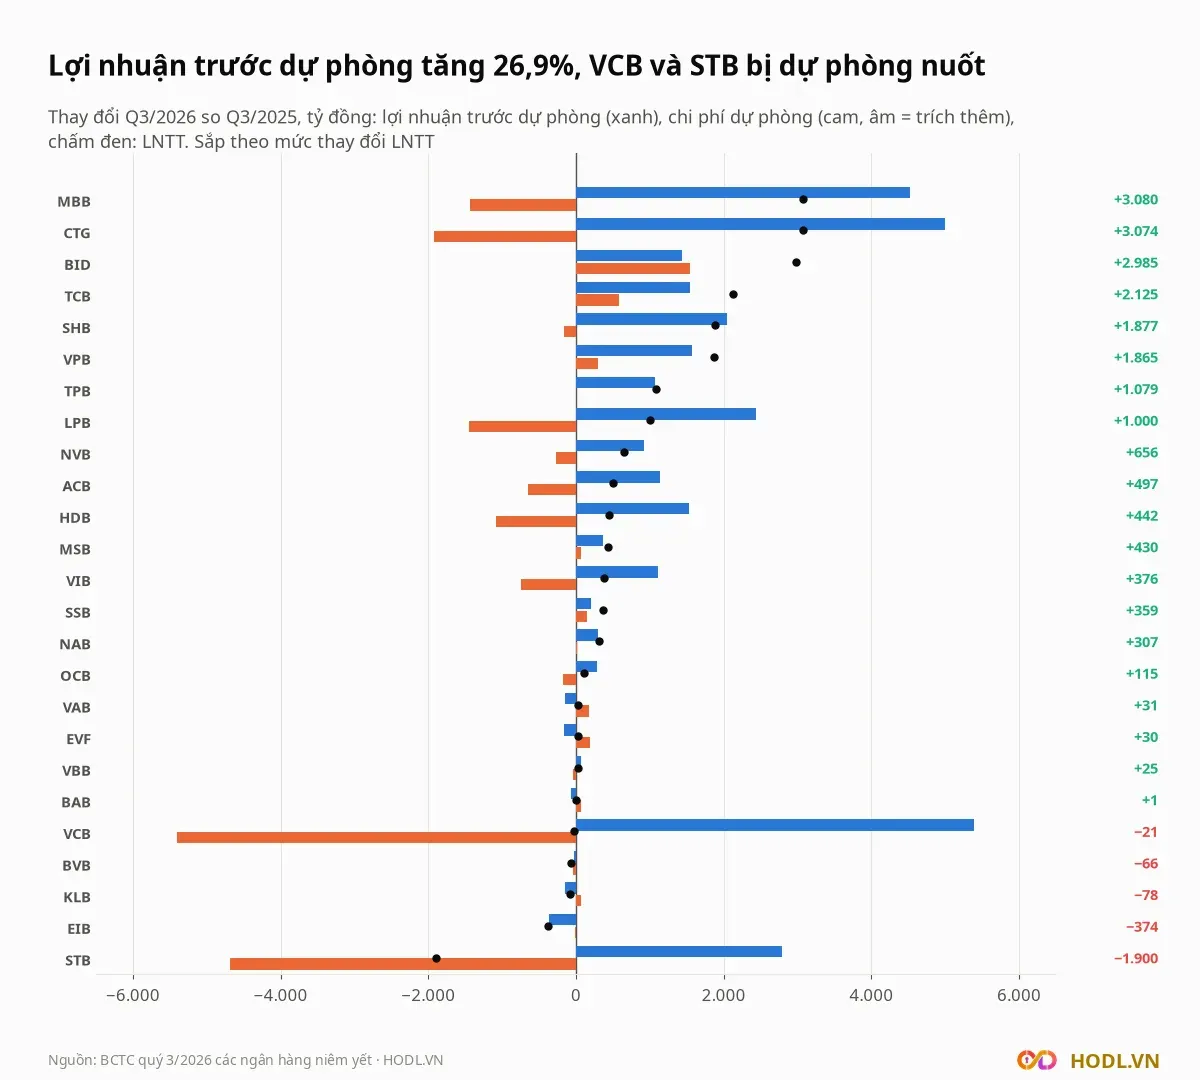
Ngân hàng tăng nhờ lõi nổi rõ ở CTG và MBB. Thu nhập lãi thuần của CTG tăng 4.640 tỷ đồng (+27,0%), của MBB tăng 4.846 tỷ đồng (+37,3%); cả hai vẫn trích thêm dự phòng (1.917 tỷ đồng và 1.440 tỷ đồng) mà lợi nhuận trước thuế vẫn tăng hơn 3.000 tỷ đồng.
Ngân hàng tăng nhờ dự phòng thì ít hơn. Ngân hàng BID giảm trích lập từ 6.186 tỷ xuống 4.640 tỷ đồng (−25,0%), đóng góp 1.545 tỷ trong mức tăng 2.985 tỷ đồng của lợi nhuận trước thuế, tức 51,8%. Với TCB tỷ lệ này là 27,4%, SSB là 42,3%. Tổng cộng 11 ngân hàng trích lập thấp hơn cùng kỳ, nhưng chỉ BID đủ lớn để đổi được bức tranh chung.
Bốn ngân hàng đi lùi
Bốn ngân hàng đi lùi vì bốn lý do khác nhau, và chỉ một trong bốn là do dự phòng.
Lãi của STB giảm từ 2.901 tỷ xuống 1.347 tỷ đồng (−53,6%). Trước dự phòng, ngân hàng này lại tăng 2.785 tỷ đồng (+59,2%): thu nhập hoạt động tăng 17,2% lên 10.306 tỷ đồng, chi phí hoạt động giảm từ 4.096 tỷ xuống 2.820 tỷ đồng. Nhưng dự phòng nhảy từ 1.044 tỷ lên 5.729 tỷ đồng (gấp 5,5 lần), kéo lợi nhuận trước thuế từ 3.657 tỷ xuống 1.757 tỷ đồng. Trong đó thu nhập lãi thuần giảm 33,6%, còn phí tăng từ 673 tỷ lên 4.255 tỷ đồng.
Ngân hàng EIB lãi giảm 67,6%, từ 445 tỷ xuống 144 tỷ đồng, vì lõi yếu đi: thu nhập lãi thuần giảm 25,6% xuống 1.090 tỷ đồng, hệ số chi phí trên thu nhập tăng từ 55,3% lên 71,3%.
Ngân hàng KLB lãi giảm 12,8% (492 tỷ xuống 429 tỷ đồng) do thu nhập lãi thuần giảm 10,7% trong khi chi phí hoạt động tăng 36,4%, đẩy hệ số chi phí trên thu nhập từ 38,4% lên 51,6%.
Ngân hàng BVB lãi giảm 19,1% (274 tỷ xuống 222 tỷ đồng) dù thu nhập lãi thuần tăng 30,2%. Chi phí hoạt động tăng 44,1%, hệ số chi phí trên thu nhập tăng từ 47,6% lên 58,0%, còn dự phòng tăng từ 100 tỷ lên 142 tỷ đồng.
VCB và dự phòng quý 3
VCB lãi 9.033 tỷ đồng, +0,1% so với 9.020 tỷ đồng cùng kỳ, nhưng phần lõi tăng rất mạnh. Thu nhập lãi thuần tăng 39,1% lên 20.386 tỷ đồng, thu nhập hoạt động tăng 40,9% lên 25.431 tỷ đồng, lợi nhuận trước dự phòng tăng 44,8% lên 17.402 tỷ đồng.
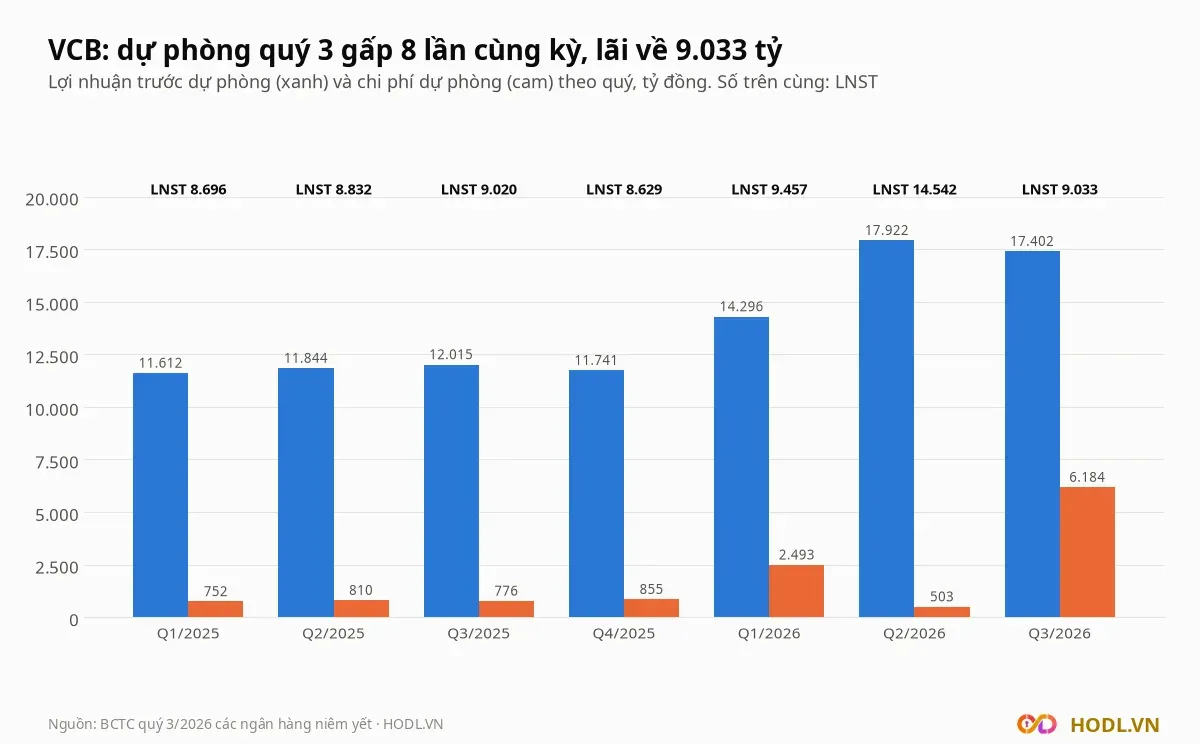
Cái giữ lợi nhuận đi ngang là chi phí dự phòng 6.184 tỷ đồng, gấp 8 lần cùng kỳ (776 tỷ đồng), tức 5.408 tỷ đồng bị trích thêm. So với quý 2, lợi nhuận trước thuế giảm 6.202 tỷ đồng, trong đó 5.682 tỷ đồng đến từ dự phòng, khi quý 2 chỉ trích 503 tỷ đồng. Tính chín tháng, lợi nhuận VCB vẫn tăng 24,4%, từ 26.549 tỷ lên 33.032 tỷ đồng.
Tín dụng 9 tháng đầu năm
Dư nợ cho vay khách hàng của 24 ngân hàng tăng 12,5% so với cuối năm 2025, lên 15,72 triệu tỷ đồng; tiền gửi khách hàng tăng 10,7% lên 13,94 triệu tỷ đồng.
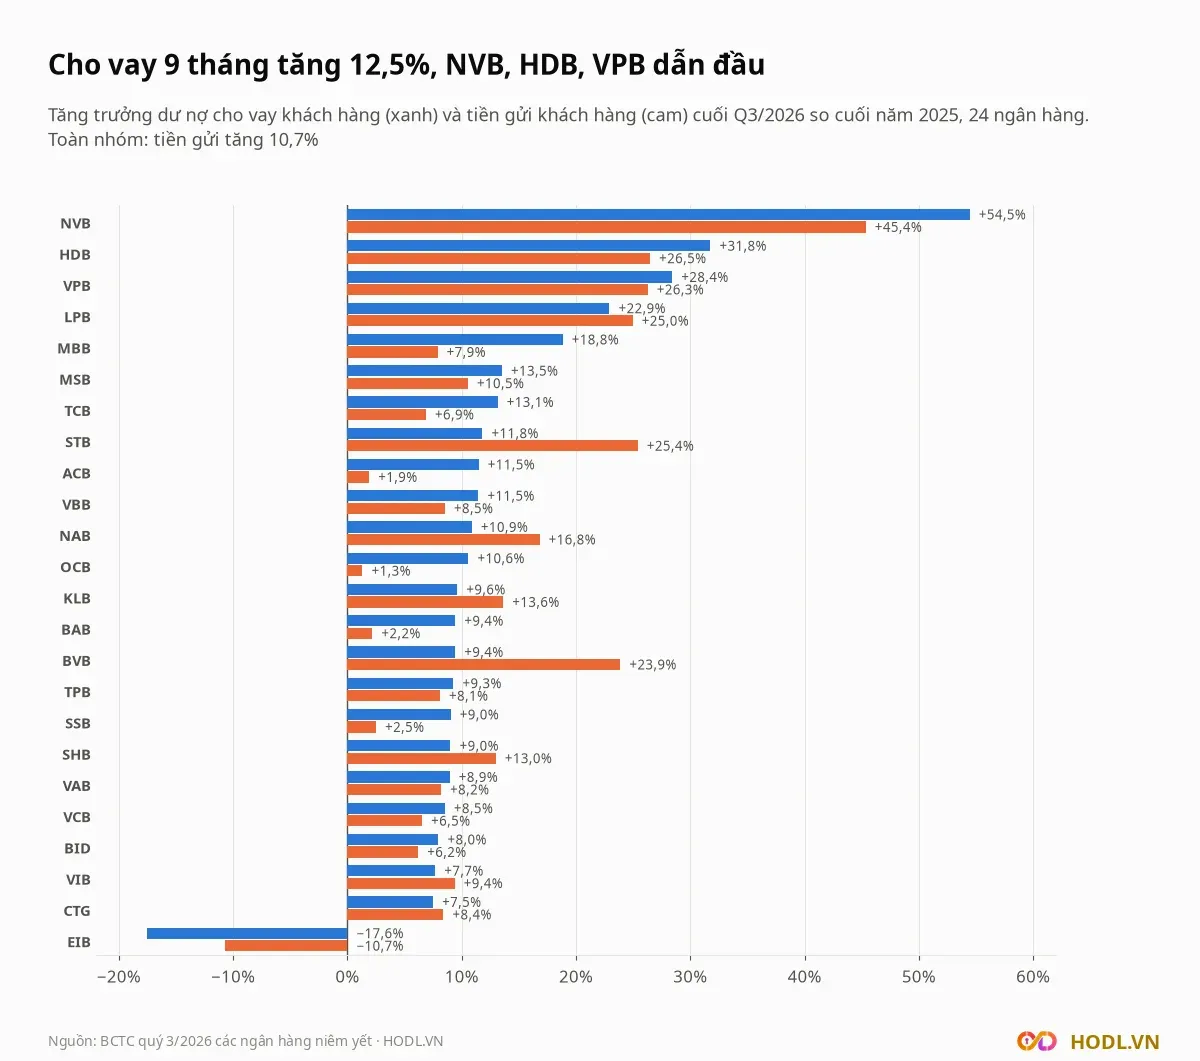
Ngân hàng NVB tăng cho vay 54,5%, HDB tăng 31,8% và VPB tăng 28,4%. Ở nhóm lớn, cho vay tăng nhanh hơn tiền gửi rõ nhất ở MBB (18,8% so với 7,9%) và TCB (13,1% so với 6,9%). Ngân hàng EIB là trường hợp ngược lại: dư nợ giảm 17,6% và tiền gửi giảm 10,7%, khớp với thu nhập lãi thuần giảm ở mục trên.
Giá cổ phiếu sau BCTC
Lãi tăng không giữ được giá. Trong 21 ngân hàng có lãi tăng, 18 ngân hàng giảm giá tính từ phiên liền trước ngày công bố đến đóng cửa 02/11/2026, và 13 ngân hàng giảm sâu hơn VN-Index cùng khoảng. Phần lớn ngân hàng công bố ngày 24/10, khi VN-Index giảm 3,6%, từ 1.774,15 xuống 1.710,72 điểm.
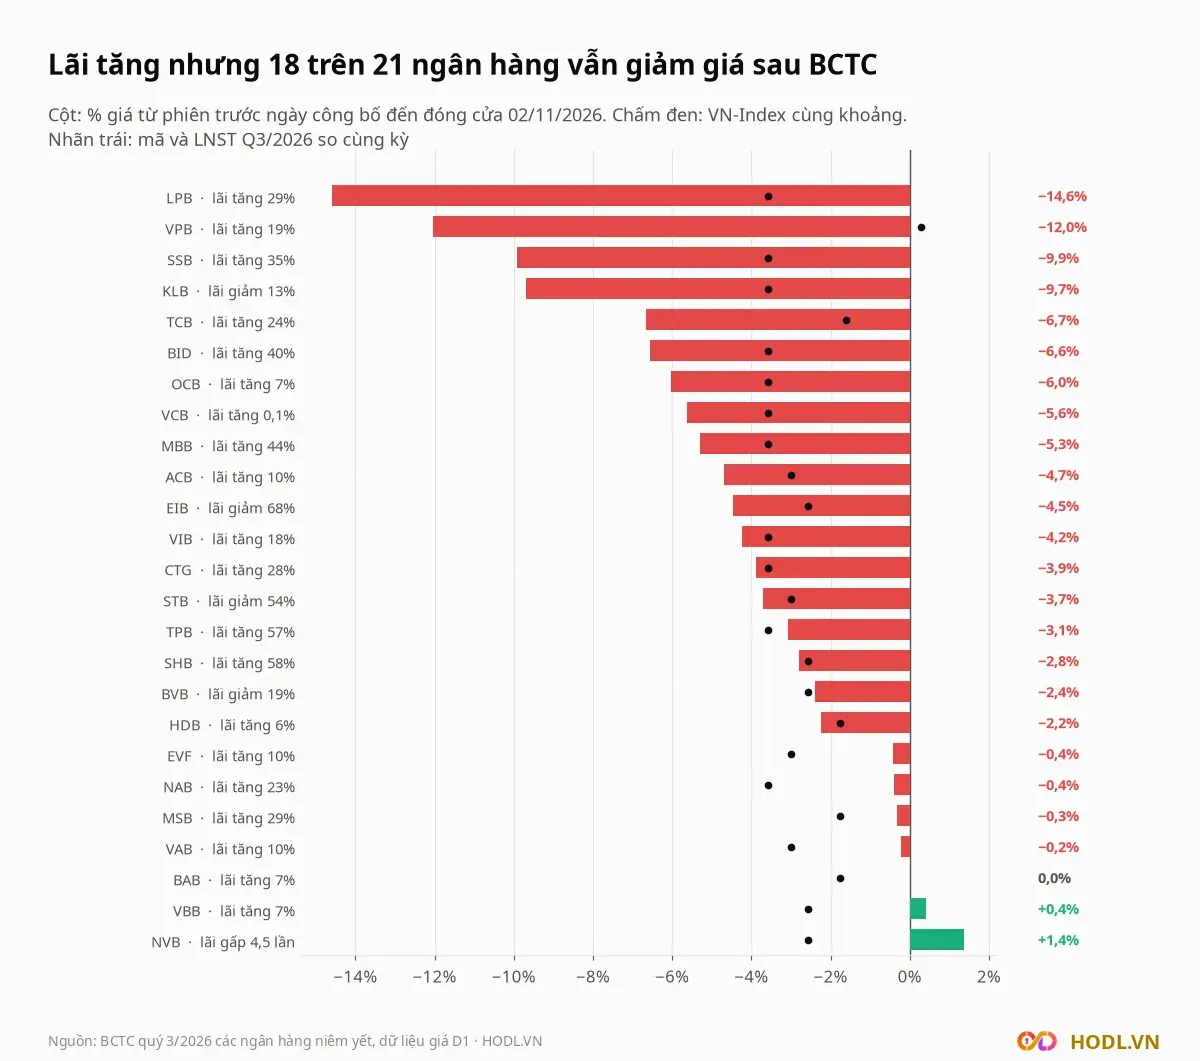
Với 10 cổ phiếu có vốn hoá từ 30.000 tỷ đồng và lãi tăng từ 20%, 9 cổ phiếu giảm giá, chỉ NVB tăng 1,4%. Cổ phiếu LPB lãi tăng 28,9% nhưng giá giảm 14,6%; BID lãi tăng 39,9%, giá giảm 6,6%; MBB lãi tăng 44,3%, giá giảm 5,3%. Cổ phiếu VPB giảm 12,0% trong khi VN-Index cùng khoảng, tính từ phiên 16/10, tăng 0,3%.
Cổ phiếu STB lãi giảm 53,6% nhưng giá chỉ giảm 3,7% và EIB lãi giảm 67,6% giá giảm 4,5%, đều nhẹ hơn VCB, nơi lãi đi ngang và giá giảm 5,6%. Chỉ NVB (+1,4%) và VBB (+0,4%) tăng giá.
Kết luận
Quý 3/2026 cho thấy lợi nhuận ngân hàng tăng chủ yếu nhờ phần lõi: thu nhập lãi thuần, cộng một khoản phí tập trung ở vài ngân hàng. Dự phòng đang đi theo hướng ngược lại, trích nhiều hơn chứ không ít đi, và là khoản làm VCB và STB đi ngang hoặc đi lùi dù phần lõi vẫn tăng.
Điểm cần đọc ở từng ngân hàng là dòng nào giải thích mức tăng hay giảm: thu nhập lãi, phí, chi phí hoạt động hay dự phòng. Cùng là lãi giảm, STB đến từ dự phòng, còn EIB, KLB và BVB đến từ lõi và chi phí. Thị trường trong cùng khoảng thời gian gần như không phân biệt các khác biệt đó.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
