
Kết quả kinh doanh dầu khí và điện quý 3/2026: lãi tăng 176,7%, BSR gấp 9,9 lần
Nội dung bài7 phần
Trong kết quả kinh doanh dầu khí và điện quý 3/2026, lợi nhuận sau thuế của 44 mã đạt 20.134 tỷ đồng, tăng 176,7% so với quý 3/2025 nhưng giảm 6,8% so với quý 2. Lọc dầu BSR và GAS chiếm 67,3% tổng lợi nhuận; riêng BSR lãi 8.968 tỷ đồng, gấp 9,9 lần cùng kỳ.
Bài đọc dòng kết quả kinh doanh để trả lời: lợi nhuận đến từ biên gộp, chi phí tài chính hay khoản một lần. Bức tranh chung nằm ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- 22 trên 44 mã lãi tăng. Dầu khí và khí (19 mã) lãi 15.603 tỷ đồng (+229,4%); điện (25 mã) lãi 4.530 tỷ đồng (+78,4%, nhưng −31,4% so với quý 2).
- Lọc dầu BSR thêm 8.642 tỷ đồng lãi gộp, bằng 95,8% mức tăng lợi nhuận trước thuế: biên gộp lên 16,2% từ 2,9%, giá dầu bình quân chỉ tăng 32,6%.
- GAS lãi tăng 79,5% nhờ biên gộp 15,7% (cùng kỳ 11,5%) và chi phí bán hàng, quản lý giảm 341 tỷ đồng.
- POW lãi +129,8% so với cùng kỳ nhưng −44,9% so với quý 2, vì quý 2 là đỉnh biên gộp 22,6%; PGV lãi gấp 7,4 lần; lãi 11 công ty thuỷ điện giảm 17,5%.
- Trong 13 mã lãi tăng ở nhóm vốn hoá từ 2.000 tỷ đồng, 12 mã giảm giá sau BCTC, chỉ QTP tăng; BSR giảm 6,7% khi VN-Index giảm 3,6%.
Bức tranh chung
Bài chia 44 mã thành ba nhóm. Dầu khí có 11 mã: BSR, OIL, PVS, PVD, PVT, PVC, PVB, PSD, POS, PXT, GSP. Khí có 8 mã: GAS, PGD, PGS, PGC, CNG, ASP, PVG, PCG.
Điện có 25 mã: nhà máy lớn POW, NT2, PGV, PPC, NBP, QTP, BTP, DTK; thuỷ điện HNA, SHP, VSH, TBC, SJD, CHP, GHC, S4A, SBA, DRL, NTH; và KHP, VPD, GEG, SEB, TTE, PIC. Công ty nước, IDC, UIC, HID, DNC và REE (ngành Xây dựng) nằm ngoài bài.
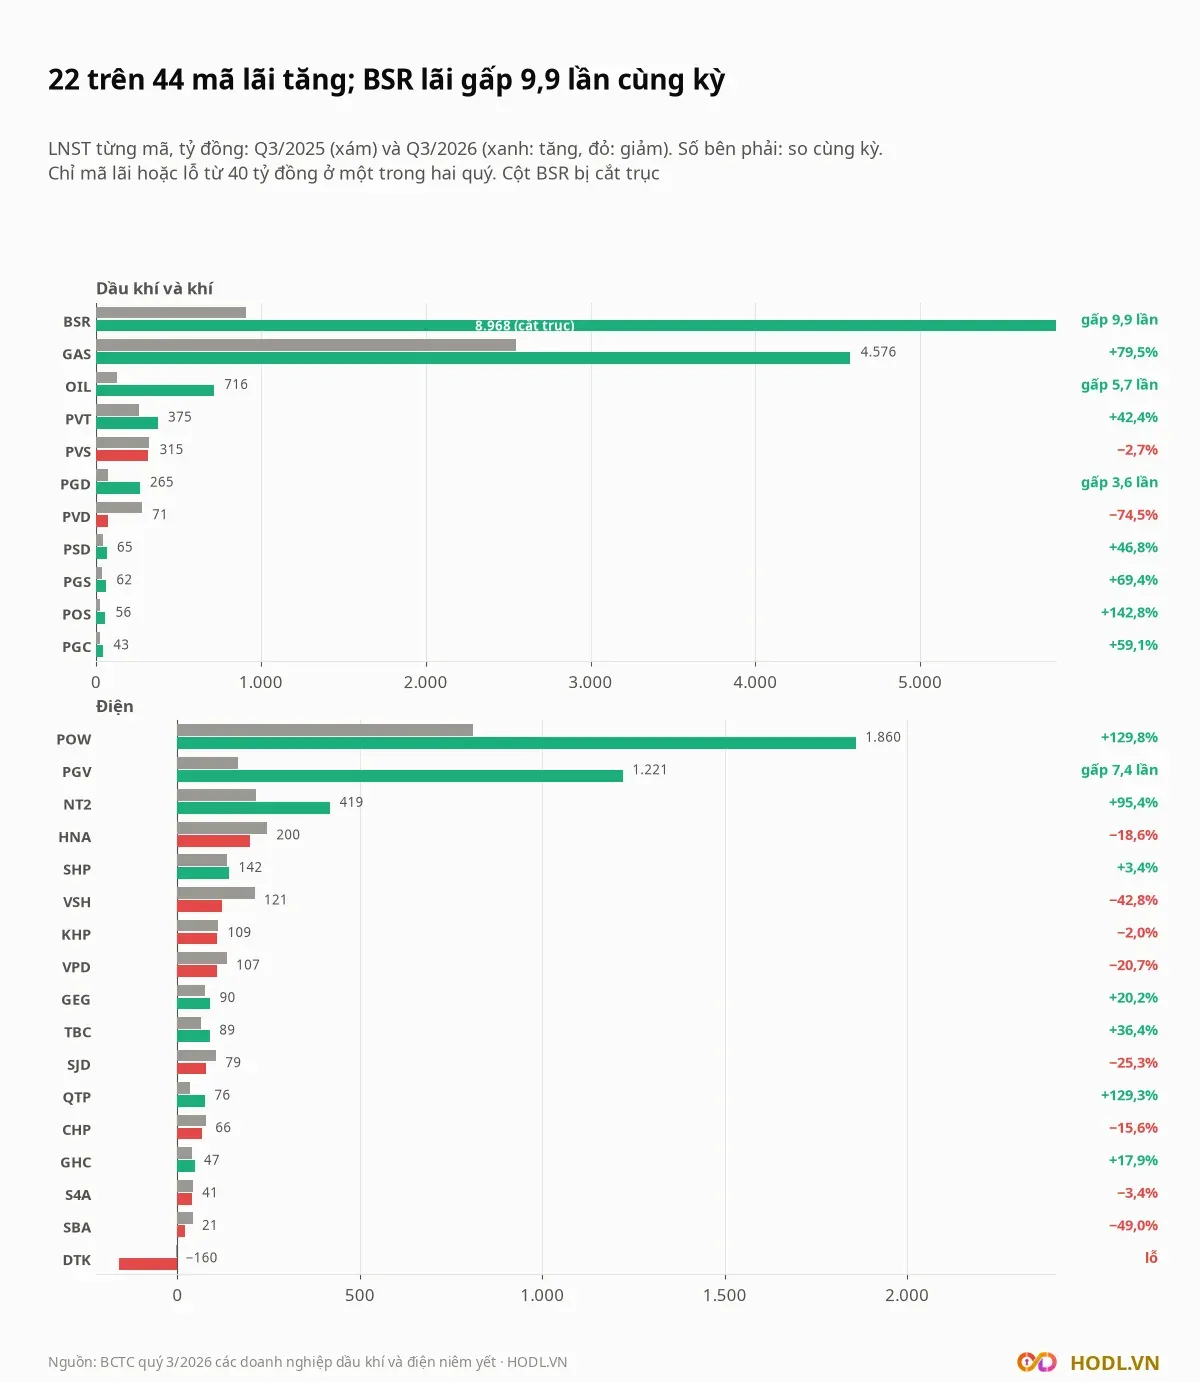
Lợi nhuận tập trung vào rất ít mã. BSR và GAS cộng lại đạt 13.544 tỷ đồng. Nhóm dầu khí không tính BSR lãi 1.635 tỷ đồng (+49,0%), nhóm khí lãi 5.001 tỷ đồng (+83,0%, nhưng −17,4% so với quý 2).
Chưa có số của PLX. Tập đoàn Xăng dầu Việt Nam chưa công bố báo cáo quý 3/2026 trong dữ liệu đến 03/11/2026; lãi quý 3/2025 là 611 tỷ đồng và quý 2/2026 là 2.800 tỷ đồng. PVX, PXS, PSH, PVE, PEQ và hai công ty thuỷ điện TMP, HJS cũng chưa công bố.
Lọc dầu BSR và biên gộp
Công ty lọc dầu BSR lãi 8.968 tỷ đồng, so với 908 tỷ đồng cùng kỳ, và tăng 17,0% so với quý 2 (7.666 tỷ đồng). Doanh thu tăng 68,8% lên 59.581 tỷ đồng, nhưng lãi gộp gấp 9,6 lần, từ 1.008 tỷ lên 9.651 tỷ đồng.
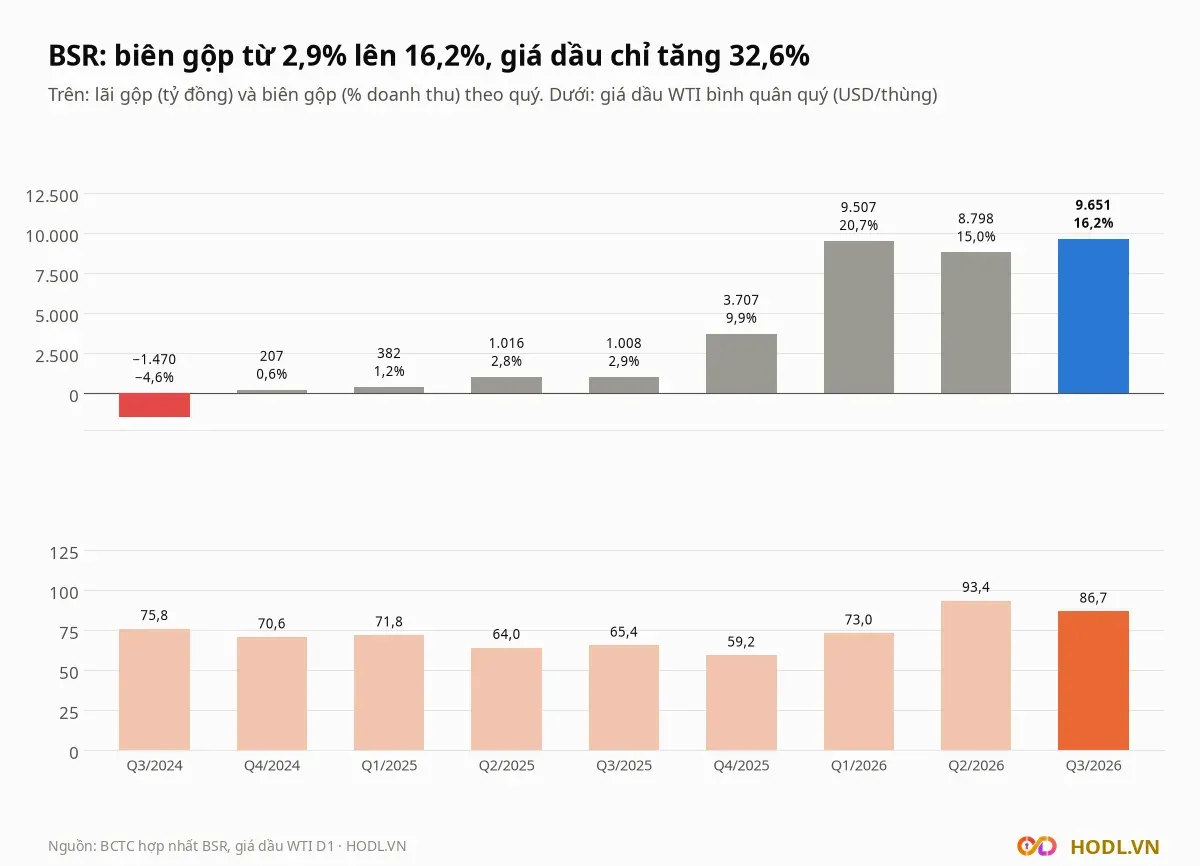
Trong mức tăng 8.642 tỷ đồng của lãi gộp, doanh thu cho 694 tỷ đồng, còn biên gộp từ 2,9% lên 16,2% cho 7.948 tỷ đồng, tức 92%. Giá dầu WTI bình quân quý 3 là 86,7 USD một thùng, so với 65,4 USD cùng kỳ (+32,6%) và 93,4 USD ở quý 2; biên gộp quý 3 vẫn cao hơn quý 2 (16,2% so với 15,0%).
Giá dầu trong quý đi từ 69,4 lên 95,6 USD một thùng. Khi giá tăng, hàng tồn kho mua giá thấp được bán giá cao và nâng biên gộp; tồn kho ròng cuối quý là 15.430 tỷ đồng, tăng 30,0% so với cùng kỳ. Báo cáo không tách hiệu ứng tồn kho khỏi chênh lệch giá lọc dầu, nên bài không ước lượng từng phần.
Phần còn lại gọn hơn: thu nhập tài chính tăng 472 tỷ đồng, chi phí bán hàng và quản lý tăng 112 tỷ đồng, đưa lợi nhuận trước thuế lên 10.072 tỷ đồng (+9.021 tỷ).
Khí và dịch vụ dầu khí
Tổng công ty Khí Việt Nam (GAS) lãi 4.576 tỷ đồng, tăng 79,5% so với cùng kỳ và giảm 21,9% so với quý 2 (5.860 tỷ đồng). Doanh thu chỉ tăng 11,3% lên 39.708 tỷ đồng, nhưng biên gộp đi từ 11,5% lên 15,7%.
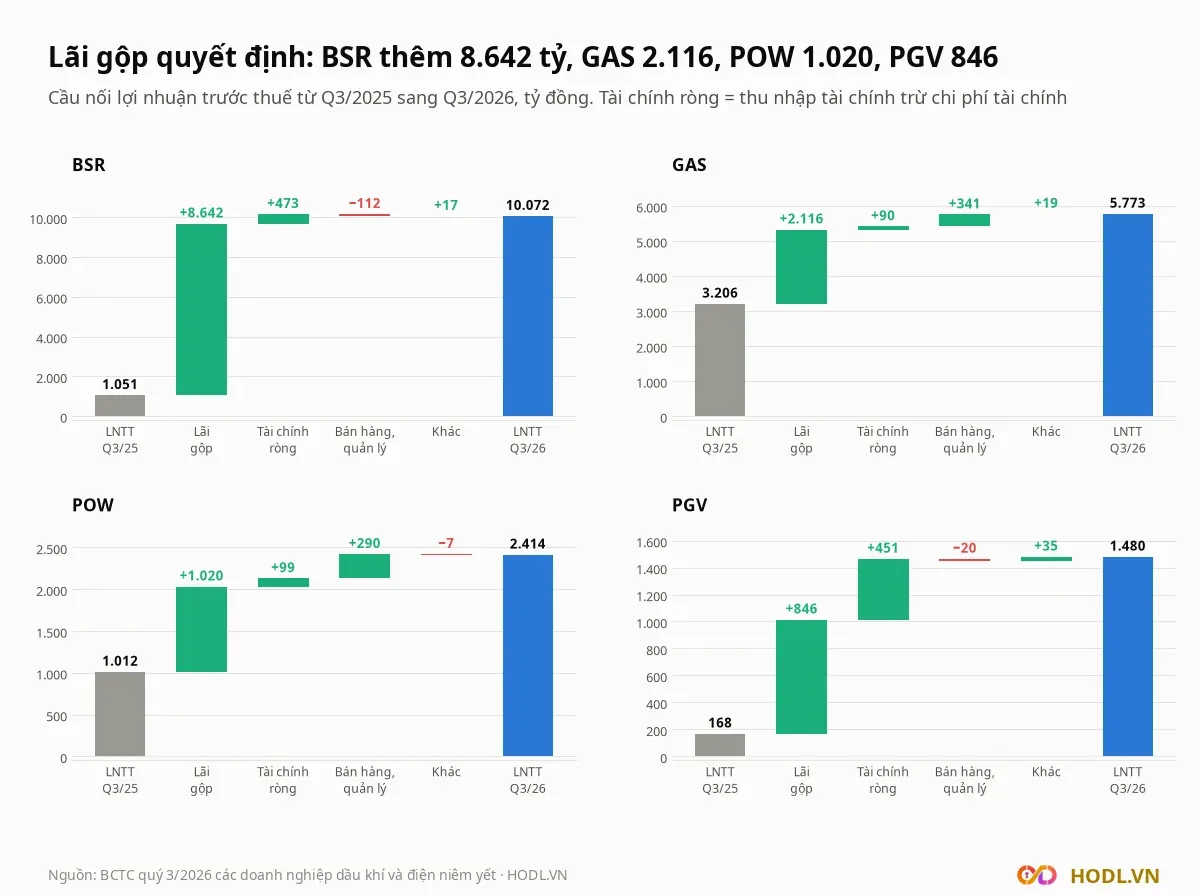
Lãi gộp của GAS thêm 2.116 tỷ đồng, trong đó doanh thu cho 462 tỷ và biên gộp cho 1.655 tỷ đồng. Chi phí bán hàng và quản lý giảm từ 1.216 tỷ xuống 875 tỷ đồng, thêm 341 tỷ vào lợi nhuận trước thuế (3.206 tỷ lên 5.773 tỷ đồng).
Trong nhóm khí, PGD lãi gấp 3,6 lần (265 tỷ so với 74 tỷ đồng), PGS tăng 69,4%, trong khi CNG giảm 37,6% và PVG giảm 38,4%.
Dịch vụ và vận tải dầu khí đi nhiều hướng. Công ty vận tải dầu khí PVT lãi 375 tỷ đồng (+42,4%) nhờ doanh thu tăng 27,0%. Doanh nghiệp OIL lãi 716 tỷ đồng, gấp 5,7 lần, khi doanh thu gấp 2,8 lần lên 90.407 tỷ đồng; biên gộp chỉ 2,7%. Ngược lại PVS lãi 315 tỷ đồng (−2,7%) và PVD lãi 71 tỷ đồng (−74,5%), vì lãi gộp của PVD giảm từ 609 tỷ xuống 410 tỷ đồng dù doanh thu tăng 25,0%.
Điện: nhà máy lớn dẫn dắt
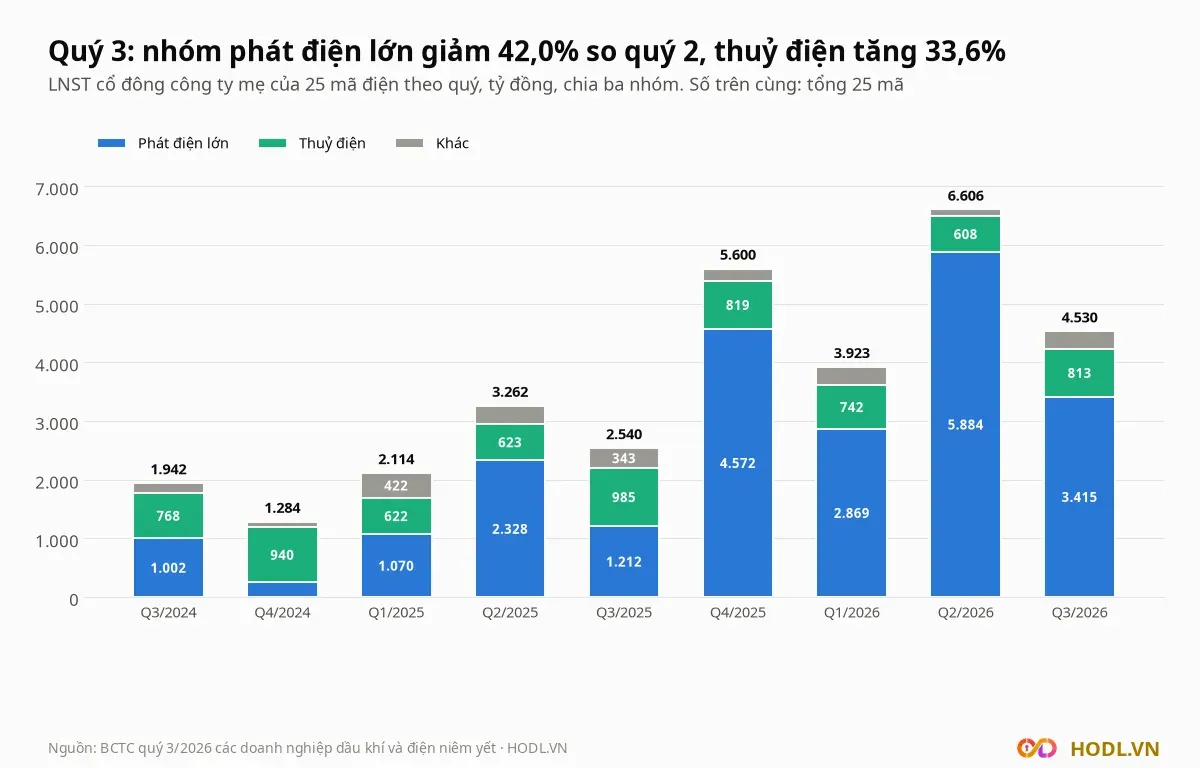
Mức tăng của cả nhóm điện nằm ở nhóm phát điện lớn. Tám mã POW, NT2, PGV, PPC, NBP, QTP, BTP và DTK lãi 3.415 tỷ đồng, gấp 2,8 lần cùng kỳ (1.212 tỷ đồng) nhưng giảm 42,0% so với quý 2. POW và PGV thêm 2.106 tỷ đồng, nhiều hơn mức tăng 1.991 tỷ đồng của cả 25 mã.
Tổng công ty Điện lực Dầu khí (POW) lãi 1.860 tỷ đồng, tăng 129,8% so với cùng kỳ và giảm 44,9% so với quý 2 (3.375 tỷ đồng). Doanh thu gấp 2,1 lần lên 16.772 tỷ đồng, nhưng biên gộp giảm từ 16,4% xuống 13,8%: doanh thu thêm 1.465 tỷ đồng lãi gộp, biên gộp trừ đi 445 tỷ đồng. Chi phí lãi vay lên 616 tỷ đồng, gấp 4,0 lần cùng kỳ (152 tỷ đồng).
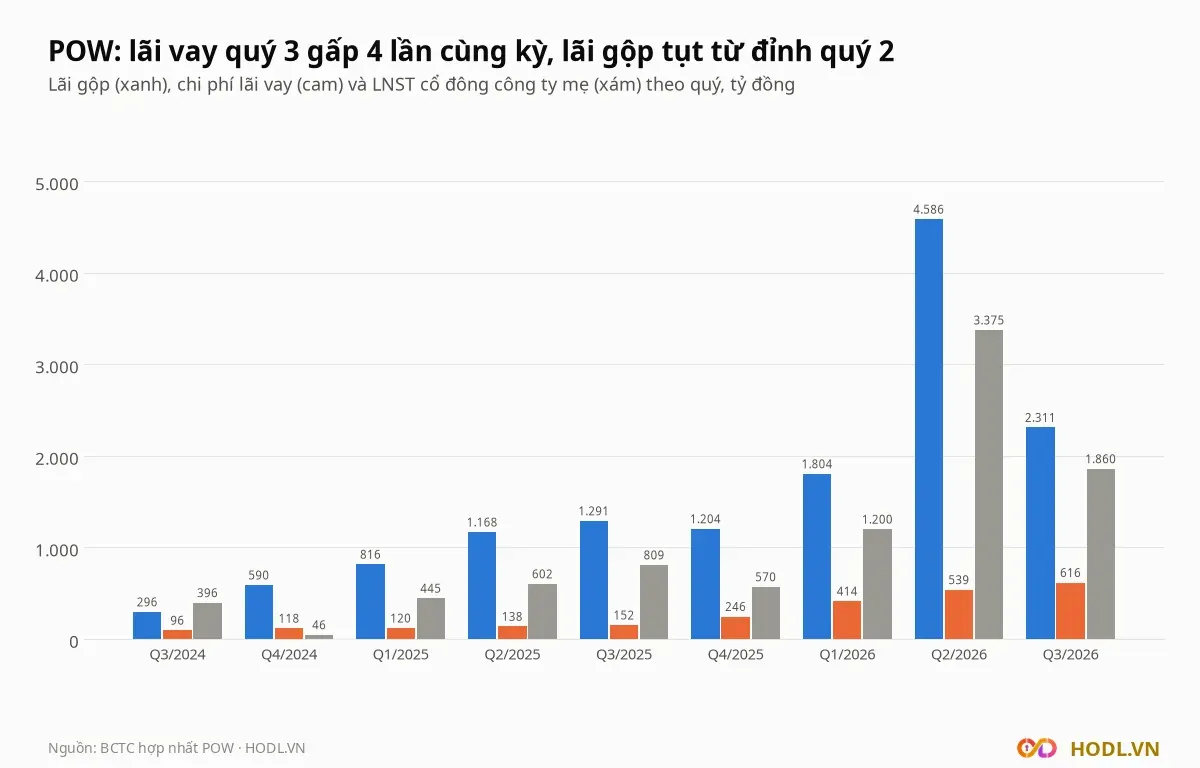
Mức giảm so với quý 2 đến từ chính quý 2: lãi gộp khi đó lên 4.586 tỷ đồng với biên 22,6%, cao nhất trong chín quý của dữ liệu. Quý 3 doanh thu giảm 17,4% và lãi gộp giảm 2.275 tỷ đồng. Dòng chi phí quản lý quý 3 còn ghi dương 78 tỷ đồng thay vì chi 212 tỷ đồng cùng kỳ (đóng góp 290 tỷ vào mức tăng); dữ liệu không cho biết nguyên nhân.
Tổng công ty Phát điện 3 (PGV) lãi 1.221 tỷ đồng, gấp 7,4 lần cùng kỳ (165 tỷ đồng), giảm 15,7% so với quý 2. Doanh thu tăng 43,3% lên 11.963 tỷ đồng, biên gộp từ 8,8% lên 13,2% và lãi gộp thêm 846 tỷ đồng.
Chi phí tài chính giảm từ 508 tỷ xuống 316 tỷ đồng (lãi vay −108 tỷ, các khoản ngoài lãi vay từ 99 tỷ xuống 15 tỷ) và thu nhập tài chính thêm 259 tỷ đồng. Dữ liệu hợp nhất không tách PGV theo nguồn điện, nên bài không quy mức tăng cho thuỷ điện hay nhiệt điện.
Nhà máy khí NT2 lãi 419 tỷ đồng (+95,4%), biên gộp 17,5% so với 10,6% cùng kỳ. DTK chuyển từ lãi 334 tỷ đồng ở quý 2 sang lỗ 160 tỷ đồng, khi lãi gộp âm 97 tỷ đồng.
Thuỷ điện và mùa nước
Nhóm 11 công ty thuỷ điện lãi 813 tỷ đồng, giảm 17,5% so với cùng kỳ (985 tỷ đồng), với 8 công ty giảm. So với quý 2 (608 tỷ đồng), nhóm tăng 33,6%.
Quý 3 cao hơn quý 2 ở cả hai năm trong dữ liệu, nhưng năm nay yếu hơn: quý 3/2025 cao hơn quý 2/2025 tới 58,1% (623 tỷ lên 985 tỷ đồng). Dữ liệu không có lượng mưa hay sản lượng từng nhà máy, nên bài không quy nguyên nhân thuỷ văn cho từng công ty.
Kết quả phân hoá theo công ty. TBC tăng 36,4% (89 tỷ đồng), GHC tăng 17,9%, SHP tăng 3,4%. Ngược lại VSH giảm 42,8% khi doanh thu giảm 24,6%, SBA giảm 49,0%, SJD giảm 25,3% và HNA giảm 18,6%.
Giá cổ phiếu sau BCTC
Lãi tăng không giữ được giá. Trong 44 mã, 22 mã có lãi tăng so với cùng kỳ, 20 mã trong số đó giảm giá tính từ phiên liền trước ngày công bố đến đóng cửa 02/11/2026, và 12 mã giảm sâu hơn VN-Index cùng khoảng. Ở nhóm dầu khí và khí, 11 trên 12 mã lãi tăng giảm giá; ở nhóm điện là 9 trên 10.
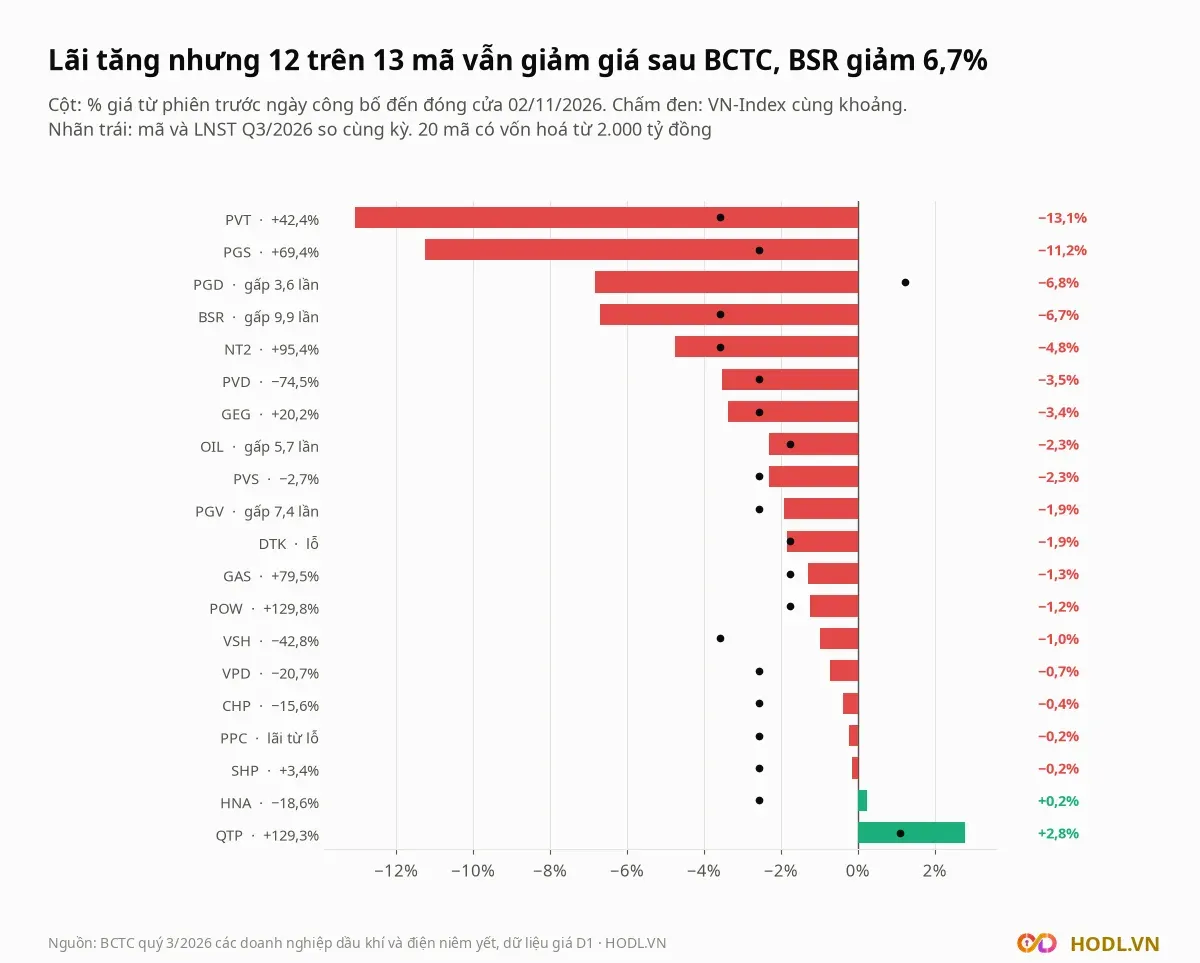
Cổ phiếu BSR lãi gấp 9,9 lần nhưng giảm 6,7%, tính từ phiên 23/10, trong khi VN-Index cùng khoảng giảm 3,6%. Cổ phiếu PVT lãi tăng 42,4% nhưng giảm 13,1%, mạnh nhất nhóm, rồi PGS giảm 11,2% và PGD giảm 6,8% khi VN-Index cùng khoảng tăng 1,2%. Trong 13 mã lãi tăng ở nhóm vốn hoá từ 2.000 tỷ đồng, chỉ QTP tăng giá (+2,8%).
Ba mã lớn GAS, POW và PGV lại giảm nhẹ hơn thị trường: GAS −1,3% so với VN-Index −1,8%, POW −1,2% so với −1,8%, PGV −1,9% so với −2,6%. Với GAS và POW, khoảng tính chỉ có một phiên, từ 30/10 đến 02/11.
Thuỷ điện đi ngược lợi nhuận. Năm công ty có lãi giảm nhưng giá tăng: HNA +0,2%, SJD +0,7%, SBA +0,7%, NTH +0,8% và DRL +0,3%. Tính chung 9 trên 11 công ty thuỷ điện có mức biến động giá không thấp hơn VN-Index cùng khoảng.
Kết luận
Quý 3/2026 cho thấy lợi nhuận dầu khí tăng chủ yếu nhờ biên gộp, không nhờ doanh thu. BSR và GAS đều có biên gộp cao hơn rõ rệt; ở nhóm điện, phần tăng tập trung vào POW và PGV, trong khi lãi vay của POW đã gấp 4 lần cùng kỳ. Phần lớn nhóm thuỷ điện không hưởng được mức tăng đó.
Điểm cần đọc ở từng mã là dòng nào giải thích mức tăng hay giảm: biên gộp, chi phí tài chính, chi phí quản lý hay hàng tồn kho. Thị trường trong cùng khoảng thời gian gần như không phân biệt các khác biệt đó, khi phần lớn mã cùng giảm giá.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
