
Đọc báo cáo doanh nghiệp hoá chất: giá bán theo hàng hoá, chi phí theo nguyên liệu
Nội dung bài6 phần
Đọc báo cáo doanh nghiệp hoá chất: giá bán theo hàng hoá, chi phí theo nguyên liệu
Đọc báo cáo doanh nghiệp hoá chất khác với đọc báo cáo của một doanh nghiệp tiêu dùng. Giá bán phần lớn đi theo giá hàng hoá trên thị trường, và chi phí đi theo giá nguyên liệu, điện, than. Doanh nghiệp ít khi tự quyết định hai đầu này.
Vì vậy bài đọc báo cáo bắt đầu từ biên lợi nhuận gộp, rồi đến tồn kho và phải thu. Bài dùng bốn mã hoá chất làm ví dụ: Tập đoàn Hoá chất Đức Giang, Hoá chất Cơ bản Miền Nam, Hoá chất Việt Trì và Hoá dầu Petrolimex. Dữ liệu đến 02/10/2026.
Đọc báo cáo doanh nghiệp hoá chất
Doanh thu của doanh nghiệp hoá chất gần đúng bằng sản lượng nhân giá bán. Giá vốn gần đúng bằng sản lượng nhân chi phí đơn vị, mà chi phí đơn vị chủ yếu là nguyên liệu, điện và than.
Cả hai đầu này đổi theo thị trường. Nên doanh thu tăng chưa chắc là tin tốt. Nếu giá bán tăng nhưng giá nguyên liệu tăng nhanh hơn, lãi gộp vẫn giảm.
Phép đo gọn nhất cho phần chênh này là biên lợi nhuận gộp. Biên rộng nghĩa là doanh nghiệp giữ được nhiều phần của mỗi đồng doanh thu sau chi phí sản xuất. Biên thu hẹp cho thấy giá vốn đang ăn dần lên giá bán.
Bốn mã trong bài có sản phẩm khác nhau, theo mô tả chung của doanh nghiệp. Đức Giang làm hoá chất từ phốt pho. Hoá chất Cơ bản Miền Nam và Hoá chất Việt Trì làm hoá chất cơ bản. Hoá dầu Petrolimex kinh doanh sản phẩm hoá dầu như nhựa đường và dầu nhờn. Chi tiết cơ cấu sản phẩm nằm trong báo cáo thường niên.
Biên gộp bốn mã, bốn hướng
Bảng sau dùng bốn quý tới quý 2/2026, so với bốn quý liền trước. Hai cột cuối là số ngày, tính trên số dư cuối quý 2/2026.
Mã | Doanh thu (tỷ đồng) | Biên gộp, kỳ này so kỳ trước | Số ngày tồn kho | Số ngày phải thu |
|---|---|---|---|---|
DGC | 10.098 | 24,8% so với 34,3% | 118 | 17 |
CSV | 2.470 | 25,5% so với 26,8% | 109 | 72 |
HVT | 1.720 | 20,3% so với 20,3% | 44 | 33 |
PLC | 7.488 | 16,4% so với 12,4% | 63 | 51 |
Nguồn: BCTC hợp nhất DGC, CSV, HVT, PLC · 4 quý tới Q2/2026 · HODL.VN
Số ngày tồn kho bằng tồn kho ròng chia giá vốn bốn quý, nhân 365. Số ngày phải thu bằng phải thu khách hàng chia doanh thu bốn quý, nhân 365.
Trong đó: Giá vốn 4Q và Doanh thu 4Q là giá vốn và doanh thu của bốn quý gần nhất.
Bốn mã đi bốn hướng. Biên của Đức Giang rơi hơn 9 điểm %. Biên của Hoá chất Cơ bản Miền Nam giảm nhẹ. Biên của Hoá chất Việt Trì đứng yên. Biên của Hoá dầu Petrolimex tăng 4 điểm. Cùng gọi là ngành hoá chất nhưng mỗi mã chịu một cặp giá bán và giá nguyên liệu riêng.
Đây là lý do người đọc không nên gộp cả nhóm làm một. Hai bài khác trong loạt đi vào biên lợi nhuận và chu kỳ hàng hoá của cả nhóm, bài này chỉ dừng ở cách đọc từng báo cáo.
Lợi nhuận đổi mạnh: tách nguồn
Đức Giang là ví dụ rõ nhất. Lợi nhuận sau thuế cổ đông mẹ bốn quý là 2.136 tỷ đồng, giảm 31,2% so với 3.105 tỷ của bốn quý trước. Doanh thu chỉ giảm 5,5%.
Phần lệch nằm ở biên gộp. Lãi gộp bốn quý là 2.506 tỷ đồng, giảm hơn 1.100 tỷ so với kỳ trước. Mức giảm này gần bằng mức giảm của lợi nhuận. Vậy lợi nhuận giảm đến từ hoạt động lõi, không phải từ khoản một lần.
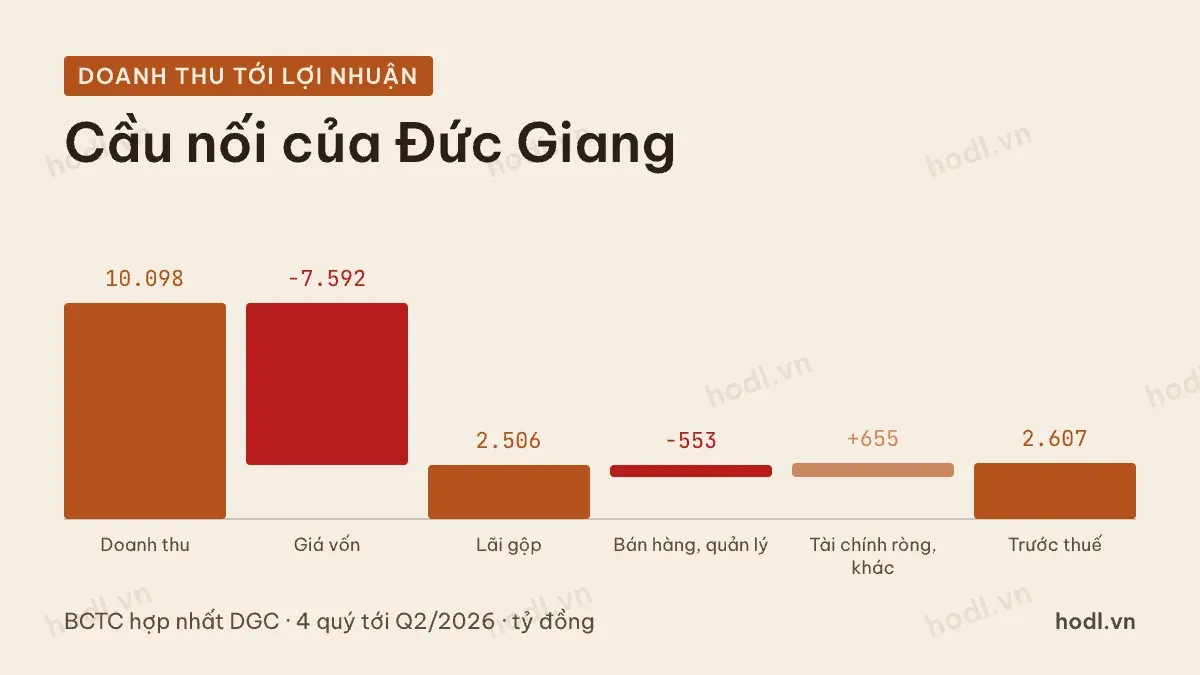
Cầu nối từ doanh thu xuống lợi nhuận trước thuế của bốn quý như sau. Doanh thu thuần 10.098 tỷ đồng, trừ giá vốn 7.592 tỷ còn lãi gộp 2.506 tỷ. Trừ chi phí bán hàng và quản lý 553 tỷ, rồi cộng thu nhập tài chính ròng cùng khoản khác 655 tỷ, ra lợi nhuận trước thuế 2.607 tỷ đồng.
Thu nhập tài chính ròng khá lớn so với lợi nhuận trước thuế, vì doanh nghiệp có hơn 10.000 tỷ đồng đầu tư ngắn hạn. Nó giúp đỡ phần lõi đi xuống nhưng không đảo ngược xu hướng.
Hai mã còn lại cũng cần tách. Hoá dầu Petrolimex có lợi nhuận tăng 49,6%, lên 140 tỷ đồng. Lãi gộp tăng từ khoảng 948 lên 1.228 tỷ, nên mức tăng đến từ lõi. Hoá chất Việt Trì tăng 28,6%, lên 126 tỷ đồng, khi doanh thu tăng 13,1% và biên giữ nguyên. Thu nhập tài chính chỉ 2 tỷ, nên phần tăng thêm cũng nằm ở lõi.
Tồn kho và phải thu
Tồn kho trong bảng cân đối của doanh nghiệp hoá chất có hai vai trò. Nó là vốn lưu động bị giữ lại. Và nó là vị thế giá, vì giá trị hàng giữ trong kho đổi theo giá hàng hoá.
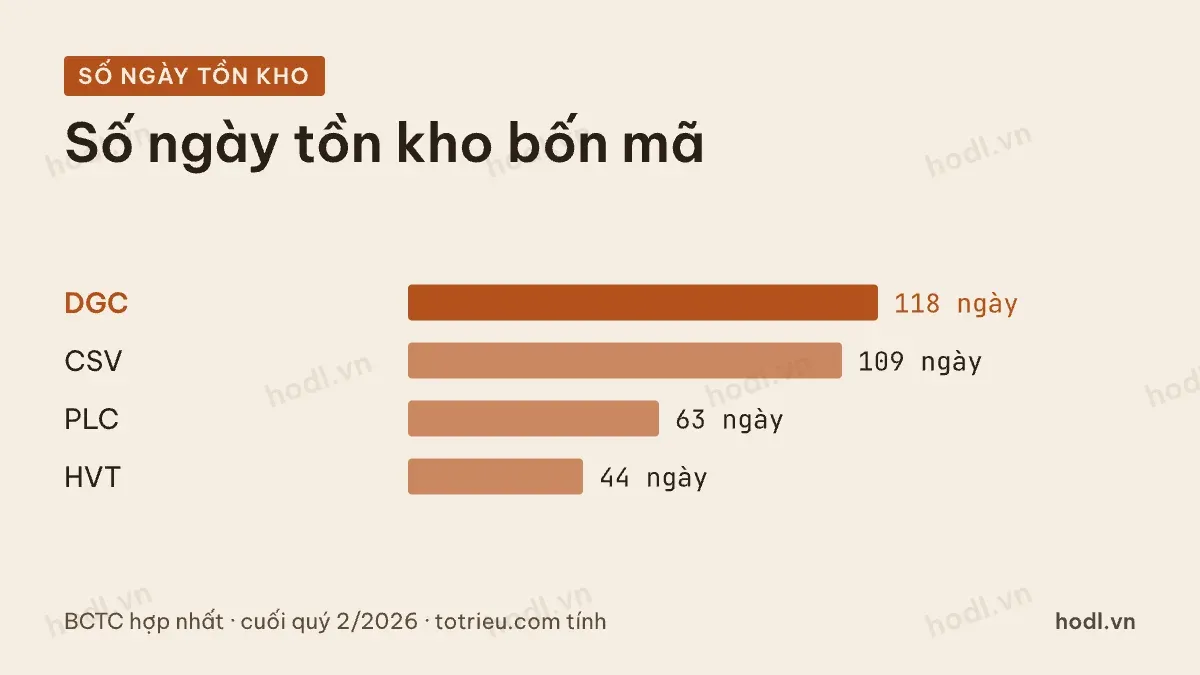
Đức Giang giữ hàng 118 ngày, Hoá chất Cơ bản Miền Nam 109 ngày. Con số cao cho thấy hai doanh nghiệp này chịu rủi ro giá lên xuống trên một lượng hàng lớn. Hoá chất Việt Trì giữ 44 ngày, thoáng hơn nhiều.
Phải thu cho biết ngược lại, doanh nghiệp bán chịu bao lâu. Hoá chất Cơ bản Miền Nam có 72 ngày phải thu, cao nhất bảng, cộng với 109 ngày tồn kho. Vòng tiền của doanh nghiệp này dài và cần vốn lưu động lớn. Đức Giang thu tiền chỉ trong 17 ngày, nên vòng tiền ngắn hơn nhiều dù tồn kho cao.
Khi hai số ngày này cùng tăng qua nhiều quý, đó là dấu hiệu cần hỏi: hàng bán chậm hơn, hay doanh nghiệp đang nới tín dụng để giữ khách.
Doanh nghiệp hoá chất đọc báo cáo
Bước thứ nhất là biên lợi nhuận gộp, đặt cạnh bốn quý trước. Bước thứ hai là tách lợi nhuận lõi khỏi thu nhập tài chính và khoản khác. Bước thứ ba là số ngày tồn kho và phải thu. Bước thứ tư là dòng tiền kinh doanh so với lợi nhuận, để biết lãi có về thành tiền không.
Sau bốn bước mới tới định giá. Hệ số giá trên lợi nhuận của doanh nghiệp hoá chất dễ đánh lừa, vì lợi nhuận đỉnh chu kỳ nhìn rất rẻ.
Muốn ôn lại cấu trúc ba báo cáo, xem cấu trúc báo cáo tài chính. Thuật ngữ tồn kho, phải thu tra ở danh sách thuật ngữ báo cáo tài chính. Cách giá hàng hoá đi vào cổ phiếu có ở bài hàng hoá trên thị trường chứng khoán.
Diễn biến của cả ngành có chỉ số riêng trên HODL.VN: HX-MAT, chỉ số ngành Nguyên vật liệu, kèm rổ mã và tỷ trọng từng cổ phiếu. Xem cách dựng chỉ số ở phương pháp tính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
