
Bảo hiểm tiền gửi là gì
Nội dung bài7 phần
Bảo hiểm tiền gửi là gì? Đó là cơ chế trong đó tổ chức tín dụng đóng phí cho một tổ chức bảo hiểm tiền gửi, để người gửi tiền được chi trả một phần tiền gửi nếu tổ chức tín dụng mất khả năng thanh toán. Ở Việt Nam, hoạt động này do Bảo hiểm Tiền gửi Việt Nam thực hiện theo Luật Bảo hiểm tiền gửi.
Điểm chính
- Bảo hiểm tiền gửi là lưới an toàn cho người gửi tiền nhỏ lẻ. Phí do tổ chức tín dụng đóng, không phải người gửi.
- Chỉ một phần tiền gửi được bảo vệ, theo hạn mức tính trên mỗi người gửi tại mỗi tổ chức tham gia. Hạn mức thay đổi theo quy định.
- Cơ chế này giúp giảm nguy cơ người dân đồng loạt rút tiền, một tình huống có thể đẩy ngân hàng tốt vào khủng hoảng thanh khoản.
Bảo hiểm tiền gửi là gì
Ngân hàng nhận tiền gửi và đem đi cho vay, nên không giữ đủ tiền mặt để trả cho mọi người cùng lúc. Nếu người gửi lo ngân hàng gặp chuyện và kéo nhau rút tiền, ngay cả ngân hàng lành mạnh cũng có thể cạn thanh khoản. Bảo hiểm tiền gửi ra đời để giảm nỗi lo đó.
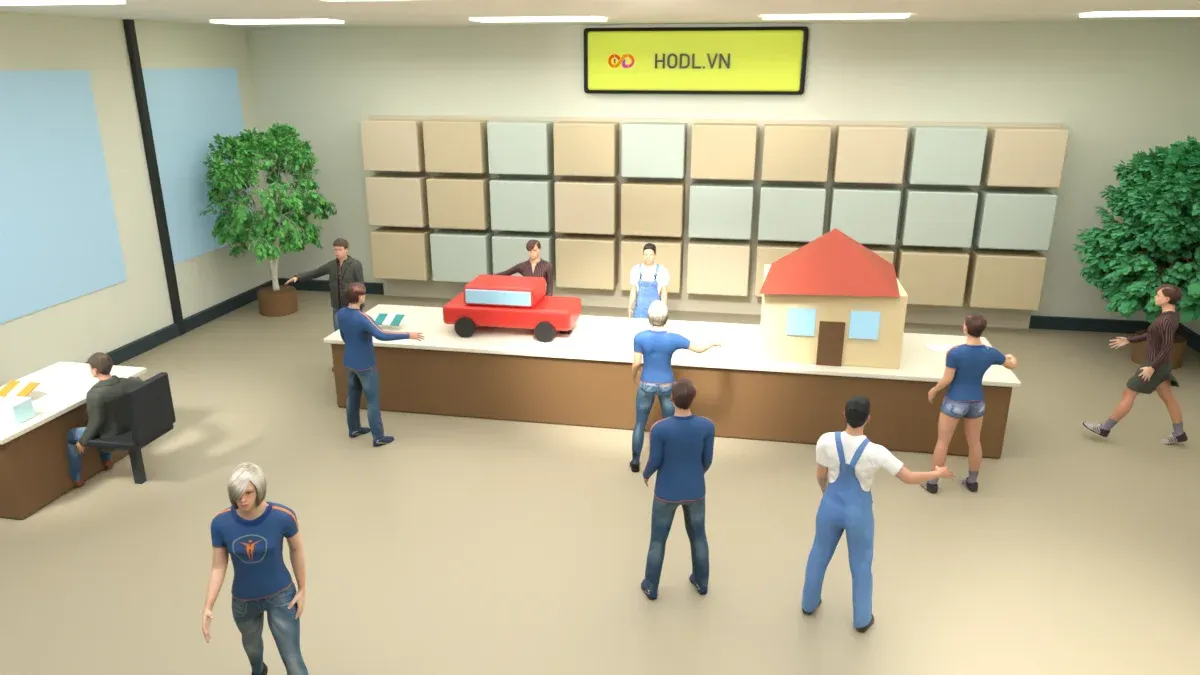
Cơ chế có ba bên. Bên thứ nhất là tổ chức tín dụng tham gia, đóng phí định kỳ. Bên thứ hai là tổ chức bảo hiểm tiền gửi, quản lý quỹ và chi trả. Bên thứ ba là người gửi tiền, được bảo vệ khi sự cố xảy ra.
Phạm vi bảo hiểm và hạn mức chi trả do pháp luật quy định và có thể thay đổi. Vì vậy bài này chỉ nói cơ chế. Muốn biết hạn mức, danh sách tổ chức tham gia và loại tiền gửi được bảo hiểm, hãy xem quy định hiện hành của cơ quan quản lý.
Hạn mức bảo hiểm tiền gửi
Nguyên tắc chung là hạn mức tính cho mỗi người gửi tại mỗi tổ chức tham gia, gộp mọi khoản tiền gửi của người đó ở tổ chức ấy. Khoản vượt hạn mức không nằm trong phần được bảo vệ, mà được thanh toán từ tài sản còn lại của tổ chức đang xử lý.
Công thức cho phần được chi trả của một người gửi:
Ví dụ giả định minh hoạ với hạn mức 100 triệu đồng, không phải hạn mức thật. Người A gửi 300 triệu đồng tại một ngân hàng. Phần được bảo hiểm là min(300; 100) = 100 triệu đồng, phần còn lại 200 triệu đồng không nằm trong bảo hiểm.
Nếu A chia 300 triệu đồng thành ba khoản 100 triệu đồng gửi tại ba ngân hàng khác nhau, mỗi nơi được bảo vệ tối đa 100 triệu đồng. Cả 300 triệu đồng nằm trong phạm vi bảo hiểm theo giả định này. Đây là lý do một số người chia tiền gửi cho nhiều tổ chức.
Lưu ý hạn mức tính theo từng người gửi. Nhiều tài khoản của cùng một người tại cùng một ngân hàng thường bị cộng chung.
Lớp vốn đứng trước bảo hiểm
Bảo hiểm tiền gửi không phải lớp bảo vệ đầu tiên. Trước khi đến lượt bảo hiểm, ngân hàng còn có vốn chủ sở hữu, dự phòng rủi ro và cơ chế giám sát của Ngân hàng Nhà nước.
Cổ phiếu ACB cuối năm 2025 có vốn chủ sở hữu 94.519,7 tỷ đồng và tiền gửi của khách hàng 585.180,2 tỷ đồng. Vốn chủ sở hữu bằng 16,2% tiền gửi khách hàng, hay 9,2% tổng tài sản 1.025.850,1 tỷ đồng. Hệ số an toàn vốn CAR trong dữ liệu là 12,45%.
Nói cách khác, ngân hàng phải lỗ một phần đáng kể vốn trước khi tiền gửi bị đe doạ. Chỉ khi vốn cạn và tổ chức bị đặt vào diện mất khả năng chi trả thì cơ chế bảo hiểm mới vận hành. Chỉ tiêu CAR đo độ dày của lớp vốn này.
Vì sao nhà đầu tư cổ phiếu cần biết
Cổ phiếu ngân hàng gắn với niềm tin của người gửi tiền. Một tin đồn có thể tạo làn sóng rút tiền, và cơ chế bảo hiểm cùng điều hành của Ngân hàng Nhà nước là hàng rào giảm nguy cơ đó. Với nhà đầu tư, tiền gửi ổn định, tỷ lệ CASA cao và vốn dày là dấu hiệu cơ sở huy động vững.
Bảo hiểm tiền gửi không bảo vệ nhà đầu tư cổ phiếu. Người nắm cổ phiếu là chủ sở hữu, chịu lỗ trước người gửi tiền. Cổ phiếu ngân hàng có thể mất giá mạnh trong khi tiền gửi vẫn được bảo vệ.
Giới hạn của bảo hiểm tiền gửi
Thứ nhất, không phải khoản tiền nào cũng được bảo hiểm. Phạm vi phụ thuộc loại tiền gửi và loại tổ chức, nên cần đọc quy định hiện hành. Giấy tờ có giá hay trái phiếu ngân hàng phát hành thường nằm ngoài phạm vi này.
Thứ hai, hạn mức thấp hơn nhiều so với số dư của người gửi lớn. Với họ, cần đánh giá mức an toàn của chính ngân hàng.
Thứ ba, chi trả cần thời gian làm thủ tục. Bảo hiểm tiền gửi giúp lấy lại tiền, nhưng không nhanh như rút tại quầy.
Ví dụ trong bài chỉ để minh hoạ, không phải khuyến nghị đầu tư.
Câu hỏi thường gặp
Bảo hiểm tiền gửi có phải người gửi tự mua không?
Không. Tổ chức tín dụng tham gia đóng phí. Người gửi tiền không phải trả phí riêng, nên được bảo vệ mặc nhiên khi gửi tại tổ chức có tham gia.
Gửi nhiều ngân hàng có được bảo vệ nhiều lần không?
Theo nguyên tắc tính theo từng người gửi tại mỗi tổ chức tham gia, có. Hạn mức áp dụng riêng tại mỗi ngân hàng, và các khoản tại cùng một ngân hàng được cộng chung.
Bảo hiểm tiền gửi có bảo vệ cổ phiếu ngân hàng không?
Không. Cổ phiếu là vốn chủ sở hữu, chịu rủi ro kinh doanh. Cơ chế này chỉ bảo vệ người gửi tiền, trong phạm vi quy định.
Tiền gửi tiết kiệm có kỳ hạn có được bảo hiểm không?
Tiền gửi tiết kiệm của cá nhân nằm trong phạm vi bảo hiểm tiền gửi theo quy định chung. Hãy kiểm tra quy định hiện hành về loại tiền gửi và hạn mức cụ thể.
Học tiếp
Khái niệm gốc về ngân hàng nằm ở ngân hàng thương mại. Sản phẩm gửi tiền nằm ở tiền gửi có kỳ hạn. Chi phí vốn của ngân hàng nằm ở lãi suất huy động.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 31/12/2025
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
