
Tiền chờ mua chứng khoán quý 3/2026: giảm một nửa, tài khoản mới chỉ giảm 9,3%
Nội dung bài6 phần
Tiền chờ mua chứng khoán, tức tiền gửi của khách hàng tại 35 công ty chứng khoán, còn 53.818 tỷ đồng cuối quý 3/2026, giảm 50,8% so với 109.409 tỷ đồng cuối quý 3/2025 và giảm 13,7% so với quý 2. Cùng lúc, VSD ghi nhận thêm 702.035 tài khoản mới, chỉ ít hơn 9,3% cùng kỳ.
Bài này đặt ba số cạnh nhau: tiền chờ, tài khoản mở mới và VN-Index, cộng lãi suất liên ngân hàng. Kết quả của chính các công ty chứng khoán nằm ở bài kết quả kinh doanh chứng khoán quý 3/2026, bức tranh toàn thị trường ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- Tiền chờ về mức thấp nhất kể từ quý 2/2023, nhưng quý 3/2025 là đỉnh của cả chuỗi: so với cuối 2024, mức giảm chỉ là 8,4%.
- Tài khoản mới vẫn mở đều (234.000 mỗi tháng), nhưng số mở mới không đi cùng tiền chờ: quý 4/2025 mở nhiều nhất từ 2022 (828.008) thì tiền chờ giảm 30,3%.
- Tiền chờ đổi chiều cùng giá trị khớp trên HOSE ở 16 trên 18 quý, cùng VN-Index ở 12; ba trong bốn quý gần nhất, VN-Index và tiền chờ đi ngược nhau.
- Dư nợ cho vay tăng 14,2% lên 308.859 tỷ đồng, nên tiền chờ chỉ bằng 17,4% dư nợ, so với 40,5% cùng kỳ và 56,4% đầu năm 2022.
- Chuỗi lãi suất liên ngân hàng trong dữ liệu chỉ có từ tháng 7/2026, không đủ để so với các đợt tiền chờ trong quá khứ.
Bức tranh chung
Số liệu lấy từ dòng "tiền gửi của khách hàng" trên bảng cân đối của 35 công ty chứng khoán, là số dư cuối quý, gồm 87,2% tiền gửi của nhà đầu tư về giao dịch chứng khoán. Nhóm gồm mọi công ty có số đủ cả 19 quý từ 2022; bảy công ty thiếu số ở ít nhất một quý (ABW, HBS, KAI, ORS, UPS, VDS, VUA) nằm ngoài. Dữ liệu không tách tiền của nhà đầu tư trong nước và nước ngoài vì hai dòng này bằng 0 ở mọi công ty.
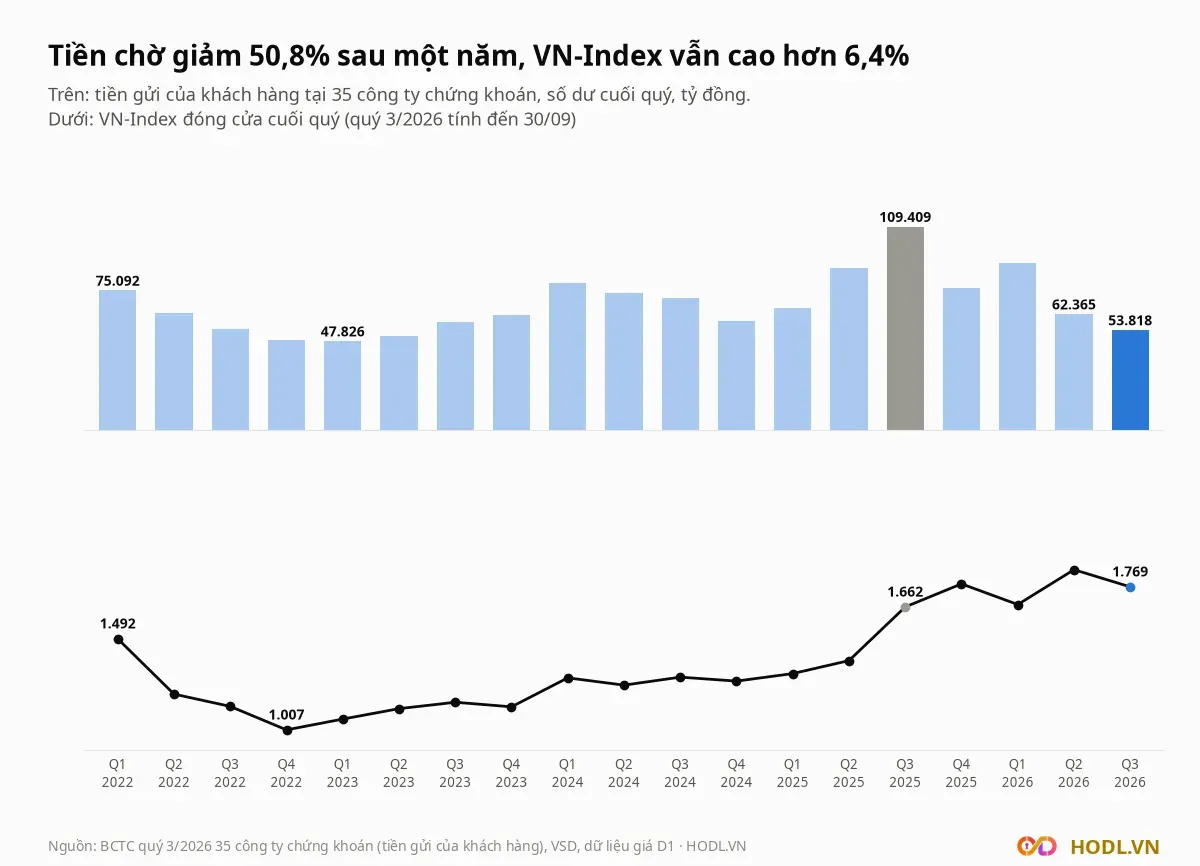
Chuỗi đi từ 75.092 tỷ đồng (quý 1/2022) xuống đáy 47.826 tỷ đồng (quý 1/2023), lên 109.409 tỷ đồng (quý 3/2025), rồi giảm ba trong bốn quý gần nhất. Mức giảm 50,8% một phần là đưa chuỗi về lại vùng thường: so với quý 3/2024 giảm 24,0%, so với cuối 2024 giảm 8,4%. Quý đó VN-Index tăng 20,8% (lên 1.661,7), mức tăng quý mạnh nhất của chuỗi, nên đỉnh tiền chờ trùng với nhịp tăng giá nhanh nhất.
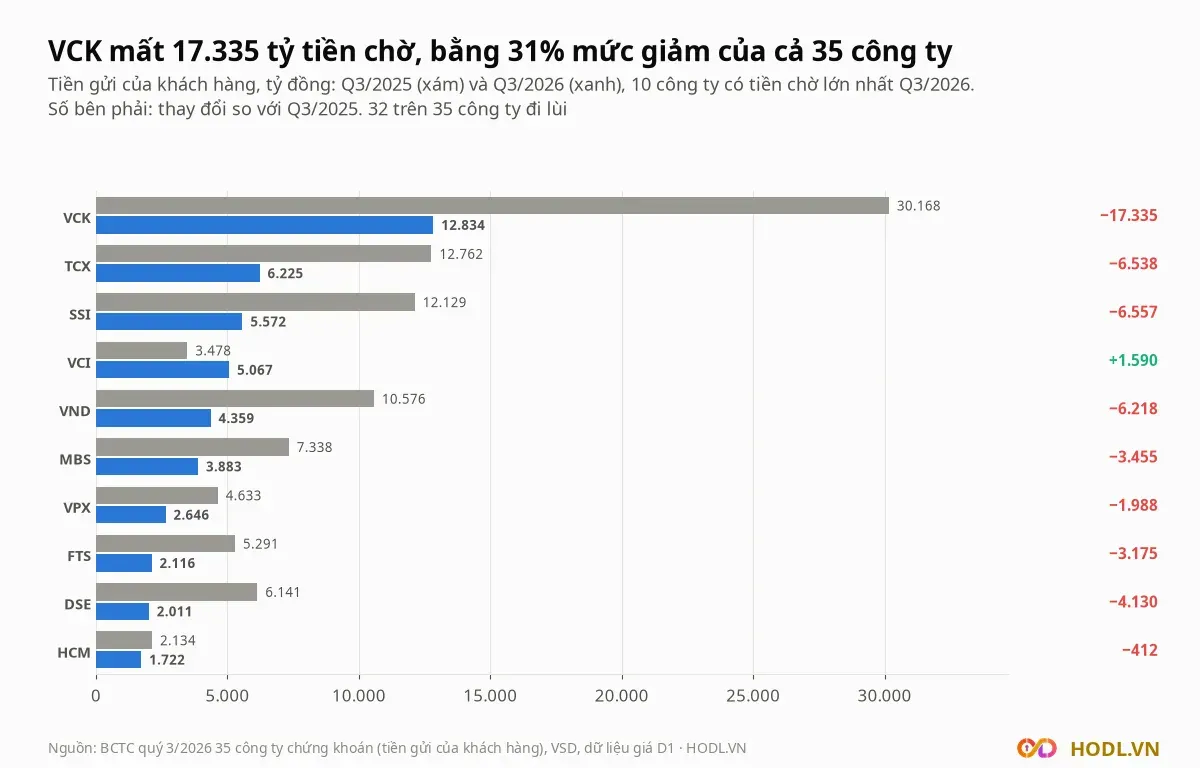
Mức giảm trải rộng nhưng không đều: 32 trên 35 công ty đi lùi, chỉ VCI (từ 3.478 tỷ lên 5.067 tỷ đồng), BSI và WSS tăng. Công ty VCK mất 17.335 tỷ đồng, bằng 31% mức giảm của cả nhóm; thêm SSI, TCX và VND, bốn công ty chiếm 65,9%. Bỏ VCK ra khỏi nhóm, mức giảm cùng kỳ vẫn là 48,3%.
Tài khoản mở mới và tiền chờ
Tổng số tài khoản chứng khoán tăng 28,0% trong một năm, từ 11.043.925 lên 14.132.552, và 99,8% số mở mới trong quý 3 là cá nhân trong nước. Nhịp mở mới chậm dần từ đỉnh quý 4/2025 (828.008, nhiều nhất từ 2022) xuống 789.484, 769.100 rồi 702.035, nhưng vẫn hơn mức 583.849 của quý 2/2025.
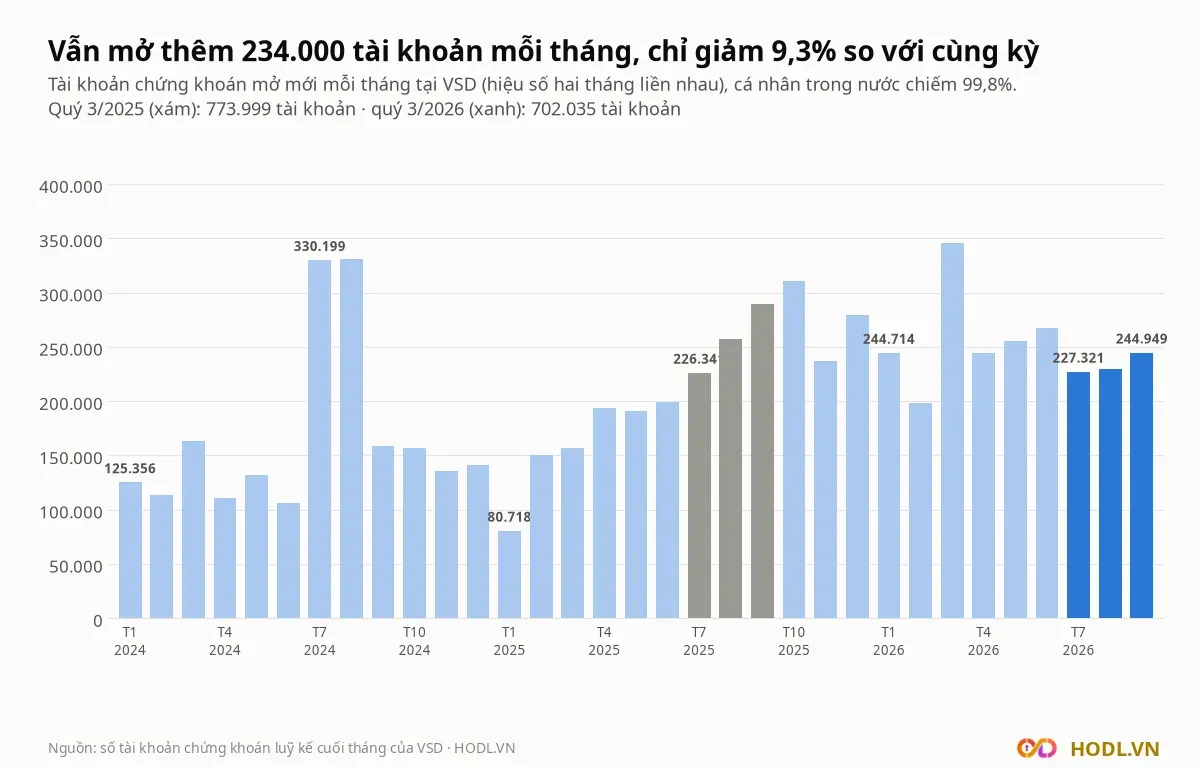
Hai số này không có quan hệ rõ qua các quý: hệ số tương quan giữa số tài khoản mở mới và mức thay đổi tiền chờ từ 2022 là âm 0,21. Quý 4/2025 mở mới nhiều nhất mà tiền chờ giảm 30,3%; quý 1/2026 mở 789.484 và tiền chờ tăng 17,5%.
Chia tiền chờ của 35 công ty cho tổng tài khoản toàn thị trường, mỗi tài khoản bình quân giữ 3,8 triệu đồng, so với 9,9 triệu đồng cuối quý 3/2025. Phép chia này thô, vì mẫu số gồm cả tài khoản không hoạt động và tài khoản ở công ty ngoài nhóm. Dữ liệu cho phép nói rằng số tài khoản tăng trong khi tiền chờ giảm; chưa cho biết người mới mở có nạp tiền hay không.
So với VN-Index và thanh khoản
Giá trị khớp bình quân mỗi phiên trên HOSE giảm 57,6%, từ 31,2 nghìn tỷ xuống 13,2 nghìn tỷ đồng, tính từ giá đóng cửa nhân khối lượng của các mã HOSE. Tiền chờ giảm ít hơn một chút (50,8%), nên so với giá trị khớp mỗi phiên, tiền chờ bằng 4,1 phiên, từ 3,5 phiên cùng kỳ. Từ quý 3/2025 mỗi quý chỉ ở 3,5 đến 4,1 phiên; trước đó, trừ quý 3/2023 (4,1), luôn từ 5,1 đến 8,1.
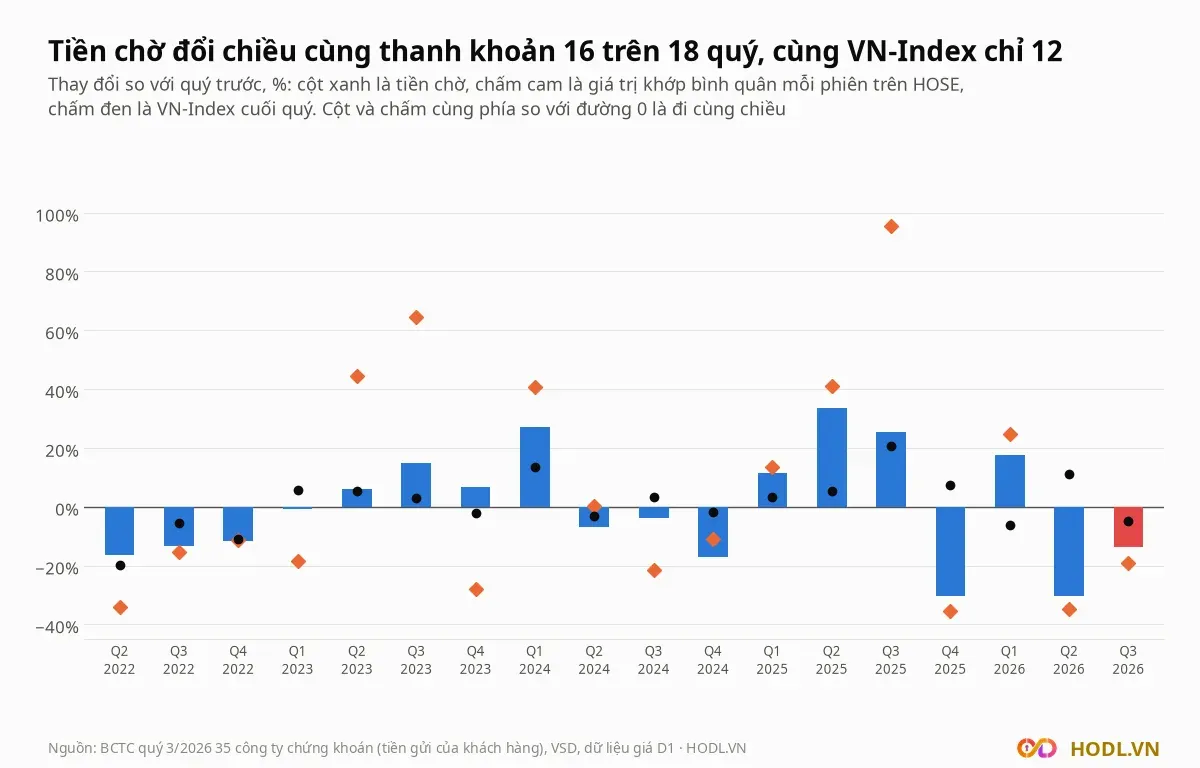
Qua 18 quý từ quý 2/2022, tiền chờ và giá trị khớp đổi chiều cùng nhau 16 lần, còn tiền chờ và VN-Index cùng chiều 12 lần. Hệ số tương quan của mức thay đổi theo quý là 0,81 với thanh khoản và 0,37 với VN-Index.
Sáu quý đi ngược VN-Index, và ba trong đó nằm ở bốn quý gần nhất. Quý 4/2025 VN-Index tăng 7,4% còn tiền chờ giảm 30,3%; quý 1/2026 VN-Index giảm 6,2% còn tiền chờ tăng 17,5%; quý 2/2026 VN-Index tăng 11,1% còn tiền chờ giảm 30,4%, rồi quý 3 cả hai cùng giảm (−4,9% và −13,7%). VN-Index đóng cửa 1.768,6 ngày 30/09 và 1.710,7 ngày 02/11, thấp hơn 11,3% so với đỉnh 1.927,9 ngày 18/05.
Tiền chờ và dư nợ margin
Dư nợ cho vay của 35 công ty đạt 308.859 tỷ đồng, tăng 14,2% so với quý 3/2025 và giảm 1,0% so với quý 2. Tiền chờ giảm một nửa trong lúc dư nợ tăng, nên mỗi đồng tiền chờ đối ứng 5,7 đồng dư nợ, từ 2,5 đồng cùng kỳ. Nhóm này lớn hơn 30 công ty trong bài kết quả kinh doanh chứng khoán, nên số dư nợ lệch nhẹ so với bài đó.
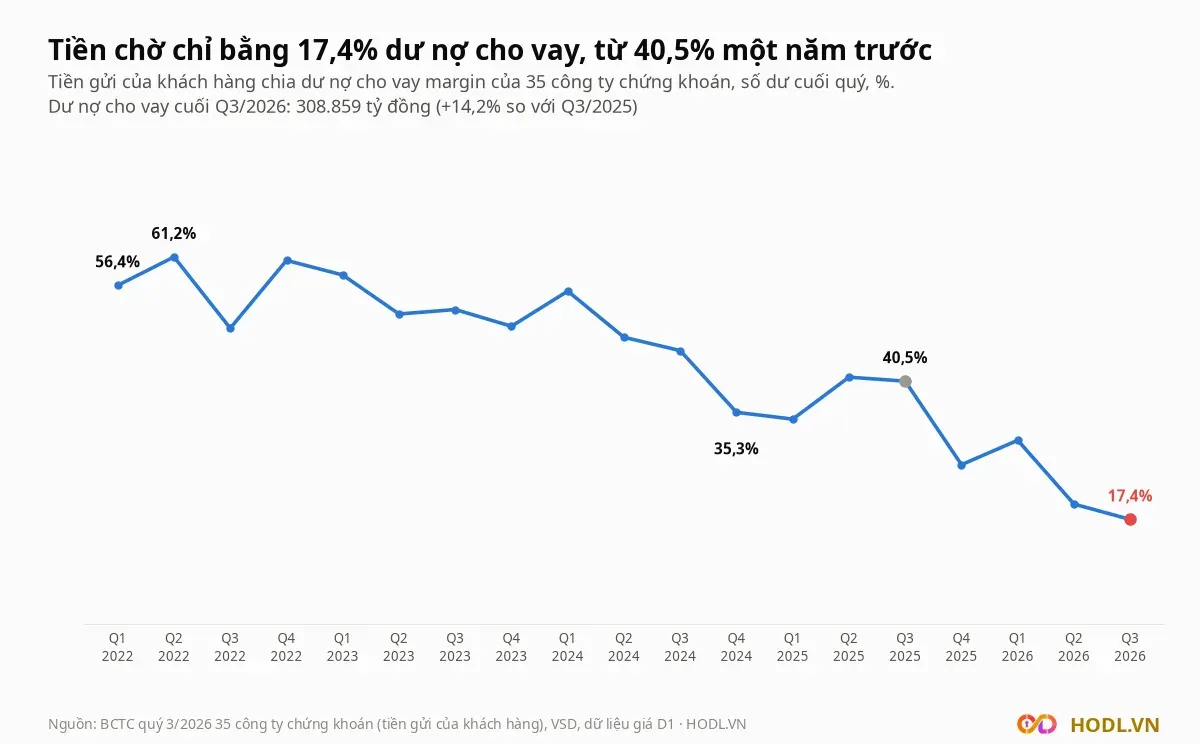
Tỷ lệ tiền chờ trên dư nợ về 17,4%, thấp nhất trong 19 quý, so với 56,4% quý 1/2022 và 40,5% quý 3/2025. Chuỗi giảm dần từ 2022 chứ không chỉ trong năm nay, và dư nợ cho vay vẫn ở gần mức cao nhất. Cách đọc dư nợ cho vay nằm ở bài cho vay margin của công ty chứng khoán.
Số liệu không cho biết tiền đi đâu. Có ba cách đọc, mỗi cách chỉ được một phần số liệu đỡ: tiền chưa nạp (tài khoản tăng, tiền chờ bình quân giảm), tiền đã vào cổ phiếu (dư nợ tăng, nhưng thanh khoản giảm 57,6% nên khó là tiền đang mua mới), tiền rút ra khỏi hệ thống (bảng cân đối không có dòng rút tiền).
Lãi suất liên ngân hàng
Dữ liệu lãi suất liên ngân hàng chỉ có bốn tháng, từ 7/2026 đến 10/2026, nên chưa thể so với các đợt tiền chờ tăng giảm từ 2022. Lãi suất tái cấp vốn (4,5%) và tái chiết khấu (3,0%) chỉ có một điểm tháng 3/2023, không có điểm sau đó. Lãi suất huy động ngân hàng không có trong dữ liệu.
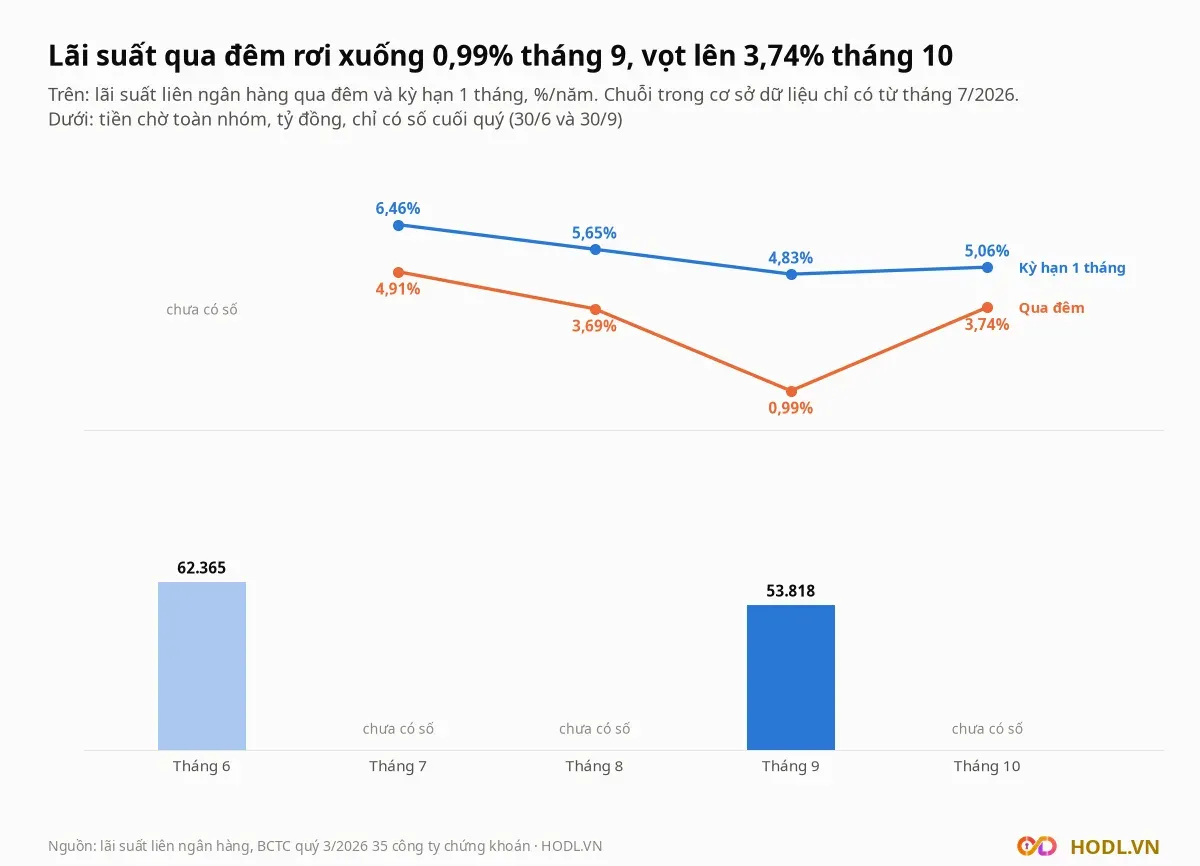
Trong quý 3, lãi suất qua đêm giảm từ 4,91% (tháng 7) xuống 3,69% (tháng 8) và 0,99% (tháng 9), còn kỳ hạn 1 tháng từ 6,46% xuống 4,83%; kỳ hạn 3 tháng chỉ giảm từ 6,95% xuống 6,64%. Tiền chờ cuối quý cùng lúc giảm 13,7% so với cuối tháng 6. Sang tháng 10, qua đêm vọt lên 3,74%, kỳ hạn 1 tháng 5,06% và 3 tháng 7,56%; chưa có số tiền chờ cuối tháng 10 để so.
Phần trùng nhau chỉ là một quý quan sát. Lãi suất liên ngân hàng là giá vốn giữa các ngân hàng, không phải lãi suất tiền gửi của nhà đầu tư, và một quý chưa đủ để nói chúng đi cùng hay đi ngược nhau.
Kết luận
Quý 3/2026 cho thấy tiền chờ đi theo mức độ giao dịch hơn là theo giá: đổi chiều cùng thanh khoản ở 16 trên 18 quý, trong khi VN-Index cao hơn 6,4% so với một năm trước. Mức giảm 50,8% đo từ đỉnh quý 3/2025, còn so với cuối 2024 chỉ là 8,4%.
Hai điểm còn ngỏ: tài khoản mới vẫn mở đều nhưng không đi cùng tiền chờ, và tiền chờ chỉ bằng 17,4% dư nợ cho vay, mức thấp nhất của chuỗi. Dữ liệu chưa đủ để nói tiền đã đi đâu, và chuỗi lãi suất bốn tháng chưa đủ để kết nối với lãi suất.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
