
TBVPS là gì? BVPS hữu hình và cách tính
Nội dung bài9 phần
Độ khó: Trung cấp
TBVPS (tangible book value per share) là BVPS là gì sau khi bỏ phần lợi thế thương mại và tài sản vô hình. Con số này cho biết mỗi cổ phiếu còn bao nhiêu vốn chủ nằm ở tài sản hữu hình. Nội dung chỉ nhằm giải thích kiến thức và số liệu đã công bố, không phải khuyến nghị đầu tư.
Điểm chính
- TBVPS = (vốn chủ của cổ đông công ty mẹ − lợi thế thương mại − tài sản vô hình) / số cổ phiếu lưu hành
- Cả hai khoản bị trừ đều nhìn thấy trên bảng cân đối hợp nhất, nhưng khó bán riêng khi cần thanh lý
- KDC tại 31/12/2025: BVPS 24.536,29 đồng, TBVPS 16.674 đồng, thấp hơn 32,0%
- LGC cùng mốc: hai khoản vô hình lớn hơn vốn chủ của cổ đông công ty mẹ, nên TBVPS âm 52.307 đồng
Công thức TBVPS
BVPS thông thường chia vốn chủ thuộc cổ đông công ty mẹ cho số cổ phiếu. TBVPS làm thêm một bước là bỏ hai khoản vô hình:
Trong đó VCSH là vốn chủ sở hữu, MI là lợi ích cổ đông thiểu số, LTTM là lợi thế thương mại, TSVH là tài sản cố định vô hình và N là số cổ phiếu lưu hành. Số liệu lấy từ bảng cân đối kế toán hợp nhất.
TBVPS không phải chỉ tiêu có sẵn trên báo cáo tài chính. Mỗi nơi có thể bỏ thêm hay bớt một vài khoản, nên khi so phải biết cách tính của từng nguồn.
Hai khoản bị trừ là gì
Lợi thế thương mại hình thành khi doanh nghiệp mua một công ty với giá cao hơn giá trị hợp lý của tài sản thuần. Khoản này chỉ có trên báo cáo hợp nhất và không tách riêng ra bán được.
Tài sản vô hình là tài sản không có hình thái vật chất, ví dụ phần mềm, bản quyền, giấy phép hay quyền khai thác. Doanh nghiệp ghi theo nguyên giá rồi phân bổ dần vào chi phí. Thương hiệu tự xây dựng thường không được ghi nhận nên không có trong khoản này.
Cả hai nằm trong vốn chủ trên sổ nhưng dòng tiền thu về phụ thuộc kỳ vọng tương lai, nên TBVPS cho một góc nhìn thận trọng hơn BVPS.
Ví dụ KDC từng bước
Bài lấy mốc 31/12/2025 vì cơ sở dữ liệu BCTC của HODL.VN có dòng lợi thế thương mại đến quý IV/2025, còn từ quý I/2026 dòng này ghi 0 hoặc để trống. Các khoản tiền dưới đây tính bằng tỷ đồng, lấy từ bảng cân đối hợp nhất của KDC.
- Vốn chủ sở hữu 7.738,0 trừ lợi ích cổ đông thiểu số 627,3 còn 7.110,8
- Trừ lợi thế thương mại 724,2 và tài sản cố định vô hình 1.554,3, còn vốn hữu hình 4.832,2
- Chia cho 289,81 triệu cổ phiếu (vốn góp 2.898,1 tỷ đồng, mệnh giá 10.000 đồng) ra TBVPS 16.674 đồng
Bước đầu tiên chia 7.110,8 tỷ cho 289,81 triệu cổ phiếu được 24.536,29 đồng, khớp BVPS trong chuỗi HODL.VN cùng ngày. Hai khoản vô hình chiếm 7.862 đồng mỗi cổ phiếu, tức 32,0% BVPS.
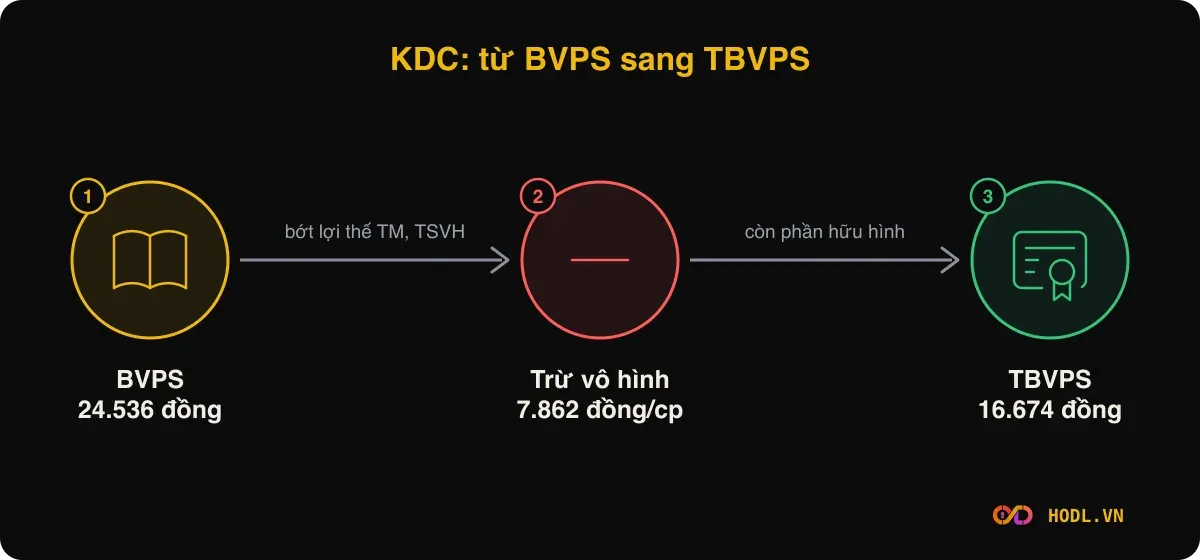
Tài sản vô hình của KDC lớn hơn lợi thế thương mại hơn hai lần. Vì vậy chỉ trừ lợi thế thương mại, như nhiều cách tính đơn giản, sẽ bỏ sót phần lớn khoảng cách.
Bảng so sánh bốn mã
Bảng dưới dùng cùng cách tính cho bốn doanh nghiệp tại 31/12/2025. Số cổ phiếu lấy từ vốn góp chia mệnh giá 10.000 đồng, và BVPS tự tính khớp BVPS trong chuỗi HODL.VN cả bốn mã.
Chỉ tiêu | VNM | KDC | VSC | LGC |
|---|---|---|---|---|
Vốn chủ cổ đông công ty mẹ (tỷ đồng) | 30.685,4 | 7.110,8 | 5.414,6 | 4.391,1 |
Lợi thế thương mại (tỷ đồng) | 829,4 | 724,2 | 402,8 | 211,9 |
Tài sản cố định vô hình (tỷ đồng) | 1.030,8 | 1.554,3 | 2.177,3 | 15.275,0 |
Số cổ phiếu (triệu) | 2.089,96 | 289,81 | 374,37 | 212,13 |
BVPS (đồng) | 14.682,31 | 24.536,29 | 14.463,12 | 20.699,93 |
Lợi thế thương mại mỗi cổ phiếu (đồng) | 397 | 2.499 | 1.076 | 999 |
Tài sản vô hình mỗi cổ phiếu (đồng) | 493 | 5.363 | 5.816 | 72.008 |
TBVPS (đồng) | 13.792 | 16.674 | 7.571 | −52.307 |
Hai khoản vô hình / vốn chủ công ty mẹ | 6,1% | 32,0% | 47,7% | 352,7% |
Nguồn: HODL.VN, cơ sở dữ liệu BCTC hợp nhất theo quý. Tên đầy đủ: VNM là Công ty Cổ phần Sữa Việt Nam, KDC là Công ty Cổ phần Tập đoàn KIDO, VSC là Công ty Cổ phần Container Việt Nam, LGC là Công ty Cổ phần Đầu tư Cầu đường CII.
VNM: khoản vô hình nhỏ
VNM có hai khoản vô hình cộng 1.860,2 tỷ đồng, bằng 6,1% vốn chủ của cổ đông công ty mẹ. TBVPS 13.792 đồng thấp hơn BVPS 890 đồng.
Khi hai khoản này nhỏ so với vốn chủ, BVPS và TBVPS gần nhau và việc trừ ít làm thay đổi cách đọc.
VSC: gần nửa là vô hình
VSC có tài sản vô hình 2.177,3 tỷ đồng và lợi thế thương mại 402,8 tỷ đồng, cộng 2.580,1 tỷ đồng, bằng 47,7% vốn chủ của cổ đông công ty mẹ. TBVPS 7.571 đồng chỉ bằng 52,3% BVPS 14.463,12 đồng.
Với doanh nghiệp như vậy, BVPS cho cảm giác sổ sách dày hơn phần tài sản hữu hình thực có.
LGC: vốn hữu hình âm
LGC là Công ty Cổ phần Đầu tư Cầu đường CII. Tại 31/12/2025, tài sản cố định vô hình ghi 15.275,0 tỷ đồng, bằng 65,0% tổng tài sản 23.490,4 tỷ đồng và lớn hơn nhiều vốn chủ của cổ đông công ty mẹ 4.391,1 tỷ đồng.
Trừ ra, vốn hữu hình là 4.391,1 − 211,9 − 15.275,0 = −11.095,8 tỷ đồng, ứng với TBVPS −52.307 đồng. Dữ liệu HODL.VN không nêu loại tài sản vô hình cụ thể, muốn biết phải đọc thuyết minh báo cáo tài chính.
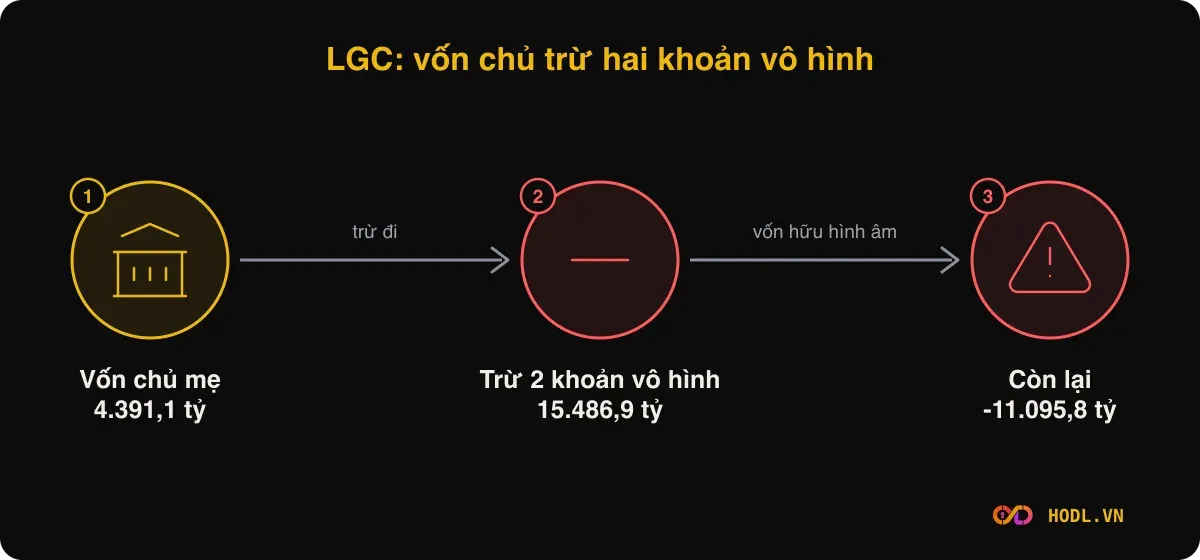
BVPS của LGC vẫn dương, 20.699,93 đồng. Con số âm không nói doanh nghiệp yếu, mà cho thấy giá trị sổ sách nằm ở tài sản vô hình có giá trị tuỳ vào dòng tiền về sau. Khi vốn chủ âm hoàn toàn, xem BVPS có thể âm không.
Giới hạn của TBVPS
Thứ nhất, bảng trừ toàn bộ hai khoản hợp nhất khỏi vốn chủ của cổ đông công ty mẹ, trong khi một phần thuộc về cổ đông thiểu số. LGC có lợi ích cổ đông thiểu số 1.779,9 tỷ đồng, nên TBVPS của LGC có thể thận trọng hơn thực tế. Muốn tách đúng phần này phải đọc thuyết minh báo cáo.
Thứ hai, không phải tài sản vô hình nào cũng kém chất lượng. Quyền khai thác hay phần mềm đang tạo ra dòng tiền thật. TBVPS chỉ cho một cận dưới thận trọng, không phải giá trị thanh lý.
Thứ ba, ngành khác nhau thì mức vô hình khác nhau, xem BVPS theo ngành. Vì vậy so TBVPS giữa hai doanh nghiệp khác ngành sẽ gặp lại hạn chế đã nêu ở BVPS cao hay thấp thì tốt hơn.
Câu hỏi thường gặp
TBVPS khác BVPS thế nào?
BVPS tính trên toàn bộ vốn chủ của cổ đông công ty mẹ. TBVPS bỏ thêm lợi thế thương mại và tài sản vô hình trước khi chia số cổ phiếu. Vì thế TBVPS luôn nhỏ hơn hoặc bằng BVPS nếu hai khoản đó không âm. Chênh lệch lớn cho biết vốn chủ phụ thuộc nhiều vào tài sản vô hình.
TBVPS có nằm trên báo cáo tài chính không?
Không. Bạn phải tự tính từ bảng cân đối hợp nhất, lấy các dòng vốn chủ, lợi ích cổ đông thiểu số, lợi thế thương mại và tài sản cố định vô hình. Số cổ phiếu lấy từ vốn góp chia mệnh giá hoặc từ thuyết minh. Cần ghi rõ mốc báo cáo.
TBVPS âm có nghĩa gì?
Nghĩa là hai khoản vô hình lớn hơn vốn chủ thuộc cổ đông công ty mẹ, như LGC tại 31/12/2025. Con số này không tự báo hiệu rủi ro, vì quyền khai thác hay phần mềm có thể đang sinh dòng tiền. Nên đọc cùng dòng tiền và thuyết minh về các khoản vô hình.
Doanh nghiệp không có hợp nhất thì sao?
Báo cáo riêng không có lợi thế thương mại, vì khoản này chỉ hình thành khi hợp nhất. Khi đó chỉ cần trừ tài sản vô hình, nếu có.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/09/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
