
Kiến thức
Bảng cân đối kế toán là gì
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Bảng cân đối kế toán là gì, vì sao tài sản luôn bằng nợ phải trả cộng vốn chủ sở hữu, cách đọc qua số thật của cổ phiếu PNJ và những giới hạn cần biết.
Nội dung bài6 phần
Bảng cân đối kế toán là gì? Đó là báo cáo tài chính chụp lại toàn bộ tài sản của doanh nghiệp và nguồn hình thành chúng, gồm nợ phải trả và vốn chủ sở hữu, tại một ngày cụ thể.
Điểm chính
- Bảng cân đối kế toán luôn cân: tổng tài sản bằng nợ phải trả cộng vốn chủ sở hữu.
- Đây là ảnh chụp một ngày, khác báo cáo kết quả kinh doanh đo cả một kỳ.
- Nên đọc theo ba lớp: cơ cấu tài sản, cơ cấu nguồn vốn, rồi thay đổi so với kỳ trước.
Định nghĩa ngắn
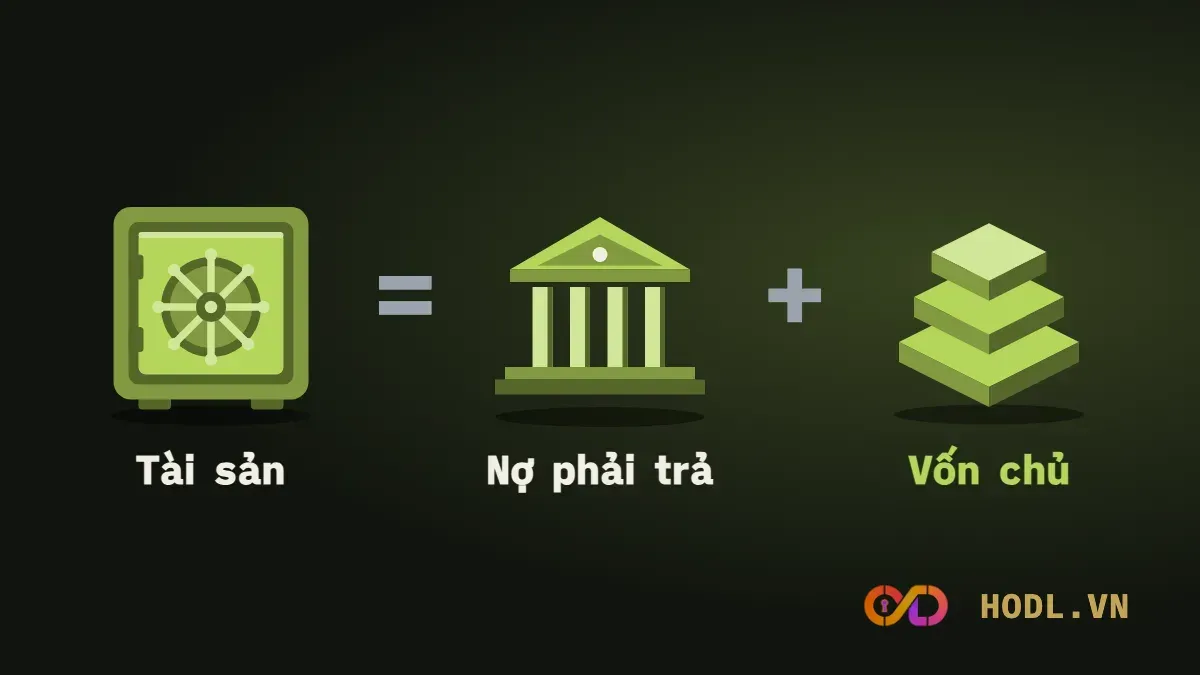
Trong đó: tổng tài sản là mọi thứ doanh nghiệp đang nắm giữ, nợ phải trả là phần vay mượn từ bên ngoài, vốn chủ sở hữu là phần thuộc về cổ đông.
Bên tài sản chia thành ngắn hạn và dài hạn. Tài sản ngắn hạn gồm tiền, đầu tư tài chính ngắn hạn, khoản phải thu và hàng tồn kho. Tài sản dài hạn gồm tài sản cố định, đầu tư dài hạn và các khoản khác.
Bên nguồn vốn gồm nợ phải trả và vốn chủ sở hữu. Nợ phải trả cũng chia ngắn hạn và dài hạn. Vốn chủ sở hữu gồm vốn góp, thặng dư vốn cổ phần và lợi nhuận chưa phân phối.
Vì mọi tài sản đều phải có nguồn hình thành, hai bên của bảng luôn bằng nhau. Nếu lệch, báo cáo có sai sót.
Bảng cân đối kế toán PNJ
Cổ phiếu PNJ có bảng cân đối kế toán hợp nhất ngày 30/06/2026, dữ liệu đến phiên 16/10/2026. Cột bên phải là ngày 31/12/2025 để so sánh.
Khoản mục (tỷ đồng) | 30/06/2026 | 31/12/2025 |
|---|---|---|
Tiền và tương đương tiền | 608,7 | 522,0 |
Đầu tư tài chính ngắn hạn | 3.393,3 | 2.007,5 |
Các khoản phải thu ngắn hạn | 193,3 | 154,0 |
Hàng tồn kho | 15.149,4 | 15.835,3 |
Tài sản ngắn hạn khác | 86,3 | 95,2 |
Tài sản ngắn hạn | 19.430,9 | 18.614,0 |
Tài sản dài hạn | 1.586,7 | 1.549,6 |
Tổng tài sản | 21.017,6 | 20.163,6 |
Nợ ngắn hạn | 7.092,9 | 6.874,3 |
Nợ dài hạn | 12,1 | 14,4 |
Nợ phải trả | 7.105,0 | 6.888,7 |
Vốn chủ sở hữu | 13.912,5 | 13.274,9 |
Số liệu làm tròn nên tổng có thể lệch 0,1. Tổng tài sản 21.017,6 tỷ đồng bằng nợ phải trả 7.105,0 cộng vốn chủ sở hữu 13.912,5.
Hàng tồn kho chiếm 72,1% tổng tài sản. Đây là đặc điểm của doanh nghiệp bán lẻ trang sức, phải giữ nhiều vàng và hàng hoá để bán. Nợ phải trả chiếm 33,8% nguồn vốn, vốn chủ sở hữu chiếm 66,2%.
Dòng đáng chú ý
So với 31/12/2025, tổng tài sản tăng 4,2%. Đầu tư tài chính ngắn hạn tăng 69,0%, từ 2.007,5 lên 3.393,3 tỷ đồng, trong khi hàng tồn kho giảm 4,3%. Vay ngắn hạn là 3.989,1 tỷ đồng, giảm 5,5% so với 4.223,4 tỷ đồng cuối năm 2025.
Lớp thứ nhất là cơ cấu tài sản. Tài sản nằm chủ yếu ở đâu: tiền, hàng tồn kho, phải thu hay tài sản cố định? Câu trả lời cho biết mô hình kinh doanh. PNJ nặng hàng tồn kho, còn doanh nghiệp vận tải biển nặng tài sản cố định.
Lớp thứ hai là cơ cấu nguồn vốn. Tỷ lệ nợ trên tổng nguồn vốn càng cao thì doanh nghiệp càng phụ thuộc vào chủ nợ. Hai chỉ số hay dùng là đòn bẩy tài chính và nợ vay ròng.
Lớp thứ ba là khả năng trả nợ ngắn hạn. Tài sản ngắn hạn của PNJ là 19.430,9 tỷ đồng, gấp 2,74 lần nợ ngắn hạn 7.092,9 tỷ đồng. Tỷ số này gọi là hệ số thanh toán hiện hành. Hiệu hai số, 12.338,0 tỷ đồng, là vốn lưu động.
Mỗi ngành có cơ cấu riêng. Ngân hàng và công ty chứng khoán không chia tài sản ngắn hạn, dài hạn, và bảng của họ xoay quanh cho vay, tiền gửi, danh mục đầu tư. Không so cơ cấu của ngân hàng với doanh nghiệp sản xuất.
Bẫy khi đọc Bảng cân đối kế toán
Thứ nhất, giá trị trên bảng là giá sổ sách. Tài sản ghi theo giá gốc trừ hao mòn, không phải giá thị trường. Hàng tồn kho gộp của PNJ là 15.559,7 tỷ đồng, trừ dự phòng giảm giá 410,4 tỷ đồng còn 15.149,3 tỷ đồng. Con số cuối cùng vẫn là ước tính của kế toán.
Thứ hai, bảng chỉ là ảnh chụp một ngày. Doanh nghiệp có mùa vụ có thể có số cuối quý rất khác số trung bình. Hàng tồn kho của PNJ cuối quý I và cuối quý II lệch nhau 1.730,4 tỷ đồng, từ 13.419,0 lên 15.149,4 tỷ đồng.
Thứ ba, bảng không cho biết lợi nhuận hay dòng tiền. Phải đọc cùng báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ mới có bức tranh đủ.
Hỏi đáp
Tài sản ngắn hạn và dài hạn khác nhau thế nào?
Tài sản ngắn hạn gồm tiền, đầu tư tài chính ngắn hạn, khoản phải thu và hàng tồn kho. Tài sản dài hạn gồm tài sản cố định, đầu tư dài hạn và các khoản khác.
Bảng cân đối kế toán có mấy phần?
Hai phần: tài sản và nguồn vốn. Nguồn vốn lại gồm nợ phải trả và vốn chủ sở hữu.
Vì sao bảng cân đối kế toán luôn cân?
Vì kế toán ghi mỗi giao dịch ở hai phía. Khi doanh nghiệp vay tiền để mua hàng, tài sản tăng và nợ phải trả tăng cùng một lượng.
Xem bảng cân đối kế toán ở đâu?
Doanh nghiệp niêm yết công bố báo cáo tài chính hằng quý ở mục công bố thông tin của mình và của sở giao dịch chứng khoán.
Bài liên quan
Cấu trúc ba báo cáo chính được giải thích ở cấu trúc báo cáo tài chính. Các dòng số liệu nằm trong 162 thuật ngữ báo cáo tài chính. Từ vựng nền tảng xem ở 100 thuật ngữ chứng khoán quan trọng. Ví dụ trên chỉ để minh hoạ cách đọc, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.