
Phân tích cổ phiếu VGT Quý 4/2026: Lãi quý III nhờ giá sợi và đơn hàng dồn trước thuế Mỹ
Nội dung bài15 phần
- Định giá cổ phiếu VGT: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi từ công ty liên kết
- Thu nhập và chi phí tài chính
- Dòng tiền và vốn lưu động
- Tiền, vay và cổ tức
- Kế hoạch năm 2026
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
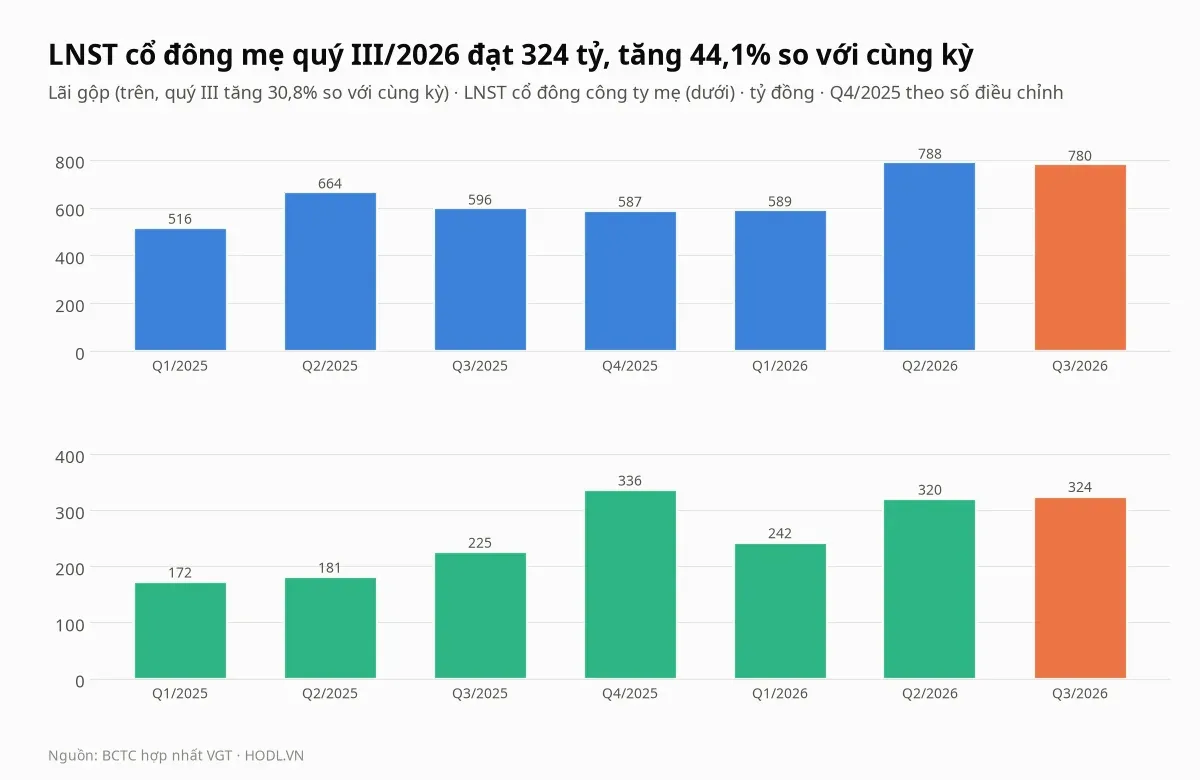
Định giá cổ phiếu VGT Quý 4/2026 bắt đầu từ một quý lãi tăng mạnh nhưng dựa trên hai yếu tố chính công ty nêu: giá sợi phục hồi và đơn hàng may được đẩy sớm trước thuế quan mới của Mỹ. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 324,5 tỷ đồng, tăng 44,1% so với cùng kỳ; lợi nhuận hợp nhất 454,0 tỷ, tăng 26,4%.
Giá đóng cửa phiên 30/10/2026 là 11.300 đồng, thấp hơn đỉnh đóng cửa 52 tuần (15.600 đồng, 03/03/2026) 27,6%, và cổ phiếu giao dịch trên sàn UPCoM. Lãi từ công ty liên kết chiếm 30,0% lợi nhuận trước thuế quý III, còn dòng tiền kinh doanh chín tháng được hỗ trợ bởi hàng tồn kho giảm 666 tỷ đồng.
Điểm chính
- Lợi nhuận mẹ quý III/2026 tăng 44,1% lên 324,5 tỷ nhờ lãi gộp tăng 30,8% (biên gộp 14,7% so với 11,8%); công ty giải trình do giá bán sợi phục hồi và đơn hàng may được nhận sớm trước thuế quan mới của Mỹ, nên nền so sánh quý IV cao hơn.
- Lãi từ công ty liên kết giảm 24,6% còn 162,1 tỷ nhưng vẫn là 30,0% lợi nhuận trước thuế; cổ tức tiền mặt từ các công ty liên kết trong các giao dịch chủ yếu chỉ 107,1 tỷ so với phần lãi ghi nhận 454,0 tỷ chín tháng.
- Dòng tiền kinh doanh chín tháng 2.132,3 tỷ gấp 2,2 lần cùng kỳ, nhưng 1.155 tỷ đến từ tồn kho giảm và phải trả tăng; vay giảm 13,6% còn 5.856,4 tỷ, 70% là vay ngắn hạn.
- Lợi nhuận mẹ năm 2025 được Kiểm toán Nhà nước điều chỉnh tăng 62,4 tỷ lên 914,0 tỷ; nợ phải thu quá hạn trên ba năm 475,7 tỷ đã dự phòng 438,2 tỷ, và trả trước cho người bán tăng 90,9%.
- Giá 11.300 đồng ứng với P/E 4,6 lần và P/B 0,70 lần, thấp hơn trung vị nhóm dệt may 6,1 và 0,93; 11 trong 12 phép định giá cao hơn giá, nhưng cổ phiếu tự do chuyển nhượng 35% và giá trị khớp trung bình tháng 10 chỉ 9,0 tỷ đồng mỗi phiên.
Định giá cổ phiếu VGT: quy mô
Tập đoàn Dệt May Việt Nam (Vinatex, mã VGT) niêm yết trên UPCoM với 500 triệu cổ phiếu (vốn điều lệ 5.000 tỷ đồng), vốn hoá theo giá 11.300 đồng là 5.650 tỷ đồng. Công ty mẹ sở hữu hệ thống công ty con và công ty liên kết trong chuỗi sợi, dệt, nhuộm, may; theo cơ sở dữ liệu cổ đông, Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) nắm 53,49% vốn.
Doanh thu thuần quý III/2026 là 5.295,7 tỷ đồng, tăng 4,8% so với cùng kỳ; chín tháng đạt 14.796,7 tỷ, tăng 7,6%. Lãi gộp chín tháng 2.157,1 tỷ tăng 21,4%, biên gộp 14,6% so với 12,9%. Lợi nhuận mẹ chín tháng là 886,3 tỷ, tăng 53,3%, ứng với EPS chín tháng 1.773 đồng so với 1.156 đồng.
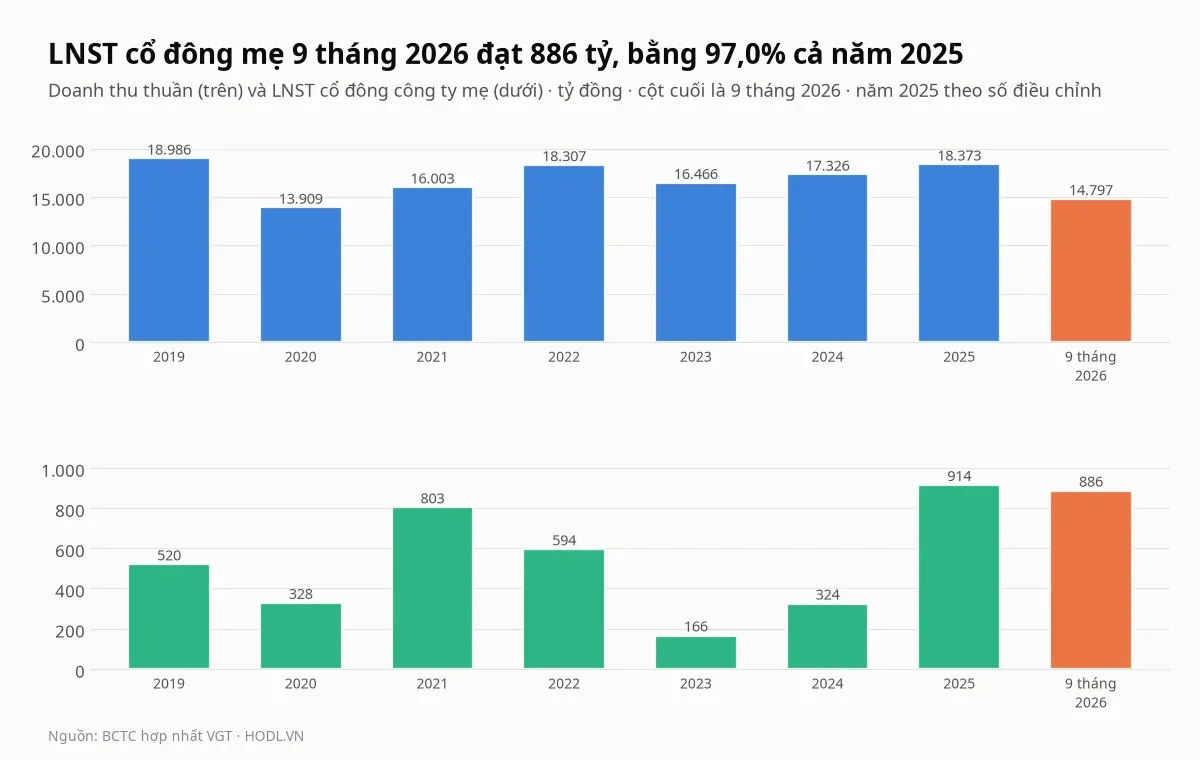
Lợi nhuận mẹ đi từ 166 tỷ năm 2023 lên 914 tỷ năm 2025, trong khi doanh thu thuần tăng từ 16.466 tỷ lên 18.373 tỷ. Số năm 2025 là số điều chỉnh: bảng cân đối quý III/2026 trình bày lại sau khi Kiểm toán Nhà nước kiểm toán báo cáo tài chính năm 2025, làm lợi nhuận sau thuế chưa phân phối của cổ đông mẹ tăng 62,4 tỷ (từ 851,7 tỷ lên 914,0 tỷ). EPS bốn quý là 2.444 đồng và ROE bốn quý 15,9%, tính trên vốn chủ cổ đông mẹ 8.073,9 tỷ cuối quý III (BVPS 16.148 đồng).
Lợi nhuận quý III đến từ đâu
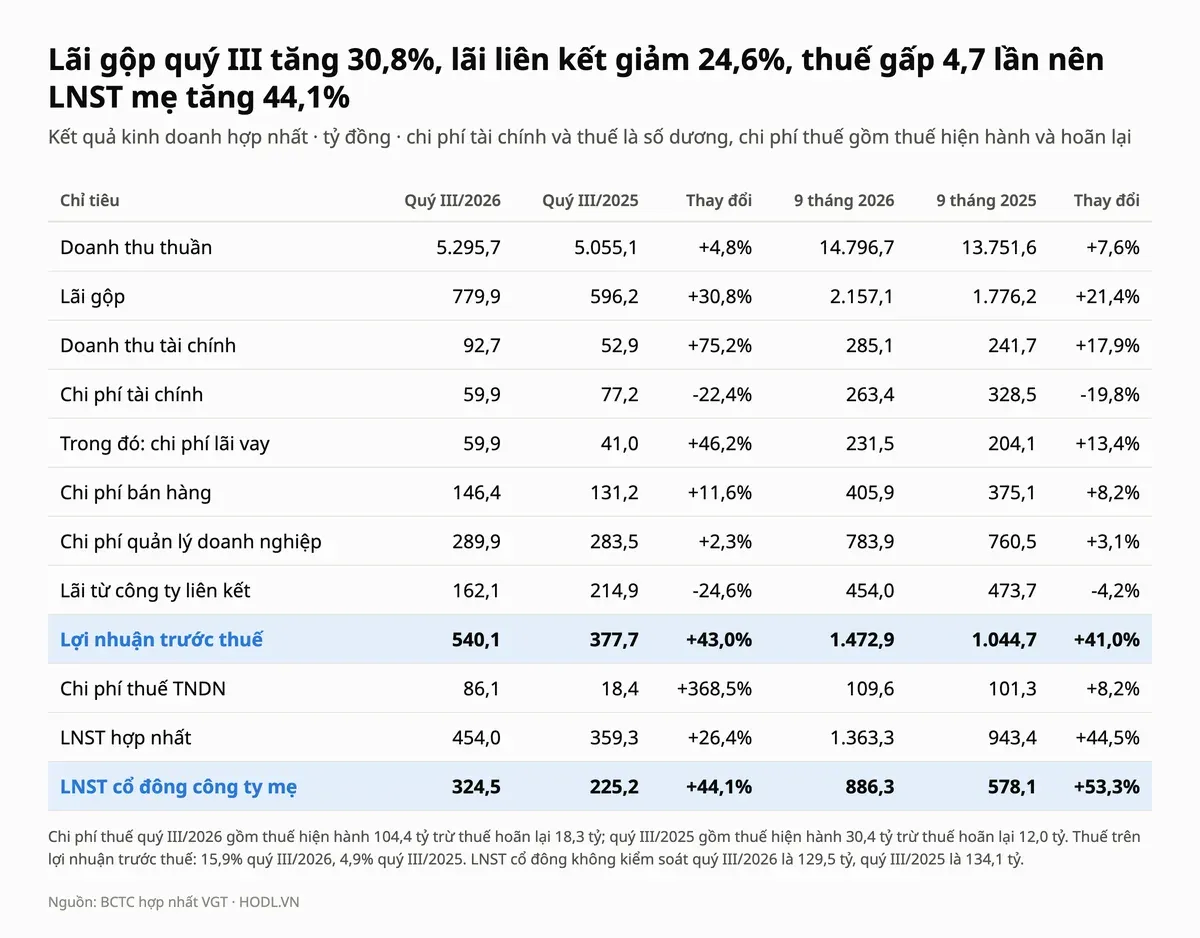
Lợi nhuận trước thuế quý III/2026 là 540,1 tỷ đồng, tăng 43,0%, còn lợi nhuận sau thuế hợp nhất chỉ tăng 26,4% vì chi phí thuế tăng từ 18,4 tỷ lên 86,1 tỷ: thuế trên lợi nhuận trước thuế là 15,9% so với 4,9% quý III/2025, khi quý đó có thu nhập thuế hoãn lại 12,0 tỷ. Công văn giải trình của công ty (25/10/2026) nêu ngành sợi tăng nhờ giá bán sợi phục hồi mạnh và công ty bám sát giá nguyên liệu, còn ngành may tăng số lượng đơn hàng thực hiện vì khách hàng đẩy sớm kế hoạch nhận hàng trước khi chính sách thuế quan mới của Mỹ có hiệu lực.
Thông tin kết quả chín tháng do báo chí đăng lại cho biết ngành sợi đạt lợi nhuận trước thuế 381,8 tỷ đồng (tăng 168,1%) và ngành may 679,2 tỷ (biên 11,6%), và nhận định lợi thế chênh lệch giữa giá bán và giá nguyên liệu sợi "khó có thể lặp lại". Các số này chưa có trong bộ BCTC, nên bài chỉ dùng để giải thích hướng của lãi gộp.
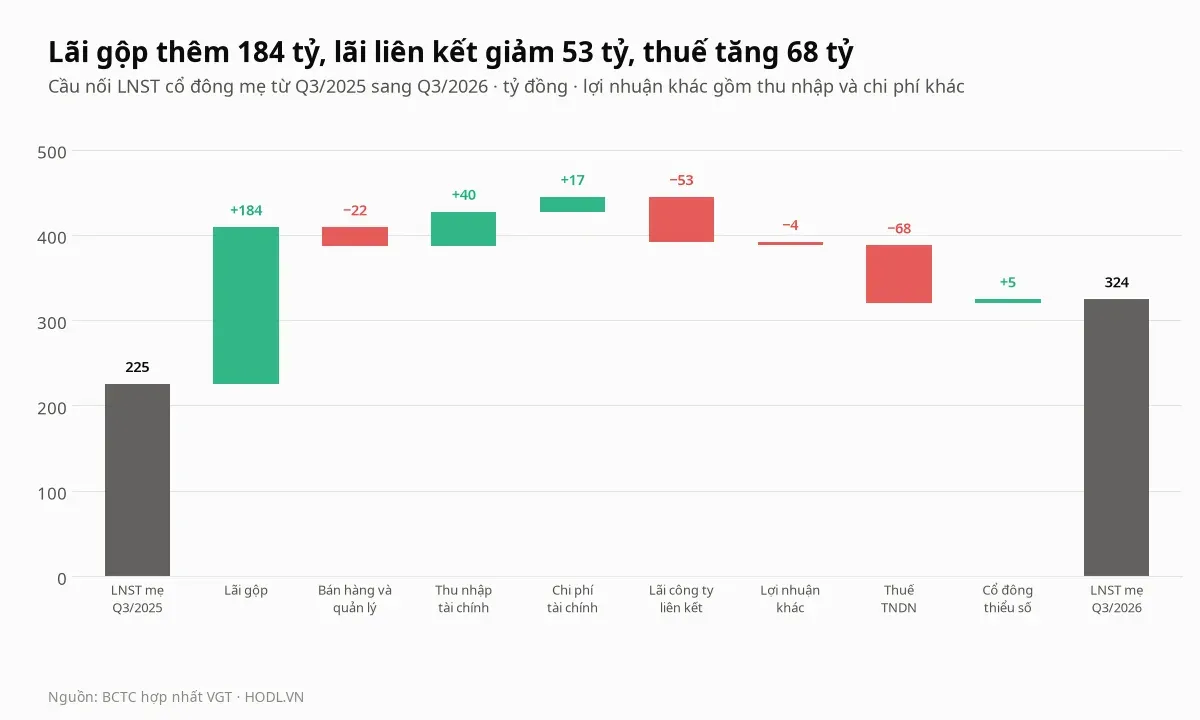
Cầu nối từ quý III/2025 (225,2 tỷ) sang quý III/2026 (324,5 tỷ): lãi gộp thêm 183,7 tỷ, thu nhập tài chính thêm 39,8 tỷ, chi phí tài chính giảm 17,3 tỷ; ngược lại lãi công ty liên kết giảm 52,8 tỷ, chi phí bán hàng và quản lý tăng 21,6 tỷ, thuế tăng 67,8 tỷ và lợi nhuận khác giảm 3,9 tỷ. Phần lợi nhuận thuộc cổ đông không kiểm soát giảm từ 134,1 tỷ xuống 129,5 tỷ nên phần của cổ đông mẹ tăng thêm 4,6 tỷ.
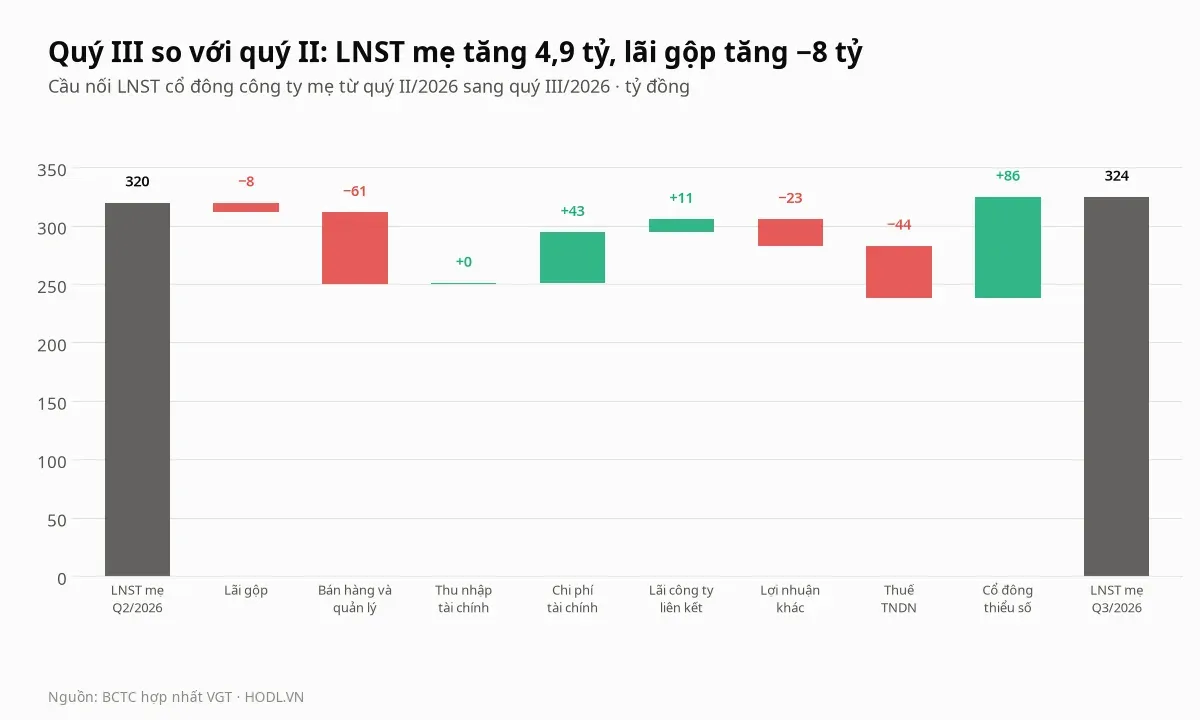
So với quý II/2026, lợi nhuận mẹ gần như đi ngang (319,6 lên 324,5 tỷ) và lợi nhuận hợp nhất giảm 15,2% (535,2 xuống 454,0 tỷ): lãi gộp giảm 8,3 tỷ, chi phí bán hàng và quản lý tăng 60,9 tỷ, thuế tăng 44,2 tỷ, còn phần cổ đông thiểu số giảm 86,1 tỷ nên nâng phần cổ đông mẹ. Ở báo cáo riêng của công ty mẹ, công ty ghi lợi nhuận sau thuế quý III là 129,6 tỷ so với 30,6 tỷ, trong đó lợi nhuận hoạt động tài chính tăng 90 tỷ nhờ hoàn nhập dự phòng đầu tư tài chính.
Lãi từ công ty liên kết
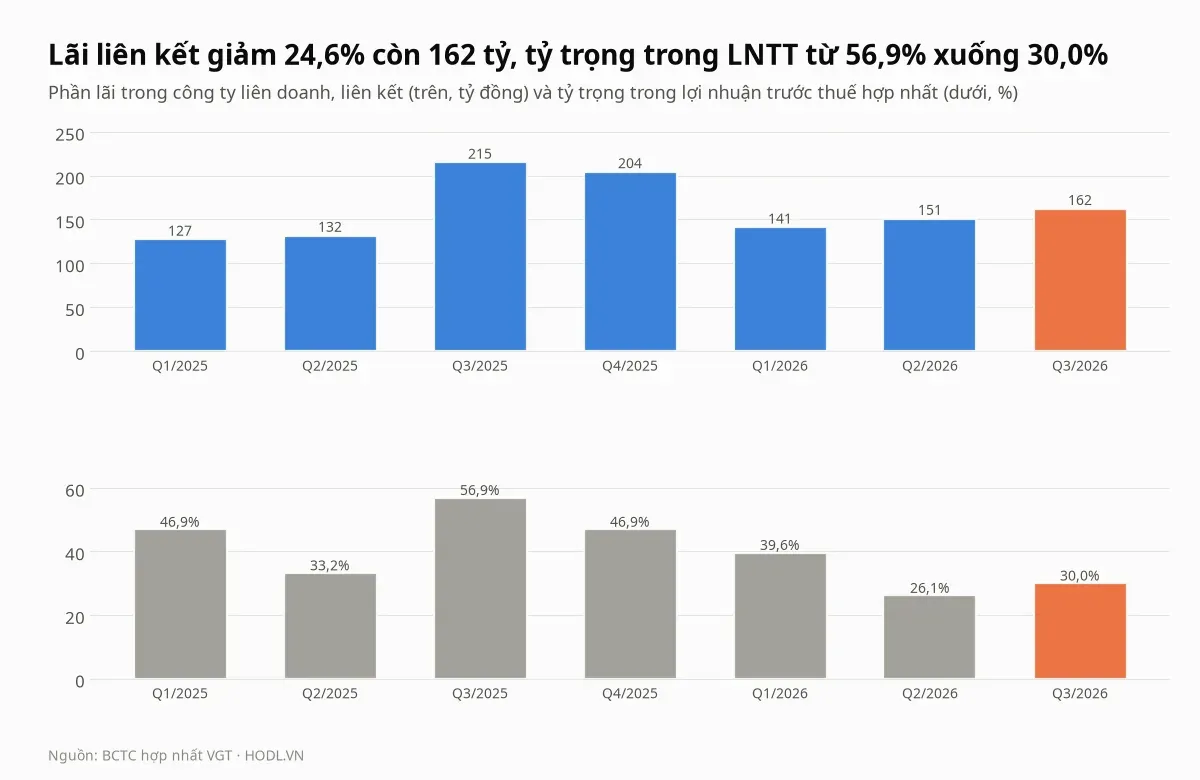
Phần lãi trong công ty liên doanh, liên kết là 162,1 tỷ đồng quý III/2026, giảm 24,6% so với 214,9 tỷ cùng kỳ, và chín tháng 454,0 tỷ, giảm 4,2%. Tỷ trọng trong lợi nhuận trước thuế hợp nhất giảm từ 56,9% xuống 30,0% quý III (30,8% chín tháng), nên lợi nhuận trước thuế quý III tăng 43,0% trong khi lãi liên kết giảm.
Khoản đầu tư vào công ty liên kết có giá trị sổ sách 3.238,2 tỷ đồng, bằng 15,3% tổng tài sản và 57,3% vốn hoá. Theo thuyết minh giao dịch với bên liên quan, các công ty liên kết gồm Tổng Công ty Việt Thắng, May 10, May Hữu Nghị, May Bình Minh, May Đáp Cầu, Việt Tiến, May Hưng Yên, May Nhà Bè và Vinatex Đà Nẵng. Cổ tức mà 12 công ty liên kết trong danh sách này chia cho VGT chín tháng là 107,1 tỷ đồng, bằng 23,6% phần lãi ghi nhận 454,0 tỷ; phần còn lại là lợi nhuận kế toán chưa về thành tiền.
Thu nhập và chi phí tài chính
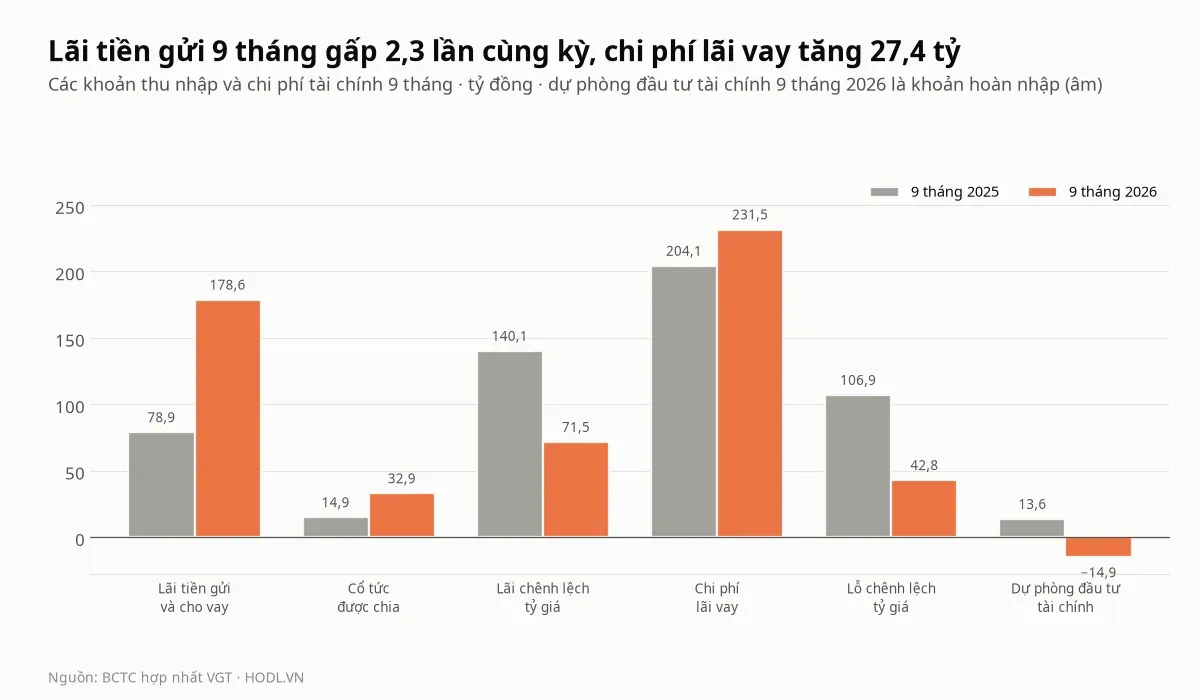
Doanh thu hoạt động tài chính chín tháng 285,1 tỷ đồng, tăng 17,9%, trong đó lãi tiền gửi và cho vay 178,6 tỷ, gấp 2,3 lần cùng kỳ (78,9 tỷ). Tiền gửi ngắn hạn có kỳ hạn tăng từ 3.233,6 tỷ lên 4.534,1 tỷ. Cổ tức được chia tăng từ 14,9 tỷ lên 32,9 tỷ, còn lãi chênh lệch tỷ giá giảm từ 140,1 tỷ xuống 71,5 tỷ.
Chi phí tài chính 263,4 tỷ, giảm 19,8% nhờ lỗ chênh lệch tỷ giá giảm từ 106,9 tỷ xuống 42,8 tỷ và hoàn nhập dự phòng đầu tư tài chính 14,9 tỷ (cùng kỳ trích 13,6 tỷ); chênh lệch tỷ giá ròng là lãi 28,7 tỷ so với lãi 33,2 tỷ. Chi phí lãi vay tăng 13,4% lên 231,5 tỷ dù dư nợ cuối kỳ thấp hơn đầu năm, và lợi nhuận trước thuế cộng lãi vay gấp 7,4 lần lãi vay. Thuế chín tháng bằng 7,4% lợi nhuận trước thuế (cùng kỳ 9,7%), trong đó lãi liên kết là lãi sau thuế.
Dòng tiền và vốn lưu động
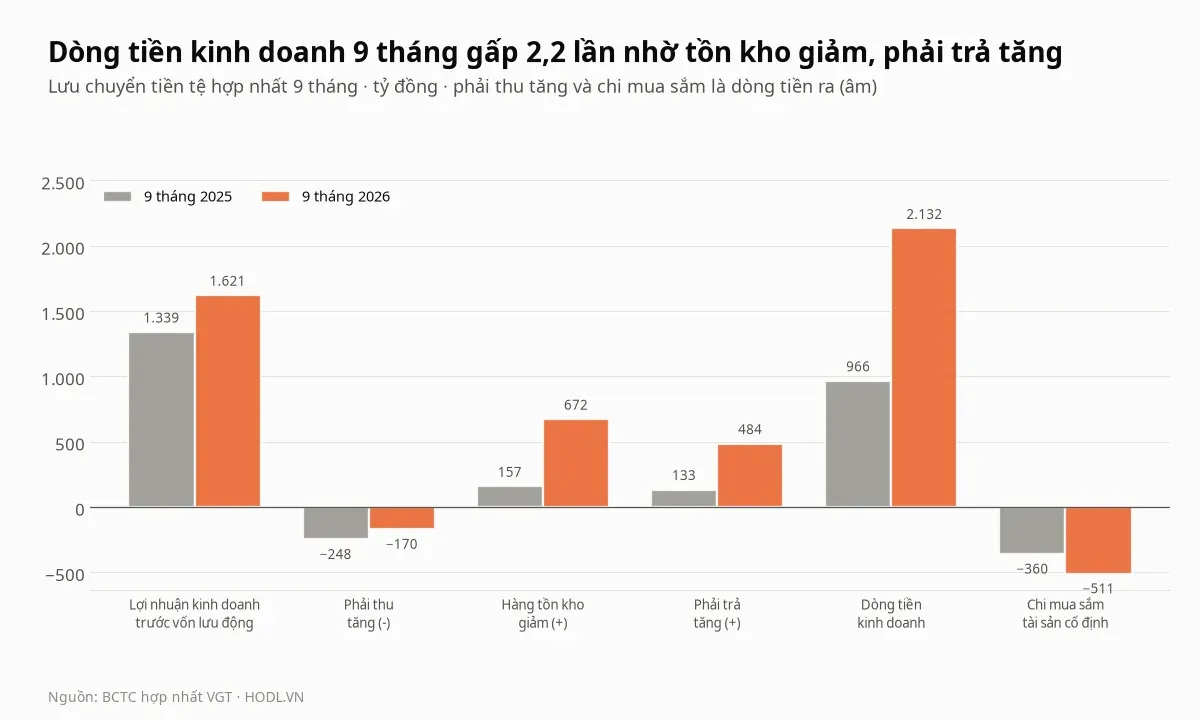
Dòng tiền kinh doanh chín tháng là 2.132,3 tỷ đồng, gấp 2,2 lần cùng kỳ (965,6 tỷ), và chi mua sắm tài sản cố định 510,6 tỷ (cùng kỳ 359,6 tỷ), nên dòng tiền kinh doanh trừ chi mua sắm còn 1.621,7 tỷ. Lợi nhuận kinh doanh trước thay đổi vốn lưu động là 1.620,8 tỷ; hàng tồn kho giảm thêm 671,5 tỷ và các khoản phải trả tăng 484,0 tỷ, còn phải thu tăng 169,9 tỷ.
Tồn kho giảm và phải trả tăng cộng 1.155,5 tỷ, bằng 54% dòng tiền kinh doanh. Đây là thay đổi vốn lưu động trong kỳ chứ không phải lợi nhuận hoạt động, nên không nên cộng thẳng vào dòng tiền tạo ra hằng quý.
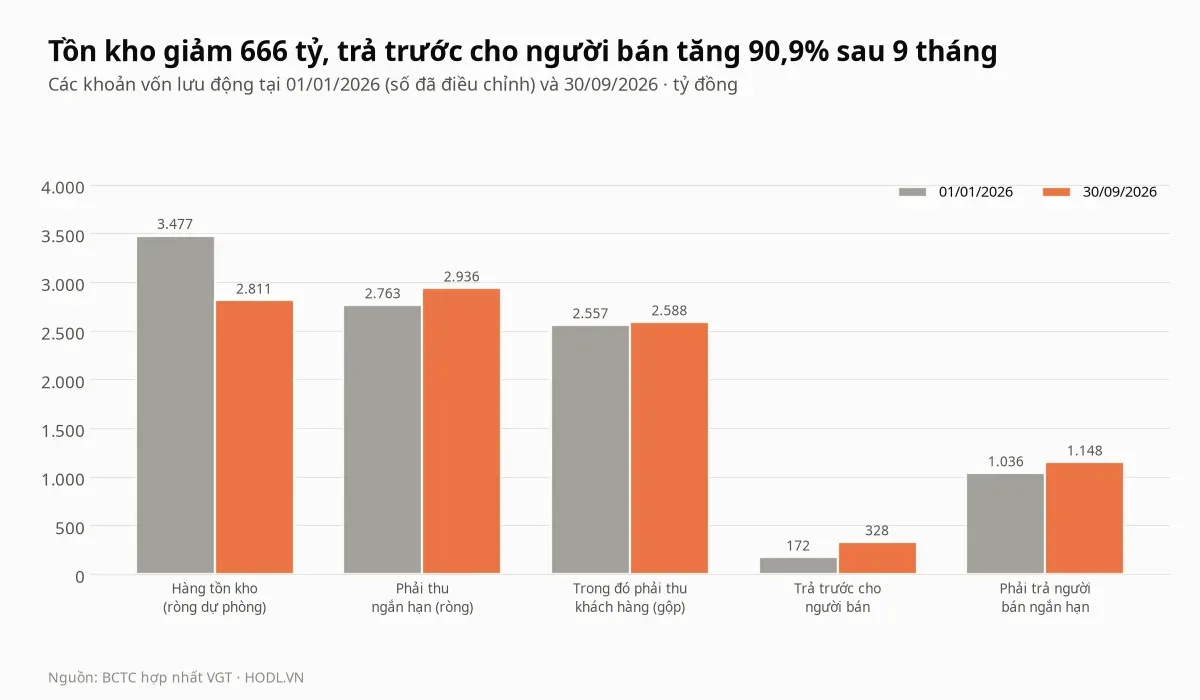
Hàng tồn kho (ròng dự phòng) giảm 665,8 tỷ xuống 2.810,9 tỷ; riêng hàng mua đang đi trên đường giảm 387,1 tỷ (từ 451,8 tỷ xuống 64,7 tỷ) và nguyên liệu giảm 169,3 tỷ. Trên bảng cân đối, phải trả người lao động tăng 165,5 tỷ, thuế phải nộp tăng 143,0 tỷ và phải trả người bán tăng 111,5 tỷ, cùng lúc trả trước cho người bán tăng 156,0 tỷ (90,9%) lên 327,8 tỷ.
Phải thu khách hàng gộp 2.588,1 tỷ, gần bằng đầu năm (2.557,5 tỷ), và dự phòng 308,1 tỷ. Khách hàng lớn nêu tên trong thuyết minh gồm Công ty TNHH Coats Phong Phú (333,9 tỷ), Motives International Hong Kong (150,1 tỷ) và Haggar Clothing (141,5 tỷ). Nợ quá hạn trên ba năm là 475,7 tỷ đồng đã dự phòng 438,2 tỷ, lớn nhất là Công ty cổ phần Dệt may Liên Phương (102,9 tỷ, dự phòng toàn bộ), Tổng Công ty Nông nghiệp Sài Gòn (43,5 tỷ), Tập đoàn An Phát (40,1 tỷ) và Công ty TNHH Dệt may Hoàng Anh (33,5 tỷ).
Hai khoản khác đáng chú ý: phải thu một đối tác liên quan đến hợp đồng hợp tác kinh doanh 178,5 tỷ đồng chưa trích dự phòng, và trái phiếu dài hạn giá gốc 149,3 tỷ đã dự phòng 104,0 tỷ (thuyết minh ghi tập đoàn chưa xác định được giá trị hợp lý). Xây dựng cơ bản dở dang giảm từ 579,2 tỷ xuống 459,0 tỷ.
Tiền, vay và cổ tức
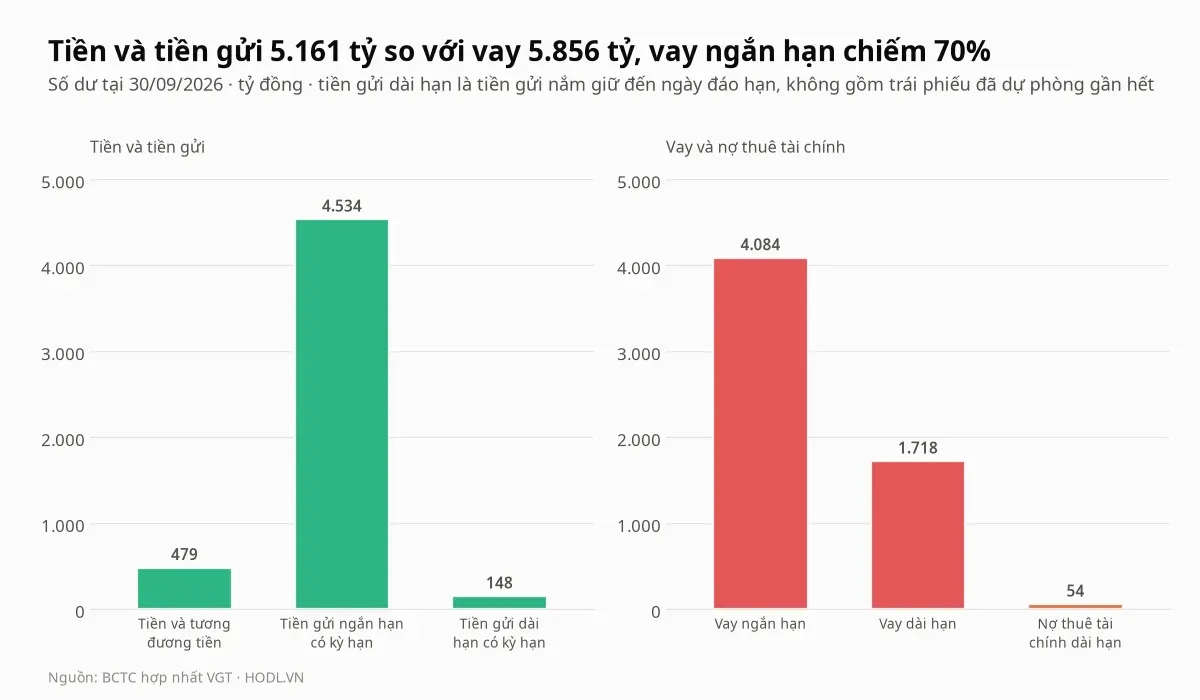
Tiền và các khoản tiền gửi có kỳ hạn là 5.161 tỷ đồng (tiền 478,9 tỷ, tiền gửi ngắn hạn 4.534,1 tỷ, tiền gửi dài hạn 147,8 tỷ), so với vay và nợ thuê tài chính 5.856,4 tỷ, giảm 13,6% từ 6.778,9 tỷ đầu năm. Vay trừ tiền và tiền gửi ngắn hạn còn 842,8 tỷ (695,0 tỷ nếu tính tiền gửi dài hạn), so với 2.581,5 tỷ đầu năm, vì tiền và tiền gửi ngắn hạn tăng từ 4.197,4 tỷ lên 5.013,6 tỷ.
Vay ngắn hạn 4.084,4 tỷ, chiếm 70% tổng vay, chủ yếu tại Ngân hàng Đầu tư và Phát triển Việt Nam (1.110,6 tỷ), Ngoại thương Việt Nam (662,0 tỷ) và Công thương Việt Nam (331,6 tỷ); vay dài hạn 1.718,2 tỷ, trong đó Ngân hàng Phát triển Châu Á (ADB) 959,0 tỷ. Hệ số thanh toán hiện hành là 1,47 lần (tài sản ngắn hạn 11.125,2 tỷ trên nợ ngắn hạn 7.556,9 tỷ).
Cổ tức tiền mặt trả chín tháng là 299,9 tỷ đồng. Thuyết minh bên liên quan ghi SCIC nhận 160,5 tỷ, tương ứng 600 đồng mỗi cổ phiếu trên 267,4 triệu cổ phiếu; bảng biến động vốn chủ ghi hai khoản cổ tức 150 tỷ cho cổ đông mẹ (3% mỗi khoản) ở năm 2025 và chín tháng 2026, và cổ tức phải trả giảm từ 207,5 tỷ xuống 8,2 tỷ. Mức 300 đồng mỗi kỳ ứng với tỷ suất 2,7% trên giá 11.300 đồng.
Kế hoạch năm 2026
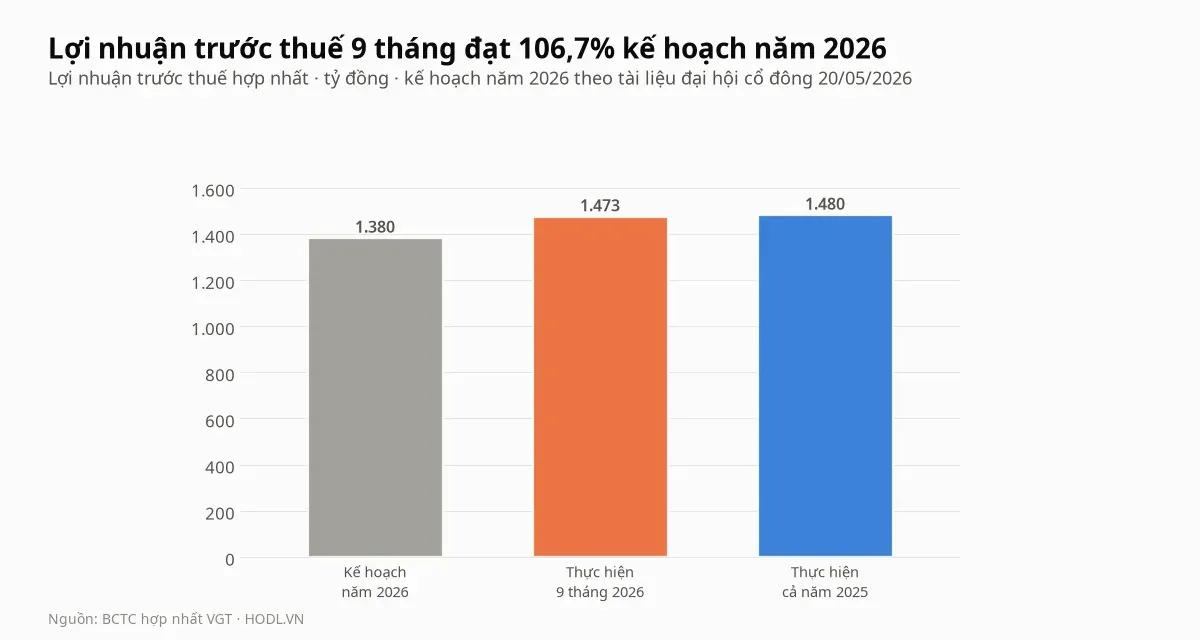
Tài liệu đại hội cổ đông ngày 20/05/2026 đặt kế hoạch lợi nhuận trước thuế hợp nhất 1.380 tỷ đồng, bằng 93,2% năm trước. Chín tháng đạt 1.472,9 tỷ, tức 106,7% kế hoạch, vượt 92,9 tỷ; quý IV/2025 có lợi nhuận trước thuế 435,1 tỷ làm nền so sánh. Cùng tài liệu ghi kế hoạch cổ tức 3% (150 tỷ) cho năm 2025.
Báo chí đưa tin về đại hội cho biết thị trường Mỹ chiếm khoảng 44% đến 45% kim ngạch xuất khẩu của Vinatex, và ban lãnh đạo dự báo năm 2026 khó khăn hơn năm 2025 vì điều tra, thuế quan của Mỹ, chi phí logistics, năng lượng, lãi vay và nhân công. Kết quả chín tháng đã vượt kế hoạch này, nhưng công văn giải trình quý III cho thấy một phần đơn hàng đã được nhận sớm.
Cổ đông và thanh khoản
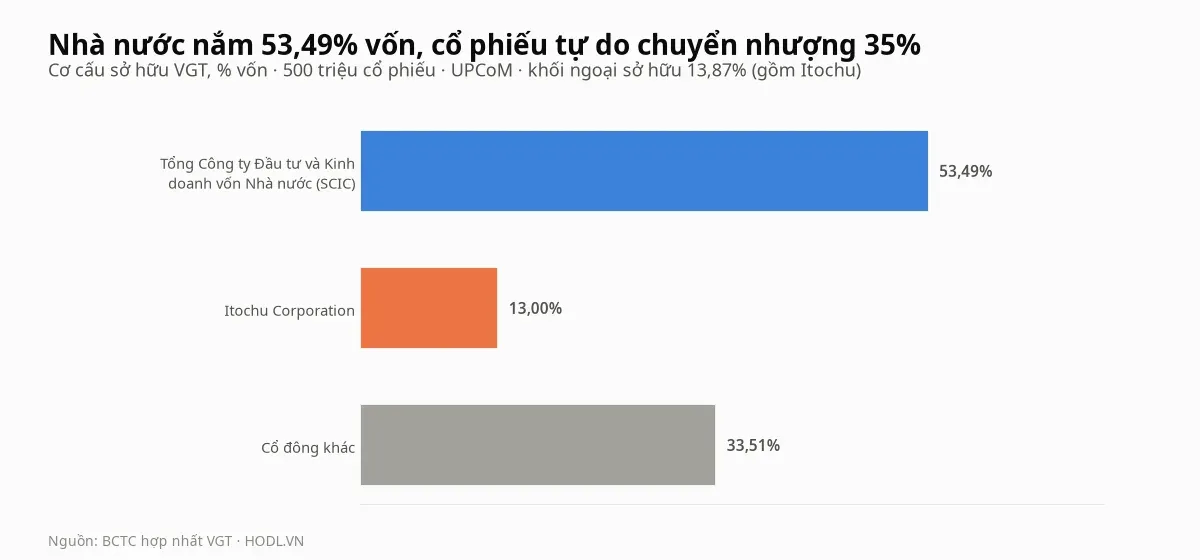
SCIC nắm 267,4 triệu cổ phiếu, 53,49% vốn; Itochu Corporation nắm 65,0 triệu cổ phiếu, 13,00% (thuyết minh BCTC ghi cả hai tỷ lệ này). Các cổ đông cá nhân lớn trong cơ sở dữ liệu gồm Bùi Mạnh Hưng 4,96%, Nguyễn Xuân Đông 3,01% và Trần Quang Nghị 2,00%. Hồ sơ công ty ghi nhà đầu tư nước ngoài nắm 13,87% vốn, và room còn lại cho khối ngoại là 175,6 triệu cổ phiếu trên giới hạn 245 triệu (49%) tại sàn UPCoM.
Cổ phiếu tự do chuyển nhượng 35,0%, tức 175 triệu cổ phiếu trị giá khoảng 1.978 tỷ đồng theo giá 11.300.
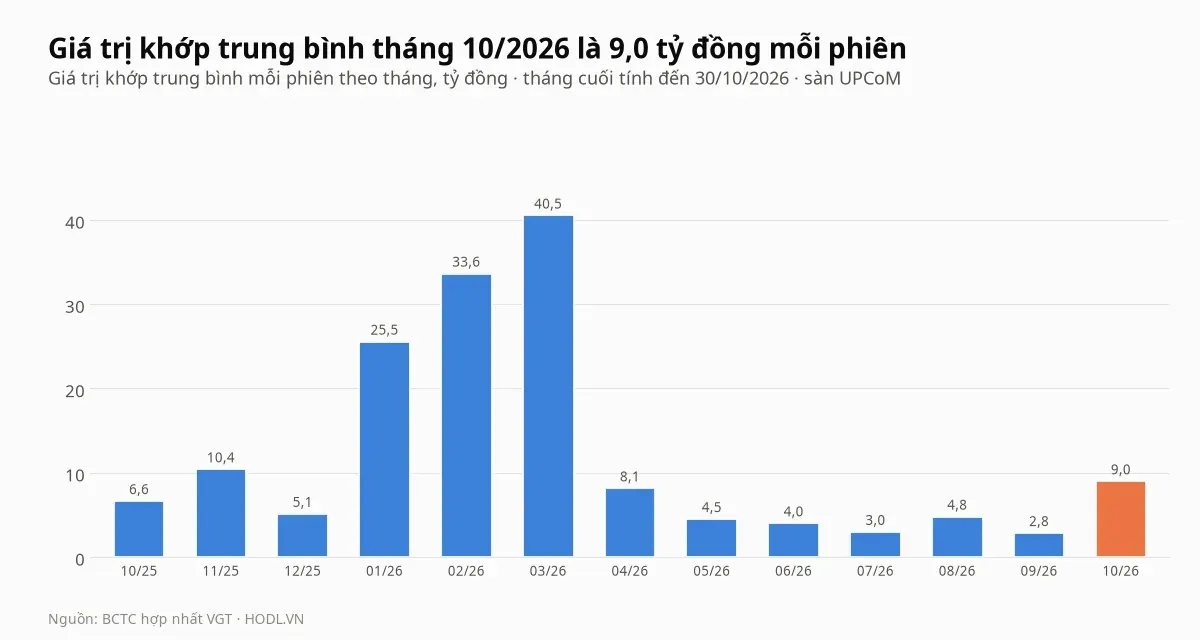
Giá trị khớp trung bình tháng 10/2026 là 9,0 tỷ đồng mỗi phiên, so với đỉnh 40,5 tỷ tháng 03/2026 và đáy 2,8 tỷ tháng 09/2026. Khối lượng khớp trung bình 20 phiên là 797.315 cổ phiếu, gấp 1,6 lần trung bình 60 phiên (493.718 cổ phiếu).
Giá trị khớp 12 tháng tới 30/10/2026 là 3.012 tỷ đồng, gấp 1,5 lần giá trị cổ phiếu tự do chuyển nhượng. Giá từng tăng từ 11.540 đồng (31/12/2025) lên 15.600 đồng (03/03/2026), tức 35,2%, với khối lượng 9,56 triệu cổ phiếu phiên 03/03/2026, rồi giảm 27,6%; số liệu có được không nêu nguyên nhân của nhịp này.
Khối ngoại và tự doanh
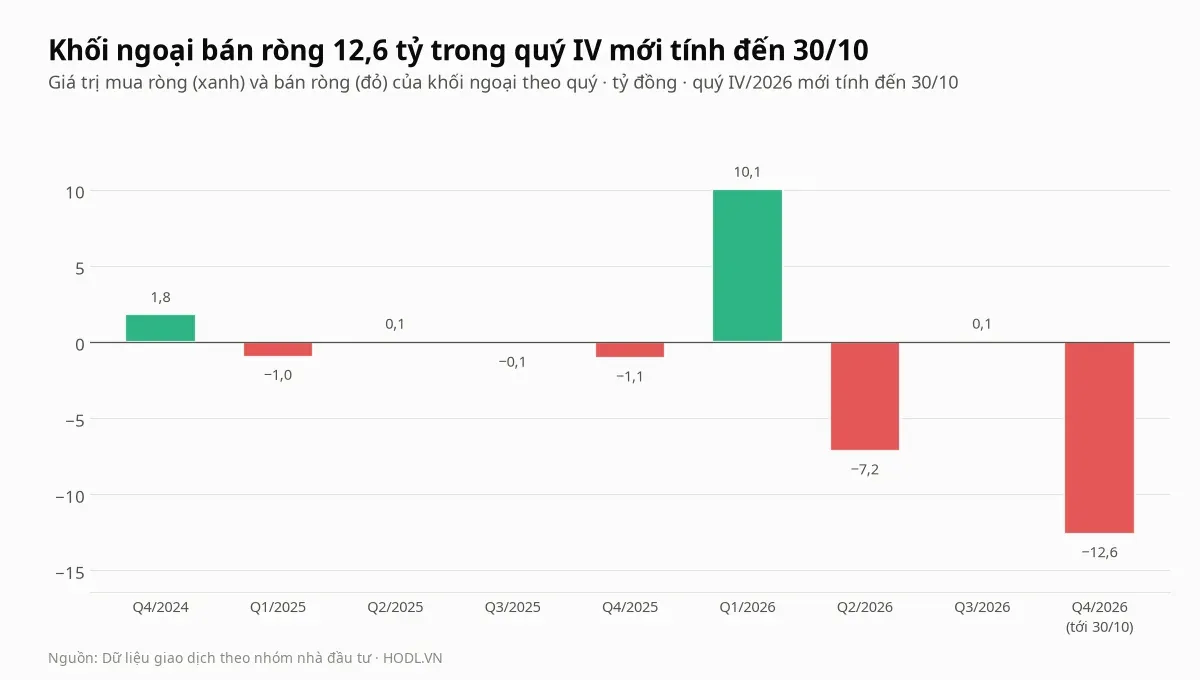
Giá trị giao dịch của khối ngoại với cổ phiếu VGT rất nhỏ: 12 tháng qua mua 13,8 tỷ đồng, bán 23,5 tỷ, mua bán ròng âm 9,8 tỷ, và tổng 37,3 tỷ chỉ bằng 1,2% giá trị khớp của cổ phiếu này (3.012 tỷ). Theo quý, khối ngoại mua ròng 10,1 tỷ quý I/2026, bán ròng 7,2 tỷ quý II và gần như cân bằng quý III (mua ròng 0,07 tỷ); quý IV mới tính tới 30/10 đã bán ròng 12,6 tỷ.
Trong cả 30 phiên và 90 phiên gần nhất khối ngoại bán ròng khoảng 12,6 tỷ, toàn bộ rơi vào tháng 10/2026, với phiên 08/10 bán ròng 6,2 tỷ. Luỹ kế 12 tháng đạt mức thấp nhất âm 9,8 tỷ ngày 29/10/2026.
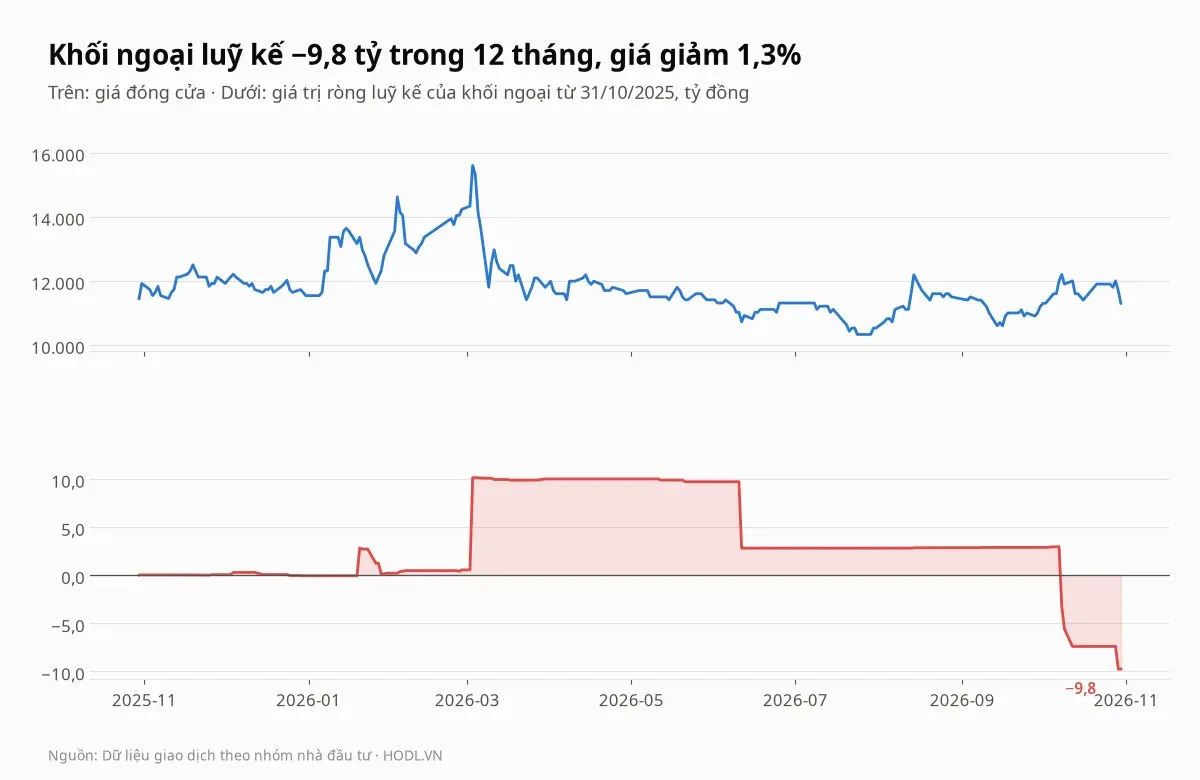
Phiên đỉnh 03/03/2026 (15.600 đồng) có khối ngoại mua ròng 9,6 tỷ, gần hết mức mua ròng cả quý I (10,1 tỷ); sau đó giá giảm 27,6% trong khi khối ngoại bán ròng 6,9 tỷ phiên 11/06/2026 và 12,6 tỷ trong tháng 10. Mua bán của khối này nhỏ so với giá trị khớp, nên số liệu không cho thấy khối ngoại là lực quyết định biến động giá. Dữ liệu tự doanh cuối cùng là phiên 30/12/2025; từ 31/10/2025 tới mốc đó chỉ có 4 phiên với mua bán ròng âm 0,6 tỷ, và bài không ngoại suy cho giai đoạn sau.
So sánh cùng ngành
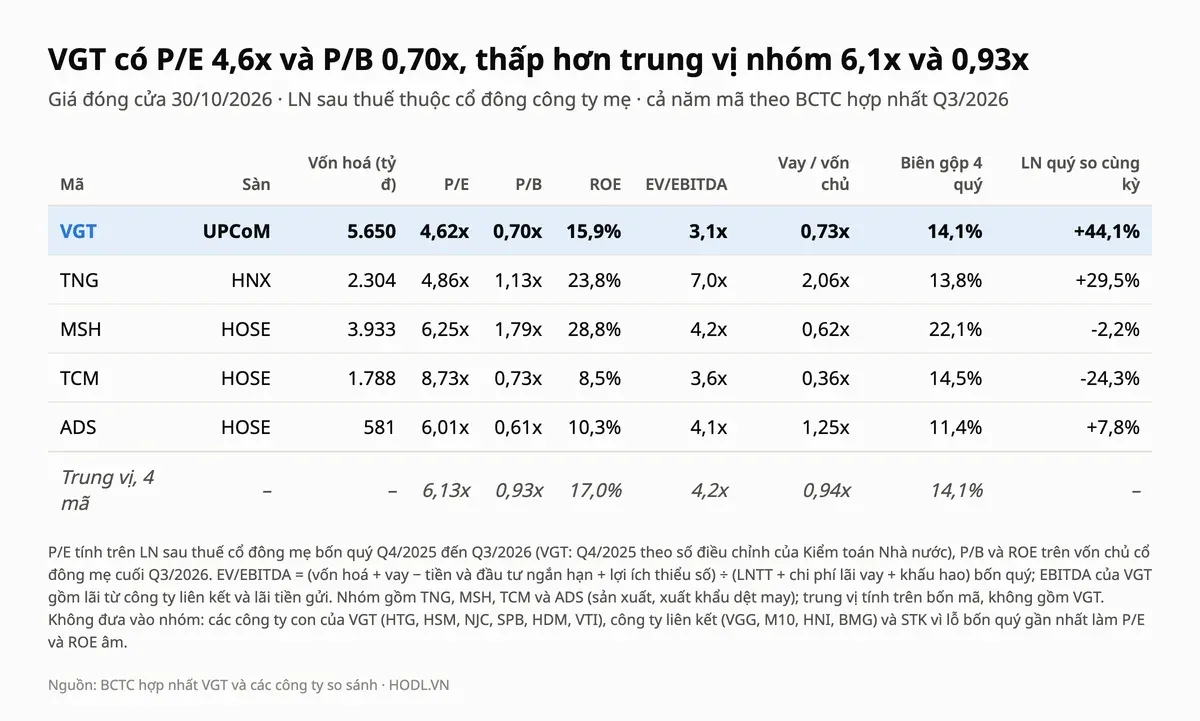
Nhóm so sánh gồm bốn công ty sản xuất, xuất khẩu dệt may có BCTC quý III/2026: TNG (HNX), MSH, TCM và ADS (HOSE). Các công ty con của VGT (Dệt May Hòa Thọ, Dệt May Hà Nội, May Nam Định, Sợi Phú Bài, Dệt May Huế, VTI) và công ty liên kết niêm yết (May 10, Việt Tiến, May Hữu Nghị, May Bình Minh) không đưa vào để tránh tính trùng, và STK bị loại vì lỗ bốn quý gần nhất làm P/E, ROE âm.
Cổ phiếu VGT có P/E 4,6 lần và P/B 0,70 lần, thấp hơn trung vị khoảng một phần tư: 6,1 lần (thấp hơn 24,6%) và 0,93 lần (thấp hơn 24,8%). ROE 15,9% thấp hơn trung vị 17,0%, trong khi MSH (28,8%) và TNG (23,8%) cao hơn VGT nhưng P/B 1,79 và 1,13 lần.
EV/EBITDA của VGT 3,1 lần so với trung vị 4,2 lần, vay trên vốn chủ 0,73 lần so với 0,94 lần, và biên gộp bốn quý 14,1% bằng trung vị 14,1%. Lợi nhuận mẹ quý III tăng 44,1%, trong khi trung vị nhóm chỉ tăng 2,8% (TNG tăng 29,5%, ADS tăng 7,8%, MSH giảm 2,2%, TCM giảm 24,3%).
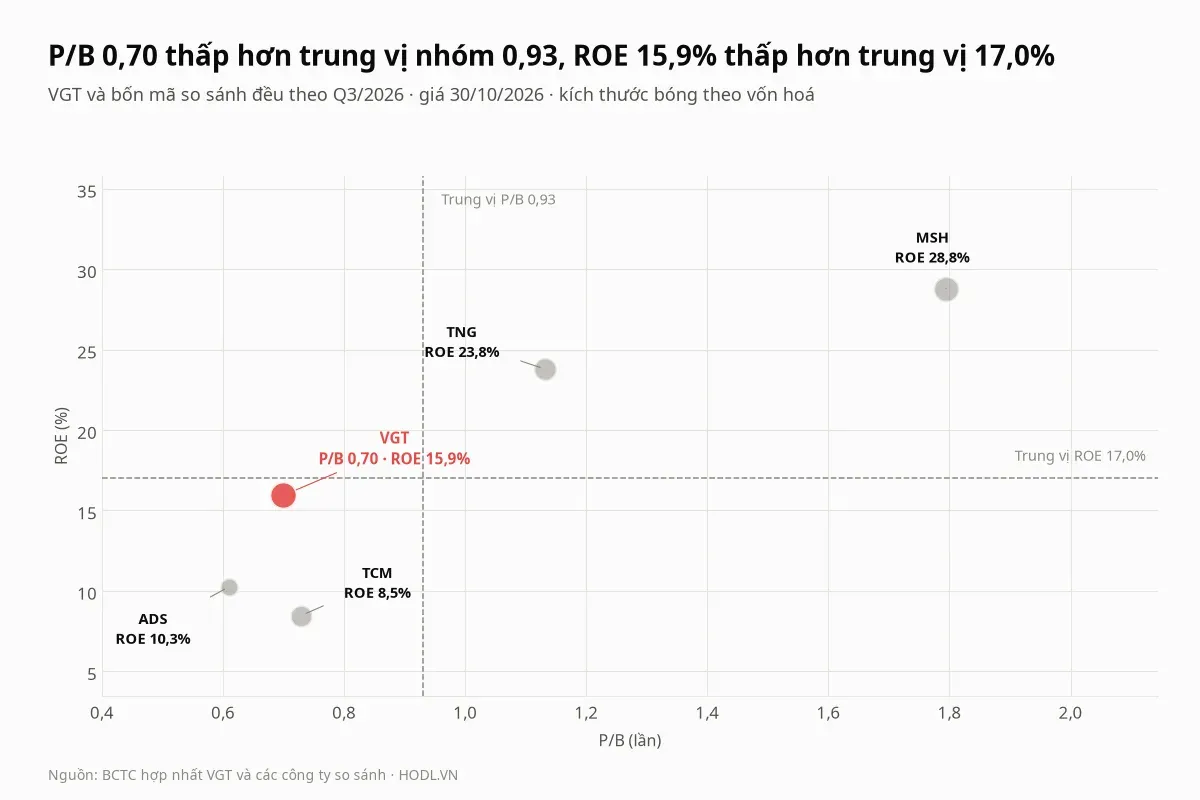
Trên biểu đồ, VGT nằm cạnh TCM (P/B 0,73, ROE 8,5%) và ADS (P/B 0,61, ROE 10,3%) về P/B nhưng có ROE 15,9%. VGT khác nhóm ở hai điểm có số liệu: giá trị khớp trung bình tháng 10 chỉ 9,0 tỷ đồng mỗi phiên, và 35% lợi nhuận hợp nhất chín tháng thuộc cổ đông thiểu số, trong khi P/E của VGT chỉ tính phần lợi nhuận mẹ.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 2.444 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (1.222,2 tỷ, gồm quý IV/2025 theo số điều chỉnh 335,9 tỷ) chia 500 triệu cổ phiếu. BVPS là 16.148 đồng, bằng vốn chủ cổ đông công ty mẹ 8.073,9 tỷ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN, với ROE bền vững 10%, 13% và 15%. Với DCF năm năm trên số hợp nhất, doanh thu bốn quý là 19.418 tỷ đồng (quý IV/2025 cộng chín tháng 2026) và tăng 0%, 4% hoặc 6% mỗi năm, biên EBIT 7,0%, 8,5% hoặc 10,0% (chín tháng 2026 là 9,6%, gồm lãi liên kết, không gồm thu nhập tài chính), thuế 20% (thuế thực tế chín tháng 7,4%), khấu hao 4,0% và chi đầu tư 4,0% doanh thu, vốn lưu động 10% phần doanh thu tăng thêm, WACC 12%.
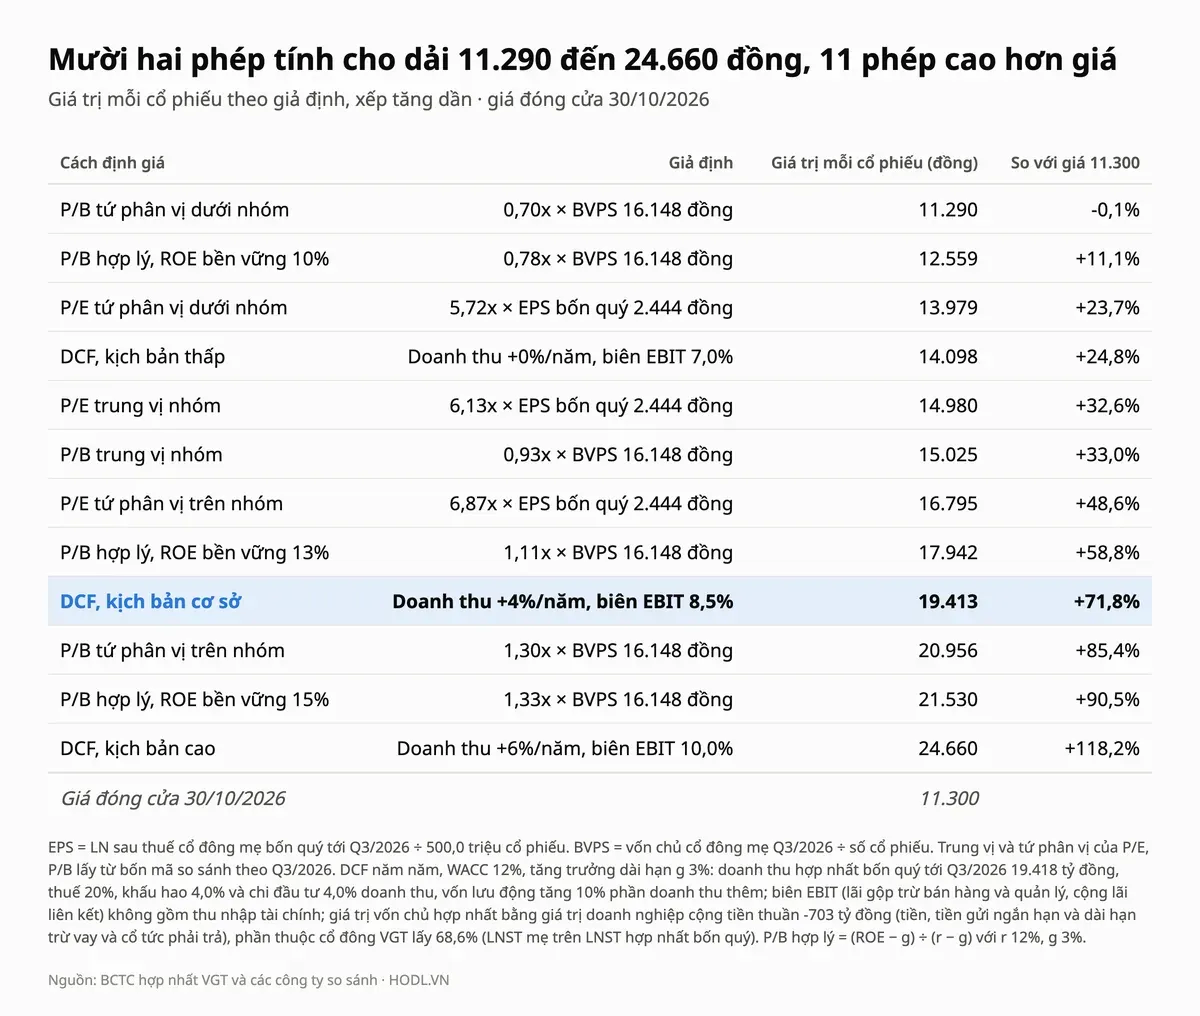
Mười hai phép cho dải 11.290 đến 24.660 đồng: P/E nhóm cho 13.979 đến 16.795 đồng (trung vị 14.980), P/B nhóm cho 11.290 đến 20.956 đồng (trung vị 15.025), P/B hợp lý cho 12.559 đến 21.530 đồng và DCF cho 14.098, 19.413 và 24.660 đồng. Chỉ phép P/B tứ phân vị dưới (11.290 đồng) ngang giá 11.300; 11 phép còn lại cao hơn giá 11,1% đến 118,2%.
Phần định giá nhạy với ba giả định. Biên EBIT chín tháng 9,6% có phần chênh lệch giá sợi mà thông tin công bố cho là khó lặp lại, nên kịch bản cơ sở lấy 8,5%; lợi nhuận mẹ gồm phần lãi liên kết (30,0% lợi nhuận trước thuế quý III) mới về thành tiền khoảng 24% qua cổ tức; và DCF chỉ tính 68,6% giá trị vốn chủ hợp nhất cho cổ đông mẹ (tỷ lệ lợi nhuận mẹ trên hợp nhất bốn quý).
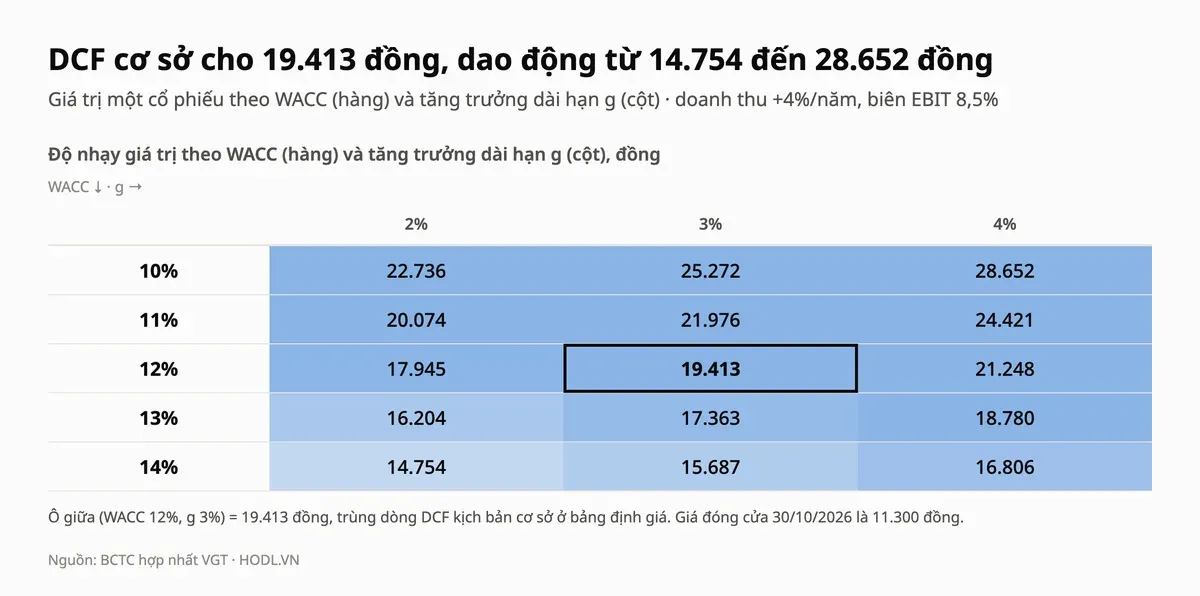
Lưới độ nhạy theo WACC từ 10% đến 14% và g từ 2% đến 4% cho 14.754 đến 28.652 đồng, ô giữa 19.413 đồng; cả 15 ô đều cao hơn giá 11.300 đồng. Giá thấp hơn BVPS 30,0%. Hai yếu tố nằm ngoài lưới là cổ tức tiền mặt chỉ 300 đồng mỗi cổ phiếu mỗi kỳ và giá trị khớp 9,0 tỷ đồng mỗi phiên.
Thang giá tham chiếu
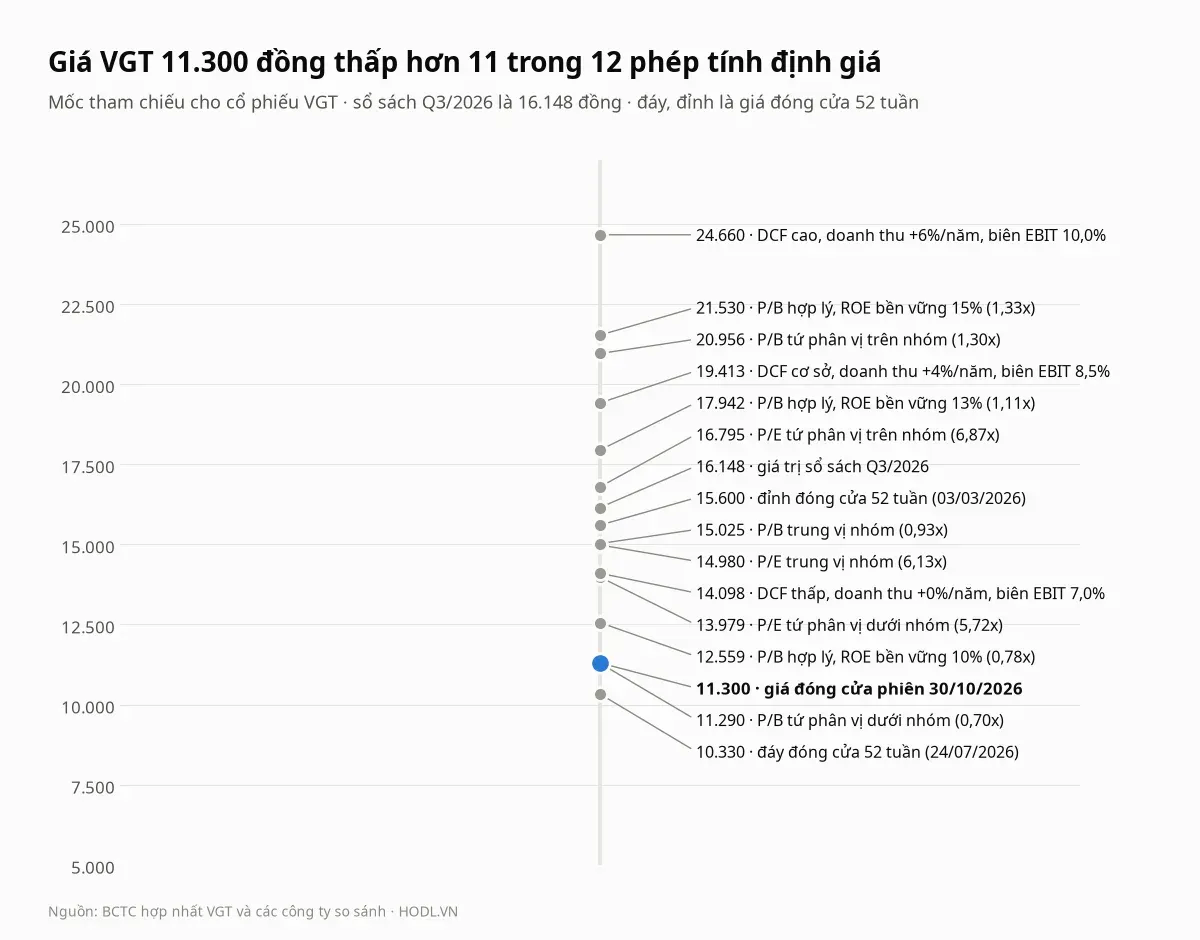
Thang giá tham chiếu xếp mười hai phép định giá cùng giá trị sổ sách và hai mốc 52 tuần. Giá 11.300 đồng nằm gần đáy thang: trên đáy đóng cửa 52 tuần 10.330 đồng (24/07/2026) 9,4%, thấp hơn BVPS 16.148 đồng 30,0% và thấp hơn đỉnh đóng cửa 52 tuần 15.600 đồng (03/03/2026) 27,6%.
Mốc gần giá nhất phía trên là P/B hợp lý với ROE 10% (12.559 đồng, cao hơn 11,1%) và phía dưới là P/B tứ phân vị dưới nhóm (11.290 đồng). Các mốc DCF cơ sở, P/B trên nhóm, P/B hợp lý với ROE 15% và DCF cao cách giá từ 71,8% đến 118,2%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VGT đi ngang trong biên độ hẹp sau nhịp tăng đầu năm: giá 11.300 đồng thấp hơn đỉnh đóng cửa 52 tuần 27,6% và cao hơn đáy 9,4%. Từ đầu năm VGT giảm 2,1% trong khi VN-Index giảm 2,4%; 250 phiên giảm 1,3% so với VN-Index tăng 3,6%; 60 phiên tăng 4,4% so với VN-Index giảm 2,0%; 20 phiên đi ngang so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
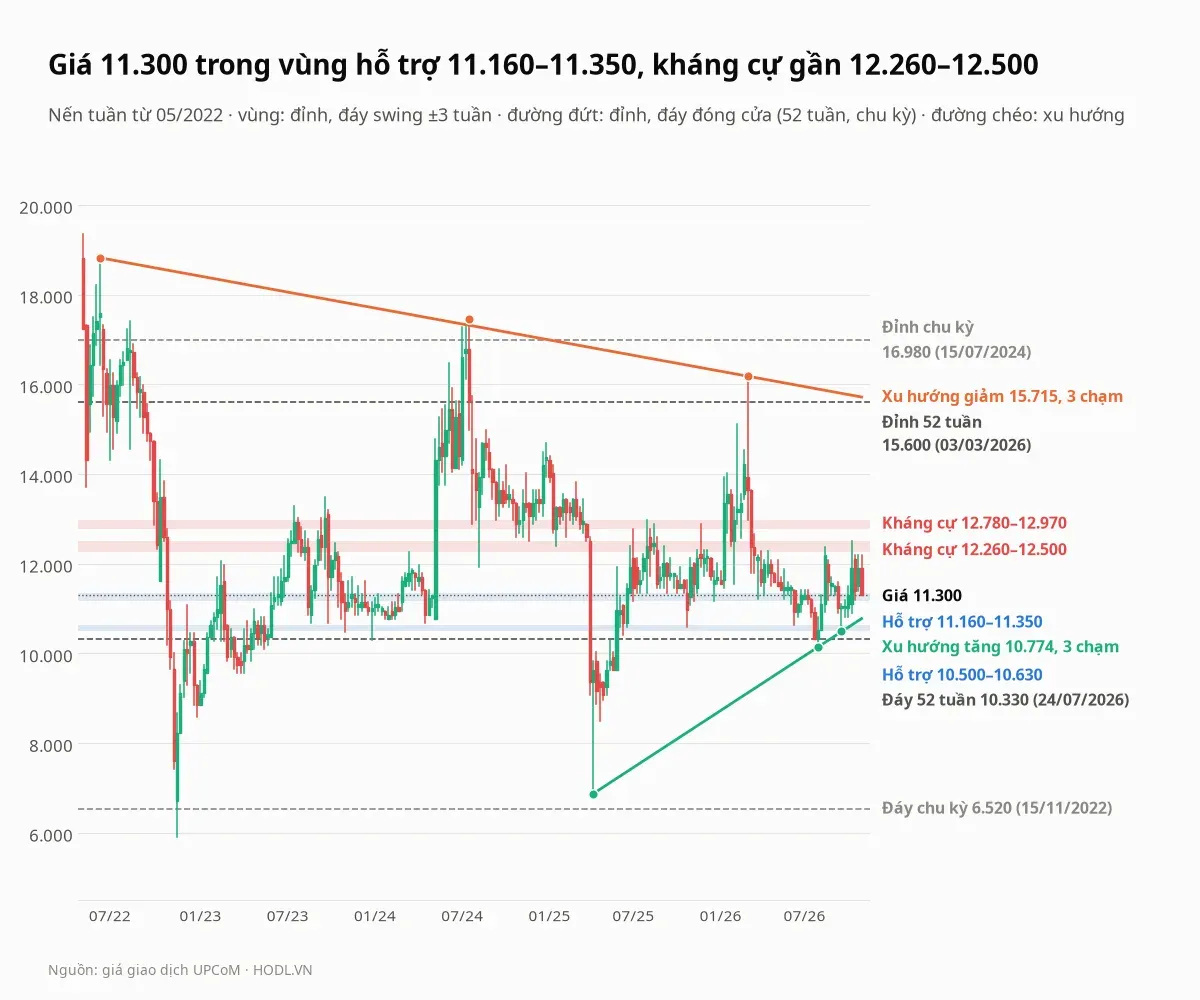
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 05/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
12.780 tới 12.970 | Kháng cự xa | Đỉnh tuần 04/07/2025 (12.780), 21/11/2025 (12.880) và 01/08/2025 (12.970); cao hơn giá 13,1% đến 14,8% |
12.260 tới 12.500 | Kháng cự gần | Đỉnh tuần 15/03/2024 (12.260), 17/04/2026 (12.280), 14/08/2026 (12.380) và 09/10/2026 (12.500); cao hơn giá 8,5% đến 10,6% |
11.160 tới 11.350 | Hỗ trợ, giá nằm trong vùng | Đáy tuần 01/08/2025 và 12/09/2025 (11.350), 19/12/2025 (11.160), 27/03/2026 (11.210) |
10.500 tới 10.630 | Hỗ trợ kế tiếp | Đáy tuần 24/10/2025 (10.590), 12/06/2026 (10.630) và 18/09/2026 (10.500); thấp hơn giá 5,9% đến 7,1% |
Giá đang nằm trong vùng hỗ trợ 11.160 đến 11.350 đồng, và đường xu hướng tăng nối đáy tuần 11/04/2025 (6.870 đồng), 31/07/2026 (10.140 đồng) và 18/09/2026 (10.500 đồng) đi qua khoảng 10.774 đồng, thấp hơn giá 4,7%. Nếu giá đóng cửa tuần dưới đường này và vùng 10.500 đến 10.630, mốc tiếp theo là đáy 52 tuần (đóng cửa) 10.330 đồng ngày 24/07/2026.
Phía trên, đường xu hướng giảm nối đỉnh tuần 10/06/2022 (18.820 đồng), 19/07/2024 (17.460 đồng) và 06/03/2026 (16.180 đồng) đi qua khoảng 15.715 đồng, cao hơn giá 39,1%. Đỉnh 52 tuần (đóng cửa) là 15.600 đồng ngày 03/03/2026, đỉnh chu kỳ từ 09/2022 (đóng cửa) là 16.980 đồng ngày 15/07/2024 và đáy chu kỳ (đóng cửa) là 6.520 đồng ngày 15/11/2022.
Fibonacci
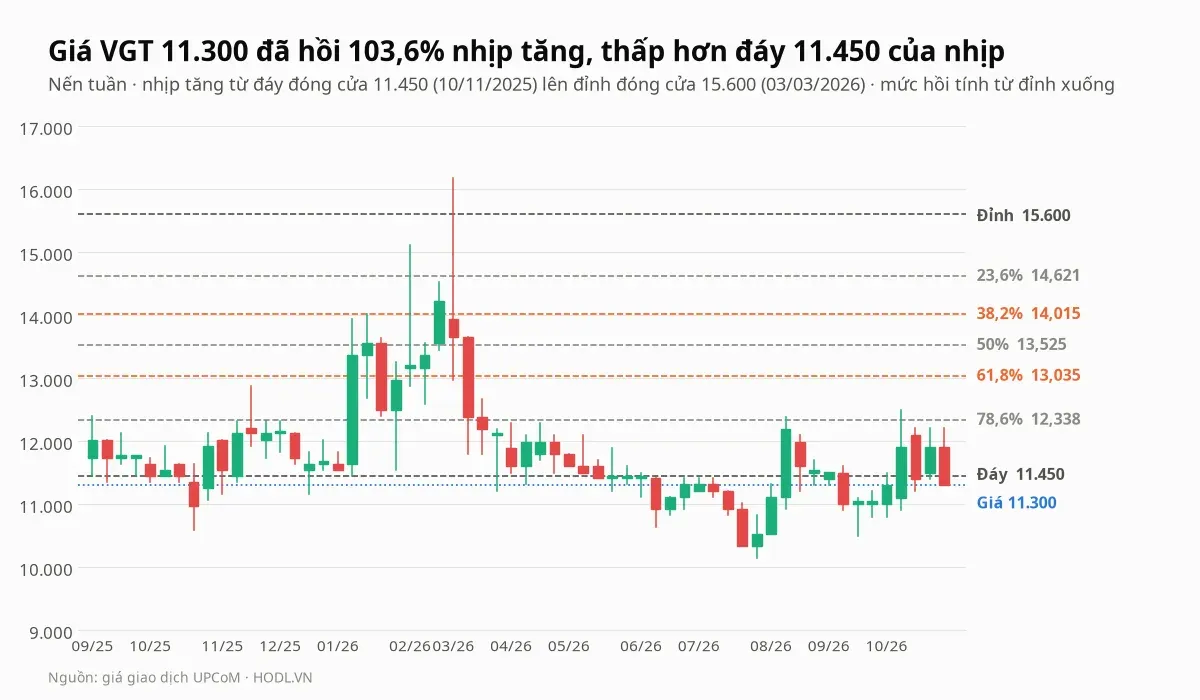
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 11.450 đồng ngày 10/11/2025 lên đỉnh 15.600 đồng ngày 03/03/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (14.621 đồng), 38,2% (14.015 đồng), 50% (13.525 đồng), 61,8% (13.035 đồng) và 78,6% (12.338 đồng).
Giá 11.300 đồng đã hồi 103,6% nhịp tăng, tức thấp hơn đáy của nhịp 150 đồng (1,3%). Mức 78,6% nằm trong vùng kháng cự gần 12.260 đến 12.500 đồng, và mức 61,8% nằm trên vùng kháng cự xa 12.780 đến 12.970 đồng.
Xu hướng EMA
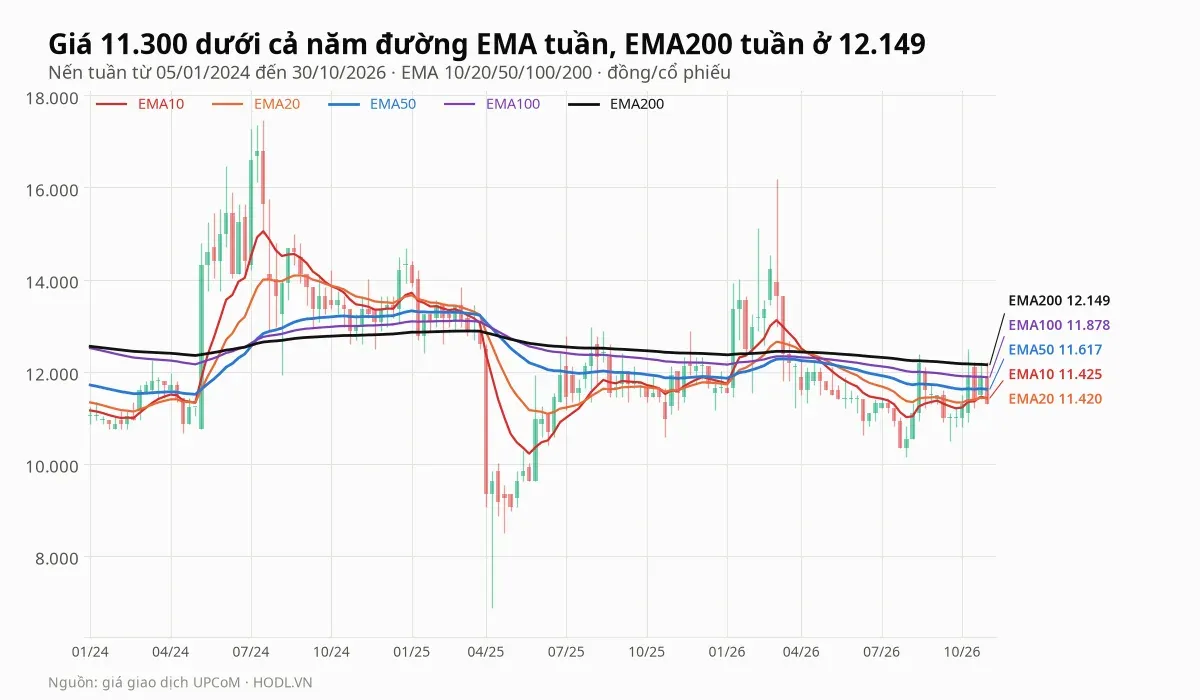
Giá 11.300 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 11.425, EMA20 ở 11.420, EMA50 ở 11.617, EMA100 ở 11.878 và EMA200 ở 12.149 đồng. Giá thấp hơn EMA10 1,1%, EMA20 1,1%, EMA50 2,7%, EMA100 4,9% và EMA200 7,0%.
EMA20 tuần cắt xuống EMA50 ngày 15/05/2026 sau lần cắt lên ngày 16/01/2026, còn EMA50 đã cắt xuống EMA200 ngày 25/04/2025. Năm đường EMA nằm sát nhau trong khoảng 11.420 đến 12.149 đồng, nên cụm này là vùng cản gần phía trên giá.
RSI và động lượng
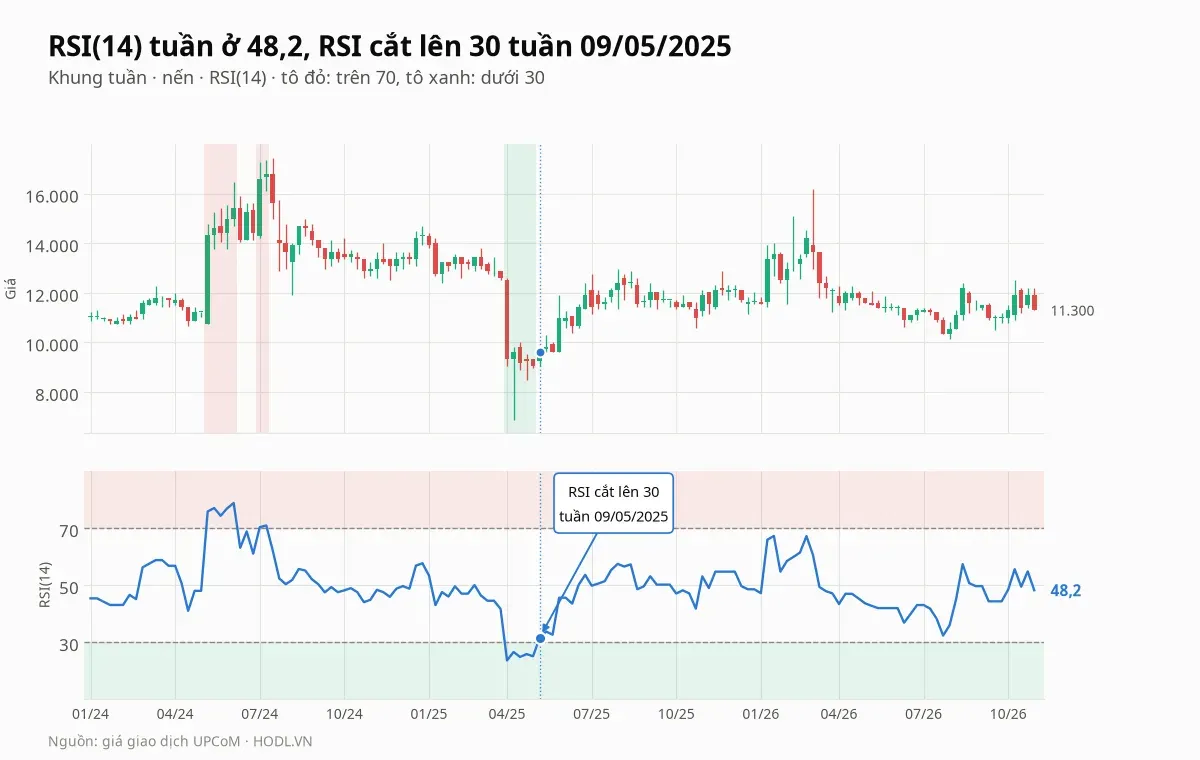
RSI(14) tuần ở 48,2, quanh mức trung tính 50 và cách xa cả vùng quá mua (trên 70) lẫn quá bán (dưới 30). Sáu tuần gần nhất RSI là 44,3, 48,5, 55,6, 49,5, 54,8 và 48,2; mức cao nhất 26 tuần là 57,4 ngày 14/08/2026, và lần gần nhất RSI tuần dưới 30 là tháng 04/2025 (cắt lên 30 ngày 09/05/2025).
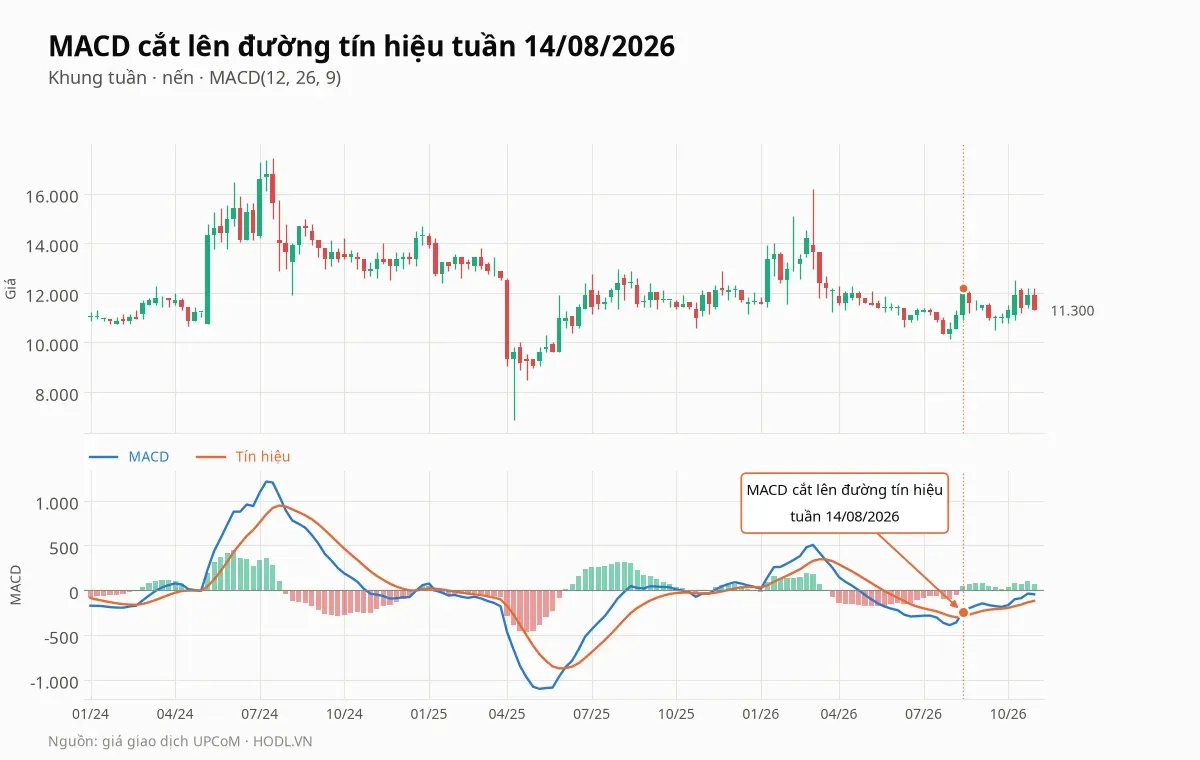
MACD tuần cắt lên đường tín hiệu ngày 14/08/2026 và hiện ở âm 45, trên tín hiệu âm 118, histogram dương 72. Cả MACD và tín hiệu vẫn dưới 0, nên động lượng cải thiện từ đáy tháng 07 nhưng chưa chuyển sang vùng dương.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với 11.160 đến 11.350 và 10.500 đến 10.630 đồng, và đường xu hướng tăng 10.774 đồng | Giá đang nằm trong vùng hỗ trợ đầu tiên |
Quý IV/2026 | Đơn hàng may và thuế quan của Mỹ | Công văn giải trình cho biết một phần đơn hàng quý III nhận sớm trước thuế quan mới |
Quý IV/2026 | Chênh lệch giá bán và giá nguyên liệu của ngành sợi | Lãi gộp quý III tăng nhờ giá sợi phục hồi, ban lãnh đạo nhận định khó lặp lại |
Tháng 01/2027 đến 02/2027 | Kết quả quý IV/2026 và cả năm | Chín tháng đã vượt kế hoạch 1.380 tỷ lợi nhuận trước thuế; quý IV/2025 là 435,1 tỷ |
Các quý tới | Tồn kho, trả trước cho người bán và vay ngắn hạn | Dòng tiền chín tháng nhờ tồn kho giảm 666 tỷ, vay ngắn hạn là 4.084,4 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và cổ tức sau hai kỳ trả 3% |
Kết luận
Cổ phiếu VGT ghi nhận lợi nhuận sau thuế cổ đông mẹ 324,5 tỷ đồng quý III/2026, tăng 44,1%, vì lãi gộp tăng 30,8% do giá sợi phục hồi và đơn hàng may nhận sớm trước thuế quan mới của Mỹ. Chín tháng lợi nhuận trước thuế đã bằng 106,7% kế hoạch cả năm, và lãi liên kết giảm 24,6% nhưng vẫn chiếm 30,0% lợi nhuận trước thuế.
Điểm cần nhìn kỹ nằm ở chất lượng lãi và dòng tiền: dòng tiền kinh doanh chín tháng 2.132,3 tỷ có 1.155 tỷ đến từ vốn lưu động, nợ quá hạn trên ba năm 475,7 tỷ, trả trước cho người bán tăng 90,9% và vay ngắn hạn 4.084,4 tỷ. Về giá, P/E 4,6 lần và P/B 0,70 lần thấp hơn trung vị nhóm 6,1 và 0,93, 11 trong 12 phép định giá cao hơn giá, nhưng cổ phiếu có thanh khoản thấp, tự do chuyển nhượng 35% và lợi nhuận mẹ chịu 35% lợi nhuận hợp nhất chảy sang cổ đông thiểu số. Về kỹ thuật, giá nằm trong vùng hỗ trợ 11.160 đến 11.350 đồng với kháng cự gần 12.260 đến 12.500 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
