
Phân tích cổ phiếu PVS Quý 4/2026: Lãi ròng quý III thấp hơn quý II 41%
Nội dung bài15 phần
- Định giá cổ phiếu PVS: quy mô
- Lợi nhuận quý III đến từ đâu
- Backlog PVS
- Biên mỏng của backlog
- Khách hàng và rủi ro
- Dòng tiền kinh doanh
- Tiền mặt và nợ vay
- Cổ đông và thanh khoản
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức
- Lịch sự kiện cần theo dõi
- Kết luận
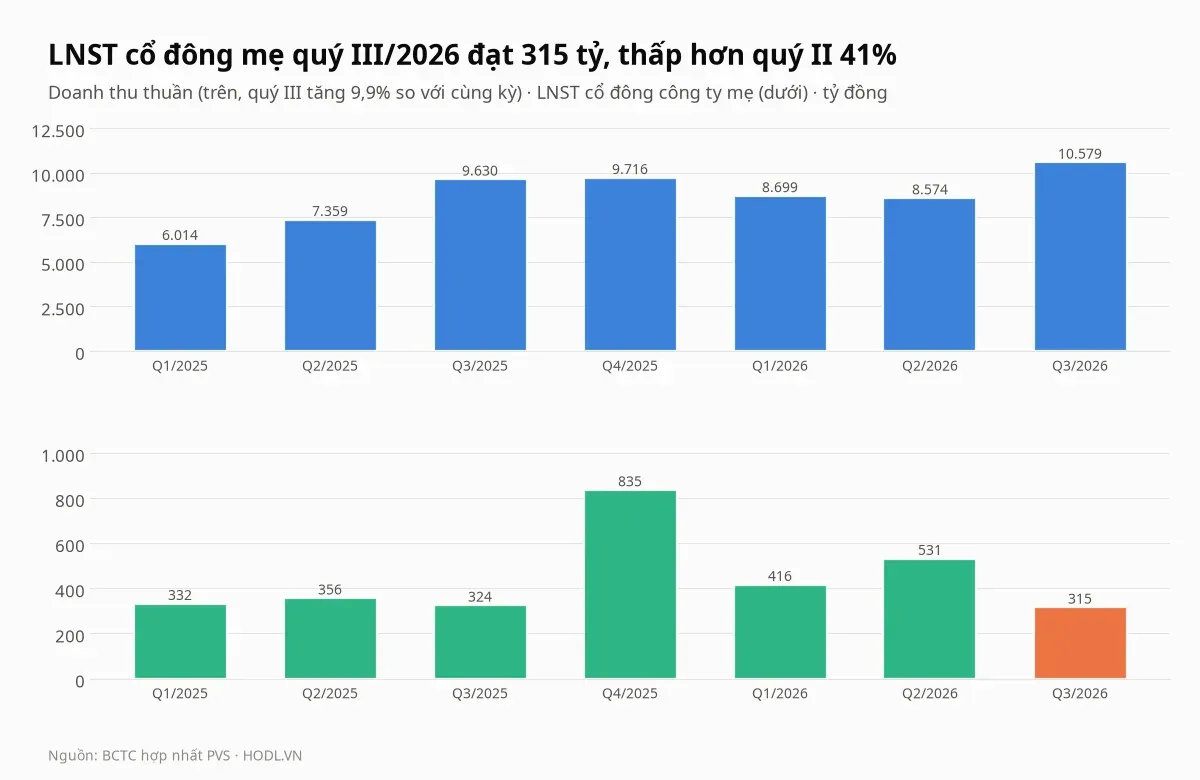
Định giá cổ phiếu PVS Quý 4/2026 bắt đầu từ một nghịch lý của quý III. Lãi gộp tăng 64%, lên 1.018 tỷ đồng, nhưng lợi nhuận sau thuế cổ đông công ty mẹ chỉ còn 315 tỷ đồng, thấp hơn quý II 41% và thấp hơn cùng kỳ 2,7%.
Phần lớn mức giảm so với quý II đến từ khoản lợi nhuận khác 460 tỷ đồng ghi nhận một lần ở quý II. So với cùng kỳ, lãi gộp thêm 398 tỷ đồng bị thuế, lãi liên doanh, thu nhập tài chính và chi phí tài chính bù gần hết.
Giá đóng cửa phiên 30/10/2026 là 30.500 đồng, thấp hơn đỉnh đóng cửa 52 tuần 33,0% và cao hơn đáy 21,6%. Bài tách từng khoản làm lợi nhuận đi xuống, đọc phần backlog mà PVS không công bố thành số, rồi đến dòng tiền, so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 315 tỷ đồng, thấp hơn quý II (531 tỷ) 41% và cùng kỳ (324 tỷ) 2,7%; chín tháng đạt 1.262 tỷ, tăng 24,8%.
- So với quý II, lợi nhuận khác giảm 460 tỷ vì quý II ghi khoản quyết toán hợp đồng với khách hàng; lãi gộp quý III thêm 360 tỷ và chi phí quản lý giảm 206 tỷ.
- So với cùng kỳ, lãi gộp thêm 398 tỷ (biên từ 6,4% lên 9,6%) nhưng thuế thêm 104 tỷ (thuế suất 30,6% so với 12,1%), lãi liên doanh giảm 116 tỷ, thu nhập tài chính giảm 109 tỷ và chi phí tài chính thêm 57 tỷ.
- Chín tháng, lãi gộp 2.532 tỷ chỉ còn 502 tỷ sau chi phí bán hàng và quản lý; lợi nhuận trước thuế 1.773 tỷ đã bằng 140% kế hoạch cả năm 1.270 tỷ.
- Công ty không công bố backlog; cơ khí và xây lắp chiếm 62% doanh thu chín tháng với biên gộp 6,2%, còn hợp đồng Qatar mới nhận có giá trị hơn 3 tỷ USD theo báo chí.
Định giá cổ phiếu PVS: quy mô
Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) niêm yết trên HNX với 613,70 triệu cổ phiếu lưu hành sau đợt trả cổ tức bằng cổ phiếu 20%, và vốn hoá theo giá 30.500 đồng là 18.718 tỷ đồng. Tập đoàn Dầu khí Việt Nam (PVN) nắm 51,38% vốn.
Quý III/2026 doanh thu thuần 10.579 tỷ đồng, tăng 9,9% so với cùng kỳ và tăng 23,4% so với quý II (8.574 tỷ). Chín tháng doanh thu đạt 27.852 tỷ, tăng 21,1% và bằng 84,4% chỉ tiêu doanh thu hợp nhất 33.000 tỷ mà đại hội cổ đông thông qua tháng 06/2026.
Lợi nhuận trước thuế chín tháng 1.773 tỷ đồng, bằng 139,6% kế hoạch 1.270 tỷ. Phần của cổ đông công ty mẹ là 1.262 tỷ, bằng 68,2% cả năm 2025 (1.850 tỷ).
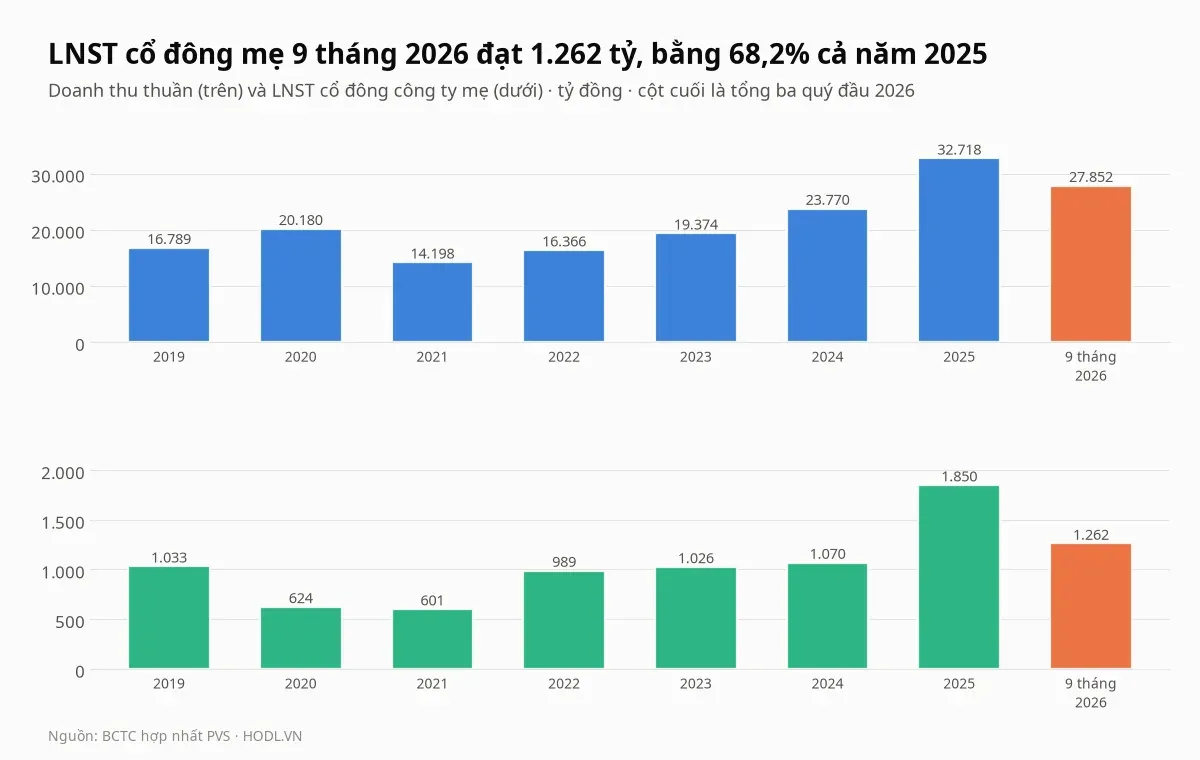
Lợi nhuận đi ngang trong nhiều năm rồi tăng vọt năm 2025. Lợi nhuận cổ đông mẹ nằm trong 600 đến 1.070 tỷ đồng mỗi năm từ 2019 đến 2024, rồi lên 1.850 tỷ năm 2025 khi doanh thu tăng 38%, lên 32.718 tỷ. EPS bốn quý hiện là 3.417 đồng và ROE bốn quý là 14,0%, tính trên vốn chủ cổ đông mẹ 15.672 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
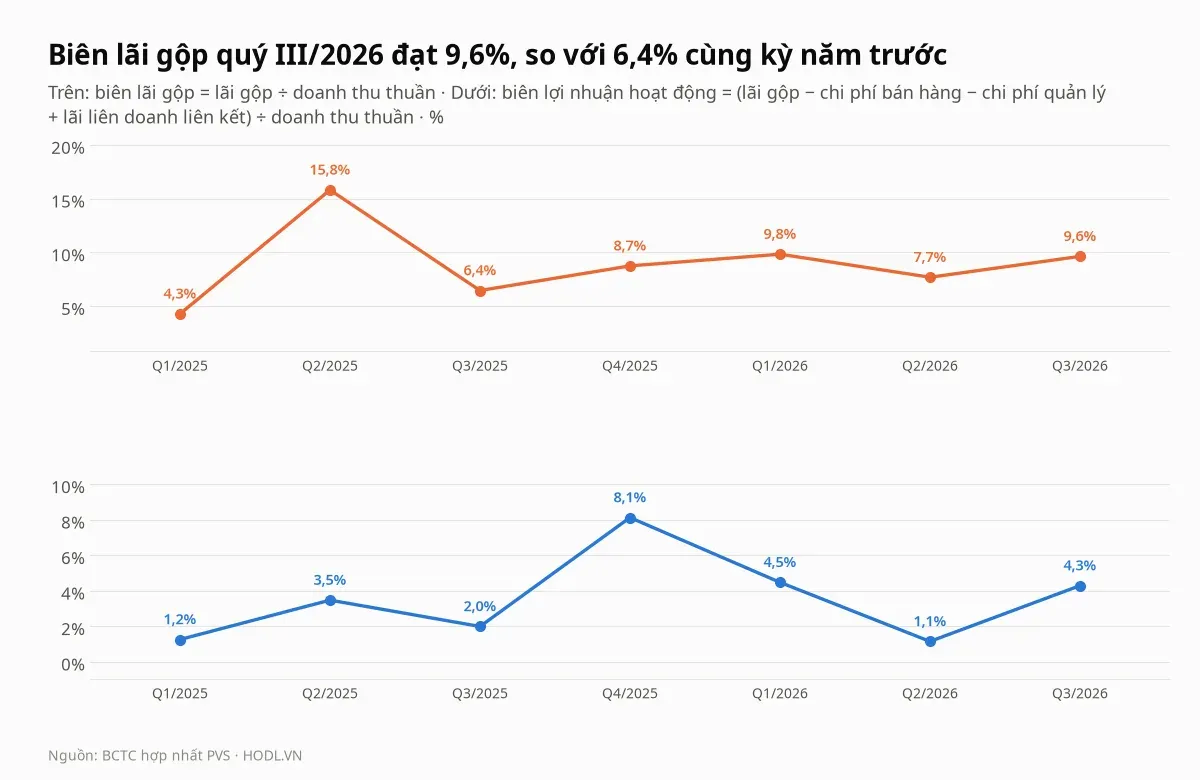
Biên lãi gộp quý III/2026 là 9,6%, so với 6,4% cùng kỳ, nên lãi gộp tăng 64,1% (từ 621 tỷ lên 1.018 tỷ), nhanh hơn nhiều so với doanh thu (9,9%). Biên lợi nhuận hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý rồi cộng lãi liên doanh liên kết, đạt 4,3%, so với 2,0%.
Từ năm 2026, dự phòng bảo hành công trình nằm trong chi phí bán hàng theo Thông tư 99/2025, nên số quý trong bài đã được trình bày lại theo cách này. Chín tháng 2026 khoản dự phòng là 781 tỷ đồng, so với 1.017 tỷ cùng kỳ năm trước sau khi trình bày lại.
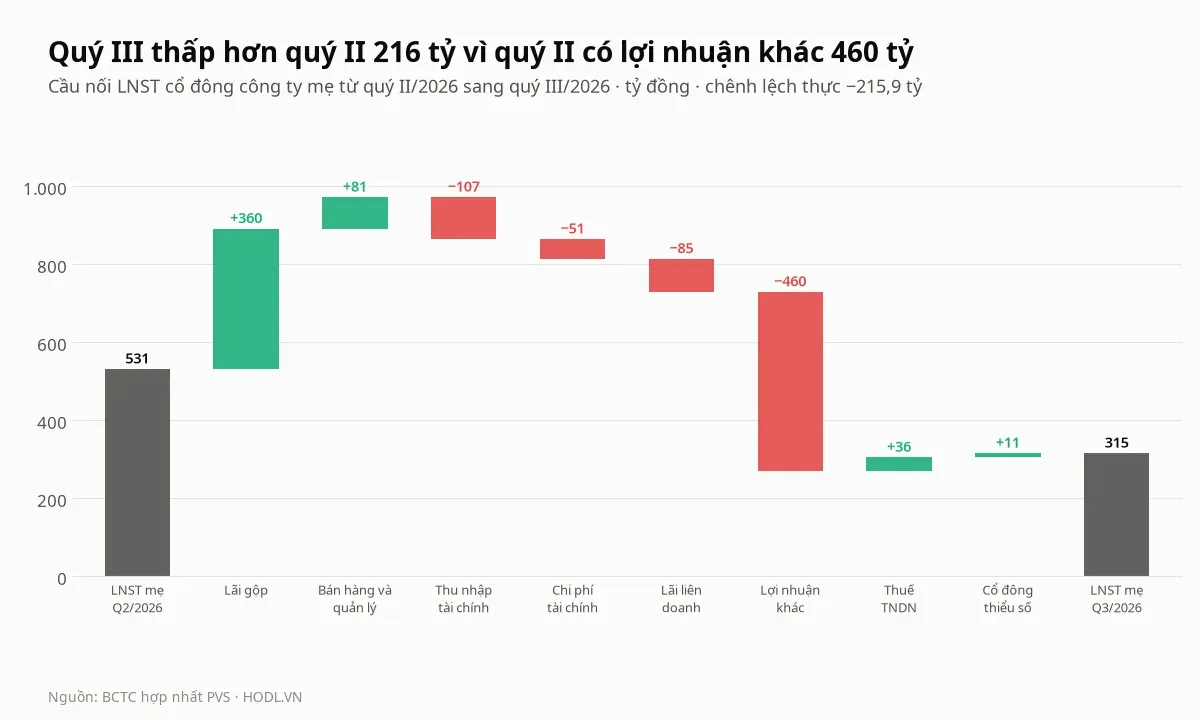
Cầu nối từ quý II sang quý III tách mức giảm 216 tỷ đồng của lợi nhuận cổ đông mẹ (từ 531 tỷ xuống 315 tỷ). Lãi gộp cộng 360 tỷ và chi phí bán hàng cùng quản lý cộng 81 tỷ, nhưng lợi nhuận khác trừ 460 tỷ, thu nhập tài chính trừ 107 tỷ, lãi liên doanh trừ 85 tỷ và chi phí tài chính trừ 51 tỷ.
Khoản 460 tỷ đồng là tiền thu từ quyết toán hợp đồng với khách hàng. Công văn giải trình quý II của PVS ghi lợi nhuận quý II tăng chủ yếu do khoản tiền nhận được từ việc quyết toán hợp đồng với khách hàng, và thuyết minh xếp nó vào mục thu từ phạt và bồi thường (459,6 tỷ trong sáu tháng). Tên khách hàng và hợp đồng không được công bố.
Loại khoản này ra, lợi nhuận trước thuế quý II chỉ 294 tỷ đồng, thấp hơn quý III (491 tỷ) gần 200 tỷ. Số quý II trong bài là 531 tỷ theo báo cáo quý III đã trình bày lại, còn báo cáo quý II gốc ghi 525 tỷ.
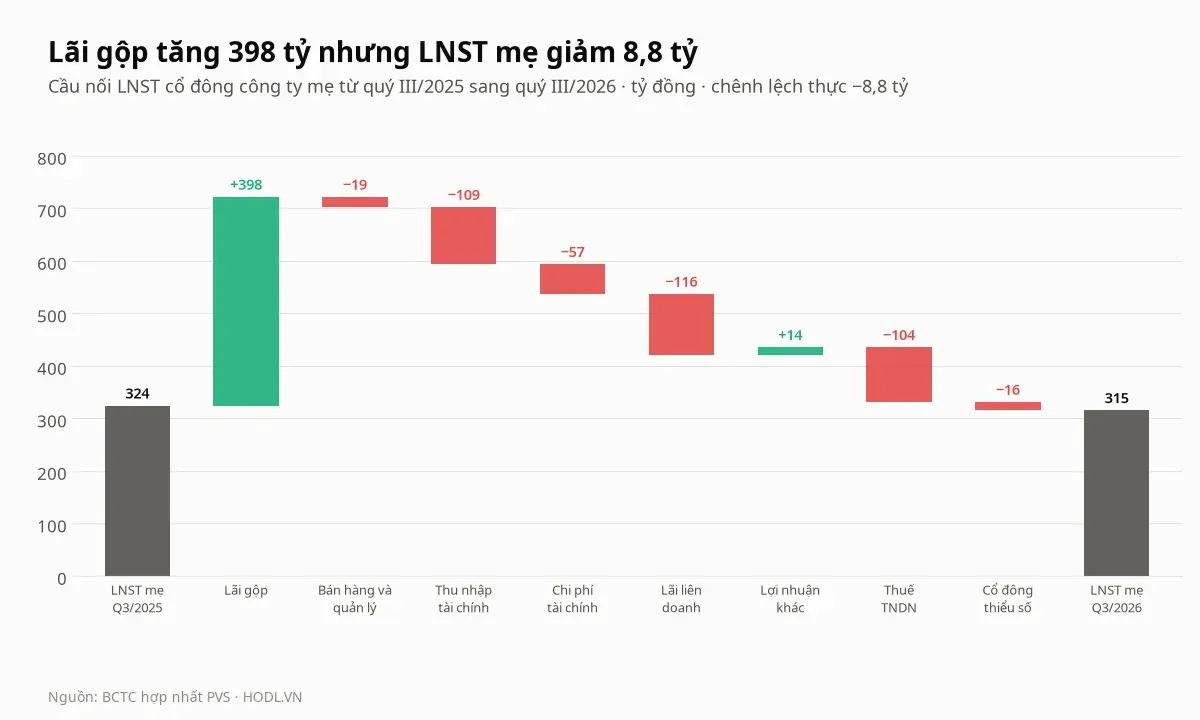
So với cùng kỳ, lợi nhuận gần như đi ngang (324 tỷ xuống 315 tỷ, trừ 8,8 tỷ) dù lãi gộp cộng 398 tỷ. Thuế TNDN trừ 104 tỷ, vì thuế suất hiệu dụng lên 30,6% so với 12,1%: quý III/2025 có thuế hoãn lại ghi giảm 104 tỷ, quý III/2026 chỉ 27 tỷ. Chín tháng, thuế hiện hành đã là 632 tỷ so với 354 tỷ.
Lãi liên doanh liên kết trừ 116 tỷ (từ 214 tỷ xuống 98 tỷ), còn thu nhập tài chính trừ 109 tỷ và chi phí tài chính cộng 57 tỷ. Theo thuyết minh, chín tháng lãi tiền gửi tăng lên 398 tỷ (từ 274 tỷ) nhưng lãi chênh lệch tỷ giá giảm xuống 174 tỷ (từ 521 tỷ), còn lỗ tỷ giá lên 131 tỷ (từ 34 tỷ). Công ty không giải trình quý III vì lợi nhuận sau thuế hợp nhất chỉ tăng 2,0%, dưới ngưỡng 10% phải giải trình.
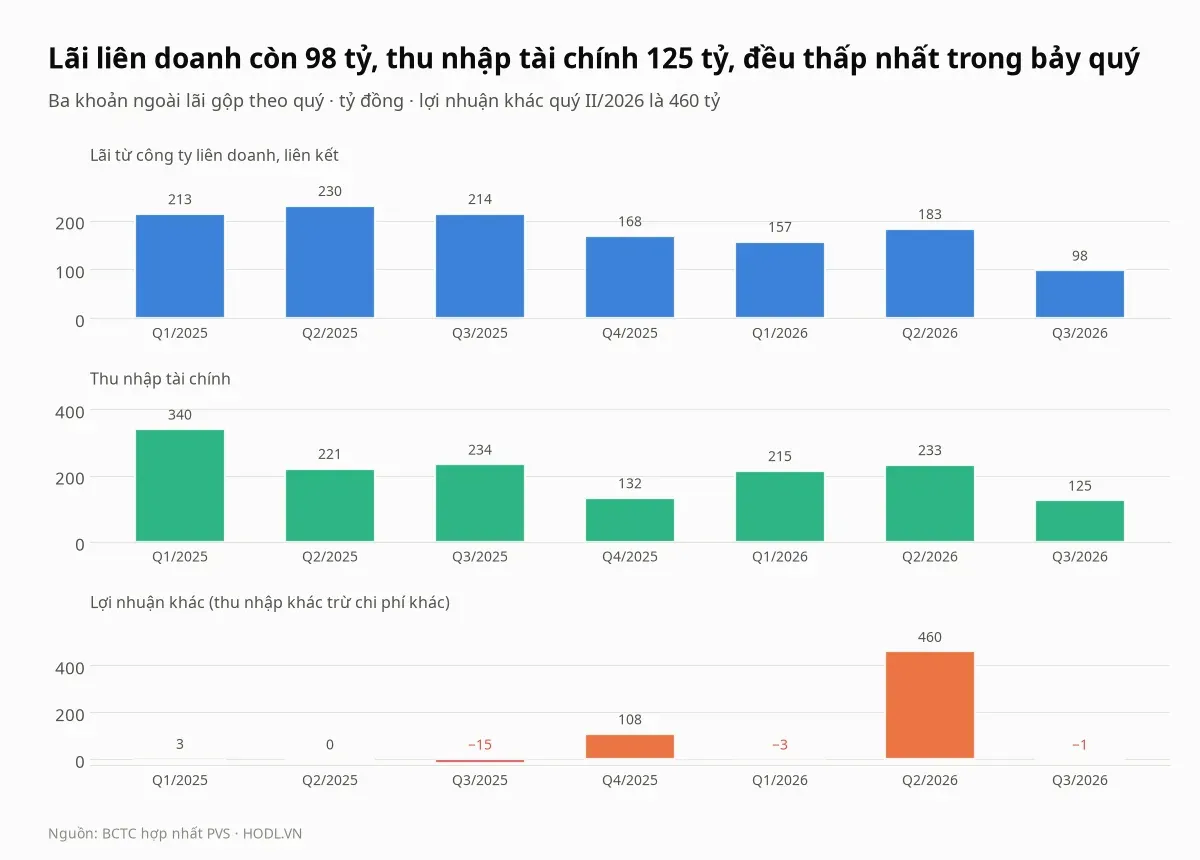
Ba khoản ngoài lãi gộp đều không ổn định. Lãi liên doanh quý III là 98 tỷ đồng, thấp nhất trong bảy quý, và chín tháng chỉ 438 tỷ, so với 658 tỷ cùng kỳ (giảm 33,4%). Giá trị khoản đầu tư vào liên doanh, liên kết giảm từ 4.865 tỷ cuối 2025 xuống 4.743 tỷ.
Phần cổ đông thiểu số cũng đổi chiều. Quý III thiểu số hưởng 26 tỷ trong lợi nhuận hợp nhất 341 tỷ, và chín tháng hưởng 82 tỷ, so với khoản lỗ 65 tỷ cùng kỳ. Vì thế lợi nhuận hợp nhất chín tháng tăng 42,0% còn lợi nhuận cổ đông mẹ chỉ tăng 24,8%.
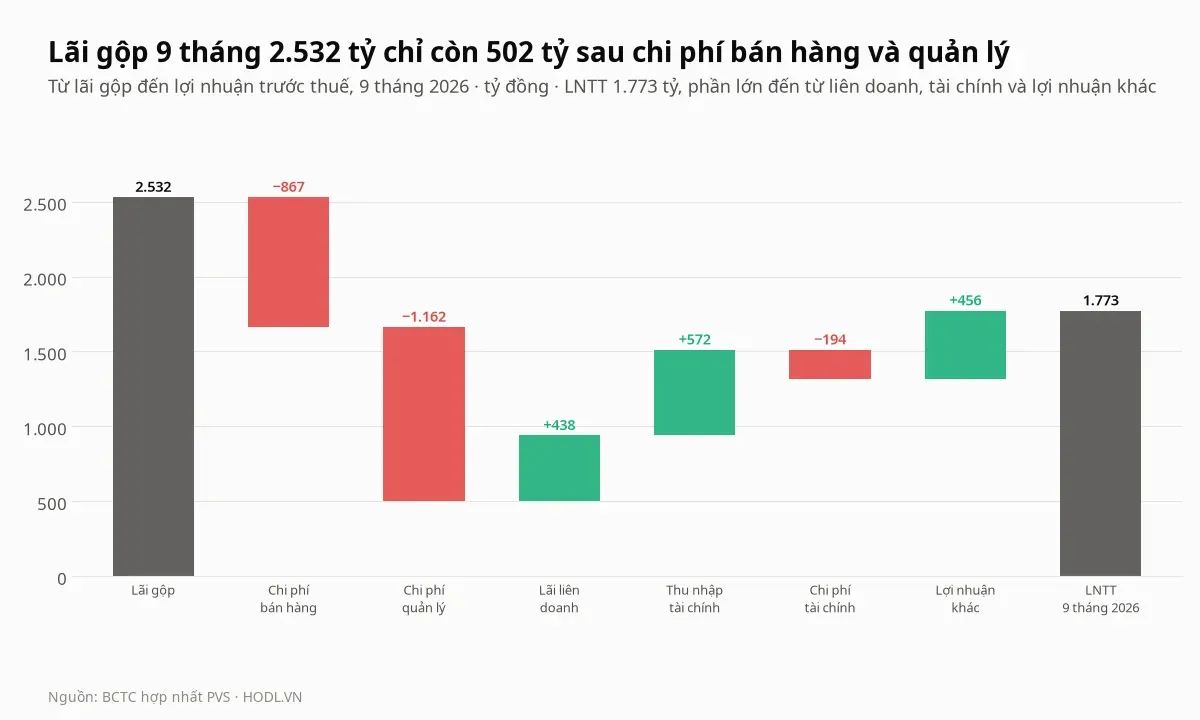
Chín tháng 2026, lãi gộp 2.532 tỷ đồng chỉ còn 502 tỷ sau chi phí bán hàng 867 tỷ và chi phí quản lý 1.162 tỷ, tức 1,8% doanh thu. Lợi nhuận trước thuế 1.773 tỷ đồng vì thế đến từ bốn nguồn gần bằng nhau: hoạt động 28,3%, liên doanh 24,7%, tài chính ròng 21,3% và lợi nhuận khác 25,7%.
Loại 456 tỷ đồng lợi nhuận khác ra, lợi nhuận trước thuế chín tháng là 1.318 tỷ, tăng 7,2% so với 1.229 tỷ cùng kỳ. Mức tăng 24,8% của lợi nhuận cổ đông mẹ vì vậy phần lớn là một lần, không phải từ hoạt động thường xuyên.
Backlog PVS
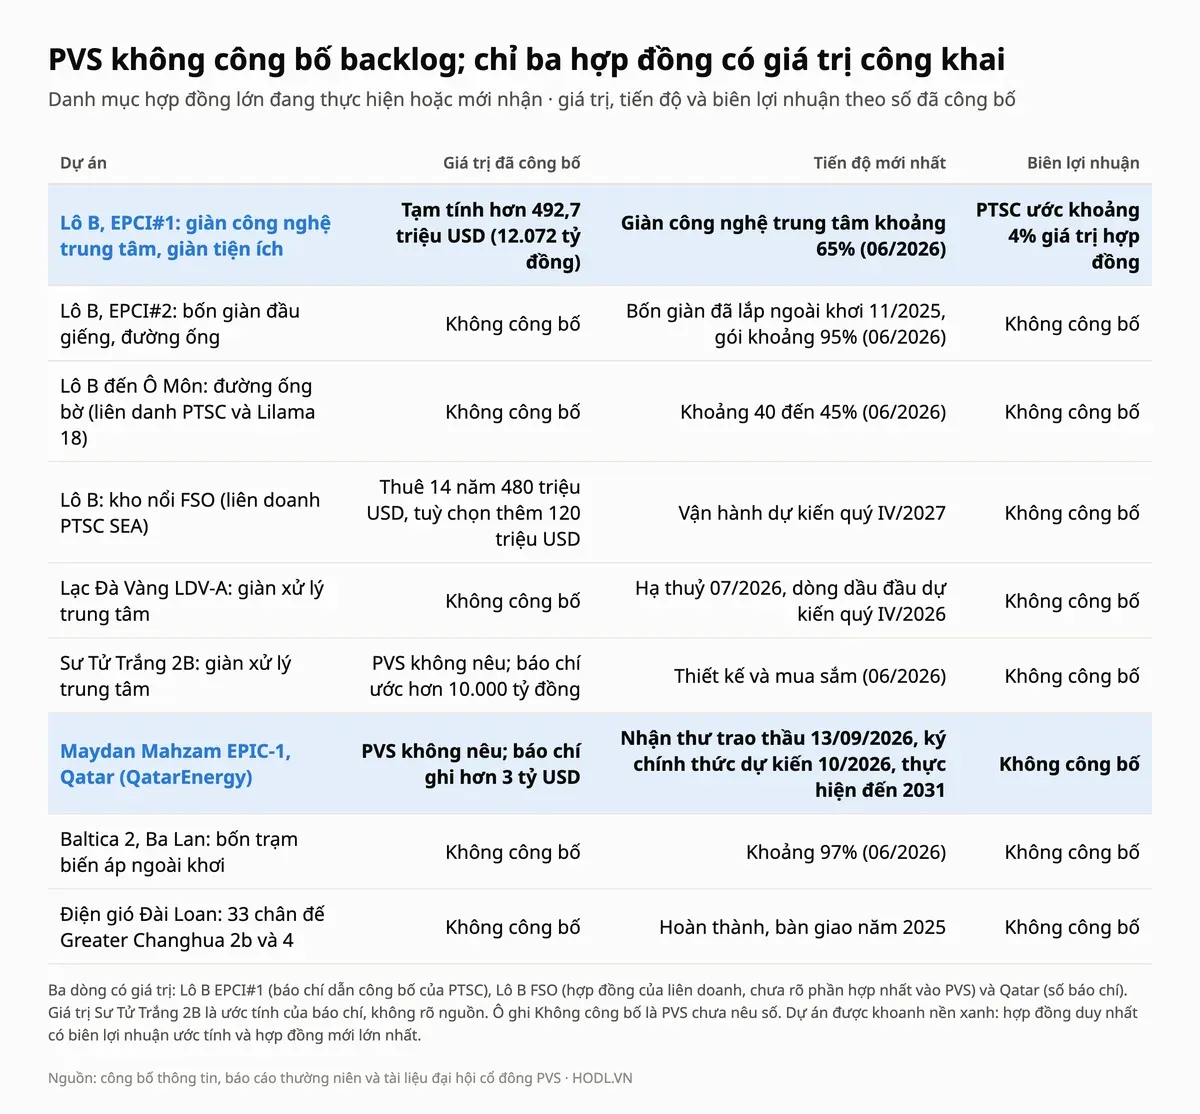
Công ty không công bố backlog, bằng đồng hay bằng USD, ở bất kỳ mốc nào. Tháng 06/2025 công ty trả lời báo chí rằng hiện chưa thể đưa ra con số cụ thể, vì dự báo chỉ căn cứ vào những dự án hiện hữu, đã và đang triển khai. Báo cáo thường niên 2025, bản tin tài chính quý I và quý II/2026 và tài liệu đại hội cổ đông 2026 đều không có số này.
Vì vậy bài không dùng con số backlog nào lưu hành trên thị trường, và chỉ dựng bảng từ số do công ty hoặc báo chí nêu theo từng hợp đồng. Chỉ ba hợp đồng có giá trị công khai: Lô B EPCI#1 tạm tính hơn 492,7 triệu USD (12.072 tỷ đồng), hợp đồng kho nổi FSO Lô B của liên doanh (480 triệu USD thuê 14 năm cộng tuỳ chọn 120 triệu USD) và gói Qatar.
Gói Maydan Mahzam EPIC-1 là tín hiệu lớn nhất. PTSC M&C nhận thư trao thầu của QatarEnergy ngày 13/09/2026, công ty công bố sự kiện này tác động trọng yếu nhưng để trống giá trị, và báo chí nêu hơn 3 tỷ USD, thực hiện từ quý IV/2026 đến cuối 2031. Ký chính thức dự kiến tháng 10/2026, và đến cuối tháng chưa có xác nhận.
Nhiều hợp đồng đang ở giai đoạn cuối. Baltica 2 ở Ba Lan khoảng 97%, bốn giàn đầu giếng Lô B EPCI#2 đã lắp xong và gói khoảng 95%, còn điện gió Đài Loan đã bàn giao năm 2025. Hợp đồng thay thế gồm Qatar, giàn Sư Tử Trắng 2B và nhà máy điện khí Ô Môn III (hội đồng quản trị chấp thuận ngày 25/09/2026), cả ba chưa có giá trị chính thức.
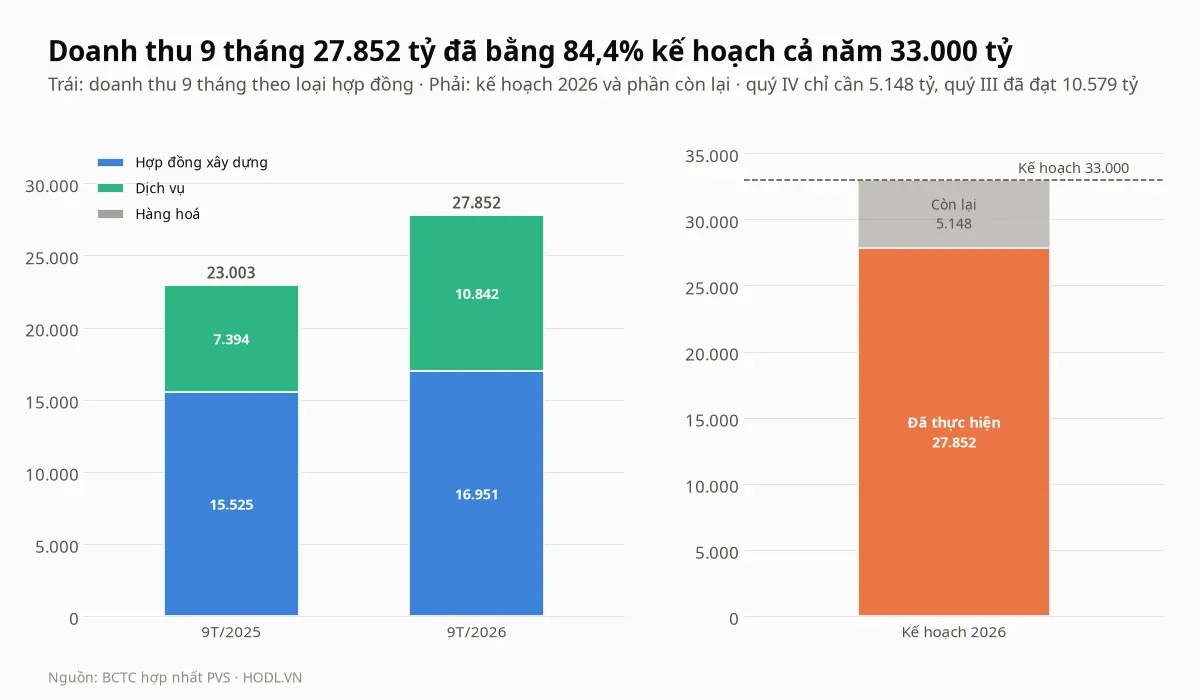
Không có backlog thì không tính được tỷ lệ doanh thu trên backlog, nhưng doanh thu chín tháng cho thấy phần nào đã ghi nhận. Doanh thu từ hợp đồng xây dựng là 16.951 tỷ đồng, tăng chỉ 9,2% so với 15.525 tỷ, trong khi doanh thu dịch vụ là 10.843 tỷ, tăng 46,6% từ 7.394 tỷ. Dịch vụ đóng góp 71% mức tăng doanh thu.
Quý IV chỉ cần 5.148 tỷ đồng để đạt chỉ tiêu 33.000 tỷ, trong khi quý III đã đạt 10.579 tỷ. Kế hoạch 2026 thận trọng so với tốc độ thực hiện, nhưng PVS chưa công bố kế hoạch 2027 và 2028.
Biên mỏng của backlog
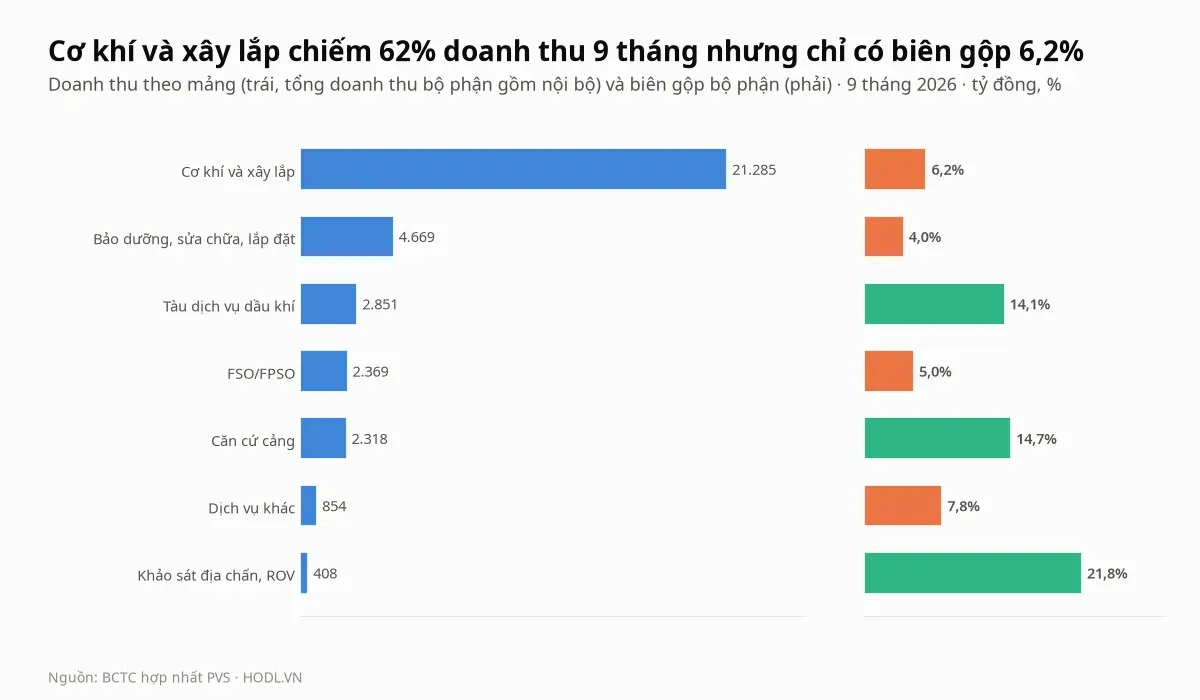
Mảng cơ khí và xây lắp (M&C) chiếm 62% doanh thu ngoài chín tháng (17.332 tỷ trong 27.852 tỷ) nhưng biên gộp bộ phận chỉ 6,2%. Bảo dưỡng, sửa chữa và lắp đặt có biên 4,0%, kho nổi FSO/FPSO có biên 5,0%, còn tàu dịch vụ 14,1%, căn cứ cảng 14,7% và khảo sát, ROV 21,8%.
FSO/FPSO không phải mảng biên cao như thường nghĩ, và biên cao nằm ở các mảng nhỏ. Biên là lãi gộp chia cho tổng doanh thu bộ phận, gồm phần bán nội bộ.
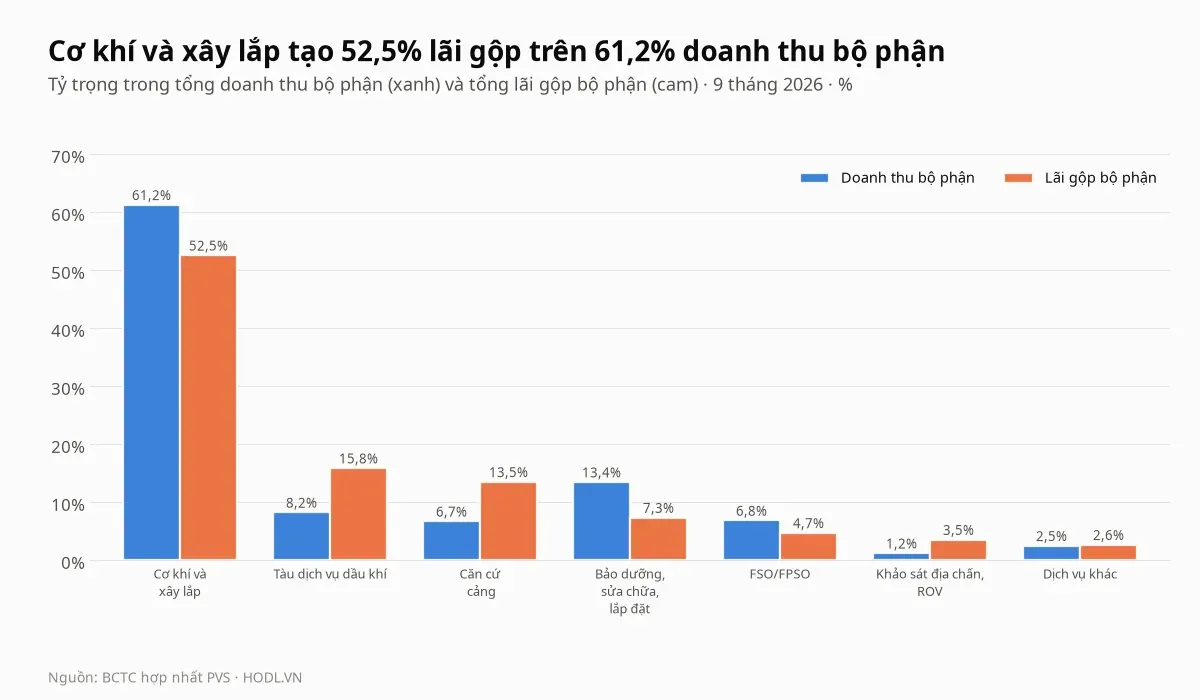
Cơ khí và xây lắp tạo 52,5% lãi gộp trên 61,2% doanh thu bộ phận, còn tàu dịch vụ và căn cứ cảng tạo 29,3% lãi gộp trên 14,9% doanh thu. Mỗi 1.000 tỷ doanh thu cơ khí chỉ để lại khoảng 62 tỷ lãi gộp, trước khi trừ dự phòng bảo hành.
Hợp đồng lớn nhất có biên mỏng hơn nữa. Báo Đầu tư ngày 18/01/2024 dẫn PTSC ước lợi nhuận Lô B EPCI#1 khoảng 4% giá trị hợp đồng, thấp hơn biên gộp 6,2% của cả mảng.
Dự phòng bảo hành 781 tỷ đồng chín tháng bằng 2,8% doanh thu, 30,8% lãi gộp và 90% chi phí bán hàng. Trừ khoản này, lãi gộp chỉ còn 1.751 tỷ, tức 6,3% doanh thu.
Đây là chỗ nối backlog với lợi nhuận. Hợp đồng chục nghìn tỷ đồng chuyển thành doanh thu lớn nhưng chỉ để lại vài phần trăm lãi gộp, nên lợi nhuận trước thuế phụ thuộc thêm vào liên doanh và tài chính, hai khoản chiếm 46,0% lợi nhuận trước thuế chín tháng. Khi hai khoản này giảm như quý III, tăng trưởng doanh thu không đủ bù.
Khách hàng và rủi ro
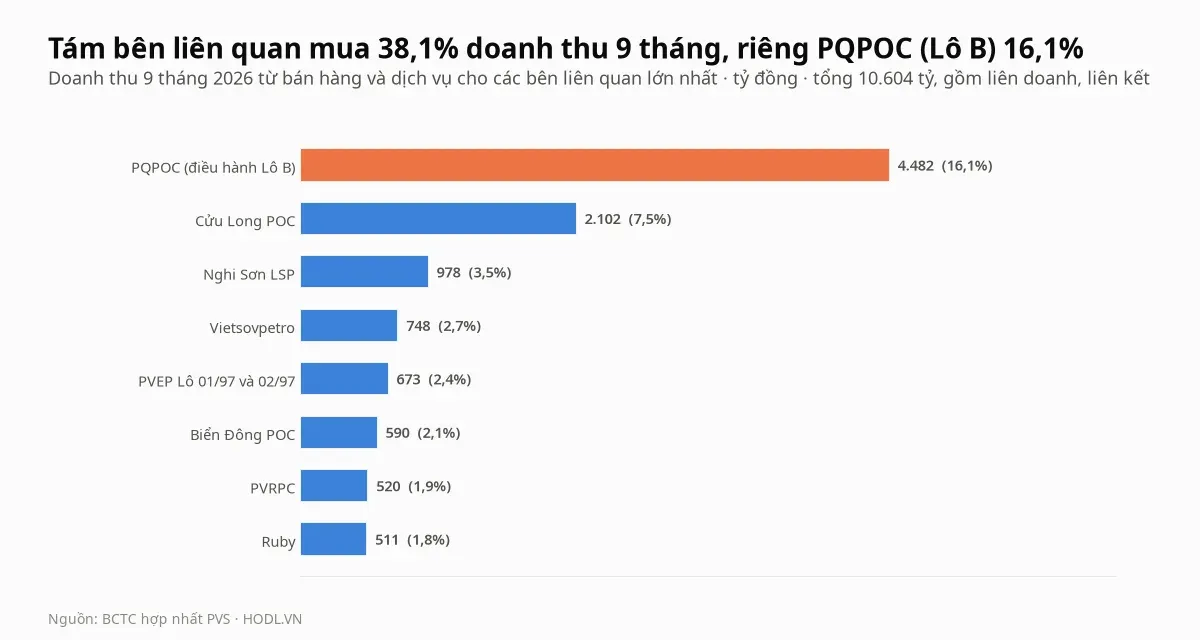
Doanh thu tập trung vào các bên liên quan đến dầu khí. Công ty điều hành Lô B (PQPOC) mua 4.482 tỷ đồng, bằng 16,1% doanh thu chín tháng và tăng 22,5% so với 3.657 tỷ cùng kỳ. Tám bên liên quan lớn nhất mua 10.604 tỷ, bằng 38,1%.
Con số này gồm cả liên doanh và liên kết như Vietsovpetro, nên không đồng nghĩa với doanh thu từ PVN. Phải thu cuối quý III từ PQPOC là 1.258 tỷ và từ Cửu Long POC là 658 tỷ.
Rủi ro chính gồm bốn điều. Một là phụ thuộc vốn đầu tư dầu khí và giá dầu: báo cáo thường niên 2025 nêu giá dầu, khí và LNG ảnh hưởng đến kế hoạch đầu tư của các chủ mỏ và nhu cầu dịch vụ kỹ thuật. Hai là các hợp đồng Lô B và điện gió sắp xong trong khi hợp đồng thay thế chưa ký. Ba là chi phí bảo hành 781 tỷ đồng chín tháng. Bốn là hợp đồng Qatar thực hiện đến 2031 bằng ngoại tệ, có liên danh và cần bảo lãnh tín dụng.
Dòng tiền kinh doanh
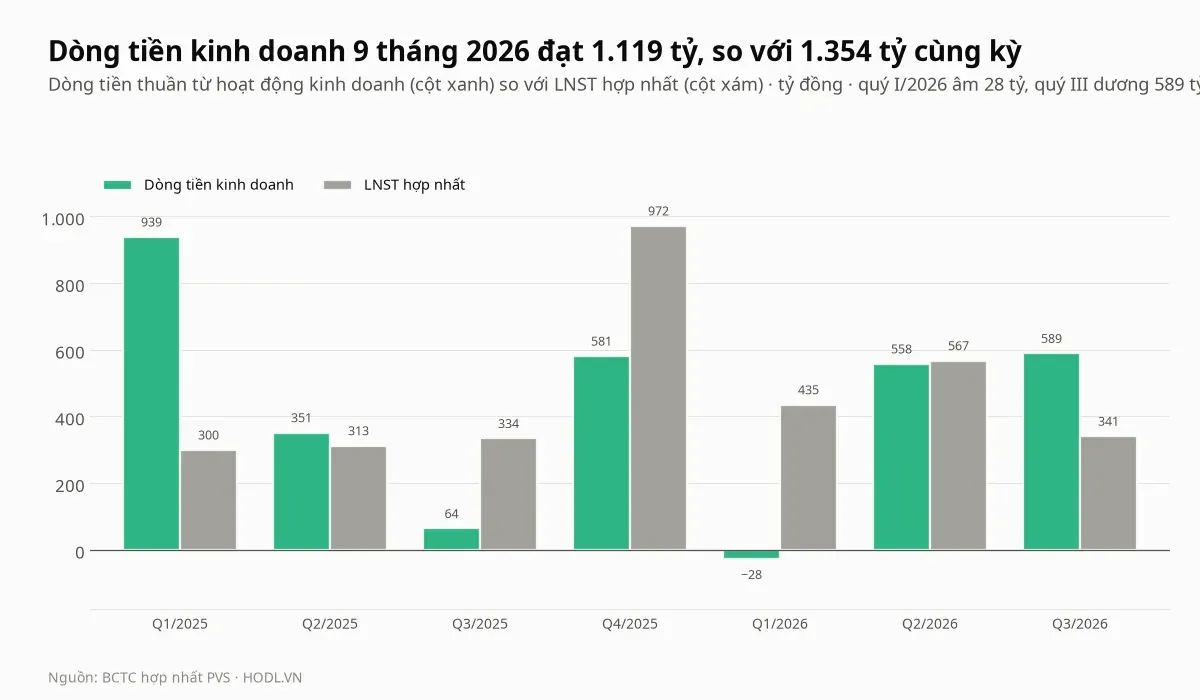
Dòng tiền kinh doanh chín tháng 1.119 tỷ đồng, so với 1.354 tỷ cùng kỳ (giảm 17,3%), và quý I/2026 âm 28 tỷ. Con số bằng 83,3% lợi nhuận sau thuế hợp nhất chín tháng (1.344 tỷ), trong khi cả năm 2025 dòng tiền là 1.935 tỷ so với lợi nhuận 1.921 tỷ.
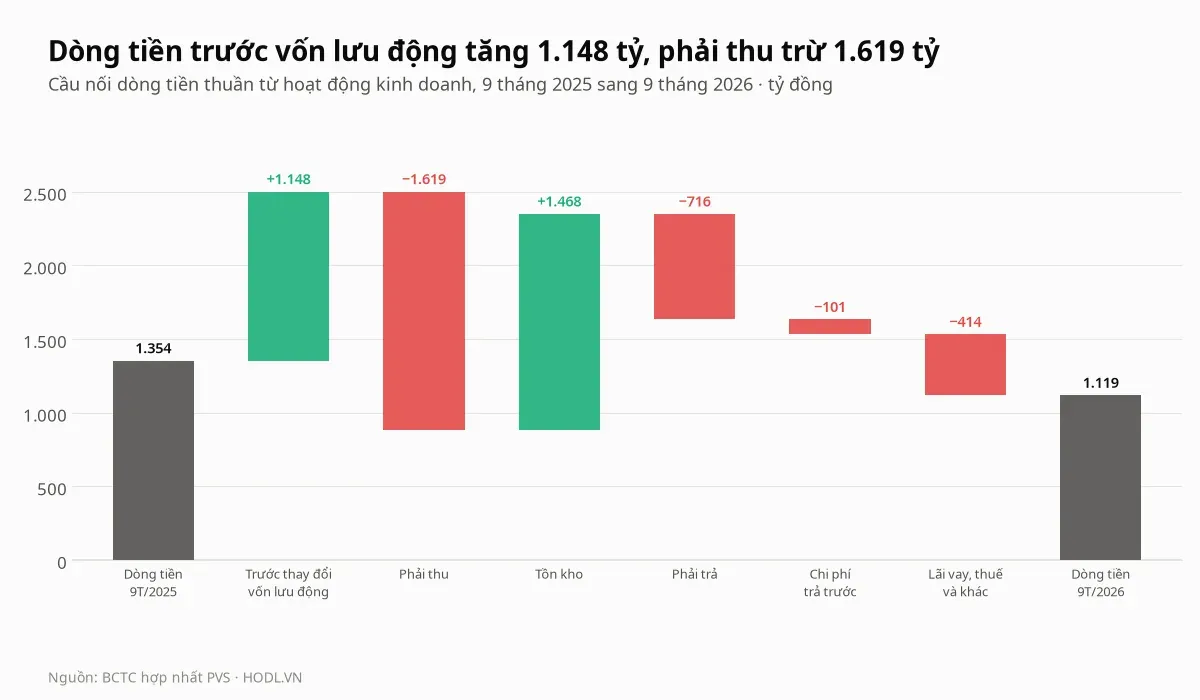
Dòng tiền trước thay đổi vốn lưu động tăng 1.148 tỷ đồng (từ 1.567 tỷ lên 2.715 tỷ), nhưng khoản phải thu trừ 1.619 tỷ và khoản phải trả trừ 716 tỷ, trong khi tồn kho cộng 1.468 tỷ. Phải thu ngắn hạn cuối quý III là 11.280 tỷ, tăng 52,0% so với 7.419 tỷ cuối 2025.
Chi mua sắm tài sản cố định chín tháng là 1.190 tỷ đồng, so với 556 tỷ cùng kỳ, nên dòng tiền kinh doanh trừ chi mua sắm âm 71 tỷ, so với dương 798 tỷ.
Tiền mặt và nợ vay
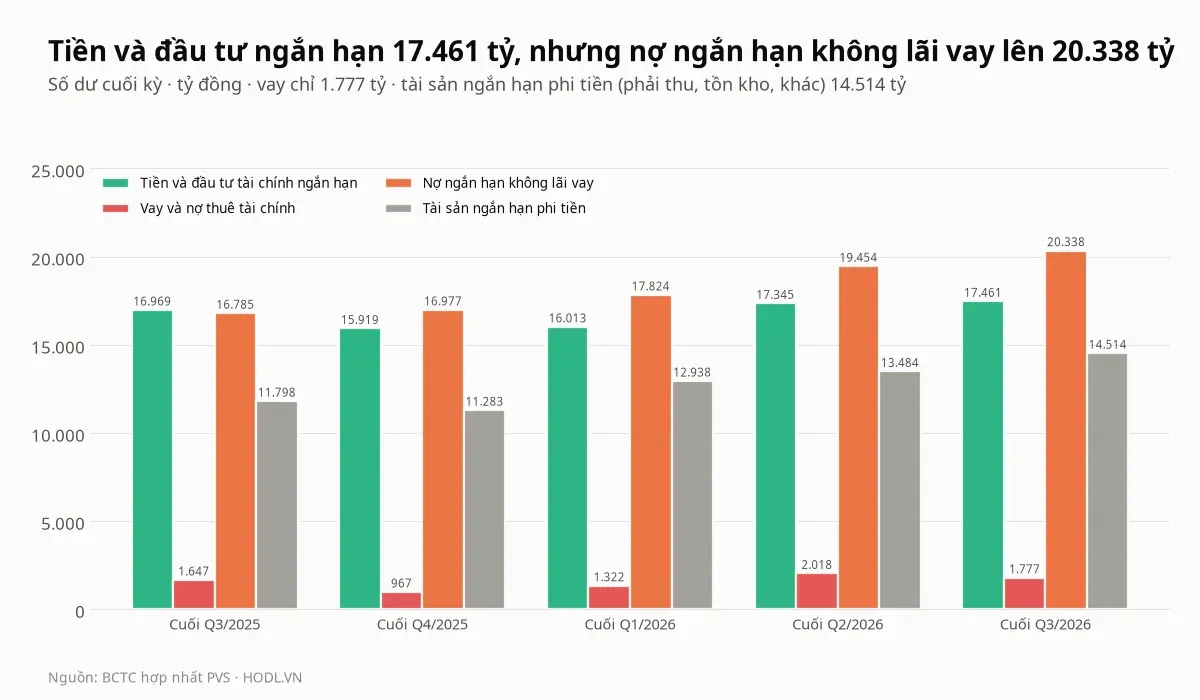
Tiền và đầu tư tài chính ngắn hạn cuối quý III là 17.461 tỷ đồng, còn vay chỉ 1.777 tỷ, bằng 0,11 lần vốn chủ cổ đông mẹ. Tiền thuần 15.684 tỷ đồng bằng 83,8% vốn hoá, nhưng phần lớn không thuộc về cổ đông.
Nợ ngắn hạn không lãi vay là 20.338 tỷ đồng, vượt tài sản ngắn hạn phi tiền (phải thu, tồn kho, khác) 14.514 tỷ đồng là 5.824 tỷ. Phần tiền này đối ứng khoản phải trả nhà thầu phụ, chi phí phải trả và tiền khách hàng trả trước (1.544 tỷ), nên bài chỉ cộng 9.860 tỷ khi định giá DCF.
Chi phí lãi vay quý III là 25 tỷ đồng, thấp hơn nhiều so với thu nhập tài chính 125 tỷ, nên áp lực nợ rất nhỏ.
Cổ đông và thanh khoản
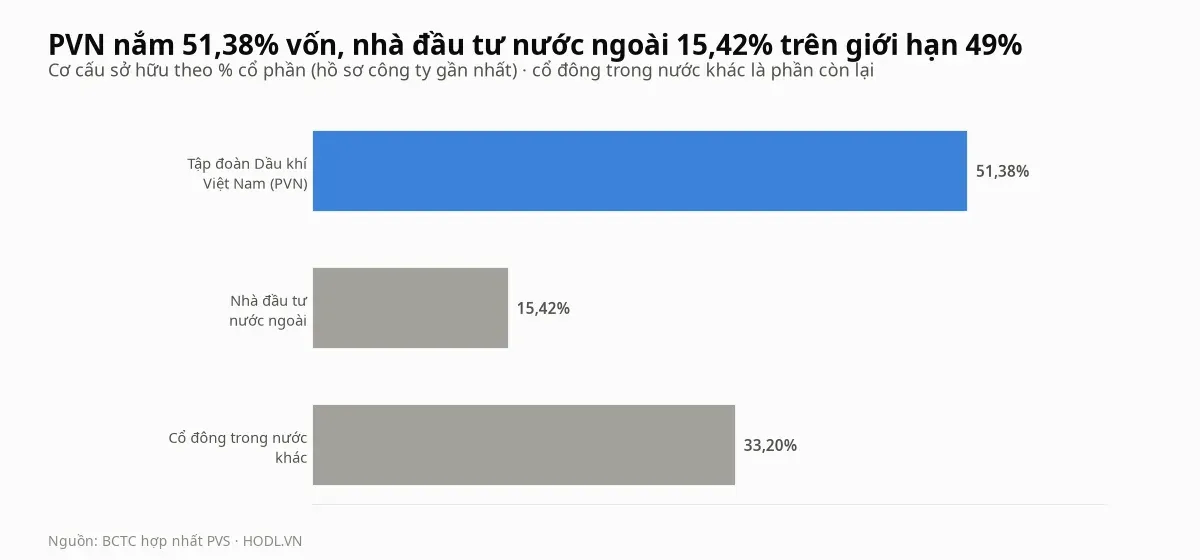
Tập đoàn Dầu khí Việt Nam (PVN) nắm 51,38% vốn và nhà đầu tư nước ngoài nắm 15,42%, so với giới hạn 49%. Các cổ đông trong nước khác giữ 33,20%.
Khối lượng khớp trung bình 20 phiên là 2,87 triệu cổ phiếu, bằng 0,90 lần trung bình 60 phiên (3,20 triệu). Giá trị khớp trung bình tháng 10 là 97 tỷ đồng mỗi phiên.
So sánh cùng ngành
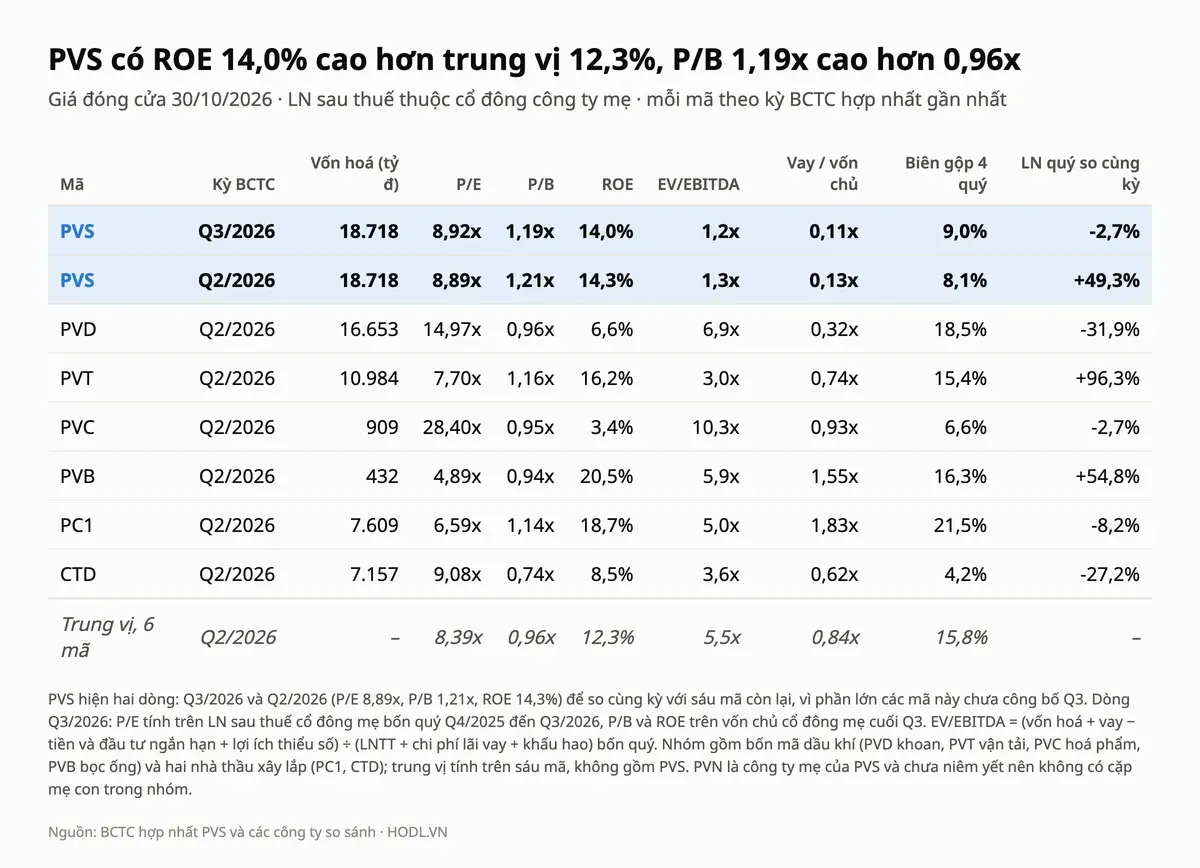
Nhóm so sánh gồm bốn công ty dầu khí, PVD (khoan), PVT (vận tải), PVC (hoá phẩm) và PVB (bọc ống), cùng hai nhà thầu xây lắp PC1 và CTD. Trung vị tính trên sáu mã, bốn quý tới quý II/2026, không gồm PVS.
Công ty mẹ PVN chưa niêm yết nên nhóm không có cặp mẹ con. Các mã khác như PVE, PXT lỗ hoặc quá nhỏ, còn CII và C69 có P/E trên 29 lần nên bị loại.
Cổ phiếu PVS có P/E 8,9 lần cao hơn trung vị 8,4 lần khoảng 6%, còn P/B 1,19 lần cao hơn trung vị 0,96 lần khoảng 25%. ROE 14,0% cao hơn 12,3%, nhưng biên gộp bốn quý 9,0% chỉ bằng 57% trung vị 15,8%. EV/EBITDA của PVS (1,2 lần) không so sánh được vì khoản tiền lớn ở trên.
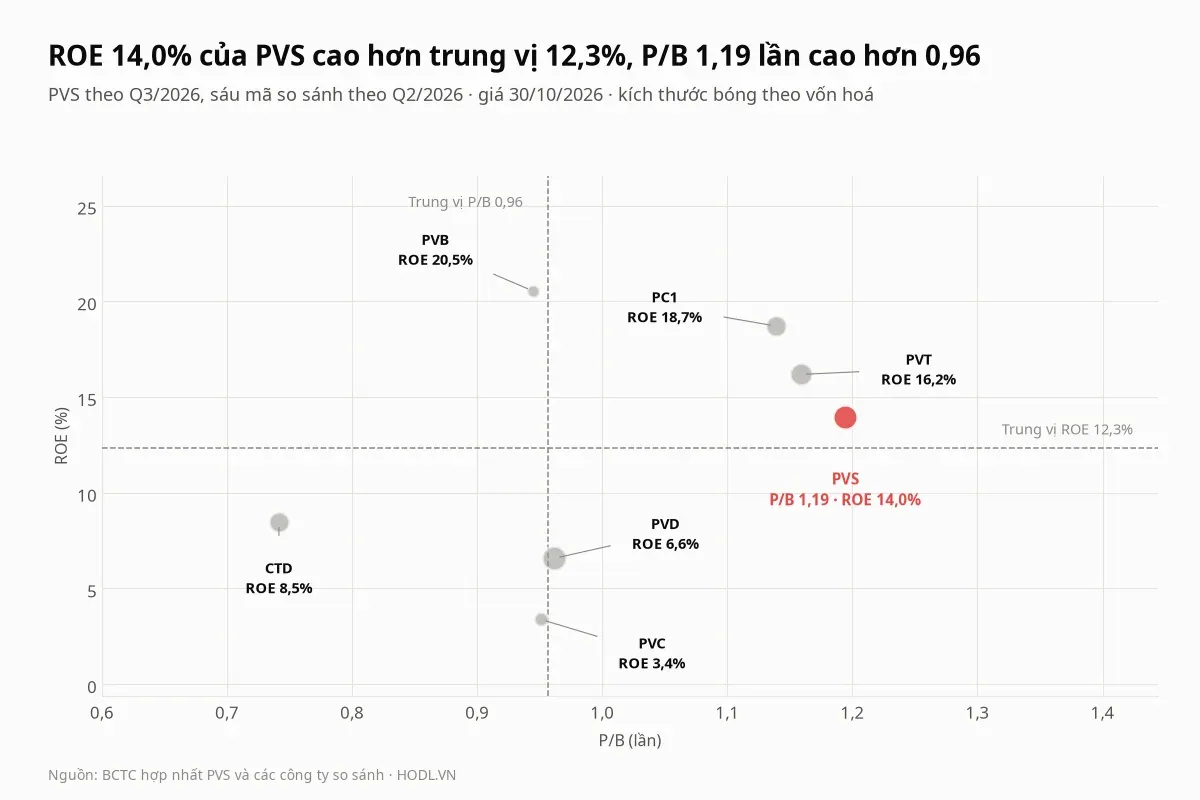
Cổ phiếu PVS đứng cùng phía với PVT và PC1: P/B từ 1,14 đến 1,19 lần và ROE từ 14,0% đến 18,7%. Bốn mã còn lại có P/B từ 0,74 đến 0,96 lần, và ROE từ 3,4% đến 20,5%. Vay trên vốn chủ của PVS là 0,11 lần, thấp nhất nhóm.
Định giá theo P/E, P/B và DCF
Cổ phiếu PVS có lợi nhuận phụ thuộc hợp đồng và nhiều khoản không thường xuyên nên bài dùng cả P/E, P/B, P/B hợp lý theo ROE và DCF. EPS bốn quý là 3.417 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (2.097 tỷ) chia 613,70 triệu cổ phiếu. BVPS là 25.537 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm, doanh thu bốn quý là 37.568 tỷ đồng và tăng 0%, 5% hoặc 10% mỗi năm, biên EBIT 3,5%, 4,6% hoặc 5,5% (đã gồm lãi liên doanh; bốn quý gần nhất là 4,6%), thuế 20%, khấu hao 2,1% và chi đầu tư 3,5% doanh thu, vốn lưu động 10% phần doanh thu tăng thêm, WACC 11%.
Phần giá trị doanh nghiệp thuộc cổ đông mẹ lấy 90,6%, rồi cộng tiền thuần điều chỉnh 9.860 tỷ đồng (tiền và đầu tư ngắn hạn trừ vay là 15.684 tỷ, trừ 5.824 tỷ nợ ngắn hạn không lãi vay vượt tài sản ngắn hạn phi tiền).
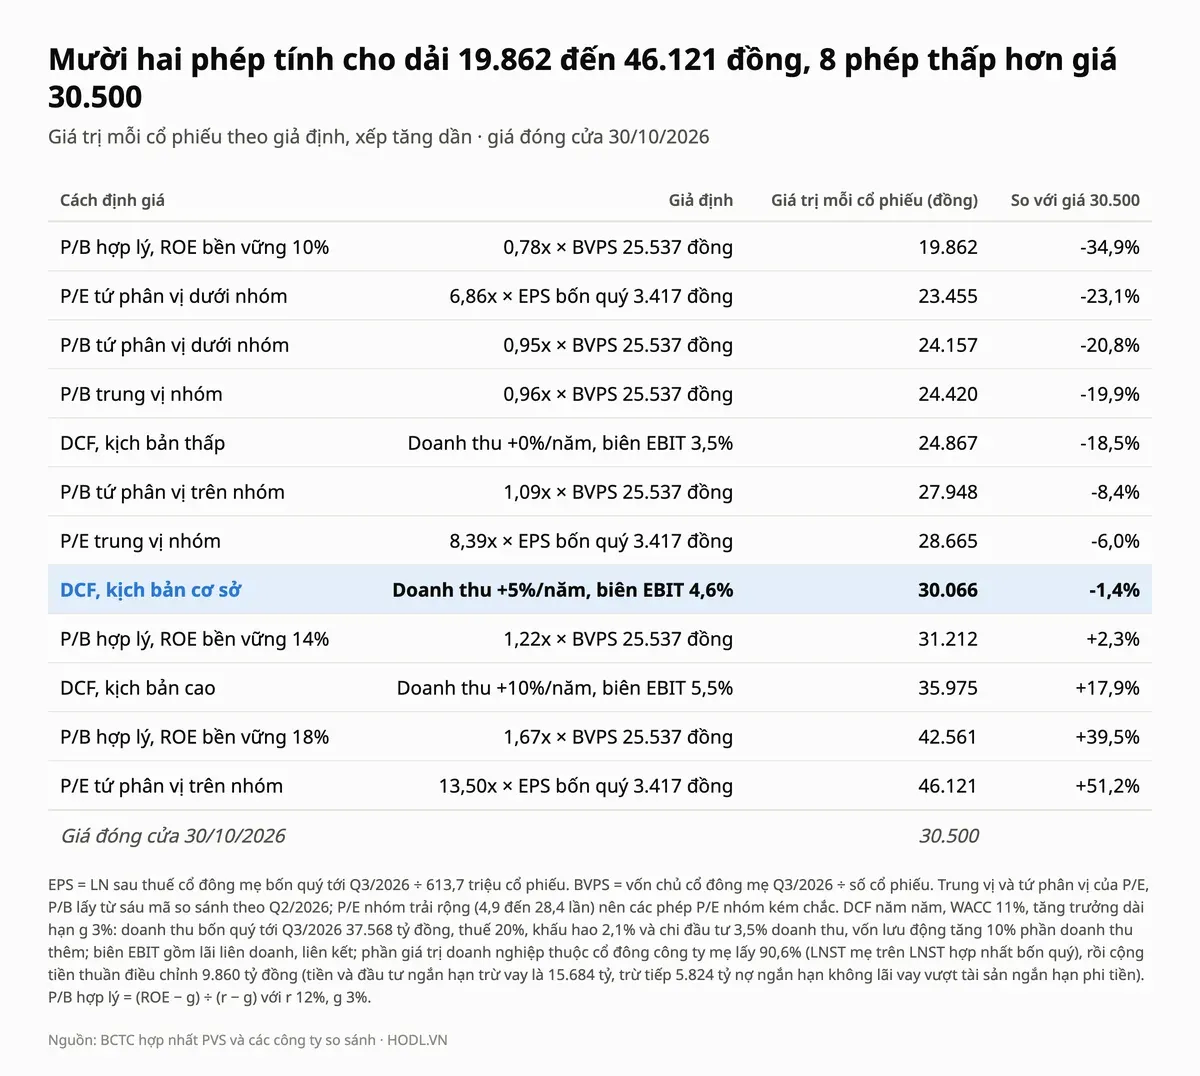
Mười hai phép cho giá trị từ 19.862 đến 46.121 đồng. Tám phép thấp hơn giá 30.500 đồng, và bốn phép cao hơn. P/B trung vị nhóm cho 24.420 đồng, thấp hơn giá 19,9%, còn P/E trung vị nhóm cho 28.665 đồng, thấp hơn giá 6,0%.
DCF cho 24.867 đồng ở kịch bản thấp, 30.066 đồng ở kịch bản cơ sở (thấp hơn giá 1,4%) và 35.975 đồng ở kịch bản cao. Muốn giá 30.500 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 13,7%, so với 14,0% hiện tại và 12,3% của năm 2025.
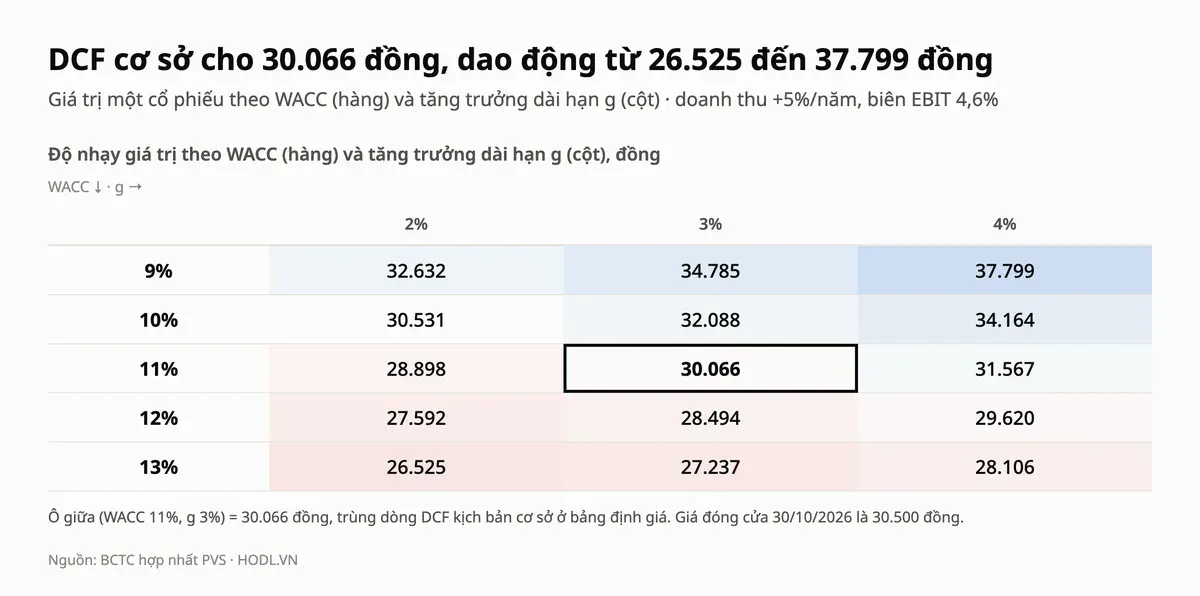
Trong lưới độ nhạy, bảy trong mười lăm ô, từ 30.531 đến 37.799 đồng, cao hơn giá. Tám ô thấp hơn, từ 26.525 đến 30.066 đồng, nằm ở WACC 12%, 13% và ô WACC 11% với g 2% và 3%. Kịch bản thấp và kịch bản cao của DCF lệch nhau 11.108 đồng, vì biên EBIT mỏng nên chỉ cần doanh thu và biên cùng nhích là giá trị đổi nhiều.
Thang giá tham chiếu
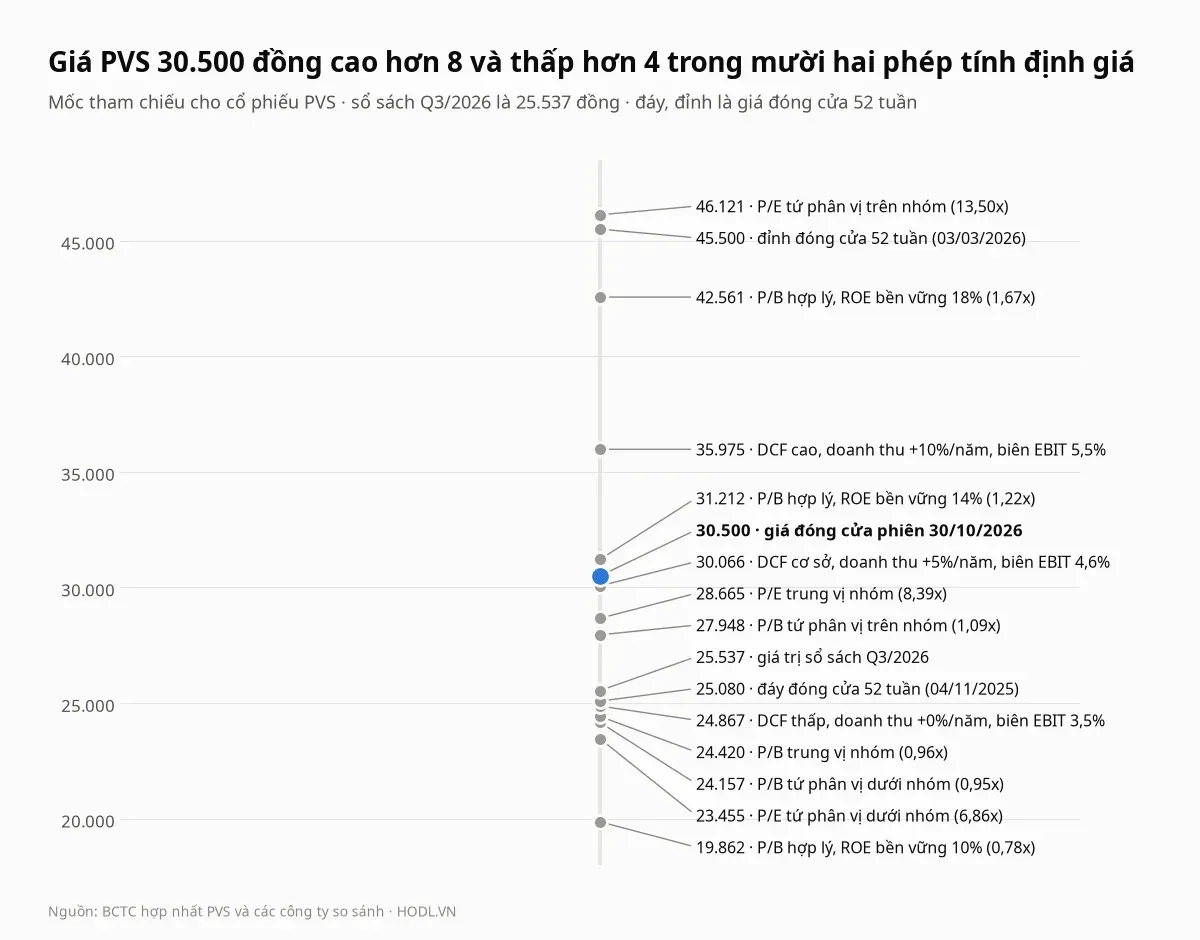
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 45.500 đồng (03/03/2026), đáy đóng cửa 25.080 đồng (04/11/2025) và giá trị sổ sách 25.537 đồng.
Giá nằm giữa P/B hợp lý ROE 14% (31.212 đồng) ở trên và DCF cơ sở (30.066 đồng) ở dưới, lần lượt cao hơn giá 2,3% và thấp hơn giá 1,4%. Giá cao hơn đáy 52 tuần 21,6% và thấp hơn đỉnh 33,0%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu PVS đi ngang từ tháng 03/2026: trong 34 tuần, giá đóng cửa tuần nằm giữa 28.420 và 35.670 đồng, sau nhịp tăng lên đỉnh 47.000 đồng ngày 06/03/2026. Giá đóng cửa 30.500 đồng nằm ở nửa dưới của dải này.
Hỗ trợ - Kháng cự
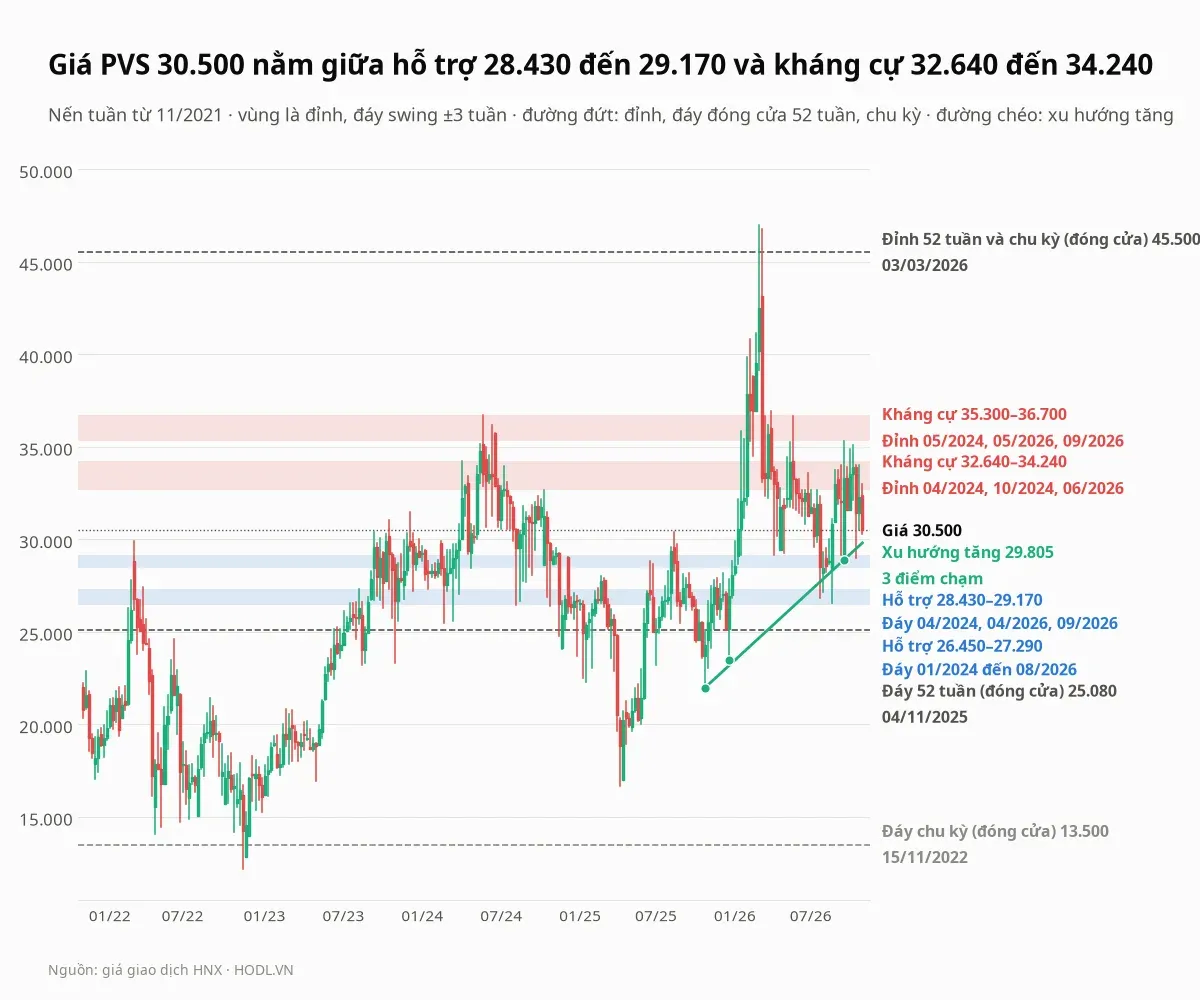
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần trên giá đã điều chỉnh cổ phiếu thưởng, cửa sổ từ 11/2021. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
35.300 tới 36.700 | Kháng cự | Đỉnh tuần 24/05/2024 (36.690), 22/05/2026 (36.670), 18/09/2026 (35.300); cao hơn giá 15,7% đến 20,3% |
32.640 tới 34.240 | Kháng cự gần | Đỉnh tuần 05/04/2024 (34.240), 11/10/2024 (32.640), 26/06/2026 (33.580); cao hơn giá 7,0% đến 12,3% |
28.430 tới 29.170 | Hỗ trợ gần | Đáy tuần 26/04/2024 (28.430), 10/04/2026 (29.170), 18/09/2026 (28.900); thấp hơn giá 4,4% đến 6,8% |
26.450 tới 27.290 | Hỗ trợ | Đáy tuần 19/01/2024, 09/08/2024, 24/07/2026 và 21/08/2026; thấp hơn giá 10,5% đến 13,3% |
Khoảng 29.805 | Đường xu hướng tăng | Nối đáy tuần 24/10/2025 (21.960), 19/12/2025 (23.500) và 18/09/2026 (28.900); thấp hơn giá 2,3% |
Vùng 32.640 đến 34.240 đồng là mốc gần nhất phía trên giá, cao hơn giá từ 7,0% đến 12,3%. Giá đã chạm vùng này ở tháng 06/2026 (33.580 đồng), còn vùng 35.300 đến 36.700 đồng phía trên là nơi giá dừng ở tháng 05 và tháng 09/2026.
Phía dưới, đường xu hướng tăng đi qua khoảng 29.805 đồng, vùng 28.430 đến 29.170 đồng ngay dưới, và giá đóng cửa tuần dưới đường này sẽ là tín hiệu xấu đi. Đỉnh 52 tuần và cũng là đỉnh chu kỳ (đóng cửa) là 45.500 đồng ngày 03/03/2026, đáy 52 tuần (đóng cửa) 25.080 đồng ngày 04/11/2025, và đáy chu kỳ (đóng cửa) 13.500 đồng ngày 15/11/2022.
Fibonacci
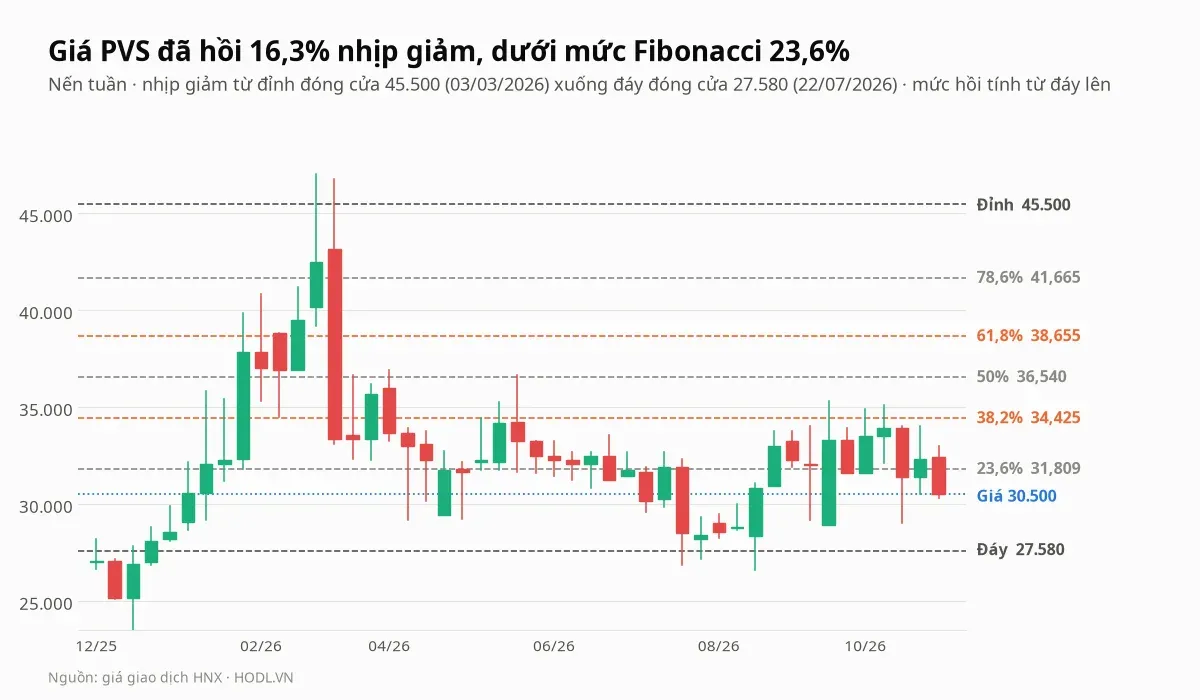
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 45.500 đồng ngày 03/03/2026 xuống đáy 27.580 đồng ngày 22/07/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (31.809 đồng), 38,2% (34.425 đồng), 50% (36.540 đồng), 61,8% (38.655 đồng) và 78,6% (41.665 đồng).
Giá 30.500 đồng mới hồi 16,3% nhịp giảm, thấp hơn mức 23,6% khoảng 4,1%. Mức 38,2% nằm sát cạnh trên vùng kháng cự 32.640 đến 34.240 đồng, còn mức 50% nằm trong vùng 35.300 đến 36.700 đồng.
Xu hướng EMA
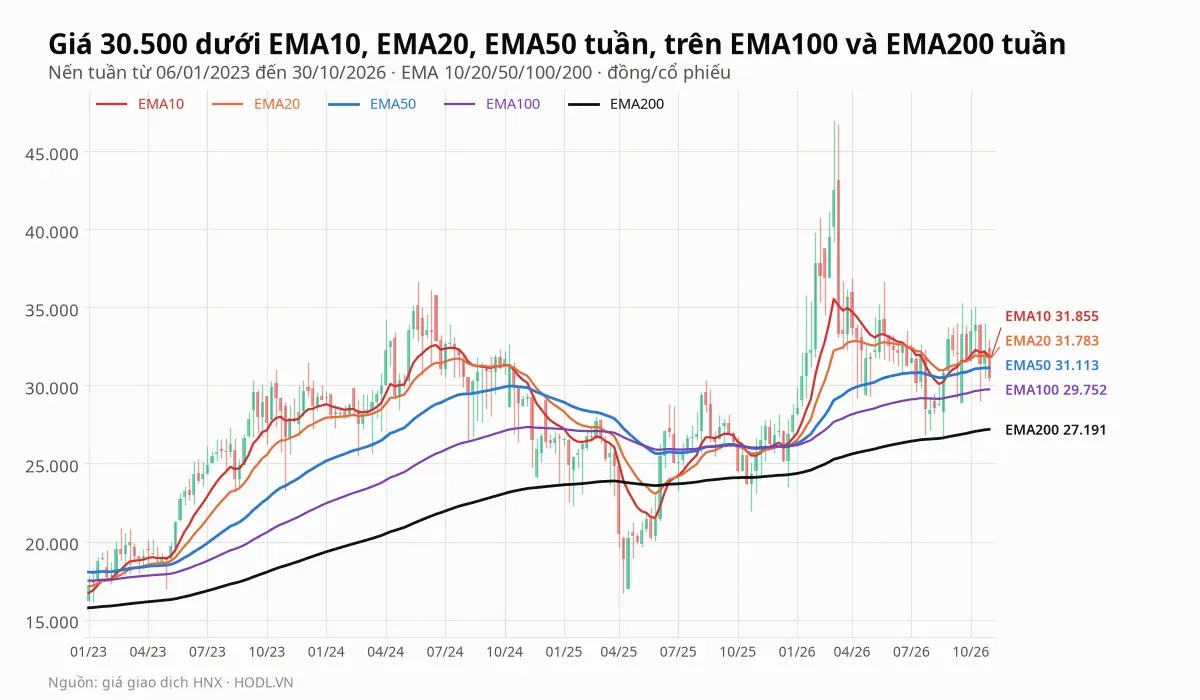
Giá 30.500 đồng nằm dưới ba đường EMA ngắn và trên hai đường EMA dài: EMA10 ở 31.855, EMA20 ở 31.783 và EMA50 ở 31.113 đồng, còn EMA100 ở 29.752 và EMA200 ở 27.191 đồng. Giá thấp hơn EMA10 4,3%, EMA20 4,0%, EMA50 2,0%, và cao hơn EMA100 2,5%, EMA200 12,2%.
Ba đường ngắn dồn trong vùng giá 31.100 đến 31.900 đồng là dấu hiệu đi ngang. EMA20 tuần đã cắt lên EMA50 ngày 26/12/2025 và chưa cắt xuống lại, còn EMA100 và EMA200 vẫn dốc lên.
Từ đầu năm PVS tăng 6,7% trong khi VN-Index giảm 2,4%, và trong 60 phiên tăng 6,1% so với VN-Index giảm 2,0%. Nhưng 20 phiên gần nhất PVS giảm 9,0%, so với VN-Index tăng 0,2%.
RSI và động lượng
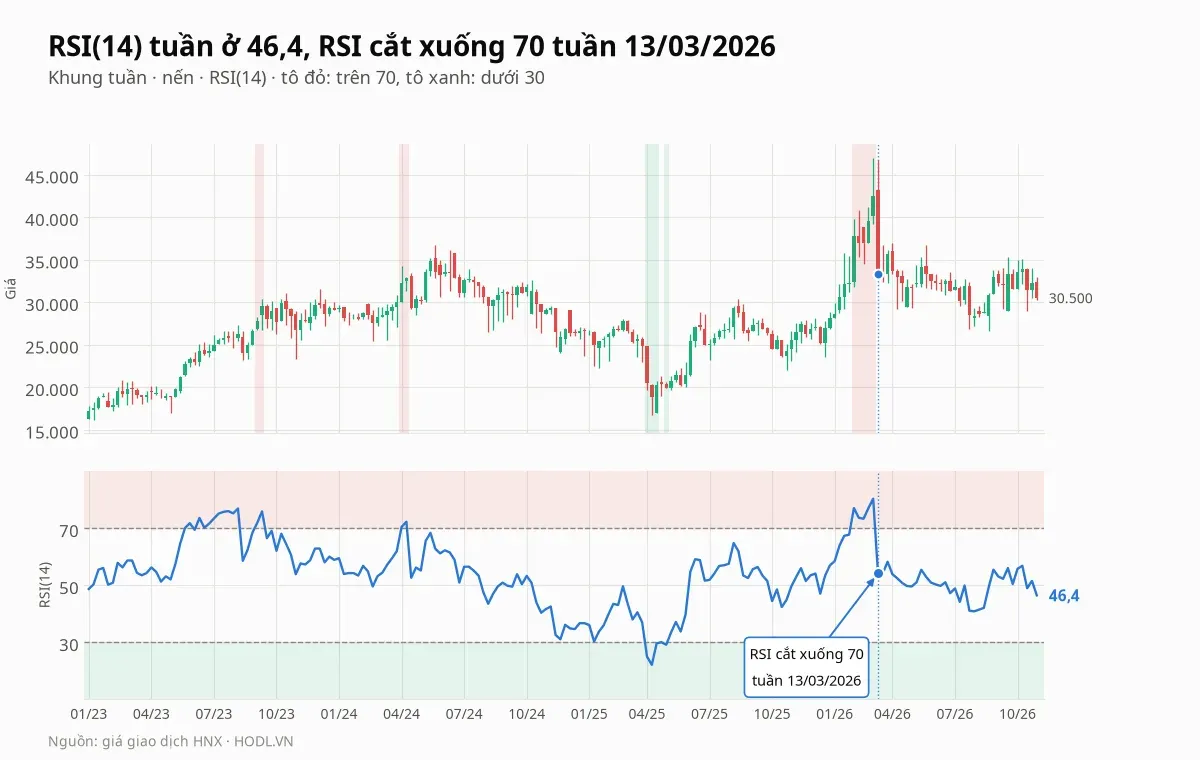
RSI(14) tuần ở 46,4, sau khi đã quá mua rồi quay đầu. RSI trên 70 nhiều tuần liên tiếp từ tuần 30/01/2026, đạt đỉnh 80,4 tuần 06/03/2026 rồi rơi về 54,2 tuần 13/03, ngay sau tuần giá đạt đỉnh 47.000 đồng. Lần quá bán gần nhất là tháng 04 và 05/2025, thấp nhất 22,1 tuần 11/04/2025, và hiện RSI nằm trong vùng trung tính.
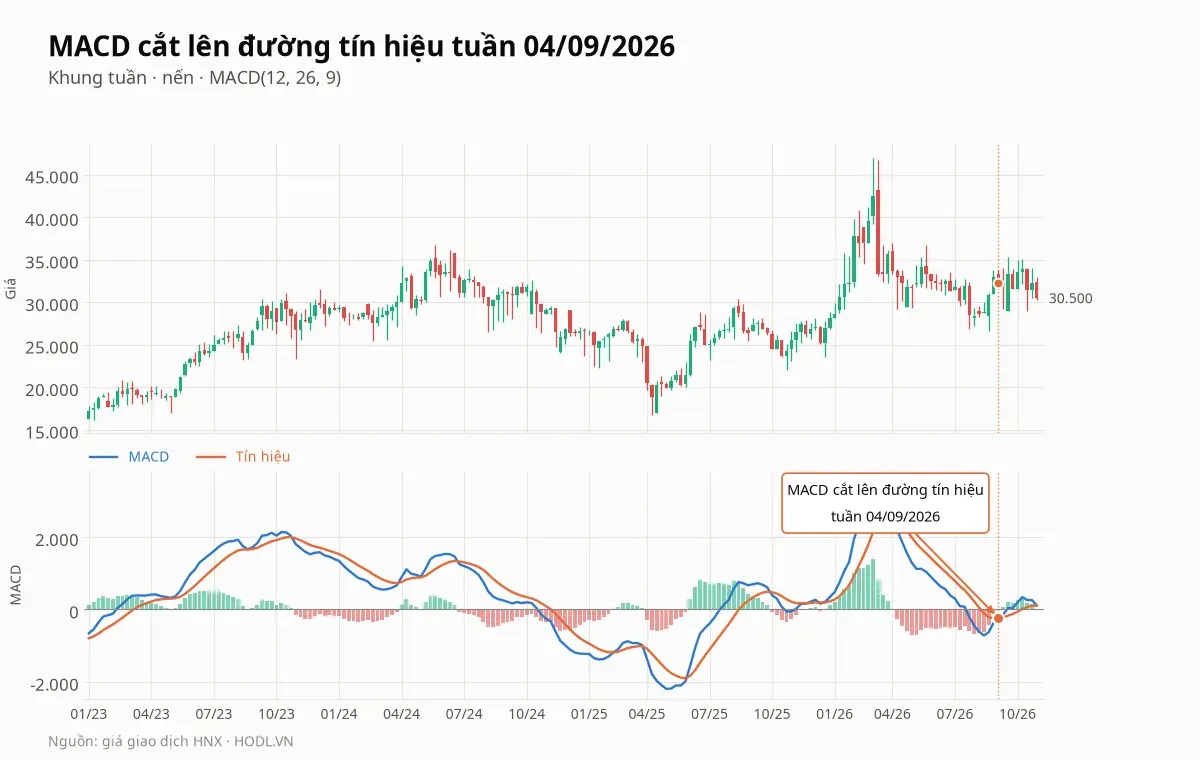
MACD tuần cắt lên đường tín hiệu ngày 04/09/2026, sau lần cắt xuống ngày 03/04/2026. MACD dương 115 trên tín hiệu 107, histogram dương 8, tức tín hiệu tăng còn rất mỏng.
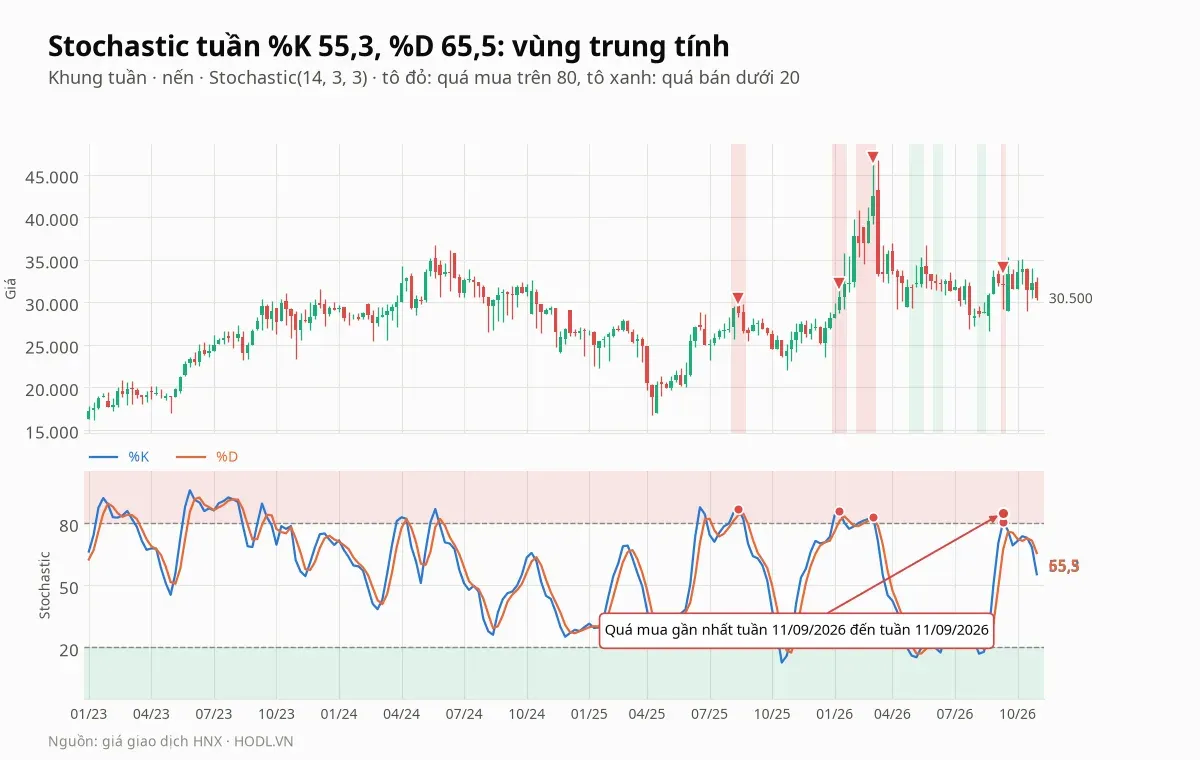
Stochastic (14, 3, 3) tuần ở %K 55,3 và %D 65,5. %K vào vùng quá mua gần nhất ở tuần 11/09/2026 (80,6) rồi giảm, và cắt xuống %D từ tuần 23/10. Các đợt quá mua trước đó là tháng 08/2025 (%K cao nhất 86,9), tháng 01/2026 (85,6) và tháng 02 đến 03/2026 (82,9). Sau đợt tháng 02 đến 03/2026, giá tuần đã rời đỉnh 47.000 đồng.
Cổ tức
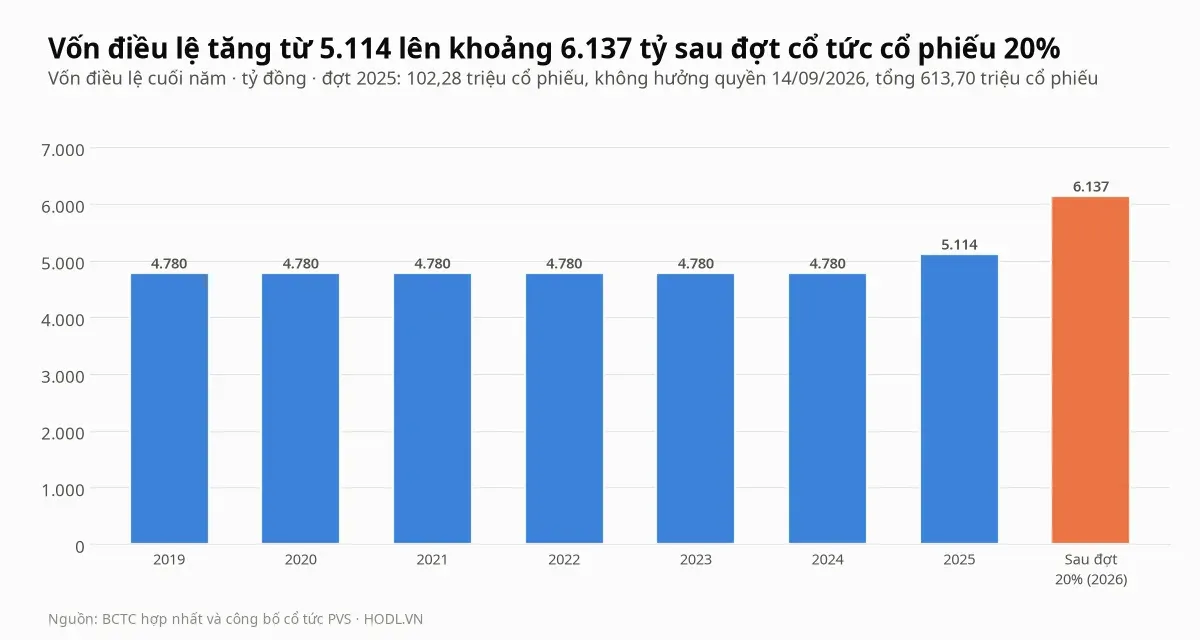
Cổ tức năm 2025 là 20% bằng cổ phiếu, tức cổ đông giữ 100 cổ phiếu nhận thêm 20 cổ phiếu. Công ty phát hành 102,28 triệu cổ phiếu, ngày giao dịch không hưởng quyền 14/09/2026, nâng tổng số lên 613,70 triệu cổ phiếu và vốn điều lệ lên khoảng 6.137 tỷ đồng. Cổ phiếu mới dự kiến được chuyển giao tháng 11/2026.
Đợt trước là 7% bằng cổ phiếu năm 2024, đưa vốn từ 4.780 tỷ lên 5.114 tỷ. Với năm 2026, kế hoạch là cổ tức tiền mặt 7% trên vốn mới, khoảng 430 tỷ đồng, tương đương 700 đồng mỗi cổ phiếu và 2,3% giá hiện tại. Giá trong bài đã điều chỉnh theo đợt chia cổ phiếu, nên EPS và BVPS tính trên 613,70 triệu cổ phiếu.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 10 và 11/2026 | Ký chính thức hợp đồng Maydan Mahzam EPIC-1 với QatarEnergy | Giá trị chính thức và phần của PTSC M&C; hiện báo chí nêu hơn 3 tỷ USD |
Tháng 11/2026 | Chuyển giao 102,28 triệu cổ phiếu cổ tức | Số cổ phiếu lưu hành tăng lên 613,70 triệu |
Quý IV/2026 | Giàn xử lý trung tâm Lạc Đà Vàng LDV-A dự kiến có dòng dầu đầu | Mốc dự án mà PTSC M&C là tổng thầu EPCIC |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lợi nhuận trước thuế chín tháng đã vượt kế hoạch; doanh thu quý IV cần 5.148 tỷ để đủ 33.000 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027, cổ tức tiền mặt và giá trị backlog nếu công ty nêu |
Quý IV/2027 | Kho nổi FSO Lô B dự kiến vận hành | Mốc của hợp đồng 480 triệu USD thuê 14 năm |
Các tuần tới | Giá đóng cửa tuần so với 28.430 đến 29.170 và 32.640 đến 34.240 đồng | Hai mép của dải đi ngang từ tháng 03/2026 |
Kết luận
Cổ phiếu PVS ghi nhận lợi nhuận sau thuế cổ đông mẹ 315 tỷ đồng quý III/2026, thấp hơn quý II 41% vì quý II có khoản quyết toán hợp đồng 460 tỷ đồng, và thấp hơn cùng kỳ 2,7% vì thuế, liên doanh và tài chính bù hết phần lãi gộp thêm 398 tỷ. Loại khoản một lần, lợi nhuận trước thuế chín tháng chỉ tăng 7,2%.
Điểm yếu nằm ở biên và độ minh bạch backlog. Lãi gộp chín tháng 2.532 tỷ chỉ còn 502 tỷ sau chi phí bán hàng và quản lý, còn mảng cơ khí chiếm 62% doanh thu với biên gộp 6,2%. Công ty không công bố backlog, và hợp đồng Qatar hơn 3 tỷ USD vẫn chờ giá trị chính thức. Nợ không phải vấn đề, với vay 0,11 lần vốn chủ, nhưng tiền 17.461 tỷ phần lớn đối ứng khoản phải trả.
Về giá, P/E 8,9 lần và P/B 1,19 lần cao hơn trung vị nhóm, tám trong mười hai phép định giá thấp hơn giá và DCF cơ sở 30.066 đồng ngang giá. Về kỹ thuật, giá đi ngang trong vùng 28.430 đến 36.700 đồng, ngay trên đường xu hướng tăng khoảng 29.805 đồng, với hỗ trợ gần 28.430 đến 29.170 đồng và kháng cự gần 32.640 đến 34.240 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
