
Kiến thức
Định giá DCF là gì: chiết khấu dòng tiền
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/10/2026
DCF là gì, cách chiết khấu dòng tiền tự do về hiện tại, ví dụ minh hoạ với cổ phiếu DHG cùng bảng độ nhạy theo WACC và tăng trưởng dài hạn là giả định.
Nội dung bài7 phần
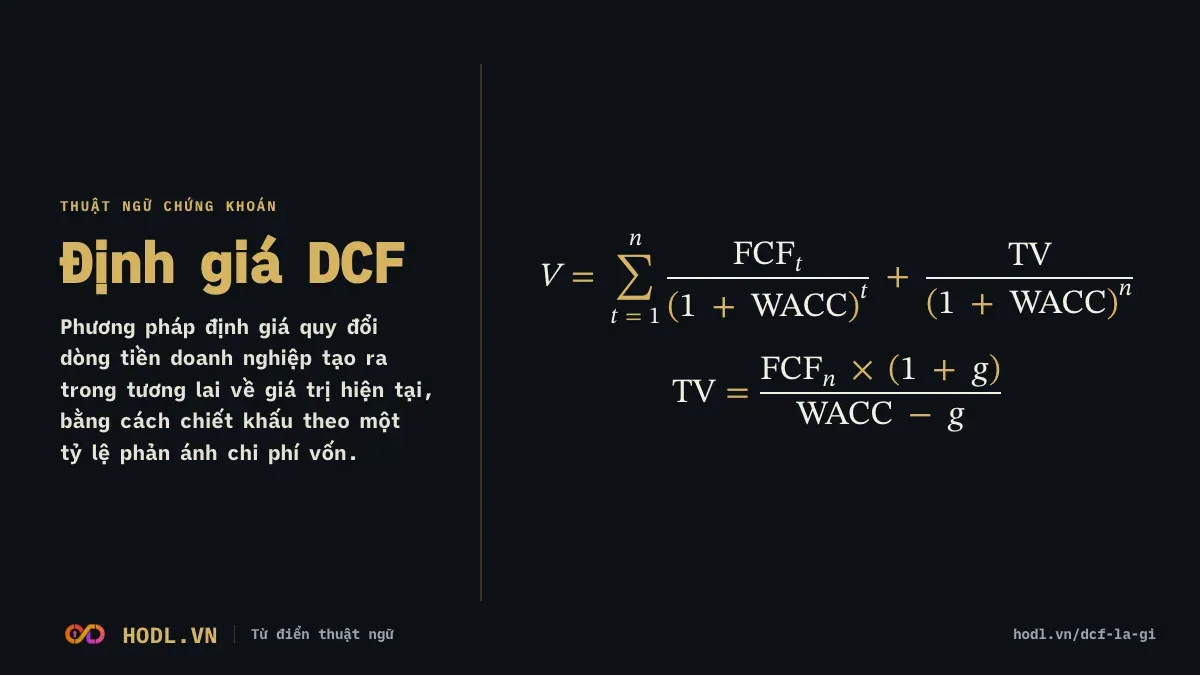
DCF là gì? Đó là phương pháp định giá quy đổi dòng tiền doanh nghiệp tạo ra trong tương lai về giá trị hiện tại, bằng cách chiết khấu theo một tỷ lệ phản ánh chi phí vốn.
Điểm chính
- DCF (discounted cash flow) = tổng dòng tiền tự do dự phóng, chiết khấu theo WACC, cộng giá trị cuối kỳ.
- Giá trị cuối kỳ thường chiếm phần lớn kết quả, nên DCF rất nhạy với WACC và tốc độ tăng trưởng dài hạn.
- Các tham số dự phóng trong bài là giả định minh hoạ. Kết quả chỉ minh hoạ cách tính, không phải mức giá nên mua hay bán.
Công thức DCF là gì
Trong đó: V là giá trị hoạt động của doanh nghiệp, FCF là dòng tiền tự do năm t, TV là giá trị cuối kỳ, n là số năm dự phóng.
Trong đó: g là tốc độ tăng trưởng dài hạn của dòng tiền.
FCF là dòng tiền tự do từng năm dự phóng, n là số năm dự phóng và g là tốc độ tăng trưởng dài hạn sau năm cuối. Cộng tiền, trừ nợ vay và lợi ích cổ đông thiểu số ra giá trị vốn chủ sở hữu. Chia cho số cổ phiếu ra giá trị mỗi cổ phiếu.
Ví dụ DCF của cổ phiếu DHG
Cổ phiếu DHG có số liệu hợp nhất kỳ Q2/2026, dữ liệu đến phiên 09/10/2026. Dòng tiền tự do bốn quý từ Q3/2025 đến Q2/2026 là 713,3 tỷ đồng lưu chuyển tiền từ kinh doanh trừ 77,0 tỷ đồng chi mua sắm tài sản cố định, được 636,3 tỷ đồng.
Các giả định minh hoạ, không lấy từ dữ liệu: dòng tiền tự do tăng 5% mỗi năm trong 5 năm, WACC 10%, tăng trưởng dài hạn 3%.
Năm | Dòng tiền tự do (tỷ đồng) | Hiện giá (tỷ đồng) |
|---|---|---|
Năm 1 | 668,1 | 607,3 |
Năm 2 | 701,5 | 579,7 |
Năm 3 | 736,5 | 553,4 |
Năm 4 | 773,4 | 528,2 |
Năm 5 | 812,0 | 504,2 |
Tổng hiện giá 5 năm | 2.772,9 | |
Giá trị cuối kỳ = 812,0 × 1,03 / (10% − 3%) | 11.948,5 | 7.419,1 |
Giá trị hoạt động | 10.191,9 |
Giá trị cuối kỳ chiếm 72,8% giá trị hoạt động. Cộng tiền 181,9 tỷ đồng và đầu tư tài chính ngắn hạn 1.582,9 tỷ đồng, DHG không có nợ vay và không có lợi ích cổ đông thiểu số, ra giá trị vốn chủ 11.956,8 tỷ đồng. Số cổ phiếu là 130,746 triệu, tính từ vốn góp 1.307,5 tỷ đồng chia mệnh giá 10.000 đồng. Giá trị mỗi cổ phiếu là 91.450 đồng. Số liệu làm tròn nên tổng có thể lệch 0,1.
Độ nhạy của kết quả DCF
Giữ dòng tiền cố định, đổi WACC và tăng trưởng dài hạn cho giá trị mỗi cổ phiếu (đồng) như sau.
WACC | g = 2% | g = 3% | g = 4% |
|---|---|---|---|
9% | 94.097 | 104.573 | 119.239 |
10% | 83.875 | 91.450 | 101.550 |
11% | 75.929 | 81.612 | 88.918 |
Cùng một bộ dòng tiền, kết quả đi từ 75.929 đến 119.239 đồng, tức chênh 57,0% giữa hai góc. Nếu giữ WACC 10% và g 3% nhưng cho dòng tiền tăng 0% thay vì 5%, kết quả còn 76.406 đồng. Tăng 10% mỗi năm thì lên 109.434 đồng. Đây là kết luận chính của ví dụ: kết quả DCF nằm trong một dải rộng, không phải một con số.
Đọc kết quả DCF là gì
DCF cho biết giá trị của một bộ giả định, không phải giá trị đúng. Người dùng nên đọc cả dải độ nhạy, rồi hỏi giả định nào hợp lý nhất. Phần lớn giá trị đến từ giai đoạn sau năm thứ 5, nơi dự báo khó nhất.
DCF phù hợp nhất với doanh nghiệp có dòng tiền ổn định và dự báo được. Doanh nghiệp có dòng tiền âm kéo dài thì không dùng được.
Giới hạn của DCF
Thứ nhất, dòng tiền gốc có thể biến động mạnh. Dòng tiền tự do năm của DHG là 667,3 tỷ đồng năm 2022, âm 246,2 tỷ đồng năm 2023, rồi 1.228,9 tỷ đồng năm 2024 và 1.181,8 tỷ đồng năm 2025. Bốn quý gần nhất chỉ là một lát cắt, nên chọn dòng tiền gốc cũng là một giả định.
Thứ hai, đầu tư tài chính ngắn hạn được coi là tiền trong ví dụ. Nếu không phải tiền gửi, giá trị vốn chủ thấp hơn.
Thứ ba, kết quả chưa trừ cổ phiếu quỹ vì kho dữ liệu không có khoản này.
Thứ tư, ngân hàng, công ty chứng khoán và bảo hiểm không dùng DCF dòng tiền tự do, vì nợ và tiền gửi là nguyên liệu kinh doanh.
Hỏi đáp: DCF là gì
DCF có chính xác hơn P/E không?
Không hẳn. DCF cho phép mô hình hoá chi tiết nhưng nhạy với giả định. P/E đơn giản hơn nhưng bỏ qua tăng trưởng và rủi ro cụ thể.
Nên dự phóng bao nhiêu năm?
Thường 5 đến 10 năm, đủ để doanh nghiệp đạt trạng thái ổn định rồi mới tính giá trị cuối kỳ.
Vì sao WACC lại quan trọng đến vậy?
WACC nằm ở mẫu số của mọi dòng tiền, và đặc biệt của giá trị cuối kỳ. Đổi 1 điểm % có thể đổi kết quả hơn 10%.
Bài liên quan
Cách tính tỷ lệ chiết khấu xem ở mô hình định giá CAPM. Vị trí của DCF so với các phương pháp khác nằm trong 12 mô hình định giá chứng khoán và định giá chứng khoán là gì. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.