
Mô hình kinh doanh của PC1: xây lắp điện, phát điện và khoáng sản
Nội dung bài7 phần
- Cổ phiếu PC1 đại diện cho ba nhóm việc trong một công ty
- Biên lãi gộp đã đổi hẳn từ năm 2022
- Nhà máy điện là phần tài sản nặng nhất
- Lợi nhuận phải chia với cổ đông công ty con
- Nợ vay cho nhà máy và chi phí lãi
- Cổ phiếu PC1 và điểm yếu của mô hình ghép
- Cổ phiếu PC1 đặt cạnh nhóm xây dựng và hạ tầng niêm yết
Cổ phiếu PC1 là phần vốn của Công ty cổ phần Tập đoàn PC1. Doanh nghiệp này khởi đầu là nhà thầu xây lắp điện. Sau đó họ dùng dòng tiền từ xây lắp để xây nhà máy điện của chính mình, rồi mở thêm mảng khai thác khoáng sản. Ba nhóm việc này có biên lợi nhuận và nhu cầu vốn rất khác nhau.
Số liệu tài chính trong bài lấy từ báo cáo hợp nhất đã công bố, dữ liệu đến 02/10/2026. Giá cổ phiếu là giá đóng cửa phiên 02/10/2026.
Cổ phiếu PC1 đại diện cho ba nhóm việc trong một công ty
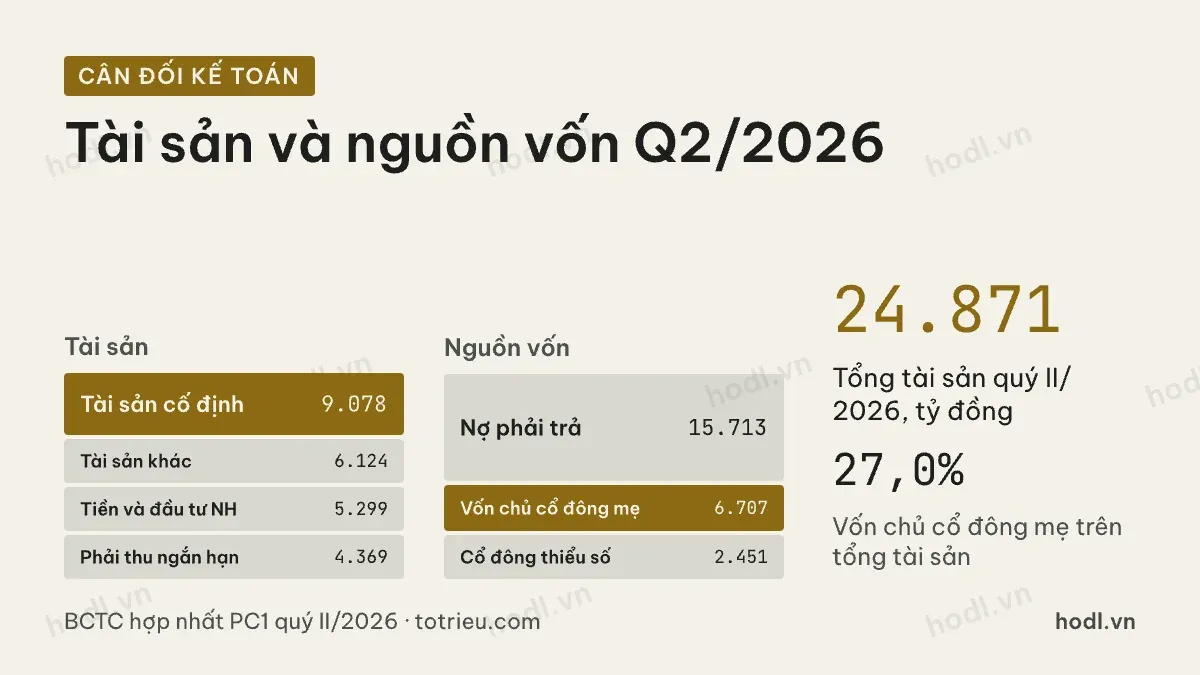
Cuối quý II/2026, tổng tài sản của tập đoàn là 24.871 tỷ đồng. Tài sản cố định chiếm 9.078,3 tỷ đồng. Tiền và đầu tư ngắn hạn 5.298,8 tỷ đồng. Khoản phải thu ngắn hạn 4.369,4 tỷ đồng. Các tài sản còn lại 6.124,3 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 15.712,7 tỷ đồng. Vốn chủ sở hữu thuộc cổ đông công ty mẹ 6.707,3 tỷ đồng, bằng 27,0% tổng tài sản. Lợi ích cổ đông thiểu số 2.450,8 tỷ đồng.
Ba con số trên bảng cho thấy ba mảng. Tài sản cố định 9.078,3 tỷ đồng là nhà máy điện và thiết bị khai thác. Khoản phải thu 4.369,4 tỷ đồng là tiền chủ đầu tư còn nợ phần xây lắp. Lợi ích cổ đông thiểu số 2.450,8 tỷ đồng cho biết nhiều tài sản nằm trong công ty con không thuộc sở hữu toàn phần.
Người đọc báo cáo tập đoàn nhiều công ty con nên xem cấu trúc báo cáo tài chính trước.
Biên lãi gộp đã đổi hẳn từ năm 2022
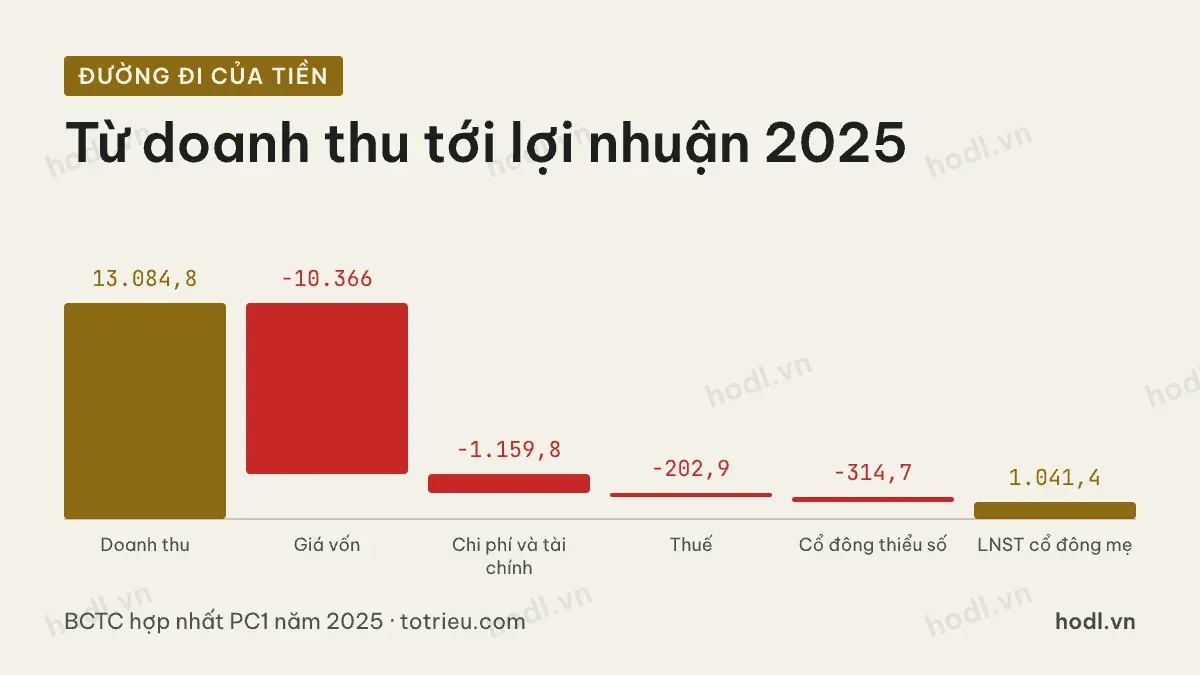
Năm 2025, doanh thu thuần là 13.084,8 tỷ đồng. Giá vốn 10.366,0 tỷ đồng. Lãi gộp 2.718,8 tỷ đồng, tương đương biên 20,8%.
Từ lãi gộp xuống lợi nhuận trước thuế, các khoản chi phí và tài chính lấy đi 1.159,8 tỷ đồng. Lợi nhuận trước thuế là 1.559,0 tỷ đồng. Thuế thu nhập doanh nghiệp 202,9 tỷ đồng. Cổ đông thiểu số nhận 314,7 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.041,4 tỷ đồng.
Chi tiết các khoản như sau. Thu nhập tài chính 248,0 tỷ đồng. Chi phí tài chính 815,9 tỷ đồng, trong đó lãi vay 682,2 tỷ đồng. Chi phí bán hàng 103,8 tỷ đồng. Chi phí quản lý doanh nghiệp 557,4 tỷ đồng. Lợi nhuận khác 13,7 tỷ đồng.
Mốc đổi hướng nằm ở biên lãi gộp. Năm 2021 biên là 11,8%. Năm 2022 nhảy lên 19,1%. Ba năm sau đó là 20,3%, 20,7% và 20,8%.
Nguyên nhân là cơ cấu doanh thu đổi. Xây lắp điện có biên mỏng. Bán điện có biên dày vì nhà máy đã xây xong. Khi nhà máy đi vào vận hành, biên chung của tập đoàn tăng và ở lại mức mới.
Nhà máy điện là phần tài sản nặng nhất
Năm 2021, chi mua sắm tài sản cố định của tập đoàn là 3.991,2 tỷ đồng. Đó là năm xây. Tài sản cố định cuối năm 2021 là 10.160,4 tỷ đồng.
Từ đó tới nay, tài sản cố định giảm dần vì khấu hao. Cuối quý II/2026 còn 9.078,3 tỷ đồng. Chi phí khấu hao năm 2025 là 881,8 tỷ đồng.
Khấu hao 881,8 tỷ đồng là chi phí trên báo cáo nhưng không phải tiền chi ra. Đó là lý do lưu chuyển tiền thuần từ hoạt động kinh doanh năm 2025 đạt 2.272,7 tỷ đồng, cao hơn nhiều lợi nhuận sau thuế thuộc cổ đông mẹ 1.041,4 tỷ đồng.
Chi mua sắm tài sản cố định năm 2025 là 1.351,8 tỷ đồng. Tập đoàn vẫn đang đầu tư, chỉ không ở quy mô như năm 2021.
Lợi nhuận phải chia với cổ đông công ty con
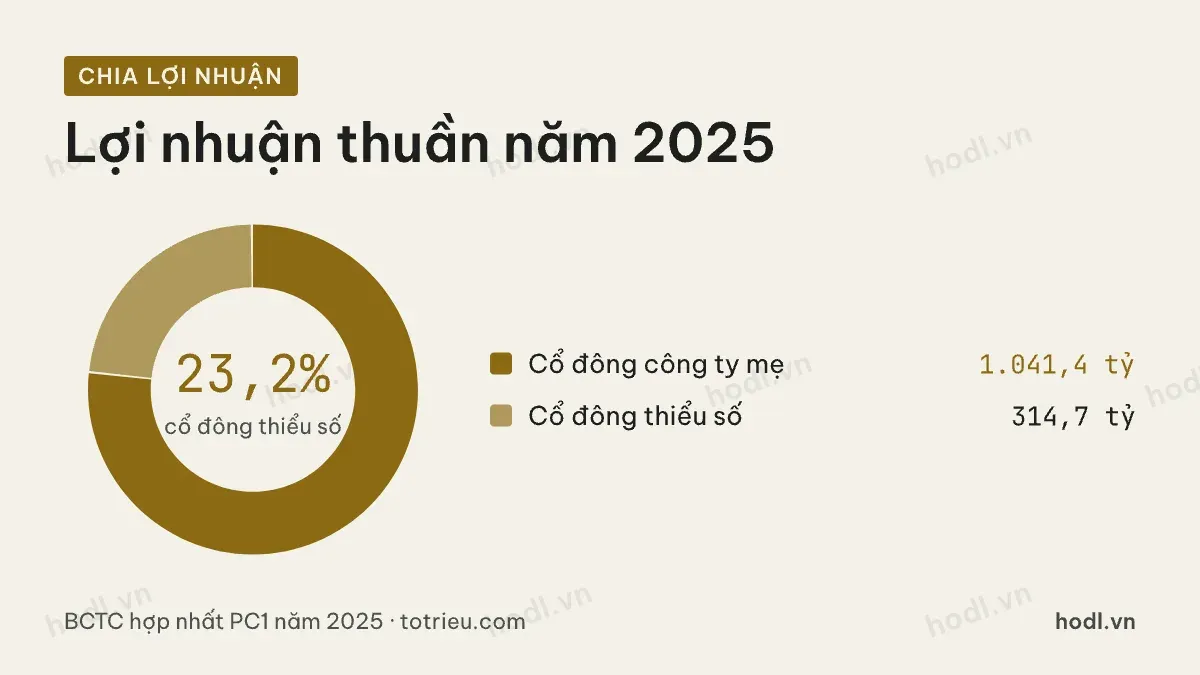
Năm 2025, lợi nhuận thuần của tập đoàn là 1.356,1 tỷ đồng. Cổ đông công ty mẹ nhận 1.041,4 tỷ đồng. Cổ đông thiểu số nhận 314,7 tỷ đồng, tương đương 23,2%.
Đây là đặc tính cấu trúc. Nhà máy điện và mỏ khoáng sản thường được đặt trong công ty con có nhà đầu tư cùng góp. Công ty mẹ hợp nhất toàn bộ doanh thu và tài sản, nhưng chỉ hưởng phần của mình trong lợi nhuận.
Hệ quả khi đọc báo cáo rất quan trọng. Doanh thu 13.084,8 tỷ đồng và tổng tài sản 24.871 tỷ đồng là số hợp nhất. Lợi nhuận thuộc cổ đông mẹ 1.041,4 tỷ đồng mới là phần của người giữ cổ phiếu.
Tỷ lệ này cũng thay đổi theo năm. Năm 2023, cổ đông thiểu số nhận 145,5 tỷ đồng trong khi cổ đông mẹ chỉ nhận 36,2 tỷ đồng.
Nợ vay cho nhà máy và chi phí lãi
Cuối quý II/2026, vay ngắn hạn là 5.260,4 tỷ đồng. Vay dài hạn 6.955,8 tỷ đồng. Tổng vay 12.216,2 tỷ đồng. Trừ tiền và đầu tư ngắn hạn 5.298,8 tỷ đồng, nợ vay ròng còn khoảng 6.917,4 tỷ đồng.
Chi phí lãi vay qua các năm là 315,4 tỷ đồng năm 2021, 605,0 tỷ đồng năm 2022, 848,4 tỷ đồng năm 2023. Năm 2024 là 701,2 tỷ đồng và năm 2025 là 682,2 tỷ đồng.
Năm 2023 là ví dụ rõ nhất về sức nặng của lãi vay. Doanh thu năm đó 7.693,8 tỷ đồng với lãi gộp 1.448,2 tỷ đồng. Nhưng lãi vay 848,4 tỷ đồng cộng chi phí quản lý 335,2 tỷ đồng đã ăn gần hết. Lợi nhuận sau thuế thuộc cổ đông mẹ chỉ còn 36,2 tỷ đồng.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu khá ổn định, từ 1,98 lần năm 2021 xuống 1,77 lần năm 2025.
Cổ phiếu PC1 và điểm yếu của mô hình ghép
Mô hình ghép ba mảng có lợi thế rõ. Xây lắp tạo dòng tiền và kinh nghiệm. Phát điện tạo doanh thu đều. Khoáng sản tạo biên cao khi giá hàng hoá thuận.
Điểm yếu cũng rõ. Thứ nhất, mỗi mảng cần loại vốn khác nhau, nên nhu cầu vốn luôn cao. Thứ hai, nợ vay dùng cho nhà máy phải trả bất kể xây lắp có việc hay không. Thứ ba, lợi nhuận bị chia với cổ đông thiểu số ở các mảng nặng vốn.
Lợi nhuận sau thuế thuộc cổ đông mẹ qua các năm cho thấy biên độ dao động. Năm 2021 là 695,0 tỷ đồng, năm 2022 là 459,8 tỷ đồng, năm 2023 là 36,2 tỷ đồng. Năm 2024 là 467,6 tỷ đồng và năm 2025 là 1.041,4 tỷ đồng.
Hai quý đầu năm 2026, doanh thu là 2.167,8 tỷ đồng và 2.038,2 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông mẹ là 181,1 tỷ đồng và 151,6 tỷ đồng. Nhịp này thấp hơn mặt bằng của năm 2025.
Cổ phiếu PC1 đặt cạnh nhóm xây dựng và hạ tầng niêm yết
Biên lãi gộp 20,8% năm 2025 đặt tập đoàn ở giữa nhóm. CTD chỉ 3,6% vì là nhà thầu thuần. VCG đạt 14,1%. HHV đạt 42,5% và CII đạt 56,1% vì cả hai đều có thu phí đường bộ.
Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 là 17,30%, cao nhất trong nhóm so sánh nếu bỏ qua khoản bất thường của VCG. Các năm trước là 12,58%, 9,37%, 2,72% và 8,82%.
Bức tranh rút gọn là một tập đoàn đã chuyển từ nhà thầu sang chủ sở hữu tài sản. Biên lợi nhuận dày hơn, nhưng nợ vay và phần của cổ đông thiểu số cũng lớn hơn. Góc nhìn theo quý về mã này từng được bàn trong bài phân tích cổ phiếu PC1 quý 4 2023.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 31/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
