
Phân tích cổ phiếu PVP Quý 4/2026: Lãi quý III giảm một nửa so với quý II, đội tàu hao mòn chưa thay mới
Nội dung bài15 phần
- Định giá cổ phiếu PVP: quy mô
- Lợi nhuận quý III đến từ đâu
- Doanh thu theo mảng
- Tiền mặt và vay nợ
- Đội tàu hao mòn và vốn thay tàu
- Phải thu và phải trả
- Cổ đông và thanh khoản
- Cổ tức
- Khối ngoại và tự doanh
- Định giá cổ phiếu PVP: cùng ngành
- Định giá cổ phiếu PVP: P/B, P/E và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu PVP Quý 4/2026 bắt đầu từ CTCP Vận tải Dầu khí Thái Bình Dương (mã PVP, sàn HOSE), doanh nghiệp vận tải biển dầu khí, với một quý lãi giảm một nửa dù doanh thu cao nhất từ đầu 2023. Lợi nhuận sau thuế quý III/2026 là 67,5 tỷ đồng, thấp hơn quý II (135,0 tỷ) 50,0% vì biên lãi gộp rơi từ 23,5% xuống 11,2%.
Công ty đang giữ 1.734 tỷ đồng tiền và đầu tư ngắn hạn, nhiều hơn vay 1.125,6 tỷ, tương đương 61% vốn hoá. Nhưng tài sản cố định ròng giảm 28,8% sau sáu quý vì tiền chi mua sắm gần như bằng 0.
Giá đóng cửa phiên 05/11/2026 là 17.850 đồng, thấp hơn đỉnh đóng cửa 25.000 đồng (08/10/2026) 28,6% và cao hơn đáy 13.140 đồng (30/12/2025) 35,8%.
Bài đi từ lợi nhuận quý III sang mảng kinh doanh, tiền mặt, đội tàu, cổ đông, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 67,5 tỷ đồng, giảm 2,5% so với cùng kỳ và 50,0% so với quý II. Chín tháng đạt 278,0 tỷ, bằng 140,1% cả năm 2025 và 128,7% kế hoạch lợi nhuận sau thuế 216 tỷ.
- Biên lãi gộp quý III là 11,2%, so với 23,5% quý II và 15,3% quý I. Lãi gộp giảm 75,9 tỷ là nguyên nhân chính của mức giảm lợi nhuận quý này.
- Tiền và đầu tư ngắn hạn 1.734,0 tỷ, vay 608,5 tỷ, tiền ròng 10.854 đồng mỗi cổ phiếu. Dòng tiền kinh doanh quý III là 287,2 tỷ, trong đó 229,3 tỷ đến từ khoản phải trả tăng.
- Tài sản cố định ròng 1.227,5 tỷ, thấp hơn 28,8% so với quý I/2025; khấu hao 79,8 tỷ mỗi quý, tiền mua sắm gần bằng 0.
- Giá ứng với P/E 5,75 lần, P/B 0,88 lần và ROE bốn quý 16,1%; giá ngầm định ROE bền vững 10,9%. Tổng công ty PVT nắm 64,92% vốn.
Định giá cổ phiếu PVP: quy mô
Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương (PVP) niêm yết trên HOSE với 103,70 triệu cổ phiếu, vốn điều lệ 1.037 tỷ đồng. Vốn hoá theo giá 17.850 đồng là 1.851 tỷ đồng. Tổng tài sản 3.597,5 tỷ, vốn chủ 2.099,6 tỷ, nợ phải trả 1.497,8 tỷ.
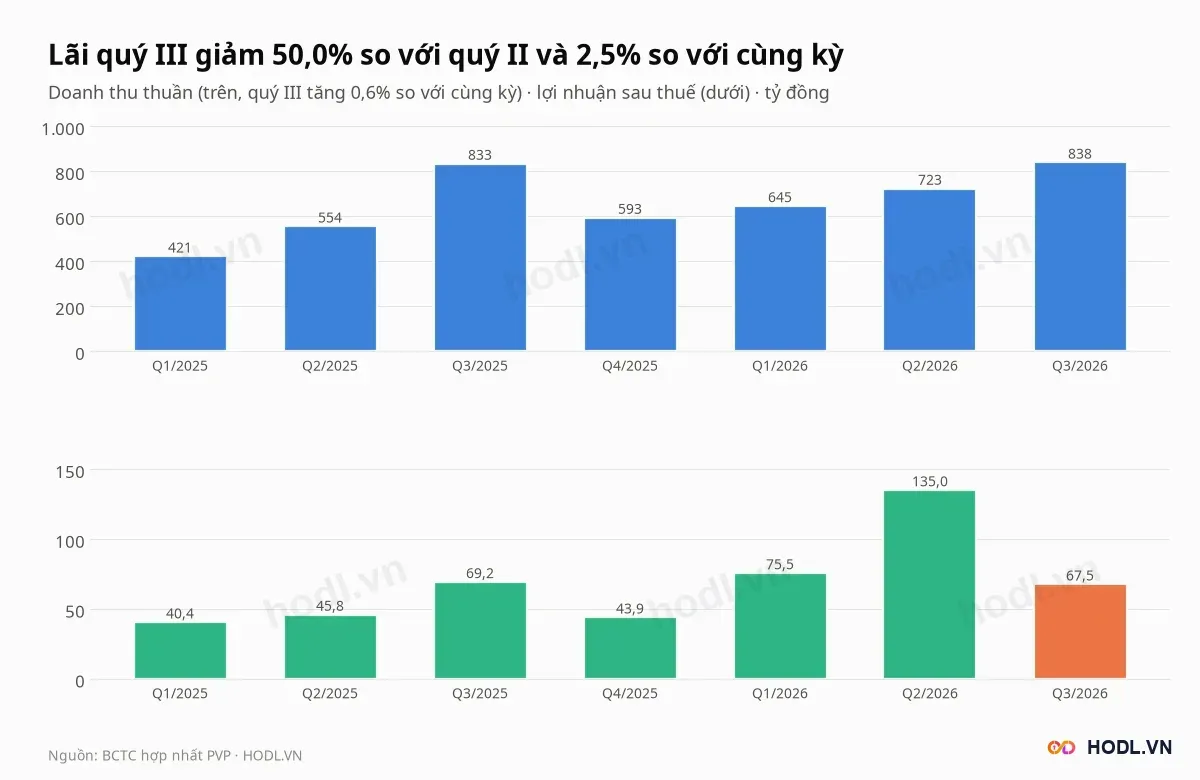
Quý III/2026 doanh thu thuần là 838,4 tỷ đồng, tăng 0,6% so với cùng kỳ (833,5 tỷ) và 16,0% so với quý II (722,5 tỷ). Lợi nhuận sau thuế 67,5 tỷ, so với 69,2 tỷ quý III/2025.
Chín tháng 2026:
- Doanh thu thuần 2.205,7 tỷ, tăng 21,9%, bằng 91,7% cả năm 2025.
- Lợi nhuận trước thuế 348,9 tỷ, tăng 79,8%.
- Lợi nhuận sau thuế 278,0 tỷ, tăng 78,9% so với 155,4 tỷ.
Kế hoạch năm 2026 của công ty là doanh thu 2.700 tỷ, lợi nhuận trước thuế 270 tỷ và lợi nhuận sau thuế 216 tỷ. Chín tháng đã đạt 81,7% chỉ tiêu doanh thu và 129,2% chỉ tiêu lợi nhuận trước thuế.
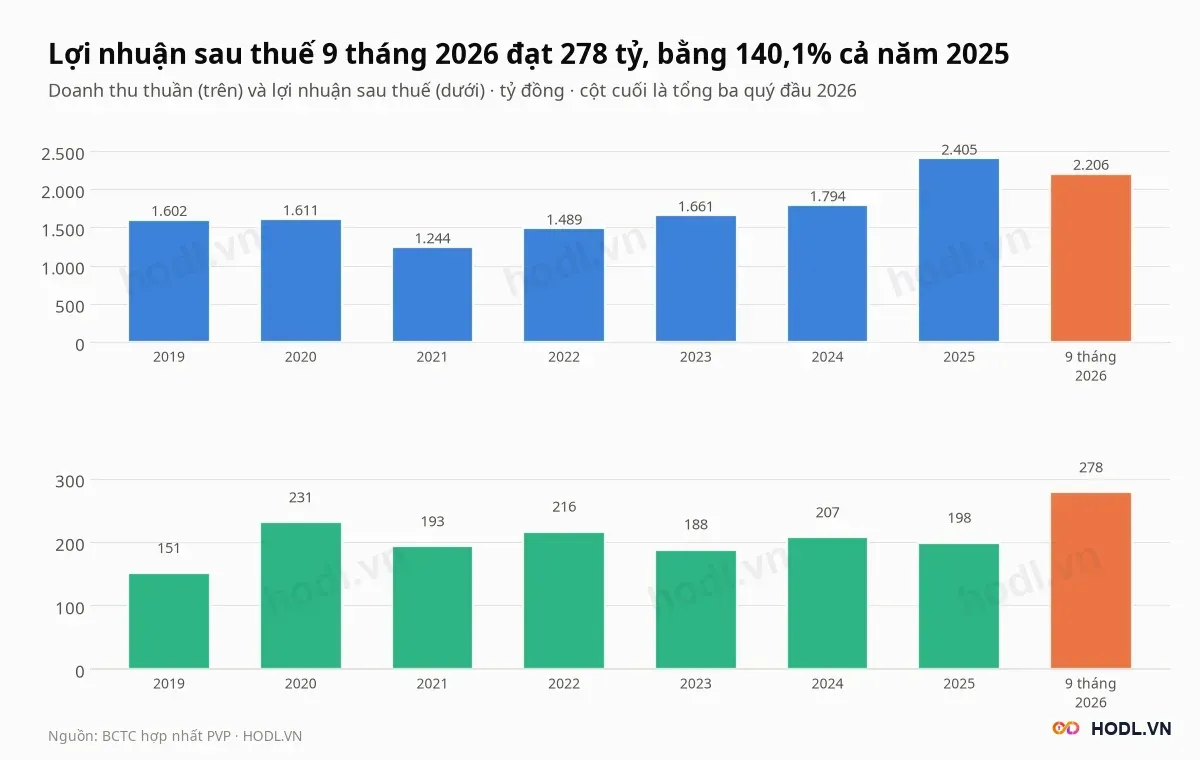
Lợi nhuận sau thuế đi ngang quanh 150 đến 230 tỷ trong giai đoạn 2019 đến 2025, năm 2025 là 198,5 tỷ trên doanh thu 2.404,6 tỷ. Chín tháng 2026 đã vượt cả năm cao nhất trước đó (2020: 231 tỷ).
Các chỉ số bốn quý tới Q3/2026:
Lợi nhuận quý III đến từ đâu
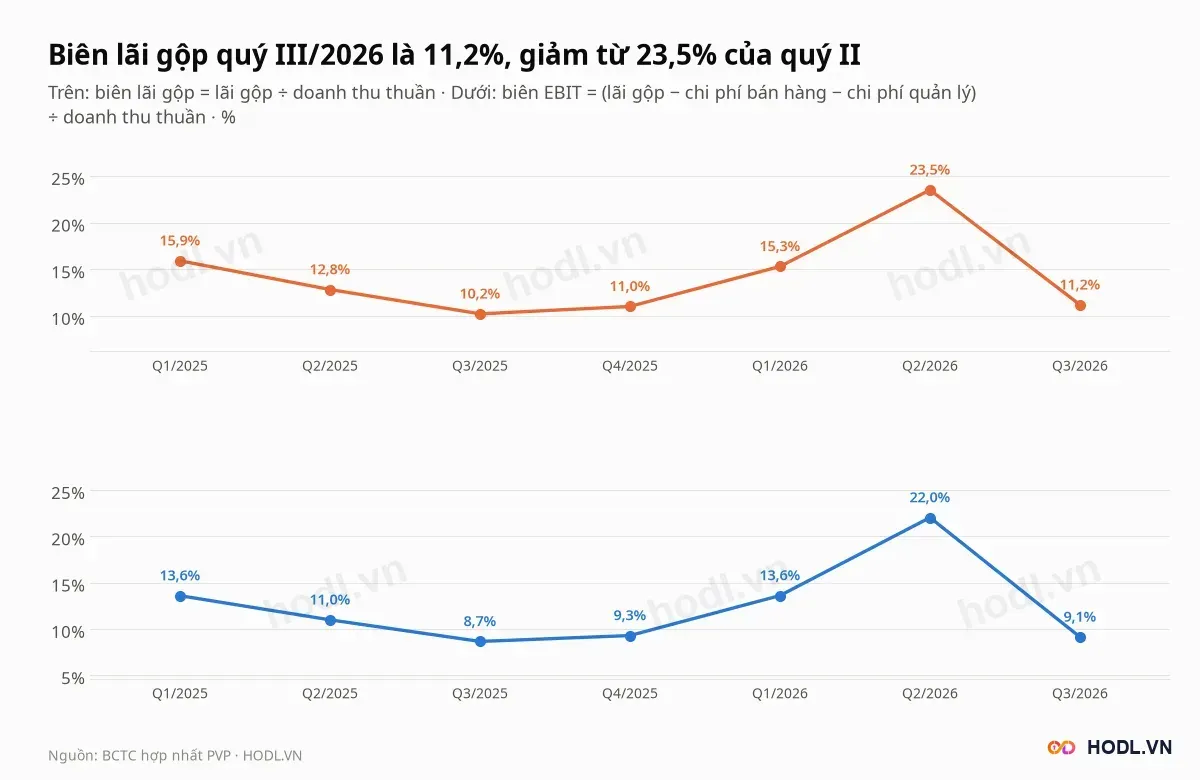
Biên lãi gộp quý III của Vận tải Dầu khí Thái Bình Dương là 11,2%, so với 23,5% quý II, 15,3% quý I và 10,2% quý III/2025. Biên EBIT, tính bằng lãi gộp trừ chi phí quản lý rồi chia doanh thu thuần, là 9,1% so với 22,0% quý II.
Quý II là quý bất thường: lãi gộp 169,8 tỷ gấp 1,7 lần quý I (98,7 tỷ) và 1,8 lần quý III (93,9 tỷ). Ba quý từ Q2 đến Q4/2025 có biên gộp từ 10,2% đến 12,8%.
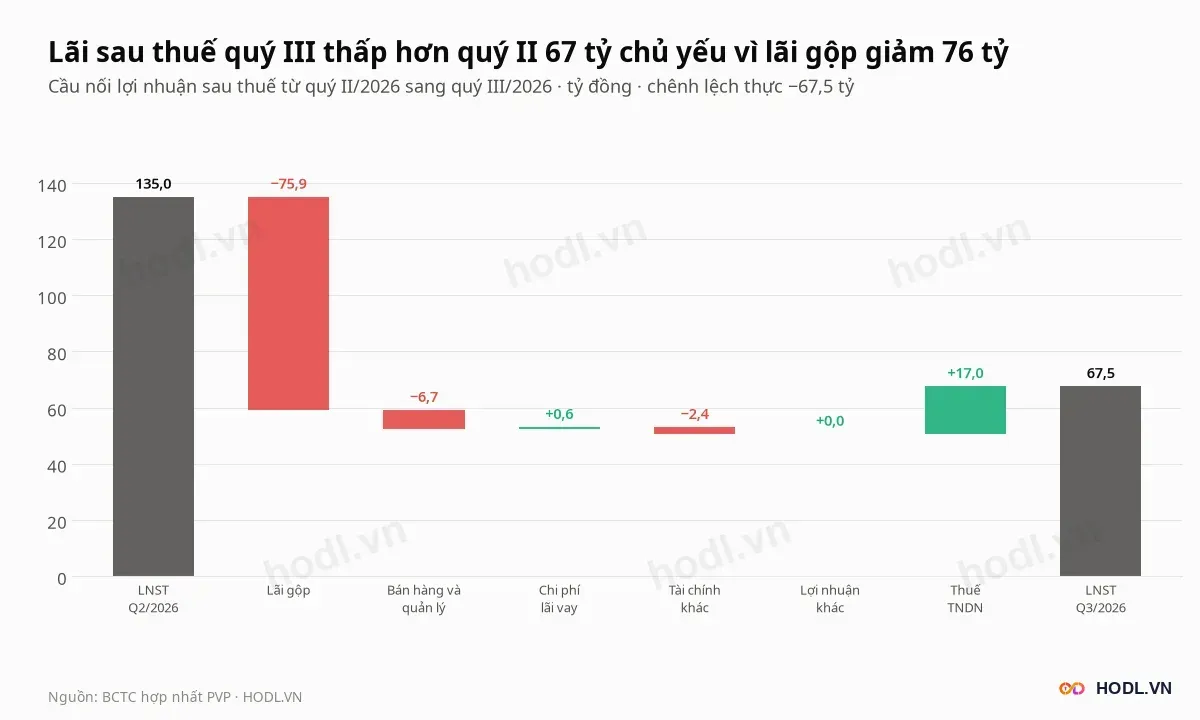
Cầu nối từ quý II sang quý III tách mức giảm 67,5 tỷ đồng của lợi nhuận sau thuế (từ 135,0 tỷ xuống 67,5 tỷ):
- Lãi gộp −75,9 tỷ.
- Chi phí quản lý −6,7 tỷ.
- Thu nhập tài chính ròng ngoài lãi vay −2,4 tỷ.
- Chi phí lãi vay +0,6 tỷ.
- Thuế thu nhập doanh nghiệp +17,0 tỷ (nhẹ hơn vì lợi nhuận thấp).
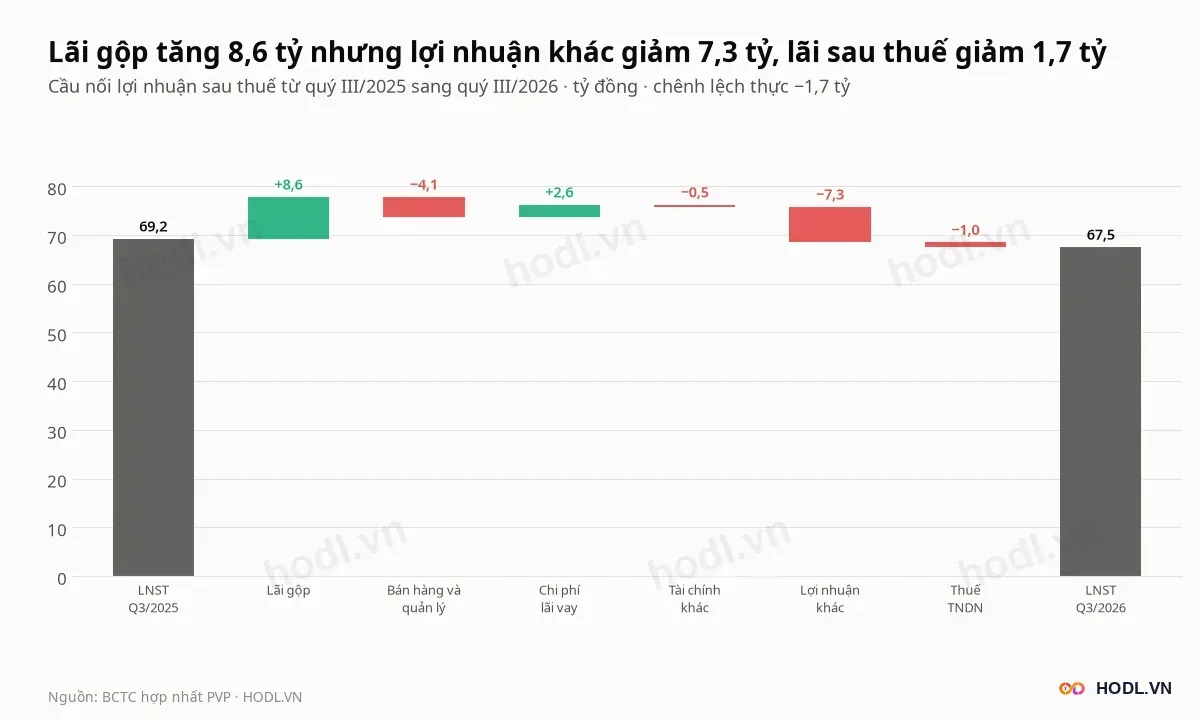
So với cùng kỳ, lãi gộp tăng 8,6 tỷ và lãi vay giảm 2,6 tỷ, nhưng lợi nhuận khác giảm 7,3 tỷ: quý III/2025 có 7,3 tỷ lợi nhuận khác, quý III/2026 chỉ còn 0,006 tỷ. Chi phí quản lý tăng 4,1 tỷ (từ 13,2 lên 17,3 tỷ). Cộng lại, lợi nhuận sau thuế giảm 1,7 tỷ.
Tỷ suất thuế quý III là 20,7% lợi nhuận trước thuế (17,7 tỷ trên 85,2 tỷ), sát mức 20%.
Doanh thu theo mảng
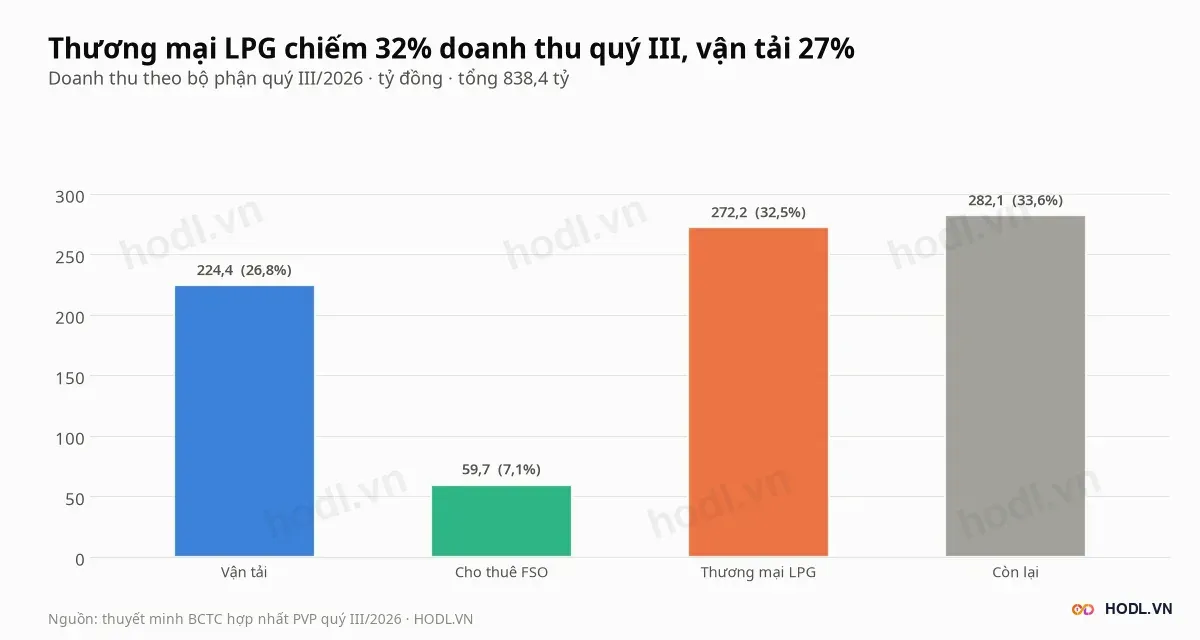
Doanh thu quý III của Vận tải Dầu khí Thái Bình Dương gồm bốn phần:
- Thương mại LPG 272,2 tỷ (32,5%).
- Vận tải 224,4 tỷ (26,8%).
- Cho thuê tàu chứa dầu FSO 59,7 tỷ (7,1%).
- Phần còn lại 282,1 tỷ (33,6%).
Mảng thương mại mua bán hàng hoá nên biên lãi rất mỏng, vận tải và cho thuê tàu mới tạo phần lớn lãi gộp. Khi thương mại chiếm tỷ trọng cao hơn, biên lãi gộp chung bị kéo xuống dù doanh thu tăng.
Tàu FSO PVN Dai Hung Queen phục vụ mỏ Đại Hùng trên thềm lục địa Việt Nam; các tàu dầu và tàu hoá chất còn lại khai thác tuyến quốc tế.
Tiền mặt và vay nợ
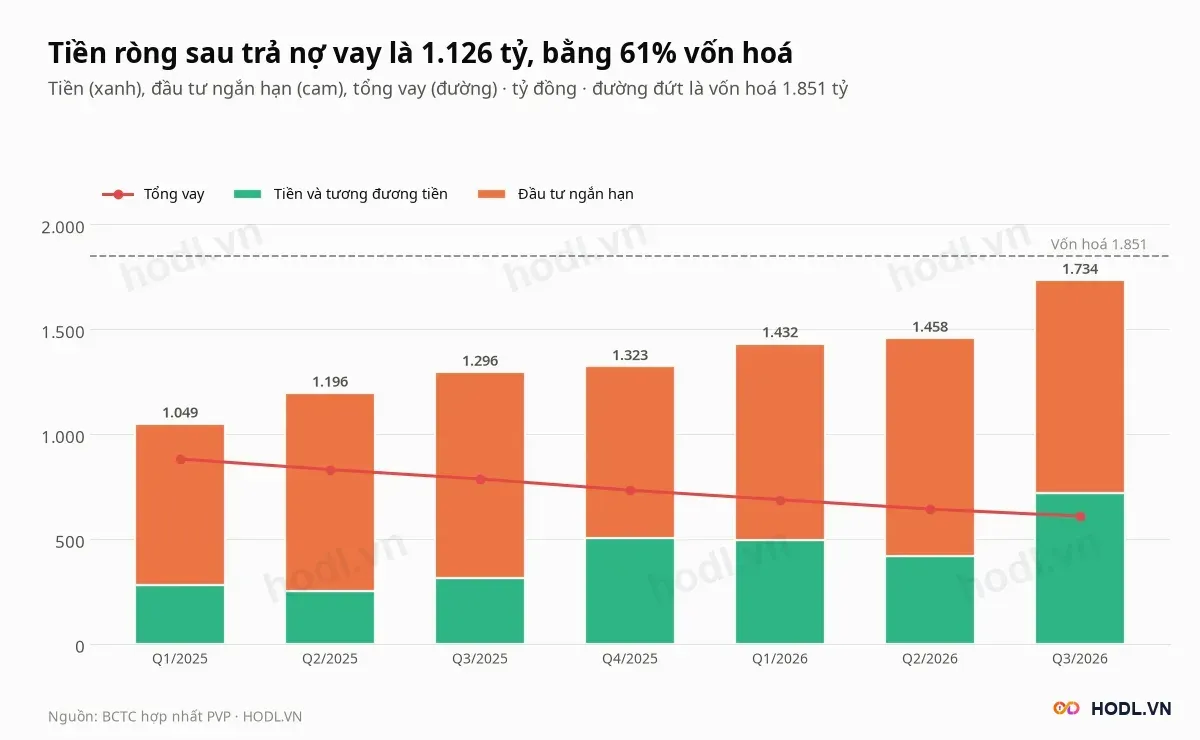
Tiền và đầu tư ngắn hạn của Vận tải Dầu khí Thái Bình Dương cuối quý III là 1.734,0 tỷ đồng (718,2 tỷ tiền và tương đương tiền, 1.015,9 tỷ đầu tư ngắn hạn), bằng 48,2% tổng tài sản. Tổng vay là 608,5 tỷ, nên tiền ròng là 1.125,6 tỷ, bằng 60,8% vốn hoá và 10.854 đồng mỗi cổ phiếu.
Tiền và đầu tư tăng 276,1 tỷ trong quý. Dòng tiền kinh doanh quý III là 287,2 tỷ, trong đó khoản phải trả tăng cộng 229,3 tỷ và khoản phải thu tăng trừ 80,4 tỷ. Một phần tiền mới có tính thời điểm.
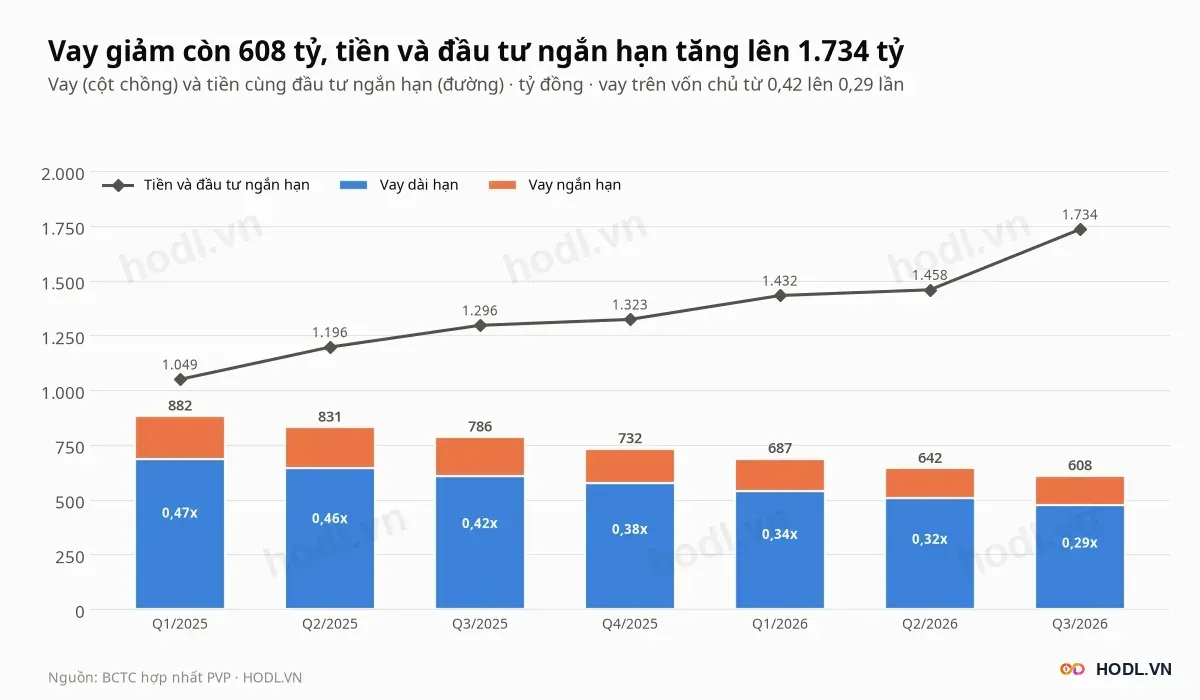
Tổng vay giảm đều từ 882 tỷ (Q1/2025) xuống 608,5 tỷ, thấp hơn 31,0%. Vay trên vốn chủ còn 0,29 lần, từ 0,47 lần. Chi phí lãi vay quý III là 9,9 tỷ, so với 12,5 tỷ cùng kỳ.
Thu nhập tài chính quý III là 19,1 tỷ, gấp 1,9 lần lãi vay. Lãi từ tiền gửi và đầu tư ngắn hạn vì vậy đóng góp vào lợi nhuận, ngoài lãi gộp.
Đội tàu hao mòn và vốn thay tàu
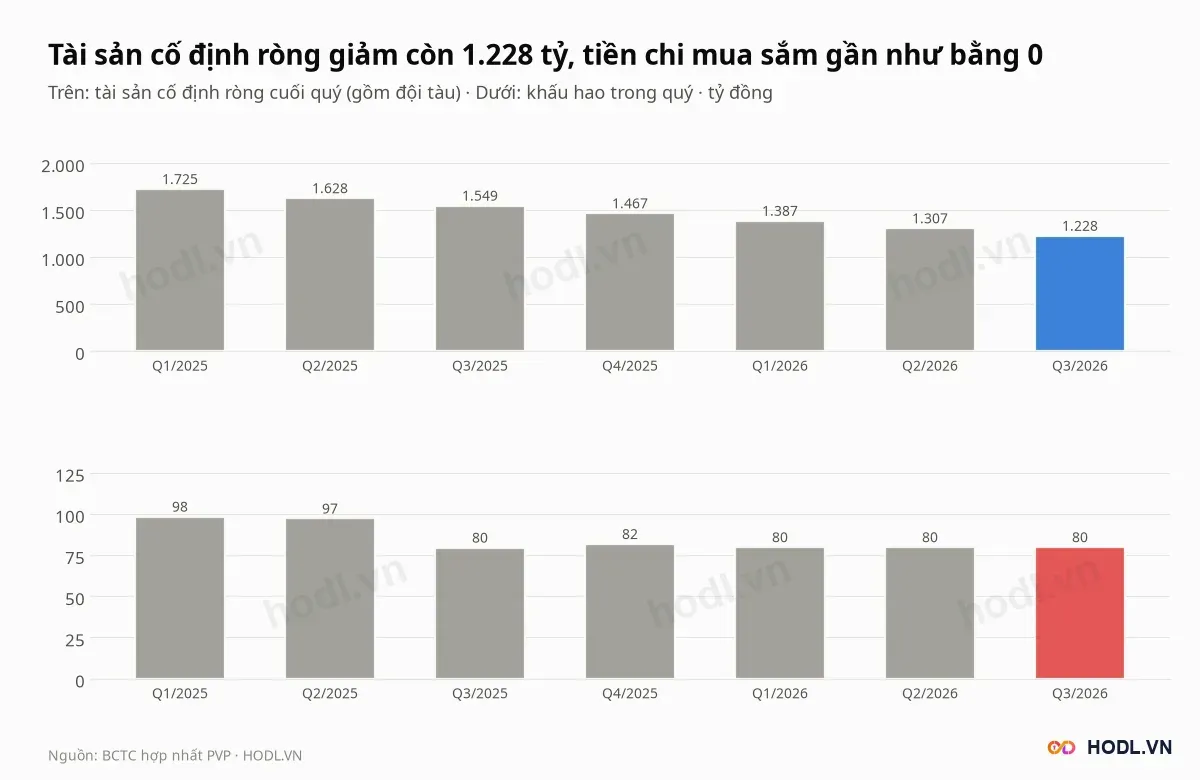
Tài sản cố định ròng của Vận tải Dầu khí Thái Bình Dương, chủ yếu là đội tàu, giảm từ 1.725,1 tỷ (Q1/2025) xuống 1.227,5 tỷ (Q3/2026), thấp hơn 28,8%. Khấu hao khoảng 80 tỷ mỗi quý, trong khi tiền chi mua sắm tài sản cố định chín tháng 2026 chỉ 0,18 tỷ.
Đây là rủi ro lớn nhất về dài hạn: lợi nhuận hiện tại đến từ đội tàu đang khấu hao dần, chưa có tàu mới thay thế. Chi phí khấu hao thấp giữ lãi gộp cao, nhưng năng lực chở không tăng.
Công ty đã đưa chủ trương mua tàu dầu thô Aframax số 3 ra đại hội cổ đông, thông qua nguyên tắc ở đại hội thường niên tháng 06/2026 và lấy ý kiến lần nữa tại đại hội bất thường dự kiến 23/10/2026. Giá tàu, nguồn vốn và thời điểm nhận tàu chưa được công bố.
Tàu Aframax được đề xuất năm 2025 có tổng mức đầu tư không vượt 53,5 triệu USD, và tàu số 2 là tàu đã qua sử dụng dưới 15 năm tuổi. Nếu tàu số 3 có mức tương tự và tỷ giá khoảng 26.000 đồng đổi một USD, mỗi tàu cần khoảng 1.390 tỷ đồng, tương đương 80% tiền và đầu tư ngắn hạn hiện có.
Phải thu và phải trả
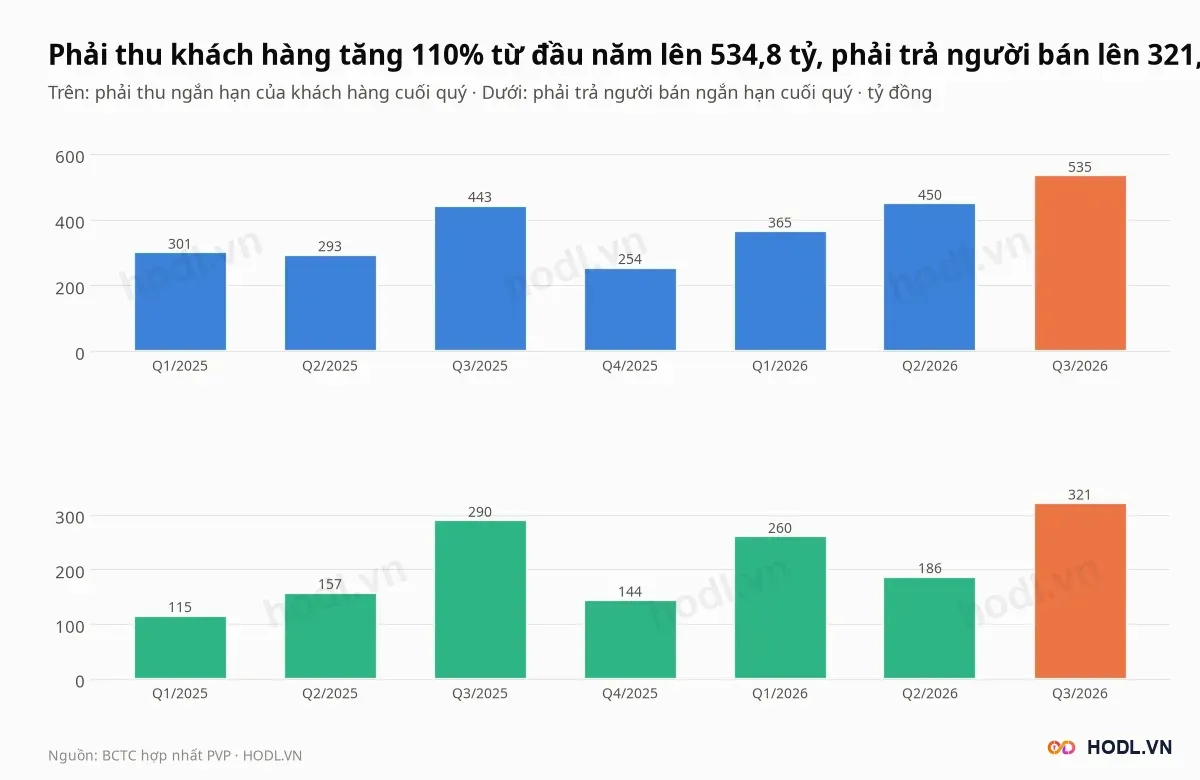
Phải thu ngắn hạn của khách hàng tại Vận tải Dầu khí Thái Bình Dương là 534,8 tỷ đồng, tăng 110,4% từ 254,2 tỷ cuối 2025 và 20,6% so với cùng kỳ (443,3 tỷ). Phải trả người bán ngắn hạn là 321,2 tỷ, tăng 123,5% từ 143,7 tỷ.
Hai khoản cùng tăng khi doanh thu thương mại tăng tỷ trọng. Nợ ngắn hạn tăng từ 478,9 tỷ cuối 2025 lên 1.024,3 tỷ, trong khi vay ngắn hạn giảm từ 157,6 xuống 134,9 tỷ.
Mức tăng nợ ngắn hạn đến từ các khoản phải trả và nợ khác, không phải từ vay. Khi chu kỳ thanh toán đảo chiều, tiền kinh doanh quý sau có thể thấp hơn 287,2 tỷ của quý III.
Cổ đông và thanh khoản
Dữ liệu cổ đông lớn của Vận tải Dầu khí Thái Bình Dương từ HOSE:
Cổ đông | Cổ phiếu | Tỷ lệ | Ngày chốt |
|---|---|---|---|
Tổng Công ty Cổ phần Vận tải Dầu khí (PVT) | 67.320.000 | 64,92% | 08/09/2026 |
Lê Ngọc Anh | 4.891.250 | 4,72% | 01/10/2026 |
Quỹ Đầu tư Tăng trưởng Thiên Việt 3 | 2.230.000 | 2,15% | 05/10/2025 |
Tổng công ty PVT nắm gần hai phần ba vốn, nên PVP là công ty con hợp nhất vào PVT; chi tiết công ty mẹ ở bài phân tích cổ phiếu PVT. Cổ phiếu tự do chuyển nhượng khoảng 30,0%. Ngày 22/09/2026 ông Lê Ngọc Anh đăng ký bán cổ phiếu, số lượng chưa có trong dữ liệu.
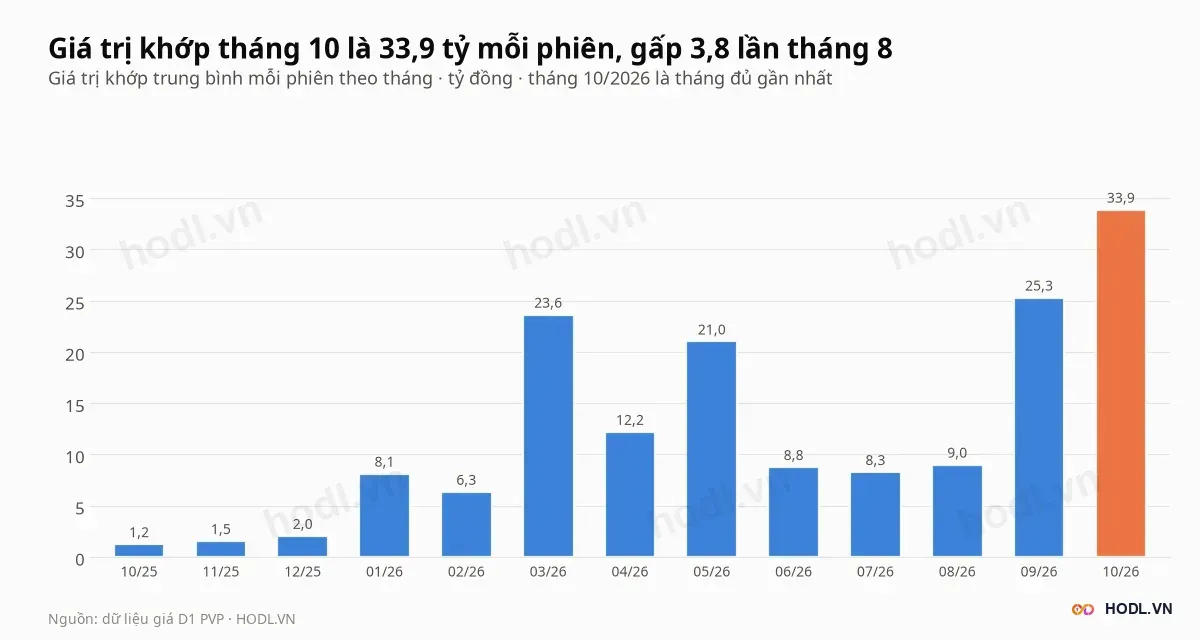
Giá trị khớp trung bình tháng 10/2026 là 33,9 tỷ đồng mỗi phiên, gấp 3,8 lần tháng 8 (9,0 tỷ). Khối lượng trung bình 20 phiên gần nhất là 1,47 triệu cổ phiếu, so với 1,21 triệu của 60 phiên.
Giá tăng 6,8% lên 20.500 đồng ngày 25/09, ngày giao dịch không hưởng quyền dự đại hội bất thường, rồi chạm đỉnh đóng cửa 25.000 đồng ngày 08/10. Từ đỉnh, giá giảm 28,6%, trong đó phiên 21/10 giảm 7,0% với 3,84 triệu cổ phiếu và phiên 29/10 giảm 6,9% với 2,95 triệu cổ phiếu.
Từ đầu năm giá tăng 34,4%, so với giảm 2,5% của VN-Index.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
