
Phân tích cổ phiếu NKG Quý 4/2026: Nợ vay vượt vốn chủ
Nội dung bài15 phần
- Định giá cổ phiếu NKG: quy mô
- Lợi nhuận quý III đến từ đâu
- Báo cáo năm 2025 bị sửa
- Nhà máy mới và khấu hao
- Nợ vay và dòng tiền
- Tồn kho và phải trả người bán
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức và tăng vốn
- Lịch sự kiện cần theo dõi
- Kết luận
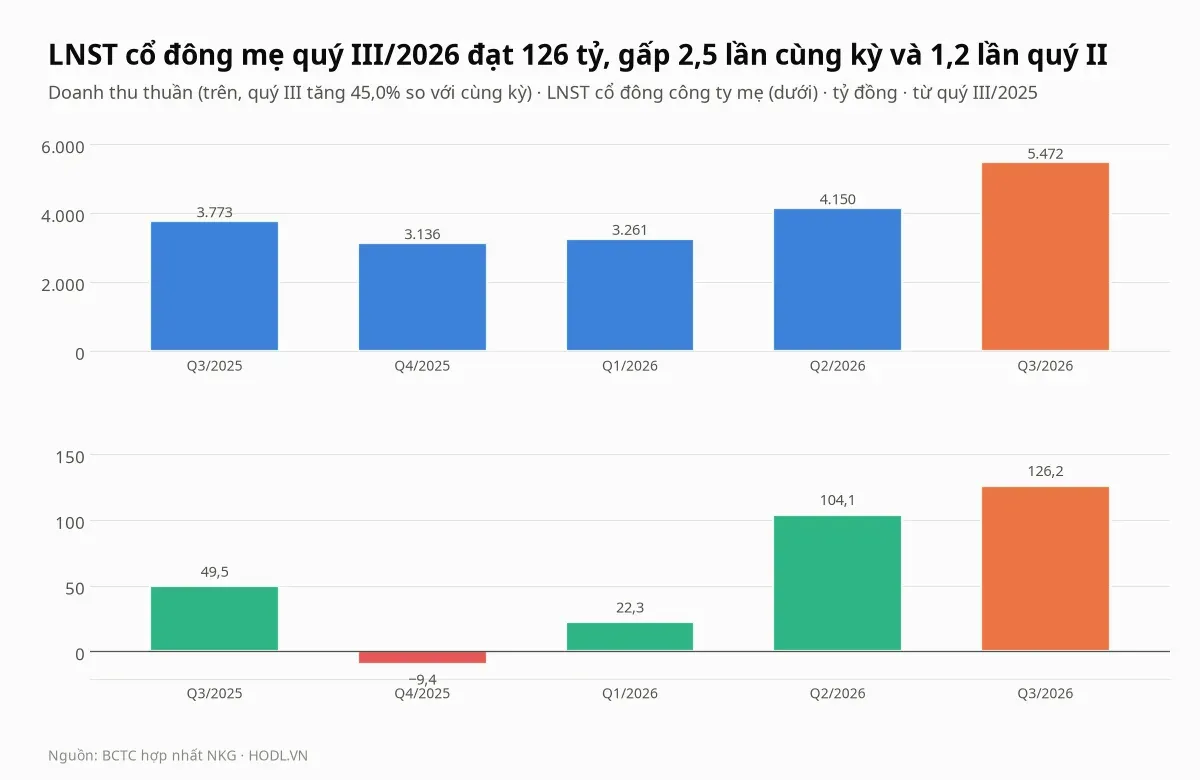
Định giá cổ phiếu NKG Quý 4/2026 phải đọc cùng một bảng cân đối đang căng. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 tăng 154,8%, lên 126,2 tỷ đồng, nhưng nợ vay cuối quý là 8.635 tỷ, bằng 1,11 lần vốn chủ cổ đông mẹ.
Công ty còn phải trình bày lại báo cáo 2025: một khoản thu nhập khác 94,3 tỷ đồng từ chuyển nhượng quyền sử dụng đất chưa được loại trừ khi hợp nhất, nên lợi nhuận sau thuế chín tháng 2025 giảm từ 206,5 tỷ xuống 112,2 tỷ. Chi phí lãi vay quý III là 100,1 tỷ, gấp 1,8 lần cùng kỳ (54,7 tỷ).
Giá đóng cửa phiên 30/10/2026 là 11.900 đồng, thấp hơn đỉnh đóng cửa 52 tuần 24,1% và cao hơn đáy 30,1%, sau nhịp tăng 29,3% trong 20 phiên. Bài tách phần tăng lợi nhuận, đọc báo cáo bị sửa, nhà máy mới, nợ vay và tồn kho, rồi so với sáu mã cùng ngành, định giá và đồ thị tuần. Mọi con số tự tính từ báo cáo tài chính của công ty và dữ liệu giá.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 126,2 tỷ đồng, tăng 154,8% so với cùng kỳ và 21,2% so với quý II; lợi nhuận trước thuế chín tháng 373,2 tỷ đã bằng 93,3% kế hoạch cả năm 400 tỷ, nhưng doanh thu 12.884 tỷ mới bằng 58,6% kế hoạch 22.000 tỷ.
- Lợi nhuận trước thuế quý III tăng 126,2 tỷ so với cùng kỳ: biên gộp cao hơn đóng góp 233 tỷ và doanh thu tăng đóng góp 81 tỷ, còn chi phí bán hàng trừ 120 tỷ, lãi vay trừ 45 tỷ; thuế thực tế 31,0% so với 15,9%.
- Nợ vay 8.635 tỷ đồng, tăng 25,7% từ đầu năm, trong đó 72,0% là vay ngắn hạn và vay đô la Mỹ gấp 3,2 lần đầu năm; nợ vay ròng 5.593 tỷ bằng 5,4 lần EBITDA bốn quý.
- Báo cáo 2025 bị trình bày lại 94,3 tỷ sau kết luận của Ủy ban Chứng khoán Nhà nước; dòng tiền kinh doanh quý III chỉ 26 tỷ trong khi tồn kho tăng lên 6.354 tỷ.
- Giá 11.900 đồng ứng với P/E 24,1 lần, P/B 0,75 lần và ROE 3,2%; mười một trong mười hai phép định giá thấp hơn giá và DCF cơ sở cho giá trị âm.
Định giá cổ phiếu NKG: quy mô
Công ty cổ phần Thép Nam Kim (NKG) niêm yết trên HOSE với 492,3 triệu cổ phiếu lưu hành (không có cổ phiếu quỹ), và vốn hoá theo giá 11.900 đồng là 5.859 tỷ đồng. Công ty sản xuất tôn mạ kẽm, tôn mạ màu và thép ống, hộp, hình, với năm công ty con hợp nhất.
Quý III/2026 doanh thu thuần 5.472 tỷ đồng, tăng 45,0% so với cùng kỳ và 31,8% so với quý II. Chín tháng doanh thu thuần 12.884 tỷ, tăng 10,4%, bằng 58,6% kế hoạch 22.000 tỷ do đại hội cổ đông ngày 24/04/2026 thông qua, theo báo chí; muốn đủ kế hoạch, quý IV cần 9.116 tỷ, gấp 1,67 lần quý III.
Lợi nhuận trước thuế chín tháng 373,2 tỷ đồng, bằng 93,3% kế hoạch 400 tỷ, nên quý IV chỉ cần thêm 26,8 tỷ. Lợi nhuận sau thuế cổ đông mẹ chín tháng là 252,7 tỷ, gấp 2,25 lần cùng kỳ đã sửa (112,2 tỷ) và gấp 2,5 lần cả năm 2025 đã sửa (102,8 tỷ).
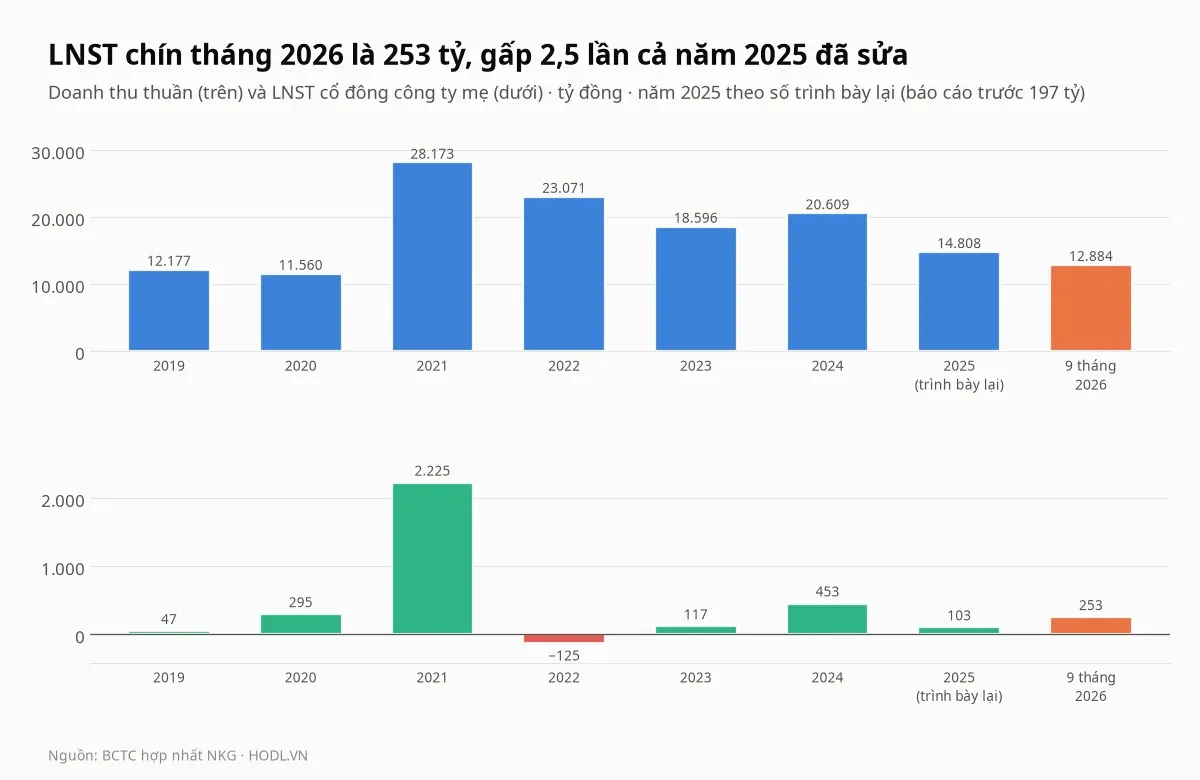
Lợi nhuận là một chuỗi có chu kỳ lớn. Lợi nhuận cổ đông mẹ đạt 2.225 tỷ đồng năm 2021 với ROE 38,9%, rồi âm 125 tỷ năm 2022, và ROE các năm 2023 đến 2025 chỉ là 2,2%, 7,7% và 1,4% (số 2025 đã sửa). EPS bốn quý hiện là 494 đồng và ROE bốn quý là 3,2%, tính trên vốn chủ cổ đông mẹ 7.765 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
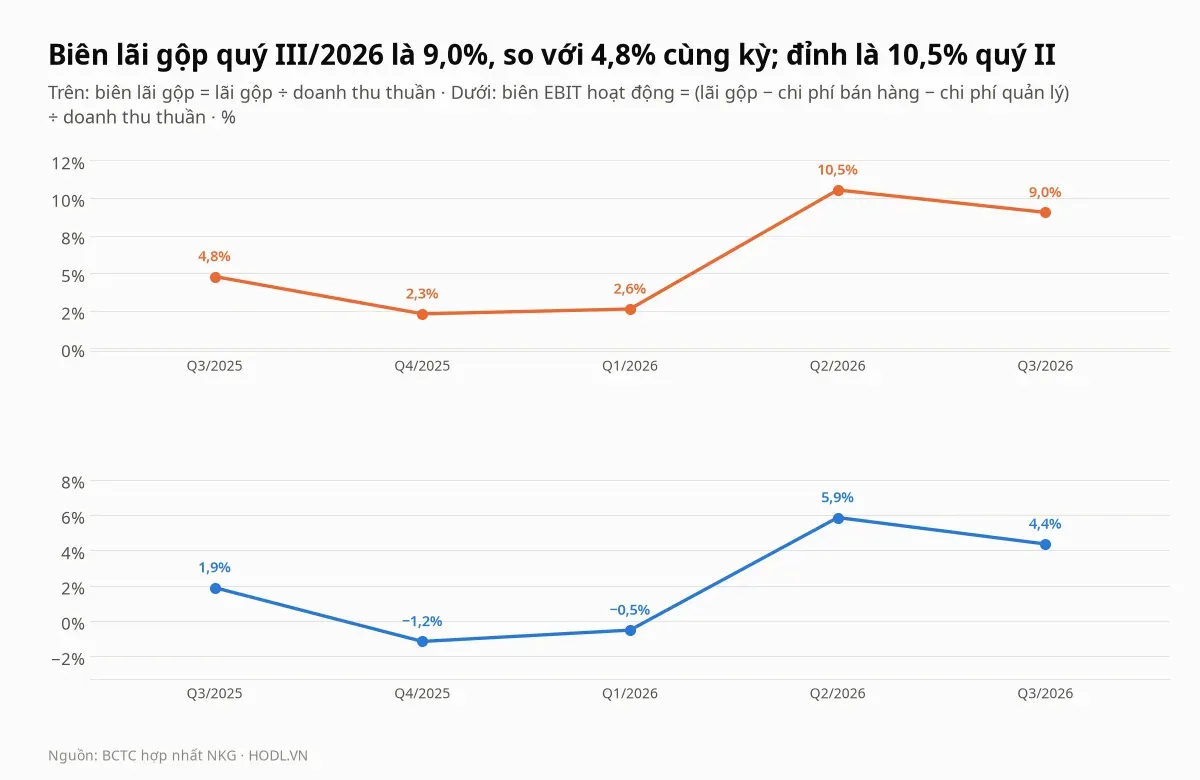
Biên lãi gộp quý III/2026 là 9,0%, so với 4,8% cùng kỳ và đỉnh 10,5% của quý II, nên lãi gộp tăng 174,6%, lên 494,5 tỷ đồng. Biên EBIT hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý, đạt 4,4%, so với 1,9%.
Công ty giải trình doanh thu tăng 44,77% cao hơn mức tăng giá vốn 38,53% do nhu cầu thị trường tăng, chi phí bán hàng tăng 145,4% tương ứng lượng hàng bán và chi phí tài chính tăng 89,3% do lãi vay. Chi phí bán hàng quý III là 202,5 tỷ, bằng 3,7% doanh thu so với 2,2%. Chín tháng chi phí này chỉ tăng 16,9% vì sáu tháng đầu thấp hơn cùng kỳ 60 tỷ, nên mức tăng dồn hết vào quý III (thêm 120 tỷ).
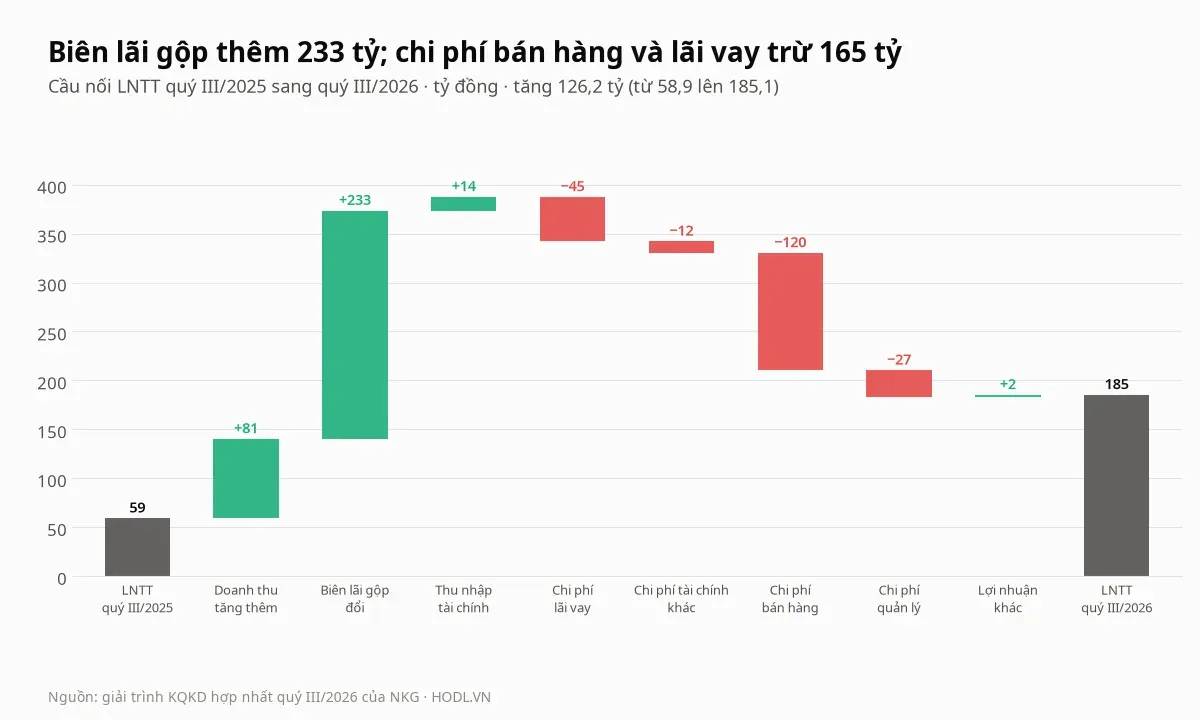
Cầu nối tách phần tăng 126,2 tỷ đồng của lợi nhuận trước thuế (từ 58,9 tỷ lên 185,1 tỷ). Biên gộp cao hơn đóng góp 233 tỷ và doanh thu tăng đóng góp 81 tỷ, trong khi chi phí bán hàng trừ 120 tỷ, lãi vay trừ 45 tỷ và chi phí quản lý trừ 27 tỷ.
Thuế thực tế quý III là 31,0% lợi nhuận trước thuế, so với 15,9% cùng kỳ, nên lợi nhuận sau thuế tăng 157,7% trong khi lợi nhuận trước thuế tăng 214,4%. Quý III không có khoản một lần lớn: thu nhập khác chỉ 2,3 tỷ, còn chín tháng chênh lệch tỷ giá ròng là lãi 11,6 tỷ so với lỗ 13,2 tỷ cùng kỳ.
Báo cáo năm 2025 bị sửa
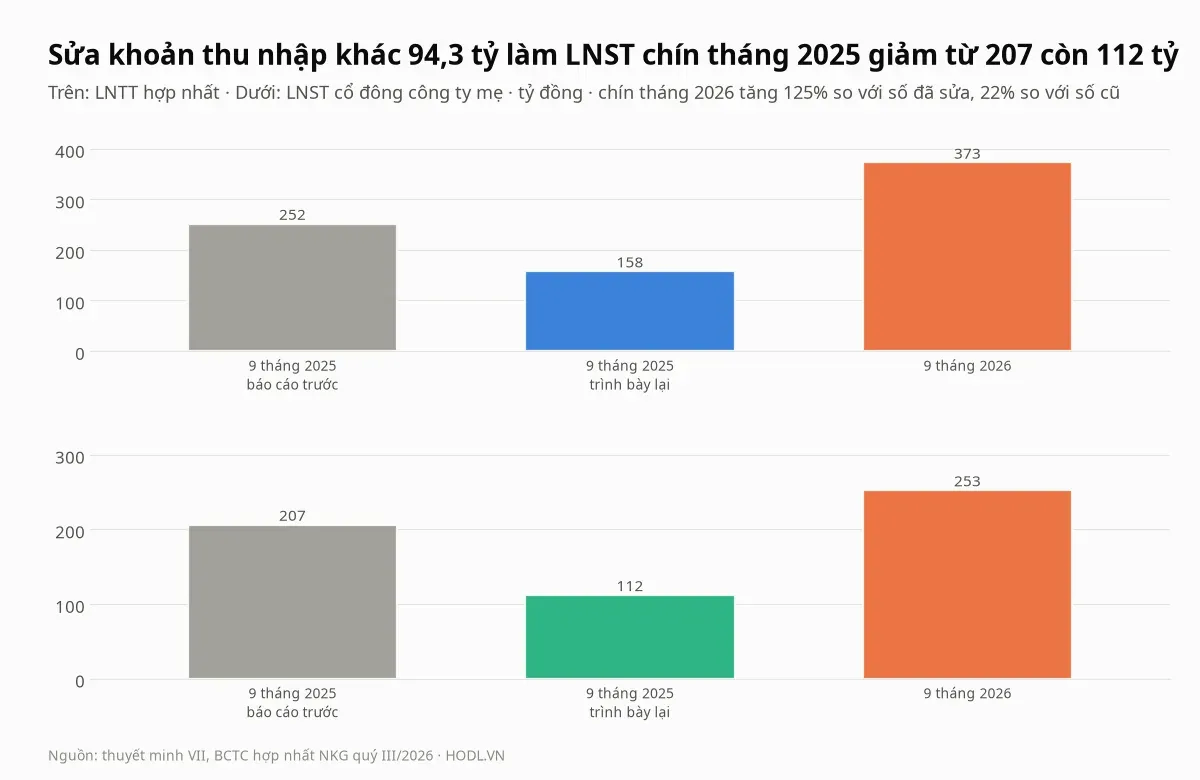
Thuyết minh VII của báo cáo quý III/2026 cho biết Ban Tổng giám đốc phát hiện sai sót: chưa thực hiện bút toán loại trừ khoản thu nhập khác từ chuyển nhượng quyền sử dụng đất trong năm 2025. Điều chỉnh hồi tố giảm 94,3 tỷ đồng ở chi phí chờ phân bổ dài hạn và lợi nhuận sau thuế chưa phân phối tại 31/12/2025, đồng thời giảm thu nhập khác chín tháng 2025.
Lợi nhuận sau thuế chín tháng 2025 vì thế giảm 45,7%, từ 206,5 tỷ xuống 112,2 tỷ, và cả năm 2025 từ 197,1 tỷ xuống 102,8 tỷ. Báo cáo quý III chỉ trình bày số sửa cho cả chín tháng, không tách theo quý, nên các biểu đồ quý trong bài bắt đầu từ quý III/2025, quý không bị ảnh hưởng.
Theo báo chí ngày 19/06/2026, Ủy ban Chứng khoán Nhà nước chỉ ra báo cáo hợp nhất 2025 chưa điều chỉnh khoản chênh lệch 94 tỷ giữa giá chuyển nhượng (366 tỷ) và giá gốc (272 tỷ) của quyền sử dụng đất thuê tại khu công nghiệp Mỹ Xuân B1 - Đại Dương, liên quan Công ty TNHH Tôn Nam Kim Phú Mỹ. Ủy ban yêu cầu công bố thông tin và khắc phục ở các kỳ sau, đồng thời đình chỉ tư cách của hai kiểm toán viên ký báo cáo.
Khoản thu nhập khác này phát sinh từ chuyển nhượng quyền sử dụng đất, không thuộc hoạt động sản xuất thép, và số 2025 trong các báo cáo cũ cao hơn số đã sửa gần gấp đôi ở dòng lợi nhuận. Với người đọc, chất lượng báo cáo là một rủi ro riêng, tách khỏi chu kỳ giá thép và nợ vay.
Nhà máy mới và khấu hao
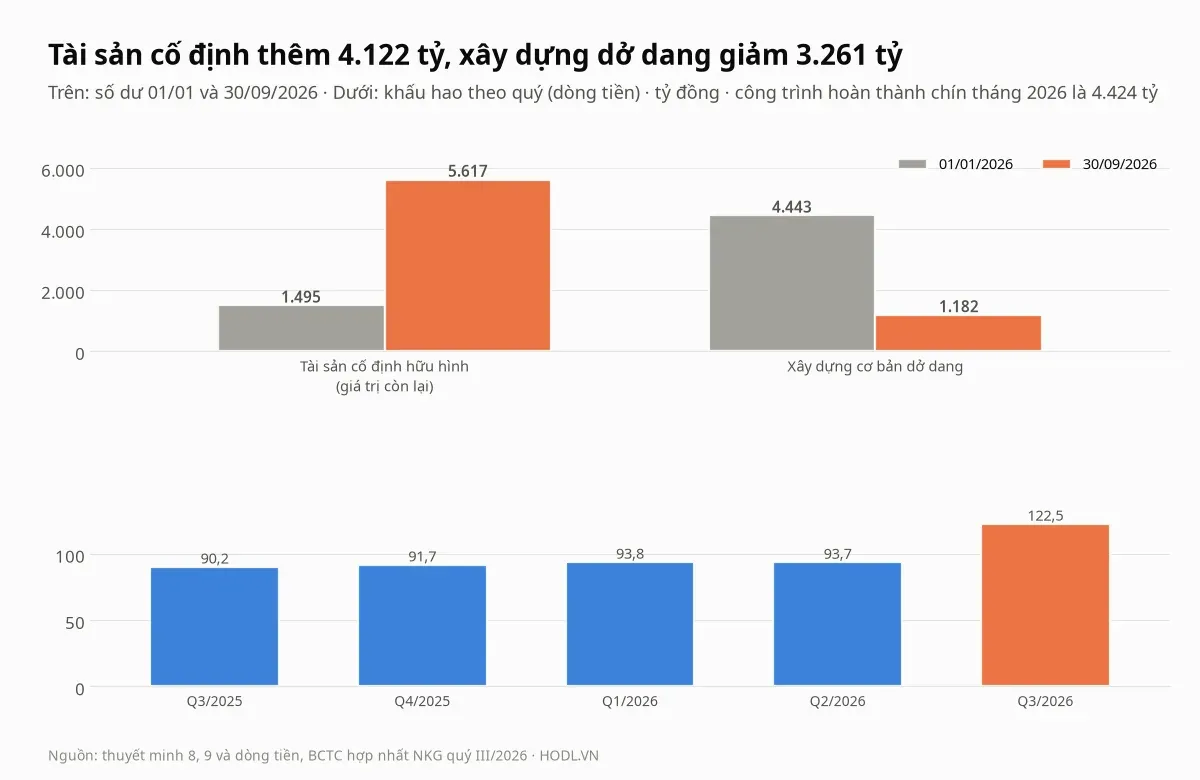
Tài sản cố định hữu hình tăng từ 1.495 tỷ đồng lên 5.617 tỷ giá trị còn lại trong chín tháng, trong khi xây dựng cơ bản dở dang giảm từ 4.443 tỷ xuống 1.182 tỷ. Thuyết minh ghi 4.424 tỷ công trình hoàn thành trong kỳ, gồm máy móc thiết bị 3.423 tỷ và nhà cửa, vật kiến trúc 897 tỷ; báo cáo không nêu tên công trình.
Theo đại hội cổ đông ngày 24/04/2026, qua báo chí, nhà máy Tôn Nam Kim Phú Mỹ có công suất thiết kế 1,3 triệu tấn mỗi năm, tổng vốn đầu tư 6.200 tỷ, giai đoạn 1 cho sản phẩm từ đầu quý III/2026 và giai đoạn 2 trong năm 2027. Nhà máy ống thép Chu Lai (150 tỷ, 150.000 tấn mỗi năm) dự kiến vận hành trong năm 2026.
Khấu hao quý III là 122,5 tỷ đồng, tăng 31% so với quý II (93,7 tỷ). Nếu giữ mức này, một năm khấu hao khoảng 490 tỷ, bằng 48% EBITDA bốn quý (1.027 tỷ), nên nhà máy mới phải tạo ra lợi nhuận đủ lớn để bù phần chi phí cố định này. Chi mua sắm tài sản cố định chín tháng giảm còn 1.301 tỷ, so với 2.571 tỷ cùng kỳ.
Nợ vay và dòng tiền
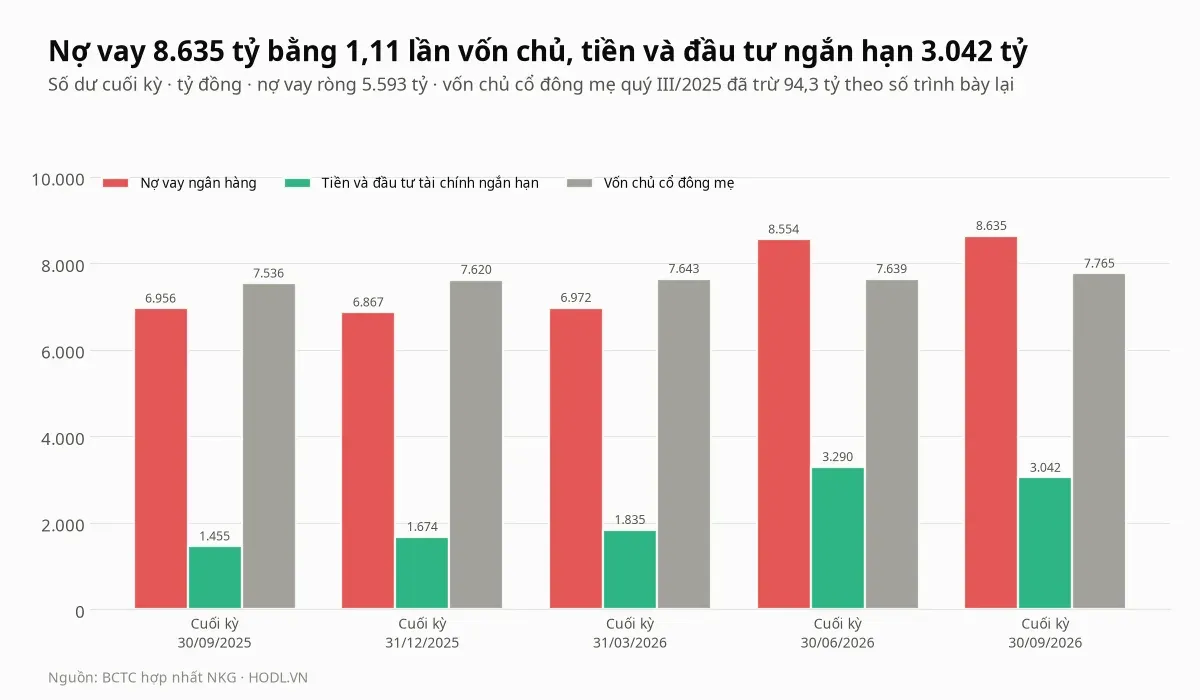
Nợ vay ngân hàng cuối quý III là 8.635 tỷ đồng, tăng 25,7% (1.768 tỷ) so với cuối 2025 (6.867 tỷ), gồm 6.214 tỷ vay ngắn hạn (72,0%) và 2.421 tỷ vay dài hạn. Tiền và đầu tư tài chính ngắn hạn là 3.042 tỷ nên nợ vay ròng 5.593 tỷ, bằng 5,4 lần EBITDA bốn quý (tính bằng lợi nhuận trước thuế cộng lãi vay và khấu hao).
Tiền và tương đương tiền chỉ 582 tỷ đồng, so với 839 tỷ đầu năm. Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn 2.461 tỷ gồm tiền gửi có kỳ hạn 1.079 tỷ, trái phiếu 515 tỷ, khoản cho vay bên thứ ba 450 tỷ và các khoản đầu tư khác 416 tỷ.
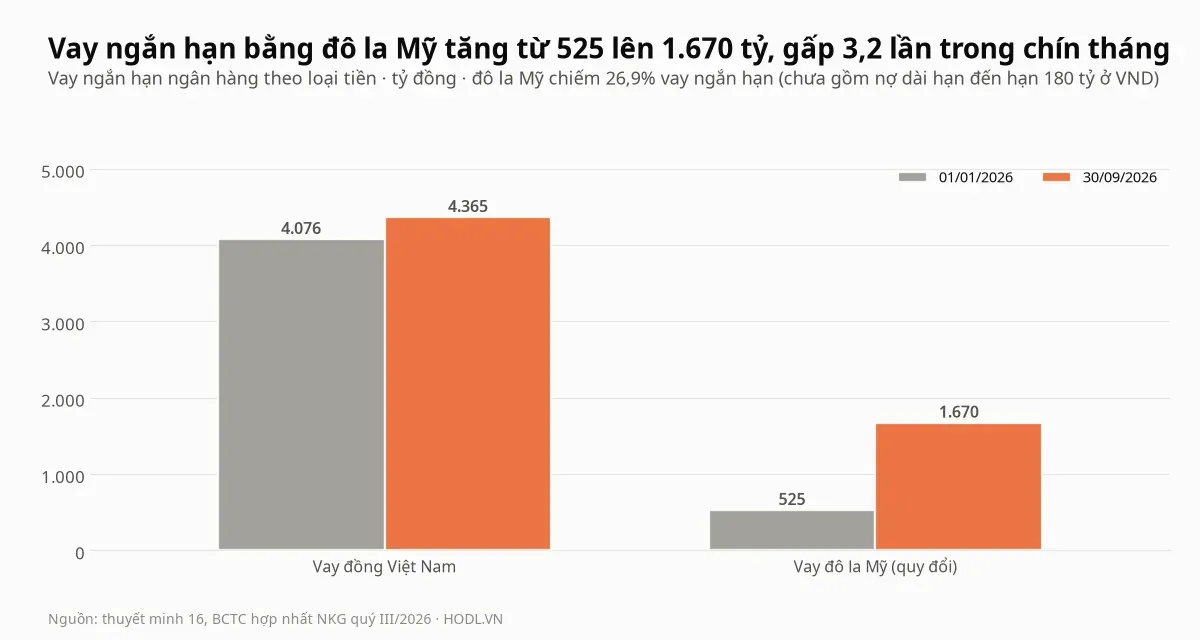
Vay ngắn hạn bằng đô la Mỹ tăng từ 525 tỷ đồng lên 1.670 tỷ, gấp 3,2 lần, và chiếm 26,9% vay ngắn hạn. Công ty cũng giữ 31,5 triệu USD tiền ngoại tệ (13,0 triệu USD đầu năm) và phải thu khách hàng nước ngoài 869 tỷ, là hai khoản có thể bù một phần rủi ro tỷ giá của vay đô la; chín tháng công ty vẫn ghi lỗ chênh lệch tỷ giá 42,2 tỷ bên cạnh khoản lãi 53,8 tỷ.
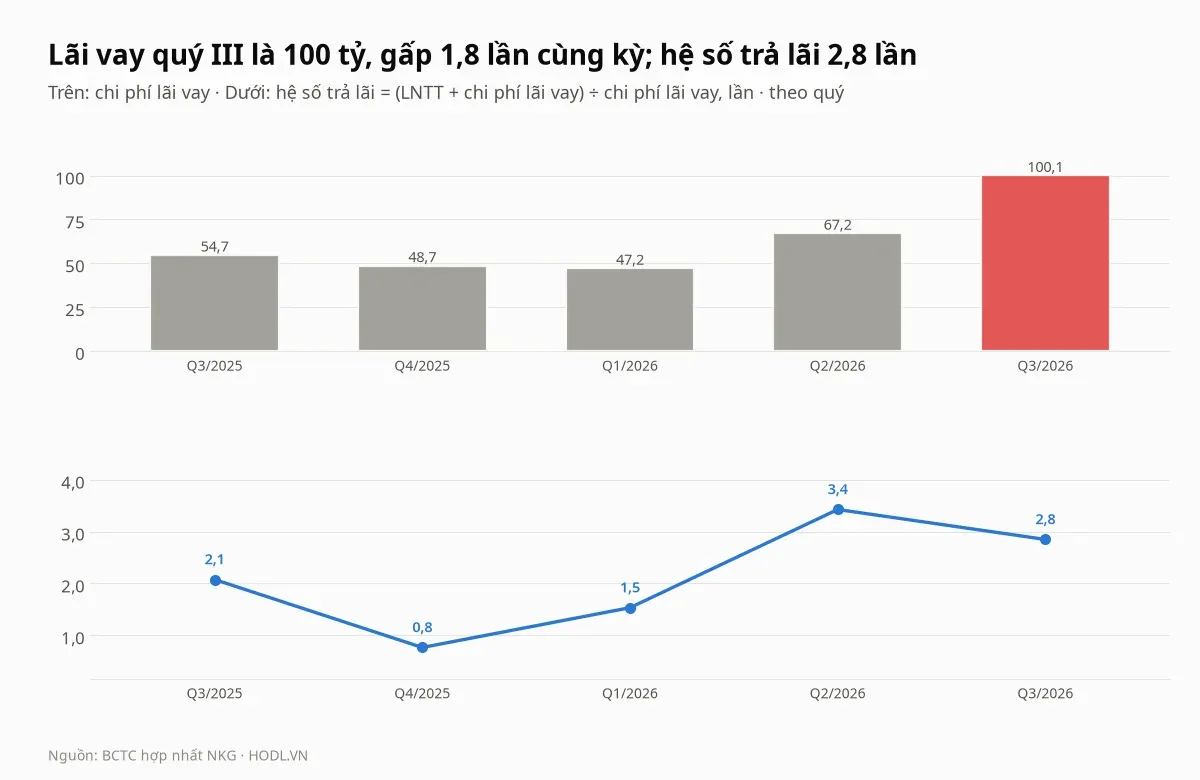
Chi phí lãi vay quý III là 100,1 tỷ đồng, gấp 1,8 lần cùng kỳ, bằng 24,6% EBITDA quý (407,7 tỷ). Hệ số trả lãi, tính bằng lợi nhuận trước thuế cộng lãi vay chia lãi vay, là 2,8 lần quý III, so với 3,4 lần quý II và 0,8 lần quý IV/2025.
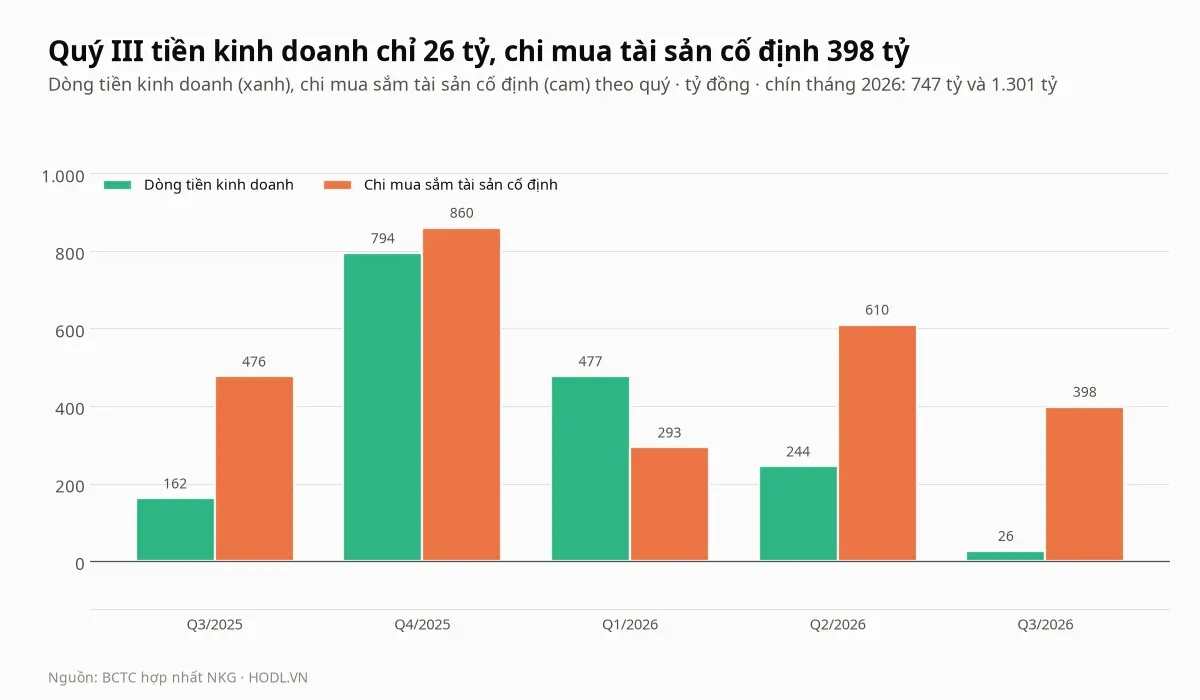
Dòng tiền kinh doanh chín tháng 747 tỷ đồng, so với 533 tỷ cùng kỳ, nhưng riêng quý III chỉ 26 tỷ trong khi lợi nhuận trước thuế là 185 tỷ. Dòng tiền kinh doanh trừ chi mua sắm tài sản cố định chín tháng là âm 554 tỷ, và chênh lệch được bù bằng vay ròng 1.770 tỷ (đi vay 12.369 tỷ, trả nợ gốc 10.599 tỷ).
Tồn kho và phải trả người bán
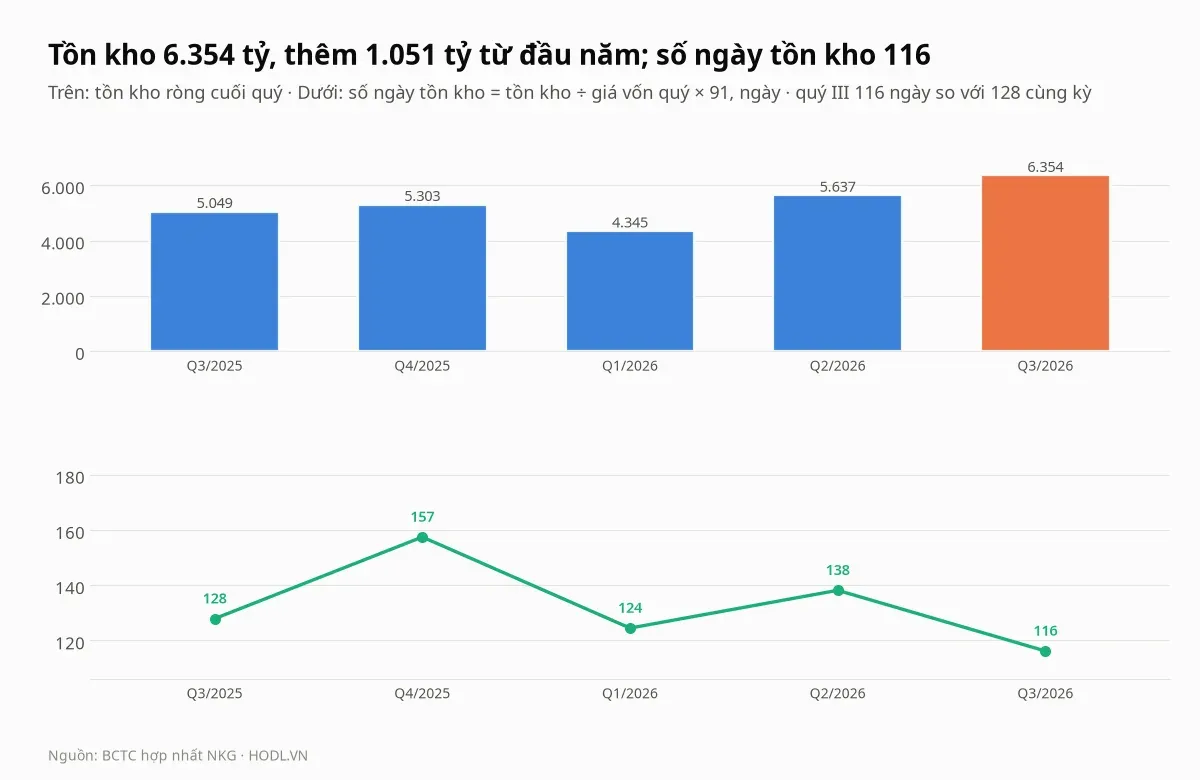
Tồn kho ròng cuối quý III là 6.354 tỷ đồng, tăng 1.051 tỷ so với đầu năm (5.303 tỷ) và chiếm 31,7% tổng tài sản. Nguyên liệu, vật liệu tăng từ 2.051 tỷ lên 3.134 tỷ, thành phẩm là 2.565 tỷ (2.189 tỷ đầu năm) và hàng đang đi đường giảm từ 857 tỷ xuống 439 tỷ. Số ngày tồn kho theo giá vốn quý là 116, so với 128 cùng kỳ.
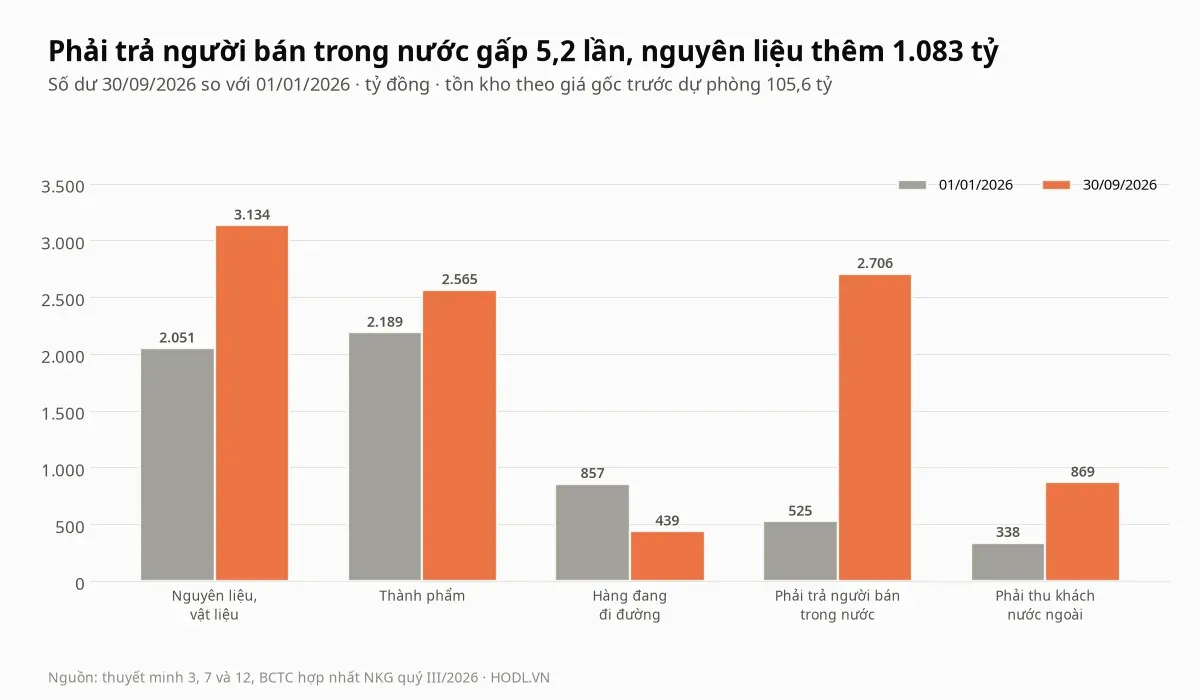
Cùng lúc, phải trả người bán tăng từ 1.470 tỷ lên 2.954 tỷ, trong đó phải trả trong nước 2.706 tỷ, gấp 5,2 lần 525 tỷ đầu năm, còn phải trả nước ngoài giảm từ 945 tỷ xuống 248 tỷ. Phải thu khách hàng nước ngoài tăng từ 338 tỷ lên 869 tỷ, bằng 56,2% tổng phải thu khách hàng (1.546 tỷ).
Vốn lưu động ròng, tính bằng phải thu ngắn hạn và tồn kho trừ phải trả người bán và tiền người mua trả trước, là 4.952 tỷ đồng, bằng 30,9% doanh thu bốn quý. Con số này bằng 89% nợ vay ròng (5.593 tỷ) và là giả định chính của phép DCF bên dưới.
Cổ đông và thanh khoản
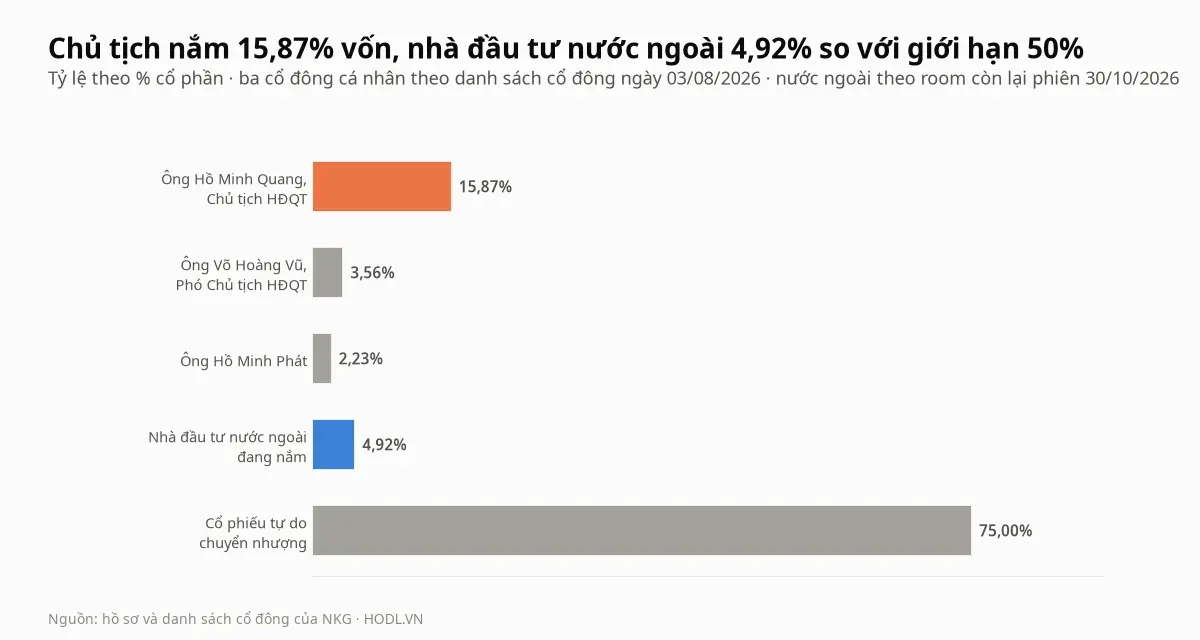
Chủ tịch Hồ Minh Quang nắm 15,87% vốn, ông Võ Hoàng Vũ 3,56% và ông Hồ Minh Phát 2,23% theo danh sách cổ đông ngày 03/08/2026. Theo báo chí, ông Vũ nộp đơn từ nhiệm thành viên Hội đồng quản trị kiêm Phó Chủ tịch thường trực ngày 04/09/2026.
Cổ phiếu tự do chuyển nhượng là 75,0% và nhà đầu tư nước ngoài sở hữu 4,92%, so với giới hạn 50%. Ông Nguyễn Minh Khoa, Phó Tổng giám đốc bổ nhiệm từ 09/09/2026 theo báo chí, thông báo ngày 26/10 đăng ký mua 100.000 cổ phiếu (0,02%) từ 29/10 đến 26/11/2026 với mục đích đầu tư cá nhân.
Khối lượng khớp bình quân là 1,52 triệu cổ phiếu mỗi phiên tháng 9 (15,3 tỷ đồng) và 4,52 triệu cổ phiếu tháng 10 (50,6 tỷ), gấp 3,0 lần. Trung bình 20 phiên là 4,78 triệu cổ phiếu, gấp 1,81 lần trung bình 60 phiên (2,64 triệu).
Khối ngoại và tự doanh
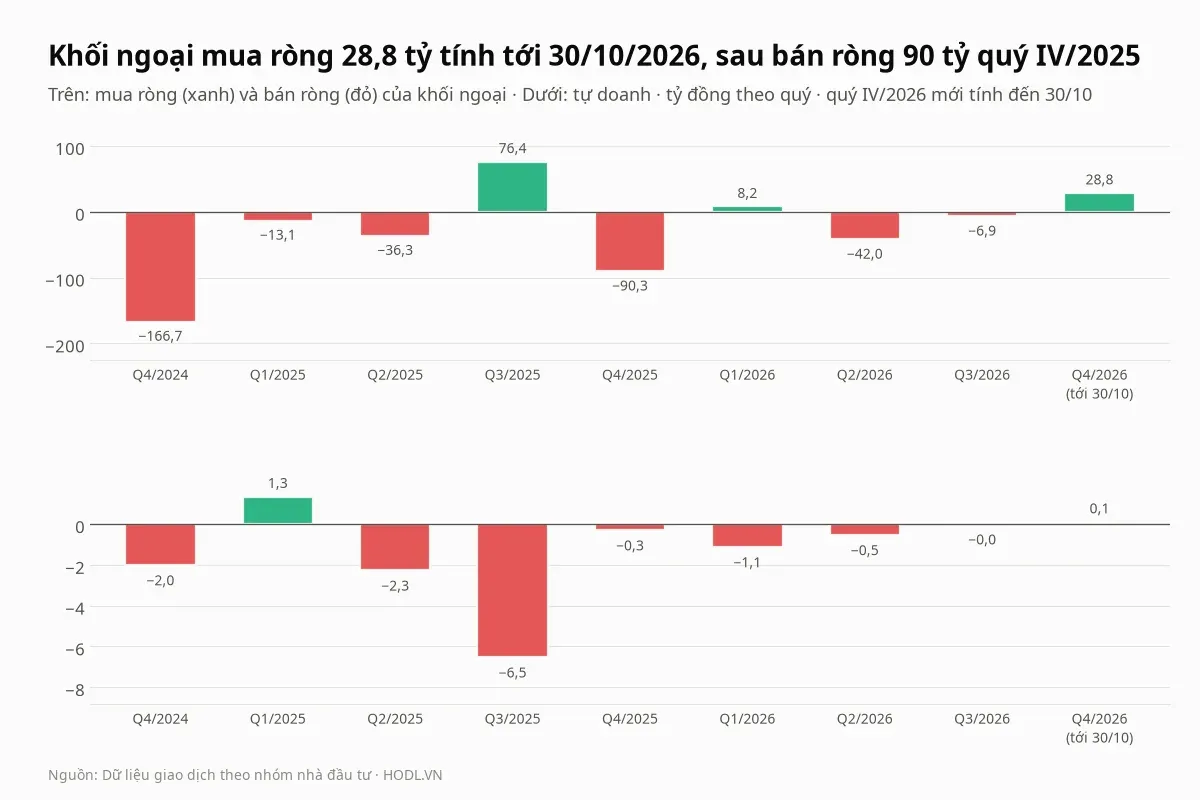
Khối ngoại mua ròng 28,8 tỷ đồng từ đầu quý IV tới 30/10/2026, trong đó 30 phiên gần nhất mua ròng 21,0 tỷ và 90 phiên gần nhất 18,8 tỷ. Các quý trước biến động hai chiều: bán ròng 90,3 tỷ quý IV/2025, mua ròng 8,2 tỷ quý I, bán ròng 42,0 tỷ quý II và 6,9 tỷ quý III/2026.
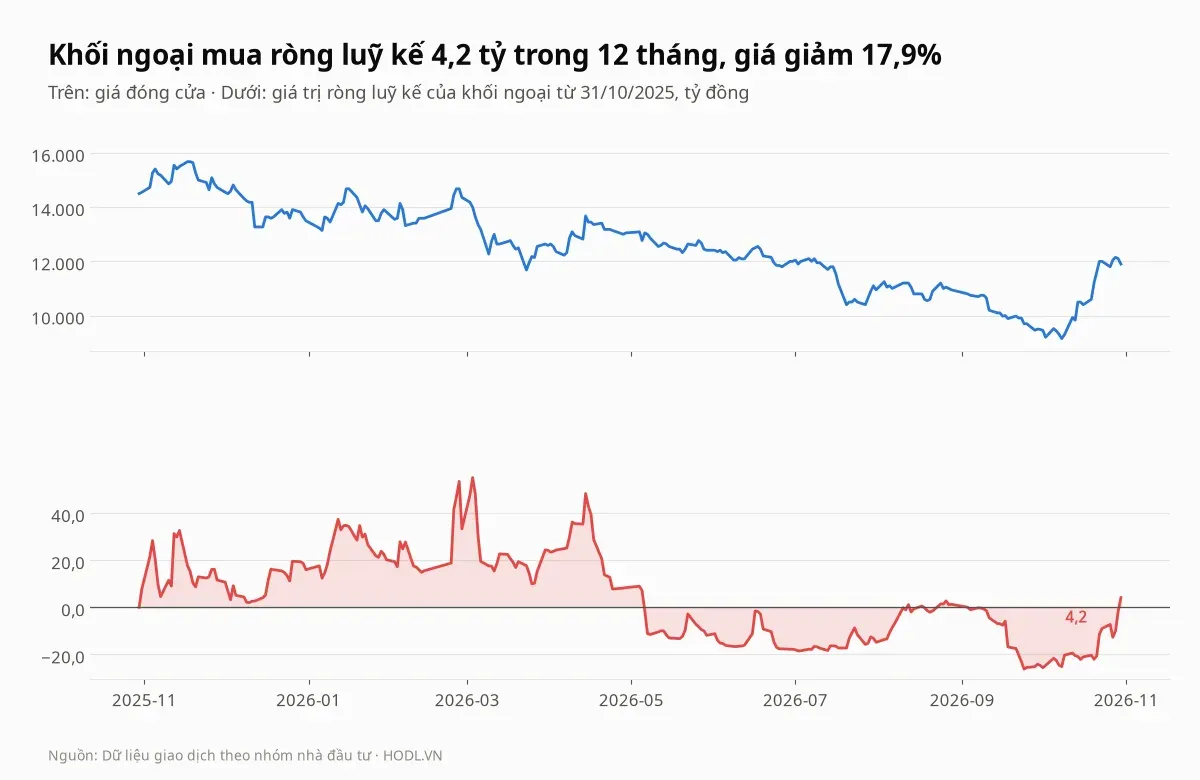
Luỹ kế 12 tháng từ 31/10/2025, khối ngoại mua ròng 4,2 tỷ đồng (mua 670,9 tỷ, bán 666,8 tỷ), gần như cân bằng, trong khi giá giảm 17,9%. Luỹ kế thấp nhất là âm 26,2 tỷ ngày 24/09/2026, rồi đảo chiều trong tháng 10.
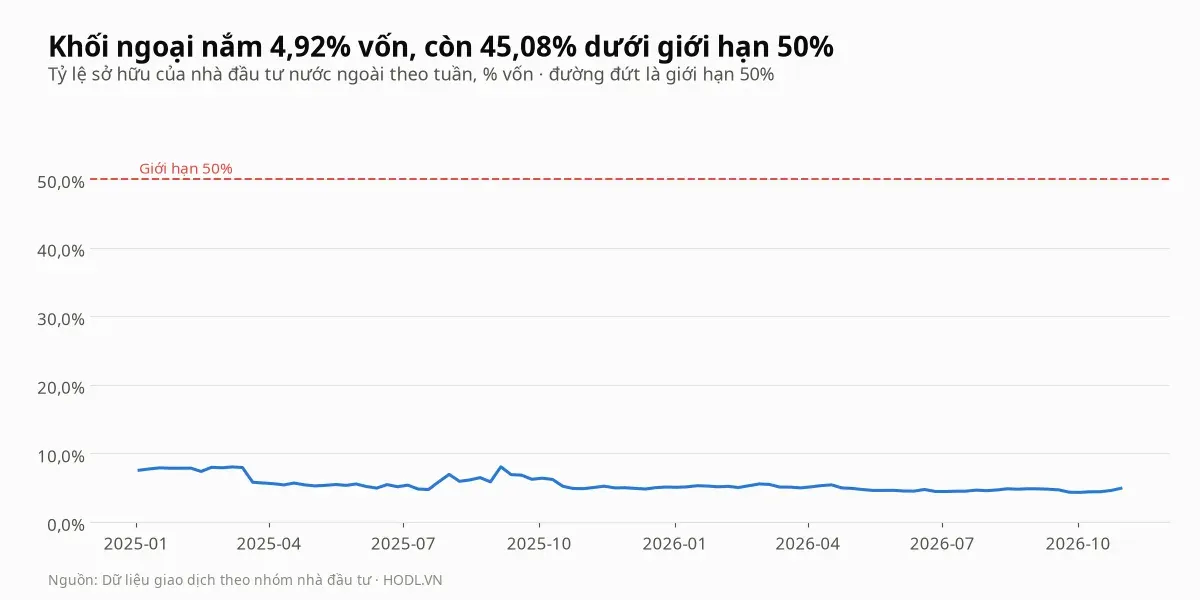
Nhà đầu tư nước ngoài nắm 4,92% vốn, so với 7,45% cuối 2024 và 4,31% cuối quý III/2026, và còn 221,9 triệu cổ phiếu (90,2% hạn mức) dưới giới hạn 50%. Tự doanh có dữ liệu giao dịch 56 phiên trong 12 tháng, mua 11,7 tỷ và bán 13,6 tỷ, nên ròng âm 1,9 tỷ; dữ liệu tới hết 30/10/2026 và giá trị này quá nhỏ so với thanh khoản của cổ phiếu.
So sánh cùng ngành
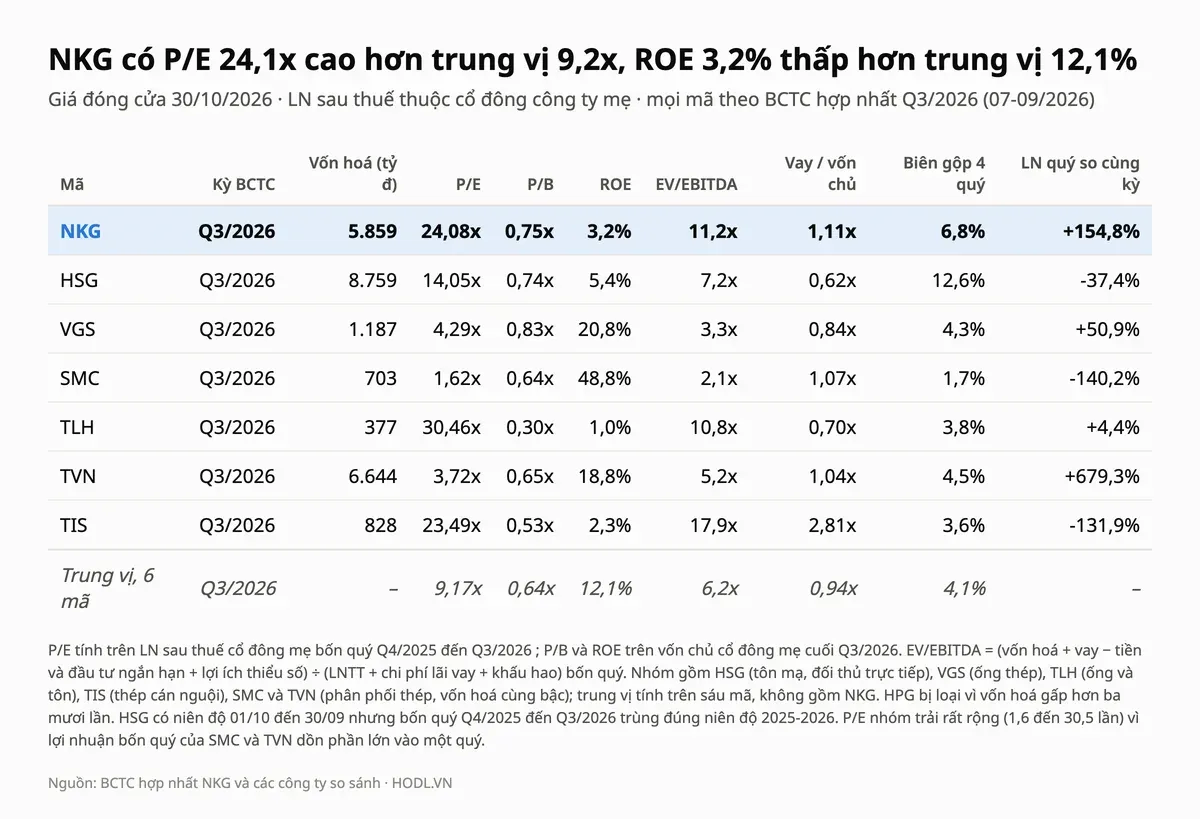
Nhóm so sánh gồm sáu mã: HSG (tôn mạ, đối thủ trực tiếp), VGS (ống thép), TLH (ống và tôn), TIS (thép cán nguội), SMC và TVN (phân phối thép), vốn hoá 377 đến 8.759 tỷ đồng, cùng bậc với NKG (5.859 tỷ). Trung vị tính trên sáu mã, bốn quý tới quý III/2026, không gồm NKG; HPG bị loại vì vốn hoá gấp hơn ba mươi lần.
NKG có P/E 24,1 lần, cao hơn trung vị 9,2 lần khoảng 163%, và P/B 0,75 lần cao hơn trung vị 0,64 lần khoảng 18%. ROE 3,2% thấp hơn trung vị 12,1%, EV/EBITDA 11,2 lần so với 6,2 lần, và đòn bẩy 1,11 lần vay trên vốn chủ cao hơn trung vị 0,94 lần. Biên gộp bốn quý 6,8% cao hơn trung vị 4,1% nhưng thấp hơn HSG (12,6%).
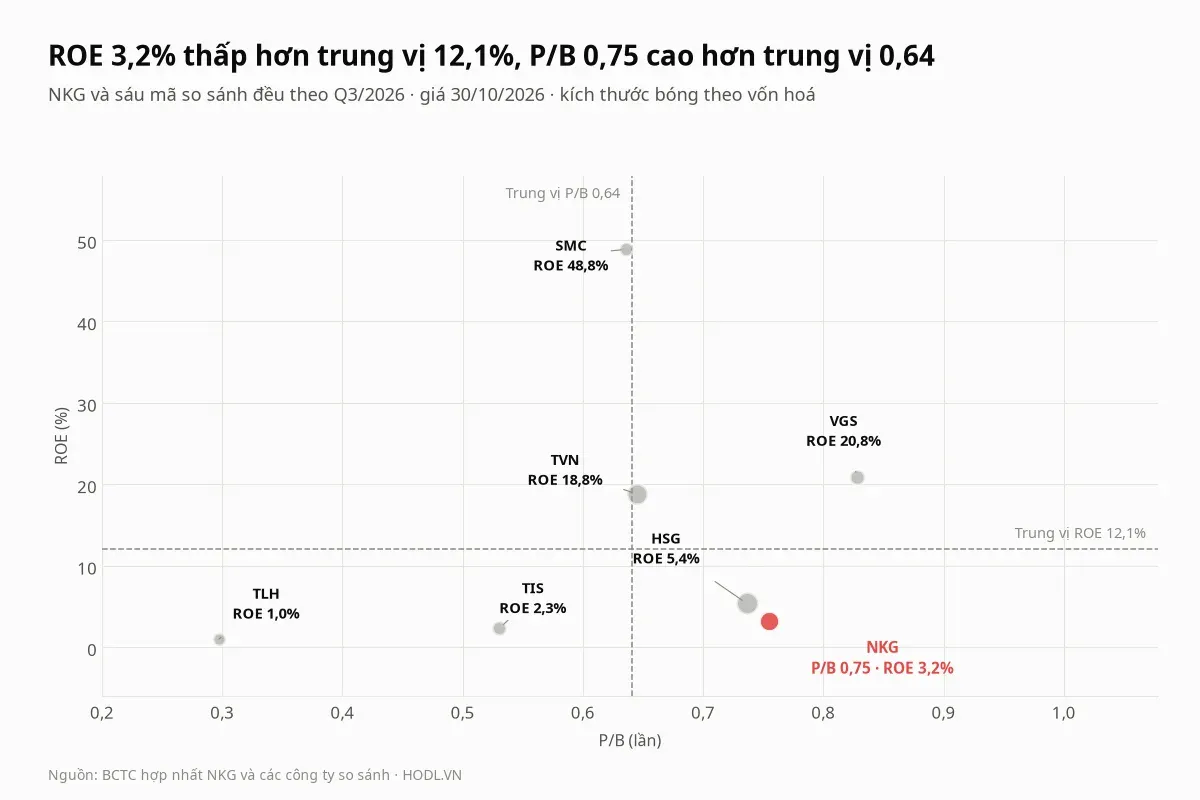
Biểu đồ đặt NKG ở góc ROE thấp mà P/B vẫn cao hơn trung vị. Chỉ HSG (ROE 5,4%, P/B 0,74 lần), TIS (2,3%, 0,53 lần) và TLH (1,0%, 0,30 lần) có ROE thấp tương tự, còn VGS, TVN và SMC có ROE từ 18,8% đến 48,8%. P/E nhóm trải từ 1,6 đến 30,5 lần nên trung vị chỉ mang tính tham khảo.
Định giá theo P/E, P/B và DCF
Thép là ngành có chu kỳ, tài sản nặng và vốn lưu động lớn nên bài dùng cả P/E, P/B, P/B hợp lý theo ROE và DCF. EPS bốn quý là 494 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (243,3 tỷ) chia 492,3 triệu cổ phiếu. BVPS là 15.772 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm, doanh thu bốn quý là 16.020 tỷ đồng và tăng 0% hoặc 3% mỗi năm, biên EBIT hoạt động 1,6% (năm 2025), 3,4% (trung vị 13 năm 2013-2025) hoặc 5,4% (tứ phân vị trên của 13 năm), thuế 20%, khấu hao và chi đầu tư cùng 3,0% doanh thu, vốn lưu động 31% phần doanh thu tăng thêm, WACC 11%. Bốn quý gần nhất có biên EBIT 2,7% và chín tháng 2026 là 3,6%.
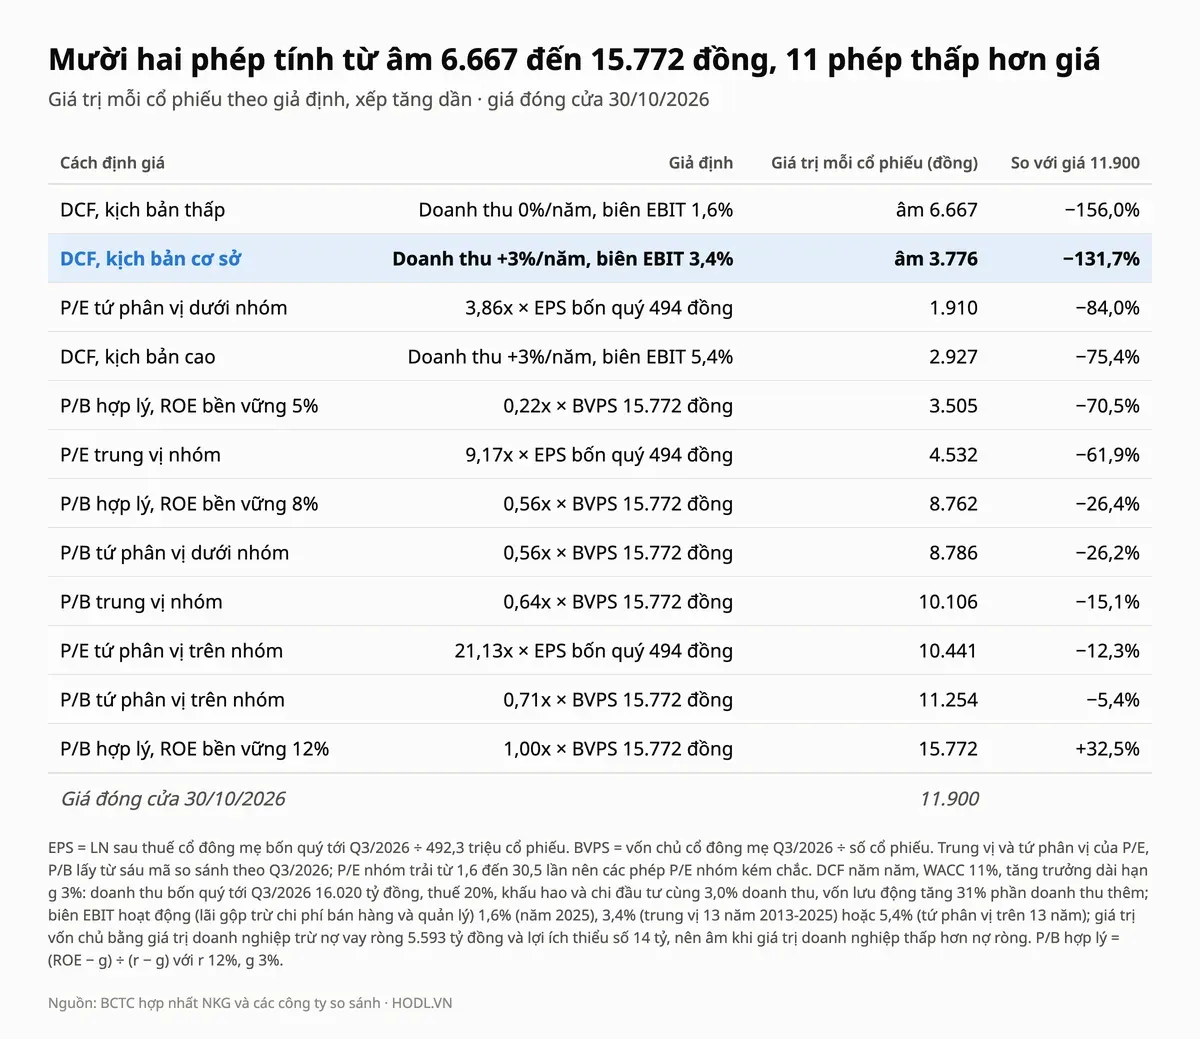
Mười hai phép cho giá trị từ âm 6.667 đến 15.772 đồng. Mười một phép thấp hơn giá 11.900 đồng, chỉ P/B hợp lý ở ROE 12% (15.772 đồng) cao hơn giá. P/B trung vị nhóm cho 10.106 đồng, thấp hơn giá 15,1%, còn P/E trung vị nhóm cho 4.532 đồng, thấp hơn 61,9%.
DCF cơ sở cho giá trị doanh nghiệp 3.748 tỷ đồng, thấp hơn nợ vay ròng 5.593 tỷ, nên giá trị vốn chủ âm 3.776 đồng mỗi cổ phiếu; kịch bản cao (giá trị doanh nghiệp 7.048 tỷ) cho 2.927 đồng. Nghĩa là ở biên EBIT trung vị 13 năm, lợi suất trên vốn đã đầu tư (vốn lưu động khoảng 4.952 tỷ và tài sản cố định 5.921 tỷ) thấp hơn chi phí vốn 11%.
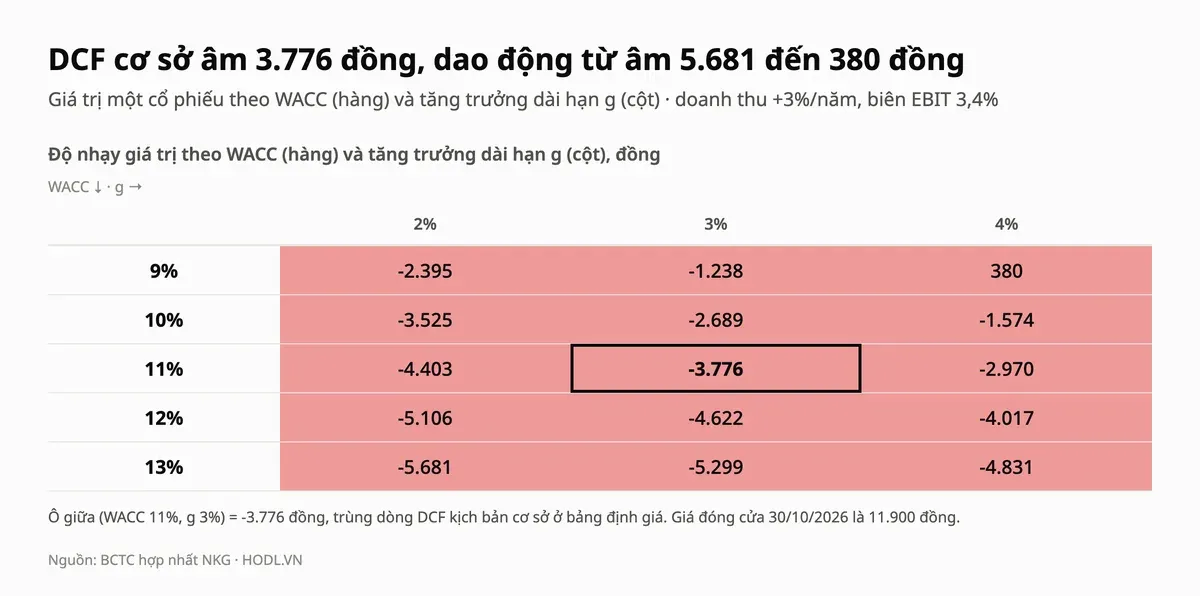
Trong lưới độ nhạy, không ô nào trong mười lăm ô cao hơn giá, và ô cao nhất chỉ 380 đồng ở WACC 9%, g 4%. Muốn giá 11.900 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 9,8%, so với 3,2% bốn quý và 7,7% của năm 2024.
Thang giá tham chiếu
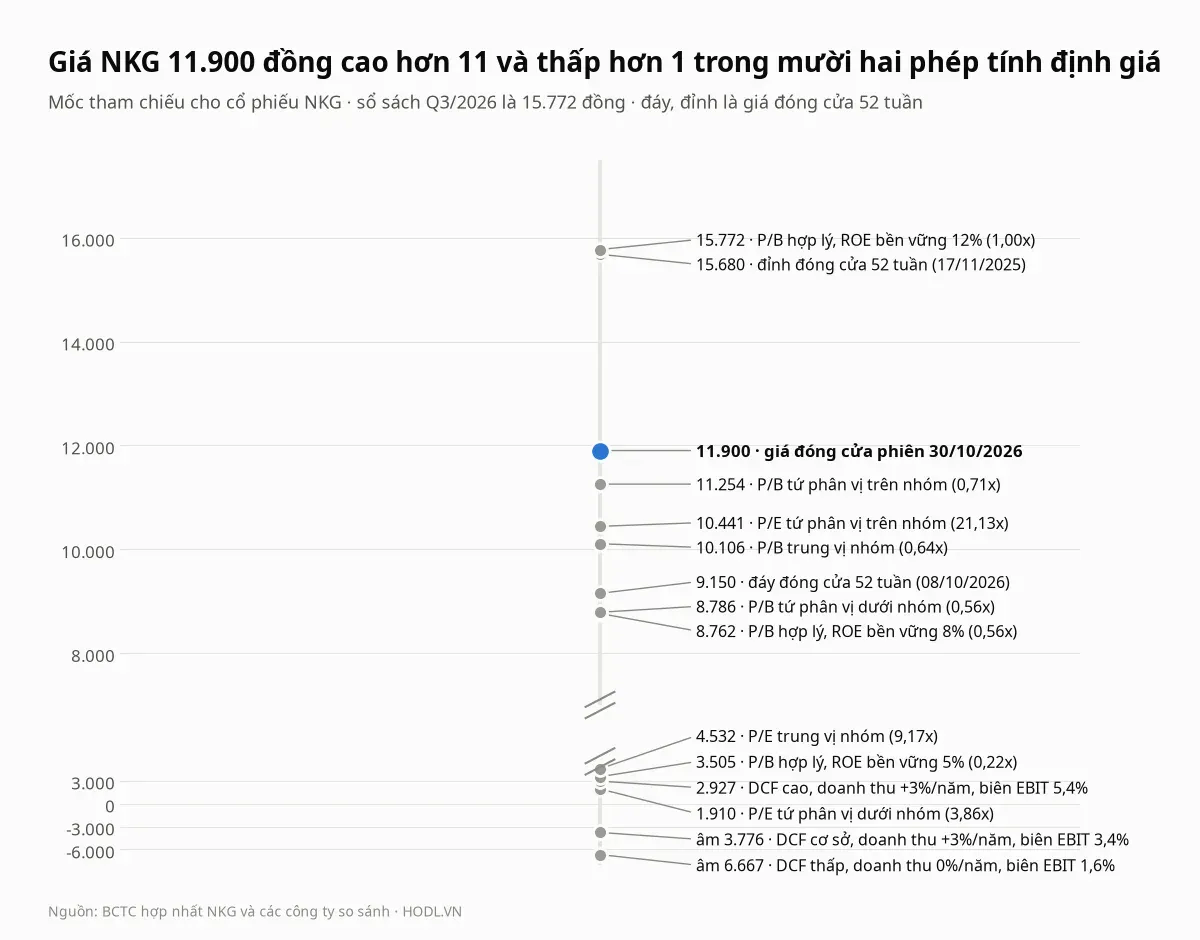
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 15.680 đồng (17/11/2025), đáy đóng cửa 9.150 đồng (08/10/2026) và giá trị sổ sách 15.772 đồng, trùng phép P/B hợp lý ROE 12%.
Giá nằm trên phép P/B tứ phân vị trên của nhóm (11.254 đồng) và dưới cụm gồm đỉnh 52 tuần với P/B hợp lý ROE 12% (15.680 đến 15.772 đồng), còn đáy 52 tuần thấp hơn giá 23,1%. Các phép P/E nhóm (1.910 đến 10.441 đồng) là mốc kém chắc nhất vì nhóm chỉ có sáu mã.
Phân tích kỹ thuật
Hỗ trợ - Kháng cự
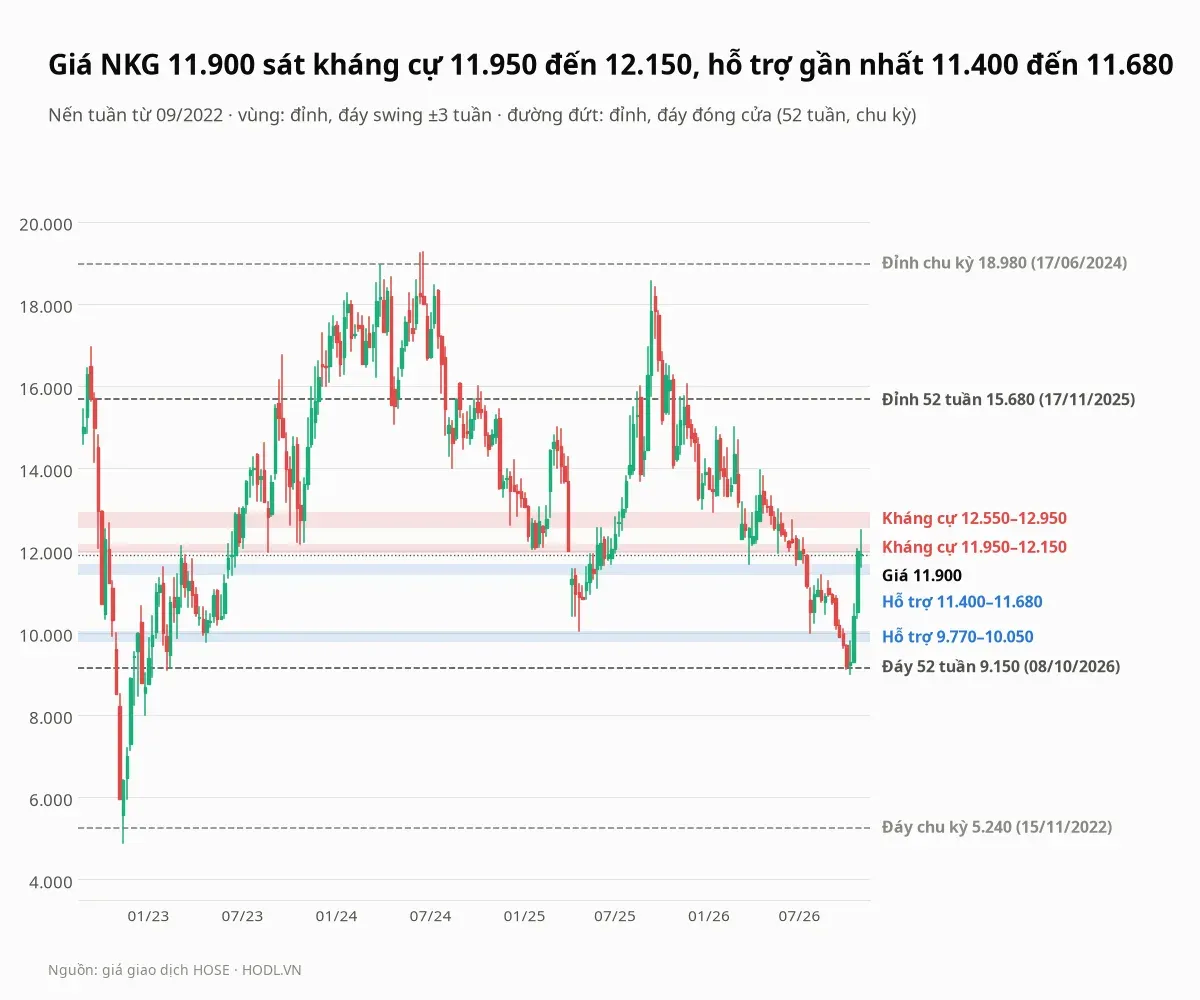
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần trên giá đã điều chỉnh cổ phiếu thưởng, cửa sổ từ tháng 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
12.550 tới 12.950 | Kháng cự gần | Đáy tuần 06/12/2024 (12.610) và 09/01/2026 (12.950); đỉnh tuần 30/05 và 06/06/2025 (12.550) |
11.950 tới 12.150 | Kháng cự sát giá | Đỉnh tuần 10/03/2023 (12.110); đáy tuần 25/08/2023, 27/10/2023, 17/01 và 24/01/2025, 22/05/2026 |
11.400 tới 11.680 | Hỗ trợ gần | Đỉnh tuần 03/02/2023 (11.610) và 14/08/2026 (11.400); đáy tuần 27/03/2026 (11.680) |
9.770 tới 10.050 | Hỗ trợ cũ | Đáy tuần 28/04/2023 (9.770), 25/04/2025 (10.050) và 24/07/2026 (10.000); giá đóng cửa tuần dưới vùng này từ 25/09 đến 09/10/2026 |
9.150 | Đáy đóng cửa 52 tuần | Phiên 08/10/2026; râu nến tuần 09/10 chạm 9.000 |
Vùng 11.950 đến 12.150 đồng là mốc quan trọng nhất ngay trên giá. Sáu đáy và đỉnh tuần nằm ở đây từ tháng 03/2023 đến tháng 05/2026, và giá 11.900 đồng thấp hơn cạnh dưới 0,4%, cách cạnh trên 2,1%. Vùng kháng cự 12.550 đến 12.950 đồng cao hơn giá 5,5% đến 8,8%.
Phía dưới, vùng 11.400 đến 11.680 đồng thấp hơn giá 1,8% đến 4,2% và trùng mức Fibonacci 38,2%. Vùng hỗ trợ cũ 9.770 đến 10.050 đồng đã bị thủng cuối tháng 09 rồi được lấy lại trong tháng 10, và đáy đóng cửa 52 tuần 9.150 đồng thấp hơn giá 23,1%.
Đỉnh đóng cửa 52 tuần là 15.680 đồng (17/11/2025), cao hơn giá 31,8%. Trong chu kỳ từ tháng 09/2022, đỉnh đóng cửa là 18.980 đồng (17/06/2024) và đáy đóng cửa là 5.240 đồng (15/11/2022).
Fibonacci
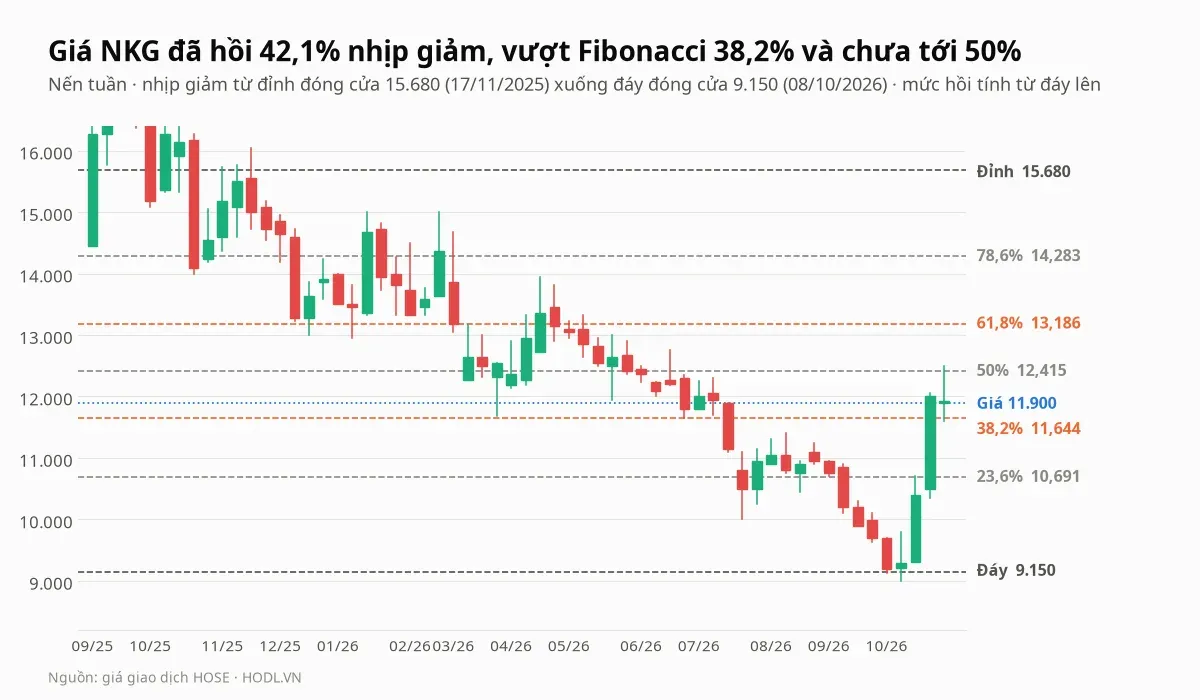
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 15.680 đồng ngày 17/11/2025 xuống đáy 9.150 đồng ngày 08/10/2026. Các mức hồi từ đáy lên là 23,6% (10.691 đồng), 38,2% (11.644 đồng), 50% (12.415 đồng), 61,8% (13.186 đồng) và 78,6% (14.283 đồng).
Giá 11.900 đồng đã hồi 42,1% nhịp giảm, vượt mức 38,2% và chưa tới 50%. Mức 38,2% nằm trong vùng hỗ trợ 11.400 đến 11.680 đồng, còn mức 50% nằm giữa hai vùng kháng cự 11.950 đến 12.150 và 12.550 đến 12.950 đồng.
Xu hướng EMA
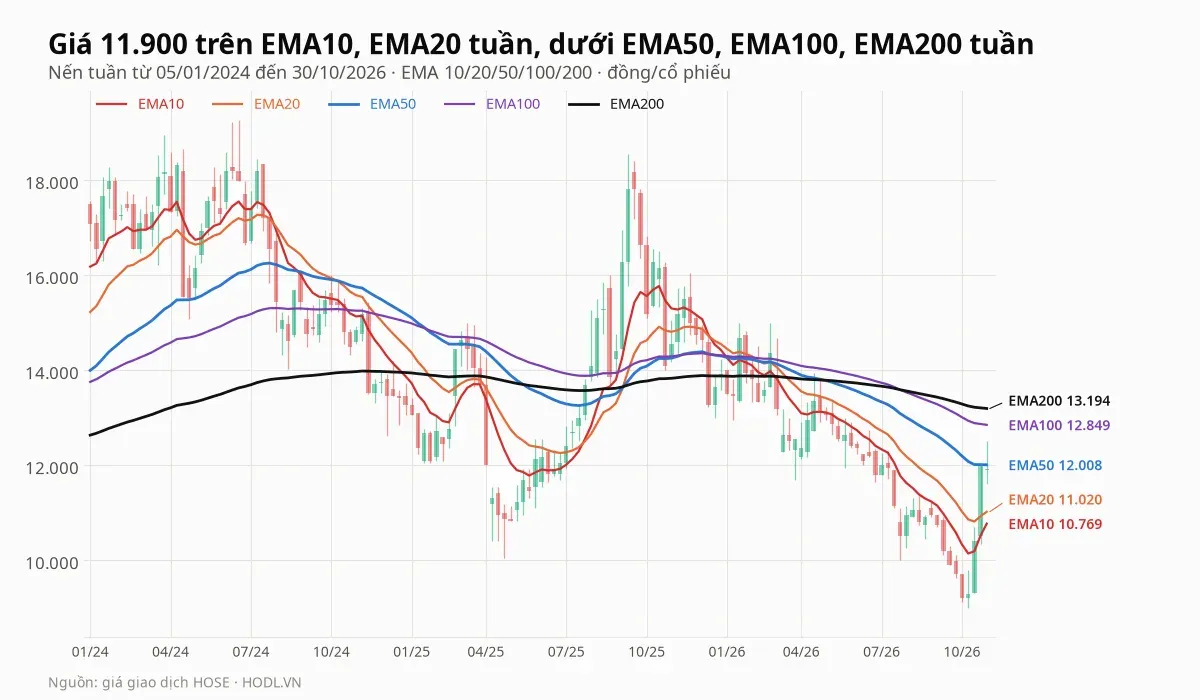
Trên khung tuần, giá 11.900 đồng cao hơn EMA10 ở 10.769 (10,5%) và EMA20 ở 11.020 đồng (8,0%), nhưng thấp hơn EMA50 ở 12.008 (0,9%), EMA100 ở 12.849 (7,4%) và EMA200 ở 13.194 đồng (9,8%). EMA50 tuần đã cắt xuống EMA200 tuần ngày 01/05/2026 và EMA20 cắt xuống EMA50 ngày 13/02/2026, và hai tín hiệu này chưa bị đảo ngược.
EMA50 tuần (12.008 đồng) nằm ngay trong vùng kháng cự 11.950 đến 12.150 đồng, nên hai mốc này đứng sát nhau. Phiên 29/10 khối lượng 9,6 triệu cổ phiếu, gấp 2,0 lần trung bình 20 phiên, biên độ 11.600 đến 12.500 đồng nhưng đóng cửa 12.100 đồng (giảm 0,4%), và phiên 30/10 giá giảm 1,7% với 6,2 triệu cổ phiếu.
Từ đầu năm NKG giảm 11,9% trong khi VN-Index giảm 2,4%, và trong 250 phiên giảm 19,2% so với VN-Index tăng 3,6%. Trong 20 phiên gần nhất NKG tăng 29,3%, so với 0,2% của VN-Index.
RSI và động lượng
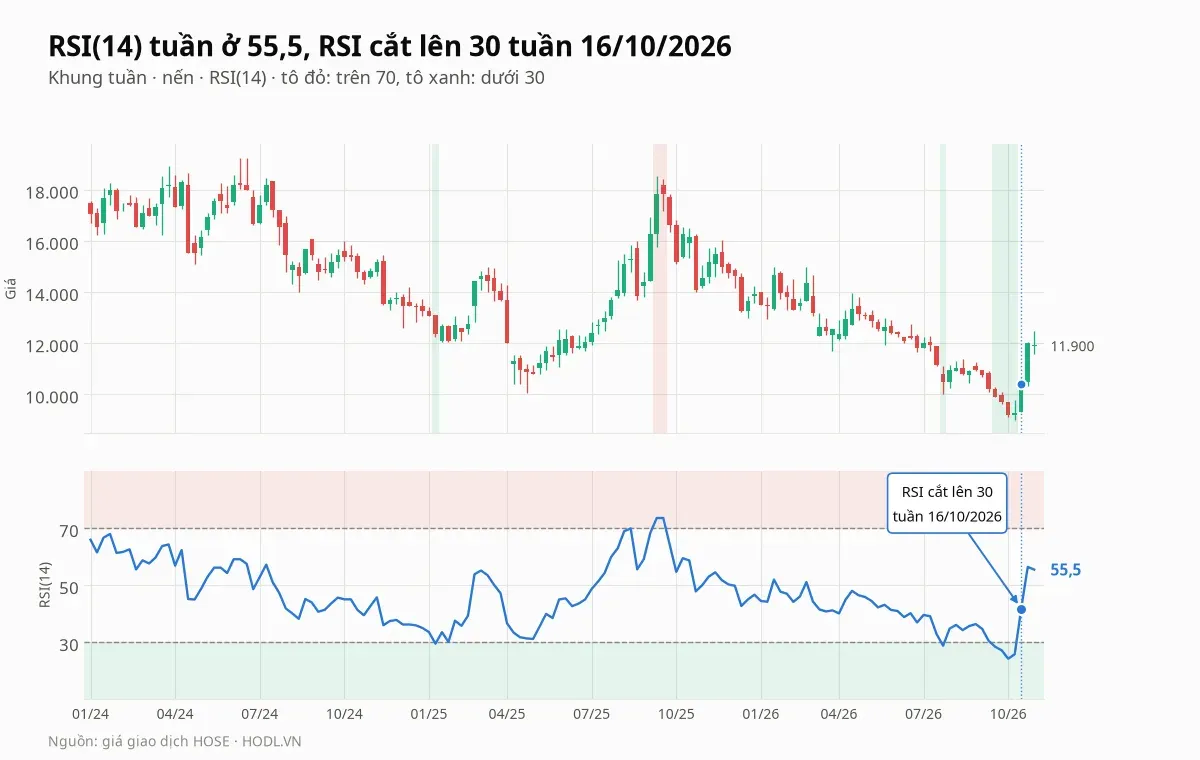
RSI(14) tuần ở 55,5, sau khi xuống 24,2 tuần 02/10 và vượt lên trên 30 tuần 16/10/2026 (41,8). RSI ở vùng trung tính và chưa vào vùng quá mua (trên 70).
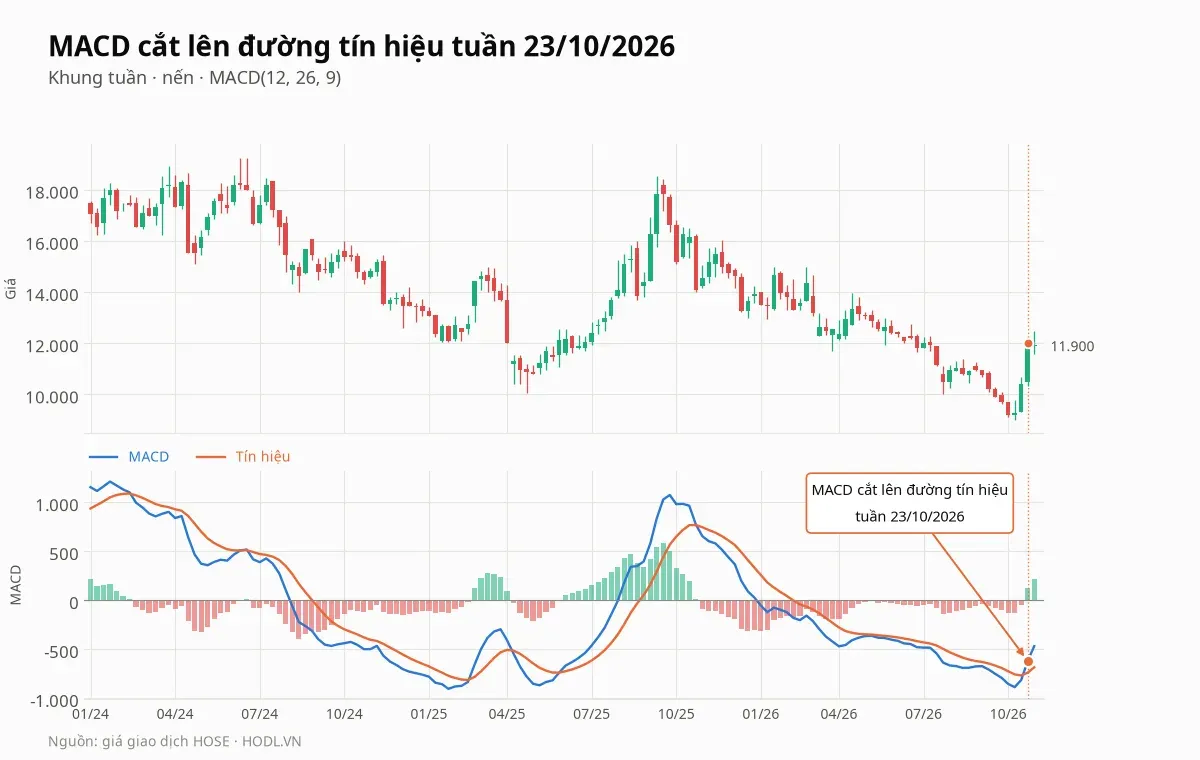
MACD tuần cắt lên đường tín hiệu tuần 23/10/2026, sau lần cắt xuống tuần 31/10/2025. MACD âm 469, tín hiệu âm 686 và histogram dương 217, nên tín hiệu mới vẫn nằm dưới trục 0.
Cổ tức và tăng vốn
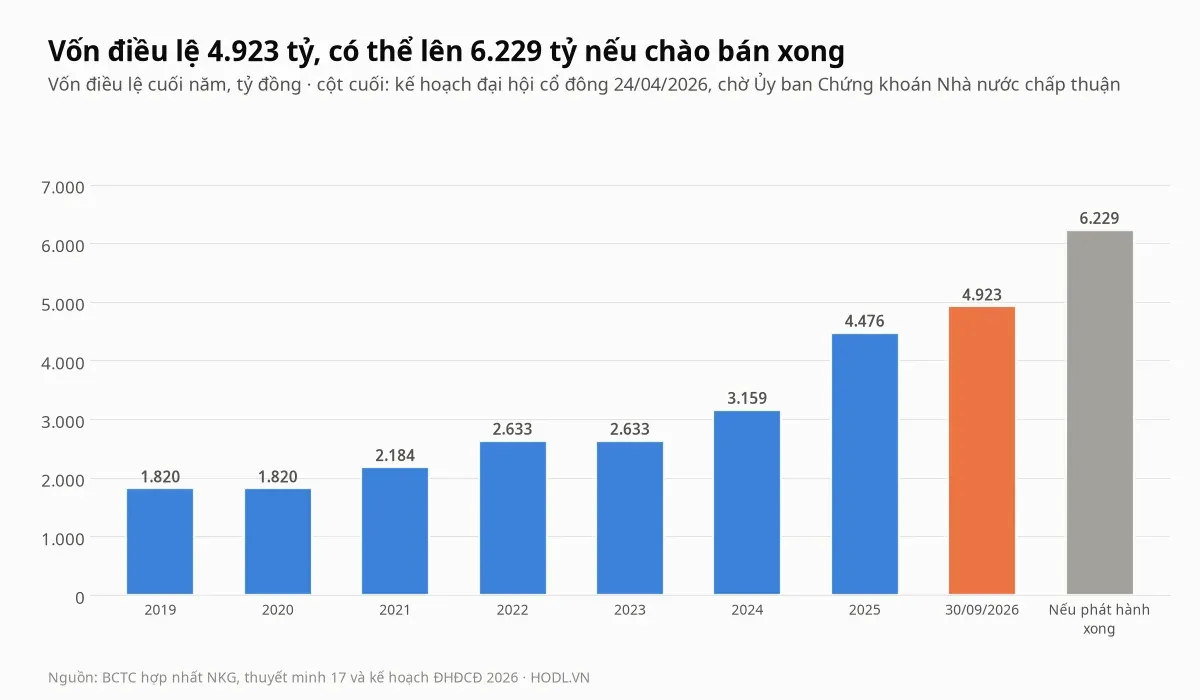
Cổ tức năm 2025 là 10% bằng cổ phiếu: phát hành 44,75 triệu cổ phiếu, đưa vốn điều lệ từ 4.476 tỷ lên 4.923 tỷ đồng, và công ty không chi tiền mặt. Từ 2019, vốn điều lệ đã tăng gấp 2,7 lần, từ 1.820 tỷ.
Theo đại hội cổ đông ngày 24/04/2026, qua báo chí, công ty dự kiến chào bán 124,6 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 4:1 với giá 12.000 đồng, thu về 1.495 tỷ, cùng 6 triệu cổ phiếu ESOP giá 10.000 đồng, nâng vốn điều lệ lên 6.229 tỷ sau khi Ủy ban Chứng khoán Nhà nước chấp thuận. Giá chào bán 12.000 đồng cao hơn giá 11.900 đồng 0,8% và thấp hơn BVPS 23,9%.
Nếu thực hiện đủ, số cổ phiếu tăng 26,5%, lên 622,9 triệu. Tính thô trên số bốn quý, chưa gồm lợi nhuận từ vốn mới, EPS còn khoảng 391 đồng (giảm 21%), BVPS khoảng 14.961 đồng (giảm 5,1%) và P/B theo giá 11.900 đồng là 0,80 lần. Ngày 20/10/2026 công ty thông báo họp đại hội cổ đông bất thường ngày 12/12/2026, chốt danh sách ngày 10/11/2026, và tài liệu chi tiết sẽ công bố trước đại hội.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
10/11/2026 | Chốt danh sách cổ đông họp bất thường | Tài liệu đại hội chưa công bố; cần xem có liên quan phương án chào bán 124,6 triệu cổ phiếu giá 12.000 đồng |
26/11/2026 | Hết hạn đăng ký mua 100.000 cổ phiếu của Phó Tổng giám đốc Nguyễn Minh Khoa | Giao dịch nhỏ (0,02%), nhưng là tín hiệu của người nội bộ |
12/12/2026 | Đại hội cổ đông bất thường | Nội dung chi tiết công bố trước đại hội |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lợi nhuận trước thuế chín tháng đã bằng 93,3% kế hoạch; doanh thu quý IV cần 9.116 tỷ để đủ 22.000 tỷ |
Năm 2027 | Giai đoạn 2 nhà máy Tôn Nam Kim Phú Mỹ | Thêm vốn đầu tư trong khi nợ vay đã bằng 1,11 lần vốn chủ |
Tuần tới | Giá đóng cửa tuần so với 11.950 và 11.400 đồng | Cạnh dưới kháng cự sát giá và cạnh trên hỗ trợ gần; EMA50 tuần ở 12.008 đồng |
Kết luận
NKG báo lợi nhuận sau thuế cổ đông mẹ 126,2 tỷ đồng quý III/2026, tăng 154,8%, nhờ biên gộp 9,0% (cùng kỳ 4,8%) và doanh thu tăng 45,0%, chứ không nhờ khoản một lần. Điểm yếu nằm ở nền tảng: nợ vay 8.635 tỷ đồng vượt vốn chủ, tồn kho 6.354 tỷ, dòng tiền kinh doanh quý III chỉ 26 tỷ, vay đô la gấp 3,2 lần đầu năm, và báo cáo 2025 phải sửa 94,3 tỷ sau kết luận của Ủy ban Chứng khoán Nhà nước.
Về giá, mười một trong mười hai phép định giá thấp hơn 11.900 đồng và DCF cơ sở âm, vì ROE 3,2% còn xa mức 9,8% cần cho P/B 0,75 lần. Về kỹ thuật, giá đã hồi 42,1% nhịp giảm và đang sát kháng cự 11.950 đến 12.150 đồng, hỗ trợ gần nhất là vùng 11.400 đến 11.680 đồng; trên khung tuần giá vẫn dưới EMA50, EMA100 và EMA200, và phương án chào bán 124,6 triệu cổ phiếu giá 12.000 đồng là yếu tố pha loãng cần theo dõi.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
