
Những con số quyết định giá cổ phiếu NKG: giá thép cuộn cán nóng, tồn kho, đơn hàng xuất khẩu
Nội dung bài6 phần
Định giá cổ phiếu NKG khó hơn định giá doanh nghiệp bán hàng trong nước. Nam Kim bán phần lớn sản phẩm ra nước ngoài, nên lợi nhuận phụ thuộc vào khoảng cách giữa giá bán cho khách ngoại và giá thép cuộn cán nóng mua vào trước đó. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách, điểm khởi đầu khi định giá cổ phiếu NKG
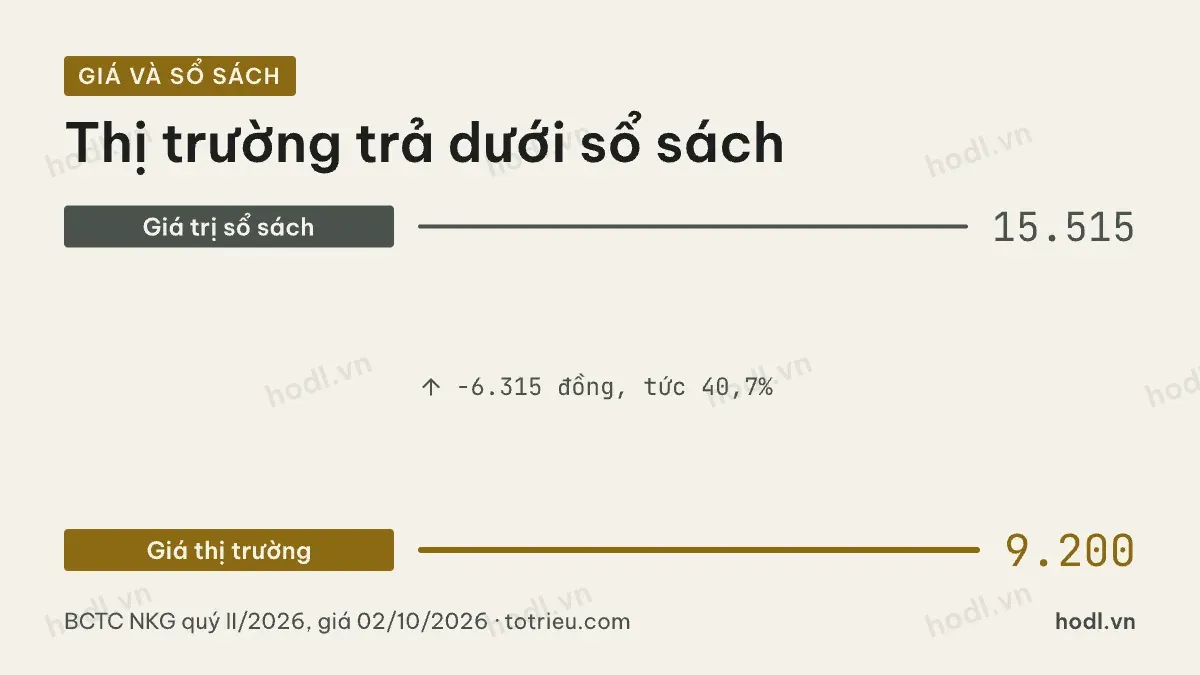
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của Nam Kim là 7.638,5 tỷ đồng. Số cổ phiếu lưu hành khoảng 492,32 triệu đơn vị, tính từ vốn góp 4.923,2 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 15.515 đồng. Giá đóng cửa phiên 02/10/2026 là 9.200 đồng. Thị trường đang trả thấp hơn giá trị sổ sách 6.315 đồng mỗi cổ phiếu, tương đương 40,7%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,59 lần.
Mức chiết khấu này sâu hơn HSG, mã tôn mạ bán nội địa cùng nhóm, đang giao dịch ở 0,68 lần. Khoảng cách phản ánh rủi ro đòn bẩy cao hơn và lợi nhuận biến động mạnh hơn của mô hình xuất khẩu. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Khả năng sinh lời của cổ phiếu NKG biến động rất mạnh
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 chỉ 2,6%. Năm 2024 là 7,7%. Năm 2022 âm, vì Nam Kim lỗ 124,7 tỷ đồng năm đó.
Biên độ ROE giữa các năm của Nam Kim rộng hơn HSG. Lý do nằm ở đòn bẩy cao hơn: tổng tài sản của Nam Kim gấp 2,4 lần vốn chủ sở hữu của cổ đông mẹ, trong khi tỷ lệ này của HSG khoảng 1,9 lần. Đòn bẩy cao khuếch đại cả lợi nhuận lẫn thua lỗ.
Với ROE dao động như vậy, một mức P/B thấp không tự động có nghĩa cổ phiếu đang rẻ. Phải hỏi tiếp: ROE của năm xem xét có đại diện cho khả năng sinh lời trung bình nhiều năm hay không.
Giá thép cuộn cán nóng và tồn kho khi định giá cổ phiếu NKG
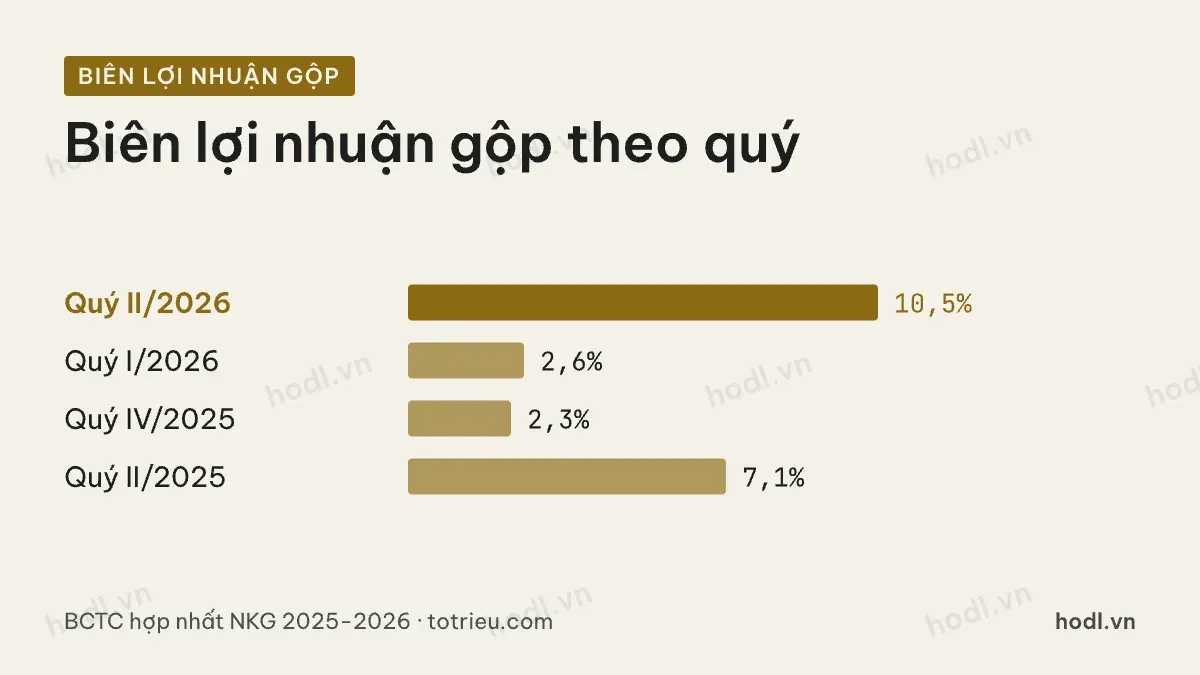
Báo cáo tài chính hợp nhất không công bố giá thép cuộn cán nóng mua vào hay số lượng đơn hàng xuất khẩu theo từng thị trường. Thước đo thay thế đáng tin nhất là biên lợi nhuận gộp theo quý, vì nó phản ánh gián tiếp khoảng cách giữa giá bán và giá nguyên liệu tại từng thời điểm.
Biên lợi nhuận gộp quý II/2025 là 7,1%. Quý IV/2025 tụt xuống 2,3%. Quý I/2026 vẫn ở mức thấp 2,6%, rồi quý II/2026 bật mạnh lên 10,5%. Biên độ dao động giữa quý thấp nhất và quý cao nhất gấp hơn bốn lần.
Tồn kho cuối quý II/2026 là 5.704,1 tỷ đồng, tương đương 30,9% tổng tài sản. Khi giá thép cuộn cán nóng giảm sau khi doanh nghiệp đã mua tồn kho ở giá cao, biên lợi nhuận gộp quý sau thường bị ép xuống trước khi giá bán điều chỉnh theo kịp.
Giá trên lợi nhuận của cổ phiếu NKG và giới hạn của nó
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 166,5 tỷ đồng. Chia cho 492,32 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 338 đồng. Với giá 9.200 đồng, tỷ lệ giá trên lợi nhuận khoảng 27,2 lần.
Con số này trông cao, nhưng nó bị kéo lên bởi quý IV/2025, khi Nam Kim lỗ 9,4 tỷ đồng cho cổ đông mẹ. Ba trong bốn quý còn lại đều có lãi, với quý II/2026 đóng góp 104,1 tỷ đồng, phần lớn tổng lợi nhuận bốn quý.
Với mức dao động lợi nhuận quý như vậy, tỷ lệ giá trên lợi nhuận của Nam Kim gần như không dùng được nếu chỉ lấy một kỳ. Giá trên giá trị sổ sách là cách tiếp cận ổn định hơn cho mã này.
Định giá cổ phiếu NKG đặt cạnh HSG
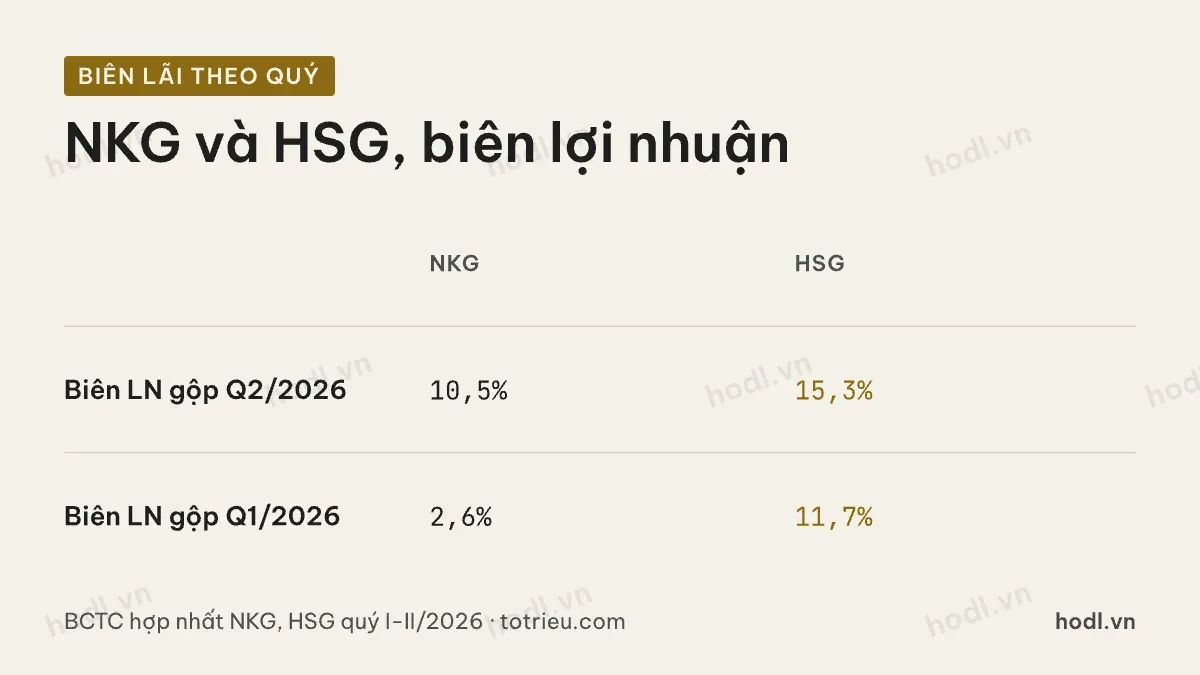
Biên lợi nhuận gộp quý II/2026 của Nam Kim là 10,5%, thấp hơn mức 15,3% của HSG. Quý I/2026, Nam Kim chỉ đạt 2,6%, còn HSG đạt 11,7%.
Khoảng cách này lặp lại ở hầu hết các quý gần đây. Mô hình bán nội địa qua hệ thống riêng của HSG cho biên lợi nhuận ổn định hơn mô hình xuất khẩu của Nam Kim trong giai đoạn giá thép biến động nhanh.
Phần bù cho rủi ro đó thể hiện ở bội số định giá. Nam Kim giao dịch ở 0,59 lần giá trị sổ sách, thấp hơn 0,68 lần của HSG, và ROE năm 2025 cũng thấp hơn đáng kể. Thị trường đang định giá phần rủi ro cao hơn của mô hình xuất khẩu bằng một bội số thấp hơn.
Bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp từng quý. Mốc gần nhất là 10,5% của quý II/2026, so với 2,6% của quý I/2026. Đây là chỉ báo sớm nhất cho lợi nhuận cả năm.
Thứ hai, tồn kho. Mốc hiện tại 5.704,1 tỷ đồng. Tồn kho tăng trong khi biên lợi nhuận gộp giảm là dấu hiệu hàng mua giá cao chưa bán hết.
Thứ ba, nợ vay ròng. Mốc hiện tại khoảng 8.436,9 tỷ đồng, lớn hơn cả vốn chủ sở hữu của cổ đông mẹ. Tỷ lệ này tăng nhanh hơn tài sản là dấu hiệu đòn bẩy đi trước năng lực trả nợ.
Thứ tư, chênh lệch lợi nhuận theo quý so với cùng kỳ năm trước. Nửa đầu năm 2026 đã giảm 19,5% so với cùng kỳ 2025. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp xuất khẩu.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 27/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.