
Phân tích cổ phiếu LHC Quý 4/2026: Lãi quý III tăng 64%, rủi ro nằm ở 362 tỷ đồng đất mỏ đá, tiền ứng trước và phải thu liên quan
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh quý III 2026
- Rủi ro lớn nhất: tài sản chờ
- Tiền, vay và vốn góp
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B hợp lý và P/E
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu LHC Quý 4/2026 bắt đầu từ lợi nhuận quý III của Công ty Cổ phần Đầu tư và Xây dựng Thủy lợi Lâm Đồng (HNX: LHC), doanh nghiệp thi công công trình thủy lợi, hạ tầng và sản xuất bê tông, vật liệu xây dựng qua công ty con LBM: lợi nhuận sau thuế của cổ đông công ty mẹ 29,6 tỷ đồng, tăng 64,4% so với cùng kỳ. Tổng lợi nhuận sau thuế hợp nhất là 44,4 tỷ đồng, tăng 55,1%.
Giá đóng cửa phiên 09/11/2026 là 48.500 đồng, vốn hoá 1.397 tỷ đồng, P/E 13,1 lần và P/B 2,14 lần. Bài đi từ kết quả quý III sang tài sản chờ thủ tục, tiền và vốn góp, cổ đông, khối ngoại, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế quý III hợp nhất 44,4 tỷ, tăng 55,1%; chín tháng 117,7 tỷ, giảm 11,5% so với 133,0 tỷ.
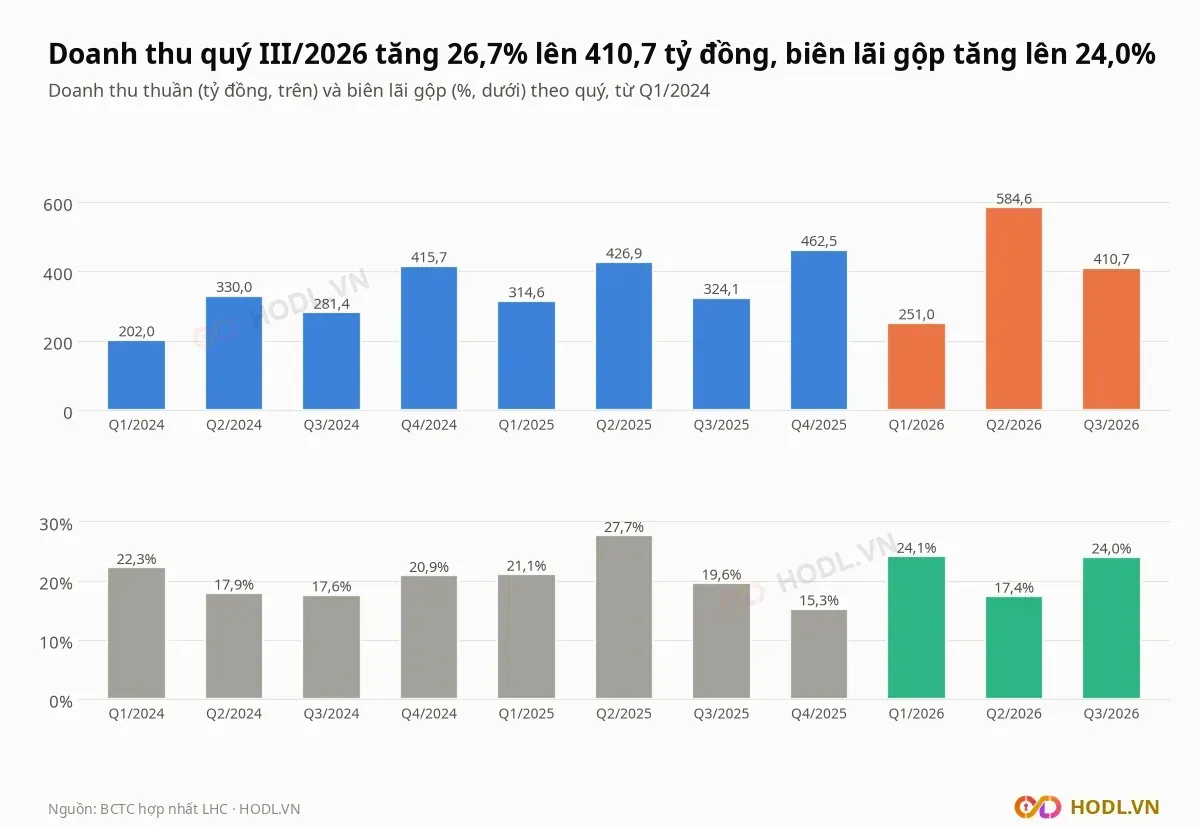
- Doanh thu quý III tăng 26,7% lên 410,7 tỷ; mảng bê tông và thi công công trình chiếm 92,5%, biên lãi gộp chung tăng lên 24,0% từ 19,6%.
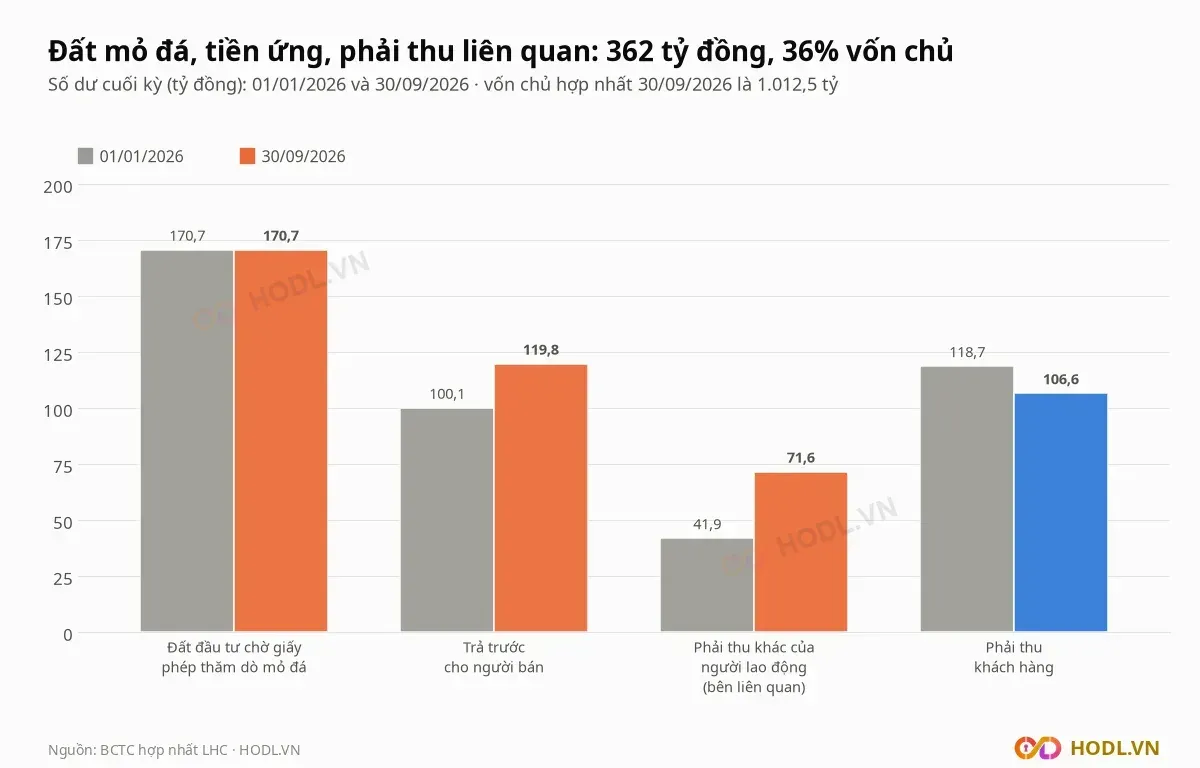
- Đất đầu tư chờ giấy phép thăm dò mỏ đá 170,7 tỷ, trả trước cho người bán 119,8 tỷ và phải thu người lao động là bên liên quan 71,6 tỷ cộng lại 362,1 tỷ, bằng 35,8% vốn chủ.
- Tiền và đầu tư ngắn hạn 287,8 tỷ so với vay 54,9 tỷ; vay giảm từ 228,3 tỷ đầu năm.
- Giá 48.500 đồng bằng 2,14 lần giá trị sổ sách; thanh khoản 0,64 tỷ đồng mỗi phiên, khối ngoại nắm 0,56% vốn.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Đầu tư và Xây dựng Thủy lợi Lâm Đồng (LHC) thành lập năm 2000 theo quyết định của Ủy ban Nhân dân tỉnh Lâm Đồng, niêm yết HNX năm 2010. Tập đoàn gồm công ty mẹ, hai công ty con trực tiếp và năm công ty con gián tiếp, 1.050 lao động cuối quý III so với 663 đầu năm.
Hai công ty con trực tiếp:
- Công ty Cổ phần Khoáng sản và Vật liệu Xây dựng Lâm Đồng (LBM): LHC nắm 65,81%, khai thác đá, sản xuất bê tông, gạch, gốm sứ chịu lửa và cao lanh.
- Công ty Cổ phần Đầu tư và Xây dựng 40.10: LHC nắm 72,08%, thi công công trình thủy lợi.
Vốn điều lệ tăng từ 144 tỷ lên 288 tỷ đồng sau đợt thưởng cổ phiếu tỷ lệ 100:100 (giao dịch không hưởng quyền từ 23/06/2026), tương ứng 28,8 triệu cổ phiếu. Khoản thưởng lấy từ lợi nhuận chưa phân phối (137,1 tỷ) và thặng dư vốn (6,9 tỷ), nên không có tiền mới vào công ty mẹ.
Tổng tài sản cuối quý III là 1.400,2 tỷ đồng, gồm tài sản cố định 454,6 tỷ và chi phí xây dựng dở dang 192,6 tỷ. Lợi ích cổ đông không kiểm soát là 358,5 tỷ, bằng 35,4% vốn chủ 1.012,5 tỷ; vốn chủ cổ đông công ty mẹ là 653,9 tỷ.
Kết quả kinh doanh quý III 2026
Quý III/2026 Thủy lợi Lâm Đồng ghi doanh thu thuần 410,7 tỷ đồng, tăng 26,7% so với 324,1 tỷ cùng kỳ. Lãi gộp 98,7 tỷ tăng 55,2%, biên gộp tăng lên 24,0% từ 19,6%.
Doanh thu theo mảng, quý III/2026 so với cùng kỳ:
Mảng | Doanh thu (tỷ đồng) | So với cùng kỳ | Biên gộp |
|---|---|---|---|
Bê tông và thi công công trình | 380,0 | +31,1% | 23,2% so với 21,7% |
Gốm sứ chịu lửa | 11,6 | +38,7% | 23,7% so với 31,0% |
Gạch | 8,9 | −50,8% | 39,8% so với 28,4% |
Cao lanh | 6,9 | +20,0% | 50,2% so với 33,2% |
Bentonite và khác | 3,3 | +63,1% | 24,3% |
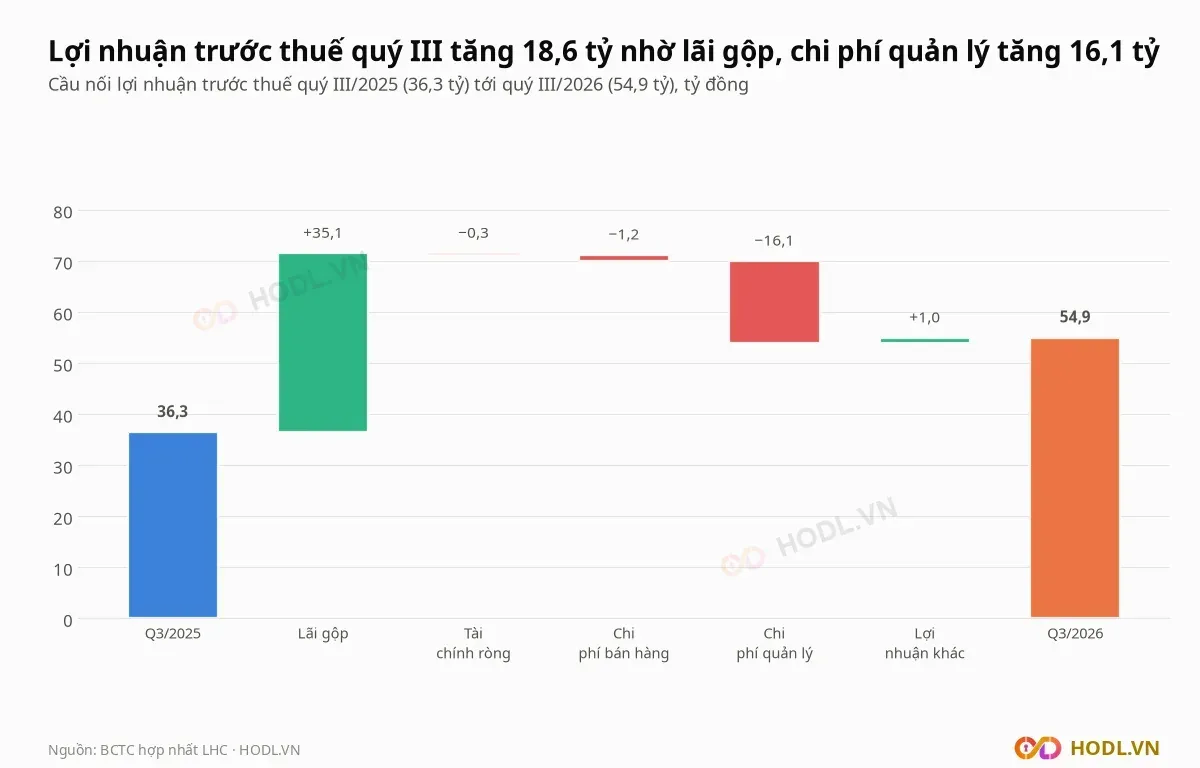
Lợi nhuận trước thuế quý III là 54,9 tỷ đồng, tăng 51,1% so với 36,3 tỷ; lợi nhuận sau thuế 44,4 tỷ tăng 55,1%, trong đó phần cổ đông công ty mẹ 29,6 tỷ và cổ đông không kiểm soát 14,8 tỷ. Lãi cơ bản trên cổ phiếu quý III là 1.028 đồng, tính trên 28,8 triệu cổ phiếu sau thưởng.
Cầu nối lợi nhuận trước thuế tăng 18,6 tỷ qua các bước:
- Lãi gộp +35,1 tỷ: doanh thu tăng đóng góp 17,0 tỷ, biên gộp cao hơn đóng góp 18,1 tỷ.
- Chi phí quản lý −16,1 tỷ, từ 26,7 tỷ lên 42,8 tỷ.
- Chi phí bán hàng −1,2 tỷ, từ 0,9 tỷ lên 2,1 tỷ.
- Tài chính ròng −0,3 tỷ và lợi nhuận khác +1,0 tỷ.
Công ty giải trình mức tăng lợi nhuận quý III chủ yếu do doanh thu và lợi nhuận của LBM tăng cao. Khấu hao tài sản cố định chín tháng là 80,5 tỷ, tăng 84,8% so với 43,6 tỷ, đi cùng nguyên giá tài sản cố định hữu hình tăng 66,0 tỷ lên 1.181,9 tỷ.
Chín tháng 2026 so với cùng kỳ 2025:
- Doanh thu 1.246,3 tỷ, tăng 17,0%.
- Lãi gộp 261,1 tỷ, tăng 5,2%; chi phí quản lý và bán hàng 118,4 tỷ, tăng 11,8%.
- Lợi nhuận trước thuế 146,6 tỷ, giảm 13,4%.
- Lợi nhuận sau thuế 117,7 tỷ, giảm 11,5%; phần cổ đông công ty mẹ 78,4 tỷ, giảm 17,3% so với 94,9 tỷ.
Lợi nhuận sau thuế cổ đông công ty mẹ quý I giảm 47,3% xuống 19,6 tỷ, quý II giảm 56,5% xuống 29,2 tỷ, quý III tăng 64,4%. Lợi nhuận bốn quý tới quý III là 106,7 tỷ, ứng với EPS 3.705 đồng.
Rủi ro lớn nhất: tài sản chờ
Rủi ro lớn nhất của Thủy lợi Lâm Đồng là ba khoản tài sản chưa tạo ra doanh thu, cộng lại 362,1 tỷ đồng cuối quý III: bằng 35,8% vốn chủ hợp nhất, 55,4% vốn chủ cổ đông công ty mẹ và 12.573 đồng mỗi cổ phiếu. Ba khoản đều tăng hoặc đứng yên từ đầu năm, trong khi tổng ba khoản đầu năm là 312,7 tỷ.
Chi tiết từng khoản trong thuyết minh BCTC hợp nhất:
- Đất đầu tư chờ giấy phép: 170,7 tỷ. Đất tại Hiệp Thạnh (130,9 tỷ), Ninh Gia (22,2 tỷ) và năm địa điểm khác đang chờ cấp phép thăm dò khoáng sản mỏ đá làm vật liệu xây dựng; số dư không đổi so với đầu năm.
- Trả trước cho người bán: 119,8 tỷ, tăng từ 100,1 tỷ. Một cá nhân nhận đặt cọc 37,0 tỷ cho hợp đồng chuyển nhượng đất tại Ninh Gia ký ngày 09/05/2025 và thủ tục chuyển nhượng chưa xong; 8,2 tỷ khác trả trước từ hợp đồng ngày 08/11/2019 cũng chưa hoàn tất.
- Phải thu khác của người lao động là bên liên quan: 71,6 tỷ, tăng từ 41,9 tỷ. Thuyết minh bên liên quan ghi 38,5 tỷ tạm ứng đặt cọc mua đất cho các cán bộ, trong đó 18,1 tỷ cho một giám đốc công ty con; hai con số chênh nhau 33,1 tỷ, bài dùng số 71,6 tỷ khớp với bảng cân đối.
Hai công trình thủy lợi đang tạm dừng: hồ chứa nước Đông Thanh (Lâm Hà) vì địa chất phức tạp và hồ chứa nước Tà Hoét (Định An) vì vướng giải phóng mặt bằng. Chi phí sản xuất kinh doanh dở dang của hai công trình là 7,4 tỷ, trả trước cho nhà thầu 8,4 tỷ.
Phải thu khách hàng giảm xuống 106,6 tỷ từ 118,7 tỷ đầu năm, kèm dự phòng phải thu khó đòi 30,8 tỷ. Người mua trả tiền trước 160,3 tỷ, tăng từ 137,4 tỷ.
Tiền, vay và vốn góp
Thủy lợi Lâm Đồng có tiền ròng dương. Tiền và tương đương tiền 153,8 tỷ cộng đầu tư nắm giữ đến ngày đáo hạn 134,0 tỷ thành 287,8 tỷ đồng, so với vay 54,9 tỷ (48,9 tỷ ngắn hạn, 6,0 tỷ dài hạn).
Tiền ròng 232,9 tỷ bằng 8.087 đồng mỗi cổ phiếu và 16,7% vốn hoá. Chín tháng 2026 công ty trả nợ gốc 613,3 tỷ, đi vay mới 439,9 tỷ, nên vay giảm từ 228,3 tỷ đầu năm. Tiền và tương đương tiền giảm 157,8 tỷ, trong đó 134,0 tỷ chuyển sang đầu tư nắm giữ đến ngày đáo hạn.
Dòng tiền chín tháng:
- Dòng tiền kinh doanh +155,7 tỷ, so với +61,8 tỷ cùng kỳ 2025.
- Mua sắm tài sản cố định −87,4 tỷ; góp vốn vào đơn vị khác −10,9 tỷ.
- Thu từ phát hành cổ phiếu và nhận vốn góp +76,2 tỷ, gắn với đợt tăng vốn của LBM.
- Chưa chi cổ tức; chín tháng 2025 công ty mẹ chi 14,4 tỷ, tương đương 500 đồng mỗi cổ phiếu sau thưởng và 1,0% giá hiện tại.
Vay trên vốn chủ cổ đông công ty mẹ chỉ 0,08 lần; EBITDA bốn quý 311,3 tỷ, EV/EBITDA 4,9 lần.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
