
Mô hình kinh doanh của PVT: vận tải dầu thô, dầu sản phẩm và hoá chất
Nội dung bài5 phần
Cổ phiếu PVT là phần vốn của Tổng công ty cổ phần Vận tải Dầu khí. Doanh nghiệp này chở dầu thô, dầu sản phẩm, hoá chất và khí hoá lỏng bằng tàu biển. Nó không mua bán hàng hoá mà bán năng lực vận chuyển. Nguồn thu là tiền cước, theo chuyến hoặc theo hợp đồng cho thuê tàu dài hạn.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu PVT là một đội tàu trên bảng cân đối
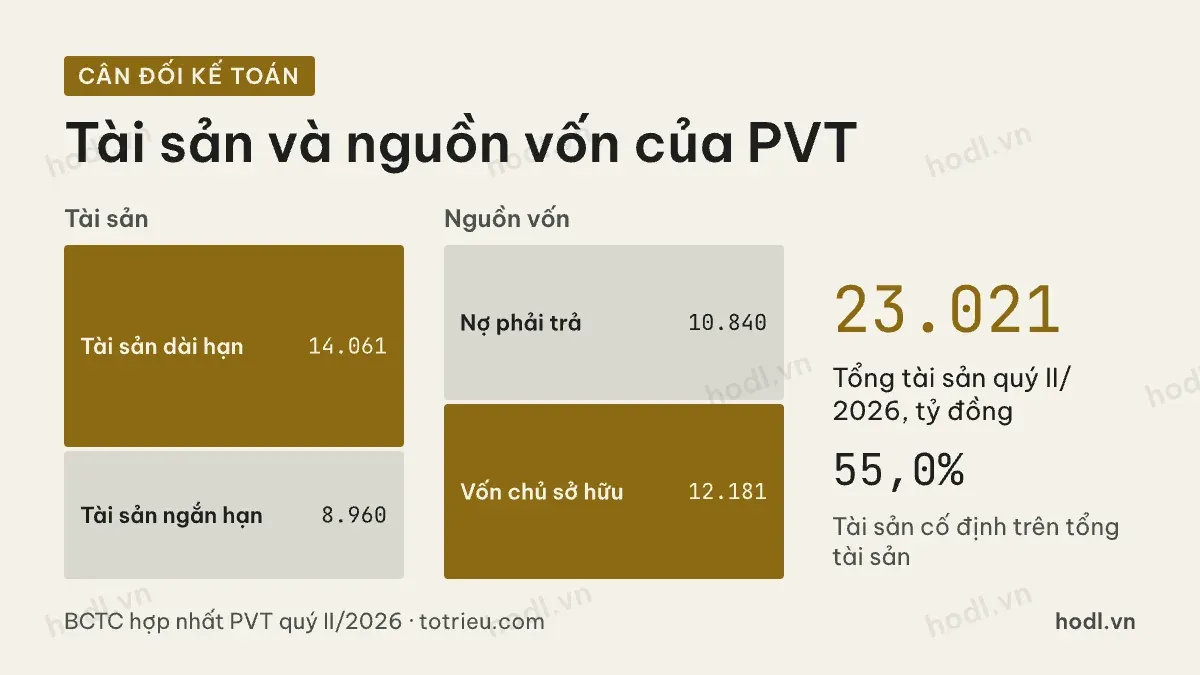
Cuối quý II/2026, tổng tài sản của PVT là 23.021 tỷ đồng. Tài sản dài hạn 14.061 tỷ đồng, tài sản ngắn hạn 8.960 tỷ đồng. Bên nguồn vốn, nợ phải trả 10.840 tỷ đồng, vốn chủ sở hữu 12.181 tỷ đồng. Vốn chủ sở hữu bằng 52,9% tổng tài sản.
Tài sản cố định ròng là 12.667 tỷ đồng, bằng 55,0% tổng tài sản. Đó là các con tàu. Con số này đi từ 6.975 tỷ đồng cuối năm 2021 lên mức hiện tại, tức gần gấp đôi trong bốn năm rưỡi.
Phần tài sản ngắn hạn gồm đầu tư ngắn hạn 4.386 tỷ đồng, phải thu ngắn hạn 2.126 tỷ đồng, tiền và tương đương tiền 1.426 tỷ đồng, hàng tồn kho 507 tỷ đồng. Nợ vay ngắn hạn 1.387 tỷ đồng, nợ vay dài hạn 5.622 tỷ đồng, tổng nợ vay 7.008 tỷ đồng, bằng 57,5% vốn chủ sở hữu.
Vốn góp của chủ sở hữu 5.169,2 tỷ đồng tương ứng khoảng 0,517 tỷ cổ phiếu. Với giá đóng cửa 23.500 đồng phiên 02/10/2026, vốn hoá vào khoảng 12.148 tỷ đồng. Người đọc báo cáo doanh nghiệp lần đầu nên xem cấu trúc báo cáo tài chính trước.
Doanh thu đến từ giá cước thuê tàu
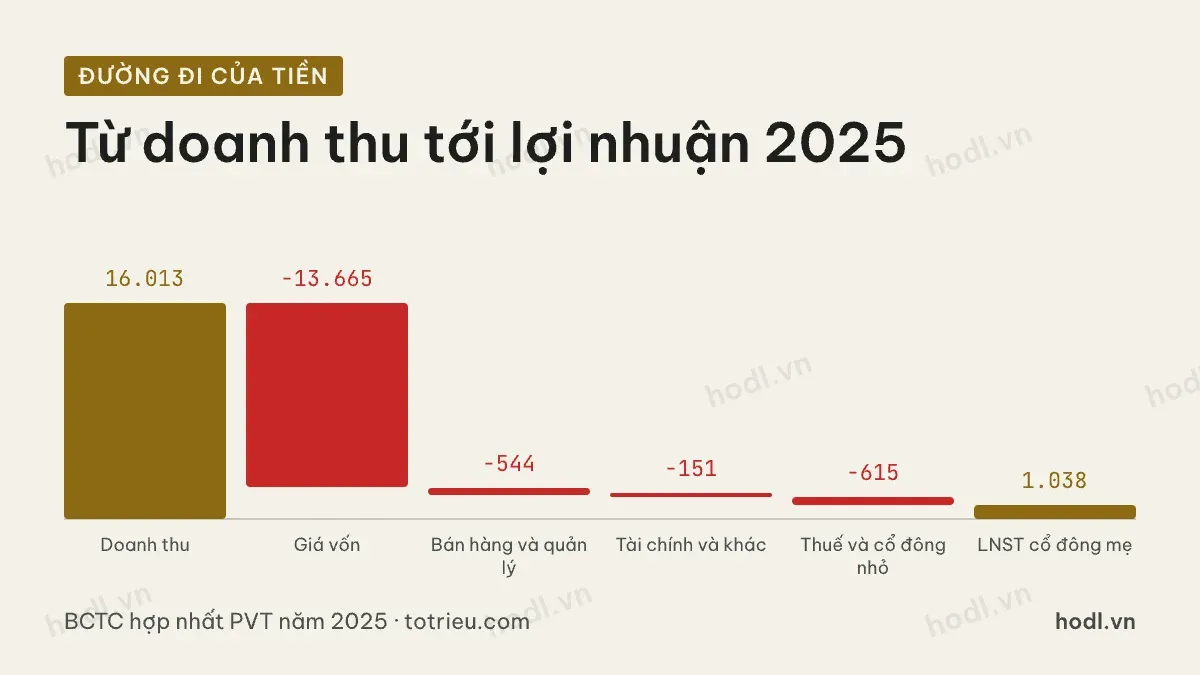
Năm 2025, doanh thu thuần của PVT là 16.013 tỷ đồng. Giá vốn 13.665 tỷ đồng. Chi phí bán hàng và quản lý cộng lại 544 tỷ đồng. Phần tài chính, lãi liên doanh và lợi nhuận khác lấy đi 151 tỷ đồng. Thuế và lợi ích cổ đông thiểu số lấy tiếp 615 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.038 tỷ đồng.
Doanh thu tăng liên tục. Từ 7.460 tỷ đồng năm 2021 lên 16.013 tỷ đồng năm 2025, tức gấp 2,1 lần. Nguyên nhân là đội tàu lớn lên và giá cước khu vực ở mức cao trong giai đoạn này.
Nhưng lợi nhuận thuộc cổ đông mẹ gần như đứng yên. Các năm 2021 đến 2025 lần lượt là 660 tỷ đồng, 857 tỷ đồng, 972 tỷ đồng, 1.093 tỷ đồng và 1.038 tỷ đồng.
Biên lợi nhuận gộp giải thích một phần. Biên này đi từ 16,6% năm 2021 lên 20,8% năm 2024, rồi rơi về 14,7% năm 2025. Khi mua tàu mới, chi phí khấu hao và chi phí vận hành tăng ngay, còn doanh thu chỉ tăng khi tàu vào tuyến.
Nửa đầu năm 2026 cho thấy nhịp phục hồi. Quý I/2026 doanh thu 4.177 tỷ đồng với lợi nhuận sau thuế cổ đông mẹ 319 tỷ đồng. Quý II/2026 doanh thu 5.714 tỷ đồng, biên lợi nhuận gộp 16,8%, lợi nhuận 553 tỷ đồng.
Nợ vay mua tàu và khấu hao chia nhau lợi nhuận
Một con tàu là khoản đầu tư lớn, trả bằng vốn vay và thu hồi qua nhiều năm cước. Hai dòng chi phí vì vậy chi phối kết quả.
Dòng thứ nhất là khấu hao. Năm 2025 chi phí khấu hao tài sản cố định là 2.191 tỷ đồng, bằng 13,7% doanh thu. Con số này đi từ 1.195 tỷ đồng năm 2022, tăng cùng đội tàu.
Dòng thứ hai là lãi vay. Năm 2025 chi phí lãi vay là 435 tỷ đồng, năm 2024 là 418 tỷ đồng. Tiền lãi thực trả trong năm 2025 là 443 tỷ đồng.
Dòng tiền cho thấy mô hình đang ở pha đầu tư. Năm 2025 dòng tiền từ hoạt động kinh doanh là 3.161 tỷ đồng, trong khi chi mua sắm tài sản cố định 3.740 tỷ đồng. Doanh nghiệp vay mới 3.319 tỷ đồng và trả nợ 2.548 tỷ đồng.
Tuổi đội tàu là biến quan trọng mà báo cáo tài chính không nói trực tiếp. Tàu càng cũ thì chi phí sửa chữa, bảo hiểm và chi phí lên đà càng cao, còn khách thuê lại trả cước thấp hơn. Chỉ dấu gần nhất đo được là tỷ lệ khấu hao trên nguyên giá, công bố trong thuyết minh báo cáo.
Cổ phiếu PVT và phần lợi nhuận không thuộc cổ đông mẹ
Đây là chi tiết dễ đọc sai nhất của mã này. PVT vận hành qua nhiều công ty con, mỗi công ty sở hữu một nhóm tàu, và tập đoàn không nắm toàn bộ vốn của chúng.
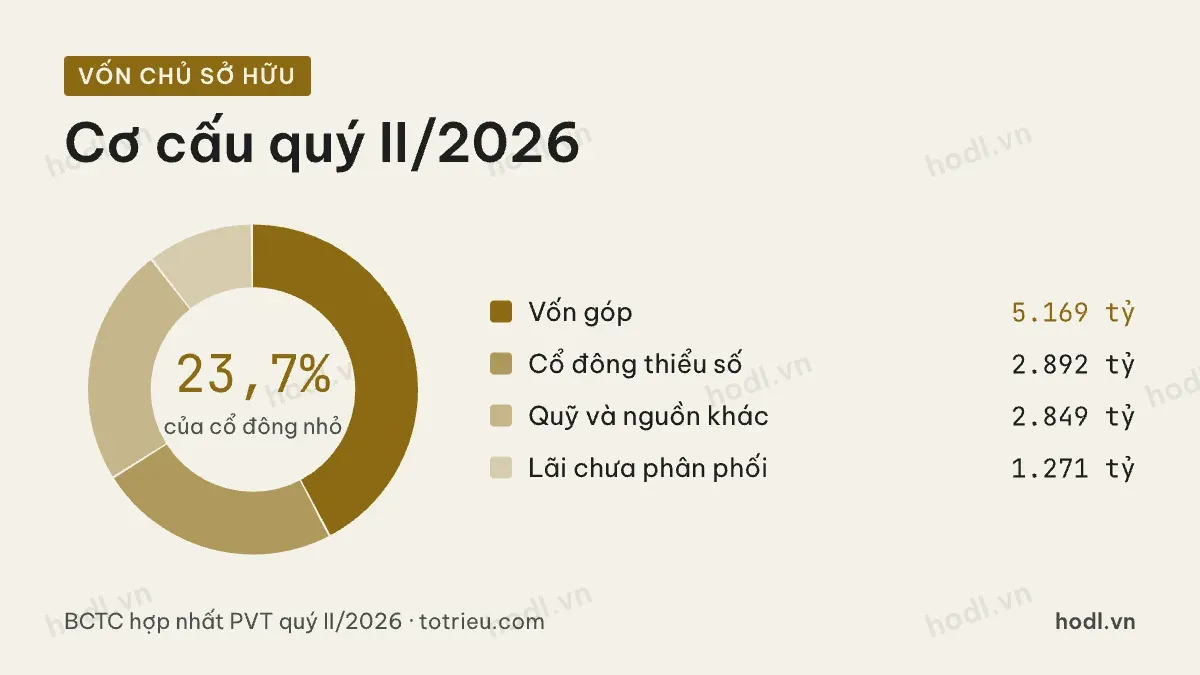
Cuối quý II/2026, vốn chủ sở hữu 12.181 tỷ đồng gồm vốn góp 5.169 tỷ đồng, lợi ích cổ đông thiểu số 2.892 tỷ đồng, lãi chưa phân phối 1.271 tỷ đồng và các quỹ cùng nguồn vốn khác 2.849 tỷ đồng. Lợi ích cổ đông thiểu số chiếm 23,7% vốn chủ sở hữu.
Trên báo cáo kết quả kinh doanh, hệ quả rất rõ. Năm 2025 lợi nhuận sau thuế hợp nhất là 1.329 tỷ đồng, nhưng phần thuộc cổ đông công ty mẹ chỉ 1.038 tỷ đồng, tức 78,1%. Gần một phần tư lợi nhuận thuộc về cổ đông của các công ty con.
Khi đọc mã này, luôn lấy dòng dành cho cổ đông công ty mẹ. Lấy dòng lợi nhuận sau thuế hợp nhất sẽ phóng đại khoảng 28% so với thực tế.
Vốn góp cũng đã nở ra. Từ 3.236,5 tỷ đồng cuối năm 2021 lên 5.169,2 tỷ đồng cuối quý II/2026, tức tăng 59,7%. Phần vốn thêm chủ yếu dùng mua tàu.
Cổ phiếu PVT và những gì mô hình này không có
PVT không quyết giá cước. Giá cước tàu chở dầu là giá quốc tế, phụ thuộc cung tàu đóng mới, nhu cầu vận chuyển và các tuyến đường bị thay đổi.
PVT cũng không có hàng của mình. Doanh nghiệp chở hàng cho người khác, nên khi khối lượng vận chuyển trong khu vực giảm, đội tàu phải chờ hoặc nhận cước thấp hơn.
Cuối cùng, mô hình này không co giãn nhanh về quy mô. Bán một con tàu mất nhiều tháng, mua một con tàu cũng vậy. Bức tranh rút gọn là một doanh nghiệp tài sản nặng, nợ vay ở mức trung bình, lợi nhuận thuộc cổ đông mẹ bị chia bớt bởi cấu trúc công ty con.
Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mã này, cùng cách xử lý phần cổ đông thiểu số khi tính bội số.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
