
Kết quả kinh doanh bán lẻ và tiêu dùng quý 3/2026: MSN gấp 3 lần, PNJ chuyển lỗ
Nội dung bài7 phần
Trong kết quả kinh doanh bán lẻ và tiêu dùng quý 3/2026, lợi nhuận sau thuế của 32 doanh nghiệp đạt 12.264 tỷ đồng, tăng 38,0% so với quý 3/2025 và tăng 4,2% so với quý 2. Hai mã đóng góp 55,2% con số này: MSN lãi 3.671 tỷ đồng (gấp 3 lần cùng kỳ) và MWG lãi 3.094 tỷ đồng (+74,7%).
Bài này đọc dòng kết quả kinh doanh để trả lời: ai tăng nhờ gì, ai đi lùi vì sao. Bức tranh chung nằm ở bài kết quả kinh doanh quý 3/2026.
Điểm chính
- Bỏ MSN, lãi nhóm thực phẩm và đồ uống chỉ tăng 1,6%, doanh thu tăng 7,9%; bỏ MWG, lãi nhóm bán lẻ giảm từ 723 tỷ xuống 232 tỷ đồng.
- Lãi MSN tăng 2.462 tỷ đồng, trong đó công ty con MSR đóng góp 2.256 tỷ đồng lợi nhuận trước thuế; doanh thu MSR gấp 7,1 lần cùng kỳ.
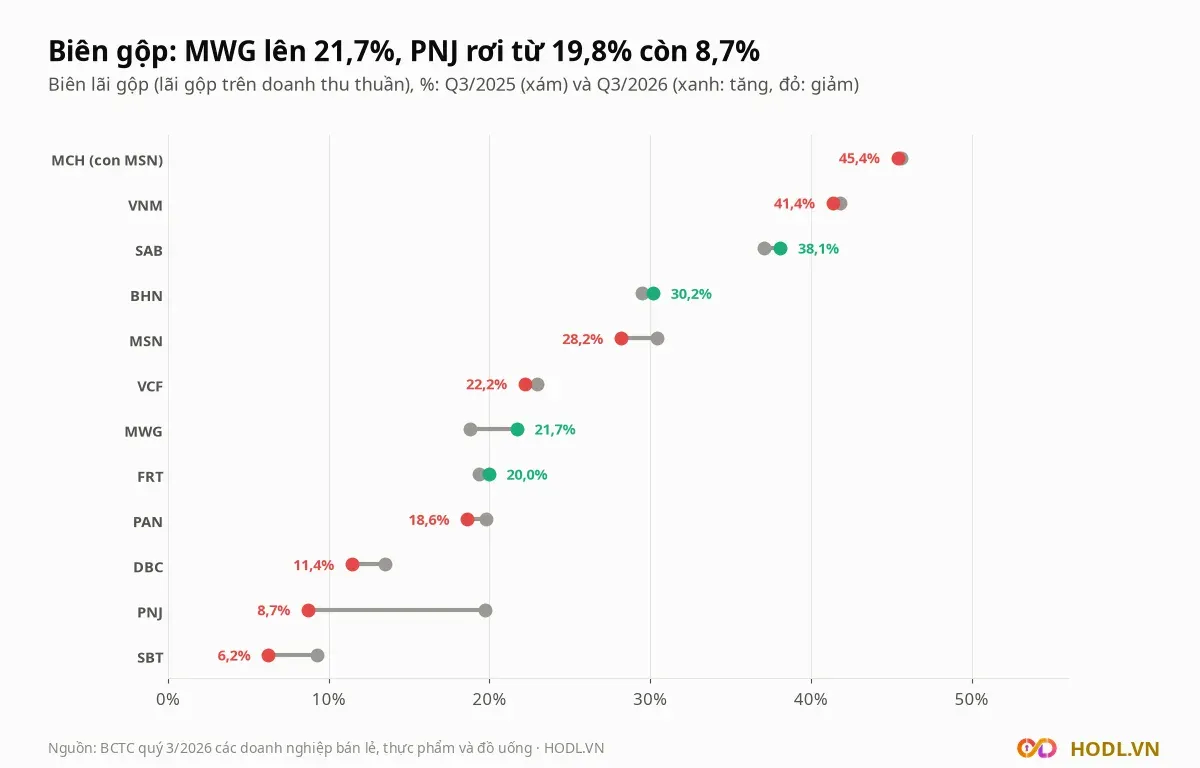
- Lãi gộp của MWG tăng 52,7% nhờ doanh thu (+32,0%) và biên gộp (18,8% lên 21,7%); biên gộp của PNJ rơi từ 19,8% xuống 8,7% và đưa công ty vào lỗ 257 tỷ đồng.
- Lãi VNM tăng 17,3% nhưng doanh thu chỉ tăng 8,9%; SAB giảm 9,4% dù lãi gộp tăng.
- 6 trên 10 cổ phiếu có lãi tăng vẫn giảm giá sau BCTC, đều sâu hơn VN-Index cùng khoảng.
Bức tranh chung
Lợi nhuận tập trung vào hai mã. Nhóm trong bài gồm 11 doanh nghiệp bán lẻ và 21 doanh nghiệp thực phẩm, đồ uống đã công bố; DMX (công ty con của MWG, mới niêm yết nên không có số cùng kỳ) và MCH (công ty con của MSN) được nêu riêng, không cộng vào số toàn nhóm để khỏi tính hai lần.
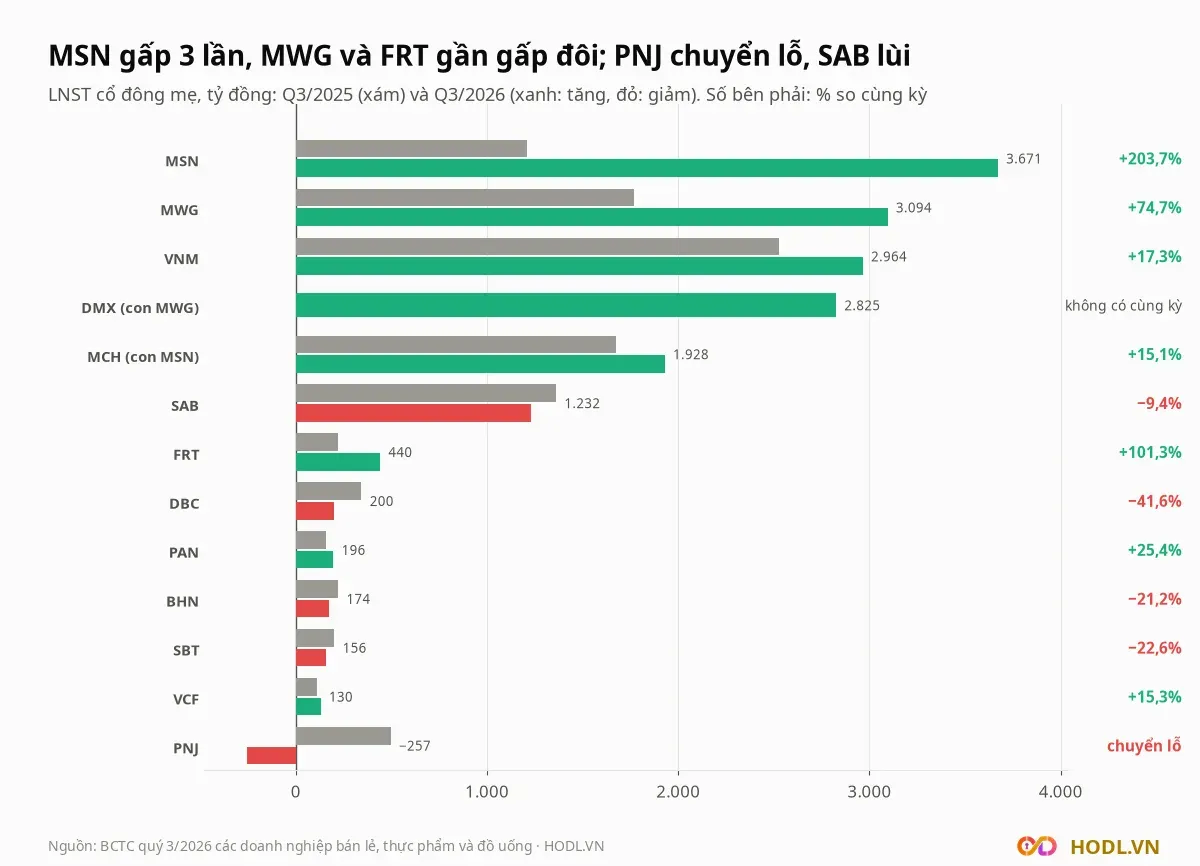
Nhóm bán lẻ lãi 3.327 tỷ đồng (+33,4%), 8 trên 11 doanh nghiệp tăng. Thực phẩm và đồ uống lãi 8.937 tỷ đồng (+39,8%), nhưng chỉ 11 trên 21 doanh nghiệp tăng, còn trừ MSN thì cả nhóm đi ngang (5.185 tỷ lên 5.266 tỷ đồng).
Doanh thu bán lẻ tăng 25,4% lên 84.455 tỷ đồng, biên gộp chung từ 17,9% lên 19,0%. Thực phẩm và đồ uống tăng 28,8% lên 87.024 tỷ đồng, nhưng trừ MSN chỉ tăng 7,9%.
Còn 12 doanh nghiệp trong hai nhóm chưa công bố, gồm SVC (bán lẻ, lãi cùng kỳ 364 tỷ đồng) và KDC (lãi cùng kỳ 52 tỷ đồng), nên số toàn nhóm chưa đầy đủ.
Masan: MSR gánh phần tăng
Lãi cổ đông mẹ của MSN tăng từ 1.209 tỷ lên 3.671 tỷ đồng (+203,7%), và tăng 17,5% so với quý 2. Doanh thu hợp nhất tăng 74,7% lên 36.981 tỷ đồng, lãi gộp tăng 61,8% lên 10.420 tỷ đồng, biên gộp giảm từ 30,4% xuống 28,2% vì cơ cấu doanh thu đổi.
Mức tăng nằm gần như trọn ở một công ty con. Doanh thu MSR (vonfram và khoáng sản kim loại) tăng từ 2.041 tỷ lên 14.557 tỷ đồng, gấp 7,1 lần, chiếm 12.516 tỷ trên mức tăng 15.817 tỷ đồng của cả tập đoàn. Lợi nhuận trước thuế của MSR đi từ 14 tỷ lên 2.270 tỷ đồng, biên gộp gần như giữ nguyên (19,6% và 18,9%).
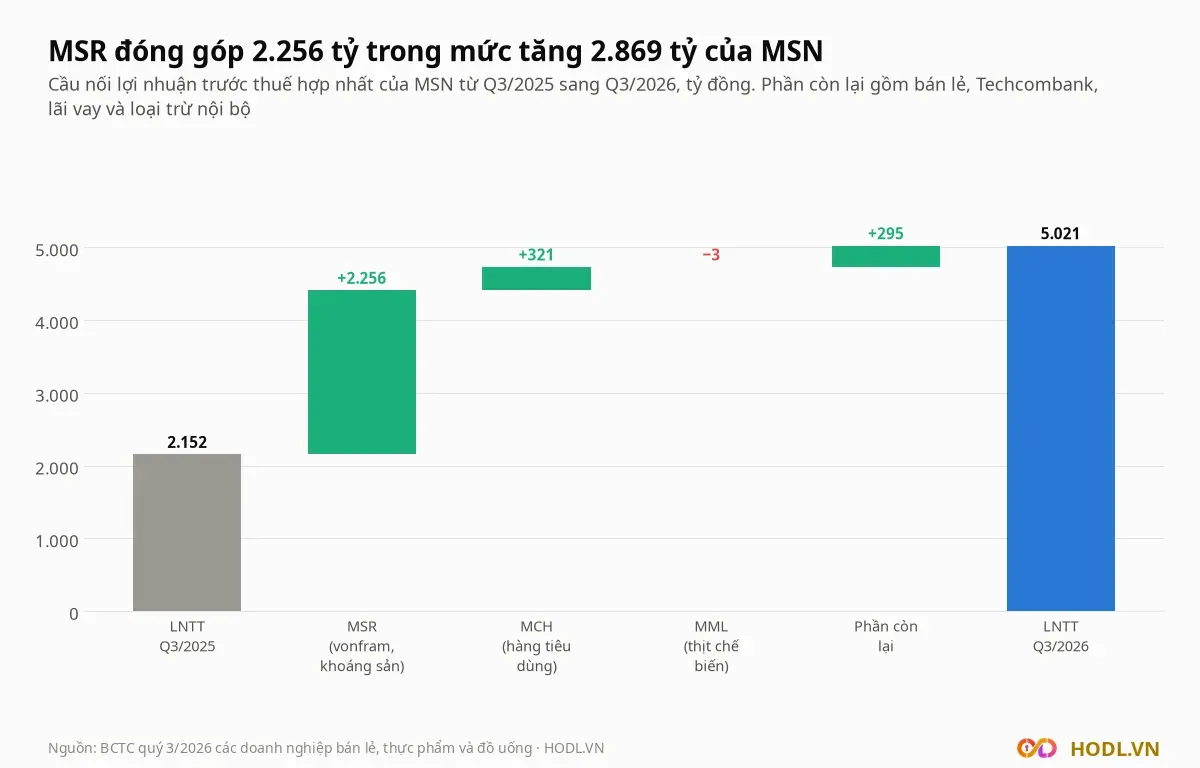
Trong mức tăng 2.869 tỷ đồng của lợi nhuận trước thuế hợp nhất, MSR đóng góp 2.256 tỷ đồng (78,6%), MCH thêm 321 tỷ đồng, MML giảm 3 tỷ đồng, phần còn lại (bán lẻ, Techcombank, lãi vay và loại trừ nội bộ) thêm 295 tỷ đồng. BCTC không tách giá bán và sản lượng, nên bài không gán nguyên nhân cho mức tăng của MSR.
Bỏ riêng MSR, phần còn lại của tập đoàn tăng từ 2.138 tỷ lên 2.751 tỷ đồng (+28,7%), cách trừ gần đúng vì chưa loại trừ giao dịch nội bộ. Công ty con hàng tiêu dùng MCH lãi 1.929 tỷ đồng (+15,1%), doanh thu tăng 16,3%.
Hai chuỗi bán lẻ lớn tăng nhanh
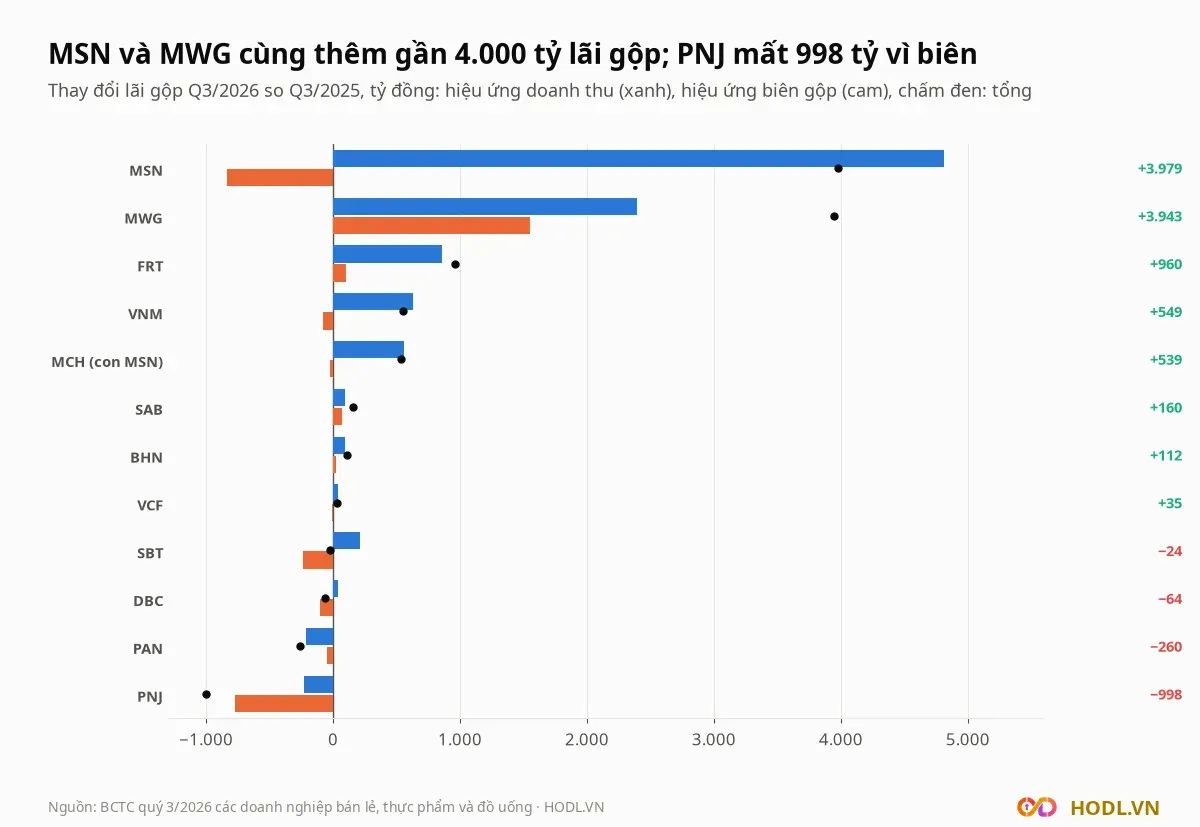
Doanh thu MWG tăng 32,0% lên 52.614 tỷ đồng, lãi gộp tăng 52,7% lên 11.421 tỷ đồng. Trong 3.943 tỷ đồng lãi gộp thêm, doanh thu đóng góp 2.395 tỷ và biên gộp (18,8% lên 21,7%) đóng góp 1.548 tỷ đồng.
Chi phí chạy nhanh hơn doanh thu: chi phí bán hàng tăng 50,7% (4.571 tỷ lên 6.887 tỷ đồng), chi phí quản lý giảm từ 1.119 tỷ xuống 992 tỷ đồng, tổng cộng tăng 38,5%. Thu nhập tài chính thêm 353 tỷ đồng, lợi nhuận trước thuế tăng 95,1% lên 4.239 tỷ đồng, lãi cổ đông mẹ tăng 74,7% lên 3.094 tỷ đồng (giảm 6,3% so với quý 2). Công ty con DMX lãi 2.825 tỷ đồng và đã nằm trong số hợp nhất này.
Chuỗi bán lẻ FRT cho kiểu tăng khác. Doanh thu tăng 33,7% lên 17.530 tỷ đồng, biên gộp 19,4% lên 20,0%, chi phí bán hàng và quản lý tăng 26,9%, chậm hơn doanh thu. Lãi cổ đông mẹ tăng từ 219 tỷ lên 440 tỷ đồng (+101,3%).
Phú Nhuận: biên gộp còn 8,7%
Doanh thu PNJ giảm 14,0% xuống 6.995 tỷ đồng, nhưng lãi gộp giảm 62,1%, từ 1.607 tỷ xuống 609 tỷ đồng, vì biên gộp rơi từ 19,8% xuống 8,7%.
Chi phí không phải nguồn của khoản lỗ: chi phí bán hàng và quản lý giảm 12,9% (từ 998 tỷ xuống 869 tỷ đồng). Lợi nhuận trước thuế đi từ lãi 626 tỷ sang lỗ 328 tỷ đồng, lãi sau thuế thành lỗ 257 tỷ đồng so với lãi 496 tỷ đồng cùng kỳ. Khoản dự phòng cho chính sách thu đổi hàng đã bán được bóc ở bài phân tích cổ phiếu PNJ tháng 10/2026; cách đọc dòng này nằm ở bài biên lợi nhuận gộp.
Vinamilk và Sabeco: lãi lệch nhau
Lãi VNM tăng 17,3% (2.527 tỷ lên 2.964 tỷ đồng) trong khi doanh thu chỉ tăng 8,9%. Lãi gộp tăng 7,7% lên 7.637 tỷ đồng, biên gộp giảm nhẹ từ 41,8% xuống 41,4%.
Trong mức tăng 568 tỷ đồng của lợi nhuận trước thuế, lãi gộp thêm 549 tỷ, chi phí bán hàng và quản lý lấy lại 384 tỷ đồng. Hai dòng ngoài bán hàng bù phần còn lại: kết quả công ty liên kết đổi từ lỗ 195 tỷ sang lãi 41 tỷ đồng (+235 tỷ), tài chính ròng thêm 145 tỷ đồng, tức 380 tỷ đồng hay hai phần ba mức tăng. So với quý 2, lãi VNM giảm 6,4%.
Sabeco đi ngược chiều: lãi từ 1.361 tỷ xuống 1.232 tỷ đồng (−9,4%) dù lãi gộp tăng 6,7% lên 2.547 tỷ đồng và biên gộp lên 38,1%. Cùng kỳ năm trước có khoản thu nhập khác 133 tỷ đồng, quý này chỉ còn 18 tỷ đồng, cộng tài chính ròng giảm 45 tỷ đồng, nên lợi nhuận trước thuế giảm 7,1% xuống 1.576 tỷ đồng.
Các doanh nghiệp còn lại trong nhóm thực phẩm đi theo biên gộp. Ở DBC, doanh thu tăng 6,1% nhưng biên gộp giảm từ 13,5% xuống 11,4%, lãi giảm 41,6% xuống 200 tỷ đồng. Ở SBT, doanh thu tăng 41,8% lên 7.616 tỷ đồng nhưng biên gộp giảm từ 9,3% xuống 6,2%, lãi gộp đi lùi 24 tỷ đồng, lãi giảm 22,6%.
Giá cổ phiếu sau BCTC
Lãi tăng không giữ được giá. Trong 10 cổ phiếu vốn hoá từ 1.000 tỷ đồng có lãi tăng (không tính DMX và MCH), 6 cổ phiếu giảm giá tính từ phiên liền trước ngày công bố đến đóng cửa 02/11/2026, và cả 6 giảm sâu hơn VN-Index cùng khoảng. Bốn cổ phiếu còn lại đứng giá hoặc tăng nhẹ (HHC, VCF, NAF, CTF).
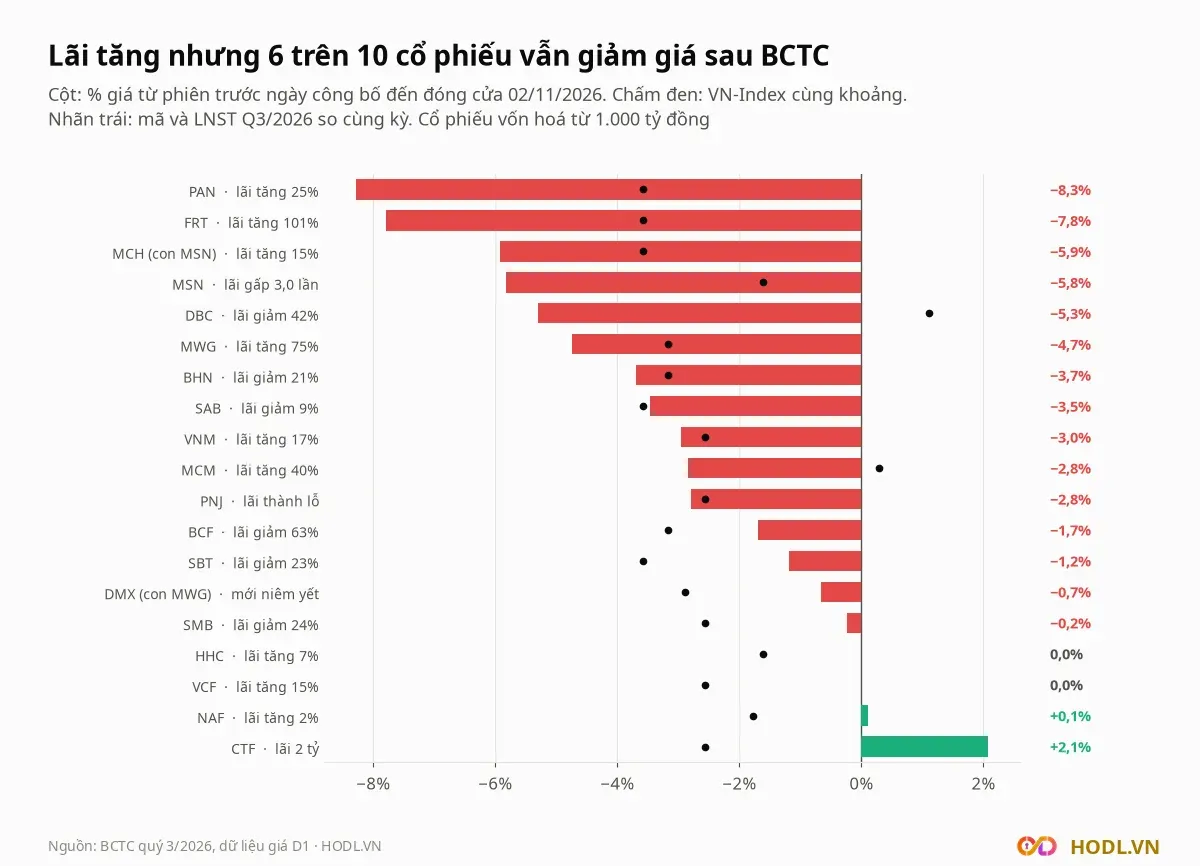
Cổ phiếu MSN lãi gấp 3 lần nhưng giá giảm 5,8%, trong khi VN-Index cùng khoảng, tính từ phiên 21/10, giảm 1,6%. Cổ phiếu FRT lãi tăng 101,3% nhưng giá giảm 7,8%, hơn gấp đôi mức giảm 3,6% của VN-Index. Với MWG, lãi tăng 74,7% và giá giảm 4,7% (VN-Index giảm 3,2% từ phiên 28/10); VNM lãi tăng 17,3% và giá giảm 3,0%.
Nhóm lãi giảm cũng không giảm giá nhiều hơn. SAB lãi giảm 9,4% nhưng giá giảm 3,5%, sát mức 3,6% của VN-Index, còn PNJ chuyển lỗ nhưng giá chỉ giảm 2,8%, gần bằng VN-Index (2,6%). DBC lãi giảm 41,6% và giá giảm 5,3% trong khi VN-Index cùng khoảng tăng 1,1%, là trường hợp rõ nhất giá phản ứng với lợi nhuận.
Kết luận
Quý 3/2026 cho thấy lợi nhuận bán lẻ và tiêu dùng tăng chủ yếu nhờ hai doanh nghiệp: MSN nhờ công ty con MSR, MWG nhờ doanh thu tăng 32,0% cùng biên gộp cao hơn. Phần còn lại của nhóm thực phẩm đi ngang, và nhóm bán lẻ ngoài MWG giảm vì PNJ.
Dòng cần đọc ở từng doanh nghiệp là doanh thu hay biên gộp đang quyết định lãi gộp. Cùng là doanh thu tăng, MWG và FRT giữ hoặc nâng biên, còn SBT và DBC mất biên và lợi nhuận đi lùi; ở PNJ doanh thu giảm và biên gộp rơi cùng lúc. Thị trường trong cùng khoảng thời gian giảm cả cổ phiếu lãi tăng gấp 3 lần, gần như không phân biệt các khác biệt đó.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
