
Rủi ro mất vốn của sản phẩm cơ cấu: khi nào xảy ra
Nội dung bài5 phần
Rủi ro sản phẩm cơ cấu lớn nhất là mất một phần hoặc toàn bộ tiền gốc, kể cả khi sản phẩm được quảng cáo là an toàn. Khoản lỗ không xảy ra ngẫu nhiên. Nó xuất hiện khi một trong vài điều kiện cụ thể bị kích hoạt.
Bài này đi qua năm tình huống làm nhà đầu tư mất vốn, theo bản tin về structured notes của Ủy ban Chứng khoán Mỹ (SEC). Mỗi tình huống có cách nhận diện trong hồ sơ chào bán. Các con số trong bài là ví dụ giả định, dữ liệu đến 02/10/2026.
Rủi ro sản phẩm cơ cấu: chạm ngưỡng
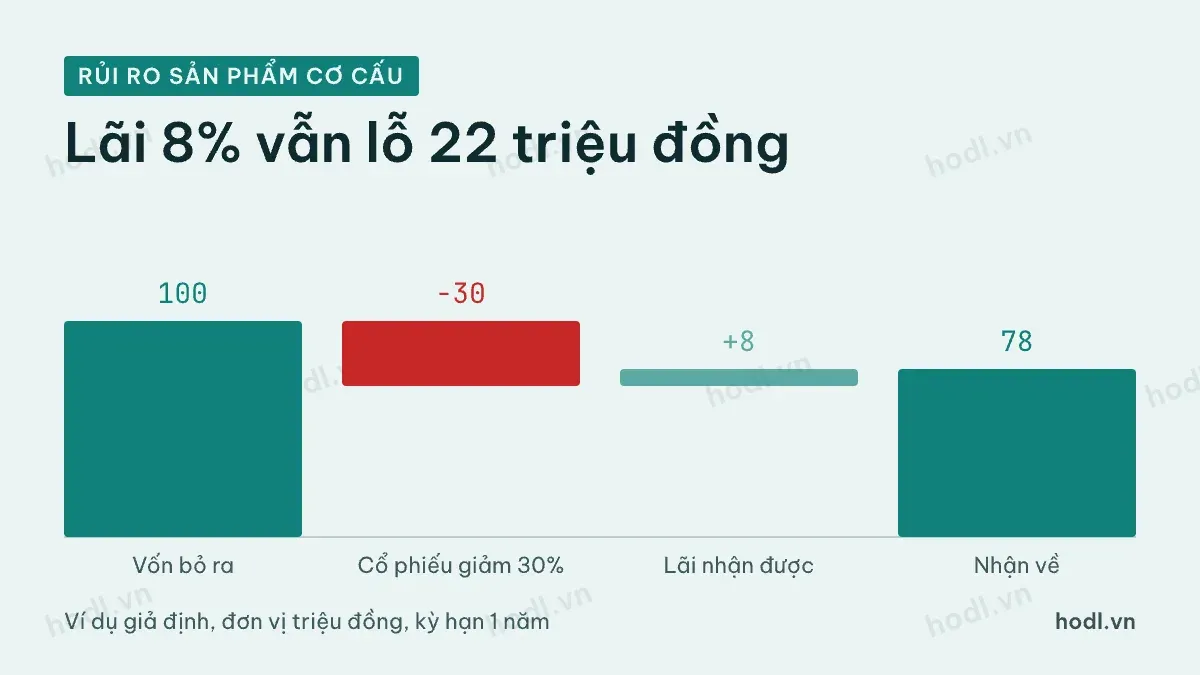
Nhiều sản phẩm không bảo vệ vốn có một mức giá gọi là ngưỡng. SEC liệt kê các tên khác của nó: barrier, trigger hoặc knock-in. Khi tài sản tham chiếu giảm xuống dưới ngưỡng trong kỳ, cách trả tiền thay đổi. Bạn có thể mất một phần hoặc toàn bộ gốc khi đáo hạn, và mất cả các kỳ lãi chưa trả.
Ví dụ giả định với dạng chuyển đổi ngược. Bạn đầu tư 100 triệu đồng, kỳ hạn 1 năm, lãi 8%/năm. Ngưỡng là 70% giá cổ phiếu ban đầu. Nếu giá cổ phiếu chưa từng chạm ngưỡng, bạn nhận lại 100 triệu đồng gốc cộng 8 triệu đồng lãi.
Giả sử giá cổ phiếu giảm 30%, chạm ngưỡng và đáo hạn ở mức đó. Thay vì nhận tiền gốc, bạn nhận số cổ phiếu tương ứng, nay chỉ còn trị giá 70 triệu đồng. Cộng 8 triệu đồng lãi, tổng nhận về là 78 triệu đồng. Bạn lỗ 22 triệu đồng, tức 22% vốn, dù sản phẩm có "lãi cố định".
Cách quan sát ngưỡng cũng tạo khác biệt lớn. Có sản phẩm chỉ so giá vào ngày đáo hạn. Có sản phẩm so giá mỗi ngày trong suốt kỳ hạn. Ở dạng thứ hai, chỉ cần một phiên giảm sâu là điều kiện đã bị kích hoạt, dù sau đó giá hồi lại. Hãy tìm trong hồ sơ câu mô tả ngày quan sát, vì nó quyết định xác suất bạn chịu lỗ.
SEC lưu ý trường hợp này rất cụ thể. Với một số loại sản phẩm, bạn thực sự nhận về chính tài sản tham chiếu đã giảm giá. Lãi cao hơn tiền gửi chính là khoản bù cho rủi ro này.
Tổ chức phát hành không trả được nợ
Đây là rủi ro áp dụng cả cho sản phẩm có bảo vệ vốn. SEC viết rằng sản phẩm cơ cấu là nghĩa vụ nợ không có tài sản bảo đảm của tổ chức phát hành. Mọi lời hứa, kể cả lời hứa bảo vệ vốn, chỉ chắc bằng sức khoẻ tài chính của bên phát hành.
Nếu tổ chức phát hành vỡ nợ, bạn có thể mất một phần hoặc toàn bộ gốc. Bạn cũng mất các khoản thanh toán khác đến hạn. Lúc đó, việc tài sản tham chiếu tăng hay giảm không còn quan trọng.
Cũng cần nhớ, theo mô tả của SEC, phần bảo vệ vốn là việc trả lại gốc khi đáo hạn. Nếu bạn bán trước hạn, giá bán do thị trường quyết định và không có gì bảo đảm bạn lấy lại đủ gốc.
Vì vậy chữ "bảo vệ vốn" cần được đọc là "bảo vệ vốn nếu bên phát hành còn trả được nợ". Trước khi mua, hãy xem ai là tổ chức phát hành và tình hình tài chính của họ. Nếu sản phẩm có tài sản bảo đảm hoặc bảo lãnh, hãy xem bảo đảm đó đủ trả bao nhiêu phần gốc.
Bán trước hạn và mua đắt từ đầu
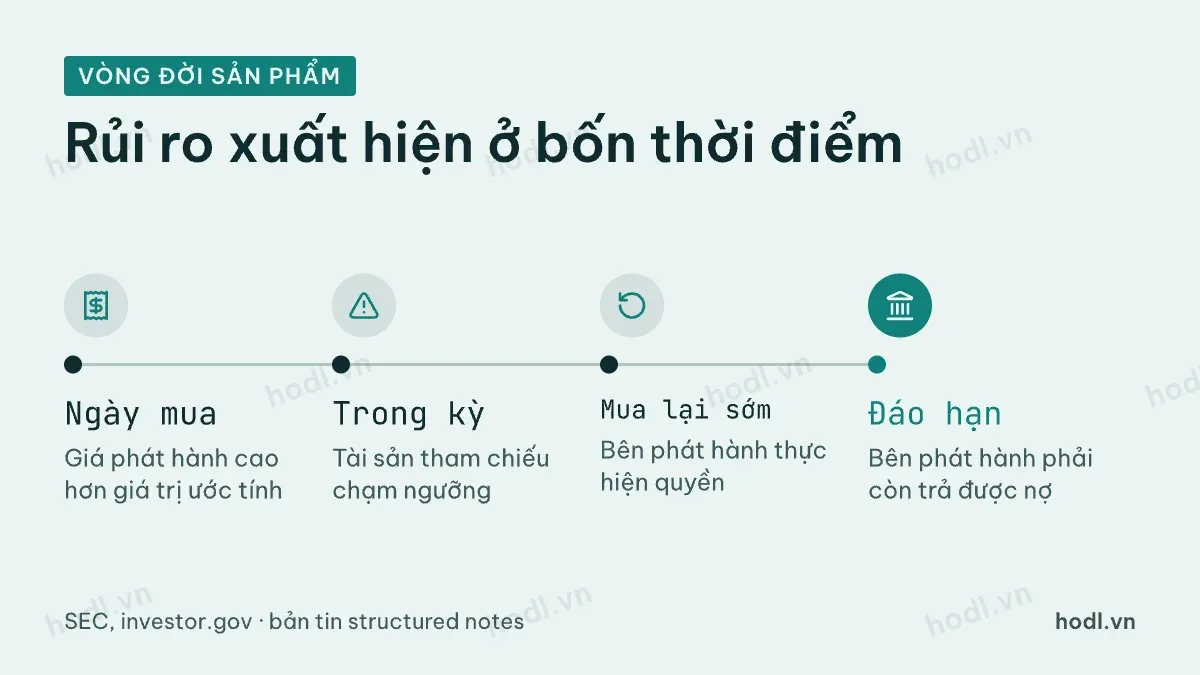
Rủi ro thứ ba nằm ở thanh khoản. Theo SEC, khả năng bán sản phẩm cơ cấu trên thị trường thứ cấp thường rất hạn chế, vì đa số không niêm yết. Người mua lại duy nhất có thể là chính công ty phân phối hoặc đơn vị liên quan tới tổ chức phát hành. Bên phát hành cũng thường không cam kết mua lại.
Nếu cần tiền trước hạn, bạn có thể phải bán thấp hơn giá đã mua, hoặc không bán được. SEC khuyên người mua chuẩn bị tinh thần giữ đến ngày đáo hạn. Khoản tiền dành cho sản phẩm này vì vậy không nên là tiền dự phòng.
Rủi ro thứ tư bắt đầu ngay ngày mua. Giá phát hành thường cao hơn giá trị ước tính của sản phẩm, vì đã gồm chi phí bán hàng, thiết kế cấu trúc và phòng hộ. Nếu bán lại ngay hôm sau, bạn khó lấy lại đủ số tiền đã trả.
Tổ chức phát hành mua lại sớm
Một số sản phẩm có điều khoản mua lại trước hạn. SEC mô tả đây là quyền của tổ chức phát hành, dùng theo quyết định riêng của họ. Giá mua lại có thể cao hơn, thấp hơn hoặc bằng mệnh giá.
Rủi ro ở đây khó thấy hơn. Bên phát hành thường mua lại khi điều đó có lợi cho họ, chẳng hạn khi lãi suất thị trường giảm. Bạn nhận tiền về sớm nhưng khó tìm kênh mới có cùng mức lợi suất. Với sản phẩm bảo vệ vốn, mua lại sớm còn cắt luôn phần tăng giá tiềm năng sau đó.
Rủi ro | Khi nào xảy ra | Tìm ở đâu trong hồ sơ |
|---|---|---|
Ngưỡng kích hoạt | Tài sản tham chiếu giảm dưới ngưỡng | Mục cách tính tiền trả khi đáo hạn |
Bên phát hành vỡ nợ | Tổ chức phát hành mất khả năng trả nợ | Thông tin về tổ chức phát hành, tài sản bảo đảm |
Thanh khoản | Cần tiền trước hạn | Điều khoản mua lại, chuyển nhượng |
Giá phát hành cao | Ngay khi mua | Giá trị ước tính so với giá phát hành |
Mua lại sớm | Bên phát hành thực hiện quyền | Điều khoản mua lại trước hạn |
Giảm rủi ro sản phẩm cơ cấu
Không có cách nào xoá hết rủi ro sản phẩm cơ cấu, nhưng có cách để không bị bất ngờ. Bước đầu tiên là tự viết ra kịch bản xấu nhất bằng con số. Nếu tài sản tham chiếu giảm 30% hay 50%, bạn nhận về bao nhiêu? Nếu bên phát hành vỡ nợ thì sao?
Bước thứ hai là giới hạn tỷ trọng. Một sản phẩm khó bán lại và có thể mất vốn không nên chiếm phần lớn tài sản. Nguyên tắc chia vốn và giới hạn thua lỗ trong bài chiến lược đầu tư phòng thủ cũng áp dụng được ở đây.
Bước thứ ba là so với lựa chọn đơn giản hơn. SEC gợi ý tự hỏi có thể mua riêng từng thành phần với giá tốt hơn không. Phần nền về sản phẩm có lãi cố định có trong bài học trái phiếu (bond).
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
