
Biến động giá cổ phiếu so tiền gửi: tâm lý và chu kỳ
Nội dung bài5 phần
Biến động cổ phiếu là mức dao động của giá quanh xu hướng, và nó lớn hơn rất nhiều so với dao động của lãi suất tiền gửi. Tiền gửi cho một con số gần như biết trước. Cổ phiếu cho một con số chỉ rõ sau khi năm đã kết thúc. Khoảng cách giữa hai loại biến động này giải thích vì sao cùng một khoản tiền có thể khiến người ta ngủ ngon hoặc mất ngủ.
Bài này đo khoảng cách đó bằng số liệu. Cổ phiếu được đại diện bằng chỉ số VN-Index, lấy từ cơ sở dữ liệu giá của HODL.VN và khớp với dữ liệu biểu đồ của hsx.vn. Tiền gửi dùng lãi suất tiền gửi bình quân của Ngân hàng Thế giới. Bộ số liệu này có đến năm 2023. Dữ liệu đến 02/10/2026, không có phần dự báo.
Biến động cổ phiếu và tiền gửi
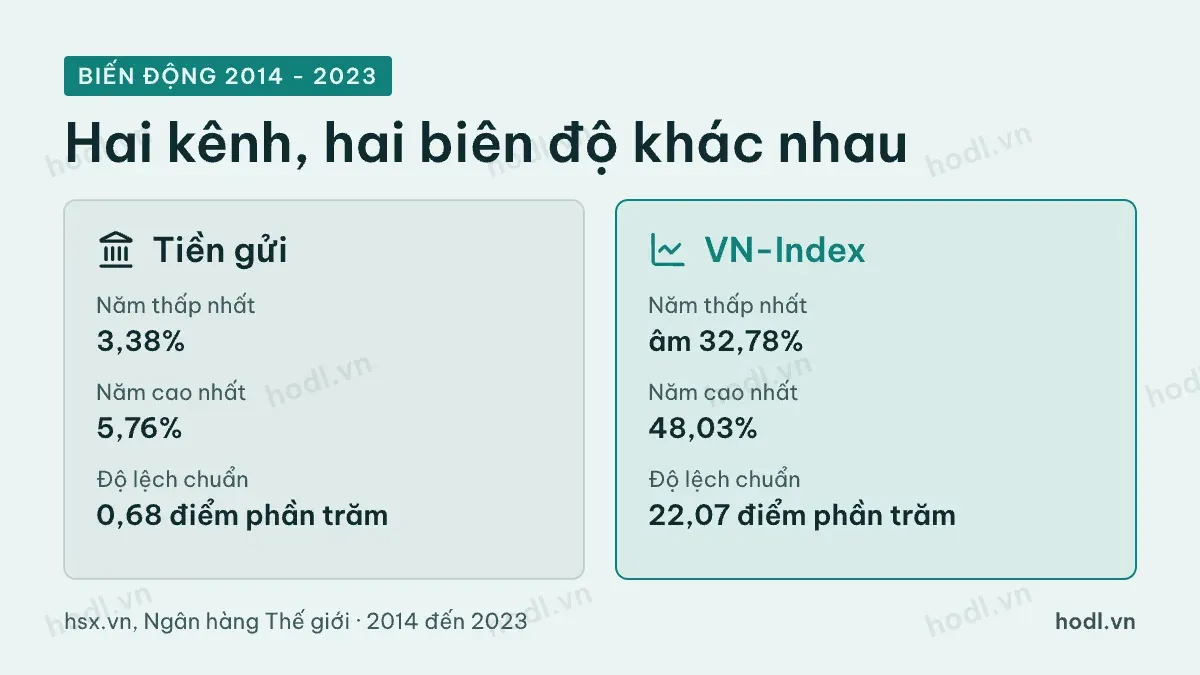
Cách đo thông dụng là độ lệch chuẩn của lợi suất hằng năm. Con số càng lớn, kết quả các năm càng khác nhau. Giai đoạn 2014 đến 2023 có đủ số liệu cho cả hai kênh.
Lãi suất tiền gửi bình quân dao động từ 3,38% đến 5,76% mỗi năm. Độ lệch chuẩn chỉ khoảng 0,68 điểm %. Năm nào người gửi tiền cũng được lãi dương. Chỉ có mức lãi cao hay thấp hơn một chút.
VN-Index thì khác hẳn. Mức thay đổi hằng năm đi từ âm 32,78% đến dương 48,03%. Độ lệch chuẩn là 22,07 điểm %, gấp khoảng 32 lần tiền gửi. Nếu lấy cả đến năm 2025, độ lệch chuẩn là 21,79 điểm %. Con số này gần như không đổi, vì năm 2025 tăng 40,87% so với cuối năm 2024.
Giá đóng cửa cuối năm 2025 là 1.784,49 điểm, theo tin phiên giao dịch cuối năm. Cuối năm 2024 là 1.266,78 điểm. Giá đóng cửa phiên 02/10/2026 là 1.737,71 điểm theo Yahoo Finance.
Chỉ tiêu | Tiền gửi (2014 đến 2023) | VN-Index (2014 đến 2023) |
|---|---|---|
Năm thấp nhất | 3,38% | âm 32,78% |
Năm cao nhất | 5,76% | 48,03% |
Độ lệch chuẩn | 0,68 điểm % | 22,07 điểm % |
Bình quân mỗi năm | 4,62% | 10,55% |
Cần đọc bảng này đúng cách. Mức tăng bình quân của VN-Index cao hơn tiền gửi, nhưng người giữ cổ phiếu phải chịu thêm biến động. Bình quân 10,55% không phải con số bạn nhận mỗi năm. Hai năm trong giai đoạn đó là năm âm.
Biến động cổ phiếu ngày và tháng
Biến động theo năm chỉ là phần nổi. Dưới đó còn biến động theo phiên và theo tháng.
Từ đầu năm 2016 đến hết năm 2025, VN-Index có 2.500 phiên. Độ lệch chuẩn của mức thay đổi mỗi phiên là 1,16 điểm %. Có 58 phiên giảm trên 3% và 10 phiên giảm trên 5%. Phiên giảm mạnh nhất mất 6,68%. Phiên tăng mạnh nhất tăng 6,77%.
Theo tháng, có 120 tháng trong cùng giai đoạn. Trong đó 44 tháng chỉ số giảm, chiếm khoảng 37%. Có 17 tháng giảm trên 5%. Tháng 3/2020 giảm 24,9%, rồi tháng 4/2020 tăng 16,09%. Tháng giảm sâu nhất và tháng tăng mạnh nhất đứng sát nhau.
Điều này cho thấy biến động không chia đều. Phần lớn thời gian thị trường dao động vừa phải. Rồi có những giai đoạn ngắn thay đổi rất mạnh. Người nắm giữ cổ phiếu cần chịu được những giai đoạn ngắn đó, chứ không chỉ chịu mức bình quân.
Với tiền gửi, bạn không gặp loại biến động này. Số dư trong sổ chỉ tăng. Phần biến động nằm ở sức mua và ở việc rút trước hạn, được bàn riêng trong bài về rủi ro tiền gửi so cổ phiếu của loạt này.
Chu kỳ: năm tăng mạnh đi cùng gì
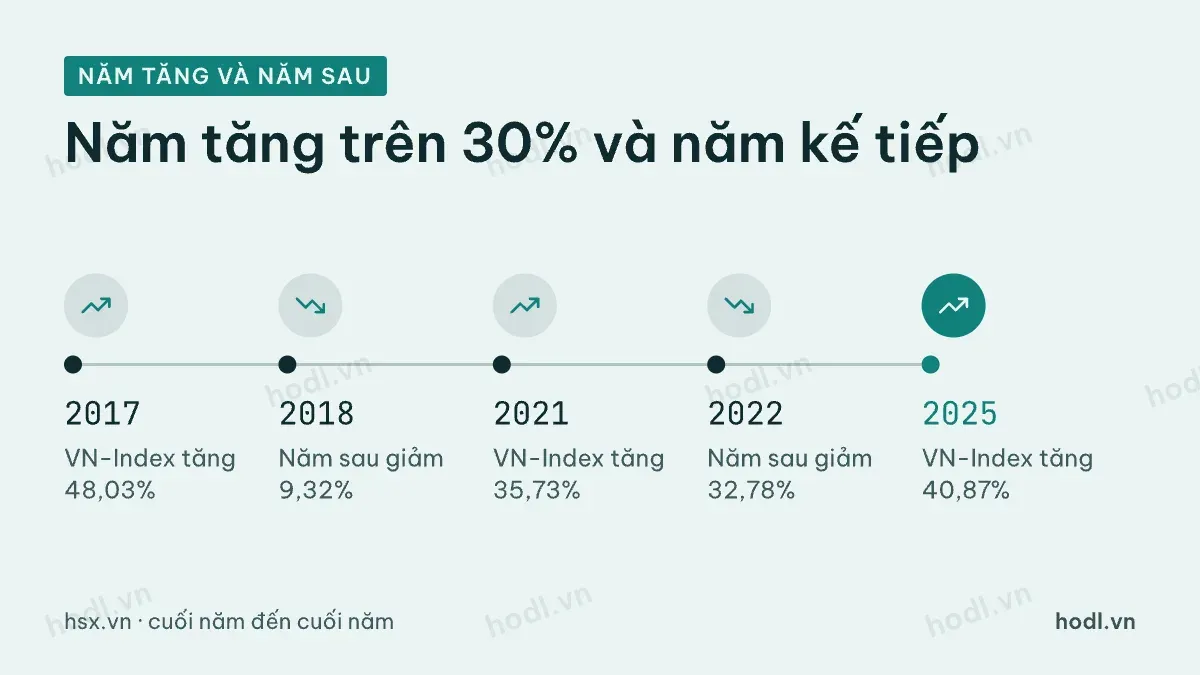
Nhìn dãy 12 năm từ 2014 đến 2025, có ba năm VN-Index tăng trên 30%. Đó là 2017 với 48,03%, 2021 với 35,73% và 2025 với 40,87%.
Sau năm 2017, chỉ số giảm 9,32% vào năm 2018. Sau năm 2021, chỉ số giảm 32,78% vào năm 2022. Với năm 2025, năm kế tiếp chưa kết thúc. Đến phiên 02/10/2026, chỉ số thấp hơn cuối năm 2025 khoảng 2,62%.
Hai trường hợp đã hoàn tất cùng chiều, nhưng hai điểm dữ liệu chưa đủ để gọi là quy luật. Thị trường cũng có chuỗi năm tăng liền nhau, như ba năm 2019, 2020 và 2021. Ý nghĩa thực tế nằm ở chỗ khác. Sau một năm tăng rất mạnh, kỳ vọng của nhiều người cũng tăng theo. Khi đó một năm xấu gây thất vọng nhiều hơn.
Tâm lý khi cổ phiếu biến động
Con số trung bình ít nói lên cảm giác khi nhìn tài khoản giảm. Có hai phép tính đơn giản giúp thấy rõ.
Phép tính thứ nhất là giảm và hồi không đối xứng. Giảm 9,32% cần tăng khoảng 10,28% để về chỗ cũ. Giảm 32,78% cần tăng khoảng 48,77%. Mức giảm càng sâu, đường về càng dài.
Phép tính thứ hai là thời gian. Đỉnh VN-Index ngày 06/01/2022 là 1.528,57 điểm. Đáy ngày 15/11/2022 là 911,90 điểm, giảm 40,3%. Phải tới ngày 25/07/2025 chỉ số mới vượt lại đỉnh cũ. Người mua đúng đỉnh phải chờ hơn ba năm.
Trong khoảng đó, nhiều nhà đầu tư dễ rơi vào hai kiểu quyết định. Kiểu thứ nhất là bán ở gần đáy để chấm dứt cảm giác lo lắng. Kiểu thứ hai là mua thêm khi giá đã tăng mạnh vì sợ bỏ lỡ. Cả hai đều biến một biến động tạm thời thành khoản lỗ thật. Bài này không đo mức độ phổ biến của các hành vi này, nên chỉ nêu như hai tình huống để bạn tự kiểm tra mình.
Tiền gửi không đặt bạn vào những lựa chọn đó. Đây là một lợi ích thực, không chỉ là sự an toàn về con số. Nhưng cái giá là lợi suất thực thấp hơn khi lạm phát tăng.
Dùng biến động để chia tiền
Từ số liệu, có thể rút ra vài cách nghĩ thực tế. Thứ nhất, hãy hỏi mình chịu được khoản giảm bao nhiêu mà không phải bán. Nếu câu trả lời là 10%, danh mục toàn cổ phiếu có thể quá sức. Thứ hai, phần tiền cần dùng trong 12 tháng tới khó chịu nổi một năm giảm 30%. Thứ ba, hãy viết quy tắc phân bổ từ lúc bình tĩnh. Đừng quyết định giữa lúc thị trường hoảng loạn.
Bài chiến lược đầu tư phòng thủ gợi ý cách giữ phần an toàn trong danh mục. Chỉ số VIX là một thước đo biến động của thị trường Mỹ, giúp bạn làm quen khái niệm này.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
