
Rủi ro tiền gửi so với cổ phiếu: mất vốn hay mất lợi nhuận
Nội dung bài5 phần
Rủi ro tiền gửi và cổ phiếu khác nhau về bản chất, không chỉ về mức độ. Với tiền gửi, rủi ro chính là mất lợi nhuận và mất sức mua. Với cổ phiếu, rủi ro chính là mất vốn, có khi tạm thời, có khi vĩnh viễn.
Bài này tách từng loại rủi ro, kèm văn bản pháp lý đang hiệu lực và số liệu lịch sử. Dữ liệu đến 02/10/2026. Phần so sánh lợi suất đã có ở bài đầu nhóm. Bài này chỉ bàn về rủi ro.
Rủi ro tiền gửi cổ phiếu khác nhau
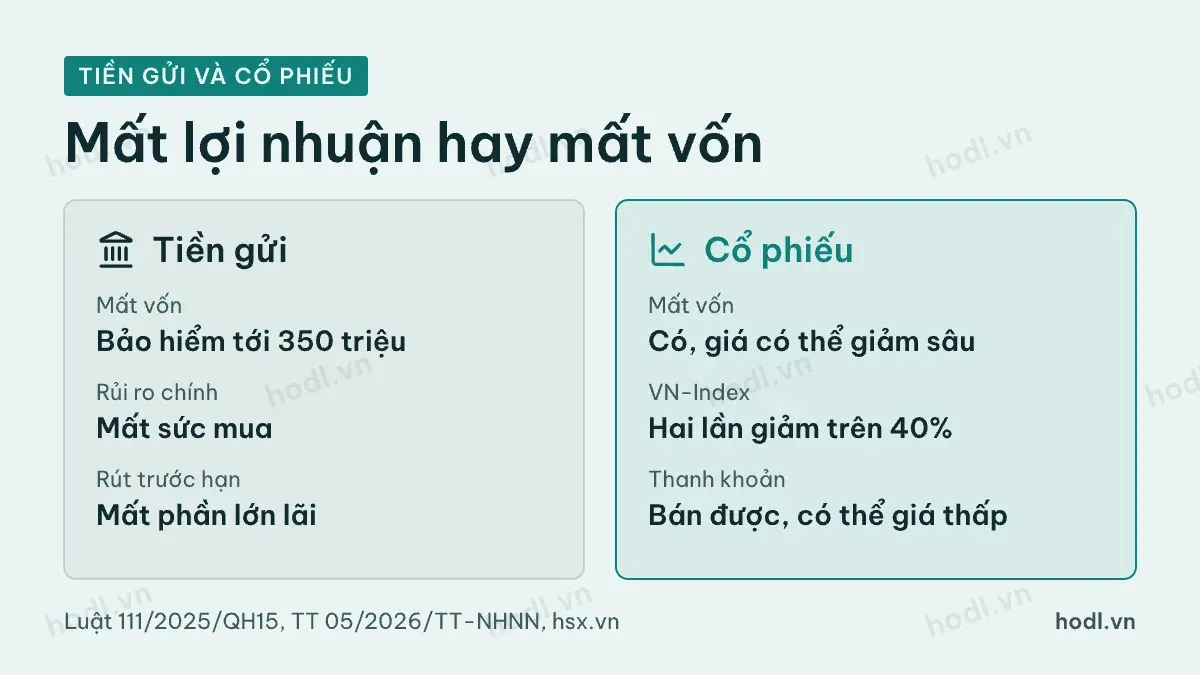
Khi gửi tiết kiệm, ngân hàng cam kết trả gốc và lãi theo hợp đồng. Rủi ro nằm ở ba chỗ: ngân hàng mất khả năng chi trả, lạm phát cao hơn lãi suất, và lãi bị mất khi rút trước hạn.
Khi mua cổ phiếu, không ai cam kết trả lại tiền cho bạn. Giá trị khoản đầu tư đi theo giá thị trường. Rủi ro nằm ở việc giá giảm sâu, giữ lâu chưa hồi, hoặc doanh nghiệp làm ăn thua lỗ kéo dài.
Rủi ro | Tiền gửi | Cổ phiếu |
|---|---|---|
Mất vốn | Thấp, có bảo hiểm tiền gửi tới hạn mức | Có, giá có thể giảm sâu |
Mất sức mua | Có, khi lạm phát cao hơn lãi suất | Có thể bù nếu doanh nghiệp tăng trưởng |
Thanh khoản | Rút trước hạn thì mất phần lớn lãi | Bán được trong phiên, nhưng có thể ở giá thấp |
Bảo hiểm tiền gửi bảo vệ tới đâu
Văn bản đang hiệu lực là Luật Bảo hiểm tiền gửi 111/2025/QH15, Quốc hội thông qua ngày 10/12/2025. Luật có hiệu lực từ 01/05/2026 và thay Luật 06/2012/QH13.
Điều 17 của luật này nói tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân. Hình thức gồm tiền gửi có kỳ hạn, không kỳ hạn, tiết kiệm và chứng chỉ tiền gửi. Các hình thức khác theo luật các tổ chức tín dụng cũng được tính. Điều 18 loại trừ một số trường hợp. Ví dụ, cá nhân sở hữu trên 5% vốn điều lệ của chính tổ chức tín dụng đó không được bảo hiểm. Người quản lý, người điều hành của chính tổ chức đó cũng vậy.
Hạn mức chi trả hiện nay là 350 triệu đồng cho một người tại một tổ chức tham gia bảo hiểm. Mức này gồm cả gốc và lãi. Theo Bảo hiểm tiền gửi Việt Nam, hạn mức này nằm ở Thông tư 05/2026/TT-NHNN. Thông tư áp dụng từ 13/07/2026. Hạn mức cũ là 125 triệu đồng theo Quyết định 32/2021/QĐ-TTg.
Như vậy, khoản gửi 1 tỷ đồng tại một ngân hàng chỉ được bảo hiểm 350 triệu đồng nếu ngân hàng đó đổ vỡ. Phần còn lại phụ thuộc vào quá trình xử lý tài sản của ngân hàng. Cổ phiếu thì không có cơ chế bảo hiểm tương tự.
Lạm phát và lợi nhuận tiền gửi
Rủi ro lớn hơn với người gửi tiết kiệm thường không phải ngân hàng đổ vỡ, mà là lạm phát. Khi giá cả tăng nhanh hơn lãi suất, số tiền trong sổ tăng nhưng mua được ít hàng hơn.
Số liệu của Ngân hàng Thế giới cho thấy điều này đã xảy ra ở Việt Nam. Năm 2008, lãi suất tiền gửi bình quân là 12,73%, nhưng lạm phát lên 23,12%. Năm 2011, lãi suất bình quân 13,99%, lạm phát 18,68%. Trong cả hai năm, người gửi tiết kiệm mất sức mua dù số dư vẫn tăng.
Giai đoạn 2014 đến 2023 nhẹ nhàng hơn. Lạm phát bình quân khoảng 2,87% mỗi năm, thấp hơn lãi suất tiền gửi. Dù vậy, lợi suất thực của tiền gửi chỉ khoảng 1,70% mỗi năm. Đây là cái giá của sự an toàn: vốn gần như không mất, nhưng lợi nhuận thực rất mỏng.
Rủi ro thứ ba là rút trước hạn. Biểu lãi suất Vietcombank tra ngày 03/10/2026 cho thấy khoảng cách lớn. Lãi không kỳ hạn chỉ 0,1%/năm. Kỳ hạn 12 tháng là 5,9%/năm. Rút sớm thường chỉ được tính lãi không kỳ hạn, tuỳ điều khoản từng ngân hàng.
Hai lần giảm sâu của cổ phiếu
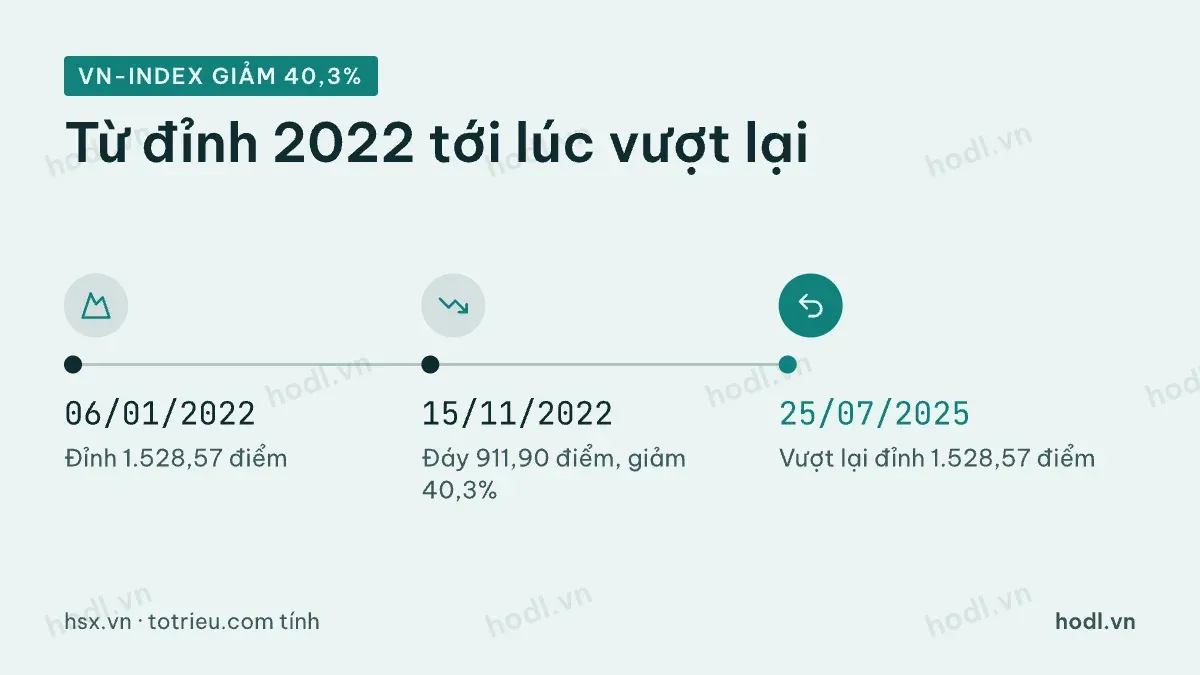
Phía cổ phiếu, rủi ro mất vốn có thể đo bằng mức giảm từ đỉnh. Dữ liệu VN-Index trên hsx.vn từ 2016 đến 02/10/2026 cho thấy hai lần giảm trên 40%.
Lần thứ nhất bắt đầu từ đỉnh 1.204,33 điểm ngày 09/04/2018. Chỉ số xuống 659,21 điểm ngày 24/03/2020, giảm 45,3%. Phải tới ngày 01/04/2021, VN-Index mới vượt lại đỉnh cũ, gần 3 năm sau.
Lần thứ hai bắt đầu từ đỉnh 1.528,57 điểm ngày 06/01/2022. Chỉ số xuống 911,90 điểm ngày 15/11/2022, giảm 40,3% trong chưa đầy một năm. Lần này thời gian vượt lại đỉnh cũ dài hơn. Phải tới ngày 25/07/2025, chỉ số mới quay lại trên 1.528,57 điểm.
Đó mới là chỉ số của cả thị trường. Một cổ phiếu riêng lẻ có thể giảm sâu hơn nhiều và không bao giờ hồi lại. Doanh nghiệp có thể thua lỗ kéo dài, bị huỷ niêm yết hoặc phá sản. Khi đó, khoản lỗ không còn là tạm thời.
Chọn rủi ro tiền gửi hay cổ phiếu
Câu hỏi "tiền gửi hay cổ phiếu an toàn hơn" dễ dẫn tới kết luận sai. Cách hỏi hữu ích hơn là bạn chịu được loại rủi ro nào. Bạn chấp nhận mất sức mua chậm và chắc? Hay bạn chấp nhận có lúc tài khoản giảm 40% để đổi lấy lợi suất kỳ vọng cao hơn?
Với khoản tiền cần dùng trong một hai năm tới, rủi ro mất vốn của cổ phiếu khó chấp nhận. Với khoản tiền để lâu, rủi ro mất sức mua của tiền gửi lại đáng lo hơn. Nhiều người giữ cả hai, mỗi phần cho một mục đích. Một cách đơn giản là chia theo thời điểm cần tiền. Tiền dự phòng và tiền cho mục tiêu gần nằm ở tiền gửi, trong giới hạn được bảo hiểm tại mỗi ngân hàng. Tiền cho mục tiêu trên 5 năm mới cân nhắc cổ phiếu, và chỉ ở mức mà một lần giảm 40% không làm bạn phải bán tháo.
Muốn quản lý rủi ro khi đã có cổ phiếu, bạn có thể bắt đầu từ bài chiến lược đầu tư phòng thủ. Bài 6 tiêu chí chọn cổ phiếu trong thị trường giảm bàn cách lọc mã khi thị trường xấu.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
