
Lợi suất tiền gửi so với cổ phiếu: nhìn lại 10 năm số liệu
Nội dung bài5 phần
Lợi suất tiền gửi và cổ phiếu khác nhau ở cả độ lớn lẫn độ chắc chắn. Tiền gửi cho con số biết trước, còn cổ phiếu cho con số chỉ biết sau khi đã xảy ra. Cách so công bằng nhất là đặt hai kênh cạnh nhau trên cùng một giai đoạn dài.
Bài này dùng 10 năm từ 2014 đến 2023. Đây là giai đoạn có đủ số liệu lãi suất tiền gửi bình quân. Phía cổ phiếu dùng chỉ số VN-Index. Phía tiền gửi dùng lãi suất tiền gửi bình quân năm mà Ngân hàng Thế giới công bố. Tất cả quy về lạm phát để biết sức mua thực. Dữ liệu đến 02/10/2026, không có phần dự báo.
Lợi suất tiền gửi và cổ phiếu
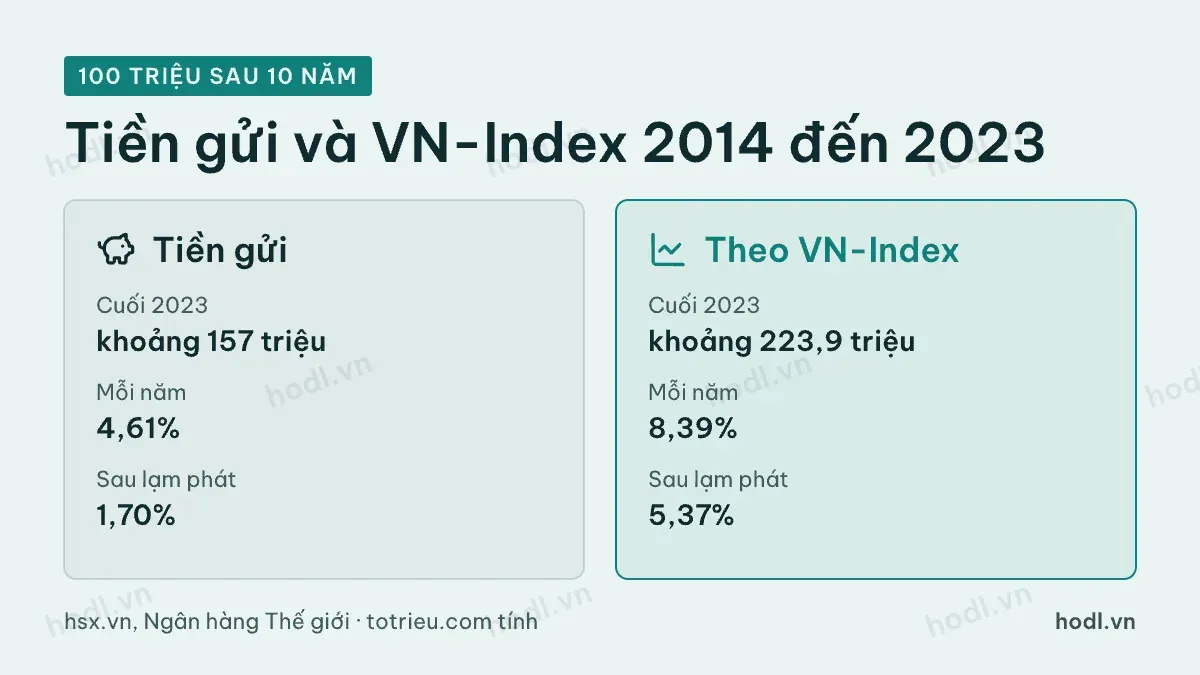
Giả sử bạn có 100 triệu đồng vào cuối năm 2013 và so kết quả đến cuối năm 2023. Phương án thứ nhất là gửi ngân hàng. Mỗi năm tiền được tái tục theo lãi suất bình quân năm đó. Phương án thứ hai là đặt tiền theo VN-Index, giữ nguyên 10 năm.
Cuối năm 2023, phương án gửi tiết kiệm cho khoảng 157 triệu đồng. Lãi kép bình quân là 4,61% mỗi năm. Phương án theo VN-Index cho khoảng 223,9 triệu đồng. Chỉ số đi từ 504,63 điểm lên 1.129,93 điểm, tương đương 8,39% mỗi năm.
Kênh (cuối 2013 đến cuối 2023) | 100 triệu đồng thành | Bình quân mỗi năm |
|---|---|---|
Tiền gửi, tái tục hằng năm | khoảng 157 triệu đồng | 4,61% |
Theo VN-Index (chỉ giá) | khoảng 223,9 triệu đồng | 8,39% |
Lạm phát (giá tiêu dùng) | 132,7 triệu đồng là mức giữ sức mua | 2,87% |
Sau lạm phát, khoảng cách còn rõ hơn. Tiền gửi cho lợi suất thực khoảng 1,70% mỗi năm. VN-Index cho lợi suất thực khoảng 5,37% mỗi năm. Giá đóng cửa cuối năm của VN-Index lấy từ dữ liệu trên hsx.vn, trang của Sở Giao dịch Chứng khoán TP.HCM. Phần tính toán do HODL.VN thực hiện.
Lợi suất tiền gửi cổ phiếu từng năm
Con số bình quân che đi đường đi rất khác nhau. Bảng dưới đặt lãi suất tiền gửi bình quân, mức thay đổi VN-Index và lạm phát của từng năm.
Năm | Lãi suất tiền gửi bình quân | VN-Index thay đổi | Lạm phát |
|---|---|---|---|
2014 | 5,76% | 8,12% | 4,08% |
2015 | 4,75% | 6,12% | 0,63% |
2016 | 5,04% | 14,82% | 2,67% |
2017 | 4,81% | 48,03% | 3,52% |
2018 | 4,74% | âm 9,32% | 3,54% |
2019 | 4,97% | 7,67% | 2,80% |
2020 | 4,12% | 14,87% | 3,22% |
2021 | 3,38% | 35,73% | 1,83% |
2022 | 3,82% | âm 32,78% | 3,16% |
2023 | 4,78% | 12,20% | 3,25% |
Tiền gửi năm nào cũng dương và dao động hẹp, từ 3,38% đến 5,76%. VN-Index có hai năm âm trong 10 năm. Năm xấu nhất là 2022, giảm 32,78%. Năm tăng mạnh nhất là 2017, với 48,03%.
Lợi thế của cổ phiếu đến từ vài năm tăng mạnh. Năm 2017 và 2021 cộng lại đã đóng góp phần lớn mức tăng của cả giai đoạn. Trong khi đó, năm 2022 lấy đi gần một phần ba giá trị chỉ số chỉ trong 12 tháng. Người gửi tiết kiệm không phải chịu cú giảm như vậy, nhưng cũng không có những năm tăng vọt. Nếu bỏ lỡ 2017 và 2021, kết quả 10 năm của VN-Index sẽ khác hẳn. Đây là lý do người giữ cổ phiếu cần thời gian dài và chịu được những năm âm.
Điểm khiến lợi suất đảo chiều
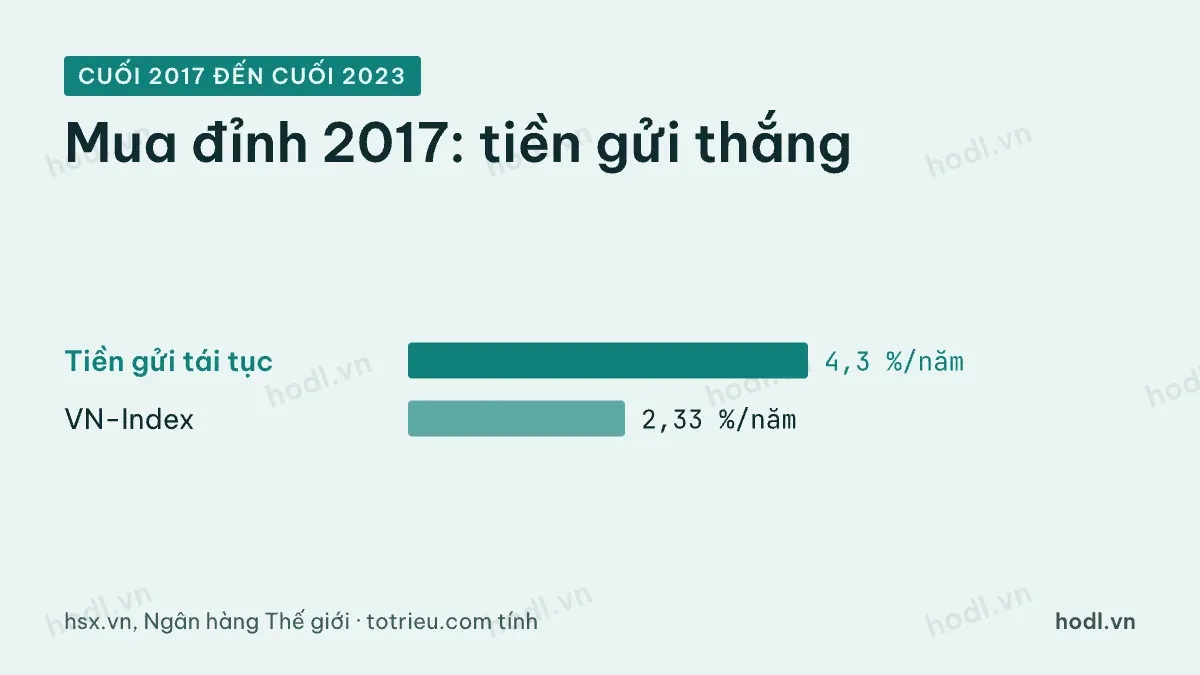
Kết luận ở trên phụ thuộc vào điểm bắt đầu. Đổi điểm xuất phát sang cuối năm 2017, ngay sau một năm tăng mạnh, bức tranh đảo ngược.
Từ cuối 2017 đến cuối 2023, VN-Index chỉ đi từ 984,24 điểm lên 1.129,93 điểm. Mức tăng bình quân khoảng 2,33% mỗi năm. Cùng 6 năm đó, tiền gửi tái tục hằng năm cho khoảng 4,30% mỗi năm. Người mua cổ phiếu ở vùng cao năm 2017 thua người gửi tiết kiệm trong 6 năm.
Ở chiều ngược lại, hãy xét 10 năm từ cuối 2015 đến cuối 2025. VN-Index tăng từ 579,03 lên 1.784,49 điểm. Mức tăng bình quân khoảng 11,91% mỗi năm. Bài học là không có một con số "cổ phiếu luôn hơn tiền gửi". Kết quả phụ thuộc giá mua và thời gian giữ.
Ba điều số liệu chưa tính hết
Thứ nhất, VN-Index là chỉ số giá, không cộng cổ tức tiền mặt. Người giữ cổ phiếu thực tế còn nhận cổ tức, nên lợi suất cổ phiếu trong bài thấp hơn thực tế. Cách tính cổ tức có trong bài học cách tính cổ tức tiền mặt và cổ phiếu.
Thứ hai, không ai mua đúng chỉ số mà không tốn chi phí. Ngay cả quỹ ETF mô phỏng chỉ số cũng có phí quản lý và sai lệch so với chỉ số. Phí giao dịch, thuế khi bán và việc chọn mã khác chỉ số đều làm kết quả lệch. Nhiều nhà đầu tư cá nhân có kết quả kém hơn chỉ số vì mua bán theo tâm lý.
Thứ ba, lãi suất tiền gửi trong bài là mức bình quân. Ngân hàng Thế giới tổng hợp số này từ dữ liệu của Quỹ Tiền tệ Quốc tế. Từng ngân hàng, từng kỳ hạn có lãi suất khác. Số liệu năm 2024 và 2025 chưa được cập nhật trong bộ này.
Lãi suất tiền gửi hiện tại
Mốc hiện tại lấy từ biểu lãi suất tiết kiệm tại quầy của Vietcombank cho khách hàng cá nhân, tra ngày 03/10/2026. Kỳ hạn 6 tháng là 3,5%/năm. Kỳ hạn 12 tháng là 5,9%/năm. Kỳ hạn 24 tháng là 6,0%/năm. Không kỳ hạn chỉ 0,1%/năm. Lạm phát năm 2025 theo Ngân hàng Thế giới là 3,31%. Nếu lạm phát giữ mức đó, lãi 12 tháng 5,9% tương đương lợi suất thực khoảng 2,5% mỗi năm. Con số này cao hơn mức bình quân 1,70% của giai đoạn 2014 đến 2023.
Phía cổ phiếu, VN-Index đóng cửa phiên 02/10/2026 ở 1.737,71 điểm theo Yahoo Finance. So với cuối năm 2025, chỉ số giảm khoảng 2,6%. Con số này chỉ là ảnh chụp một thời điểm, không nói gì về năm tới.
Nếu bạn cân nhắc chia tiền giữa hai kênh, bài chiến lược đầu tư phòng thủ bàn cách giữ phần an toàn. Người mới có thể bắt đầu từ bài học số tiền tối thiểu đầu tư chứng khoán.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
