
Phân tích cổ phiếu VGC Quý 4/2026: Dòng tiền kinh doanh giảm 66%
Nội dung bài14 phần
- Định giá cổ phiếu VGC: quy mô
- Lợi nhuận quý III đến từ đâu
- Tồn kho và khu công nghiệp
- Dòng tiền kinh doanh
- Nợ vay và tiền mặt
- Cổ đông và thanh khoản
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức
- Kế hoạch tham khảo
- Lịch sự kiện cần theo dõi
- Kết luận
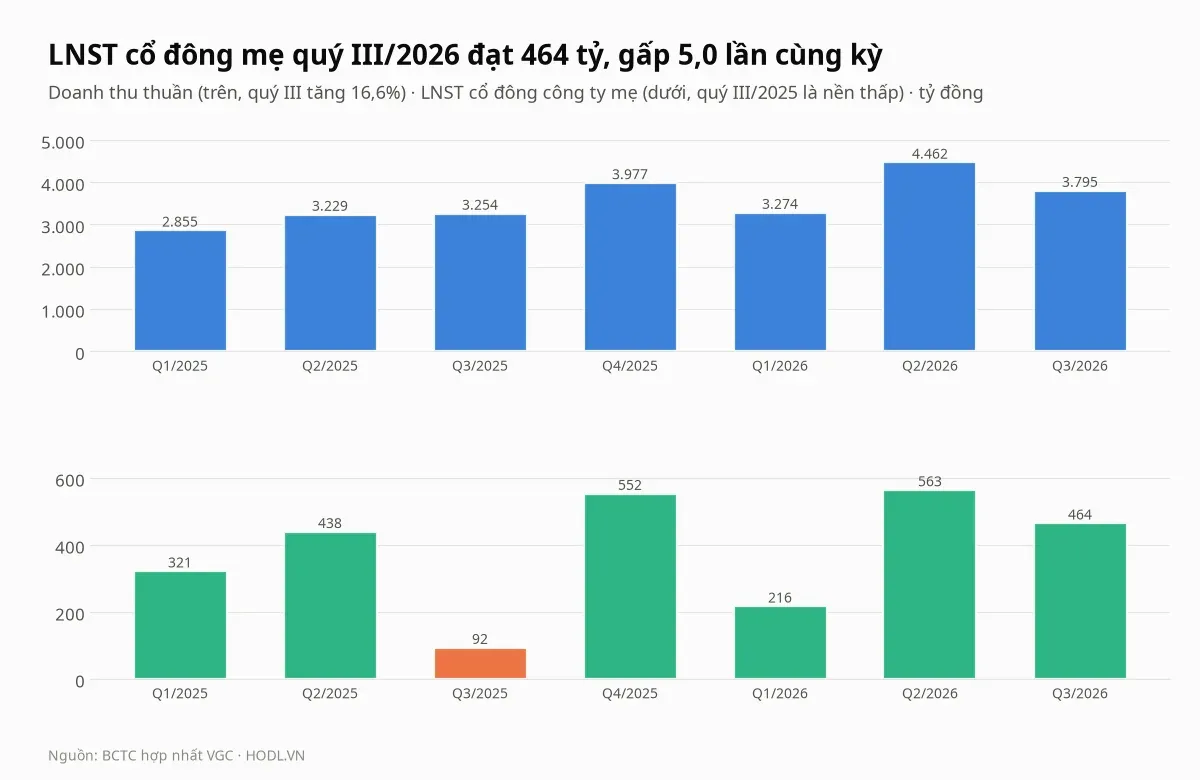
Định giá cổ phiếu VGC Quý 4/2026 bắt đầu từ hai mặt của cùng một bản báo cáo. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 đạt 464 tỷ đồng, gấp 5,0 lần cùng kỳ, nhưng dòng tiền kinh doanh chín tháng chỉ còn 708 tỷ, giảm 66%.
Quý III/2025 là nền thấp, khi biên lãi gộp chỉ 21,3%, còn quý III/2026 biên lên 31,9% nhờ cho thuê hạ tầng khu công nghiệp và mảng kính. Cùng lúc tồn kho tăng, khoản phải trả giảm, và công ty chi 1.225 tỷ đồng cổ tức trong quý III.
Giá đóng cửa phiên 29/10/2026 là 42.300 đồng, thấp hơn đỉnh đóng cửa 52 tuần 22,3% và cao hơn đáy 21,2%. Bài tách phần tăng lợi nhuận, đọc dòng tiền và nợ, so với tám mã cùng ngành, định giá và đồ thị tuần. Mọi con số tự tính từ báo cáo tài chính của công ty và dữ liệu giá.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 464 tỷ đồng, gấp 5,0 lần cùng kỳ nhưng thấp hơn quý II 17,6%; chín tháng lợi nhuận trước thuế hợp nhất 2.281 tỷ đã bằng 125,4% kế hoạch cả năm 1.820 tỷ.
- Lợi nhuận trước thuế tăng 649 tỷ so với cùng kỳ: lãi gộp tăng 517 tỷ nhờ biên gộp từ 21,3% lên 31,9%, thêm 94 tỷ lợi nhuận khác; cho thuê khu công nghiệp 3.271 tỷ (tăng 40%) và kính 2.109 tỷ (tăng 49%) dẫn doanh thu chín tháng.
- Dòng tiền kinh doanh chín tháng 708 tỷ so với 2.093 tỷ cùng kỳ: tồn kho trừ 849 tỷ và khoản phải trả trừ 688 tỷ; tồn kho cuối quý III là 10.245 tỷ, bằng 38,5% tổng tài sản.
- Vay 5.251 tỷ đồng, tiền và đầu tư tài chính ngắn hạn 3.530 tỷ, nợ vay ròng 1.721 tỷ; hai cổ đông nắm 88,8% vốn, cổ phiếu tự do chuyển nhượng chỉ 12,0%.
- Giá 42.300 đồng ứng với P/E 10,6 lần, P/B 2,14 lần và ROE 20,0%; tám trong mười hai phép định giá thấp hơn giá, DCF cơ sở cho 42.497 đồng.
Định giá cổ phiếu VGC: quy mô
Tổng công ty Viglacera (VGC) niêm yết trên HOSE với 448,35 triệu cổ phiếu lưu hành, và vốn hoá theo giá 42.300 đồng là 18.965 tỷ đồng. Công ty sản xuất kính, gạch ốp lát, sứ vệ sinh, gạch ngói và đồng thời cho thuê hạ tầng khu công nghiệp, qua nhiều công ty con.
Quý III/2026 doanh thu thuần 3.795 tỷ đồng, tăng 16,6% so với cùng kỳ nhưng giảm 15,0% so với quý II (4.462 tỷ). Chín tháng doanh thu đạt 11.531 tỷ, tăng 23,5% và bằng 75,4% kế hoạch cả năm 15.300 tỷ.
Lợi nhuận trước thuế hợp nhất chín tháng 2.281 tỷ đồng đã vượt kế hoạch 1.820 tỷ mà đại hội cổ đông thông qua. Phần của cổ đông công ty mẹ là 1.242 tỷ, bằng 88,5% cả năm 2025 (1.403 tỷ).
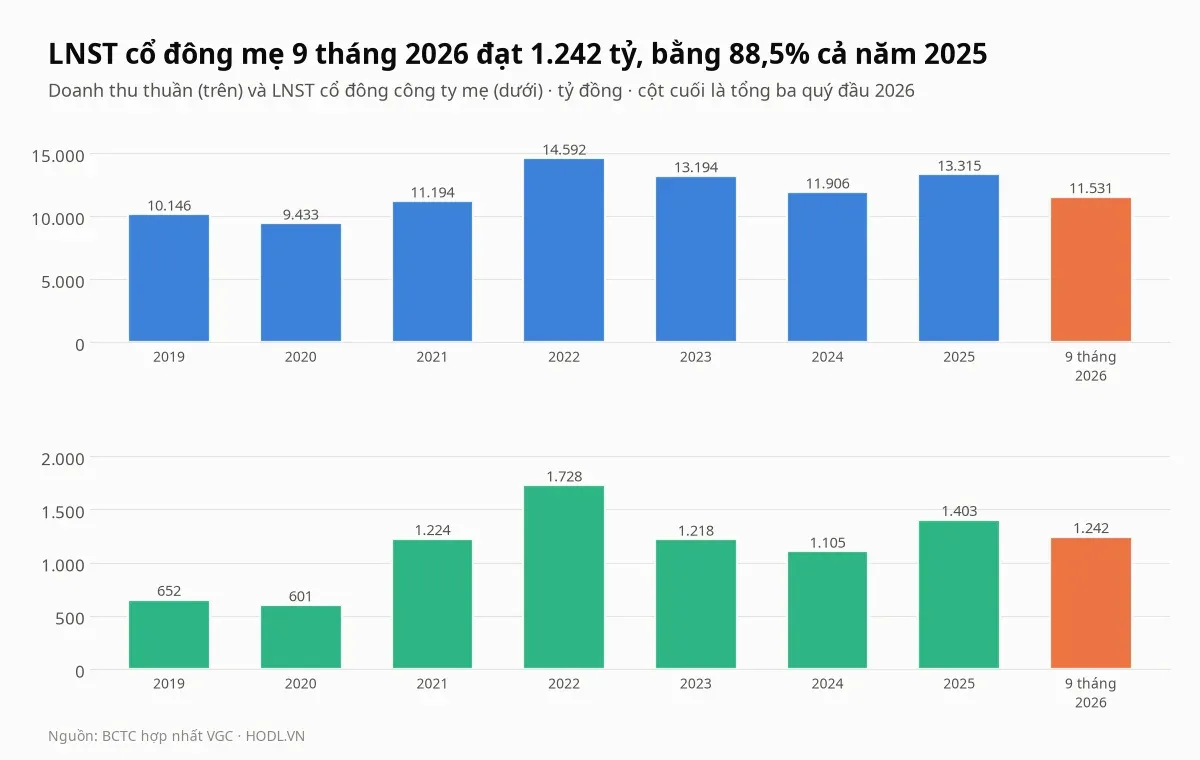
Lợi nhuận đi theo chu kỳ bất động sản khu công nghiệp và vật liệu. Lợi nhuận cổ đông mẹ đạt 1.728 tỷ đồng năm 2022, rồi 1.218 tỷ năm 2023 và 1.105 tỷ năm 2024, và ROE tính trên vốn chủ cuối năm đi từ 22,7% xuống 13,3% trước khi lên 16,2% năm 2025. EPS bốn quý hiện là 4.003 đồng và ROE bốn quý là 20,0%, tính trên vốn chủ cổ đông mẹ 8.867 tỷ cuối quý III.
Lợi nhuận quý III đến từ đâu
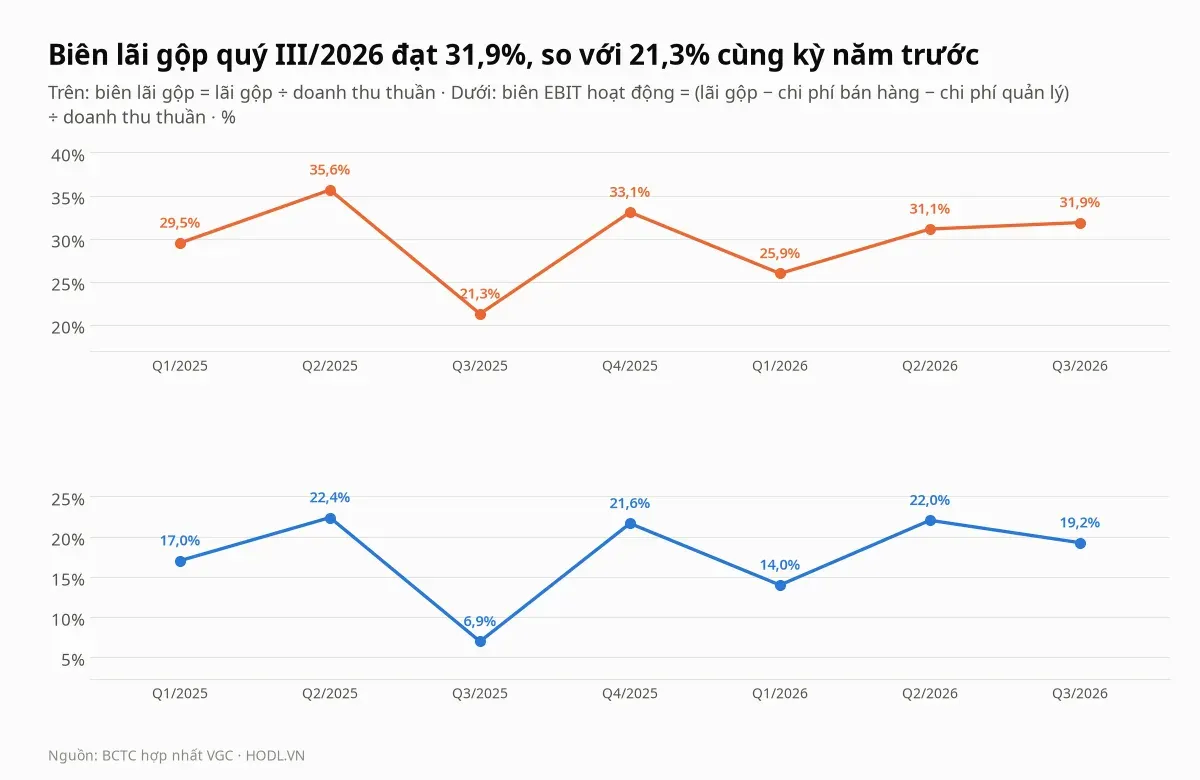
Biên lãi gộp quý III/2026 là 31,9%, so với 21,3% cùng kỳ, nên lãi gộp tăng 74,8%, lên 1.209 tỷ đồng, nhanh hơn nhiều so với doanh thu (16,6%). Biên EBIT hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý, đạt 19,2%, so với 6,9%.
Chi phí bán hàng tăng từ 248 tỷ lên 271 tỷ, còn chi phí quản lý giảm từ 218 tỷ xuống 208 tỷ. Thuế thực tế quý III là 25,7% lợi nhuận trước thuế, so với 34,6% cùng kỳ, nên thuế thấp hơn cũng góp một phần vào mức tăng.
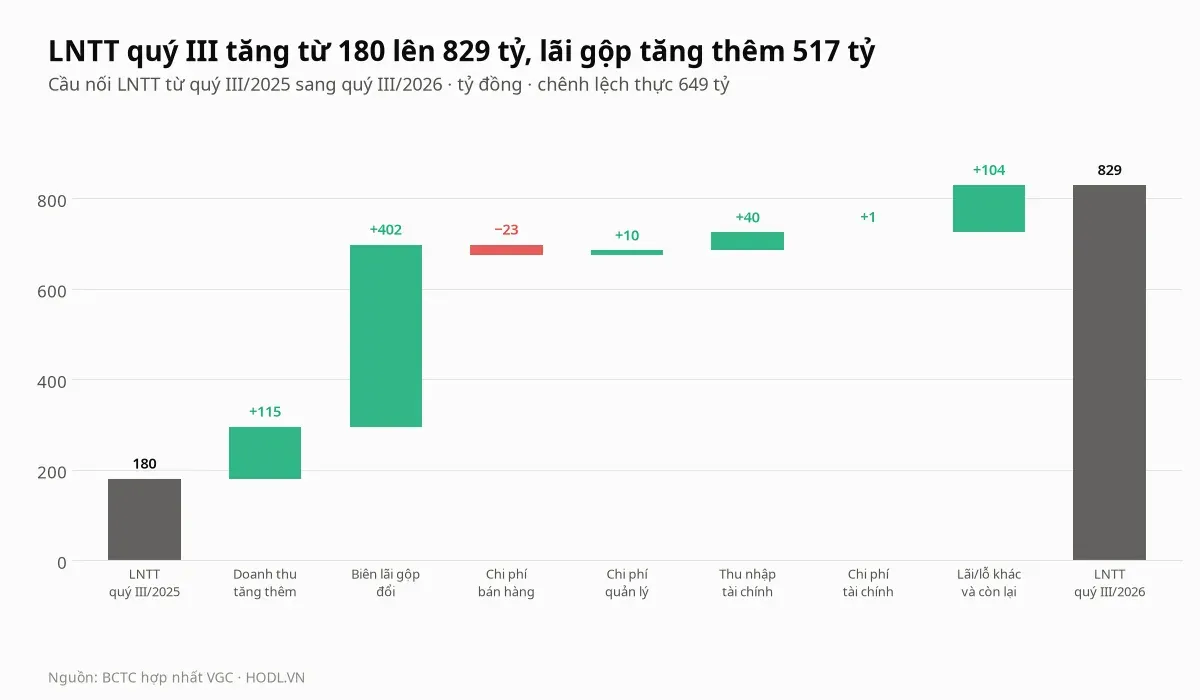
Cầu nối tách phần tăng 649 tỷ đồng của lợi nhuận trước thuế (từ 180 tỷ lên 829 tỷ). Doanh thu tăng đóng góp 115 tỷ và biên gộp cao hơn đóng góp 402 tỷ, trong khi chi phí bán hàng trừ 23 tỷ và chi phí quản lý cộng 11 tỷ.
Thu nhập tài chính tăng 40 tỷ, lên 67 tỷ, còn chi phí tài chính gần như đi ngang ở 71 tỷ. Phần còn lại cộng 104 tỷ, chủ yếu là lợi nhuận khác 93 tỷ của quý III/2026, so với lỗ 1 tỷ cùng kỳ, và khoản này không có thuyết minh trong dữ liệu.
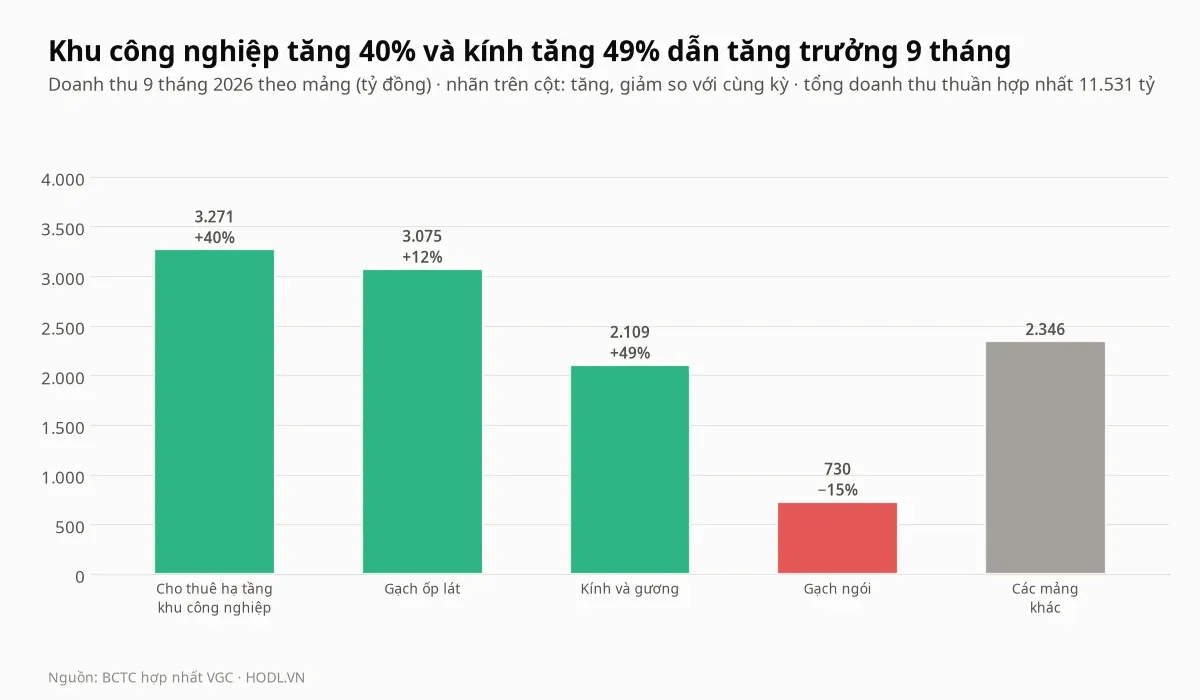
Theo giải trình kết quả quý III của công ty, qua báo chí, chín tháng cho thuê hạ tầng khu công nghiệp đạt 3.271 tỷ đồng, tăng 40%, và kính, gương đạt 2.109 tỷ, tăng 49%, chuyển từ lỗ sang lãi. Gạch ốp lát đạt 3.075 tỷ, tăng 12%, còn gạch ngói 730 tỷ, giảm 15%. Công ty nêu lợi nhuận quý III chủ yếu đến từ cho thuê hạ tầng khu công nghiệp và kết quả tốt hơn của các công ty con vật liệu.
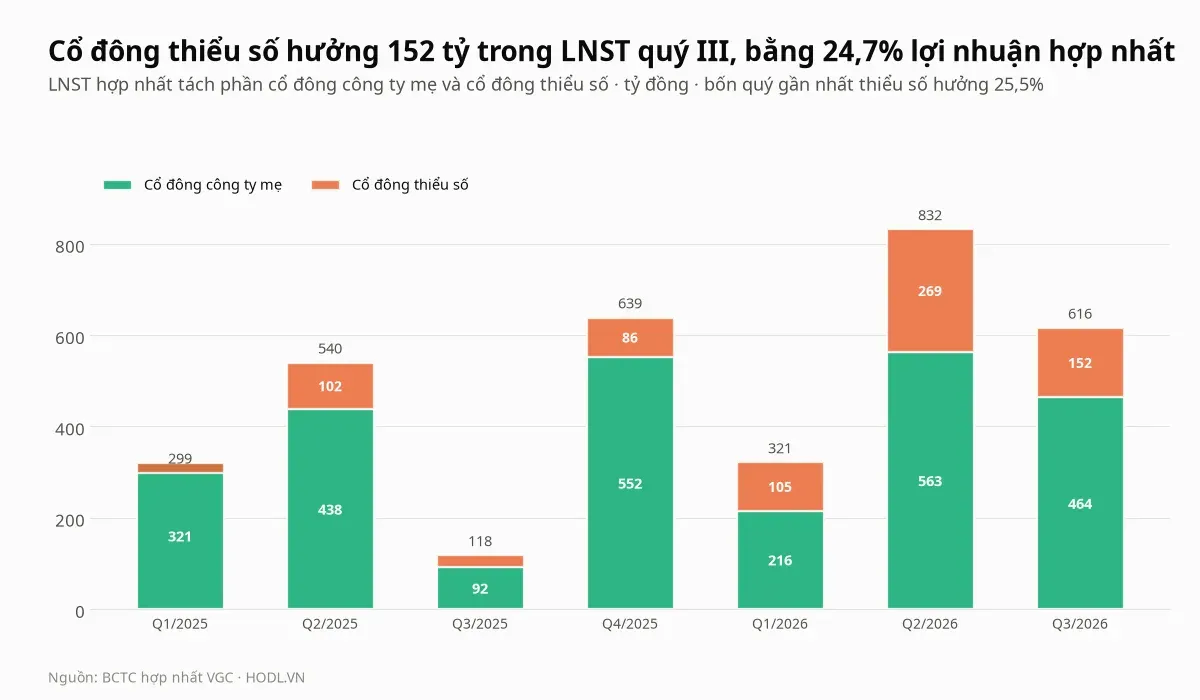
Lợi nhuận sau thuế hợp nhất quý III là 616 tỷ đồng, nhưng cổ đông công ty mẹ chỉ nhận 464 tỷ, còn 152 tỷ (24,7%) thuộc cổ đông thiểu số. Bốn quý gần nhất phần thiểu số là 25,5%, nên mọi chỉ tiêu mỗi cổ phiếu trong bài đều dùng lợi nhuận cổ đông mẹ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
