
Những con số quyết định giá cổ phiếu VCG: lãi xây lắp và lãi một lần
Nội dung bài6 phần
Định giá cổ phiếu VCG có một cái bẫy rất rõ. Lợi nhuận năm 2025 của Vinaconex chứa một khoản tài chính lớn chỉ xuất hiện một lần. Lấy con số đó nhân ra tương lai sẽ cho kết quả sai hẳn. Bài này tách phần một lần ra, rồi soi lại ba nhóm số liệu, dữ liệu đến 02/10/2026, giá đóng cửa phiên 02/10/2026.
Định giá cổ phiếu VCG bắt đầu từ giá trị sổ sách
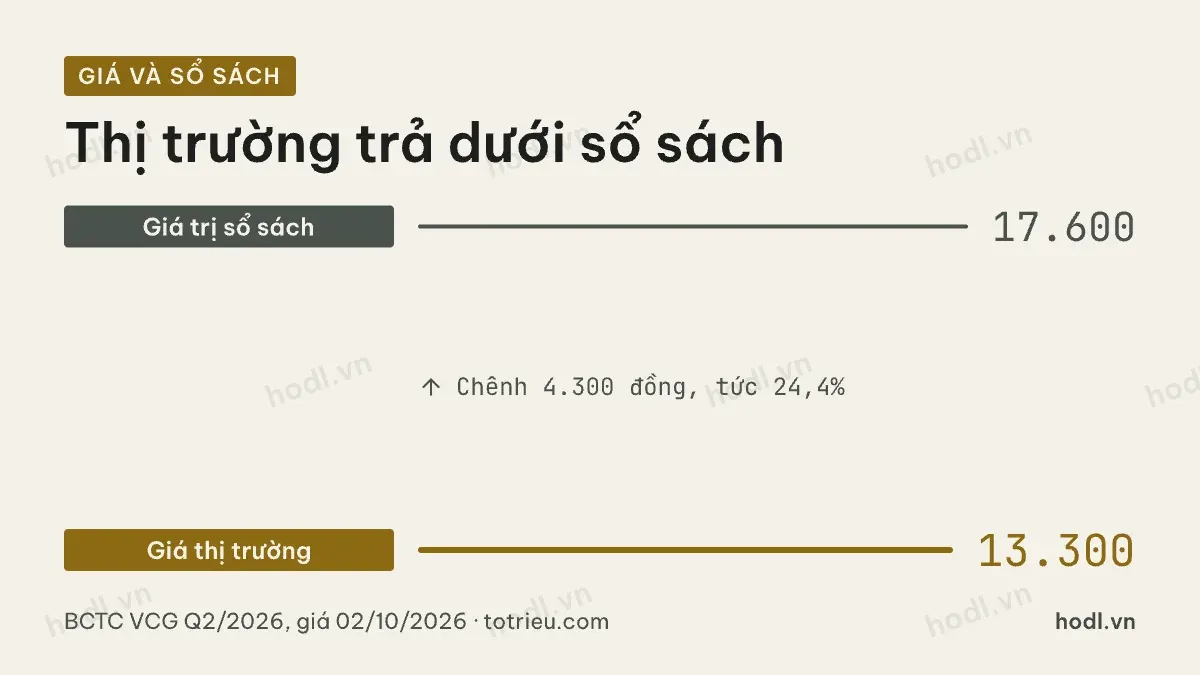
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ là 11.369,3 tỷ đồng. Vốn góp của chủ sở hữu 6.464,7 tỷ đồng, tương ứng khoảng 646,47 triệu cổ phiếu.
Giá trị sổ sách mỗi cổ phiếu vì vậy khoảng 17.600 đồng. Giá đóng cửa phiên 02/10/2026 là 13.300 đồng. Chênh 4.300 đồng, tức 24,4% dưới giá trị sổ sách. Tỷ lệ giá trên giá trị sổ sách khoảng 0,76 lần. Vốn hoá theo giá này vào khoảng 8.598 tỷ đồng.
Mức dưới 1 lần thường gặp ở nhóm xây dựng. Lý do là phần lớn tài sản của nhóm này là khoản phải thu và chi phí dự án dở dang. Hai loại tài sản đó có giá trị thu hồi không chắc chắn bằng tiền hay bằng máy móc.
Lợi nhuận bốn quý gần nhất bị một khoản làm méo
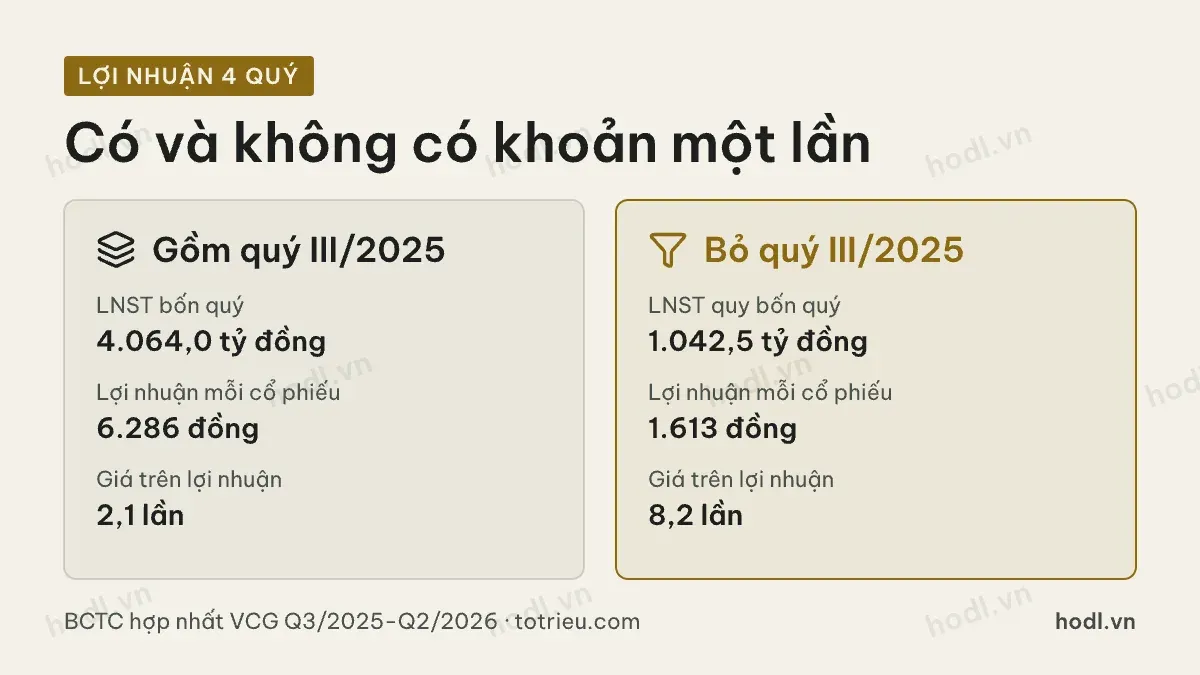
Bốn quý từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 4.064,0 tỷ đồng. Chia cho 646,47 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 6.286 đồng. Với giá 13.300 đồng, tỷ lệ giá trên lợi nhuận chỉ 2,1 lần.
Con số 2,5 lần trông quá rẻ, và nó quá rẻ vì sai. Riêng quý III/2025 đóng 3.282,1 tỷ đồng trong tổng số trên, chủ yếu nhờ thu nhập tài chính 3.186,1 tỷ đồng của quý đó.
Bỏ quý III/2025 ra, ba quý còn lại cộng được 781,9 tỷ đồng. Quy về bốn quý, mặt bằng lợi nhuận là khoảng 1.042,5 tỷ đồng. Lợi nhuận mỗi cổ phiếu còn khoảng 1.613 đồng, và tỷ lệ giá trên lợi nhuận lên khoảng 8,2 lần.
Tám phẩy hai lần là con số dùng được để so sánh. Hai phẩy một lần thì không. Khác biệt giữa hai cách tính là bài học chung cho mọi doanh nghiệp có hoạt động đầu tư tài chính lớn.
Tiền ròng là phần dễ bị bỏ qua khi định giá cổ phiếu VCG
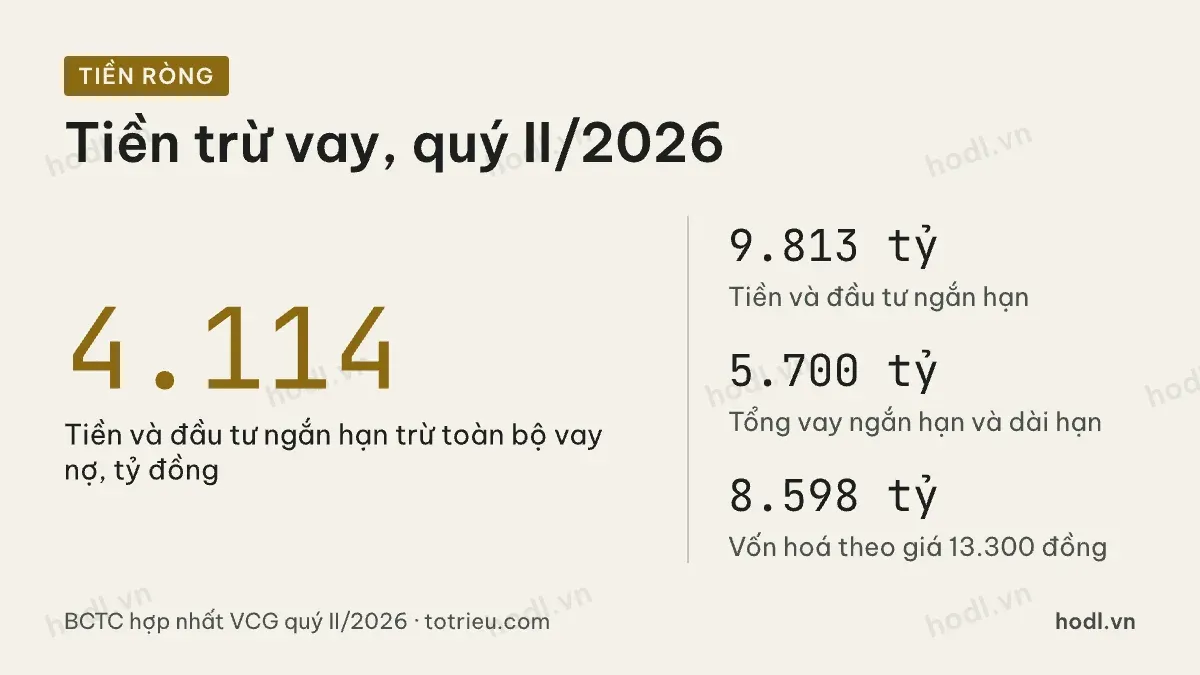
Cuối quý II/2026, tiền và đầu tư ngắn hạn của Vinaconex là 9.813 tỷ đồng, gồm tiền 1.725,9 tỷ đồng và đầu tư ngắn hạn 8.087,5 tỷ đồng. Tổng vay ngắn hạn và dài hạn là 5.700 tỷ đồng, gồm 4.116,0 tỷ đồng ngắn hạn và 1.583,7 tỷ đồng dài hạn.
Trạng thái tiền ròng vì vậy dương 4.114 tỷ đồng. Vốn hoá là 8.598 tỷ đồng. Nghĩa là 48% vốn hoá đang được bao bởi tiền ròng trên bảng cân đối.
Con số này đổi cách đọc bội số. Khi trừ tiền ròng ra, phần còn lại của vốn hoá chỉ khoảng 4.484 tỷ đồng, dành cho toàn bộ hoạt động xây lắp, bất động sản và các khoản đầu tư dài hạn.
Nhưng đây không phải tiền rảnh. Doanh nghiệp xây dựng cần số dư lớn để bảo lãnh hợp đồng và để ứng vốn thi công. Hạ số dư này xuống thì năng lực nhận việc cũng hạ theo.
Khả năng sinh lời trên vốn và độ bền của nó
Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 là 37,60%. Tỷ suất lợi nhuận trên tổng tài sản là 12,07%.
Hai con số này đẹp nhưng không bền, vì chúng dựa trên lợi nhuận có khoản một lần. Bốn năm trước đó lần lượt là 5,33%, 11,61%, 5,72% và 12,02%. Bình quân bốn năm là 8,67%.
Mặt bằng 8,67% hợp với bội số dưới 1 lần giá trị sổ sách hơn là con số 37,60%. Đó là cách đọc thận trọng.
Có một điểm tích cực thật. Nợ phải trả trên vốn chủ sở hữu giảm từ 3,06 lần năm 2021 xuống 1,51 lần năm 2025. Chi phí lãi vay giảm từ 757,1 tỷ đồng năm 2022 xuống 376,3 tỷ đồng năm 2025. Mỗi đồng lãi vay tiết kiệm được là một đồng lợi nhuận bền.
Chất lượng tài sản phải soi khi định giá cổ phiếu VCG
Cuối quý II/2026, khoản phải thu ngắn hạn là 5.177,2 tỷ đồng, trong đó dự phòng phải thu khó đòi 446,7 tỷ đồng. Hàng tồn kho 5.104,6 tỷ đồng, phần lớn là chi phí dự án dở dang.
Hai khoản này cộng lại 10.281,8 tỷ đồng, gần bằng vốn chủ sở hữu của cổ đông mẹ. Nghĩa là giá trị sổ sách mỗi cổ phiếu phụ thuộc nhiều vào việc dự án dở dang có bán được theo giá dự kiến hay không.
Số ngày thu tiền bình quân năm 2025 là 66,8 ngày, ngắn hơn hẳn mức 190,8 ngày năm 2021. Tỷ lệ thanh toán hiện hành năm 2025 là 1,46 lần.
Lưu chuyển tiền thuần từ hoạt động kinh doanh năm 2025 dương 2.838,6 tỷ đồng. Sáu tháng đầu năm 2026 âm 1.315,3 tỷ đồng. Dòng tiền của nhóm xây dựng dao động theo tiến độ nghiệm thu, nên nên đọc theo bốn quý gộp thay vì từng quý.
Bốn mốc nên theo dõi theo quý
Thứ nhất, thu nhập tài chính từng quý. Mặt bằng khi không có khoản bất thường là khoảng 280 tỷ đồng mỗi quý, lấy theo quý IV/2025.
Thứ hai, lãi gộp từng quý. Lãi gộp quý I/2026 là 432,0 tỷ đồng, quý II/2026 là 350,6 tỷ đồng. Đây là thước đo sức khoẻ của phần việc lõi.
Thứ ba, số dư đầu tư ngắn hạn. Mốc hiện tại 8.087,5 tỷ đồng. Số dư rơi nhanh nghĩa là tiền đã chuyển vào dự án hoặc trả nợ.
Thứ tư, hàng tồn kho. Mốc hiện tại 5.104,6 tỷ đồng. Tồn kho tăng mà doanh thu không tăng là dấu hiệu dự án bán chậm. Các cách định giá khác được trình bày trong bài 12 mô hình định giá chứng khoán, còn người mới nên xem cổ phiếu là gì trước.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
