
Những con số quyết định giá cổ phiếu VGC: biên lợi nhuận, tồn kho và phần cổ đông thiểu số
Nội dung bài6 phần
Định giá cổ phiếu VGC có hai bước dễ làm sai. Bước thứ nhất là quên trừ phần vốn của cổ đông thiểu số. Bước thứ hai là so sánh tồn kho giữa hai kỳ mà không để ý khoản mục đã được xếp lại. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu VGC
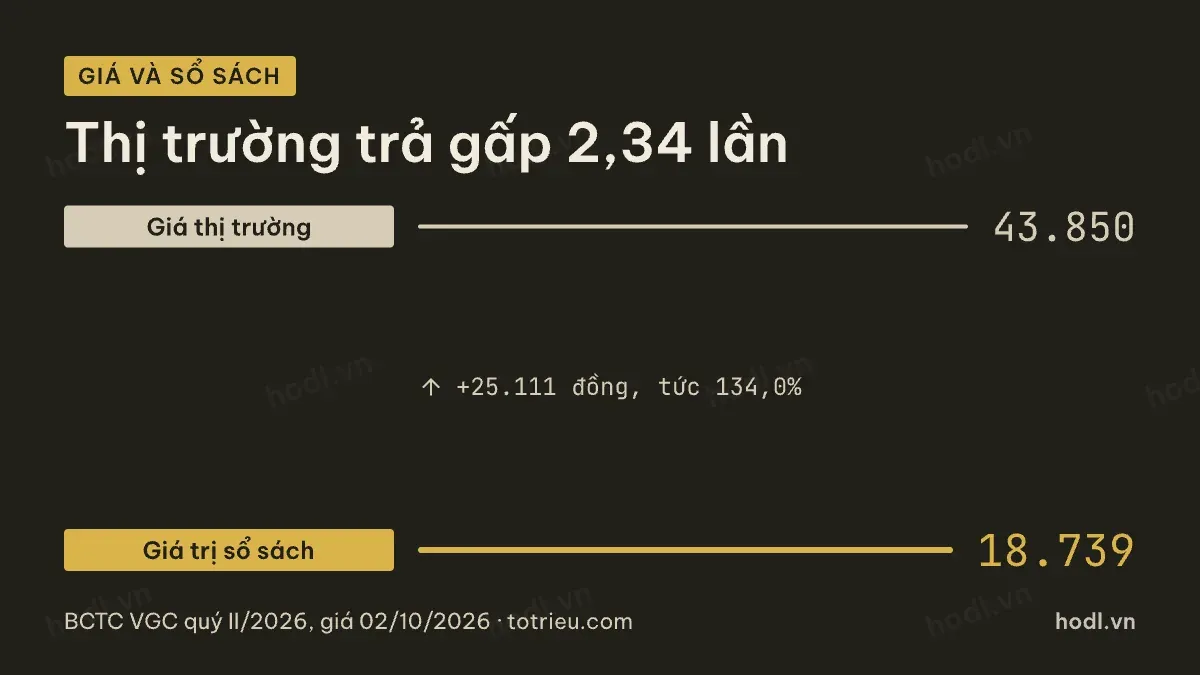
Cuối quý II/2026, vốn chủ sở hữu hợp nhất là 11.741 tỷ đồng. Lợi ích cổ đông thiểu số là 3.339 tỷ đồng. Phần thuộc cổ đông công ty mẹ vì vậy chỉ 8.402 tỷ đồng.
Số cổ phiếu lưu hành là 448,35 triệu đơn vị, tính từ vốn điều lệ 4.484 tỷ đồng. Giá trị sổ sách mỗi cổ phiếu vào khoảng 18.739 đồng.
Giá đóng cửa phiên 02/10/2026 là 43.850 đồng. Thị trường trả cao hơn sổ sách 25.111 đồng, tương đương 134,0%. Tỷ lệ giá trên giá trị sổ sách khoảng 2,34 lần.
Nếu dùng vốn chủ hợp nhất thay vì phần của cổ đông mẹ, giá trị sổ sách sẽ ra 26.188 đồng và bội số chỉ 1,67 lần. Chênh lệch đó đủ để đổi kết luận. Người mới nên đọc định giá chứng khoán là gì trước.
Trong nhóm vật liệu xây dựng, BMP giao dịch ở 4,05 lần và HT1 ở 0,89 lần. Viglacera nằm giữa.
Biên lợi nhuận gộp và nơi nó đang đi
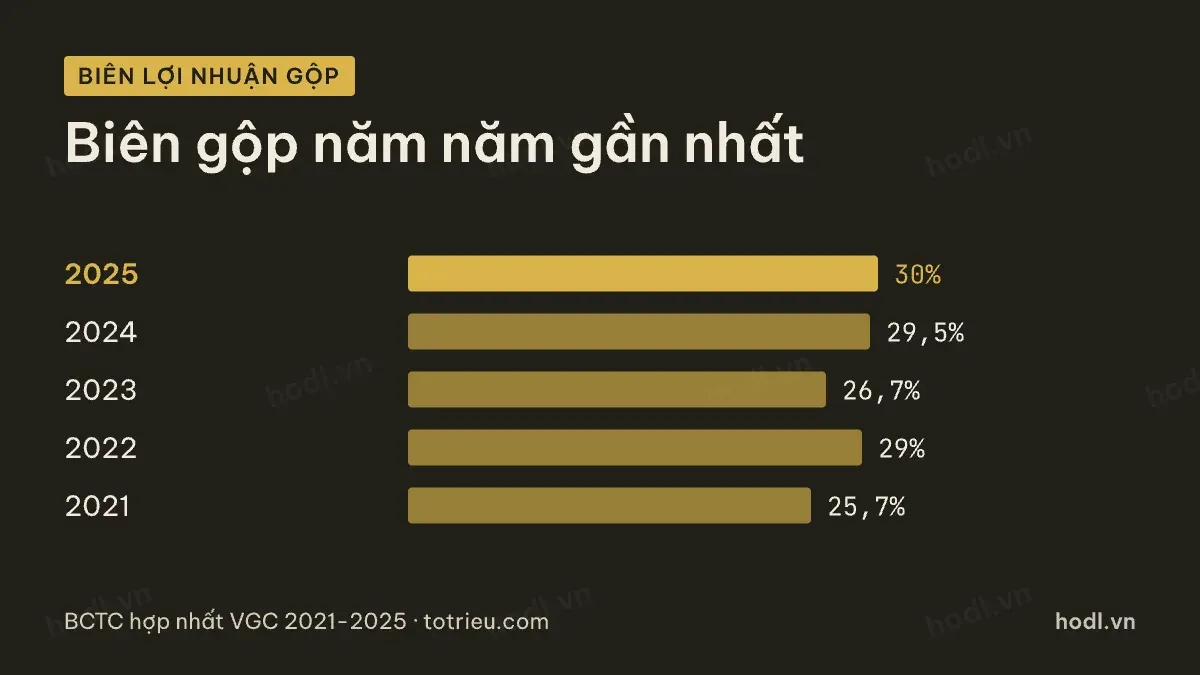
Biên lợi nhuận gộp năm 2025 là 30,0%. Đây là mức cao nhất trong năm năm. Năm 2024 là 29,5%, năm 2023 là 26,7%, năm 2022 là 29,0%, năm 2021 là 25,7%.
Bội số 2,34 lần chỉ bền nếu biên này giữ được. Nửa đầu năm 2026 lại cho tín hiệu khác. Biên gộp hai quý là 28,9%, so với 32,8% cùng kỳ năm trước.
Doanh thu thì chạy nhanh. Nửa đầu năm 2026 đạt 7.737 tỷ đồng, tăng 27,2%. Nhưng lợi nhuận sau thuế cổ đông mẹ chỉ 778 tỷ đồng, tăng 2,6%.
Đây là dấu hiệu quen của doanh nghiệp vật liệu xây dựng. Khi bán nhiều hơn nhưng biên mỏng hơn, phần tăng doanh thu không chảy xuống lợi nhuận.
Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 là 16,5%. Năm 2022 từng đạt 23,5%. Năm 2024 là 13,7%. Chỉ số này biến động mạnh theo chu kỳ xây dựng.
Phần cổ đông thiểu số, bước trừ bắt buộc khi định giá cổ phiếu VGC
Lợi ích cổ đông thiểu số cuối quý II/2026 là 3.339 tỷ đồng, bằng 28,4% vốn chủ sở hữu hợp nhất. Đây là tỷ lệ cao, phản ánh việc Viglacera vận hành qua nhiều công ty con không nắm toàn bộ.
Ở báo cáo kết quả, chênh lệch cũng rõ. Năm 2025, lợi nhuận sau thuế hợp nhất là 1.595 tỷ đồng. Phần thuộc cổ đông công ty mẹ là 1.403 tỷ đồng. Khoảng 191 tỷ đồng, tức 12,0%, thuộc cổ đông khác.
Hai tỷ lệ này không khớp nhau. Phần vốn của cổ đông thiểu số là 28,4%, nhưng phần lợi nhuận của họ chỉ 12,0%. Nghĩa là các công ty con có cổ đông ngoài đang sinh lời thấp hơn mức bình quân của tập đoàn.
Đó là chi tiết đáng theo dõi theo quý. Nếu tỷ lệ lợi nhuận của cổ đông thiểu số dâng lên, phần còn lại cho cổ đông công ty mẹ sẽ mỏng đi dù lợi nhuận hợp nhất không đổi.
Báo cáo hợp nhất không tách doanh thu theo mảng, nên không thể đo riêng lợi nhuận của mảng vật liệu và mảng cho thuê đất. Người đọc chỉ có thể đọc gián tiếp qua bảng cân đối.
Định giá cổ phiếu VGC phải nhìn tồn kho và dòng tiền
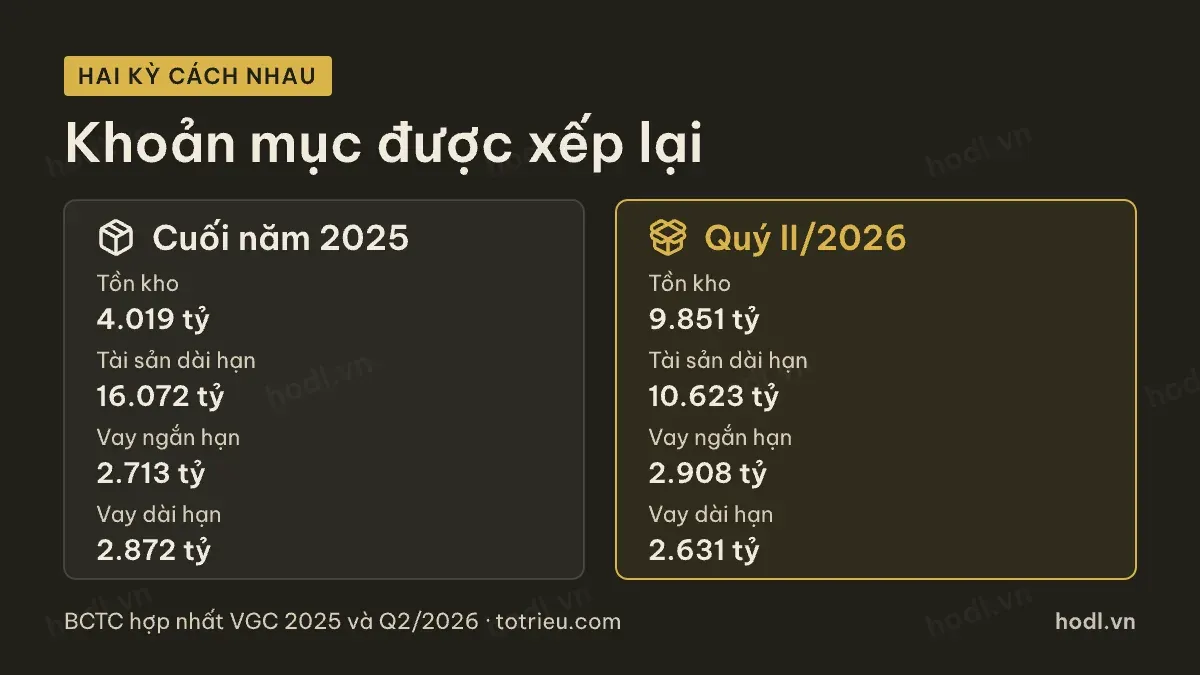
Đây là chỗ cần cẩn thận nhất với mã này. Cuối năm 2025, tồn kho là 4.019 tỷ đồng và tài sản dài hạn là 16.072 tỷ đồng. Cuối quý II/2026, tồn kho lên 9.851 tỷ đồng còn tài sản dài hạn về 10.623 tỷ đồng.
Hai mức thay đổi gần bằng nhau. Phần lớn là chuyển khoản mục giữa dài hạn và ngắn hạn, không phải hàng hoá mới sản xuất. Ai tính vòng quay tồn kho bằng cách so hai kỳ sẽ ra kết luận sai hoàn toàn.
Nợ vay thì gần như không đổi. Vay ngắn hạn 2.908 tỷ đồng so với 2.713 tỷ đồng cuối năm 2025. Vay dài hạn 2.631 tỷ đồng so với 2.872 tỷ đồng.
Dòng tiền là điểm mạnh. Dòng tiền từ hoạt động kinh doanh năm 2025 là 3.339 tỷ đồng, trong khi lợi nhuận sau thuế là 1.595 tỷ đồng. Khoảng chênh đến từ khấu hao 1.907 tỷ đồng.
Cổ tức đã trả năm 2025 là 1.150 tỷ đồng, nằm trong khả năng của dòng tiền. Tỷ suất cổ tức năm 2025 là 5,81%. Cách tính được giải thích trong bài cách tính cổ tức tiền mặt và cổ phiếu.
Giá trên lợi nhuận bốn quý
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.423 tỷ đồng. Chia cho 448,35 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 3.173 đồng.
Với giá 43.850 đồng, tỷ lệ giá trên lợi nhuận khoảng 13,8 lần. Trong nhóm vật liệu xây dựng, HT1 ở 11,9 lần và BMP ở 9,0 lần.
Viglacera đang được trả bội số lợi nhuận cao nhất nhóm, dù biên lợi nhuận và tỷ suất sinh lời đều thấp hơn BMP. Phần chênh thường được giải thích bằng mảng đất công nghiệp, nhưng con số cụ thể của mảng đó không có trên báo cáo hợp nhất.
Khoản người mua trả tiền trước ngắn hạn 1.237 tỷ đồng là manh mối gần nhất. Đây là tiền khách đã trả mà chưa ghi doanh thu.
Bốn chỉ số nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp. Mốc hiện tại 30,0% cho năm 2025 và 28,9% cho nửa đầu năm 2026. Đây là biến số lớn nhất của lợi nhuận.
Thứ hai, phần lợi nhuận của cổ đông thiểu số. Mốc 12,0% của năm 2025.
Thứ ba, khoản người mua trả tiền trước. Mốc 1.237 tỷ đồng. Dòng này báo trước doanh thu các kỳ sau.
Thứ tư, dòng tiền từ hoạt động kinh doanh. Mốc 3.339 tỷ đồng của năm 2025, so với cổ tức đã trả 1.150 tỷ đồng.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 27/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
