
Mô hình kinh doanh của VGC: kính, gạch ốp lát, sứ vệ sinh ghép với cho thuê đất công nghiệp
Nội dung bài6 phần
Cổ phiếu VGC là phần vốn của Tổng công ty Viglacera. Doanh nghiệp này đứng trên hai chân khác hẳn nhau. Một chân là sản xuất vật liệu xây dựng. Chân kia là cho thuê hạ tầng khu công nghiệp. Hai mảng có vòng tiền và nhịp lợi nhuận rất khác, nên bảng cân đối là chỗ đọc rõ nhất.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu VGC đại diện cho tổng tài sản gần 28 nghìn tỷ đồng
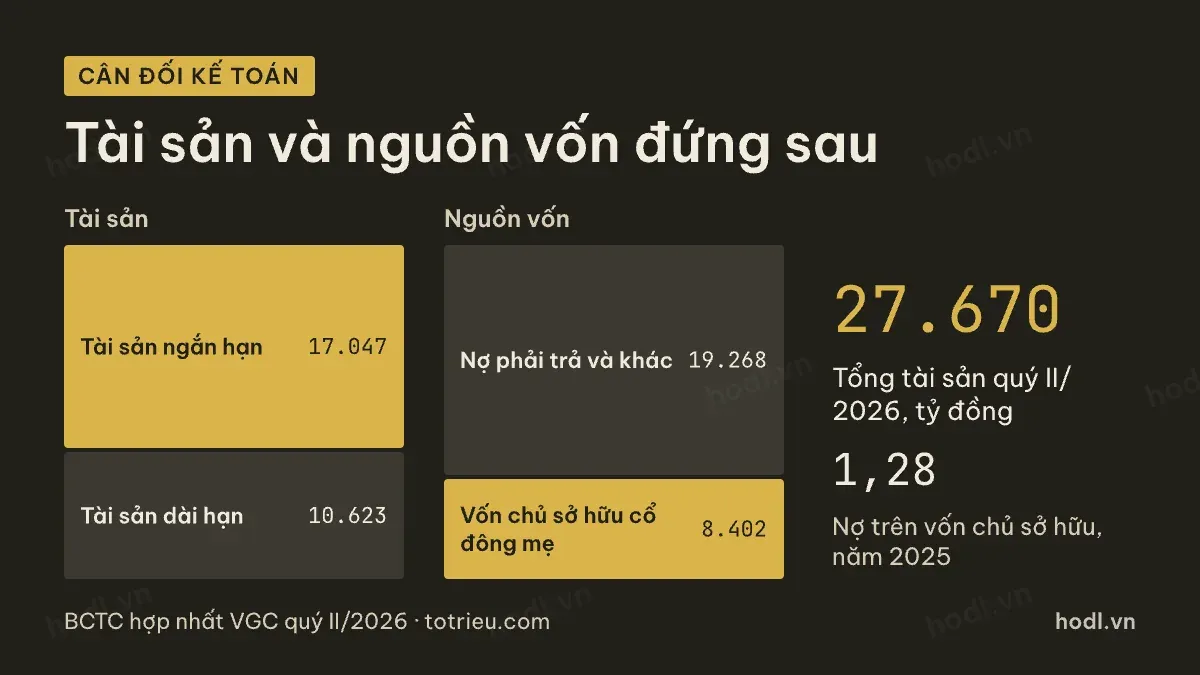
Cuối quý II/2026, tổng tài sản của Viglacera là 27.670 tỷ đồng. Tài sản ngắn hạn chiếm 17.047 tỷ đồng. Tài sản dài hạn là 10.623 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 15.929 tỷ đồng. Vốn chủ sở hữu là 11.741 tỷ đồng, trong đó phần thuộc cổ đông công ty mẹ là 8.402 tỷ đồng. Lợi ích cổ đông thiểu số là 3.339 tỷ đồng. Cộng nợ phải trả với lợi ích cổ đông thiểu số được 19.268 tỷ đồng.
Vốn điều lệ 4.484 tỷ đồng ứng với 448,35 triệu cổ phiếu lưu hành. Với giá đóng cửa 43.850 đồng phiên 02/10/2026, vốn hoá vào khoảng 19.660 tỷ đồng.
Tỷ lệ nợ trên vốn chủ sở hữu năm 2025 là 1,28 lần. Năm 2021 là 1,63 lần. Doanh nghiệp đã giảm đòn bẩy bốn năm liền. Người đọc báo cáo doanh nghiệp lần đầu nên xem cấu trúc báo cáo tài chính trước.
Doanh thu, giá vốn và đường đi tới lợi nhuận
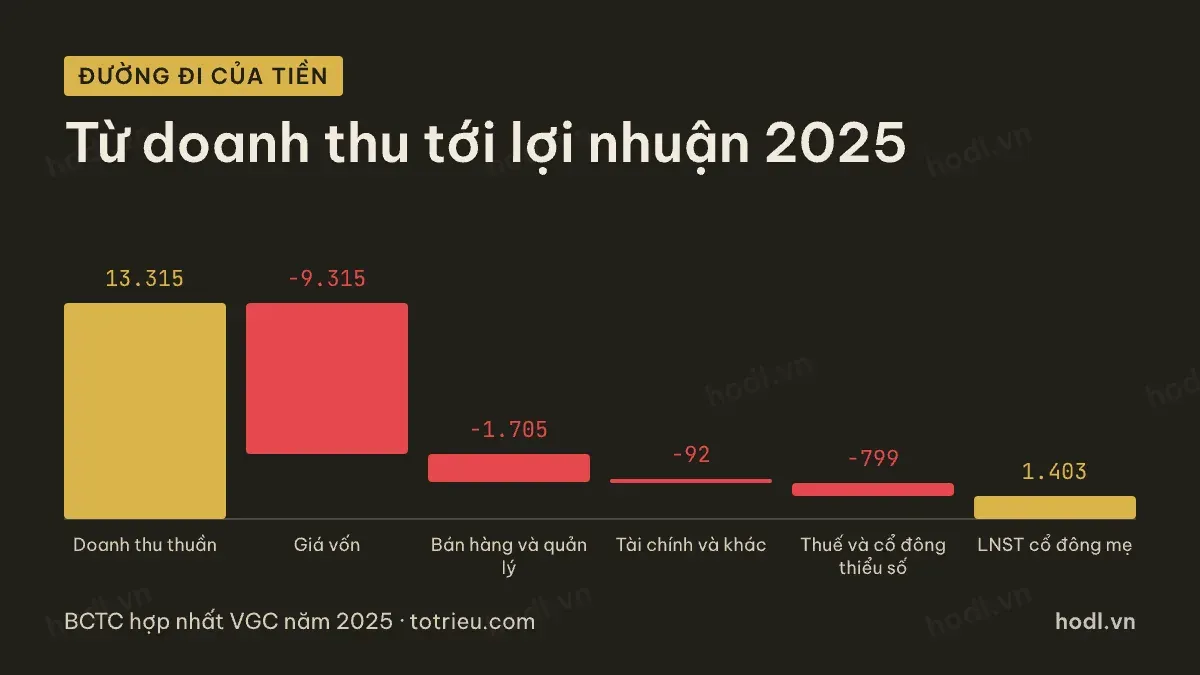
Năm 2025, doanh thu thuần của Viglacera là 13.315 tỷ đồng. Giá vốn hàng bán là 9.315 tỷ đồng. Lợi nhuận gộp 3.999 tỷ đồng, tương đương biên gộp 30,0%.
Đường đi đầy đủ như sau: doanh thu thuần 13.315 tỷ đồng, trừ giá vốn 9.315 tỷ đồng, trừ chi phí bán hàng và quản lý 1.705 tỷ đồng, trừ chi phí tài chính và chi phí khác ròng 92 tỷ đồng, rồi trừ tiếp 799 tỷ đồng cho thuế và phần của cổ đông thiểu số. Còn lại 1.403 tỷ đồng lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Biên gộp 30,0% là mức cao nhất trong năm năm gần đây. Năm 2021 là 25,7%, năm 2022 là 29,0%, năm 2023 là 26,7%, năm 2024 là 29,5%.
Doanh thu thì chưa vượt đỉnh. Năm 2022 đạt 14.592 tỷ đồng, cao hơn mức 13.315 tỷ đồng của năm 2025. Nói cách khác, lợi nhuận hồi phục nhờ biên, không nhờ quy mô.
Nửa đầu năm 2026, doanh thu thuần hai quý đạt 7.737 tỷ đồng, tăng 27,2% so với cùng kỳ. Nhưng lợi nhuận sau thuế cổ đông mẹ chỉ 778 tỷ đồng, tăng 2,6%. Biên gộp hai quý giảm về 28,9%, so với 32,8% cùng kỳ năm trước.
Tồn kho chiếm hơn một phần ba tài sản
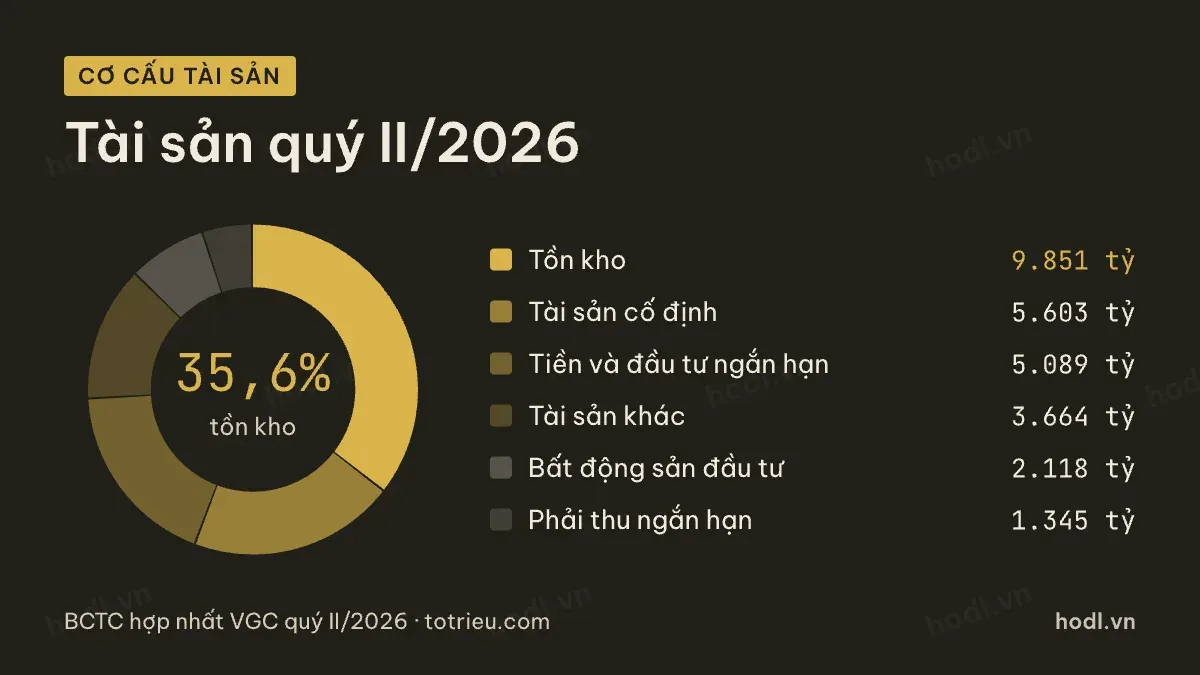
Cuối quý II/2026, cơ cấu tài sản như sau: tồn kho 9.851 tỷ đồng, tài sản cố định 5.603 tỷ đồng, tiền cùng đầu tư ngắn hạn 5.089 tỷ đồng, bất động sản đầu tư 2.118 tỷ đồng, phải thu ngắn hạn 1.345 tỷ đồng, tài sản khác 3.664 tỷ đồng.
Tồn kho chiếm 35,6% tổng tài sản. Với doanh nghiệp vừa sản xuất vật liệu vừa phát triển hạ tầng khu công nghiệp, dòng này gồm cả thành phẩm và chi phí đầu tư hạ tầng chờ cho thuê. Đó là lý do nó lớn hơn hẳn một doanh nghiệp sản xuất thuần.
Có một thay đổi đáng chú ý. Cuối năm 2025, tồn kho là 4.019 tỷ đồng và tài sản dài hạn là 16.072 tỷ đồng. Cuối quý I/2026, tồn kho nhảy lên 9.451 tỷ đồng còn tài sản dài hạn rơi xuống 10.773 tỷ đồng. Hai mức thay đổi gần bằng nhau, nên phần lớn là chuyển khoản mục giữa dài hạn và ngắn hạn, không phải tài sản mới phát sinh.
Người đọc so sánh hai kỳ mà không để ý điều này sẽ kết luận sai về vòng quay tồn kho.
Khoản người mua trả tiền trước ngắn hạn là 1.237 tỷ đồng. Đây là tiền khách đã trả nhưng chưa được ghi doanh thu. Ở mảng cho thuê đất, dòng này báo trước doanh thu các kỳ sau.
Nợ vay và chi phí lãi
Cuối quý II/2026, vay ngắn hạn là 2.908 tỷ đồng và vay dài hạn là 2.631 tỷ đồng. Tổng nợ vay khoảng 5.539 tỷ đồng, trên vốn chủ sở hữu 11.741 tỷ đồng.
Chi phí lãi vay năm 2025 là 256 tỷ đồng, trên lợi nhuận gộp 3.999 tỷ đồng. Tỷ lệ này ở mức chịu được. Năm 2023, chi phí lãi vay từng là 349 tỷ đồng.
Dòng tiền từ hoạt động kinh doanh năm 2025 là 3.339 tỷ đồng, gấp 2,1 lần lợi nhuận sau thuế 1.595 tỷ đồng. Khoảng chênh lớn đến từ khấu hao 1.907 tỷ đồng, con số đặc trưng của doanh nghiệp nhiều tài sản cố định.
Cổ tức đã trả năm 2025 là 1.150 tỷ đồng. Tỷ suất cổ tức năm 2025 ở mức 5,81%.
Cổ phiếu VGC và phần lợi nhuận không thuộc cổ đông công ty mẹ
Đây là điểm riêng của mã này so với hai doanh nghiệp còn lại trong nhóm vật liệu xây dựng.
Lợi ích cổ đông thiểu số cuối quý II/2026 là 3.339 tỷ đồng, bằng 28,4% vốn chủ sở hữu hợp nhất. Viglacera vận hành qua nhiều công ty con mà mình không nắm toàn bộ.
Hệ quả ở báo cáo kết quả. Năm 2025, lợi nhuận sau thuế hợp nhất là 1.595 tỷ đồng, nhưng phần thuộc cổ đông công ty mẹ chỉ 1.403 tỷ đồng. Khoảng 191 tỷ đồng, tức 12,0%, thuộc cổ đông khác.
Khi tính lợi nhuận mỗi cổ phiếu, phải dùng dòng của cổ đông mẹ. Lấy dòng hợp nhất sẽ ra bội số thấp hơn thực tế.
Mô hình này cũng có một giới hạn về thông tin. Báo cáo hợp nhất không tách doanh thu và lợi nhuận theo từng mảng, nên người đọc không thể đo trực tiếp mảng vật liệu so với mảng cho thuê đất. Thay vào đó phải đọc gián tiếp qua tồn kho, bất động sản đầu tư và khoản người mua trả trước.
Cổ phiếu VGC đứng ở đâu trong nhóm vật liệu xây dựng
Theo số liệu năm 2025, tỷ suất lợi nhuận trên vốn chủ sở hữu của Viglacera là 16,5%. Trong nhóm so sánh, BMP ở 44,0% và HT1 ở 5,5%.
Biên lợi nhuận gộp 30,0% cũng nằm giữa: BMP đạt 46,1% và HT1 chỉ 12,5%.
Khác biệt nằm ở cấu trúc vốn. Tỷ lệ nợ trên vốn chủ sở hữu của Viglacera là 1,28 lần, cao hơn HT1 0,49 lần và BMP 0,17 lần. Mảng hạ tầng khu công nghiệp cần vốn trước, thu tiền sau.
Bức tranh rút gọn: biên lợi nhuận đang ở vùng cao của năm năm, đòn bẩy giảm dần, dòng tiền hoạt động mạnh, nhưng gần một phần ba vốn chủ thuộc cổ đông khác. Bài tiếp theo đi vào các chỉ số định giá. Người mới nên xem trước 162 thuật ngữ báo cáo tài chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 27/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.