
Phân tích cổ phiếu QCG Quý 4/2026: Lãi nhờ bán thủy điện, 66% tài sản nằm ở dự án còn nghĩa vụ hoàn trả
Nội dung bài15 phần
- Định giá cổ phiếu QCG: quy mô
- Lợi nhuận đến từ đâu
- Dự án Bắc Phước Kiển
- Tồn kho và người mua trả tiền trước
- Vay nợ và dòng tiền
- Biến động giá và pháp lý
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B và P/E
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
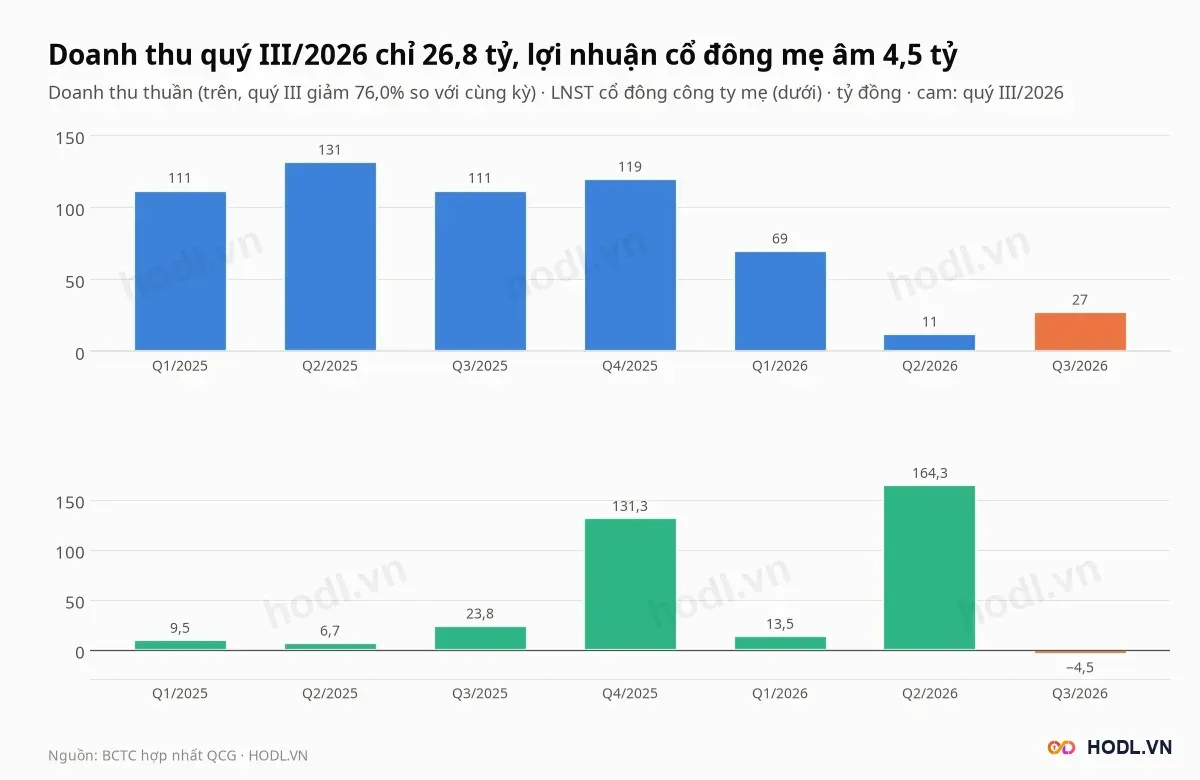
Định giá cổ phiếu QCG Quý 4/2026 của CTCP Quốc Cường Gia Lai (mã QCG, sàn HOSE, kinh doanh bất động sản và trước đây có thủy điện) phải tách lãi bất thường khỏi lãi kinh doanh. Lợi nhuận sau thuế cổ đông công ty mẹ chín tháng 2026 là 173,4 tỷ đồng, nhưng lợi nhuận khác chiếm 242,6 tỷ. Quý III/2026 Quốc Cường Gia Lai lỗ 4,5 tỷ, doanh thu 26,8 tỷ giảm 76,0%.
Giá đóng cửa phiên 05/11/2026 là 10.600 đồng, ứng với P/E 9,6 lần và P/B 0,64 lần. Trung vị tám công ty bất động sản trong nhóm so sánh có P/B 0,41 lần, nhưng P/E của QCG tính trên khoản lãi chủ yếu không đến từ kinh doanh.
Bài đi từ quy mô, lợi nhuận, dự án Bắc Phước Kiển, tồn kho, vay nợ và pháp lý sang cổ đông, định giá và kỹ thuật.
Cảnh báo: giá biến động rất mạnh và bài không gắn được nguyên nhân cho hai nhịp. Giá cổ phiếu QCG tăng 30,6% trong bốn phiên tháng 12/2025, rồi giảm 21,2% từ 30/06 đến 29/07/2026. Thanh khoản tháng 10/2026 chỉ 2,1 tỷ đồng mỗi phiên, so với 29,4 tỷ của tháng 12/2025.
Điểm chính
- Quý III/2026 doanh thu 26,8 tỷ (−76,0%), lãi gộp 4,2 tỷ (−90,8%), lỗ sau thuế cổ đông mẹ 4,5 tỷ so với lãi 23,8 tỷ cùng kỳ. Bốn quý gần nhất lãi mẹ 304,7 tỷ, ROE 6,9%.
- Bốn quý có 394,0 tỷ từ thu nhập tài chính và lợi nhuận khác, so với lợi nhuận trước thuế 384,3 tỷ. Phần còn lại âm 9,7 tỷ.
- Dở dang dài hạn 5.405 tỷ, bằng 66,0% tài sản, gắn với dự án Bắc Phước Kiển; nghĩa vụ hoàn trả còn khoảng 1.421 tỷ, trong khi tiền và đầu tư ngắn hạn 417,4 tỷ.
- Người mua trả tiền trước từ 909,5 tỷ cuối 2025 về 44,3 tỷ, không đi vào doanh thu. Vay 910,1 tỷ, bằng 20% vốn chủ mẹ.
- Giá giảm 29,8% từ đầu năm (VN-Index giảm 2,5%). Bảy trong mười phép định giá trong bài thấp hơn giá; P/B 0,64 lần so với trung vị nhóm 0,41 lần.
Định giá cổ phiếu QCG: quy mô
CTCP Quốc Cường Gia Lai (QCG) niêm yết trên HOSE từ 09/08/2010. Vốn điều lệ 2.751,3 tỷ đồng, tương ứng 275,13 triệu cổ phiếu lưu hành. Hồ sơ doanh nghiệp ghi ba mảng: bất động sản, cao su và thủy điện.
Vốn hoá theo giá 10.600 đồng là 2.916 tỷ đồng. Tổng tài sản 8.193,6 tỷ, nợ phải trả 3.274,1 tỷ (40,0% tài sản), vốn chủ sở hữu 4.919,4 tỷ, trong đó lợi ích cổ đông thiểu số 376,8 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 226,8 tỷ, lợi nhuận sau thuế cổ đông mẹ 304,7 tỷ.
- ROE 6,9%, biên gộp 33,8%.
- EPS 1.107 đồng, BVPS 16.511 đồng.
- P/E 9,6 lần, P/B 0,64 lần.
Doanh thu năm 2025 là 473,3 tỷ, thấp hơn 74,7% so với đỉnh 1.867,9 tỷ năm 2020. Lợi nhuận cổ đông mẹ 171,3 tỷ năm 2025 là mức cao nhất trong bảy năm từ 2019, dù doanh thu thấp hơn 2019 (858,5 tỷ).
Lợi nhuận đến từ đâu
Doanh thu quý III/2026 của Quốc Cường Gia Lai là 26,8 tỷ đồng, giảm 76,0% so với cùng kỳ và gấp 2,3 lần quý II (11,5 tỷ). Lãi gộp 4,2 tỷ, giảm 90,8% so với 45,7 tỷ. Chi phí tài chính 6,5 tỷ gấp 1,5 lần lãi gộp; lợi nhuận trước thuế âm 6,9 tỷ.
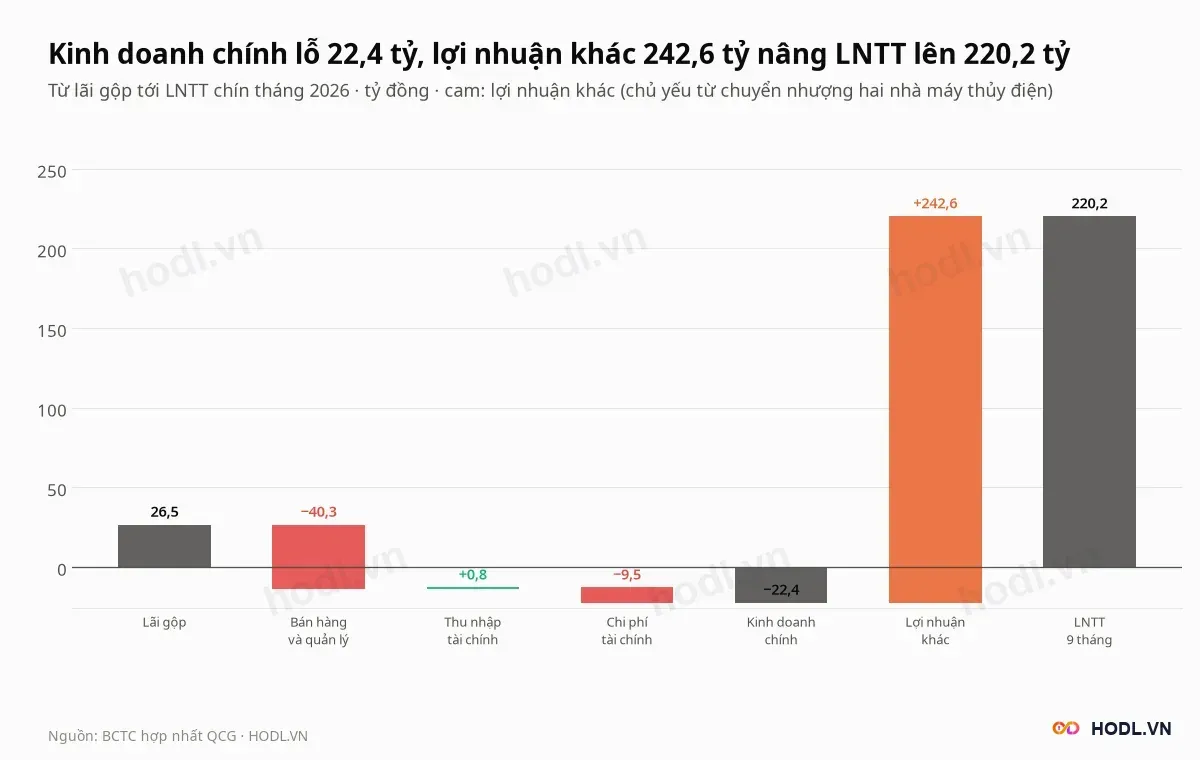
Chín tháng 2026, doanh thu 107,6 tỷ, giảm 69,6% so với 354,0 tỷ cùng kỳ. Cầu nối từ lãi gộp tới lợi nhuận trước thuế:
- Lãi gộp 26,5 tỷ.
- Chi phí bán hàng và quản lý −40,3 tỷ.
- Thu nhập tài chính +0,8 tỷ, chi phí tài chính −9,5 tỷ.
- Kinh doanh chính −22,4 tỷ.
- Lợi nhuận khác +242,6 tỷ, nên lợi nhuận trước thuế 220,2 tỷ.
Lợi nhuận khác dồn vào quý II/2026 (242,2 tỷ), quý doanh thu chỉ 11,5 tỷ. Cùng quý, tài sản cố định giảm từ 928,5 xuống 260,8 tỷ. Hội đồng quản trị thông qua chủ trương chuyển nhượng hai nhà máy thủy điện Ia Grai 2 (7,5 MW) và Ayun Trung (13 MW) ngày 20/05/2026.
Quý IV/2025 cũng có khoản bất thường: thu nhập tài chính 195,1 tỷ, đúng quý khoản đầu tư vào công ty liên doanh về 0 từ 269,3 tỷ. Bốn quý tới Q3/2026:
- Lợi nhuận trước thuế 384,3 tỷ.
- Thu nhập tài chính 195,9 tỷ và lợi nhuận khác 198,1 tỷ, cộng 394,0 tỷ.
- Phần còn lại âm 9,7 tỷ.
Kế hoạch 2026 là doanh thu 2.403 tỷ và lợi nhuận trước thuế 343 tỷ. Chín tháng đạt 4,5% doanh thu và 64,2% lợi nhuận, trong đó lợi nhuận đến từ khoản khác.
Dự án Bắc Phước Kiển
Chi phí dở dang dài hạn của Quốc Cường Gia Lai cuối Q3/2026 là 5.405 tỷ đồng, bằng 66,0% tổng tài sản và 119% vốn chủ cổ đông mẹ. Khoản này gắn với dự án khu dân cư Bắc Phước Kiển.
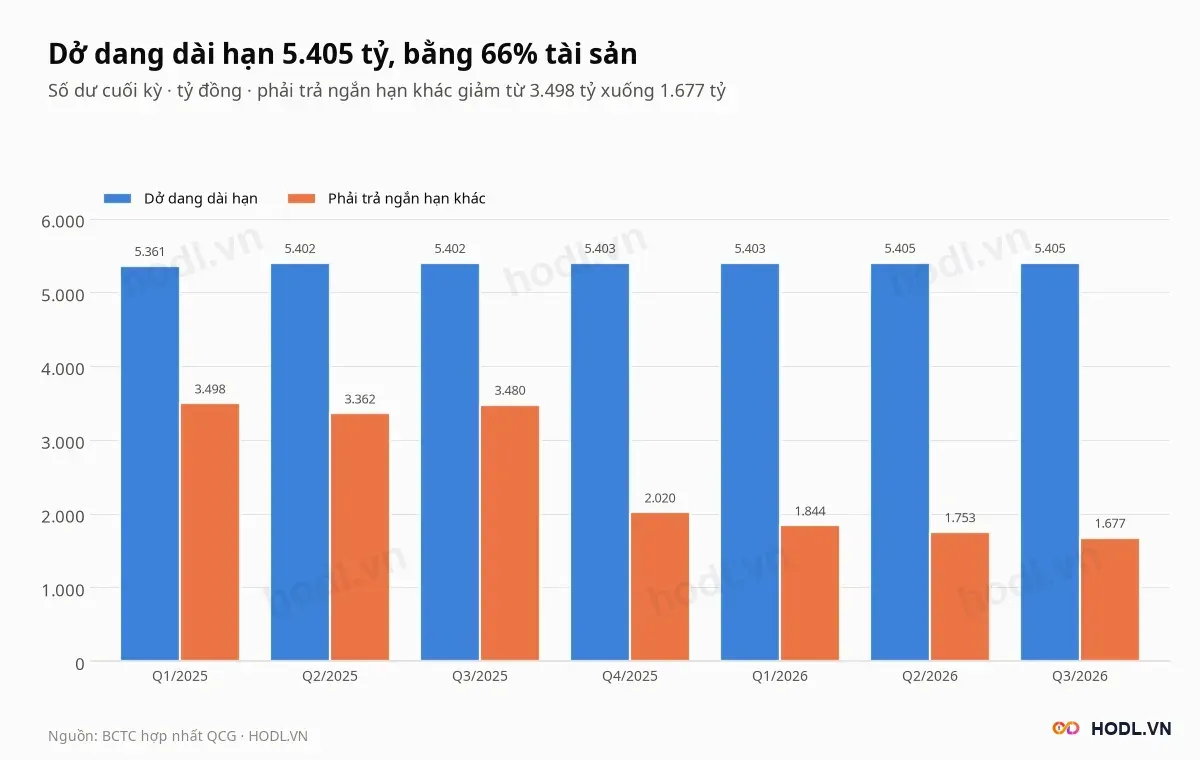
Trước quý IV/2024 khoản này nằm trong hàng tồn kho: tồn kho từ 6.922,9 tỷ (Q3/2024) về 1.279,0 tỷ, dở dang dài hạn từ 0 lên 5.360,9 tỷ. Từ đó dở dang chỉ nhích thêm 44 tỷ trong bảy quý, nên dự án chưa tạo doanh thu bàn giao.
Bản án phúc thẩm số 1125/2024/HS-PT buộc Quốc Cường Gia Lai hoàn trả tổng cộng 2.883 tỷ đồng theo hợp đồng với Sunny Island. Đã nộp luỹ kế 1.411 tỷ tới 30/09/2026, thêm 50 tỷ ngày 07/10, còn khoảng 1.421 tỷ. Hồ sơ đền bù dự án bị cơ quan thi hành án giữ tới khi hoàn trả đủ.
Phải trả ngắn hạn khác còn 1.676,9 tỷ cuối Q3/2026, từ 3.479,9 tỷ cuối Q3/2025 (giảm 1.803,0 tỷ). Tiền và đầu tư ngắn hạn 417,4 tỷ chỉ bằng 24,9% khoản này.
Tồn kho và người mua trả tiền trước
Hàng tồn kho ròng của Quốc Cường Gia Lai cuối Q3/2026 là 1.280,2 tỷ đồng, gấp 5,6 lần doanh thu bốn quý và bằng 28,2% vốn chủ mẹ. Tồn kho đi ngang trong khoảng 1.177 đến 1.291 tỷ suốt bảy quý, trong khi doanh thu quý giảm từ 111,5 xuống 26,8 tỷ.
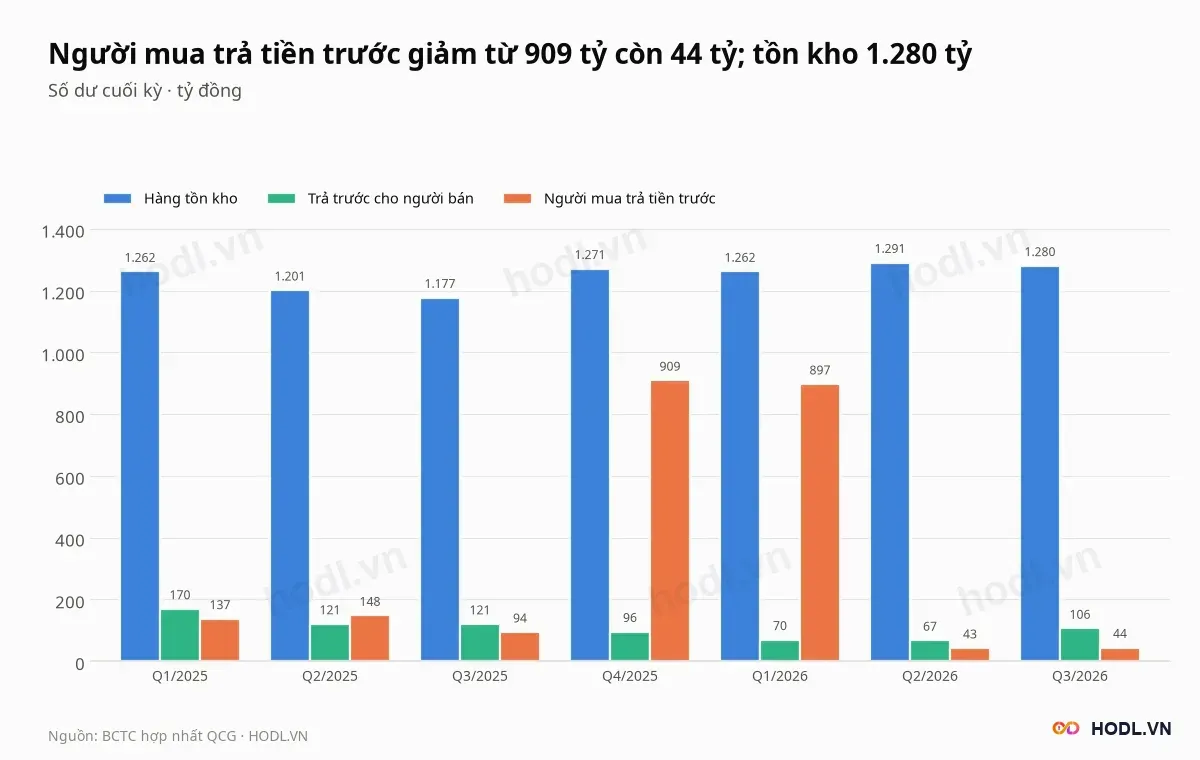
Người mua trả tiền trước là khoản đáng chú ý nhất:
- Cuối Q3/2025: 94,3 tỷ.
- Cuối Q4/2025: 909,5 tỷ.
- Cuối Q1/2026: 897,1 tỷ.
- Cuối Q2/2026: 42,6 tỷ; cuối Q3/2026: 44,3 tỷ.
Quý II/2026 khoản này giảm 854,5 tỷ trong khi doanh thu quý chỉ 11,5 tỷ, nên không đi vào doanh thu. Trả trước cho người bán tăng từ 67,5 lên 106,2 tỷ trong quý III; phải thu ngắn hạn 676,7 tỷ, tăng 15,6% so với cuối Q3/2025.
Vay nợ và dòng tiền
Vay và nợ thuê tài chính của Quốc Cường Gia Lai cuối Q3/2026 là 910,1 tỷ đồng, gồm 373,0 tỷ ngắn hạn và 537,1 tỷ dài hạn. Trừ tiền và đầu tư ngắn hạn 417,4 tỷ, vay ròng 492,7 tỷ, bằng 20% vốn chủ cổ đông mẹ.
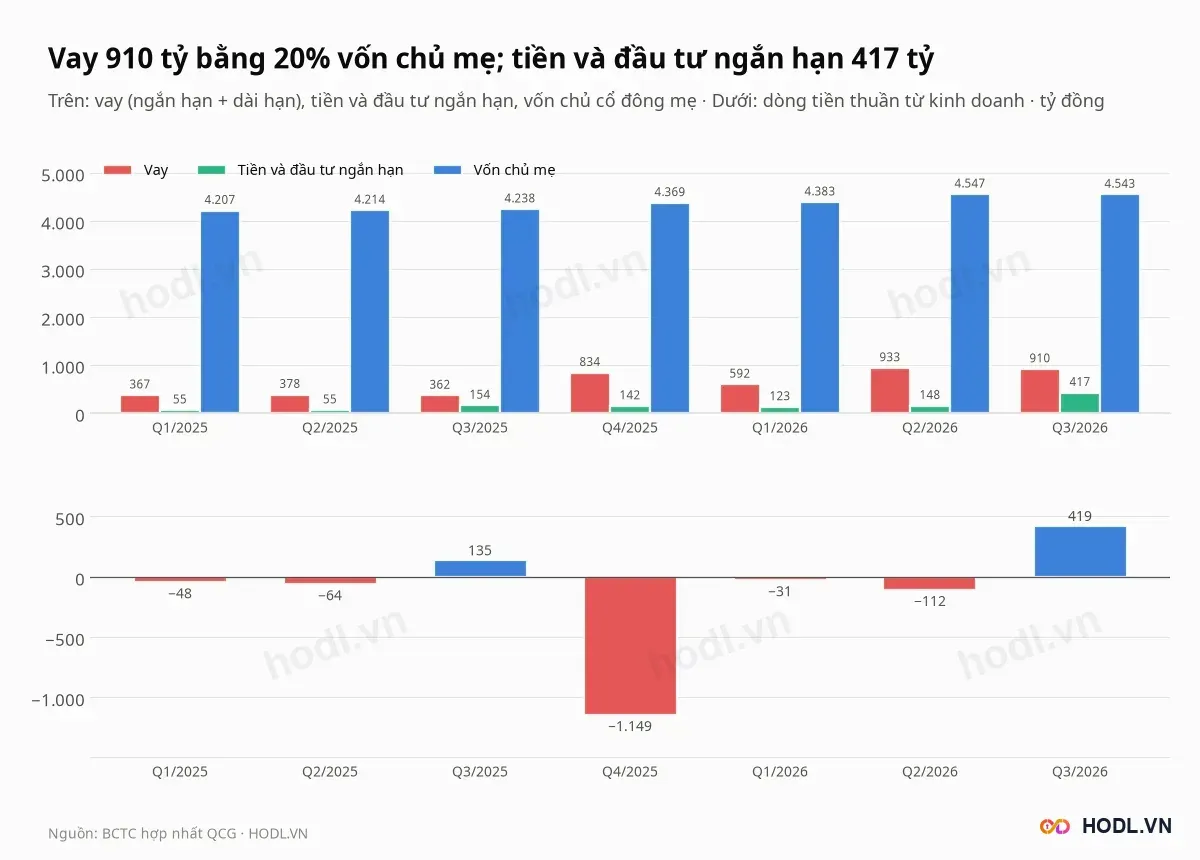
Quý III vay dài hạn tăng từ 0 lên 537,1 tỷ, vay ngắn hạn giảm từ 933,3 xuống 373,0 tỷ. Chi phí lãi vay bốn quý là 39,1 tỷ; sau khi trả lãi, phần kinh doanh chính vẫn âm 9,7 tỷ. Dữ liệu BCTC không tách dòng trái phiếu, dòng trái phiếu chuyển đổi bằng 0.
Vay từ bên liên quan chiếm khoảng 62% dư nợ. Giữa tháng 10/2026 Hội đồng quản trị thông qua chủ trương vay tối đa 1.500 tỷ đồng để bổ sung vốn.
Dòng tiền kinh doanh âm 1.148,9 tỷ quý IV/2025 và âm 1.127,0 tỷ cả năm 2025. Chín tháng 2026 dương 276,6 tỷ, riêng quý III dương 419,1 tỷ khi doanh thu chỉ 26,8 tỷ; tiền mặt tăng từ 102,6 lên 292,2 tỷ.
Biến động giá và pháp lý
Cổ phiếu QCG của Quốc Cường Gia Lai có ba nhịp biến động lớn trong 12 tháng tới 05/11/2026:
- 09 đến 15/12/2025: tăng 30,6% (14.400 lên 18.800 đồng) trong 4 phiên, giá trị khớp 117 tỷ phiên 12/12.
- 15 đến 26/12/2025: giảm 25,0% xuống 14.100 đồng trong 9 phiên.
- 30/06 đến 29/07/2026: giảm 21,2% (12.000 xuống 9.460 đồng) trong 21 phiên.
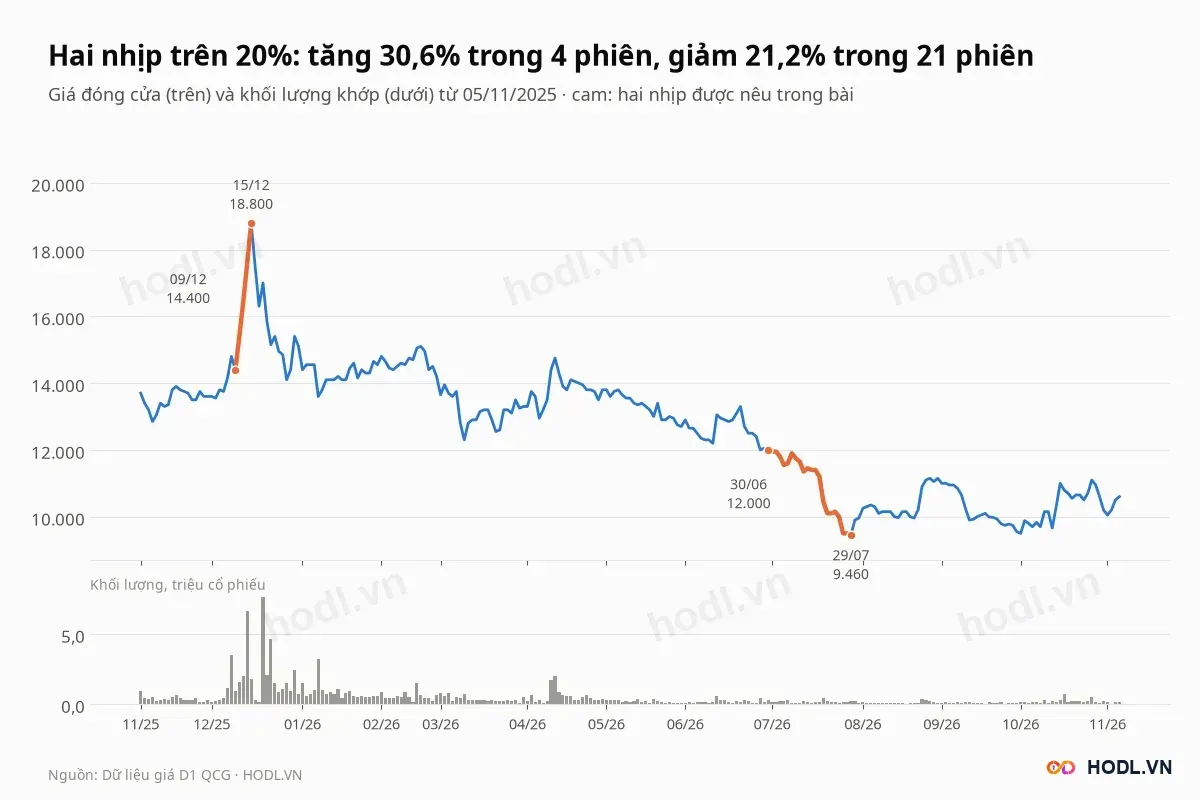
Bài không gắn nguyên nhân cho nhịp tăng tháng 12/2025 và nhịp giảm tháng 07/2026. Phiên 16/12/2025 giá giảm sàn 6,9% xuống 17.500 đồng, ngày có thông tin Bộ Công an kết thúc điều tra và đề nghị truy tố bà Nguyễn Thị Như Loan trong vụ khu đất 39-39B Bến Vân Đồn.
Diễn biến pháp lý tiếp theo:
- Toà án nhân dân TP.HCM xét xử sơ thẩm từ 07/04/2026, bản án ban hành ngày 10/04/2026.
- Bà Loan chấp hành xong hình phạt và trở lại làm Tổng giám đốc ngày 12/10/2026, thay ông Nguyễn Quốc Cường.
- Khoản tạm nộp liên quan vụ án tăng từ 100 tỷ lên 256 tỷ đồng; công ty sẽ đánh giá ảnh hưởng khi có quyết định chính thức.
Cổ phiếu giảm 29,8% từ đầu năm (15.100 xuống 10.600 đồng) trong khi VN-Index giảm 2,5%. Giá cao hơn đáy đóng cửa 52 tuần 12,1% và thấp hơn đỉnh 43,6%.
Cổ đông và thanh khoản
Tỷ lệ cổ phiếu tự do chuyển nhượng của Quốc Cường Gia Lai là 40,0%. Bà Nguyễn Thị Như Loan, Tổng giám đốc, nắm 37,05% vốn theo ngày chốt 14/10/2026.
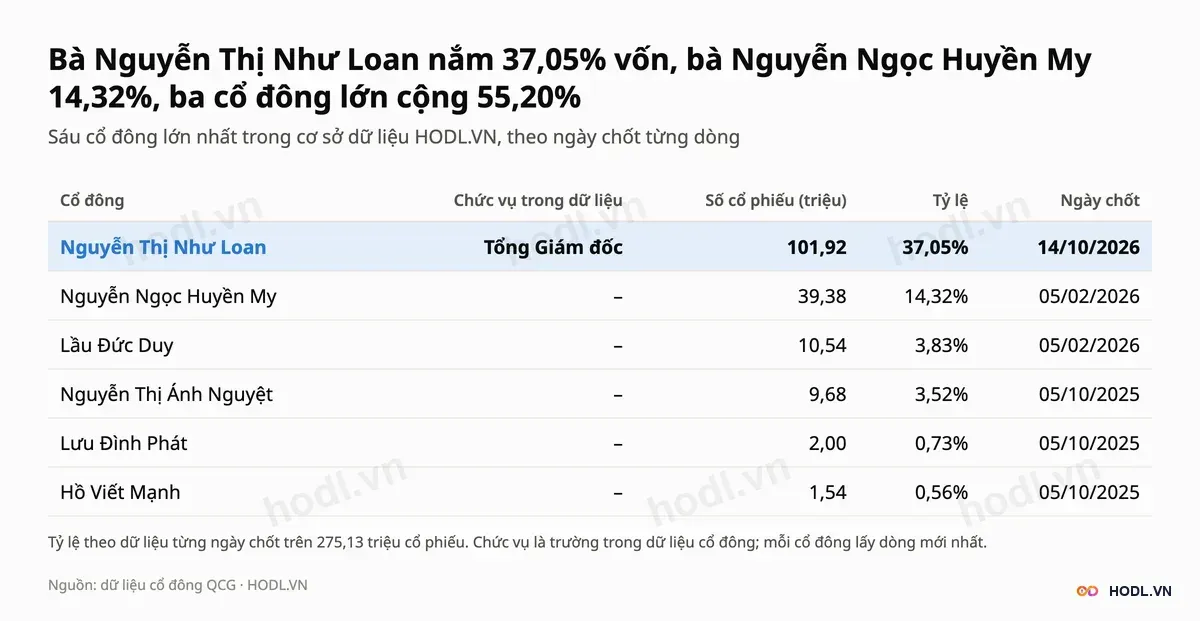
Bà Nguyễn Ngọc Huyền My nắm 14,32% và ông Lầu Đức Duy 3,83%, cùng ngày chốt 05/02/2026. Ba cổ đông lớn nhất cộng 55,20% vốn.
Giá trị khớp trung bình mỗi phiên tháng 10/2026 là 2,1 tỷ đồng (203.568 cổ phiếu), tháng 09/2026 chỉ 0,84 tỷ, thấp nhất trong 13 tháng. Tháng 12/2025 là 29,4 tỷ, trong đó phiên 18/12 đạt 129 tỷ.
Phiên 05/11/2026 giá dao động từ 10.400 đến 10.900 đồng rồi đóng cửa 10.600 đồng, khối lượng 125.500 cổ phiếu, bằng 0,60 lần trung bình 20 phiên.
Khối ngoại và tự doanh
Khối ngoại bán ròng cổ phiếu Quốc Cường Gia Lai 2,2 tỷ đồng trong 12 tháng tới 05/11/2026, gồm mua 78,3 tỷ và bán 80,5 tỷ. Họ mua ròng 117 phiên và bán ròng 121 phiên trên 249 phiên.
Mua bán ròng theo quý: Q1/2025 mua 22,9 tỷ, Q2/2025 mua 18,0 tỷ, Q3/2025 mua 2,5 tỷ, rồi Q4/2025 bán 4,3 tỷ. Ba quý 2026 gần như cân bằng, từ −0,6 đến +0,4 tỷ.
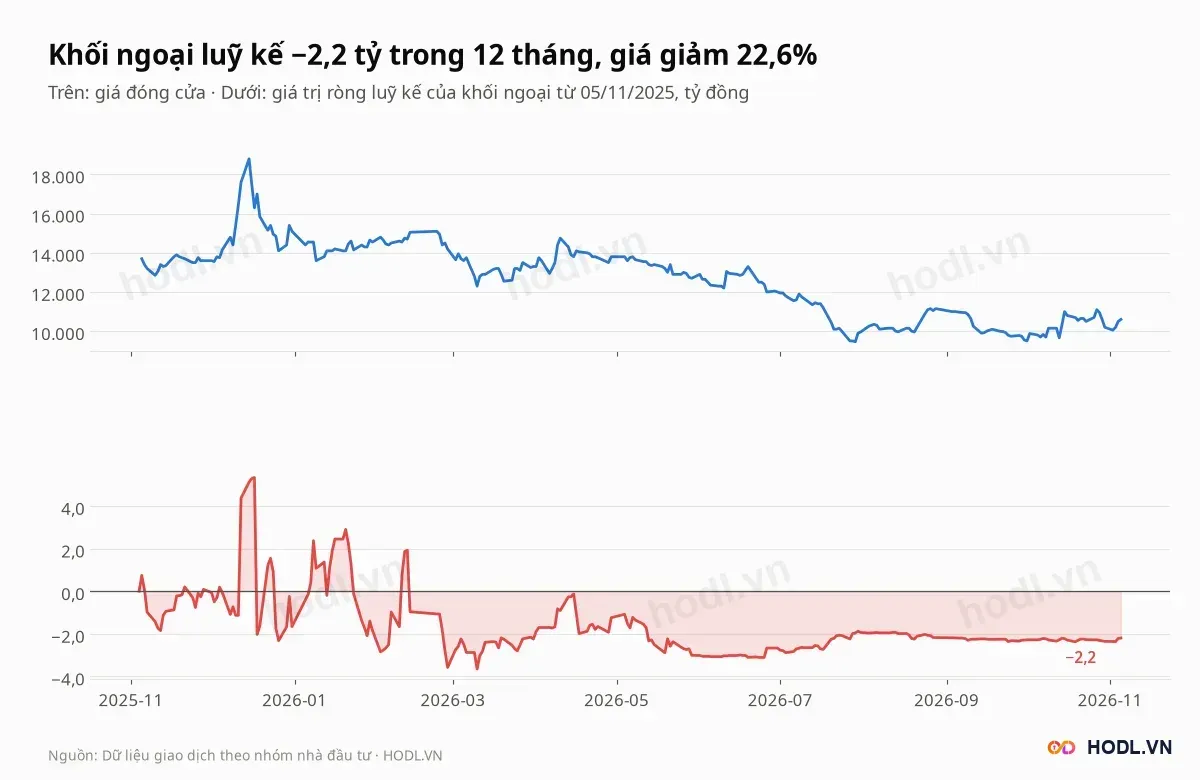
Luỹ kế 12 tháng cao nhất dương 5,3 tỷ ngày 17/12/2025, một ngày sau phiên giảm sàn 16/12, rồi xuống âm 3,65 tỷ ngày 10/03/2026. Trong 12 tháng giá giảm 22,6%, khối ngoại gần như đứng ngoài.
Khối ngoại nắm 1,85% vốn, tăng từ 0,60% cuối 2024; giới hạn 49% (xem room ngoại) còn trống 47,15%, tương ứng 129,7 triệu cổ phiếu. Dữ liệu tự doanh chỉ có 4 phiên trong 12 tháng, phiên cuối 14/01/2026, nên không đủ để rút xu hướng.
So sánh cùng ngành
Nhóm so sánh của Quốc Cường Gia Lai gồm tám doanh nghiệp bất động sản có BCTC quý III/2026, vốn hoá từ 827 đến 2.986 tỷ đồng:
- HDC (CTCP Phát triển Nhà Bà Rịa - Vũng Tàu), NTL (CTCP Phát triển Đô thị Từ Liêm).
- CRE (CTCP Bất động sản Thế Kỷ), SCR (CTCP Địa ốc Sài Gòn Thương Tín).
- ITC (CTCP Đầu tư và Kinh doanh Nhà), AGG (CTCP Đầu tư và Phát triển Bất động sản An Gia).
- KHG (CTCP Tập đoàn Khải Hoàn Land), TDC (CTCP Kinh doanh và Phát triển Bình Dương).
Quốc Cường Gia Lai có P/B 0,64 lần, gấp 1,58 lần trung vị 0,41 lần; ROE 6,9% so với trung vị 2,4%. P/E 9,6 lần thấp hơn trung vị 13,8 lần của sáu mã có lãi và P/E dưới 50 lần.
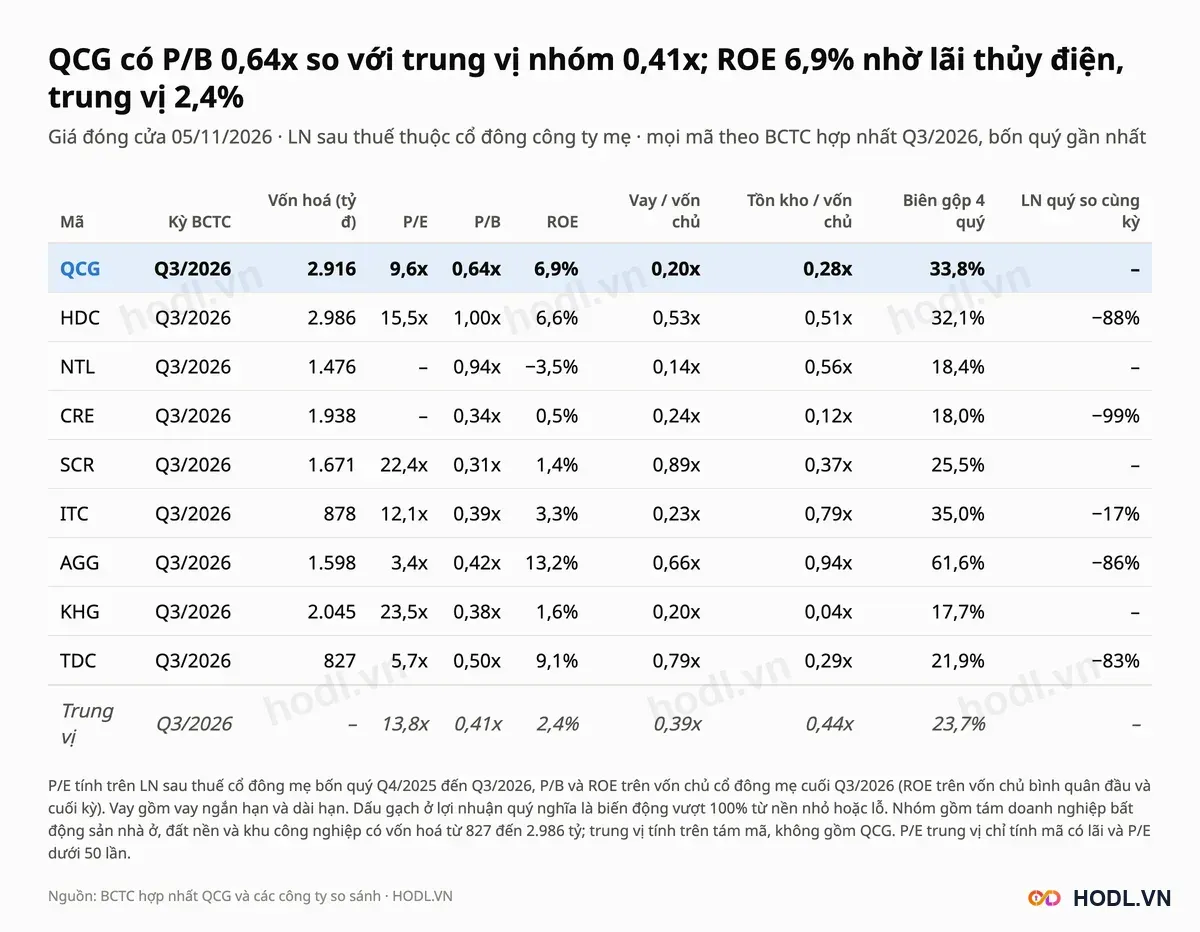
Vay trên vốn chủ mẹ của Quốc Cường Gia Lai là 0,20 lần so với trung vị 0,39 lần, tồn kho trên vốn chủ 0,28 lần so với 0,44 lần. Biên gộp bốn quý 33,8% cao hơn trung vị 23,7%.
Chỉ HDC (1,00 lần) và NTL (0,94 lần) có P/B cao hơn QCG, mà NTL đang lỗ. ROE 6,9% của Quốc Cường Gia Lai nhờ khoản bất thường, trong khi sáu trong tám mã so sánh có ROE dưới 7%.
Định giá: P/B và P/E
Định giá Quốc Cường Gia Lai dùng hai công thức:
EPS 1.107 đồng gồm cả 394,0 tỷ thu nhập tài chính và lợi nhuận khác, nên P/E nhóm chỉ là mốc tham chiếu. Với r 12% và g 3%, P/B 0,64 lần của giá hiện tại ngầm định ROE bền vững 8,8%, cao hơn ROE bốn quý 6,9% vốn đã gồm khoản bất thường.
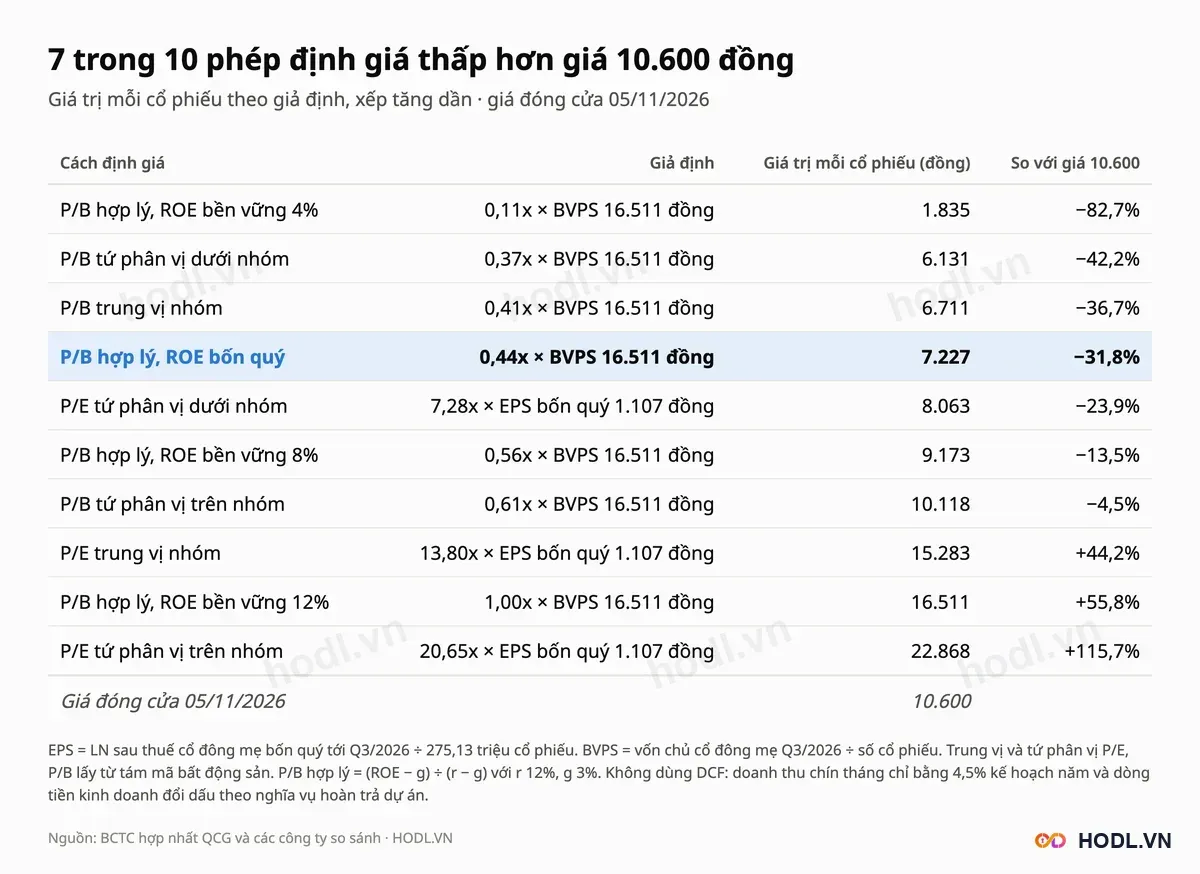
Bảy trong mười phép định giá thấp hơn giá 10.600 đồng:
- P/B nhóm cho 6.131 đến 10.118 đồng (tứ phân vị dưới đến trên).
- P/B hợp lý với ROE 4%, 8% cho 1.835 và 9.173 đồng; với ROE bốn quý 6,9% cho 7.227 đồng.
- P/E tứ phân vị dưới nhóm cho 8.063 đồng.
Ba phép còn lại cao hơn giá: P/E trung vị nhóm 15.283 đồng (+44,2%), P/B hợp lý với ROE 12% là 16.511 đồng (+55,8%) và P/E tứ phân vị trên 22.868 đồng (+115,7%). Không dùng DCF vì doanh thu chín tháng chỉ bằng 4,5% kế hoạch năm và dòng tiền kinh doanh đổi dấu theo nghĩa vụ hoàn trả dự án.
Thang giá tham chiếu
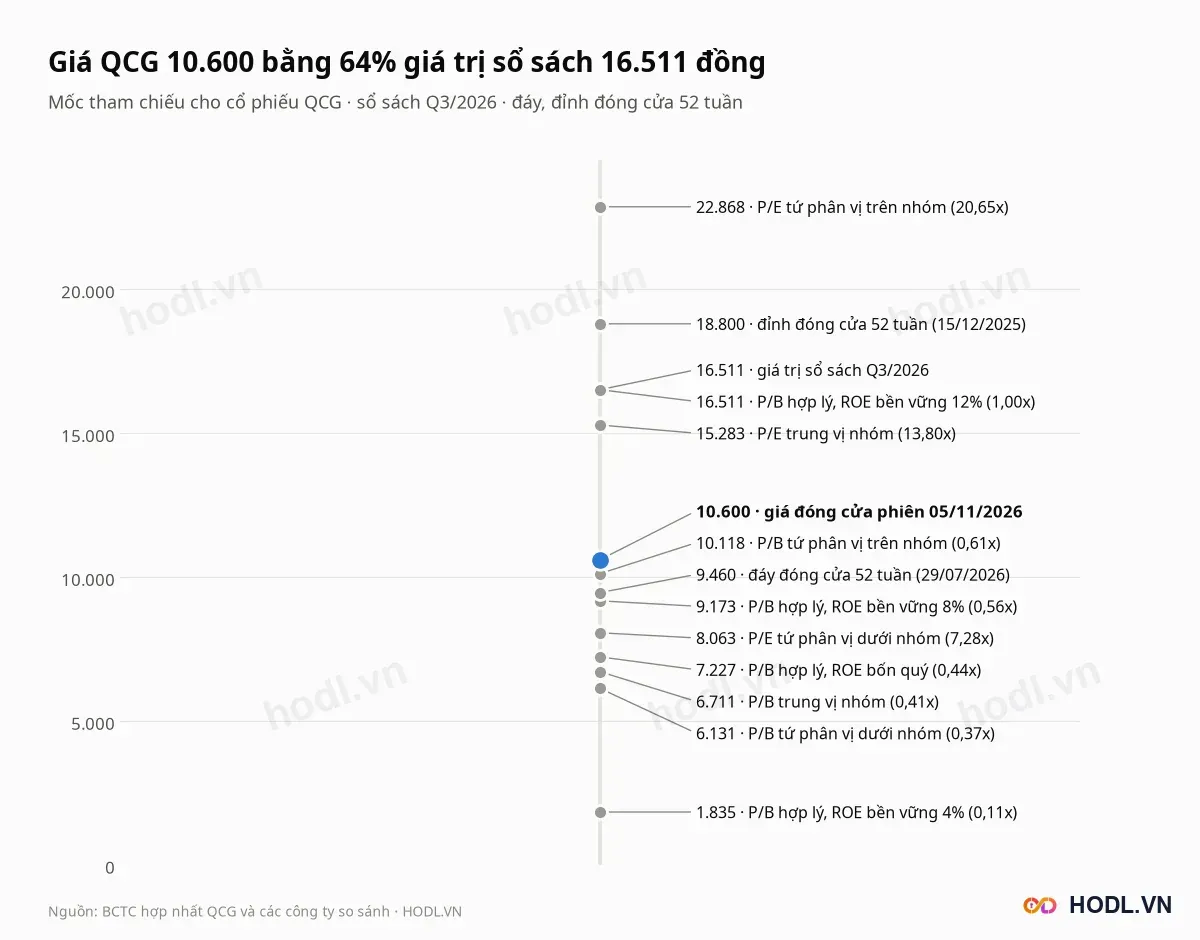
Thang giá xếp các phép định giá Quốc Cường Gia Lai theo giá trị, kèm giá trị sổ sách 16.511 đồng. Đỉnh đóng cửa 52 tuần là 18.800 đồng ngày 15/12/2025, đáy đóng cửa 9.460 đồng ngày 29/07/2026.
Giá hiện tại bằng 64,2% giá trị sổ sách, cao hơn đáy 52 tuần 12,1% và thấp hơn đỉnh 43,6%. Giá trị sổ sách phần lớn nằm ở dở dang 5.405 tỷ đồng chưa tạo doanh thu.
Phân tích kỹ thuật
Phân tích kỹ thuật cổ phiếu QCG của Quốc Cường Gia Lai dùng nến tuần. Giá 10.600 đồng giảm 29,8% từ đầu năm (15.100 đồng cuối 2025) trong khi VN-Index giảm 2,5%, và cao hơn 60 phiên trước 4,4%.
Hỗ trợ - Kháng cự
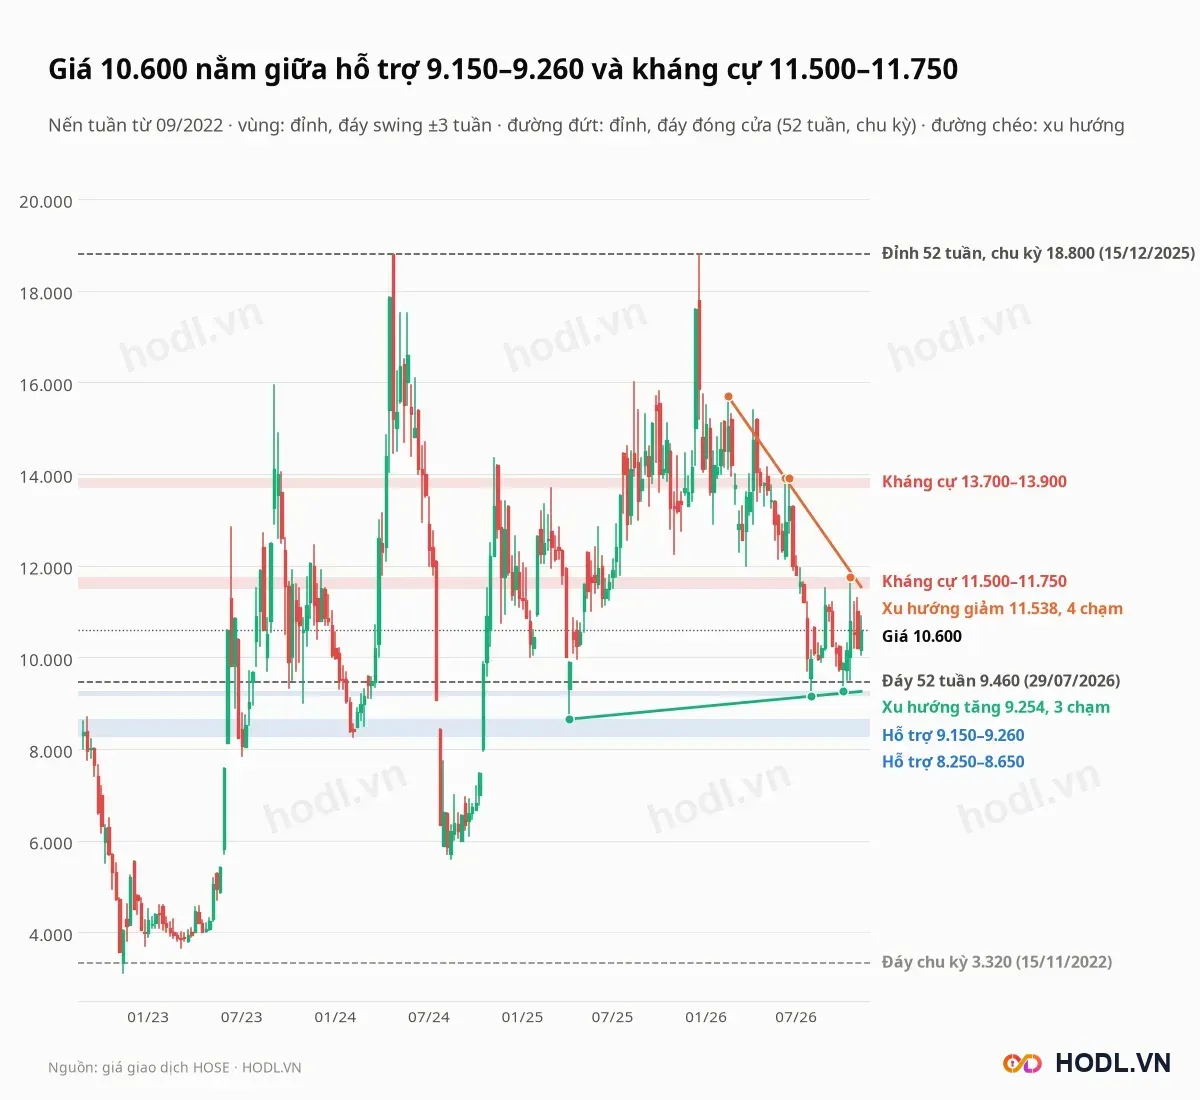
Các vùng tính từ giá cao và giá thấp của nến tuần từ 09/2022:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
13.700 tới 13.900 | Kháng cự | Đỉnh tuần 07/03/2025, 12/06 và 19/06/2026; cao hơn giá 29,2% đến 31,1% |
11.500 tới 11.750 | Kháng cự | Đỉnh tuần 28/08 và 16/10/2026; cao hơn giá 8,5% đến 10,8% |
9.150 tới 9.260 | Hỗ trợ | Đáy tuần 31/07 và 02/10/2026; thấp hơn giá 12,6% đến 13,7% |
8.250 tới 8.650 | Hỗ trợ | Đáy tuần 09/02/2024 và 11/04/2025; thấp hơn giá 18,4% đến 22,2% |
Đường xu hướng giảm nối đỉnh tuần 13/02 (15.700), 12/06 (13.900), 19/06 (13.900) và 16/10/2026 (11.750), hiện ở 11.538 đồng, cao hơn giá 8,9%. Đường xu hướng tăng nối đáy tuần 11/04/2025 (8.650), 31/07 (9.150) và 02/10/2026 (9.260), hiện ở 9.254 đồng, thấp hơn giá 12,7%.
Đáy đóng cửa chu kỳ từ 09/2022 là 3.320 đồng ngày 15/11/2022; giá hiện cao hơn 219,3%. Đỉnh đóng cửa 52 tuần và chu kỳ cùng là 18.800 đồng ngày 15/12/2025.
Fibonacci
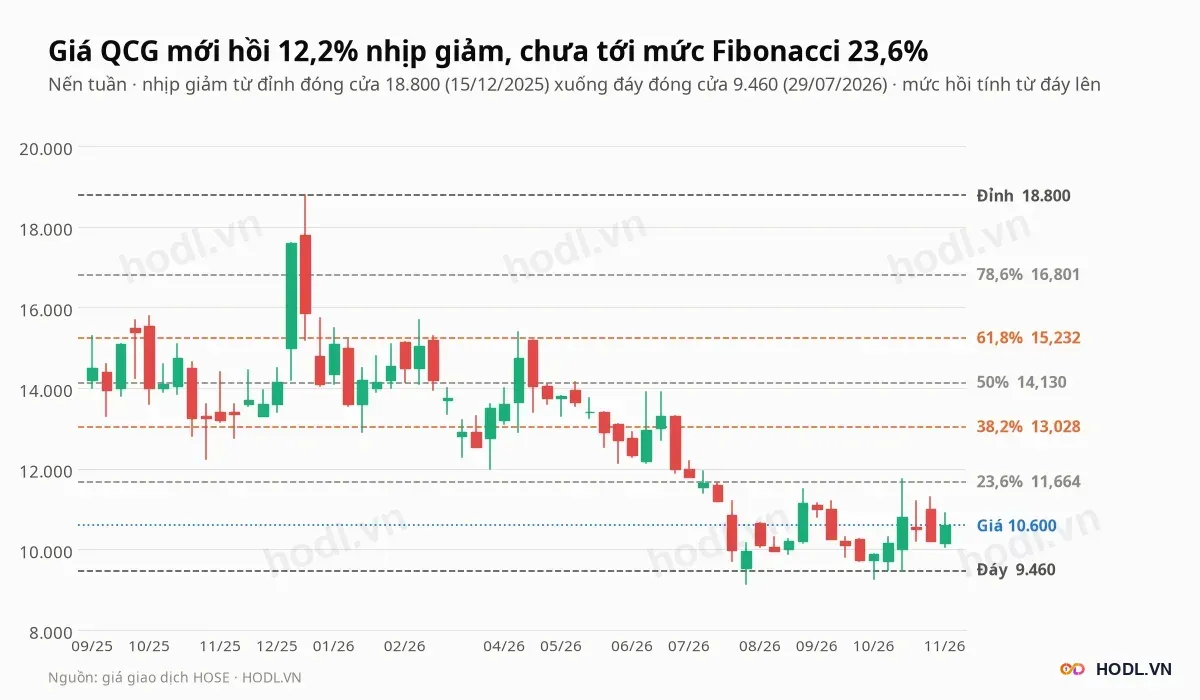
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 18.800 đồng ngày 15/12/2025 xuống đáy 9.460 đồng ngày 29/07/2026. Các mức hồi từ đáy lên:
- 23,6%: 11.664 đồng
- 38,2%: 13.028 đồng
- 50%: 14.130 đồng
- 61,8%: 15.232 đồng
- 78,6%: 16.801 đồng
Giá 10.600 đồng mới hồi 12,2% nhịp giảm, chưa chạm mức 23,6%. Mức 23,6% (11.664) sát vùng kháng cự 11.500 đến 11.750 và đường xu hướng giảm 11.538.
Xu hướng EMA
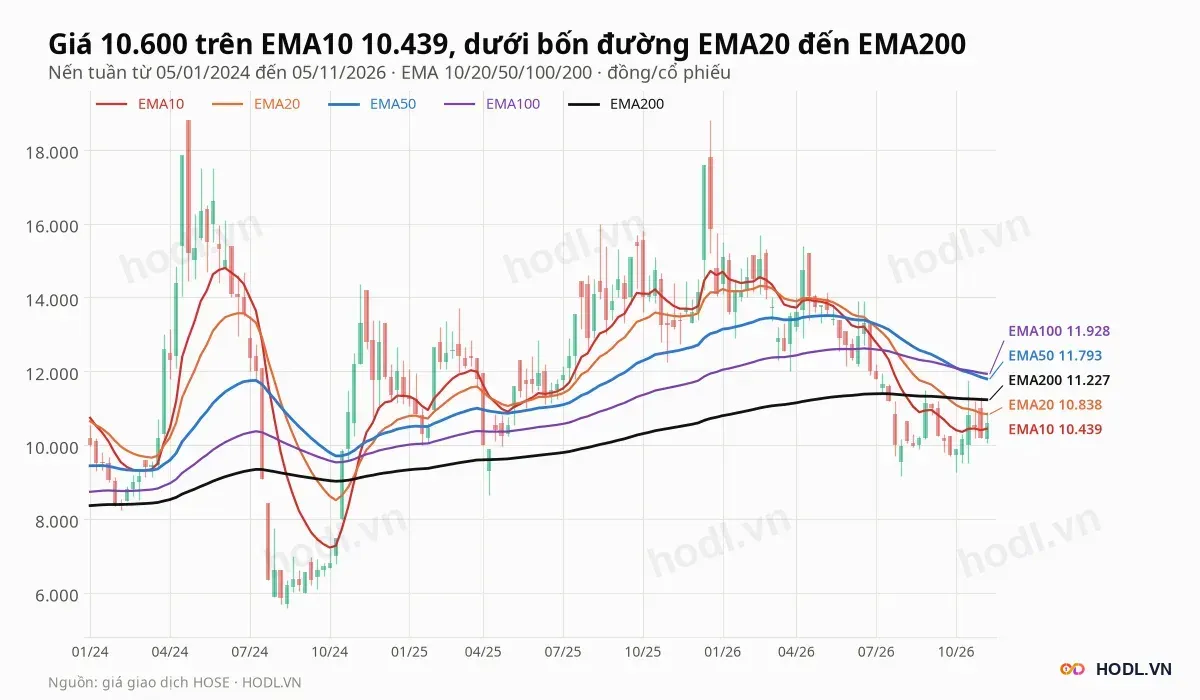
Giá 10.600 đồng trên EMA10 và dưới bốn đường còn lại:
- EMA10 ở 10.439 đồng, thấp hơn giá 1,5%.
- EMA20 ở 10.838 đồng, cao hơn giá 2,2%.
- EMA200 ở 11.227 đồng, cao hơn giá 5,9%.
- EMA50 ở 11.793 đồng, EMA100 ở 11.928 đồng.
EMA20 cắt xuống EMA50 tuần 03/07/2026 và chưa cắt lên lại. EMA50 vẫn trên EMA200 từ tuần 08/09/2023, nhưng khoảng cách còn 566 đồng.
RSI và động lượng
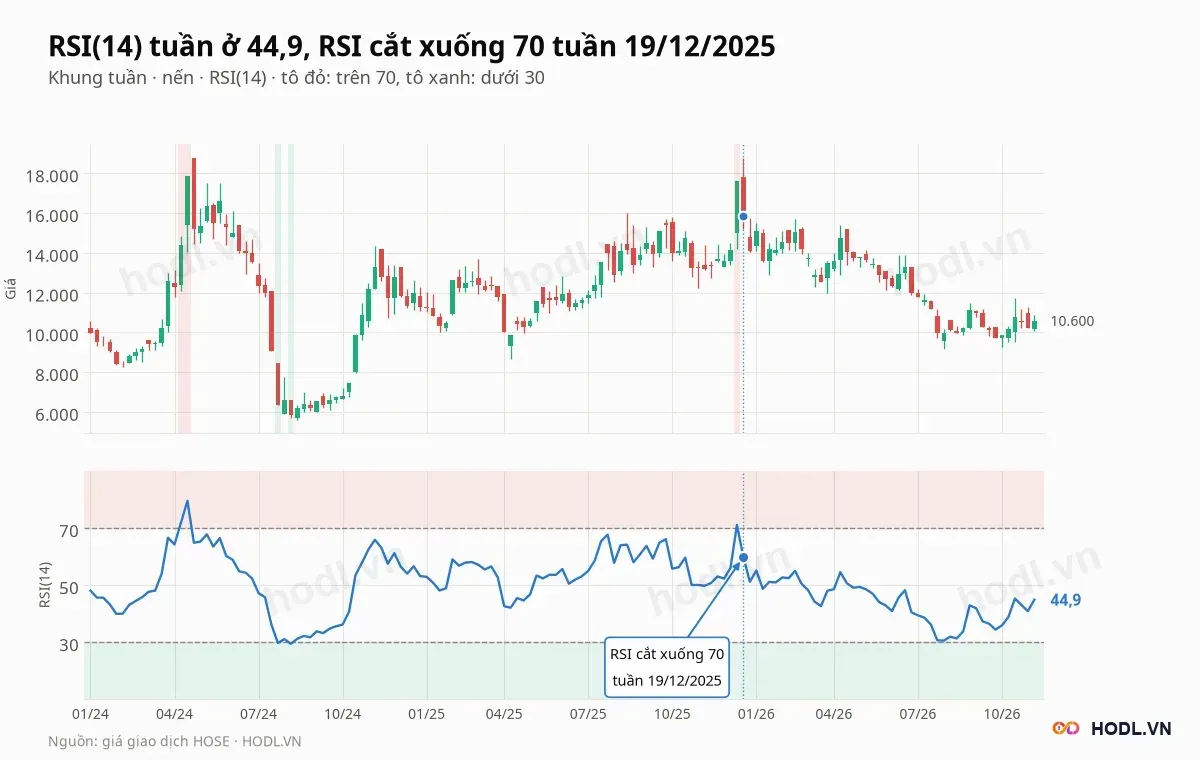
RSI(14) tuần ở 44,9, từ đáy 30,6 tuần 31/07/2026 và cao hơn mức 35,9 của tuần 02/10. Trong 12 tháng RSI chỉ vượt 70 một tuần, 71,1 ngày 12/12/2025, đúng đợt giá tăng 30,6%.
RSI không xuống dưới 30 trong đợt giảm tháng 07/2026. RSI ngày ở 53,7.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định cách thị trường đọc Quốc Cường Gia Lai trong quý IV/2026.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Doanh thu chín tháng 107,6 tỷ so với kế hoạch 2.403 tỷ; lợi nhuận trước thuế 220,2 tỷ so với kế hoạch 343 tỷ |
Hằng quý | Nghĩa vụ hoàn trả Bắc Phước Kiển | Còn khoảng 1.421 tỷ; tiền và đầu tư ngắn hạn 417,4 tỷ |
Hằng quý | Người mua trả tiền trước và doanh thu bàn giao | 44,3 tỷ, so với 909,5 tỷ cuối 2025; doanh thu quý III 26,8 tỷ |
Hằng quý | Vay 910,1 tỷ và kế hoạch vay tối đa 1.500 tỷ | Vay dài hạn 537,1 tỷ vừa xuất hiện trong quý III |
Theo công bố | Vụ khu đất 39-39B Bến Vân Đồn | Tạm nộp 256 tỷ; công ty chưa đánh giá ảnh hưởng |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận, phương án hoàn trả và vay |
Hằng tuần | Vùng 11.500 đến 11.750 và 9.150 đến 9.260 | Giá nằm giữa hai vùng; đường xu hướng giảm ở 11.538 |
Kết luận
CTCP Quốc Cường Gia Lai báo lợi nhuận sau thuế cổ đông mẹ 173,4 tỷ đồng chín tháng 2026, nhưng kinh doanh chính lỗ 22,4 tỷ và quý III lỗ 4,5 tỷ. Bốn quý có 394,0 tỷ thu nhập tài chính và lợi nhuận khác, nên P/E 9,6 lần và ROE 6,9% không phản ánh lãi lặp lại.
Về tài sản, 5.405 tỷ dở dang ở Bắc Phước Kiển chưa tạo doanh thu và còn khoảng 1.421 tỷ nghĩa vụ hoàn trả. Giá hai lần biến động trên 20% trong 12 tháng với thanh khoản mỏng; kỹ thuật tuần cho giá dưới bốn đường EMA, giữa hỗ trợ 9.150 đến 9.260 và kháng cự 11.500 đến 11.750 đồng.
Dự báo xu hướng
Xu hướng tuần của Quốc Cường Gia Lai vẫn giảm nhưng đã chững: giá cao hơn đáy 29/07/2026 12,1%, trên EMA10 nhưng dưới EMA20 đến EMA200, và đường xu hướng giảm ở 11.538 đồng. RSI tuần 44,9 chưa vượt 50.
Kịch bản đảo chiều cần giá đóng cửa tuần vượt đường xu hướng giảm và vùng 11.500 đến 11.750 đồng, rồi mức Fibonacci 23,6% (11.664). Kịch bản kéo dài xu hướng giảm xảy ra nếu giá đóng cửa tuần dưới vùng 9.150 đến 9.260 đồng và đường xu hướng tăng 9.254.
Mốc kiểm tra đầu tiên là kết quả quý IV/2026 vào tháng 01/2027, cùng số dư người mua trả tiền trước và nghĩa vụ hoàn trả Bắc Phước Kiển.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
