
Phân tích cổ phiếu PTL Quý 4/2026: Giá giảm 36% từ cuối tháng 6, lãi gộp quý III còn 5,2 tỷ
Nội dung bài11 phần
- Cảnh báo: biến động giá bất thường
- Lãi gộp quý III của Victory Group
- Rủi ro lớn nhất: tồn kho, phải thu
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PTL
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PTL Quý 4/2026 bắt đầu từ CTCP Victory Group (HOSE: PTL), doanh nghiệp kinh doanh, quản lý bất động sản và đầu tư hạ tầng khu công nghiệp. Lãi gộp quý III/2026 chỉ còn 5,2 tỷ đồng, giảm 77,7% so với 23,4 tỷ cùng kỳ, dù doanh thu thuần tăng 5,9% lên 151,0 tỷ. Lợi nhuận sau thuế cổ đông công ty mẹ là 1,5 tỷ đồng, giảm 48,3%.
Giá đóng cửa phiên 11/11/2026 là 1.600 đồng, vốn hoá 160 tỷ đồng, P/B 0,36 lần và là mức thấp nhất từ tháng 01/2016. Lợi nhuận cổ đông mẹ bốn quý gần nhất âm 0,4 tỷ đồng nên P/E không dùng được.
Bài đi từ lợi nhuận quý III sang tồn kho và phải thu, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Cảnh báo: giá giảm mạnh, HODL.VN chưa tìm thấy công bố nào giải thích. Giá giảm 28,6% trong 21 phiên từ 26/06 đến 27/07/2026, nhiều hơn mức giảm 10,8% của VN-Index cùng giai đoạn, trong khi giá trị khớp mỗi phiên chỉ vài chục triệu đồng.
Điểm chính
- Doanh thu thuần quý III là 151,0 tỷ (tăng 5,9%) nhưng lãi gộp chỉ 5,2 tỷ (giảm 77,7%), biên gộp 3,5% so với 16,4%. Chín tháng lợi nhuận cổ đông mẹ âm 10,5 tỷ, so với lãi 2,9 tỷ cùng kỳ.
- Lãi lõi (lãi gộp trừ chi phí bán hàng và quản lý) quý III âm 11,6 tỷ; lợi nhuận trước thuế dương 1,0 tỷ nhờ lợi nhuận khác 9,2 tỷ và tài chính ròng 3,4 tỷ.
- Hàng tồn kho 340,7 tỷ (25,0% tài sản) và phải thu ngắn hạn 364,8 tỷ (26,8%); tiền 9,9 tỷ so với vay 143,1 tỷ. Dòng tiền kinh doanh chín tháng âm 252,9 tỷ.
- Lỗ lũy kế 583,4 tỷ, bằng 58,3% vốn góp 1.000 tỷ; P/B 0,36 lần so với trung vị nhóm 0,29 lần.
- Giá 1.600 đồng ngầm định ROE bền vững 6,3%, trong khi ROE bốn quý âm 0,1% và ROE năm 2025 là 2,7%.
Cảnh báo: biến động giá bất thường
Cổ phiếu CTCP Victory Group (HOSE: PTL) rơi một nhịp dài từ cuối tháng 06/2026, và HODL.VN chưa tìm thấy văn bản công bố nào của doanh nghiệp giải thích nhịp này. Bài không đưa ra nguyên nhân; dưới đây là những gì dữ liệu cho thấy.
- Từ 26/06 đến 27/07/2026 giá giảm 28,6%, từ 2.520 xuống 1.800 đồng trong 21 phiên. VN-Index cùng giai đoạn giảm 10,8%, từ 1.871,9 xuống 1.669,0.
- Bốn phiên 29/06 đến 02/07 khớp 1,69 triệu cổ phiếu, bằng khoảng 56 phiên bình thường: bình quân 60 phiên trước đó chỉ 30,0 nghìn cổ phiếu mỗi phiên.
- Từ 26/06 đến 11/11/2026 giá giảm 36,5%, trong khi VN-Index giảm 6,7%.
- Giá 1.600 đồng thấp hơn 48,6% so với đỉnh đóng cửa 52 tuần 3.110 đồng (28/11/2025).
Điều đáng lo là nhịp giảm đi cùng thanh khoản rất mỏng: giá trị khớp bình quân 20 phiên gần nhất là 48 triệu đồng mỗi phiên. Một lệnh 1 tỷ đồng lớn gấp 21 lần mức đó, nên cổ phiếu có thể mất hoặc lấy lại vài chục phần trăm giá trong vài tuần mà không cần tin mới.
Lãi gộp quý III của Victory Group
Quý III/2026 CTCP Victory Group ghi nhận doanh thu thuần 151,0 tỷ đồng, tăng 5,9% so với 142,6 tỷ, nhưng giá vốn tăng nhanh hơn doanh thu. Lãi gộp còn 5,2 tỷ đồng so với 23,4 tỷ, biên gộp 3,5% so với 16,4%. Trong giải trình ngày 29/10/2026, Victory Group nêu nguyên nhân chủ yếu khiến lợi nhuận sau thuế hợp nhất giảm 4,44 tỷ đồng là giá vốn hàng bán tăng.
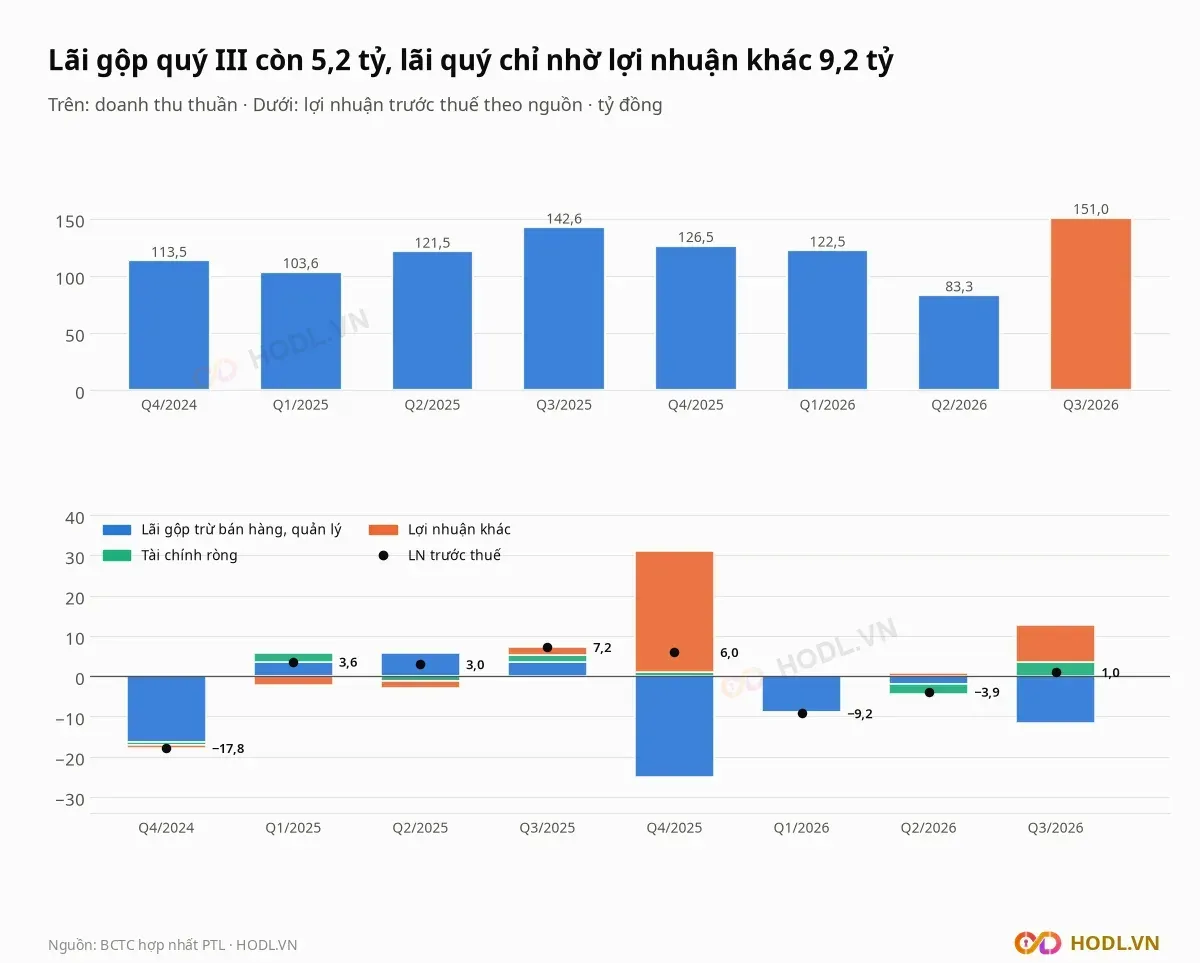
Lợi nhuận trước thuế giảm từ 7,2 tỷ xuống 1,0 tỷ đồng, tức giảm 6,2 tỷ, gồm các phần sau:
- Lãi gộp: giảm 18,2 tỷ.
- Chi phí quản lý và bán hàng: giảm 3,2 tỷ, nên làm lợi nhuận tăng 3,2 tỷ.
- Tài chính ròng: thu nhập tài chính tăng 3,9 tỷ, chi phí tài chính tăng 2,2 tỷ, ròng tăng 1,7 tỷ.
- Lợi nhuận khác: tăng 7,1 tỷ, từ 2,1 lên 9,2 tỷ.
Lãi lõi (lãi gộp trừ chi phí bán hàng và quản lý) quý III là âm 11,6 tỷ đồng, so với dương 3,4 tỷ cùng kỳ. Chín tháng lãi lõi âm 22,5 tỷ, so với dương 12,8 tỷ.
Lợi nhuận khác 9,2 tỷ quý III gồm thu nhập khác 10,7 tỷ trừ chi phí khác 1,5 tỷ. Quý IV/2025 cũng theo mô hình đó: lãi gộp âm 7,7 tỷ nhưng thu nhập khác 35,4 tỷ đưa lợi nhuận cổ đông mẹ lên 10,2 tỷ.
Chín tháng đầu năm so với cùng kỳ 2025, tính bằng tỷ đồng:
- Doanh thu thuần: 356,7 so với 367,7, giảm 3,0%.
- Lãi gộp: 23,1 so với 65,6, giảm 64,7%.
- Lợi nhuận trước thuế: âm 12,1 so với dương 13,8.
- Lợi nhuận cổ đông mẹ: âm 10,5 so với dương 2,9.
Lợi nhuận cổ đông mẹ các năm gần đây, tính bằng tỷ đồng:
- 2021: doanh thu 96,4, lợi nhuận mẹ 27,2, biên gộp 36,5%.
- 2022: doanh thu 61,7, lỗ 114,1.
- 2024: doanh thu 268,2, lỗ 48,2, biên gộp 18,8%.
- 2025: doanh thu 494,2, lợi nhuận mẹ 12,0, biên gộp 11,7%.
Doanh thu 2025 gấp 5,1 lần năm 2021 nhưng lợi nhuận mẹ chỉ bằng 44%, vì biên gộp giảm từ 36,5% xuống 11,7%. Các chỉ số bốn quý tới quý III/2026: lợi nhuận mẹ âm 0,4 tỷ, EPS âm 3,6 đồng, ROE âm 0,1%, BVPS 4.400 đồng.
Rủi ro lớn nhất: tồn kho, phải thu
Rủi ro lớn nhất của CTCP Victory Group nằm ở chất lượng tài sản: hàng tồn kho 340,7 tỷ đồng và phải thu ngắn hạn 364,8 tỷ đồng cộng lại bằng 51,9% tổng tài sản 1.360,3 tỷ, và gấp 1,2 lần vốn chủ sở hữu 589,1 tỷ. Phần tăng của hai khoản này ăn vào dòng tiền, như bài về rủi ro cổ phiếu bất động sản mô tả.
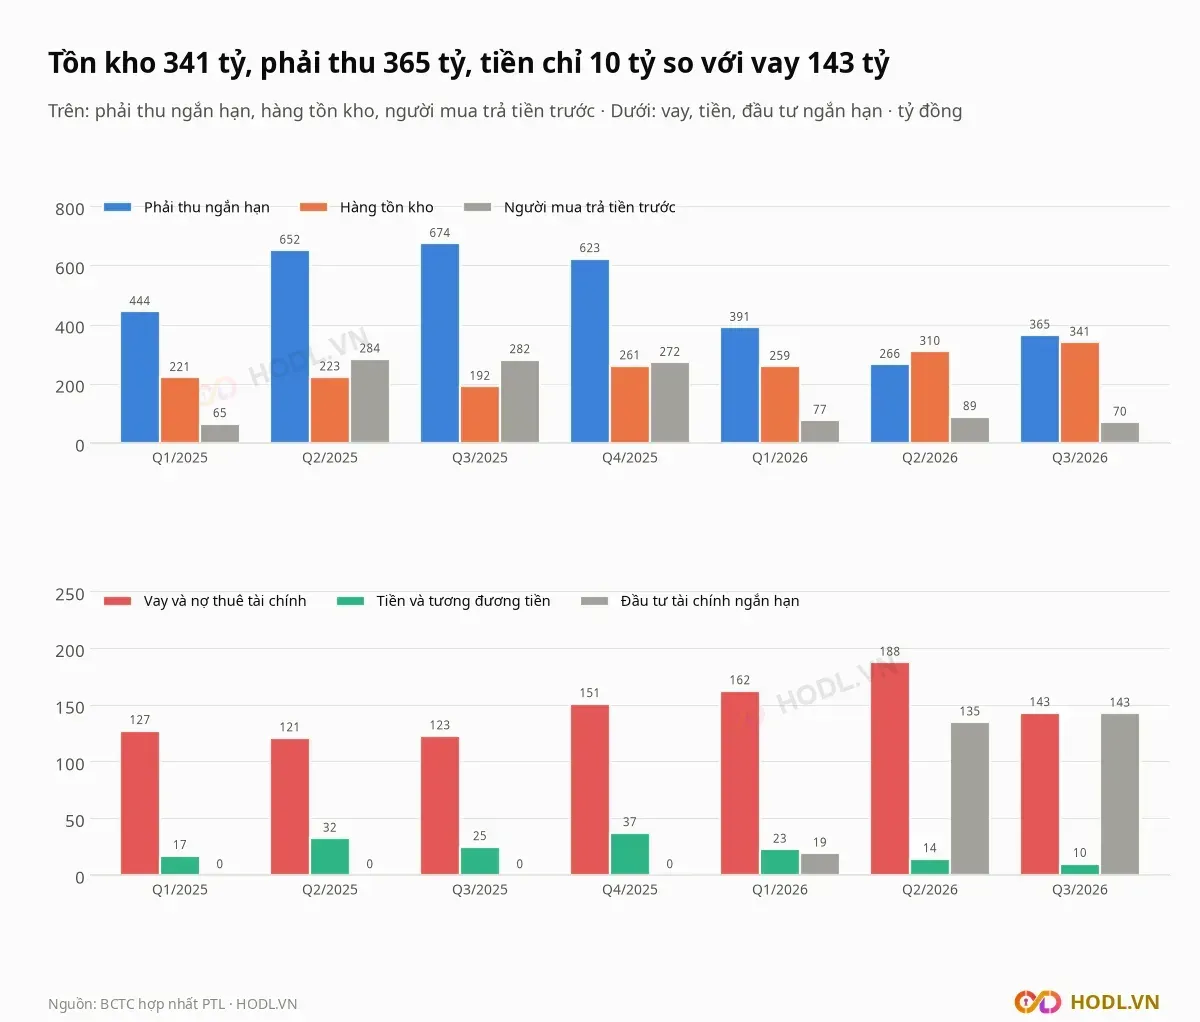
Các khoản chính cuối quý III/2026:
- Hàng tồn kho bất động sản 340,7 tỷ, tăng 30,6% so với 260,9 tỷ cuối 2025.
- Phải thu ngắn hạn 364,8 tỷ, tăng 99,1 tỷ trong quý III từ 265,7 tỷ.
- Người mua trả tiền trước 70,2 tỷ, giảm từ 272,4 tỷ cuối 2025.
- Vay và nợ thuê tài chính 143,1 tỷ; tiền và tương đương tiền 9,9 tỷ; đầu tư tài chính ngắn hạn 142,6 tỷ.
Phải thu ngắn hạn từng lên 674,4 tỷ cuối quý III/2025, giảm về 265,7 tỷ quý II/2026 rồi hồi lên 364,8 tỷ. Dòng tiền kinh doanh theo nhịp đó: năm 2025 dương 194,7 tỷ (riêng quý II/2025 dương 254,7 tỷ khi người mua trả trước tăng từ 65,2 lên 284,1 tỷ), còn chín tháng 2026 âm 252,9 tỷ, riêng quý I âm 215,0 tỷ khi các khoản phải trả giảm 209,9 tỷ.
Tài sản ngắn hạn 905,2 tỷ gấp 1,24 lần nợ ngắn hạn 731,9 tỷ. Tiền chỉ bằng 7,0% vay ngắn hạn 141,7 tỷ; phần còn lại nằm ở đầu tư tài chính ngắn hạn 142,6 tỷ, xuất hiện từ quý I/2026 với 19,2 tỷ.
Chi phí tài chính quý III là 4,0 tỷ đồng, gấp 2,3 lần cùng kỳ (1,7 tỷ) và bằng 76% lãi gộp quý. Nợ phải trả 771,2 tỷ bằng 56,7% tổng tài sản.
Lỗ lũy kế (lãi chưa phân phối âm) là 583,4 tỷ đồng, bằng 58,3% vốn góp 1.000 tỷ. Vốn chủ sở hữu tụt từ 760,7 tỷ cuối 2021 xuống 482,8 tỷ cuối 2022, năm doanh nghiệp lỗ 114,1 tỷ.
Vốn chủ sở hữu quý III tăng từ 494,2 lên 589,1 tỷ, nhưng phần tăng nằm ở lợi ích cổ đông thiểu số (57,1 lên 149,1 tỷ). Vốn chủ cổ đông mẹ đi ngang quanh 440 tỷ (437,1 tỷ quý II), vì lợi nhuận sau thuế quý III chỉ 0,4 tỷ nên mức tăng không đến từ kết quả kinh doanh.
Cổ đông và thanh khoản
Vốn điều lệ của CTCP Victory Group là 1.000 tỷ đồng, tương ứng 100 triệu cổ phiếu, trong đó 40 triệu cổ phiếu (40,0%) tự do chuyển nhượng. Doanh nghiệp không có cổ đông nhà nước.
Các cổ đông lớn theo dữ liệu sở hữu của sàn, cập nhật ngày 05/10/2025:
- Đỗ Thị Hiền: 23,96 triệu cổ phiếu, 23,96% vốn.
- Nguyễn Văn Vinh: 20,08 triệu cổ phiếu, 20,08%.
- Lê Thị Tư: 8,52 triệu cổ phiếu, 8,52%; Lê Văn Thắng: 8,52 triệu, 8,52%.
- Trần Thị Hường: 7,02 triệu cổ phiếu, 7,02%.
- CTCP Dịch vụ và Đầu tư Bất động sản Ngôi Sao Phương Nam: 5,29 triệu cổ phiếu, 5,29%.
- Lâm Hoàng Khanh: 4,67 triệu cổ phiếu.
Hai cổ đông cá nhân đầu tiên nắm 44,0% vốn, năm cổ đông đầu tiên 68,1%.
Victory Group có bốn công ty con tính đến 31/12/2025:
- CTCP Victory Asset: sở hữu 99,99%, vốn điều lệ 50 tỷ đồng.
- CTCP Victory Homes: 99,99%, vốn điều lệ 50 tỷ đồng.
- CTCP Victory Mỹ Phú: 90,16%, vốn điều lệ 174,49 tỷ đồng.
- CTCP VictoryCons: 76,36%, vốn điều lệ 121 tỷ đồng.
Nghị quyết HĐQT số 296A ngày 25/09/2026, công bố ngày 27/10/2026, thông qua ba việc liên quan VictoryCons:
- VictoryCons góp vốn đầu tư vào các lĩnh vực xây dựng và bất động sản, tổng hạn mức tối đa 180 tỷ đồng.
- Tăng vốn điều lệ VictoryCons thêm 177,78 tỷ đồng bằng chào bán cho cổ đông hiện hữu, gấp 1,5 lần vốn điều lệ 121 tỷ.
- Victory Group chuyển nhượng 12.481.250 quyền mua cổ phiếu phát hành thêm của VictoryCons cho các công ty con và cá nhân liên quan; Victory Homes, Victory Asset và Victory Consulting nhận một phần.
Giá trị khớp bình quân 20 phiên là 48 triệu đồng mỗi phiên, tương đương 0,03% vốn hoá; khối lượng 29,5 nghìn cổ phiếu, so với 30,9 nghìn của 60 phiên. Tháng 07/2026 khối lượng bình quân 119 nghìn cổ phiếu mỗi phiên, gấp 2,9 lần tháng 06 (41 nghìn); tháng 11/2026 (tám phiên) giá trị khớp bình quân chỉ 40 triệu đồng.
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch cổ phiếu CTCP Victory Group và nắm 0,05% vốn. Trong 12 tháng tới 11/11/2026 khối ngoại chỉ có một phiên bán ròng, tổng 0,5 triệu đồng.
Mua ròng và bán ròng của khối ngoại theo quý, tính bằng triệu đồng:
- Quý IV/2024: bán ròng 13,7.
- Quý I/2025: bán ròng 17,5.
- Quý II/2025: bán ròng 0,2.
- Quý III/2025: bán ròng 56,0.
- Quý IV/2025, quý I và quý II/2026: không có phiên giao dịch.
- Quý III/2026: bán ròng 0,5.
- Quý IV/2026, đến 11/11: không có phiên giao dịch.
Dữ liệu tự doanh chỉ có 33 phiên từ 28/06/2019 đến 09/07/2025; phiên cuối bán ròng 18 nghìn đồng và sau ngày đó chưa có dữ liệu.
So sánh cùng ngành
Nhóm so sánh của CTCP Victory Group gồm bảy mã bất động sản có vốn hoá gần nhất, từ 155 đến 248 tỷ đồng: D11, RCL, ICG, CCL, LGL, VPH và HAR. FIR không đưa vào vì chưa có BCTC quý III/2026; các mã vốn hoá trên 290 tỷ không cùng bậc, cách đọc bảng theo so sánh cổ phiếu bất động sản.
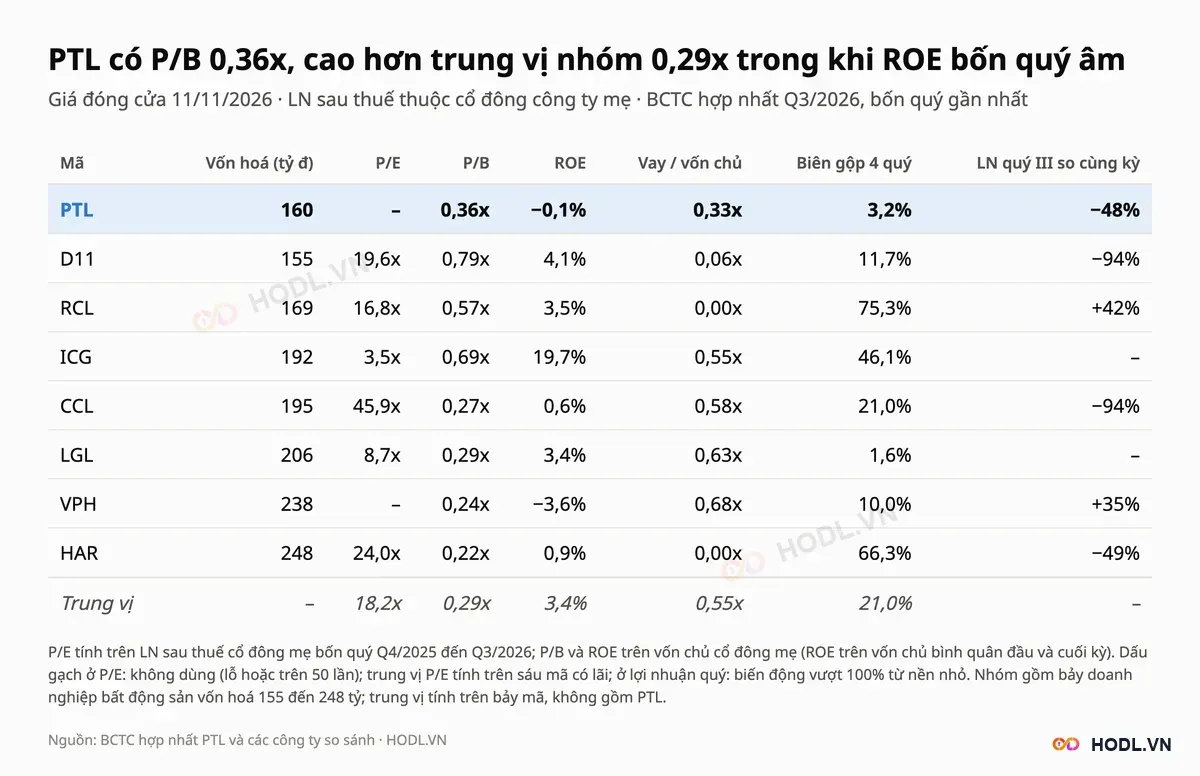
Cổ phiếu PTL có P/B 0,36 lần, cao hơn trung vị nhóm 0,29 lần 23,6% và đứng thứ năm từ thấp lên trong tám mã; bốn mã thấp hơn là HAR (0,22), VPH (0,24), CCL (0,27) và LGL (0,29).
So với trung vị nhóm:
- ROE bốn quý âm 0,1% so với 3,4%; trong nhóm chỉ VPH cũng âm (âm 3,6%).
- Vay trên vốn chủ 0,33 lần so với 0,55 lần, tức đòn bẩy thấp hơn.
- Biên gộp bốn quý 3,2% so với 21,0%.
- P/E không dùng được, trong khi trung vị sáu mã có lãi là 18,2 lần.
Victory Group vì vậy không rẻ so với nhóm theo P/B, trong khi sinh lời yếu nhất nhóm ở biên gộp; điểm cộng duy nhất là nợ vay thấp hơn.
Định giá cổ phiếu PTL
Victory Group được định giá bằng P/B của nhóm và P/B hợp lý theo ROE bền vững, như bài về định giá cổ phiếu bất động sản mô tả. P/E không dùng vì lợi nhuận mẹ bốn quý âm, DCF không dùng vì lãi lõi âm làm dòng tiền dự phóng thiếu căn cứ.
r = 12% và g = 3% là giả định của HODL.VN. BVPS 4.400 đồng bằng vốn chủ cổ đông mẹ 440,0 tỷ chia 100 triệu cổ phiếu.
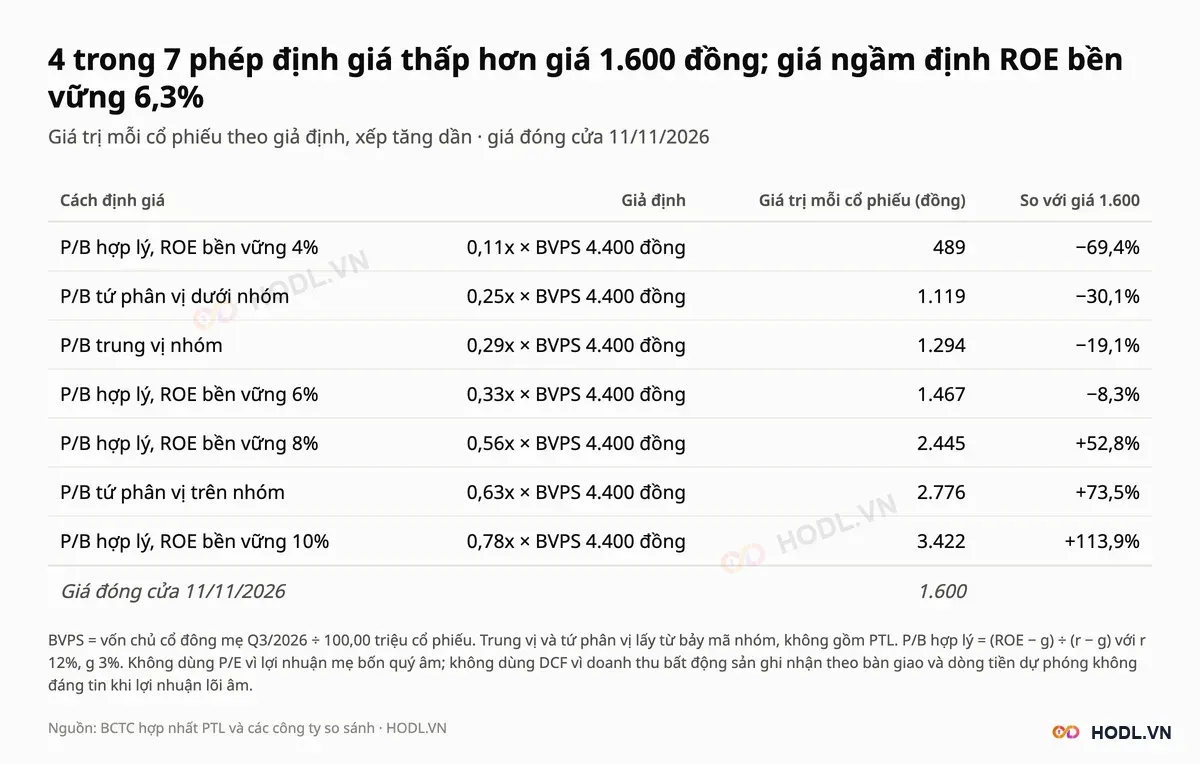
Bảy phép cho giá trị từ 489 đến 3.422 đồng, trong đó bốn phép thấp hơn giá 1.600 đồng và ba phép cao hơn. P/B trung vị nhóm cho 1.294 đồng, thấp hơn giá 19,1%; ROE bền vững 8% cho 2.445 đồng, cao hơn giá 52,8%.
Giá 1.600 đồng ngầm định ROE bền vững 6,3%, tương đương lợi nhuận mẹ khoảng 27,6 tỷ đồng mỗi năm trên vốn chủ mẹ 440 tỷ. Mức đó ngang năm lợi nhuận mẹ cao nhất giai đoạn 2019 đến 2025 là 2021 (27,2 tỷ) và gấp 2,3 lần năm 2025 (12,0 tỷ), trong khi lãi lõi chín tháng 2026 âm 22,5 tỷ.
Phân tích kỹ thuật
Biểu đồ tuần của Victory Group đi xuống từ đỉnh 6.710 đồng tháng 09/2023; trong 52 tuần giá giảm từ đỉnh đóng cửa 3.110 đồng (28/11/2025) xuống 1.600 đồng (09/10/2026), mức thấp nhất từ năm 2016. Giá 1.600 đồng cao hơn đáy tuần 1.490 đồng 7,4%.
So với VN-Index:
- Từ đầu năm: PTL giảm 42,9%, VN-Index giảm 2,1%.
- 20 phiên gần nhất: PTL giảm 1,8%, VN-Index tăng 2,5%.
- 60 phiên: PTL giảm 9,6%, VN-Index tăng 1,0%.
- 250 phiên: PTL giảm 48,1%, VN-Index tăng 9,2%.
Hỗ trợ - Kháng cự
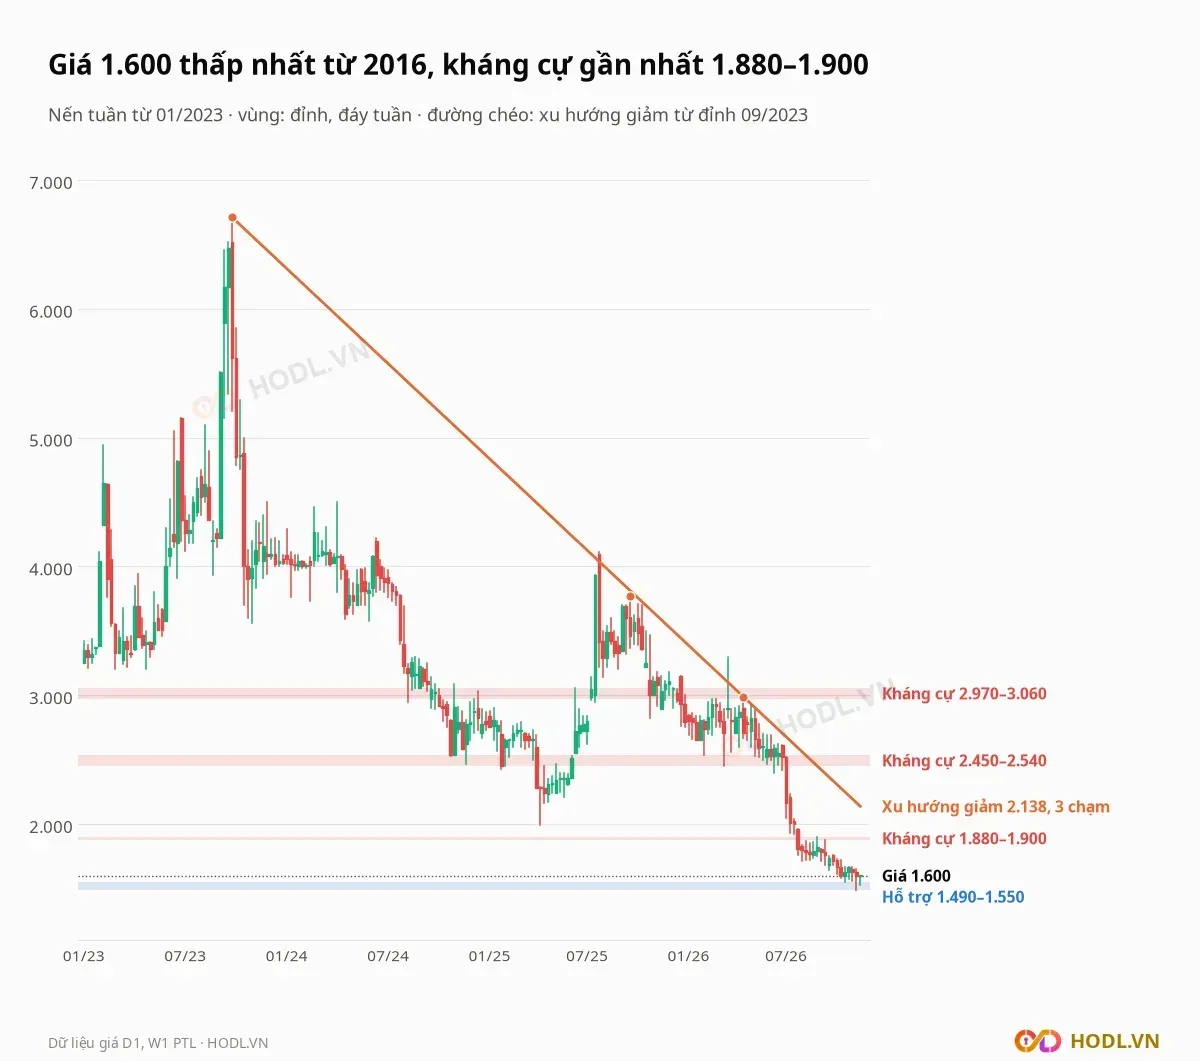
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 01/2023; vùng hỗ trợ là đáy 52 tuần và đáy chu kỳ, mới hình thành nên chưa có đỉnh hoặc đáy swing xác nhận.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
2.970 tới 3.060 | Kháng cự xa | Đỉnh tuần 13/12/2024 (3.030), 13/06/2025 (3.060), 13/02/2026 (2.970), 17/04/2026 (2.990); cao hơn giá 85,6% đến 91,3% |
2.450 tới 2.540 | Kháng cự | Đáy tuần 25/10/2024 (2.530), 22/11/2024 (2.470), 30/01/2026 (2.540), 13/03/2026 (2.450), đỉnh tuần 09/05/2025 (2.470); cao hơn giá 53,1% đến 58,8% |
1.880 tới 1.900 | Kháng cự gần | Đỉnh tuần 11/09/2026 (1.880) và 28/08/2026 (1.900); cao hơn giá 17,5% đến 18,8% |
1.490 tới 1.550 | Hỗ trợ, đáy chu kỳ | Đáy tuần 16/10/2026 (1.550) và 06/11/2026 (1.490); thấp hơn giá 3,1% đến 6,9% |
Vùng 1.880 đến 1.900 đồng là mốc gần nhất phía trên giá. Đường xu hướng giảm nối đỉnh tuần 29/09/2023 (6.710 đồng), 19/09/2025 (3.770 đồng) và 17/04/2026 (2.990 đồng) có ba điểm chạm, hiện ở khoảng 2.138 đồng, cao hơn giá 33,6%.
Phía dưới vùng 1.490 đến 1.550 đồng, nền giá gần nhất là đáy 1.300 đồng tháng 01/2016, thấp hơn giá 18,8%.
Fibonacci
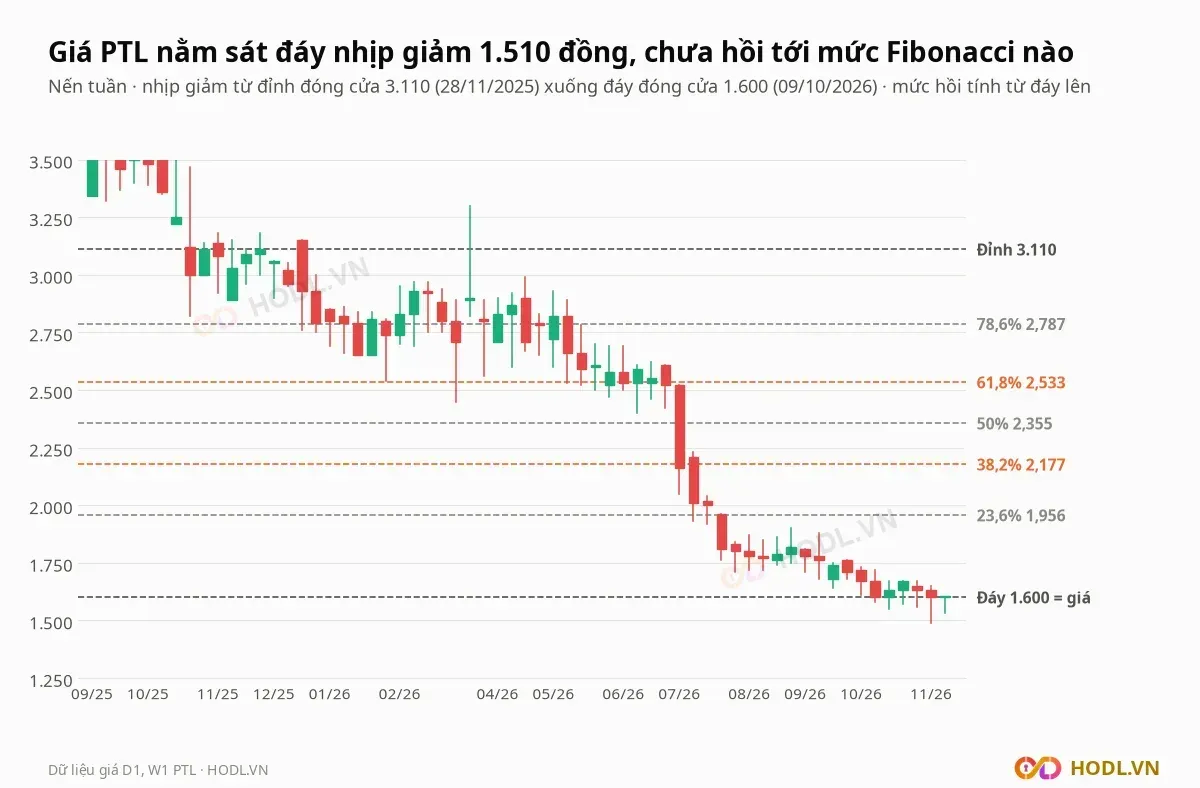
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 3.110 đồng ngày 28/11/2025 xuống đáy 1.600 đồng ngày 09/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên:
- 23,6%: 1.956 đồng
- 38,2%: 2.177 đồng
- 50%: 2.355 đồng
- 61,8%: 2.533 đồng
- 78,6%: 2.787 đồng
Giá nằm đúng đáy nhịp giảm nên mức hồi hiện là 0%; mức 23,6% cao hơn giá 22,3%. Mức 38,2% (2.177 đồng) nằm sát đường xu hướng giảm ở 2.138 đồng.
Xu hướng EMA
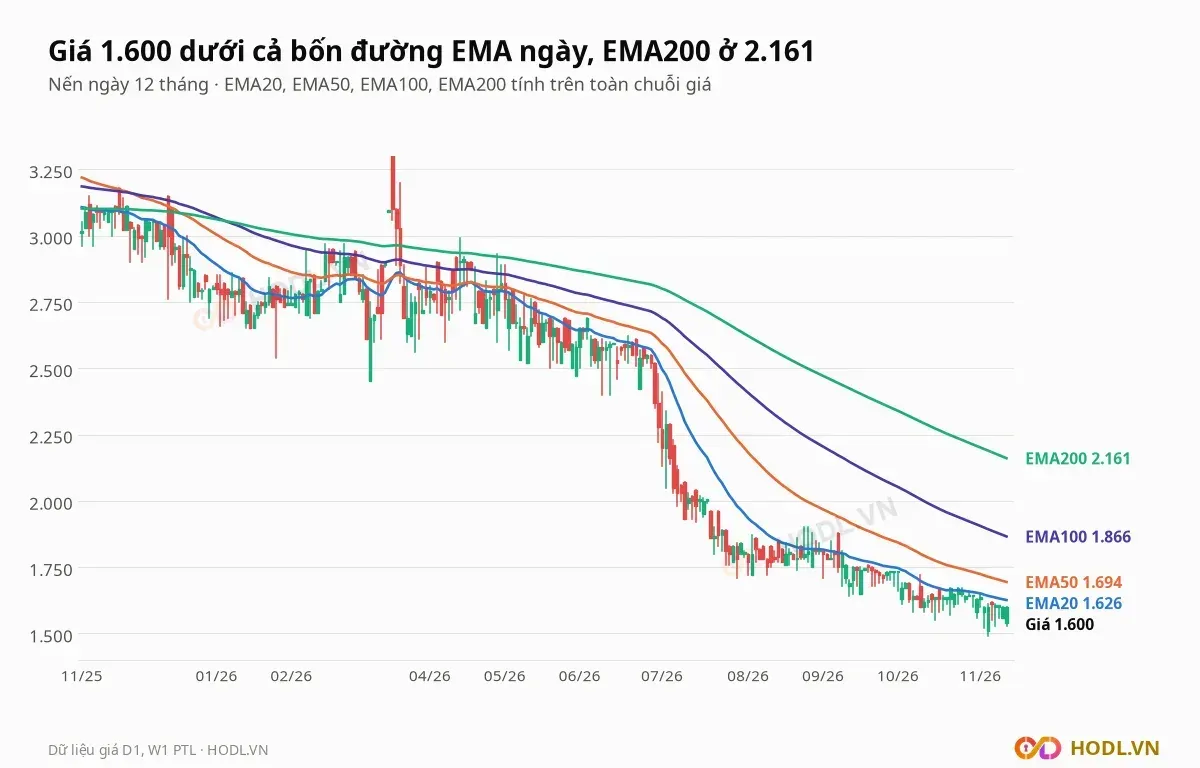
Giá 1.600 đồng nằm dưới cả bốn đường EMA ngày:
- EMA20 ở 1.626 đồng, giá thấp hơn 1,6%.
- EMA50 ở 1.694 đồng, giá thấp hơn 5,6%.
- EMA100 ở 1.866 đồng, giá thấp hơn 14,2%.
- EMA200 ở 2.161 đồng, giá thấp hơn 25,9%.
EMA50 cắt xuống EMA200 ngày 19/12/2025 và EMA20 cắt xuống EMA50 ngày 17/04/2026; từ đó chưa cắt lên lại và bốn đường vẫn dốc xuống. EMA20 ở sát giá nhất, nên đó là đường đầu tiên giá cần đóng cửa trên.
RSI và động lượng
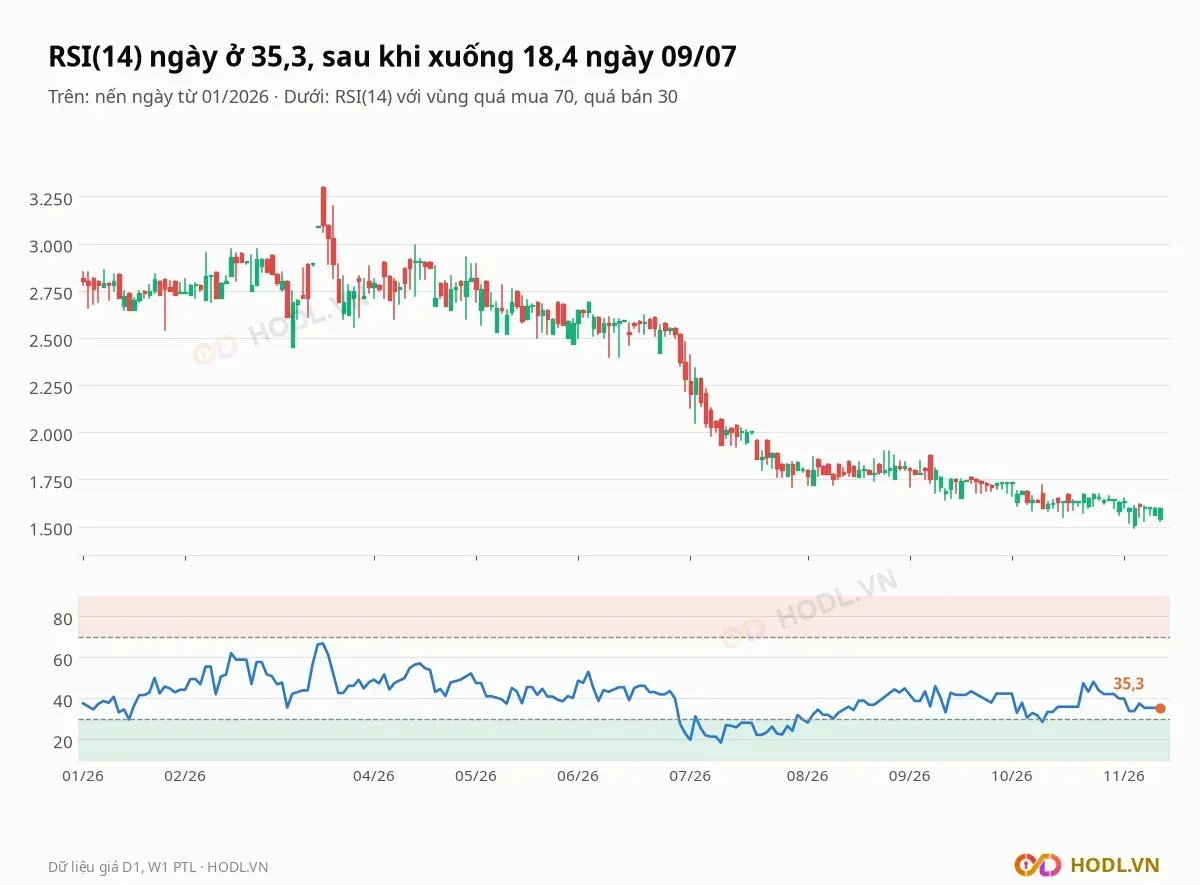
RSI(14) ngày ở 35,3, sau mức thấp 18,4 ngày 09/07/2026. Trong năm 2026 RSI nằm dưới 30 tổng cộng 26 phiên và chưa phiên nào trên 70; mức cao nhất là 66,8 ngày 18/03/2026, trước nhịp giảm tháng 07.
Khối lượng khớp trung bình 20 phiên là 29,5 nghìn cổ phiếu, thấp hơn 4,4% so với trung bình 60 phiên (30,9 nghìn), nên nhịp đi ngang của giá quanh 1.600 đồng diễn ra với khối lượng nhỏ.
Lịch sự kiện cần theo dõi
Các mốc sau quyết định Victory Group lấy lại được lãi lõi, kéo phải thu và tồn kho xuống hay không:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Cuối tháng 01/2027, theo thông lệ | Kết quả quý IV/2026 | Lãi lõi chín tháng âm 22,5 tỷ; quý IV/2025 có lãi nhờ thu nhập khác 35,4 tỷ nên quý IV/2026 so với nền đó |
Tháng 03 đến 04/2027, theo thông lệ | BCTC kiểm toán năm 2026 | Đối chiếu tồn kho 340,7 tỷ, phải thu ngắn hạn 364,8 tỷ và lỗ lũy kế 583,4 tỷ |
Hằng quý | Phải thu ngắn hạn và tồn kho | 364,8 tỷ và 340,7 tỷ ở quý III, tăng 99,1 tỷ và 31,2 tỷ trong quý |
Các quý tới | Đợt tăng vốn VictoryCons 177,78 tỷ và chuyển nhượng 12.481.250 quyền mua | Nghị quyết 296A mới công bố ngày 27/10/2026 |
Hằng quý | Tiền trên vay ngắn hạn | 9,9 tỷ trên 141,7 tỷ, bằng 7,0% |
Các tuần tới | Giá đóng cửa tuần so với 1.490 đến 1.550 và 1.880 đến 1.900 đồng | Biên dưới và biên trên của dải giá hiện tại |
Kết luận
CTCP Victory Group tăng doanh thu quý III thêm 5,9% nhưng lãi gộp chỉ còn 5,2 tỷ đồng, lãi lõi âm 11,6 tỷ, và lợi nhuận quý chỉ dương nhờ lợi nhuận khác 9,2 tỷ. Chín tháng lợi nhuận cổ đông mẹ âm 10,5 tỷ, lỗ lũy kế bằng 58,3% vốn góp.
Dấu hỏi lớn nằm ở chất lượng tài sản: tồn kho và phải thu chiếm 51,9% tổng tài sản trong khi tiền chỉ 9,9 tỷ. Giá 1.600 đồng ngầm định ROE bền vững 6,3%, còn kỹ thuật vẫn dưới cả bốn đường EMA ngày với thanh khoản rất mỏng.
Dự báo xu hướng
Xu hướng chính của Victory Group vẫn là giảm: giá dưới EMA20, EMA50, EMA100, EMA200 đang dốc xuống và dưới đường xu hướng giảm ở khoảng 2.138 đồng. Tín hiệu ngược chiều duy nhất là RSI đã hồi từ 18,4 lên 35,3 và giá đi ngang trong vùng 1.550 đến 1.730 đồng từ đầu tháng 10.
Kịch bản hồi cần giá đóng cửa tuần vượt EMA50 (1.694 đồng) và vùng 1.880 đến 1.900 đồng; khi đó mức Fibonacci 23,6% (1.956 đồng) và EMA200 (2.161 đồng) là các mốc kế tiếp. Kịch bản yếu đi là giá đóng cửa tuần dưới vùng 1.490 đến 1.550 đồng, khi nền giá gần nhất là đáy 1.300 đồng của tháng 01/2016.
Về cơ bản, kết quả quý IV/2026 quyết định việc lãi gộp có hồi lên mức biên 11,7% của năm 2025 hay vẫn quanh 3,5% của quý III. Nếu biên gộp quý IV vẫn quanh 3,5% thì lãi lõi quý IV tiếp tục âm, và chín tháng lỗ 10,5 tỷ sẽ không được bù bằng hoạt động kinh doanh.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
