
Ngành
So sánh các mã bất động sản: quỹ đất, doanh số chưa ghi nhận, đòn nợ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
So sánh cổ phiếu bất động sản bằng ba trụ: quỹ đất, doanh số chưa ghi nhận và đòn nợ. Bảng tám dòng với số thật quý 2/2026.
Nội dung bài7 phần
So sánh các mã bất động sản: quỹ đất, doanh số chưa ghi nhận, đòn nợ
So sánh cổ phiếu bất động sản bằng giá trên lợi nhuận dễ ra kết luận sai. Lợi nhuận của nhóm này dồn vào những quý có bàn giao. Cùng một doanh nghiệp có thể trông rẻ năm nay và đắt năm sau.
Cách dùng được là so ba trụ: quỹ đất doanh nghiệp đang giữ, doanh số đã bán nhưng chưa ghi nhận, và mức đòn nợ. Ba trụ đó cho biết doanh nghiệp còn bao nhiêu hàng. Chúng cũng cho biết đã bán được bao nhiêu và chịu được bao lâu. Dữ liệu đến 02/10/2026.
So sánh cổ phiếu bất động sản
So sánh cổ phiếu bất động sản dựa trên ba trụ. Trụ thứ nhất là quỹ đất, tức hàng để bán trong nhiều năm tới. Trên báo cáo, nó nằm ở hàng tồn kho và một phần ở bất động sản đầu tư.
Trụ thứ hai là doanh số chưa ghi nhận, tức phần đã bán cho khách nhưng chưa bàn giao. Nó nằm ở khoản người mua trả tiền trước.
Trụ thứ ba là đòn nợ, gồm nợ phải trả trên vốn chủ và vay ròng trên vốn chủ. Trụ này quyết định doanh nghiệp đi qua giai đoạn tín dụng thắt được hay không.
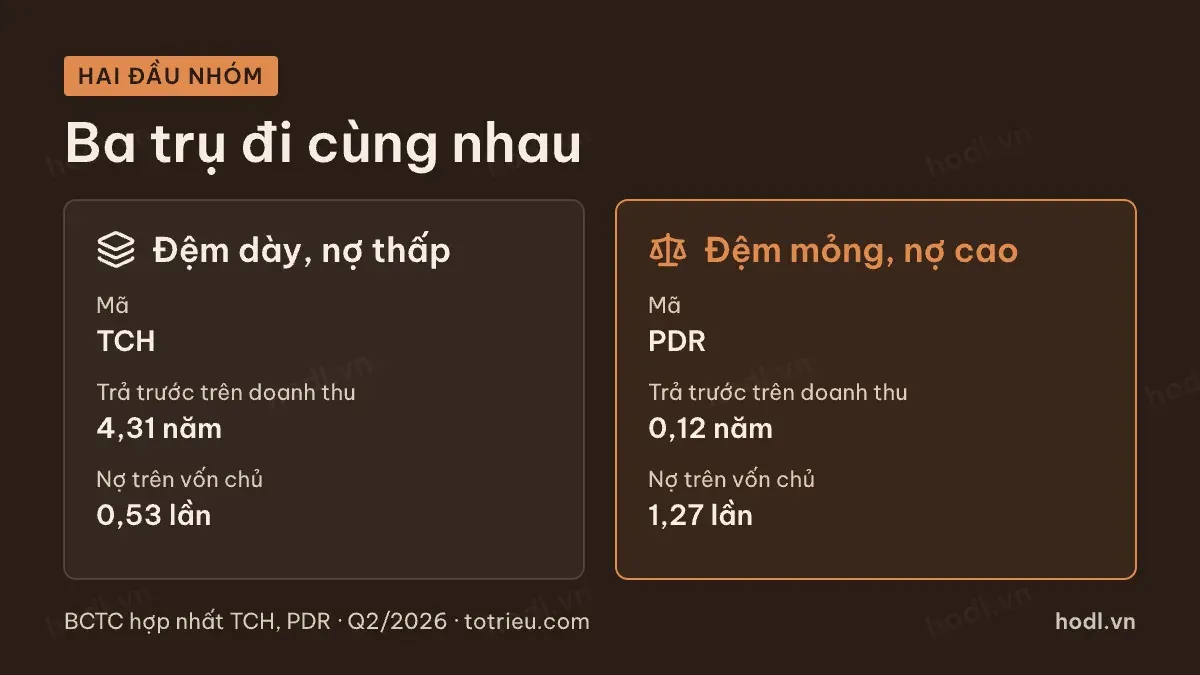
Hai mã ở hai đầu cho thấy ba trụ này đi cùng nhau thế nào. TCH có khoản trả trước bằng 4,31 năm doanh thu. Nợ phải trả chỉ 0,53 lần vốn chủ. PDR có khoản trả trước bằng 0,12 năm doanh thu và nợ 1,27 lần vốn chủ.
Nói cách khác, TCH đã bán được hàng và không nợ nhiều. PDR chưa bán được hàng và nợ nhiều hơn. Hai doanh nghiệp này ở hai vị trí rất khác. Chúng cùng ngành và cùng một mặt bằng pháp lý.
Tra quỹ đất khi báo cáo không ghi
Bảng cân đối không ghi diện tích. Nó chỉ ghi số tiền đã bỏ ra cho các dự án. Muốn biết quy mô thật của quỹ đất, phải đi bốn nơi.
Nơi thứ nhất là thuyết minh hàng tồn kho. Phần này liệt kê từng dự án kèm số dư. Đây là danh sách đáng tin nhất vì đã qua kiểm toán.
Nơi thứ hai là thuyết minh bất động sản đầu tư. Đây là phần tài sản cho thuê hoặc chờ tăng giá, không nằm trong tồn kho. VHM có 15.878 tỷ đồng ở dòng này, NVL có 5.041 tỷ, TCH có 1.452 tỷ.
Nơi thứ ba là báo cáo thường niên. Doanh nghiệp thường công bố danh mục dự án kèm diện tích và tiến độ ở đây. Cần đối chiếu danh mục này với danh sách trong thuyết minh. Báo cáo thường niên hay kể cả dự án mới ở bước nghiên cứu.
Nơi thứ tư là nghị quyết đại hội đồng cổ đông. Thêm nghị quyết hội đồng quản trị về việc nhận chuyển nhượng dự án. Đây là nơi thấy quỹ đất mới trước khi nó xuất hiện trên bảng cân đối.
Quy mô tồn kho của tám mã trải rất rộng. Bốn mã lớn nhất: VHM 206.834 tỷ đồng, NVL 158.133 tỷ, KDH 29.488 tỷ, DXG 15.985 tỷ. Bốn mã còn lại: TCH 13.684 tỷ, PDR 13.556 tỷ, NLG 8.661 tỷ, DIG 6.513 tỷ. Con số tuyệt đối không nói được ai nhiều đất hơn. Giá gốc mỗi quỹ đất phụ thuộc thời điểm mua và vị trí.
Doanh số chưa ghi nhận
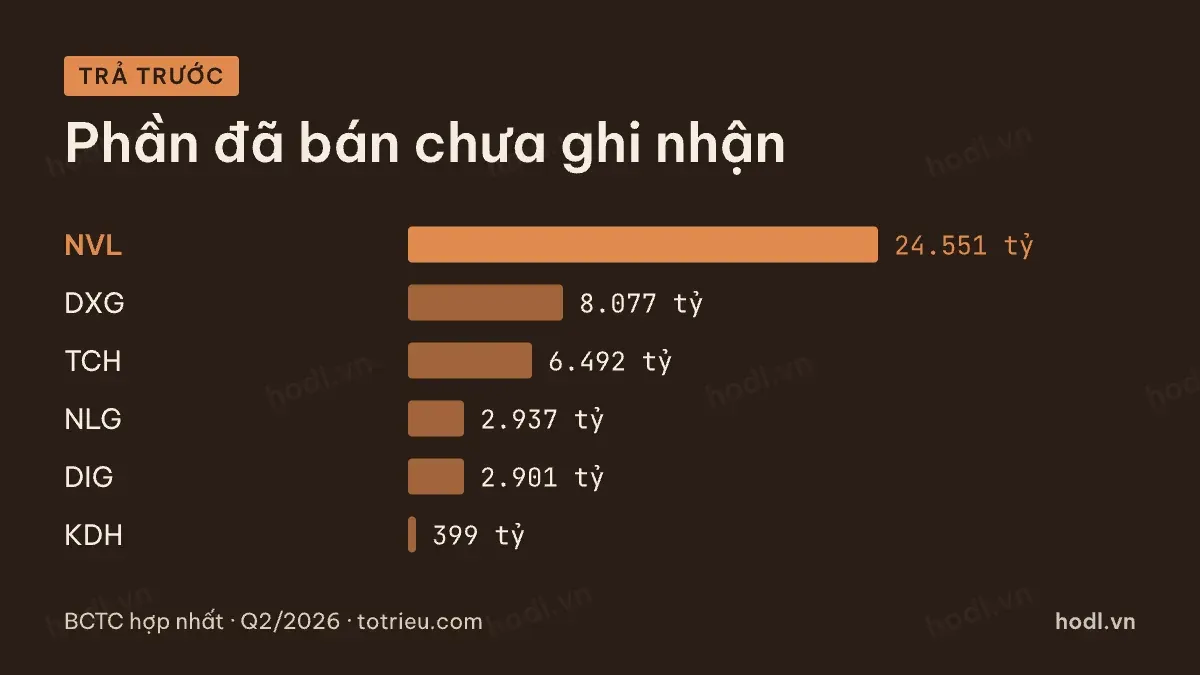
Doanh số chưa ghi nhận là phần đã có khách nhưng chưa vào báo cáo kết quả. Báo cáo tài chính không có dòng này, nhưng khoản người mua trả tiền trước là xấp xỉ gần nhất.
Cuối quý 2/2026, con số của nhóm như sau. NVL 24.551 tỷ đồng, DXG 8.077 tỷ, TCH 6.492 tỷ. Thấp hơn là NLG 2.937 tỷ, DIG 2.901 tỷ, KDH 399 tỷ, PDR 124 tỷ. Riêng VHM ở 145.880 tỷ, lớn hơn tổng của bảy mã còn lại nhiều lần.
Khoản này chỉ là xấp xỉ. Nó phản ánh tiền đã thu, không phải toàn bộ hợp đồng đã ký. Luật Kinh doanh bất động sản 29/2023/QH15 chặn ở mức 70%. Chủ đầu tư không được thu quá mức đó khi chưa bàn giao. Doanh số đã ký vì vậy lớn hơn khoản trả trước. Tỷ lệ cụ thể phải tra báo cáo thường niên từng doanh nghiệp.
Chia khoản này cho doanh thu bốn quý ra một thước đo so được giữa các quy mô. Cách đọc đơn giản: con số càng lớn thì doanh thu các kỳ tới càng ít phụ thuộc vào việc mở bán mới.
Đòn nợ và khả năng chịu lãi
Đòn nợ của nhóm này cần đo bằng hai thước, không phải một.
Thước thứ nhất là nợ phải trả trên vốn chủ. Nó bao gồm cả khoản người mua trả tiền trước. Khoản đó được tất toán bằng việc giao nhà, không bằng tiền. Vì vậy thước này phóng đại mức nợ của doanh nghiệp bán hàng tốt.
Thước thứ hai là vay ròng trên vốn chủ. Lấy vay ngắn hạn cộng vay dài hạn trừ tiền, chia vốn chủ. Thước này sát hơn với nghĩa vụ phải trả bằng tiền.
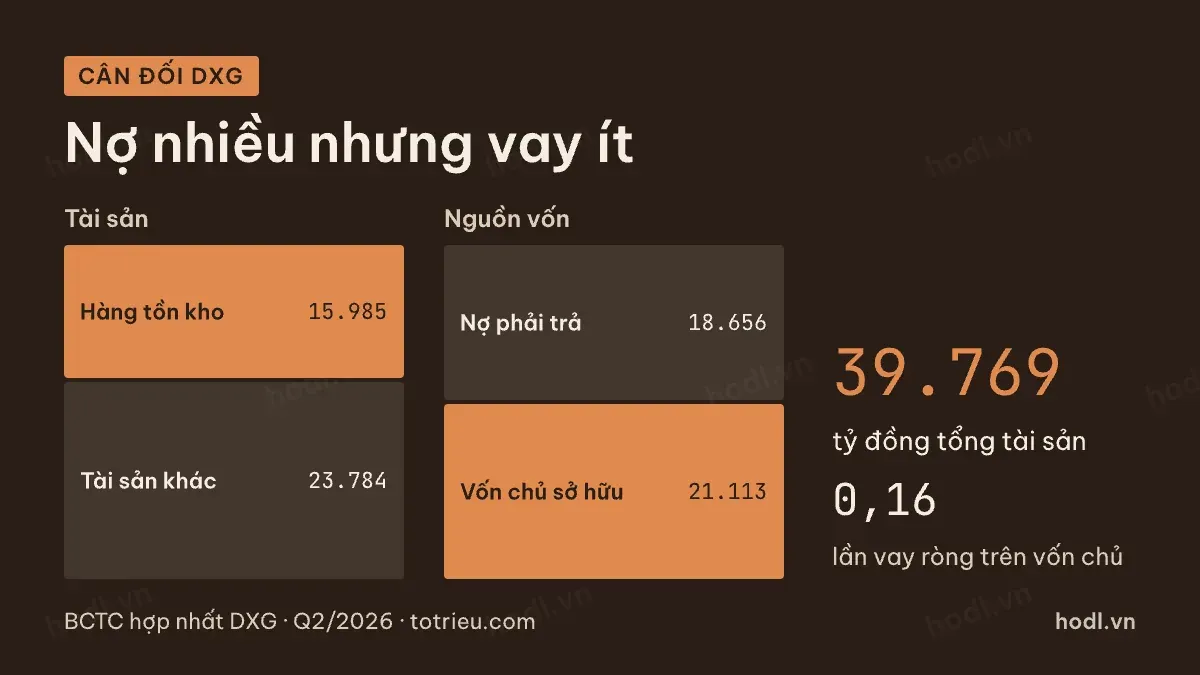
DXG là ví dụ của khoảng cách giữa hai thước. Cuối quý 2/2026, mã này có tổng tài sản 39.769 tỷ đồng. Hàng tồn kho 15.985 tỷ, tài sản khác 23.784 tỷ. Bên nguồn vốn, nợ phải trả 18.656 tỷ và vốn chủ sở hữu 21.113 tỷ, tức 0,88 lần. Nhưng vay ròng chỉ 0,16 lần vốn chủ, vì phần lớn nợ là tiền của người mua.
Thước thứ ba nên xem cùng là khả năng chịu lãi, lấy lãi gộp chia chi phí lãi vay. Cần nhớ rằng lãi trong giai đoạn xây dựng được vốn hoá vào tồn kho. Chi phí lãi vay trên báo cáo kết quả vì vậy thấp hơn lãi thực.
Bảng so sánh tám dòng
Bảng dưới gộp ba trụ cùng hai chỉ số giá. Số liệu tại quý 2/2026 và giá đóng cửa 02/10/2026.
Mã | Hàng tồn kho (tỷ đồng) | Trả trước trên doanh thu (năm) | Nợ trên vốn chủ (lần) | Vay ròng trên vốn chủ (lần) | Giá trên sổ sách | Suất sinh lời vốn chủ |
|---|---|---|---|---|---|---|
VHM | 206.834 | 0,62 | 3,05 | 0,59 | 2,15 | 33,8% |
NVL | 158.133 | 2,94 | 2,96 | 1,04 | 0,48 | 9,6% |
KDH | 29.488 | 0,12 | 0,98 | 0,70 | 0,91 | 9,7% |
DXG | 15.985 | 1,73 | 0,88 | 0,16 | 0,89 | 1,4% |
TCH | 13.684 | 4,31 | 0,53 | âm 0,04 | 0,86 | 2,9% |
PDR | 13.556 | 0,12 | 1,27 | 0,20 | 0,89 | 5,0% |
NLG | 8.661 | 0,56 | 0,75 | 0,10 | 0,85 | 5,6% |
DIG | 6.513 | 0,57 | 1,01 | âm 0,09 | 0,73 | 8,6% |
Nguồn: BCTC hợp nhất các mã trong bảng · Q2/2026 và 4 quý tới Q2/2026; giá đóng cửa 02/10/2026, Yahoo Finance · HODL.VN
Đọc bảng theo hàng chứ không theo cột. VHM có cả ba trụ mạnh và suất sinh lời 33,8%. Đây cũng là mã có nợ trên vốn chủ cao nhất nhóm.
TCH và DIG đang giữ tiền nhiều hơn nợ vay. Vay ròng của hai mã là âm 0,04 lần và âm 0,09 lần vốn chủ. Suất sinh lời của hai mã này lại thấp, 2,9% và 8,6%. Hàng chưa chuyển thành doanh thu.
NVL có quỹ đất lớn thứ hai và đệm doanh thu 2,94 năm. Vay ròng 1,04 lần vốn chủ là mức cao nhất nhóm. Đó là lý do mã này giao dịch ở 0,48 lần giá trị sổ sách, thấp nhất trong tám mã.
Bẫy so sánh cổ phiếu bất động sản
Có ba cái bẫy khi so sánh. Bẫy thứ nhất là so doanh nghiệp bán nhà với doanh nghiệp cho thuê. Mô hình cho thuê có doanh thu đều và tồn kho gần như bằng không. Khoản trả trước cũng không đáng kể. Đem tỷ trọng tồn kho hay đệm doanh thu áp sang đó là vô nghĩa.
Bẫy thứ hai là so bằng con số tuyệt đối. Tồn kho 206.834 tỷ đồng của VHM và 6.513 tỷ của DIG ở hai hạng quy mô. Mọi phép so phải chia cho một mẫu số chung: tổng tài sản, vốn chủ, hoặc doanh thu.
Bẫy thứ ba là so một quý. Quý có bàn giao lớn làm mọi chỉ số đẹp lên. Quý không bàn giao làm chúng xấu đi. Dùng bốn quý liên tiếp là mức tối thiểu. Nhìn thêm năm năm để thấy vị trí trong chu kỳ.
Cuối cùng, số liệu hợp nhất gộp cả công ty con. Phần không thuộc cổ đông mẹ nằm ở lợi ích cổ đông thiểu số. Phần đó ở nhóm này có thể rất lớn. Mọi chỉ số trên mỗi cổ phiếu phải dùng vốn chủ thuộc cổ đông mẹ, không dùng toàn bộ.
Phần nền về định giá có trong 12 mô hình định giá chứng khoán. Cách đọc một bộ báo cáo xem ở cấu trúc báo cáo tài chính. Bối cảnh thị trường chứng khoán Việt Nam xem ở phân tích chứng khoán Việt Nam quý 4/2025.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.