Định giá cổ phiếu bất động sản: RNAV, P/B và bẫy lợi nhuận một lần
Nội dung bài5 phần
Định giá cổ phiếu bất động sản không thể chỉ nhân lợi nhuận với một bội số. Lợi nhuận của ngành đến theo đợt bàn giao, có năm rất lớn, có năm gần như không có, và một phần không nhỏ đến từ bán dự án hay bán công ty con một lần. Vì vậy người làm định giá thường dùng ba cách: giá trị tài sản ròng điều chỉnh, giá trên giá trị sổ sách, và một bước bắt buộc là tách lợi nhuận một lần.
Bài này đi qua cả ba, với số liệu của tám doanh nghiệp niêm yết. Lợi nhuận và giá trị sổ sách lấy đến quý 2/2026, giá đóng cửa 02/10/2026. Dữ liệu đến 02/10/2026.
RNAV định giá cổ phiếu bất động sản
RNAV là giá trị tài sản ròng điều chỉnh lại theo giá thị trường. Cách làm: lấy từng dự án, ước tính số tiền sẽ thu được khi bán hết, trừ chi phí còn phải bỏ ra, chiết khấu về hiện tại. Cộng tất cả dự án, cộng tài sản khác, trừ nợ vay ròng, ra giá trị cho cổ đông.
Ưu điểm là phản ánh đúng bản chất ngành: doanh nghiệp bất động sản là tập hợp các quỹ đất và dự án. Nhược điểm là cần rất nhiều giả định: giá bán, tốc độ bán, chi phí xây, thời điểm pháp lý xong. Chỉ cần lệch giả định giá bán vài phần trăm, RNAV đã lệch đáng kể.
Vì vậy RNAV của các bên phân tích khác nhau có thể chênh rất xa. Người đọc nên xem giả định hơn là xem con số cuối.
P/B định giá cổ phiếu bất động sản
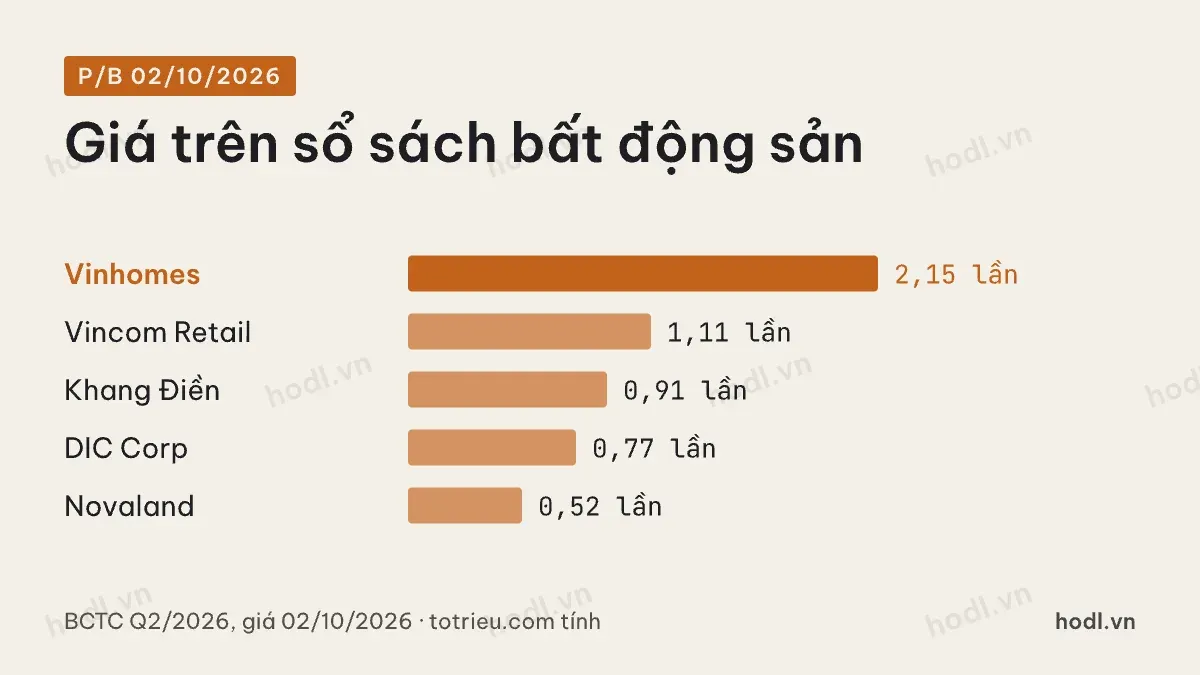
Giá trên giá trị sổ sách là cách nhanh hơn. Tại 02/10/2026, Vinhomes có P/B khoảng 2,15 lần. Vincom Retail 1,11 lần. Khang Điền 0,91 lần. DIC Corp 0,77 lần. Novaland 0,52 lần.
Đọc P/B của bất động sản cần một lưu ý: hàng tồn kho được ghi theo giá gốc. Quỹ đất mua từ mười năm trước có thể đáng giá gấp nhiều lần sổ sách. Ngược lại, dự án vướng pháp lý lâu năm, lãi vay vốn hoá chồng lên, có thể ghi cao hơn số tiền thu về được.
Vì vậy P/B dưới 1 của bất động sản có hai cách hiểu trái ngược. Hoặc thị trường đang bỏ qua giá trị quỹ đất. Hoặc thị trường nghi ngờ một phần tồn kho không thu hồi đủ. Novaland với P/B 0,52 lần nghiêng về cách hiểu thứ hai, khi dòng tiền kinh doanh bốn quý còn âm.
Ở đầu kia, Vinhomes được trả hơn hai lần sổ sách. Thị trường đang trả cho quỹ đất lớn ghi theo giá gốc, cho doanh số mở bán mạnh, và cho ROE cao. Nhưng P/B cao cũng có nghĩa kỳ vọng đã được tính vào giá. Nếu tốc độ bán chậm lại, khoảng cách giữa giá và sổ sách là phần dễ co nhất.
Khi so P/B, chỉ nên so các doanh nghiệp có cơ cấu tài sản giống nhau. Vincom Retail cho thuê trung tâm thương mại, tài sản là bất động sản đầu tư khấu hao dần, khác hẳn doanh nghiệp bán nhà có tài sản là tồn kho.
Bẫy lợi nhuận một lần
Doanh nghiệp bất động sản thường bán dự án bằng cách bán công ty con sở hữu dự án. Khoản lãi đó ghi vào doanh thu hoạt động tài chính, không vào doanh thu bán hàng. Nó có thể rất lớn.
Vinhomes năm 2025 có lợi nhuận trước thuế 52.810 tỷ đồng. Doanh thu hoạt động tài chính cùng năm là 29.332 tỷ đồng, tương đương khoảng 56% lợi nhuận trước thuế. Năm 2024, doanh thu tài chính 26.844 tỷ đồng trên lợi nhuận trước thuế 40.848 tỷ đồng. Muốn biết bao nhiêu trong đó là lãi chuyển nhượng, phải đọc thuyết minh doanh thu tài chính.
Khi lợi nhuận phụ thuộc nhiều vào giao dịch kiểu này, P/E trở nên khó dùng. Vinhomes có P/E bốn quý khoảng 7,0 lần và ROE 33,8%. Con số đẹp, nhưng chỉ bền nếu năm nào cũng có giao dịch lớn tương tự.
Novaland 2025: lợi nhuận đến từ đâu
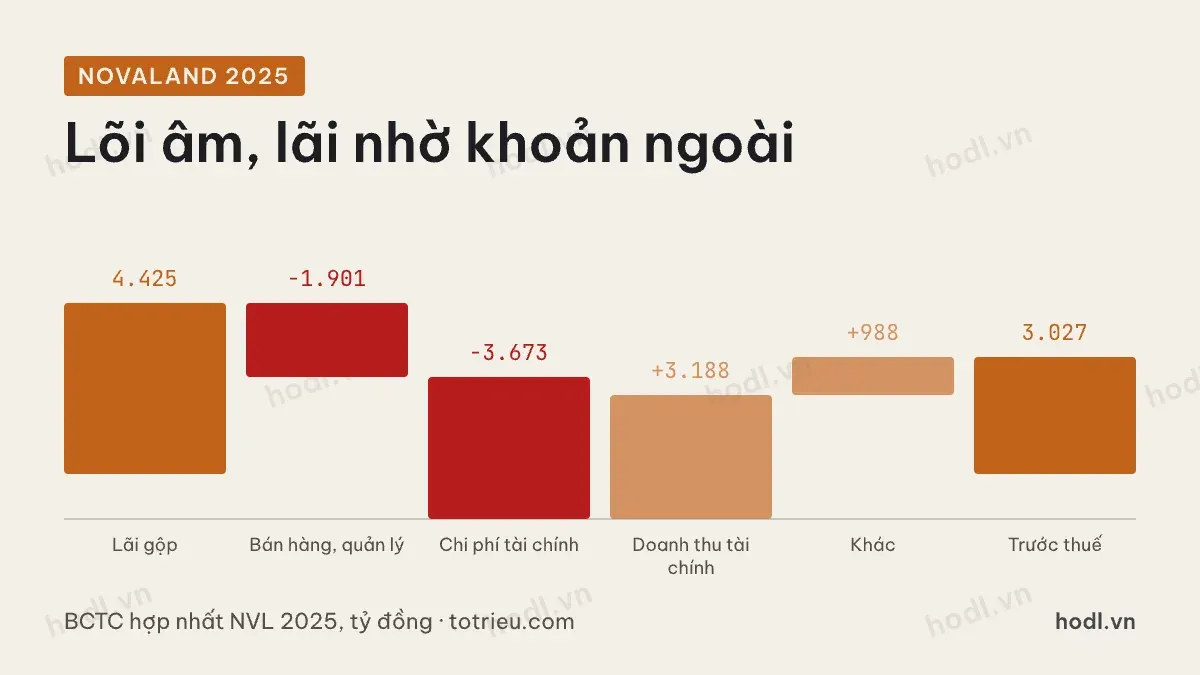
Novaland năm 2025 báo lợi nhuận trước thuế 3.027 tỷ đồng, sau năm 2024 lỗ. Tách từng dòng sẽ thấy rõ hơn.
Lợi nhuận gộp từ bán hàng là 4.425 tỷ đồng. Chi phí bán hàng và quản lý 1.901 tỷ đồng. Chi phí tài chính, chủ yếu lãi vay, 3.673 tỷ đồng. Đến đây hoạt động lõi còn âm. Phần đưa kết quả thành lãi là doanh thu tài chính 3.188 tỷ đồng và lợi nhuận khác cùng các khoản nhỏ 988 tỷ đồng.
Nói cách khác, lãi năm 2025 dựa vào các khoản ngoài bán hàng. Định giá dựa trên lợi nhuận này sẽ sai. Với doanh nghiệp đang tái cấu trúc, nên định giá theo tài sản và khả năng trả nợ, không theo lợi nhuận một năm.
Ghép ba cách định giá
Cách làm thực tế là dùng cả ba. RNAV, nếu có đủ thông tin dự án, cho mức trần lý thuyết. P/B so với lịch sử và với doanh nghiệp cùng loại cho biết thị trường đang chiết khấu bao nhiêu. Tách lợi nhuận một lần cho biết P/E có dùng được không.
Thêm vào đó, đặt định giá cạnh rủi ro tài chính: nợ vay trên vốn chủ, trái phiếu đến hạn, dòng tiền kinh doanh. Một doanh nghiệp có RNAV cao nhưng không trả được nợ đến hạn có thể phải bán tài sản rẻ, và RNAV trên giấy không còn ý nghĩa.
Cách đọc tồn kho, người mua trả tiền trước, nợ trái phiếu nằm ở bài cùng nhóm về đọc báo cáo doanh nghiệp bất động sản. Ví dụ phân tích cụ thể: định giá cổ phiếu VRE và cổ phiếu VHM năm 2024. Các mô hình định giá nền tảng: 12 mô hình định giá chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 20/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.