
Giá vốn hàng bán là gì
Nội dung bài6 phần
Giá vốn hàng bán là gì? Đó là toàn bộ chi phí trực tiếp để tạo ra số hàng hoá, dịch vụ đã bán trong kỳ. Đây là khoản trừ đầu tiên khỏi doanh thu trên báo cáo kết quả kinh doanh.
Điểm chính
- Giá vốn chỉ tính cho hàng đã bán, không tính cho hàng còn nằm trong kho.
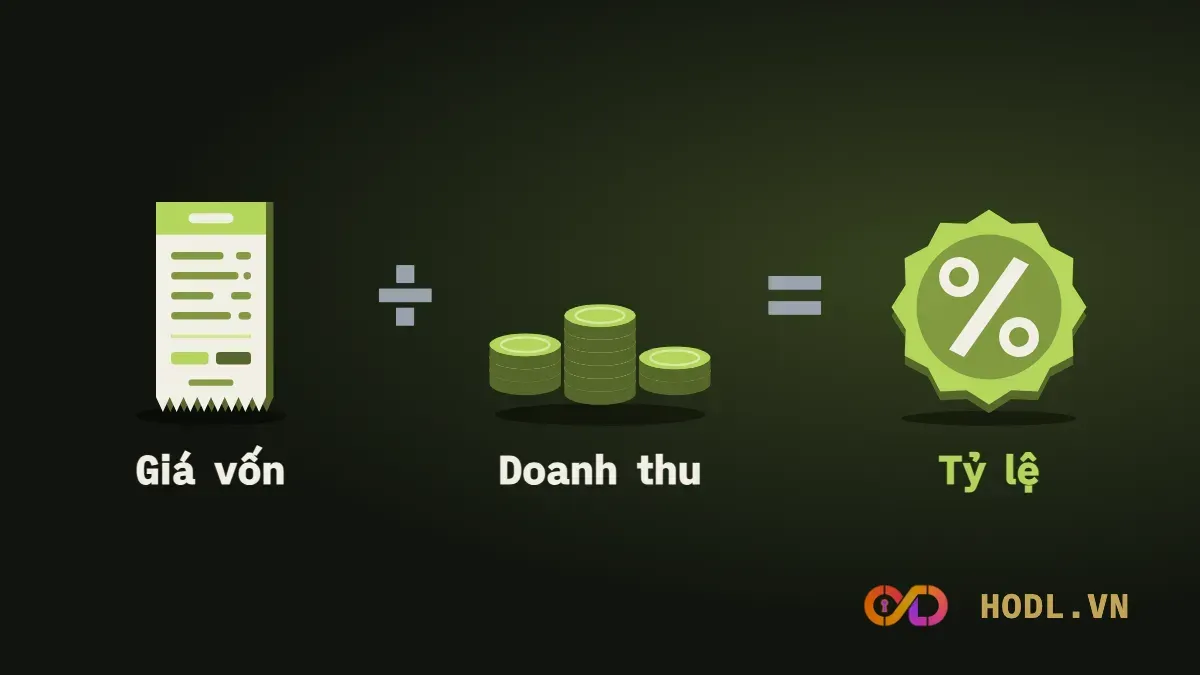
- Doanh thu trừ giá vốn ra lãi gộp. Tỷ lệ giá vốn trên doanh thu càng thấp thì biên lợi nhuận gộp càng cao.
- Cần theo dõi giá vốn so với doanh thu qua nhiều quý. Giá vốn tăng nhanh hơn doanh thu là tín hiệu biên lãi bị ép.
Giá vốn hàng bán là gì
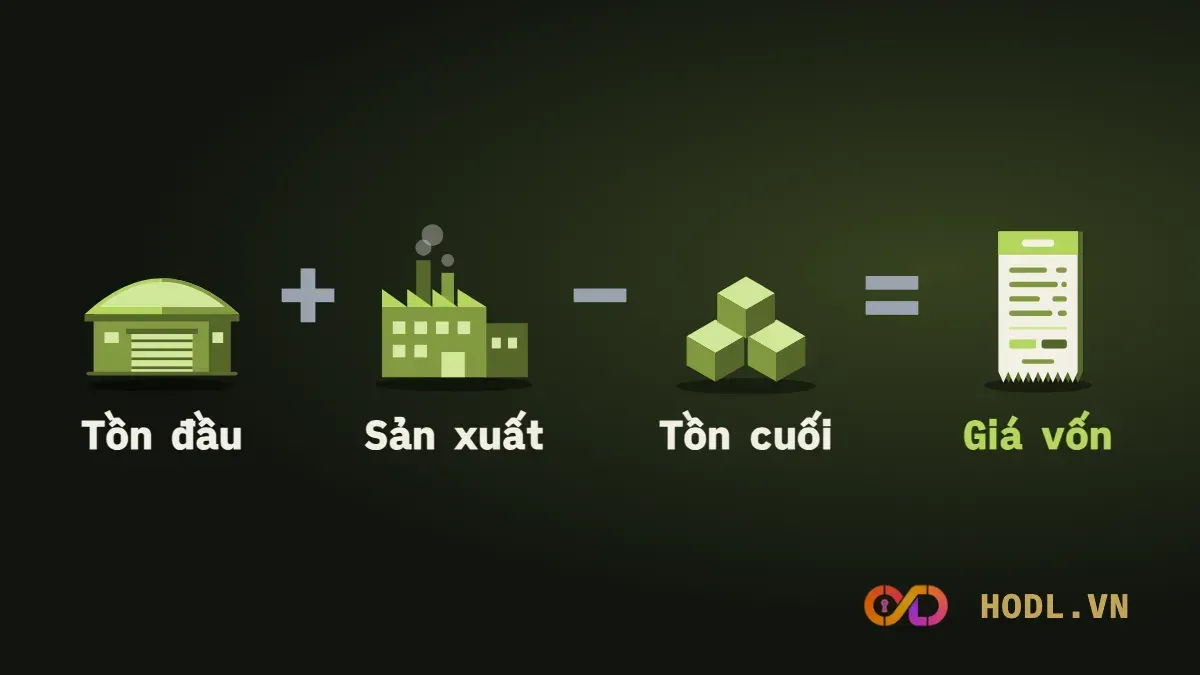
Trong đó: chi phí mua hoặc sản xuất gồm nguyên vật liệu, nhân công trực tiếp và chi phí sản xuất chung.
Với doanh nghiệp sản xuất, giá vốn gồm nguyên vật liệu, lương công nhân trực tiếp, điện nước. Khấu hao nhà xưởng và máy móc cũng nằm ở đây. Với doanh nghiệp thương mại, giá vốn chủ yếu là giá mua hàng. Với doanh nghiệp dịch vụ, giá vốn là chi phí cung cấp dịch vụ.
Giá vốn chỉ tính trên phần đã bán. Hàng làm ra mà chưa bán nằm ở hàng tồn kho trên bảng cân đối kế toán. Nó chỉ chuyển thành giá vốn khi bán. Cách tính giá xuất kho cũng làm giá vốn thay đổi, như bình quân gia quyền hay nhập trước xuất trước.
TCM qua từng dòng
Cổ phiếu TCM có báo cáo kết quả kinh doanh hợp nhất năm quý gần nhất. Dữ liệu đến phiên 16/10/2026. Số liệu làm tròn nên tổng có thể lệch 0,1.
Kỳ | Doanh thu thuần (tỷ đồng) | Giá vốn (tỷ đồng) | Lãi gộp (tỷ đồng) | Tỷ lệ giá vốn | Biên gộp |
|---|---|---|---|---|---|
Q2/2025 | 873,0 | 712,6 | 160,4 | 81,6% | 18,4% |
Q3/2025 | 902,4 | 770,0 | 132,4 | 85,3% | 14,7% |
Q4/2025 | 858,1 | 721,8 | 136,3 | 84,1% | 15,9% |
Q1/2026 | 1.010,2 | 857,6 | 152,6 | 84,9% | 15,1% |
Q2/2026 | 968,1 | 837,8 | 130,3 | 86,5% | 13,5% |
Quý II/2026, doanh thu thuần là 968,1 tỷ đồng. Trừ giá vốn 837,8 tỷ đồng ra lãi gộp 130,3 tỷ đồng. Giá vốn chiếm 86,5% doanh thu.
So với quý II/2025, doanh thu thuần tăng 10,9%, nhưng giá vốn tăng 17,6%. Lãi gộp vì thế giảm 18,8%, từ 160,4 xuống 130,3 tỷ đồng. Tỷ lệ giá vốn đi từ 81,6% lên 86,5%, tức biên lợi nhuận gộp mất 4,9 điểm %.
Cộng bốn quý từ Q3/2025 đến Q2/2026, doanh thu thuần là 3.738,8 tỷ đồng. Giá vốn là 3.187,2 tỷ đồng. Tỷ lệ giá vốn là 85,2%.
Dòng đáng chú ý
Để thấy giá vốn nhạy thế nào, lấy một giả định minh hoạ, không lấy từ dữ liệu: giá vốn quý II/2026 tăng thêm 1%, tức 8,4 tỷ đồng, trong khi doanh thu giữ nguyên. Lãi gộp còn 121,9 tỷ đồng, giảm 6,4%, và biên gộp còn 12,6%. Một thay đổi nhỏ ở giá vốn tác động lớn đến lợi nhuận. Lý do là lãi gộp chỉ là phần mỏng còn lại.
Đừng nhìn số tuyệt đối. Giá vốn tăng cùng nhịp với doanh thu là bình thường. Điều đáng lưu ý là tỷ lệ giá vốn trên doanh thu đổi theo thời gian. Đảo lại, đó là biên lợi nhuận gộp.
Khi tỷ lệ giá vốn tăng, có ba nguyên nhân hay gặp. Giá nguyên vật liệu hoặc nhân công tăng mà doanh nghiệp không nâng giá bán được. Cơ cấu sản phẩm chuyển sang nhóm biên mỏng hơn. Hoặc nhà máy chạy dưới công suất, nên chi phí cố định như khấu hao chia cho ít sản phẩm hơn. Báo cáo không nói nguyên nhân nào đúng. Phải đọc thêm thuyết minh và giải trình.
So tỷ lệ giá vốn với doanh nghiệp cùng ngành, không so chéo ngành. TCM có tỷ lệ giá vốn bốn quý là 85,2%, nên lãi gộp chỉ là phần mỏng của doanh thu. Ngành có biên cao hơn sẽ có tỷ lệ giá vốn thấp hơn. Hai con số đó không đặt cạnh nhau được.
Bẫy khi đọc Giá vốn hàng bán
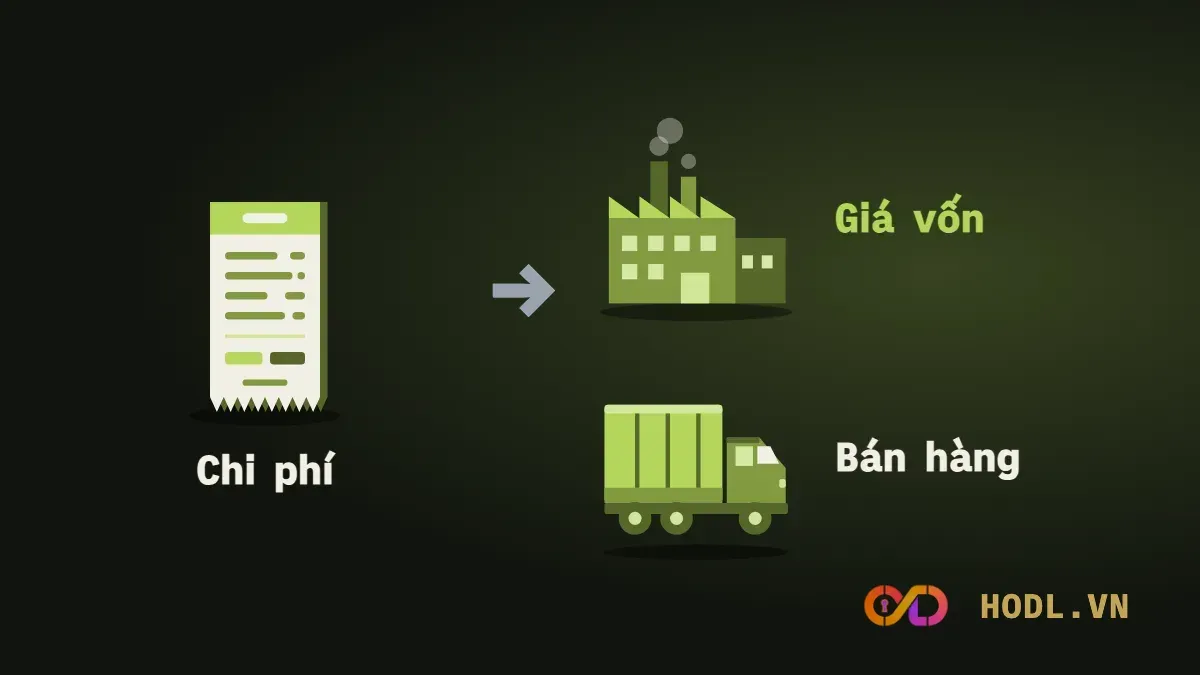
Thứ nhất, cách phân loại chi phí khác nhau giữa doanh nghiệp. Cùng một khoản khấu hao hay chi phí vận chuyển, nơi này ghi vào giá vốn. Nơi kia ghi vào chi phí bán hàng. So biên gộp chéo doanh nghiệp cần cẩn thận.
Thứ hai, quý có thể bị nhiễu bởi tồn kho. Doanh nghiệp tích trữ nguyên liệu giá rẻ sẽ có giá vốn thấp một thời gian. Giá vốn tăng lại khi dùng hết.
Thứ ba, ngân hàng và công ty bảo hiểm không có giá vốn hàng bán theo nghĩa này. Chi phí của họ là chi phí lãi, chi bồi thường.
Câu hỏi thường gặp
Giá vốn hàng bán tính bằng công thức nào?
Giá vốn bằng tồn kho đầu kỳ cộng chi phí mua hoặc sản xuất trong kỳ, trừ tồn kho cuối kỳ.
Giá vốn hàng bán gồm những khoản nào?
Với doanh nghiệp sản xuất gồm nguyên vật liệu, lương công nhân trực tiếp, điện nước và khấu hao nhà xưởng, máy móc. Với doanh nghiệp thương mại, giá vốn chủ yếu là giá mua hàng.
Giá vốn hàng bán có gồm chi phí bán hàng không?
Không. Chi phí bán hàng và chi phí quản lý được ghi riêng, trừ sau lãi gộp.
Giá vốn tăng có luôn xấu không?
Không. Giá vốn tăng vì bán được nhiều hơn là bình thường. Điều đáng ngại là giá vốn tăng nhanh hơn doanh thu.
Biên lợi nhuận gộp liên quan giá vốn thế nào?
Biên lợi nhuận gộp bằng một trừ tỷ lệ giá vốn. Giá vốn chiếm 86,5% doanh thu thì biên gộp là 13,5%.
Bài liên quan
Vị trí của giá vốn trong báo cáo xem ở cấu trúc báo cáo tài chính. Ý nghĩa các dòng nằm trong 162 thuật ngữ báo cáo tài chính. Từ vựng nền xem ở 100 thuật ngữ chứng khoán quan trọng. Ví dụ trên chỉ để minh hoạ cách đọc, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
