
Mô hình kinh doanh của DCM: urê cộng thêm dòng phân bón hỗn hợp
Nội dung bài5 phần
Cổ phiếu DCM là phần vốn của Công ty cổ phần Phân bón Dầu khí Cà Mau. Doanh nghiệp này vận hành Nhà máy Đạm Cà Mau. Nguyên liệu đầu vào cũng là khí tự nhiên, giống DPM. Khác biệt lớn nhất là DCM có thêm dây chuyền sản xuất phân bón hỗn hợp NPK, bên cạnh dòng urê truyền thống. Bài này đi qua cách doanh nghiệp kiếm tiền và quy mô tài sản đứng sau mã này.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu DCM đứng sau nhà máy đạm dùng khí Cà Mau
Nhà máy Đạm Cà Mau dùng khí tự nhiên từ khu vực Cà Mau làm nguyên liệu sản xuất urê. Đây là nguồn khí khác với nguồn DPM đang dùng. Vì vậy hai doanh nghiệp không chịu đúng một mức giá khí đầu vào tại mọi thời điểm. Giá khí theo từng hợp đồng cũng có công thức tính riêng, không phải một mức cố định áp cho toàn ngành.
Bên cạnh urê, DCM còn vận hành dây chuyền phân bón hỗn hợp NPK. Sản phẩm này pha trộn thêm đạm, lân, kali theo công thức riêng cho từng loại cây trồng. Đây là điểm khác biệt chính so với DPM, doanh nghiệp chỉ tập trung vào urê.
Việc có thêm dòng NPK giúp DCM bán được nhiều loại sản phẩm hơn cho cùng một hệ thống đại lý. Doanh nghiệp nhờ đó giảm phụ thuộc vào một mức giá urê duy nhất. Dây chuyền NPK cũng tận dụng chung hệ thống logistics và đại lý đang phục vụ dòng urê, không phải xây mạng lưới bán hàng riêng. Người mới có thể xem lại cổ phiếu là gì trước khi đọc tiếp.
Quy mô tài sản của cổ phiếu DCM nghiêng về hàng tồn kho
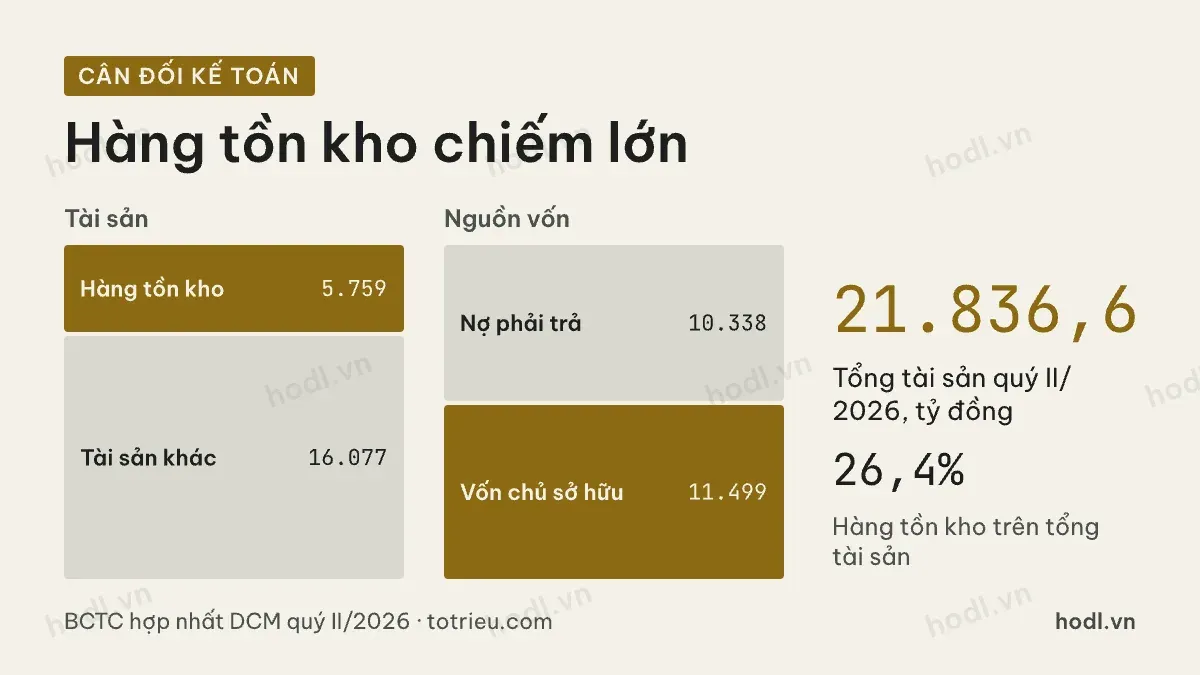
Cuối quý II/2026, tổng tài sản của DCM là 21.836,6 tỷ đồng. Hàng tồn kho là 5.759,3 tỷ đồng, chiếm 26,4% tổng tài sản. Phần này chủ yếu là urê và NPK đang chờ bán qua hệ thống đại lý. Tài sản còn lại là 16.077,3 tỷ đồng, gồm tiền, tài sản cố định và các khoản phải thu.
Vốn góp của chủ sở hữu là 5.294,0 tỷ đồng. Số này tương ứng 529,4 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 32.750 đồng. Vốn hoá cổ phiếu DCM theo đó vào khoảng 17.338 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 10.338,1 tỷ đồng. Vốn chủ sở hữu là 11.498,5 tỷ đồng. Tài sản cố định hữu hình chỉ 2.002,1 tỷ đồng, một phần vì nhà máy đã vận hành nhiều năm và trích khấu hao gần hết.
Hàng tồn kho của DCM tăng dần theo quý trong mùa cao điểm bón phân. Cuối quý III/2025 là 4.598,4 tỷ đồng, cuối quý IV/2025 là 4.891,1 tỷ đồng. Cuối quý I/2026 là 4.713,2 tỷ đồng, cuối quý II/2026 lên 5.759,3 tỷ đồng. Doanh nghiệp giữ hàng trước mùa vụ để giao kịp cho đại lý.
Người mới nên xem lại cấu trúc báo cáo tài chính trước khi đọc tiếp phần doanh thu dưới đây.
Cơ cấu doanh thu của cổ phiếu DCM năm 2025
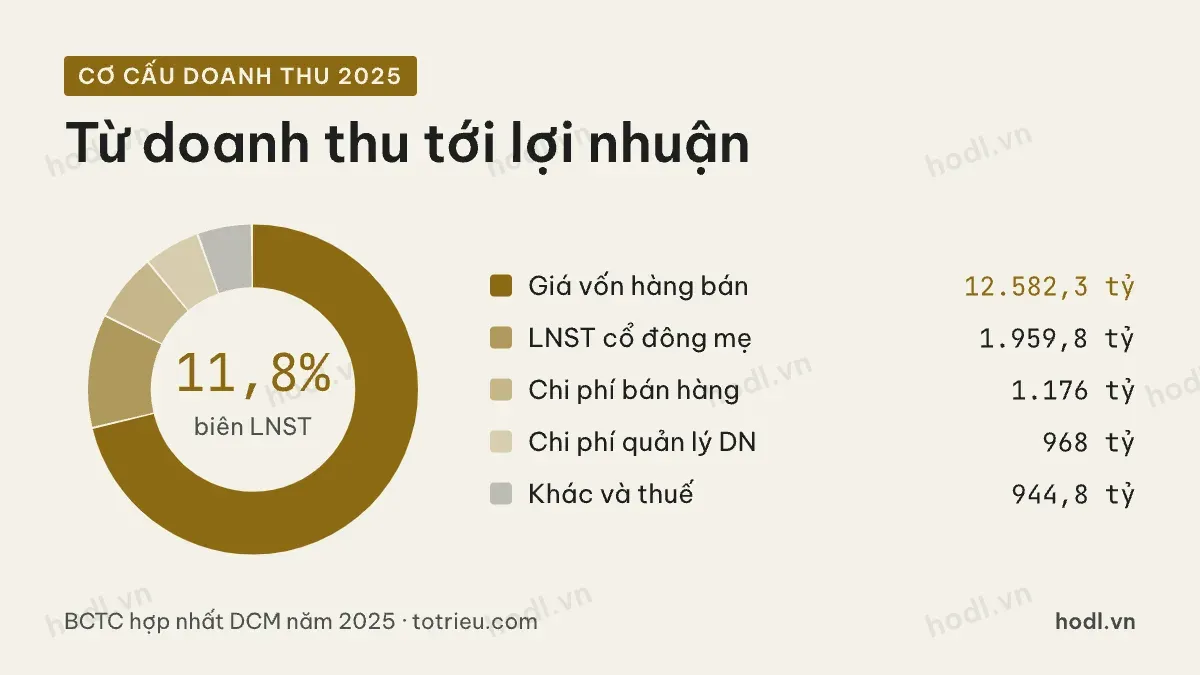
Năm 2025, DCM đạt doanh thu thuần 16.630,9 tỷ đồng. Giá vốn hàng bán là 12.582,3 tỷ đồng. Chi phí bán hàng là 1.176,0 tỷ đồng. Chi phí quản lý doanh nghiệp là 968,0 tỷ đồng.
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2025 là 1.959,8 tỷ đồng. Số này tương đương biên lợi nhuận 11,8% doanh thu thuần. Phần doanh thu còn lại là 944,8 tỷ đồng, sau khi trừ các khoản trên, cộng thêm thu nhập tài chính và khác, rồi trừ thuế.
Nửa đầu năm 2026, doanh thu đạt 11.998,2 tỷ đồng. Mức này tăng 27,0% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.855,9 tỷ đồng. Mức này tăng 55,0% so với 1.197,5 tỷ đồng của nửa đầu năm 2025.
Biên lãi gộp của DCM cao hơn DPM ở phần lớn các năm
Doanh thu thuần của DCM năm 2021 là 9.869,8 tỷ đồng, năm 2022 tăng vọt lên 15.924,5 tỷ đồng theo giá urê thế giới. Năm 2023 còn 12.570,5 tỷ đồng, năm 2024 là 13.455,6 tỷ đồng, năm 2025 là 16.630,9 tỷ đồng. Doanh thu năm 2025 tăng 23,6% so với năm 2024, nhờ giá urê phục hồi và sản lượng NPK bán ra nhiều hơn.
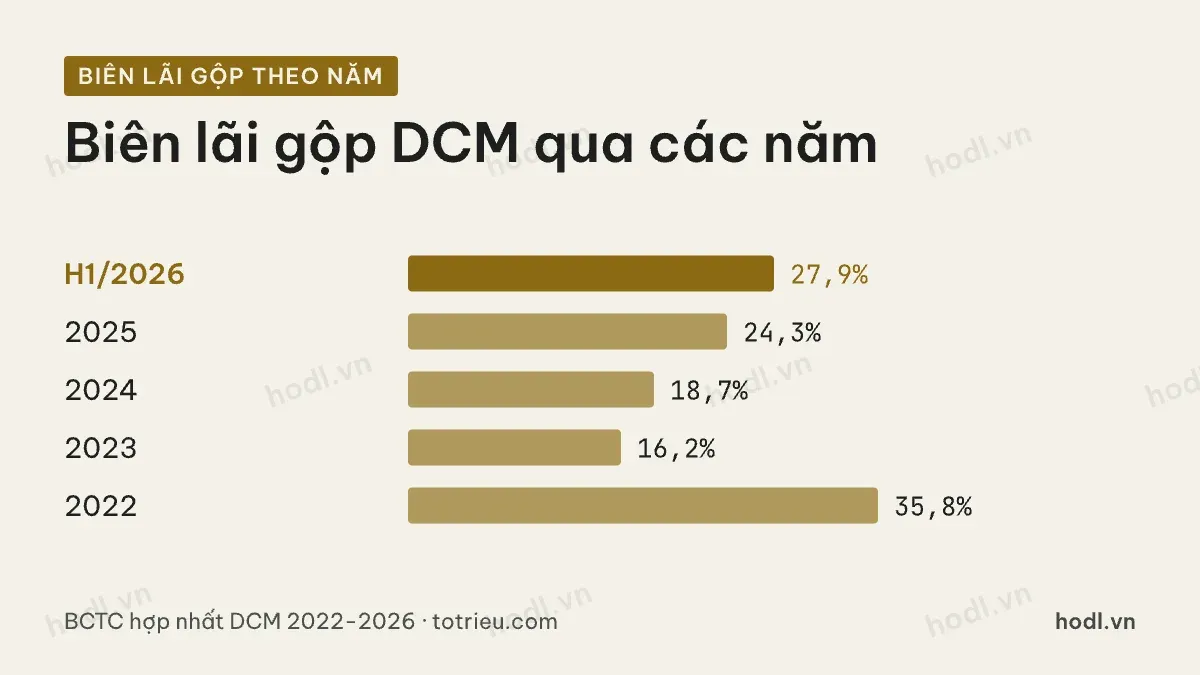
Biên lãi gộp của DCM năm 2022 là 35,8%, năm giá urê tăng vọt toàn cầu. Năm 2023 rơi về 16,2%, năm 2024 là 18,7%, năm 2025 là 24,3%. Nửa đầu năm 2026 đạt 27,9%.
So với DPM cùng giai đoạn, biên lãi gộp của DCM cao hơn ở hầu hết các năm gần đây. Phần chênh lệch này đến từ nguồn khí đầu vào. Dòng sản phẩm NPK cũng có biên lợi nhuận khác với urê thuần.
Dù vậy, cả hai doanh nghiệp đều chịu chung một quy luật. Giá urê thế giới đi xuống thì biên lãi gộp của cả DPM và DCM đều thu hẹp.
Cổ phiếu DCM bán hàng qua cùng mô hình đại lý
DCM cũng bán hàng chủ yếu qua hệ thống đại lý, tương tự DPM. Khác biệt là DCM có thêm nhóm đại lý chuyên về NPK. Nhóm này phục vụ vùng trồng cây công nghiệp và cây ăn trái cần công thức phân bón riêng.
Mô hình đại lý giúp DCM mở rộng vùng bán hàng, không phải tự đầu tư cửa hàng bán lẻ. Rủi ro đi cùng là doanh nghiệp phụ thuộc vào khả năng thanh toán của đại lý. Rủi ro này tăng khi giá phân bón biến động mạnh.
Hệ số thanh toán hiện hành năm 2025 của DCM là 2,43 lần, tương đương DPM. Mức này cho thấy DCM vẫn đủ tài sản ngắn hạn để trả nợ ngắn hạn, dù hàng tồn kho chiếm tỷ trọng lớn hơn trong tài sản ngắn hạn đó.
Phần tiếp theo trong loạt sẽ đi vào các chỉ số định giá chứng khoán áp cho doanh nghiệp phân bón. Trong đó có câu chuyện khấu hao nhà máy của DCM.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 15/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
