
Phân tích cổ phiếu PDR Quý 4/2026: Vay 13.638 tỷ, lãi quý III nhờ bán cổ phần
Nội dung bài16 phần
- Định giá cổ phiếu PDR: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi bán công ty và các khoản chi lớn
- Doanh thu cạn và dự án chờ ghi nhận
- Thương vụ Lotte Thủ Thiêm
- Nợ vay tăng gấp hơn hai lần
- Dòng tiền kinh doanh
- Phải thu và dự phòng
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B và P/E
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu PDR Quý 4/2026 bắt đầu từ bảng cân đối. Tại 30/09/2026, Công ty Cổ phần Phát triển Bất động sản Phát Đạt có vay và nợ thuê tài chính 13.638 tỷ đồng, gấp 2,3 lần 5.823 tỷ cuối 2025 và gấp 19,2 lần tiền 712 tỷ, theo thuyết minh báo cáo tài chính hợp nhất quý III/2026.
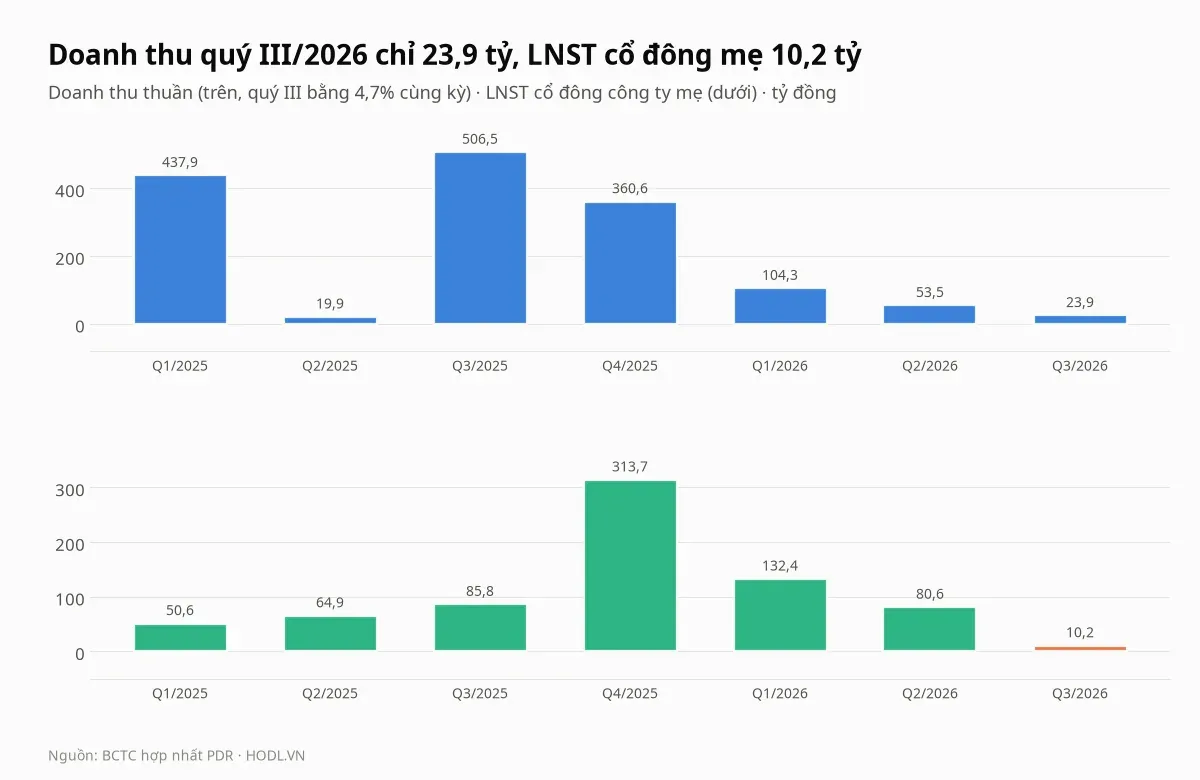
Kết quả quý III thì ngược chiều. Doanh thu thuần chỉ 23,9 tỷ đồng (cùng kỳ 506,5 tỷ) và lợi nhuận sau thuế cổ đông công ty mẹ 10,2 tỷ (cùng kỳ 85,8 tỷ), nhưng lợi nhuận trước thuế vẫn tăng 34,7% lên 158,0 tỷ nhờ 709,1 tỷ lãi từ chuyển nhượng cổ phần và thanh lý đầu tư, gấp 4,5 lần lợi nhuận trước thuế.
Giá đóng cửa phiên 30/10/2026 là 11.300 đồng, thấp hơn đỉnh đóng cửa 52 tuần (23.050 đồng, 17/11/2025) 51,0% và cao hơn đáy (11.100 đồng, 08/10/2026) 1,8%. Bài đọc lần lượt phần lãi quý III, doanh thu và dự án chờ ghi nhận, thương vụ Lotte Thủ Thiêm, nợ vay, dòng tiền, phải thu, cổ đông, khối ngoại, so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Doanh thu thuần quý III/2026 là 23,9 tỷ đồng, lãi gộp 2,6 tỷ (cùng kỳ 250,2 tỷ); chín tháng doanh thu 181,8 tỷ giảm 81,1% so với 964,4 tỷ, trong khi lợi nhuận trước thuế chín tháng 662,7 tỷ gấp 2,3 lần cùng kỳ.
- Lợi nhuận trước thuế quý III là 158,0 tỷ, gồm 709,1 tỷ lãi bán cổ phần công ty con và thanh lý đầu tư; nếu loại hai khoản này, kết quả âm 551,1 tỷ, trong đó có 174,2 tỷ dự phòng, 112,2 tỷ chi phí tài trợ và 180,1 tỷ lãi vay.
- Vay 13.638 tỷ gấp 2,3 lần cuối 2025; ba khoản vay ngân hàng 8.834 tỷ (64,8% tổng vay) tài trợ 35% vốn Lotte Properties HCMC, đẩy đầu tư vào công ty liên kết lên 12.702 tỷ, bằng 33,2% tổng tài sản.
- Dự án The EverRich 2 chuyển nhượng ngày 21/08/2026 với giá 5.225,5 tỷ nhưng đang nằm ở khoản người mua trả tiền trước, chưa vào doanh thu; hàng tồn kho của dự án vẫn là 6.677,4 tỷ.
- Giá 11.300 đồng ứng với P/B 0,89 lần (trung vị nhóm 0,87 lần), ROE bốn quý 4,4% (trung vị 6,8%) và vay gấp 1,08 lần vốn chủ (trung vị 0,40 lần); giá ngầm định ROE bền vững 11,1%, so với 15,0%, 7,7%, 1,5% và 4,4% của 2022 đến 2025.
Định giá cổ phiếu PDR: quy mô
Công ty Cổ phần Phát triển Bất động sản Phát Đạt (PDR) niêm yết trên HOSE với 997,81 triệu cổ phiếu (vốn điều lệ 9.978,1 tỷ đồng, mệnh giá 10.000 đồng, không có cổ phiếu quỹ theo thuyết minh 23.2), nên vốn hoá theo giá 11.300 đồng là 11.275 tỷ đồng. Tổng tài sản 38.225 tỷ, tăng 40,2% so với 27.270 tỷ cuối 2025, trong đó hàng tồn kho 12.964 tỷ (33,9%); vốn chủ sở hữu 12.619,7 tỷ gồm 12.600,4 tỷ của cổ đông mẹ và 19,2 tỷ của cổ đông không kiểm soát.
Quý III doanh thu thuần chỉ bằng 4,7% cùng kỳ. Chín tháng 2026 doanh thu là 181,8 tỷ, thấp hơn 964,4 tỷ cùng kỳ 81,1%, còn lợi nhuận sau thuế cổ đông mẹ chín tháng đạt 223,1 tỷ, tăng 10,8% so với 201,3 tỷ, nhờ thu nhập tài chính chín tháng 2.091,1 tỷ (cùng kỳ 229,6 tỷ).
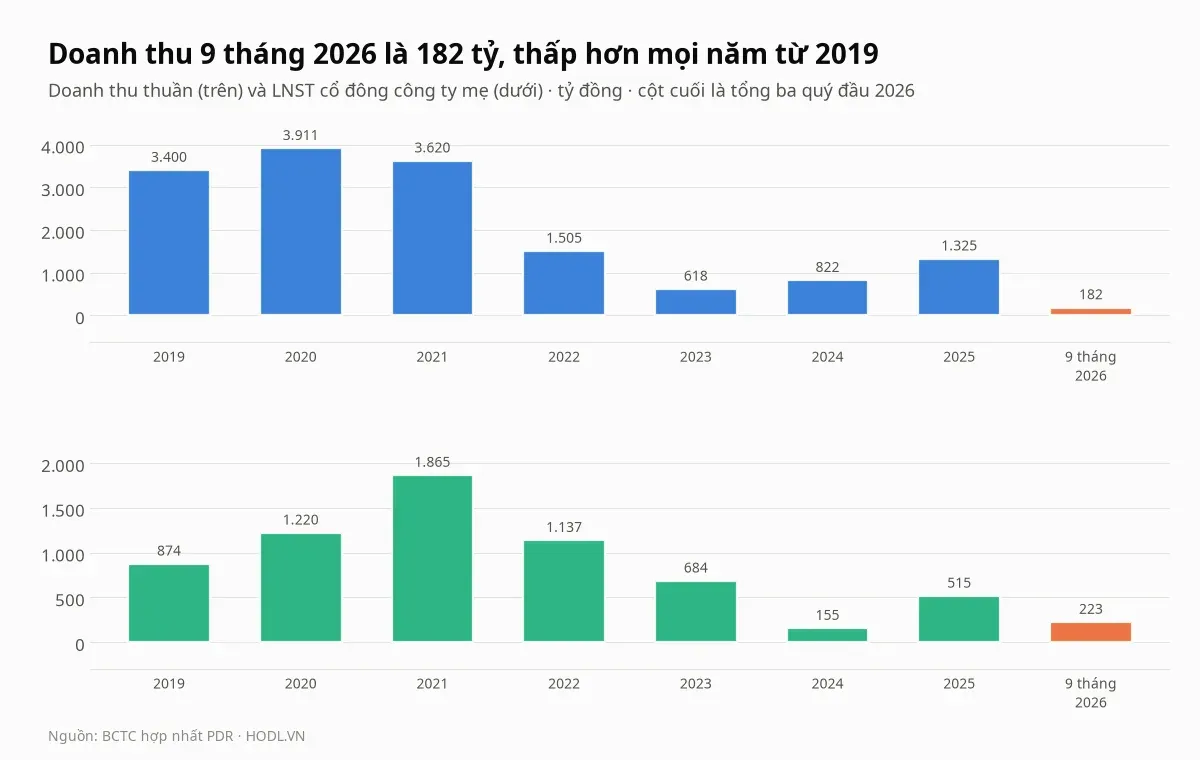
Doanh thu năm đã giảm từ 3.911 tỷ đồng năm 2020 xuống 1.325 tỷ năm 2025, còn lợi nhuận cổ đông mẹ từ đỉnh 1.865 tỷ năm 2021 xuống 155 tỷ năm 2024 rồi 515 tỷ năm 2025. EPS bốn quý là 538 đồng và ROE bốn quý là 4,4%, nhưng bốn quý này gồm quý IV/2025 (313,7 tỷ) và khoản lãi chuyển nhượng cổ phần 662,6 tỷ của quý III; ROE từng năm 2022 đến 2025 lần lượt là 15,0%, 7,7%, 1,5% và 4,4%.
Lợi nhuận quý III đến từ đâu
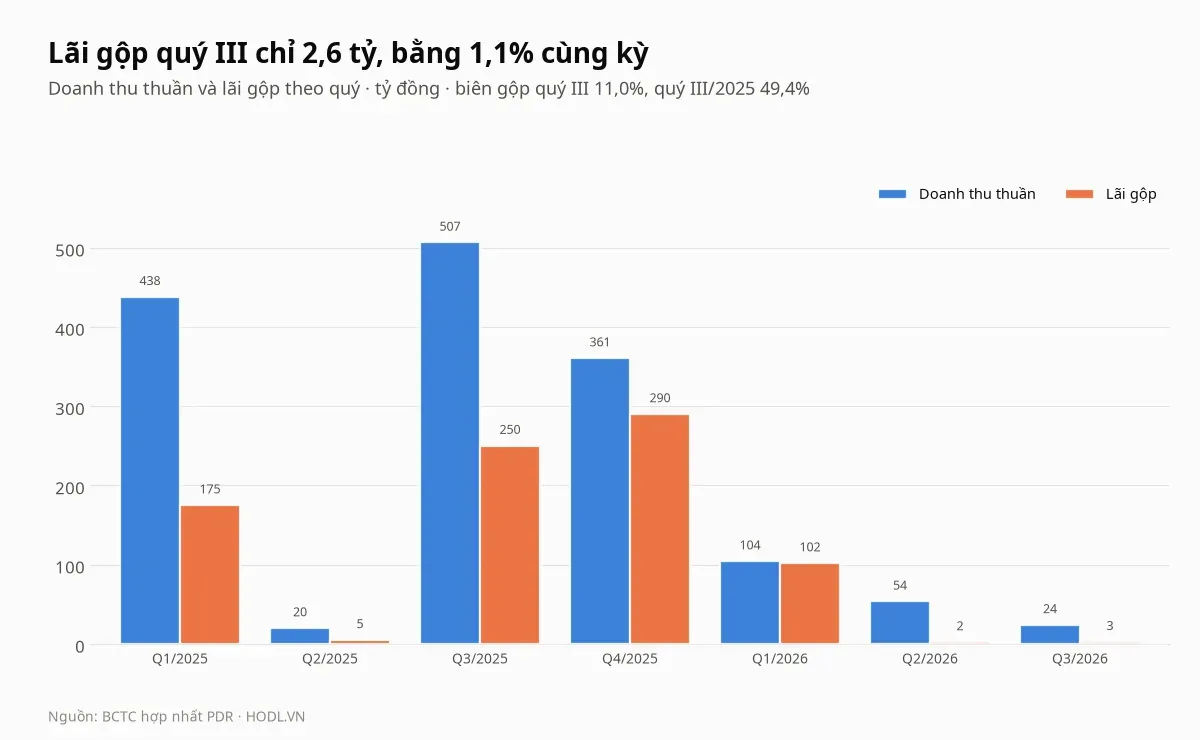
Lãi gộp quý III chỉ 2,6 tỷ đồng, bằng 1,1% cùng kỳ (250,2 tỷ), với biên gộp 11,0% so với 49,4%. Thuyết minh doanh thu cho thấy doanh thu cung cấp dịch vụ 13,4 tỷ (cùng kỳ 101,0 tỷ), chuyển nhượng bất động sản 8,2 tỷ (cùng kỳ 404,5 tỷ) và cho thuê bất động sản đầu tư 2,3 tỷ (cùng kỳ không có), nên lãi gộp không còn là nguồn lợi nhuận.
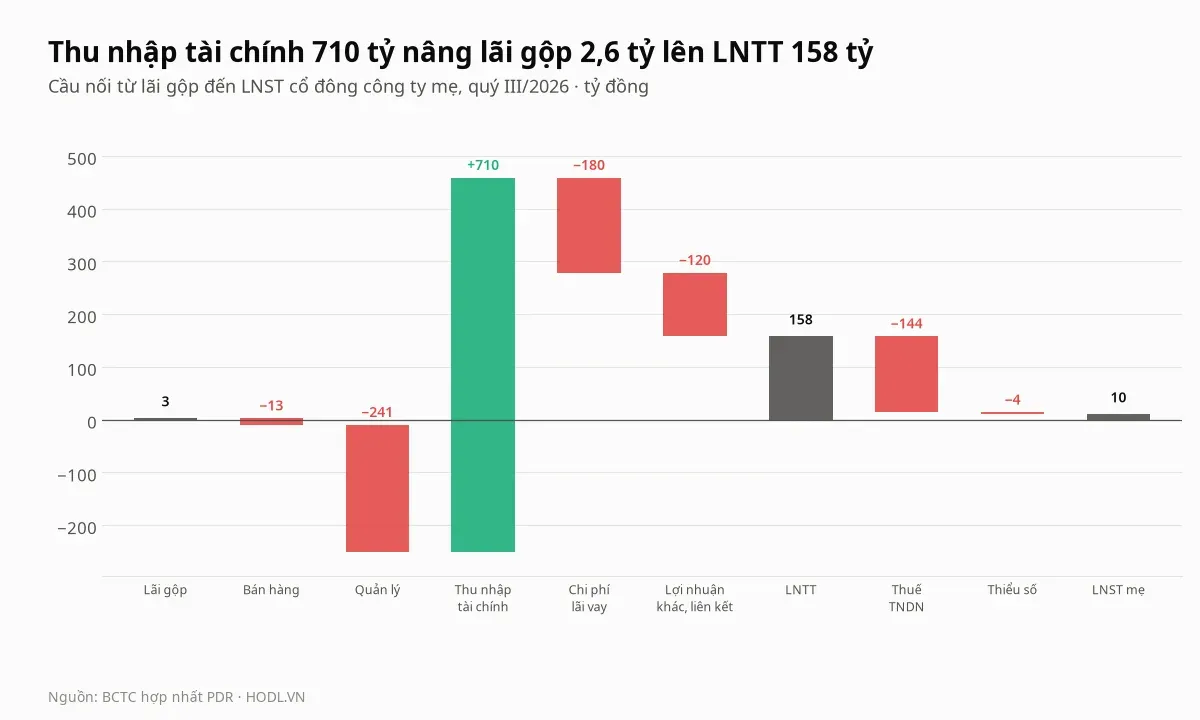
Lãi gộp 2,6 tỷ đi qua các khoản sau. Chi phí bán hàng 12,6 tỷ và quản lý 241,2 tỷ, trong đó 174,2 tỷ là chi phí dự phòng, nên phần quản lý thông thường là 67,0 tỷ. Thu nhập tài chính cộng 709,7 tỷ, chi phí lãi vay trừ 180,1 tỷ, còn lợi nhuận khác và phần lỗ công ty liên kết trừ 120,4 tỷ (chi phí tài trợ 112,2 tỷ, lỗ liên kết 7,7 tỷ), nên lợi nhuận trước thuế là 158,0 tỷ.
Thuế thu nhập doanh nghiệp 144,3 tỷ (thuế suất hiệu dụng 91,3%, gồm 141,4 tỷ hiện hành và 2,8 tỷ hoãn lại) để lại 13,7 tỷ lợi nhuận sau thuế hợp nhất, giảm 84,0% so với 85,8 tỷ. Cổ đông không kiểm soát hưởng 3,5 tỷ, nên lợi nhuận cổ đông mẹ là 10,2 tỷ. Công ty giải trình rằng lợi nhuận kế toán trước thuế vẫn tăng 34,7% và khoản dự phòng 174,17 tỷ được ghi theo nguyên tắc thận trọng.
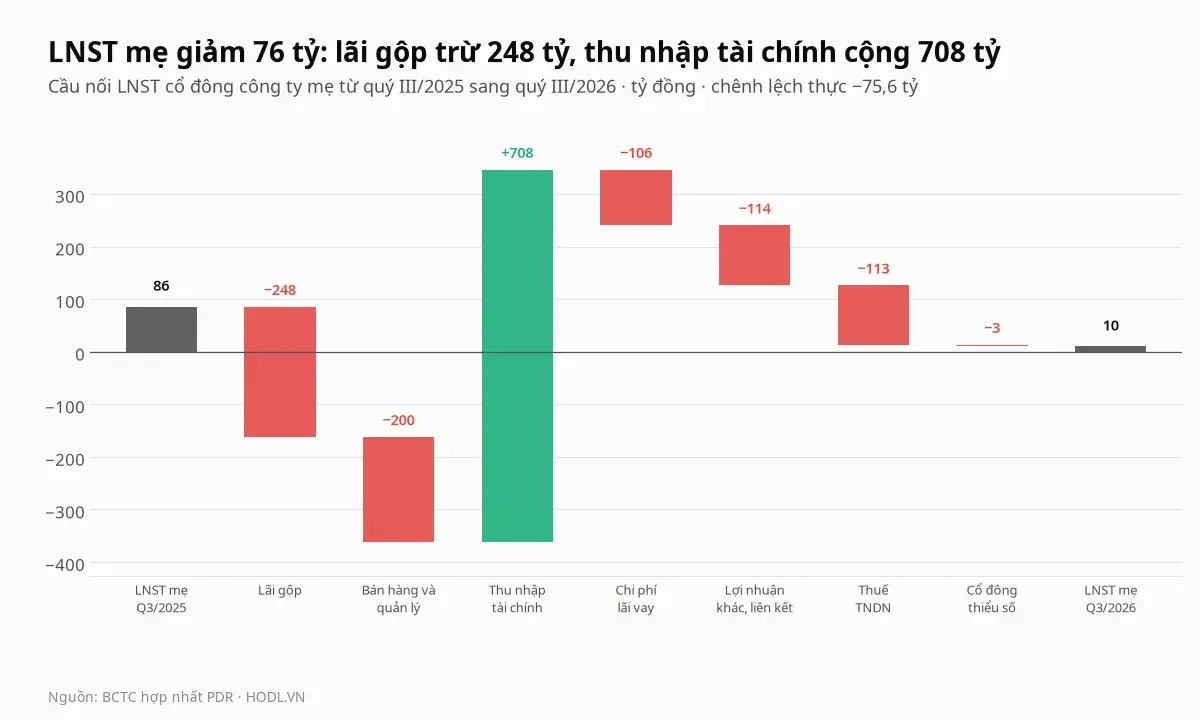
So với cùng kỳ, lợi nhuận mẹ giảm 75,6 tỷ đồng (từ 85,8 tỷ xuống 10,2 tỷ). Thu nhập tài chính cộng 707,9 tỷ, nhưng lãi gộp trừ 247,5 tỷ, bán hàng và quản lý trừ 199,7 tỷ, lợi nhuận khác cùng liên kết trừ 114,1 tỷ, thuế trừ 112,9 tỷ, chi phí lãi vay trừ 105,9 tỷ và cổ đông không kiểm soát trừ 3,5 tỷ.
Lãi bán công ty và các khoản chi lớn
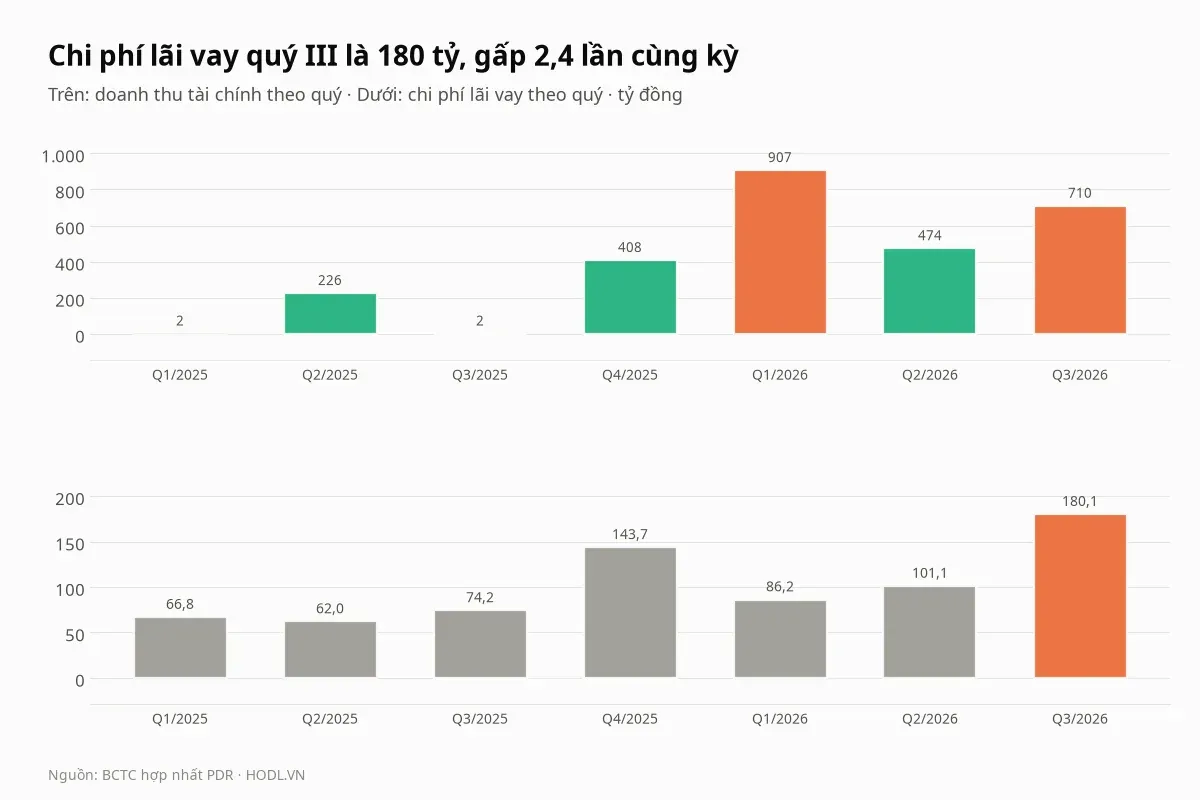
Doanh thu tài chính quý III là 709,7 tỷ đồng so với 1,8 tỷ cùng kỳ, gồm lãi chuyển nhượng cổ phần công ty con 662,6 tỷ, lãi thanh lý khoản đầu tư 46,5 tỷ và lãi tiền gửi, cho vay 0,5 tỷ. Khoản 662,6 tỷ đến từ việc Công ty CP Bất động sản Đầu tư và Phát triển Cao ốc Bình Dương, công ty con của PDR, chuyển nhượng đợt 1 là 49,95% vốn tại Công ty CP Bất động sản Đầu tư và Phát triển Cao ốc Hòa Phú ngày 30/09/2026, giá trị chuyển nhượng 1.880,9 tỷ, trong đó 1.567,4 tỷ đã nhận ngày 28 và 29/09/2026.
Hòa Phú từ công ty con thành công ty liên kết, ghi sổ 673,8 tỷ, với PDR còn nắm 49,95% quyền biểu quyết và 49,70% lợi ích; thuyết minh gọi đây là đợt 1 và không nêu đợt sau. Lãi được ghi vào ngày cuối của quý, nên doanh thu tài chính quý III chiếm 33,9% của 2.091,1 tỷ chín tháng, sau 907,1 tỷ quý I và 474,4 tỷ quý II; thuyết minh chín tháng không tách các khoản của hai quý đầu.
Chi phí lãi vay quý III là 180,1 tỷ, gấp 2,4 lần cùng kỳ (74,2 tỷ) và 1,8 lần quý II (101,1 tỷ); chín tháng là 367,3 tỷ so với 203,1 tỷ. Công ty giải trình mức tăng do dư nợ vay tăng để tài trợ thương vụ nhận chuyển nhượng 35% vốn Lotte Properties HCMC hoàn tất ngày 11/08/2026; số dư vay mới chỉ có mặt trong một phần của quý III.
Hai khoản chi lớn khác không lặp lại thường xuyên nhưng cũng không nhỏ. Chi phí tài trợ 112,2 tỷ là chi phí xây Trường tiểu học Bình Chuẩn 3 theo hợp đồng xây dựng, chuyển giao không yêu cầu thanh toán, đã nghiệm thu và đưa vào sử dụng. Chi phí dự phòng 174,2 tỷ nâng dự phòng phải thu và trả trước lên 371,9 tỷ, bài đọc ở mục phải thu.
Doanh thu cạn và dự án chờ ghi nhận
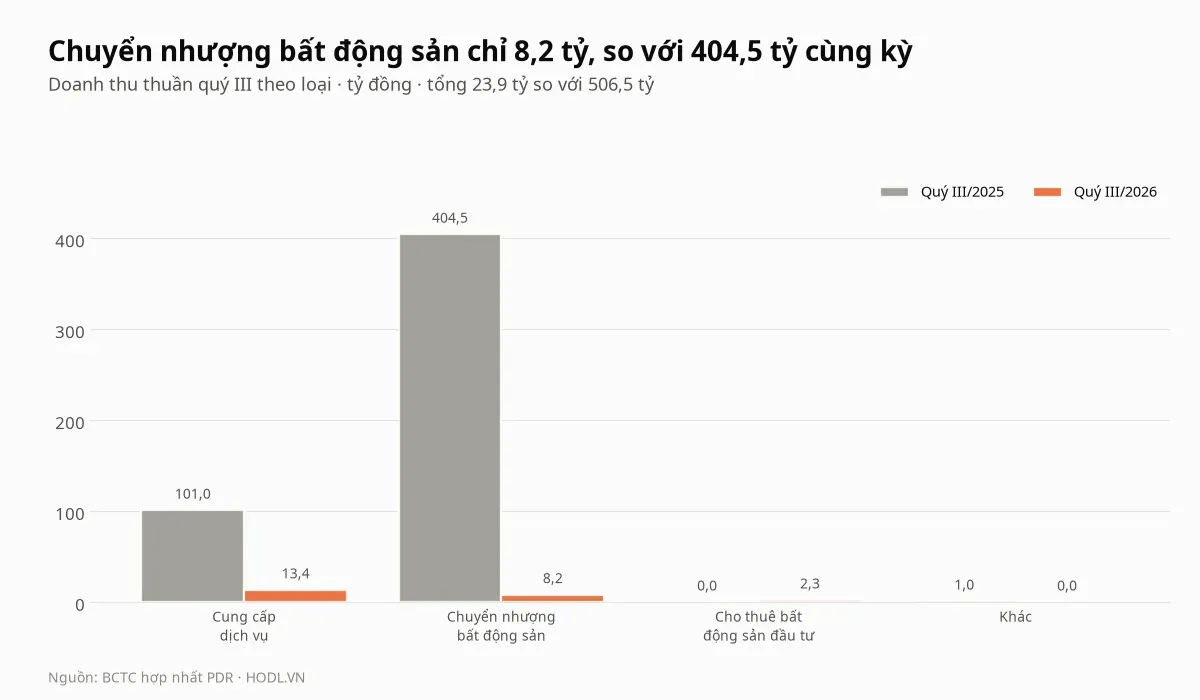
Doanh thu chuyển nhượng bất động sản quý III chỉ 8,2 tỷ đồng, bằng 2,0% mức 404,5 tỷ cùng kỳ. Điều đáng chú ý là dự án The EverRich 2 (422 Đào Trí, Phường Phú Thuận) đã được chuyển nhượng ngày 21/08/2026 theo hợp đồng hợp tác đầu tư với Công ty TNHH Đầu tư Big Gain, với tổng giá trị 5.225,5 tỷ đồng.
Khoản này không nằm trong doanh thu. Người mua trả tiền trước ngắn hạn tăng từ 237,7 tỷ lên 5.811,8 tỷ, trong đó 5.225,5 tỷ ở dự án The EverRich 2, còn phải trả cho Big Gain về hợp tác đầu tư giảm từ 6.944,2 tỷ xuống 2.421,4 tỷ sau khi cấn trừ. Hàng tồn kho của dự án vẫn là 6.677,4 tỷ (cuối 2025: 5.974,7 tỷ), và báo cáo không nêu thời điểm ghi nhận doanh thu; thuyết minh chỉ nói Tập đoàn đã đáp ứng điều kiện chuyển nhượng phần còn lại của dự án.
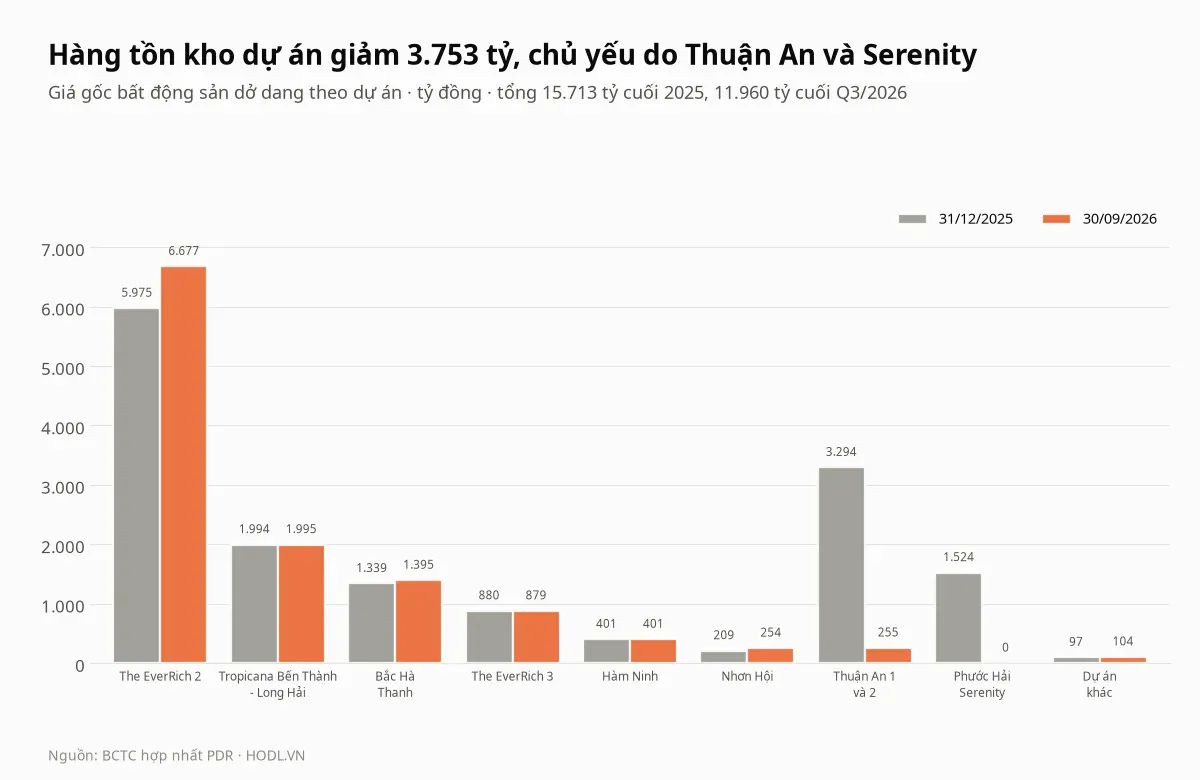
Hàng tồn kho bất động sản dở dang giảm 3.753 tỷ đồng, từ 15.713 tỷ xuống 11.960 tỷ. Hai dự án đi ra là Thuận An 1 và 2 (từ 3.294,2 tỷ còn 255,1 tỷ, qua hai lần chuyển nhượng cổ phần ngày 30/01/2026 và 30/09/2026) và Phước Hải Serenity (từ 1.523,6 tỷ về 0), trong khi EverRich 2 tăng 702,7 tỷ. Tính cả hàng hoá bất động sản 1.001,2 tỷ (hai khu đất tại 61 Cao Thắng và 41 đến 43 Nguyễn Trãi), hàng tồn kho là 12.964 tỷ, giảm 22,4% so với 16.715 tỷ.
Một số dự án chưa có đường ra rõ. Dự án Khu dân cư làng nghề và Trung tâm xã Hàm Ninh (Phú Quốc) ghi 400,6 tỷ nhưng cơ quan có thẩm quyền chưa lập điều chỉnh quy hoạch phân khu 1/2000 và hồ sơ gia hạn tiến độ chưa được duyệt, nên Tập đoàn nêu chưa có cơ sở triển khai bước tiếp theo. Hợp đồng BT khu Cổ Đại đã được Ủy ban nhân dân thành phố thống nhất chấm dứt chủ trương ngày 02/02/2026, còn 118,8 tỷ chi phí đang chờ thẩm định, và 77,1 tỷ của Trung tâm Thể dục Thể thao Phan Đình Phùng đã được ghi hết vào chi phí.
Thương vụ Lotte Thủ Thiêm
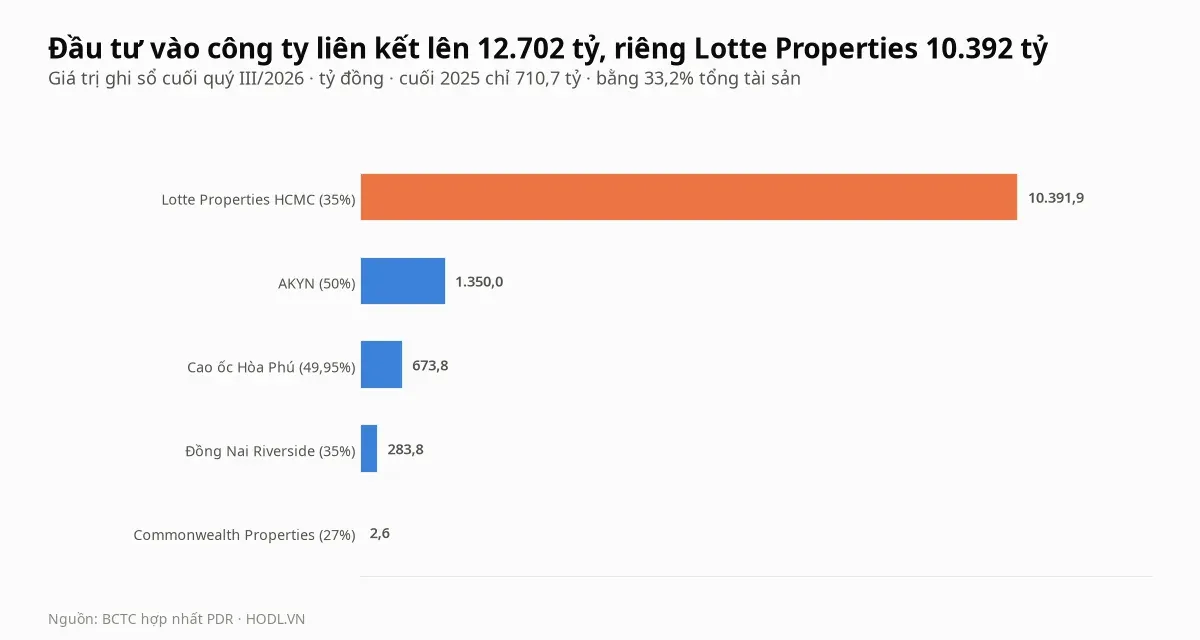
Đầu tư vào công ty liên kết tăng từ 710,7 tỷ đồng cuối 2025 lên 12.702,1 tỷ, gấp 17,9 lần, bằng 33,2% tổng tài sản và 100,7% vốn chủ sở hữu. Riêng Công ty TNHH Lotte Properties HCMC chiếm 10.391,9 tỷ (81,8%): ngày 11/08/2026 PDR hoàn tất nhận chuyển nhượng 35% vốn điều lệ theo hợp đồng ký ngày 26/06/2026, với giá gốc 10.393,0 tỷ, trong đó 2.726,8 tỷ là góp vốn theo thuyết minh bên liên quan và phần còn lại là 7.666,2 tỷ.
Hai khoản khác là Công ty CP Đầu tư Thương mại Dịch vụ AKYN (50%, giá gốc 1.350,0 tỷ, nhận chuyển nhượng ngày 22/09/2026 từ Công ty CP Đầu tư Địa ốc Đại Quang Minh) và Cao ốc Hòa Phú (673,8 tỷ). Theo báo chí tài chính dẫn thông tin công ty, Lotte Properties HCMC là chủ đầu tư dự án Lotte Eco Smart City Thủ Thiêm, tổng vốn đầu tư khoảng 60.000 tỷ đồng trên khu đất 7,54 ha, và vốn điều lệ sẽ tăng lên 12.000 tỷ. Phần lỗ công ty liên kết ghi nhận chín tháng là 48,1 tỷ, trong đó quý III 7,7 tỷ.
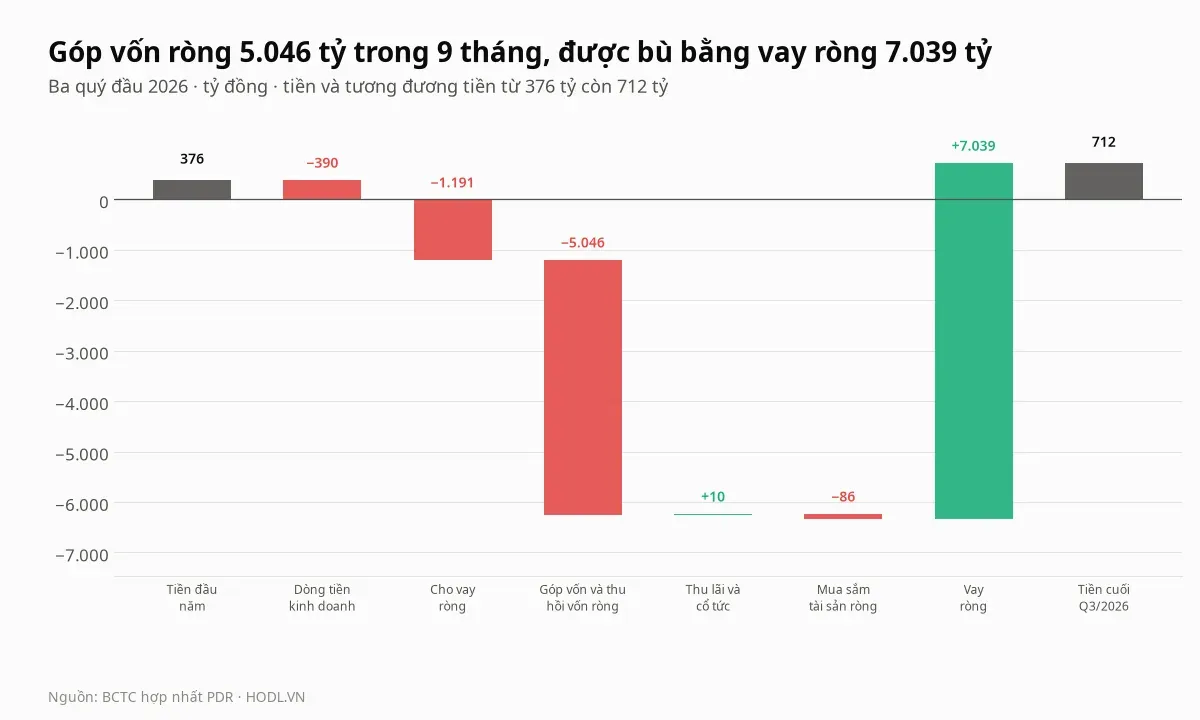
Chín tháng PDR chi 12.246,6 tỷ đồng góp vốn và đầu tư vào đơn vị khác, thu hồi 7.200,9 tỷ từ bán các khoản đầu tư, nên góp vốn ròng là 5.045,7 tỷ. Cho vay ròng trừ 1.190,7 tỷ (chi 3.319,0 tỷ, thu 2.128,3 tỷ) và dòng tiền kinh doanh trừ 390,1 tỷ, được bù bằng vay ròng 7.038,9 tỷ (vay 13.133,5 tỷ, trả 6.094,6 tỷ); tiền và tương đương tiền tăng từ 375,9 tỷ lên 711,7 tỷ.
Ngoài vay, PDR nhận vốn của bên thứ ba cho các dự án Thủ Thiêm. Phải trả dài hạn khác 1.039,3 tỷ gồm 519,7 tỷ của Công ty CP Đầu tư và Thương mại MIAN và 519,7 tỷ của Công ty TNHH Đầu tư Hai Bốn Một, là vốn góp cho dự án Khu phức hợp thông minh tại Khu chức năng số 2A, Thủ Thiêm; thêm 400 tỷ đặt cọc của Công ty CP Thép Nam Kim theo hợp đồng hợp tác đầu tư ngày 02/04/2026 để tham gia dự án Thủ Thiêm Eco Smart City. Cũng với Hai Bốn Một, PDR ghi phải thu khác ngắn hạn 1.591,3 tỷ; thuyết minh không giải thích mối liên hệ giữa hai khoản này.
Nợ vay tăng gấp hơn hai lần
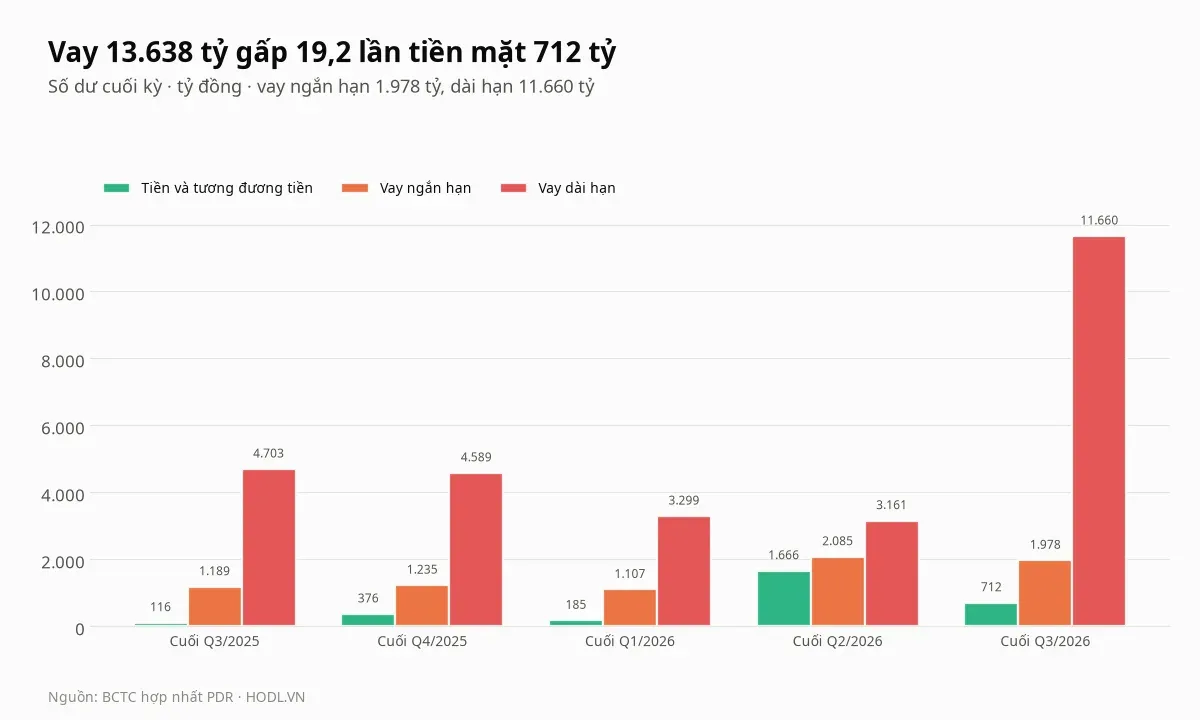
Tổng vay cuối quý III là 13.638,3 tỷ đồng, gồm vay ngắn hạn 1.978,3 tỷ (14,5%) và vay dài hạn 11.660,1 tỷ, so với 5.823,2 tỷ cuối 2025 theo số trình bày lại. Tổng vay gấp 19,2 lần tiền 711,7 tỷ và bằng 1,08 lần vốn chủ cổ đông mẹ, so với trung vị nhóm 0,40 lần. Ngoài tiền, PDR có 942,1 tỷ đầu tư nắm giữ đến ngày đáo hạn ngắn hạn, trong đó 903,6 tỷ tại Công ty CP Địa ốc Sài Gòn - KL.
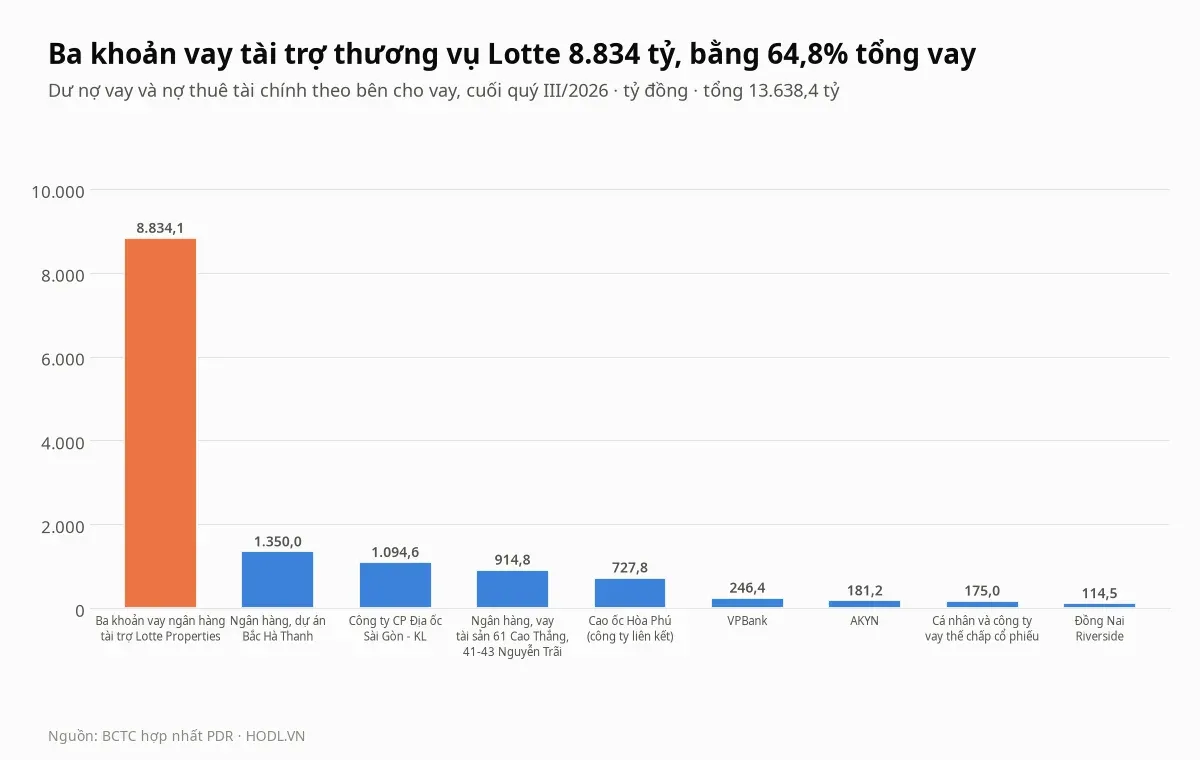
Vay ngân hàng là 11.345,3 tỷ (83,2%), trong đó ba khoản 8.834,1 tỷ tài trợ chi phí nhận 35% vốn Lotte Properties HCMC và góp vốn tăng vốn điều lệ, kỳ hạn trả gốc từ 10/11/2030 đến 10/08/2034, tài sản bảo đảm gồm 100% phần vốn góp của PDR tại Lotte Properties HCMC. Theo thông tin công ty công bố mà báo chí dẫn, khoản vay này do ngân hàng MB cấp với hạn mức tối đa 8.835 tỷ.
Phần ngân hàng còn lại là 1.350,0 tỷ cho dự án Bắc Hà Thanh (lãi suất tối thiểu 9,5% một năm, trả gốc từ 16/12/2026), 914,8 tỷ của bốn khoản vay tại một ngân hàng thương mại (trong đó 578,7 tỷ mua tài sản tại 61 Cao Thắng và 41 đến 43 Nguyễn Trãi, trả gốc từ 25/12/2026) và 246,4 tỷ của VPBank.
Vay bên khác là 2.293,1 tỷ. Công ty CP Địa ốc Sài Gòn - KL cho vay 1.094,6 tỷ không tính lãi, đáo hạn 31/12/2026; Hòa Phú cho vay 727,8 tỷ lãi 6,5% một năm đến 16/10/2028 (trước ngày 30/09/2026 là giao dịch nội bộ bị loại trừ); AKYN 181,2 tỷ lãi 8% đến 03/04/2028. Các khoản còn lại là 175,0 tỷ lãi 12% một năm của một công ty và một cá nhân, đáo hạn từ 19/11/2026 đến 08/01/2027, bảo đảm bằng 17,0 triệu cổ phiếu PDR của cổ đông; cộng với 5,3 triệu cổ phiếu bảo đảm khoản vay ngân hàng, tổng cộng 22,3 triệu cổ phiếu, bằng 2,24% vốn.
Dòng tiền kinh doanh
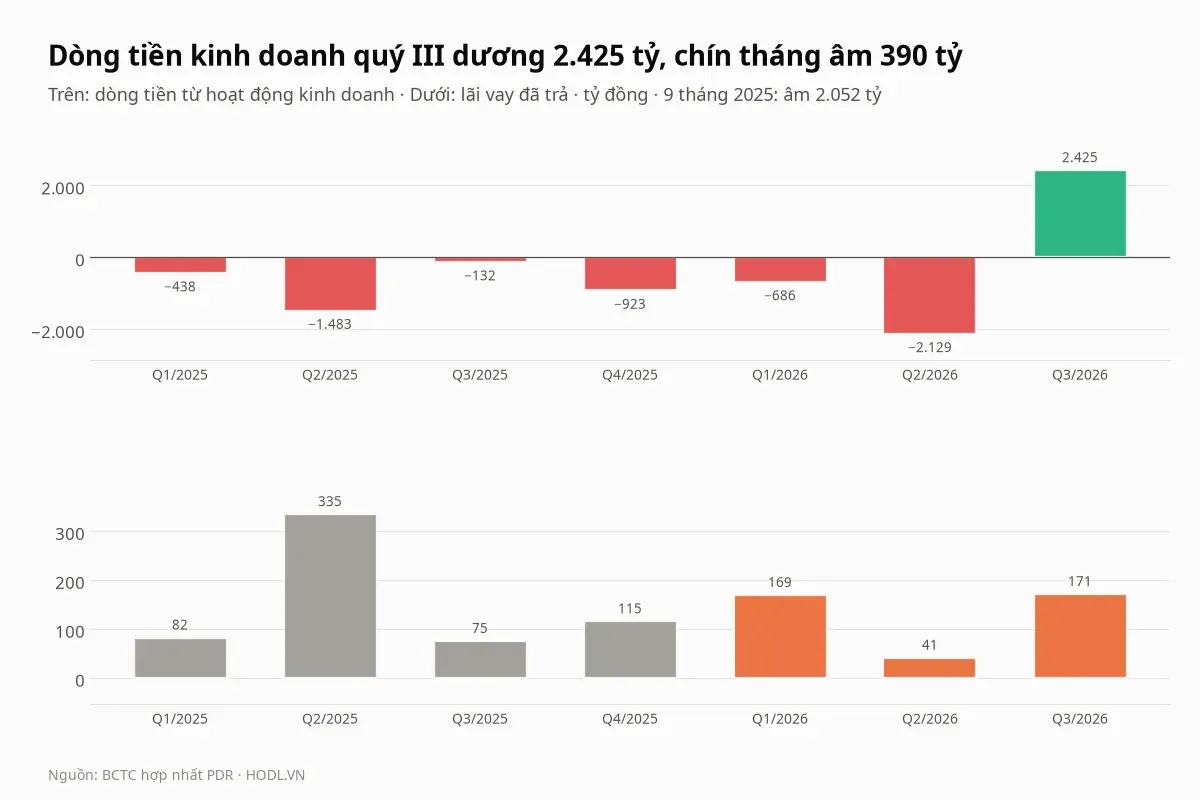
Dòng tiền kinh doanh quý III là dương 2.425,1 tỷ đồng, sau âm 685,9 tỷ quý I và âm 2.129,3 tỷ quý II, nên chín tháng 2026 còn âm 390,1 tỷ, so với âm 2.052,2 tỷ cùng kỳ. Lợi nhuận kinh doanh trước thay đổi vốn lưu động âm 186,7 tỷ; khoản dương đến từ các khoản phải trả tăng 3.472,6 tỷ, trong khi hàng tồn kho tăng 740,9 tỷ và lãi vay đã trả trừ 171,0 tỷ.
Báo cáo không tách khoản phải trả tăng này theo từng đối tác. Lãi vay đã trả ba quý là 169,0 tỷ, 40,9 tỷ và 171,0 tỷ, tổng 380,9 tỷ, bằng 2,8% tổng vay cuối kỳ; chi phí phải trả ngắn hạn về lãi vay là 140,7 tỷ, so với 44,8 tỷ cuối 2025.
Phải thu và dự phòng
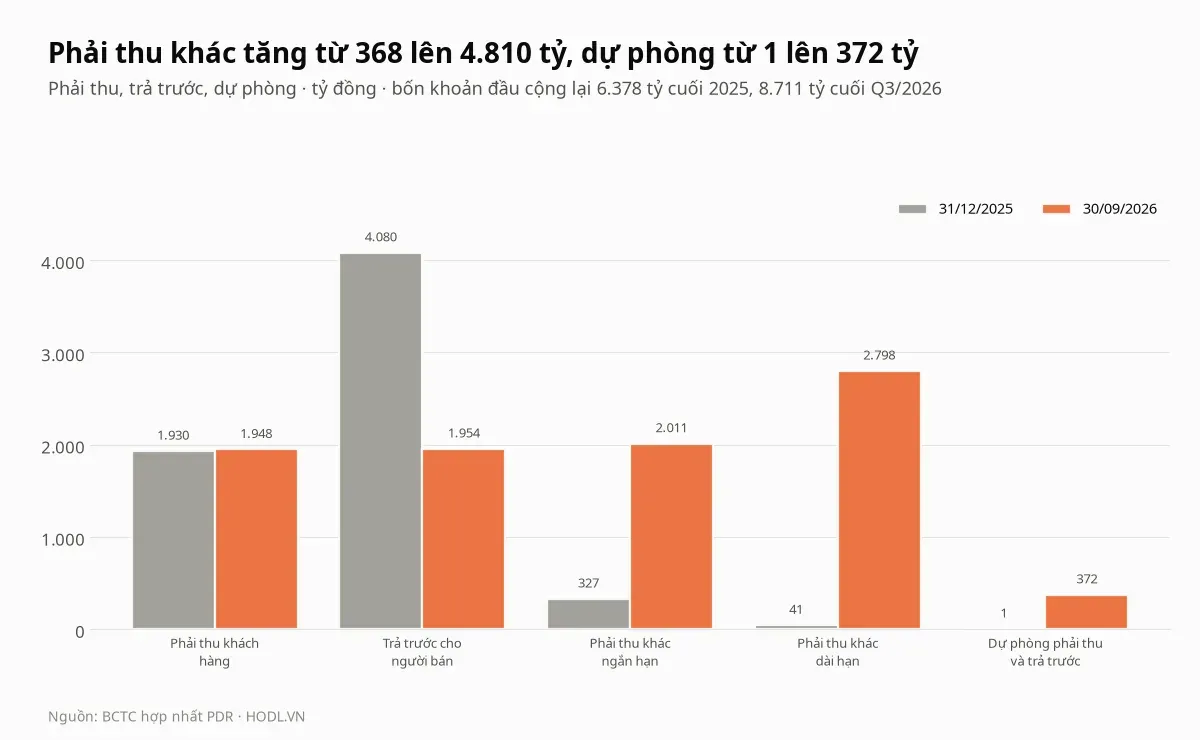
Bốn khoản phải thu và trả trước cộng lại tăng 36,6% từ 6.378 tỷ đồng lên 8.711 tỷ, nhưng cơ cấu đổi hẳn. Trả trước cho người bán giảm từ 4.080,1 tỷ xuống 1.953,8 tỷ, còn phải thu khác tăng từ 368 tỷ lên 4.810 tỷ: 2.011,0 tỷ ngắn hạn (gồm 1.591,3 tỷ của Công ty TNHH Đầu tư Hai Bốn Một) và 2.798,5 tỷ dài hạn (gồm 1.700,0 tỷ của một cá nhân, 694,1 tỷ của Công ty CP Đầu tư Serenity và 343,2 tỷ của một cá nhân khác). Thuyết minh chỉ liệt kê tên bên nợ, không nêu bản chất khoản phải thu.
Dự phòng phải thu và trả trước tăng từ 1,0 tỷ lên 371,9 tỷ: 249,8 tỷ cho phải thu khách hàng (gồm 74,6 tỷ trên khoản phải thu 439,9 tỷ từ chuyển nhượng dự án Bắc Hà Thanh, 105,7 tỷ, 42,5 tỷ và 26,0 tỷ cho ba công ty bất động sản khác) và 122,1 tỷ cho trả trước người bán. Phải thu khách hàng 1.947,7 tỷ gồm 313,0 tỷ của Công ty TNHH Đầu tư Bất động sản Cao Tầng Thuận An 1. PDR còn góp 488,6 tỷ (19,99% vốn) vào công ty này, và thuyết minh bên liên quan xếp đây là công ty có liên quan của người nội bộ.
Cổ đông và thanh khoản
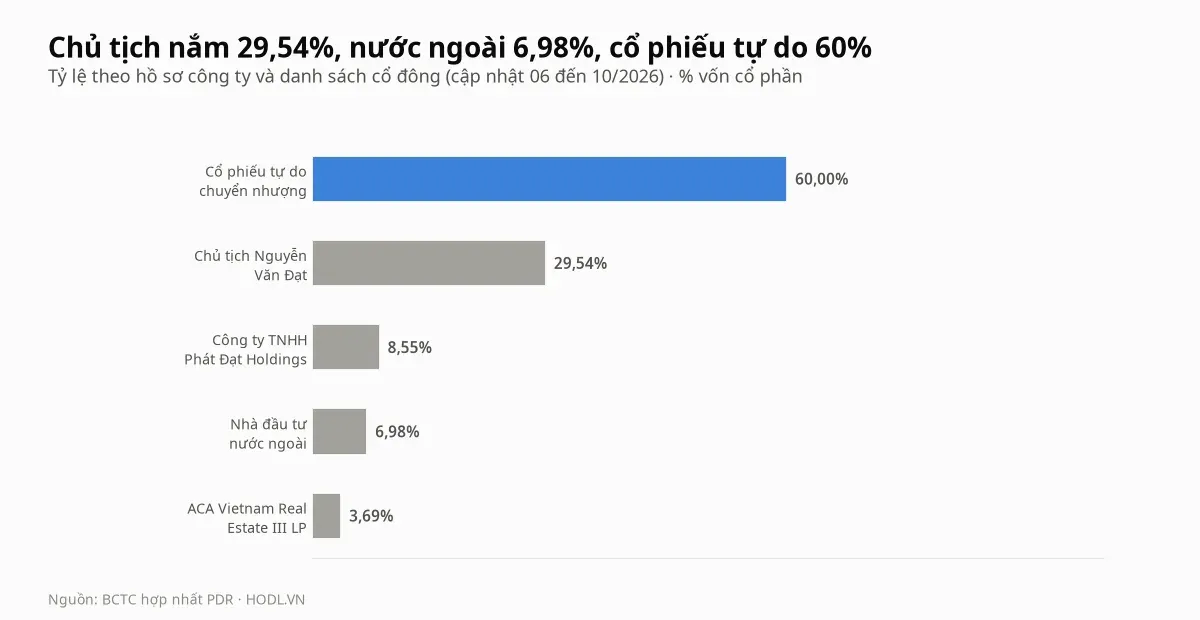
Chủ tịch Nguyễn Văn Đạt nắm 29,54% vốn (294,76 triệu cổ phiếu, cập nhật 27/08/2026), Công ty TNHH Phát Đạt Holdings 8,55% và ACA Vietnam Real Estate III LP 3,69%. Nhà đầu tư nước ngoài nắm 6,98% theo hồ sơ công ty (6,86% theo room còn lại ngày 30/10/2026), dưới giới hạn 49%; cổ phiếu tự do chuyển nhượng là 60%.
Khối lượng khớp trung bình 20 phiên là 5,28 triệu cổ phiếu, bằng 1,07 lần trung bình 60 phiên (4,91 triệu), và giá trị khớp trung bình tháng 10 là 59,3 tỷ đồng mỗi phiên, so với 44,5 tỷ của tháng 9. Về nhân sự, Phó tổng giám đốc Phạm Trọng Hòa được bổ nhiệm ngày 12/10/2026 và Phó tổng giám đốc Nguyễn Hữu từ nhiệm ngày 24/07/2026, theo báo cáo tài chính.
Khối ngoại và tự doanh
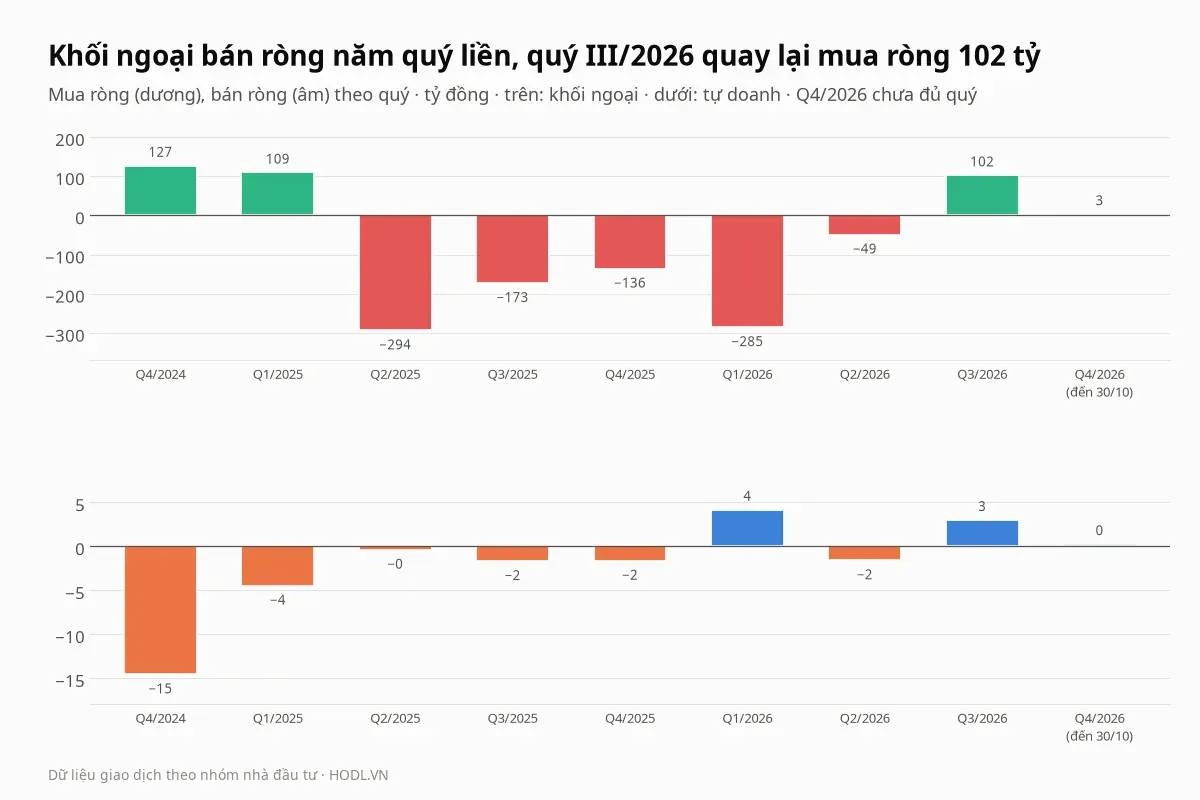
Khối ngoại bán ròng năm quý liên tiếp từ quý II/2025 đến quý II/2026: 294 tỷ đồng, 173 tỷ, 136 tỷ, 285 tỷ rồi 49 tỷ, tổng 937 tỷ. Quý III/2026 họ quay lại mua ròng 102 tỷ và 3 tỷ từ 01/10 đến 30/10/2026; trước đó họ mua ròng 127 tỷ quý IV/2024 và 109 tỷ quý I/2025. Tự doanh rất nhỏ: tám quý từ quý IV/2024 đến quý III/2026 không quý nào quá 15 tỷ, lớn nhất là bán ròng 15 tỷ quý IV/2024.
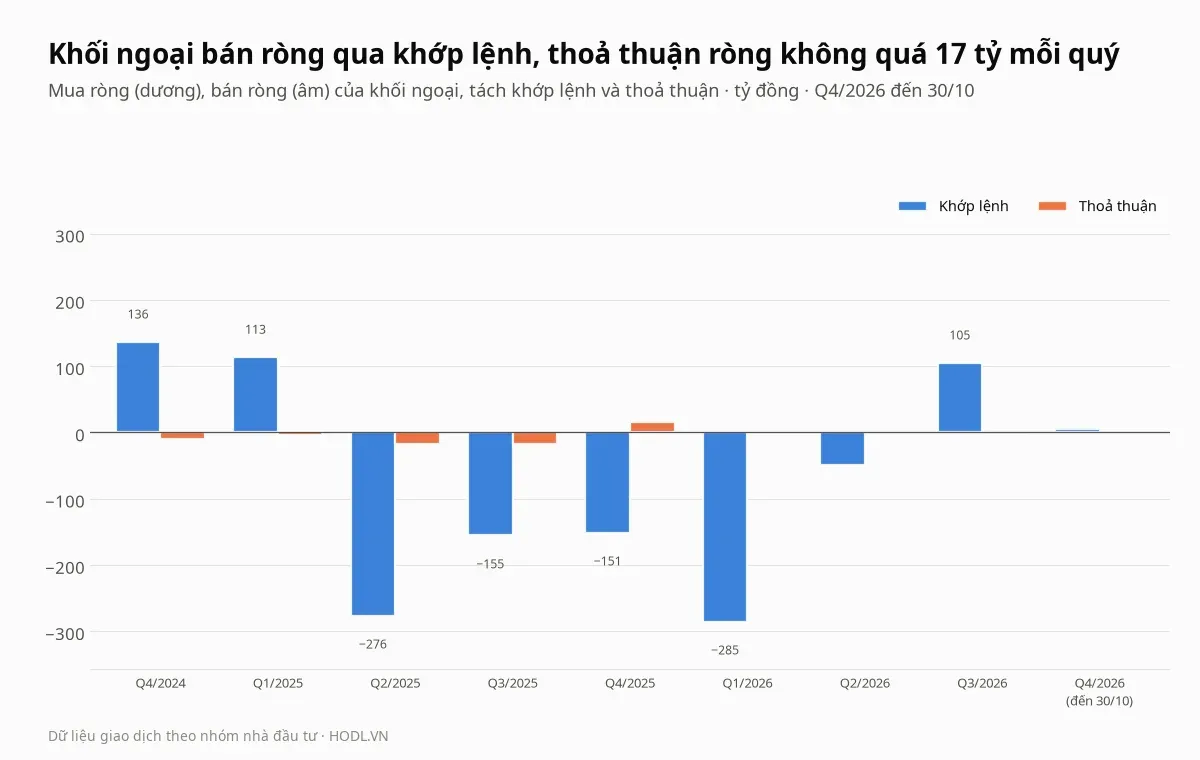
Dòng tiền khối ngoại đi qua khớp lệnh. Thoả thuận ròng của khối ngoại không quá 17 tỷ đồng mỗi quý, và quý III/2026 khối ngoại mua ròng 105 tỷ qua khớp lệnh, trừ 2 tỷ ròng qua thoả thuận dù tổng giá trị thoả thuận hai chiều là 38 tỷ.
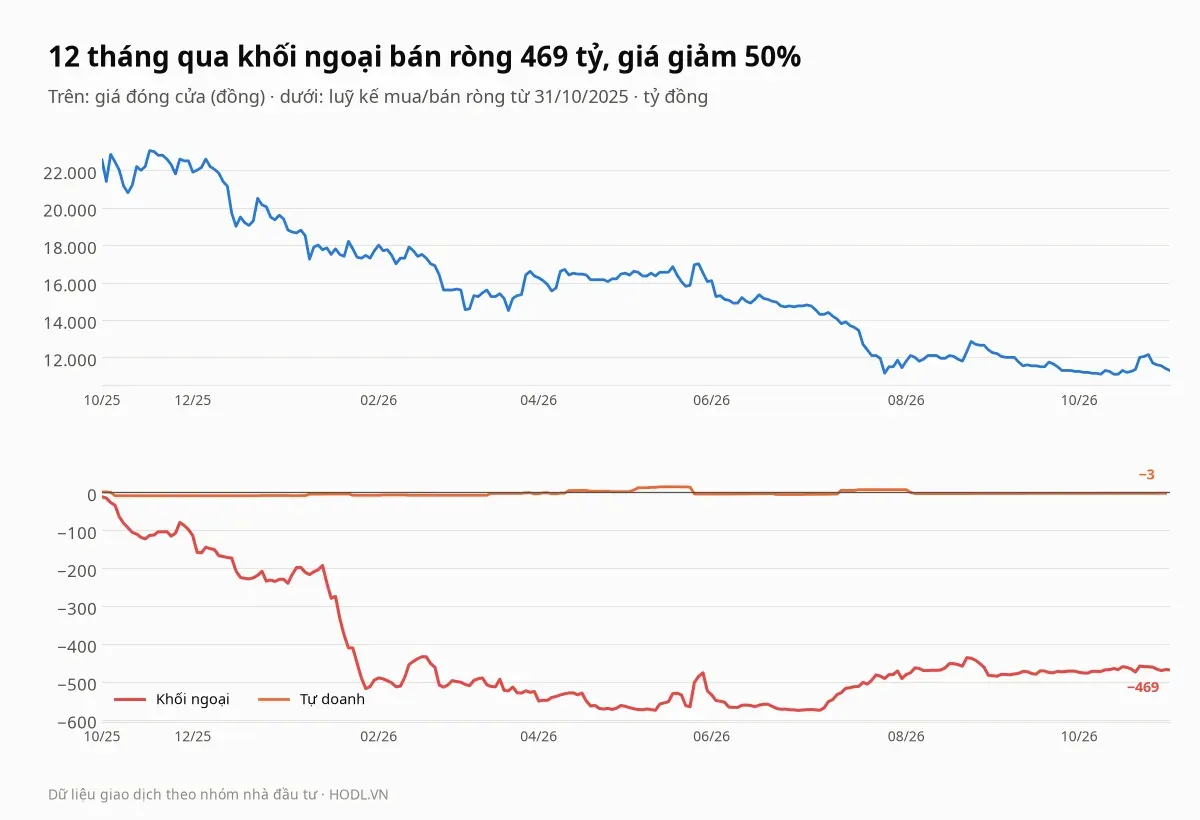
Luỹ kế 12 tháng từ 31/10/2025, khối ngoại bán ròng 469 tỷ đồng (mua 1.907 tỷ, bán 2.375 tỷ, qua 248 phiên), khi giá giảm 49,9% từ 22.550 xuống 11.300 đồng. Luỹ kế thấp nhất là âm 576 tỷ ngày 29/06/2026, rồi thu hẹp còn âm 469 tỷ; tháng bán mạnh nhất là tháng 01/2026 (255 tỷ). Tự doanh luỹ kế 12 tháng bán ròng 3 tỷ.
Trong 30 phiên gần nhất, từ 21/09/2026, khối ngoại mua ròng 2 tỷ với 10 phiên mua ròng và 20 phiên bán ròng, khi giá giảm từ 11.500 xuống 11.300 đồng (1,7%). Trong 90 phiên, từ 24/06/2026, họ mua ròng 104 tỷ, khi giá giảm 23,4% từ 14.750 đồng.
Tỷ lệ sở hữu của khối ngoại, tính từ room còn lại, giảm từ 9,22% ngày 30/10/2025 xuống 6,31% (31/03/2026) và 5,96% (30/06/2026), rồi tăng lên 6,76% (30/09/2026) và 6,86% (30/10/2026). Room còn lại là 429,0 triệu cổ phiếu, tức 42,1% vốn so với giới hạn 49%. Dữ liệu khối ngoại đến hết phiên 30/10/2026; dữ liệu tự doanh đến phiên 29/10/2026, chỉ có tổng mua bán ròng.
So sánh cùng ngành
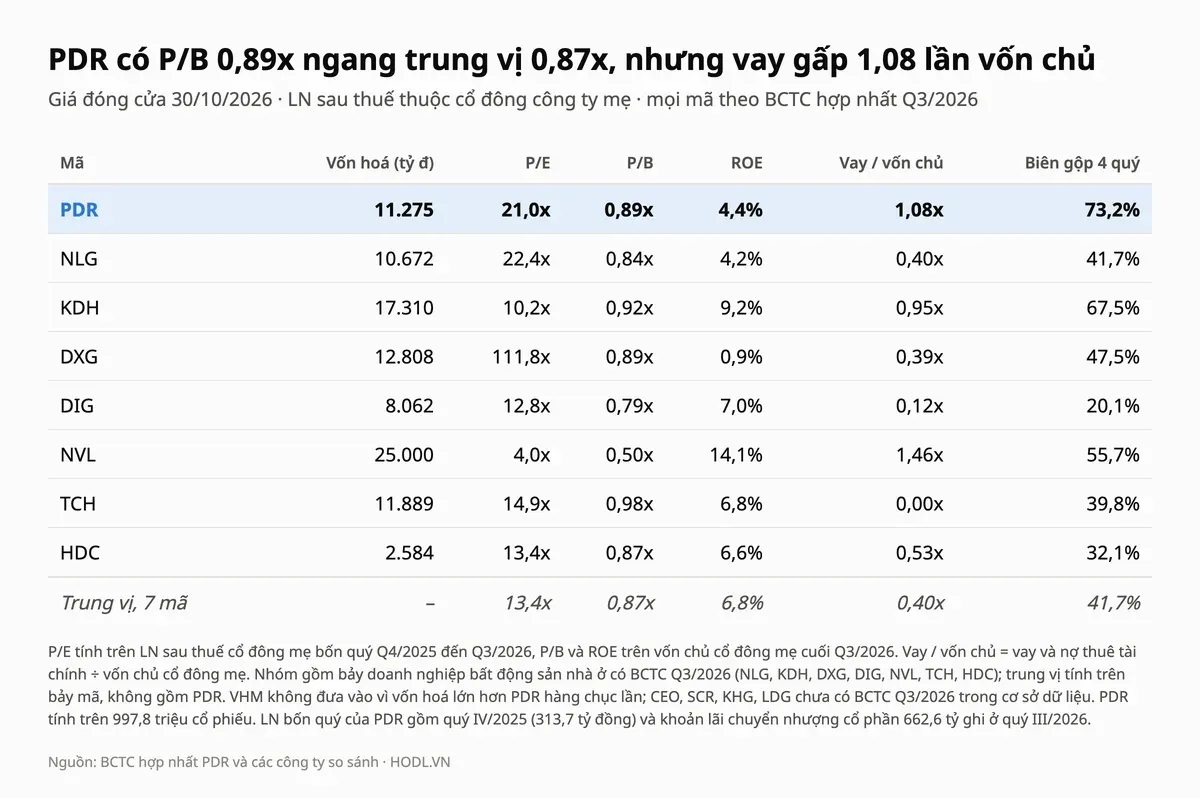
Nhóm so sánh gồm bảy doanh nghiệp bất động sản nhà ở có BCTC quý III/2026: NLG, KDH, DXG, DIG, NVL, TCH và HDC. Mã VHM không đưa vào vì quy mô vốn hoá lớn hơn PDR hàng chục lần, còn CEO, SCR, KHG và LDG chưa có BCTC quý III/2026 trong cơ sở dữ liệu. Trung vị tính trên bảy mã, không gồm PDR.
Cổ phiếu PDR có P/B 0,89 lần, cao hơn trung vị 0,87 lần khoảng 2,9%, nhưng P/E 21,0 lần cao hơn trung vị 13,4 lần, ROE 4,4% thấp hơn trung vị 6,8% và vay trên vốn chủ 1,08 lần gấp 2,7 lần trung vị 0,40 lần; chỉ NVL (1,46 lần) vay nhiều hơn. Biên gộp bốn quý 73,2% cao nhất nhóm, nhưng chỉ vì quý I/2026 gần như không có giá vốn; quý III biên gộp là 11,0%.
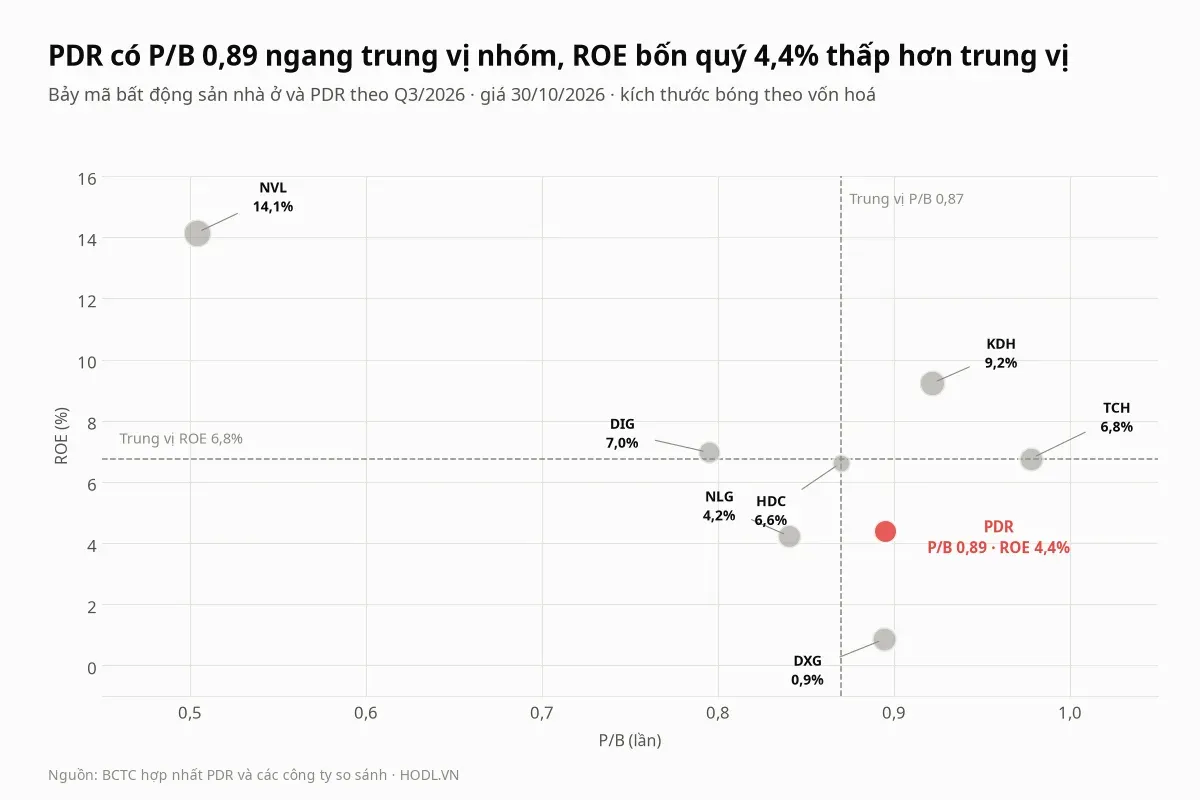
Sáu mã so sánh có P/B từ 0,79 đến 0,98 lần, còn NVL ở 0,50 lần với ROE 14,1% cao nhất nhóm; PDR nằm ở giữa về P/B nhưng thấp hơn trung vị về ROE. Cổ phiếu DXG có P/E 111,8 lần vì lợi nhuận bốn quý chỉ 115 tỷ, nên bài dùng trung vị. Hai mã gần như không vay là TCH (0,00 lần) và DIG (0,12 lần).
Định giá theo P/B và P/E
Cổ phiếu PDR có lợi nhuận phụ thuộc thời điểm bàn giao và các khoản chuyển nhượng, nên bài dùng P/B, P/E và P/B hợp lý theo ROE, trong nhóm mô hình định giá chứng khoán phổ biến. EPS bốn quý là 538 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (536,9 tỷ) chia 997,81 triệu cổ phiếu; EPS chín tháng là 224 đồng (223,6 tỷ). BVPS là 12.628 đồng, bằng vốn chủ cổ đông công ty mẹ (12.600 tỷ) chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá 11.300 đồng ứng với P/E 21,0 lần và P/B 0,89 lần. Muốn giá này là hợp lý theo P/B, ROE bền vững cần khoảng 11,1%, gấp 2,5 lần ROE bốn quý 4,4% và thấp hơn 15,0% của năm 2022, nhưng cao hơn 7,7%, 1,5% và 4,4% của ba năm sau.
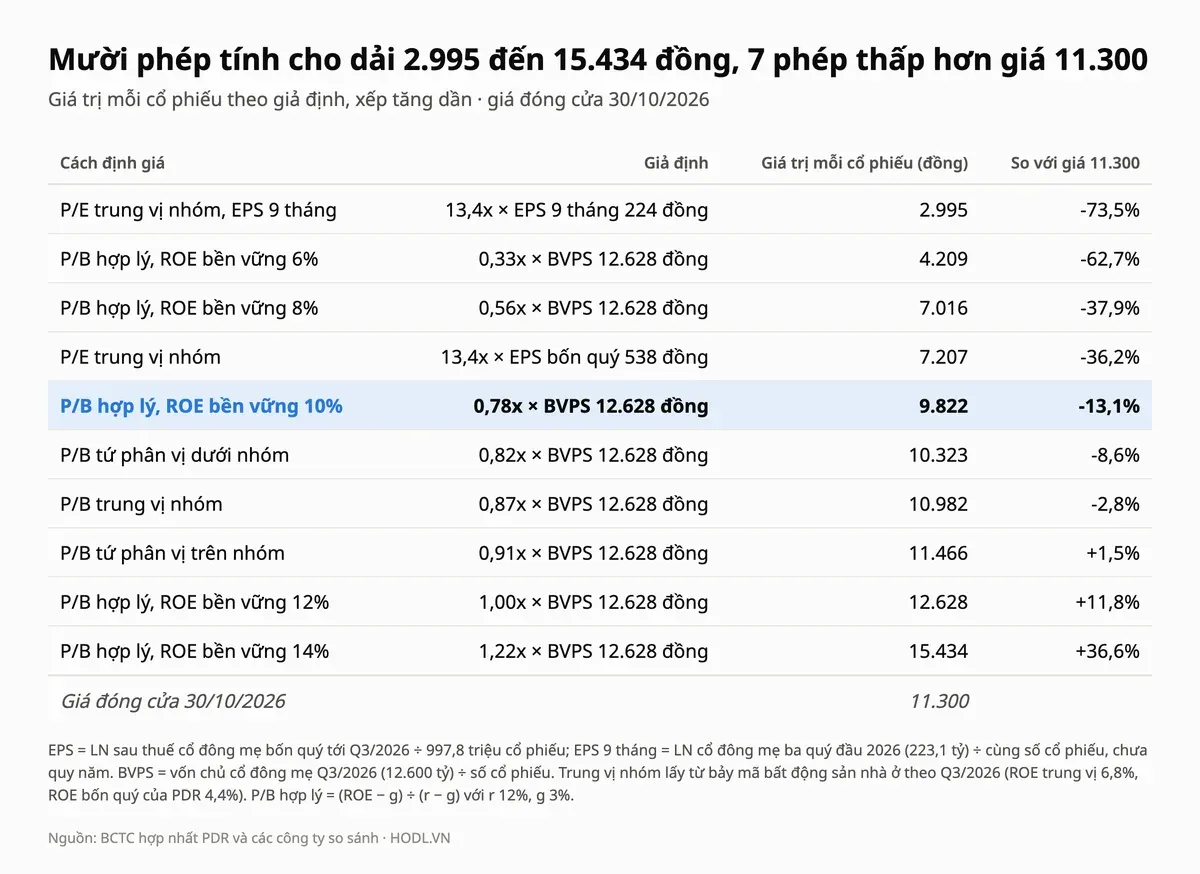
Mười phép cho giá trị từ 2.995 đến 15.434 đồng. Bảy phép thấp hơn giá 11.300 đồng và ba phép cao hơn. P/B trung vị nhóm cho 10.982 đồng (thấp hơn giá 2,8%) và tứ phân vị trên cho 11.466 đồng (cao hơn 1,5%); P/B hợp lý ở ROE 10% cho 9.822 đồng (thấp hơn 13,1%) và ở ROE 12% cho 12.628 đồng (cao hơn 11,8%). Phép P/E trung vị nhóm trên EPS bốn quý cho 7.207 đồng, còn trên EPS chín tháng, chưa quy năm, chỉ cho 2.995 đồng nên kém ý nghĩa nhất.
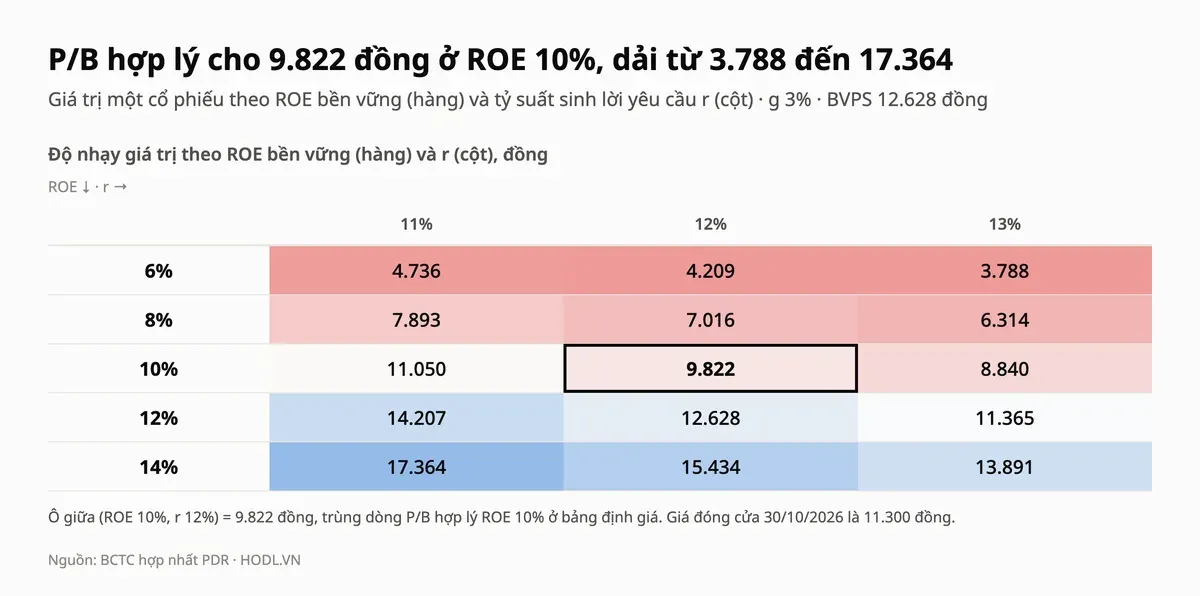
Trong lưới độ nhạy, sáu trong mười lăm ô, từ 11.365 đến 17.364 đồng, cao hơn giá, gồm toàn bộ ROE 14% và ROE 12%. Chín ô thấp hơn, từ 3.788 đến 11.050 đồng. Mỗi 2% ROE bền vững thay đổi làm P/B hợp lý đổi khoảng 0,22 lần, tương đương 2.800 đồng, nên kết quả phụ thuộc vào việc lợi nhuận có trở lại mức hai chữ số hay không.
Theo báo chí tài chính dẫn tờ trình đại hội cổ đông ngày 16/04/2026, PDR có phương án chào bán tối đa 199,6 triệu cổ phiếu cho cổ đông hiện hữu, tỷ lệ 5:1, giá 10.000 đồng, thu khoảng 1.996 tỷ. Tại 30/09/2026 vốn điều lệ vẫn là 9.978,1 tỷ nên chưa phát hành, và bài không đưa vào các phép tính; nếu bán hết, số cổ phiếu tăng 20,0% lên 1.197,4 triệu, BVPS còn 12.190 đồng và EPS bốn quý còn 448 đồng.
Thang giá tham chiếu
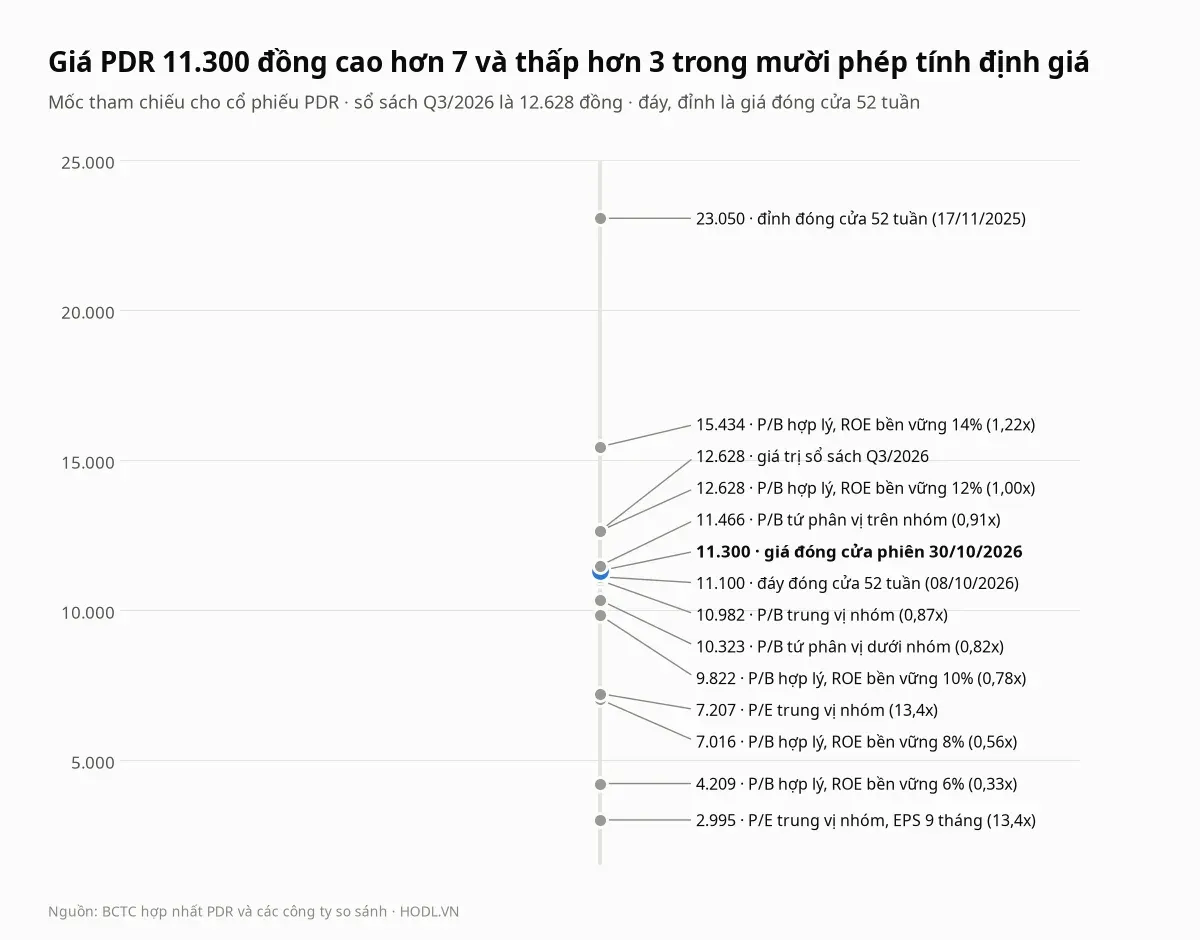
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 23.050 đồng (17/11/2025), đáy đóng cửa 11.100 đồng (08/10/2026) và giá trị sổ sách 12.628 đồng.
Giá nằm trong cụm bốn mốc dày đặc: P/B hợp lý ROE 10% (9.822 đồng, thấp hơn giá 13,1%), P/B tứ phân vị dưới (10.323 đồng), P/B trung vị (10.982 đồng) và P/B tứ phân vị trên (11.466 đồng). Giá cao hơn đáy 52 tuần 1,8%, thấp hơn giá trị sổ sách 10,5% và thấp hơn đỉnh đóng cửa 52 tuần 51,0%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu PDR đi xuống từ đỉnh đóng cửa 23.050 đồng ngày 17/11/2025: giá còn 11.300 đồng, thấp hơn đỉnh 51,0% và nằm dưới cả năm đường EMA tuần. Từ đầu năm PDR giảm 39,9% trong khi VN-Index giảm 2,4%, 60 phiên gần nhất giảm 6,6% so với VN-Index giảm 2,0%, và 250 phiên giảm 50,9% so với VN-Index tăng 3,6%; 20 phiên gần nhất giá đi ngang (tăng 0,9% so với VN-Index tăng 0,2%).
Hỗ trợ - Kháng cự
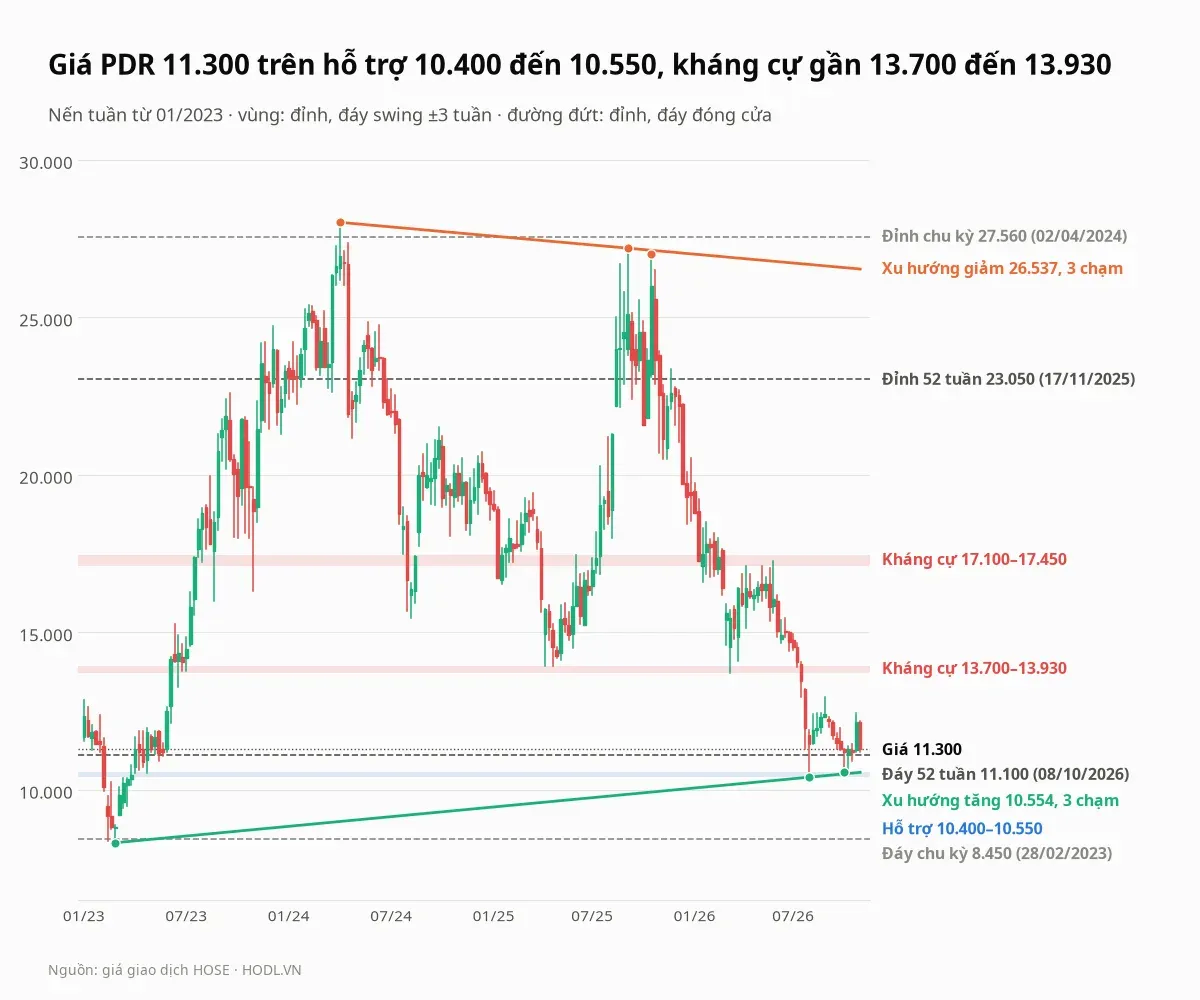
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 01/2023. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
17.100 tới 17.450 | Kháng cự | Đỉnh tuần 06/06/2025 (17.450), 10/04/2026 (17.100) và 29/05/2026 (17.250); cao hơn giá 51,3% đến 54,4% |
13.700 tới 13.930 | Kháng cự gần (hỗ trợ cũ) | Đáy tuần 11/04/2025 và 25/04/2025 (13.930) và 13/03/2026 (13.700); cao hơn giá 21,2% đến 23,3% |
10.400 tới 10.550 | Hỗ trợ gần | Đáy tuần 28/04/2023 (10.540), 31/07/2026 (10.400) và 02/10/2026 (10.550); thấp hơn giá 6,6% đến 8,0% |
Vùng 10.400 đến 10.550 đồng là mốc gần nhất phía dưới giá, từng giữ giá qua ba đáy tuần từ 04/2023 đến 10/2026; đáy đóng cửa 52 tuần 11.100 đồng (08/10/2026) nằm sát phía trên. Phía trên, vùng 13.700 đến 13.930 đồng từng là hỗ trợ năm 2025 và 2026, và mép dưới cao hơn giá 21,2%.
Đỉnh đóng cửa 52 tuần là 23.050 đồng ngày 17/11/2025, đỉnh chu kỳ từ 01/2023 (đóng cửa) 27.560 đồng ngày 02/04/2024 và đáy chu kỳ (đóng cửa) 8.450 đồng ngày 28/02/2023. Đường xu hướng tăng nối đáy tuần 8.320 (03/03/2023), 10.400 (31/07/2026) và 10.550 (02/10/2026) ở 10.554 đồng tuần cuối, thấp hơn giá 6,6%; nếu giá đóng cửa tuần xuống dưới mốc này, giá nằm dưới cả đường xu hướng và vùng 10.400 đến 10.550. Đường xu hướng giảm nối đỉnh tuần 28.020 (05/04/2024), 27.200 (05/09/2025) và 27.000 (17/10/2025) ở 26.537 đồng, gấp 2,3 lần giá.
Fibonacci
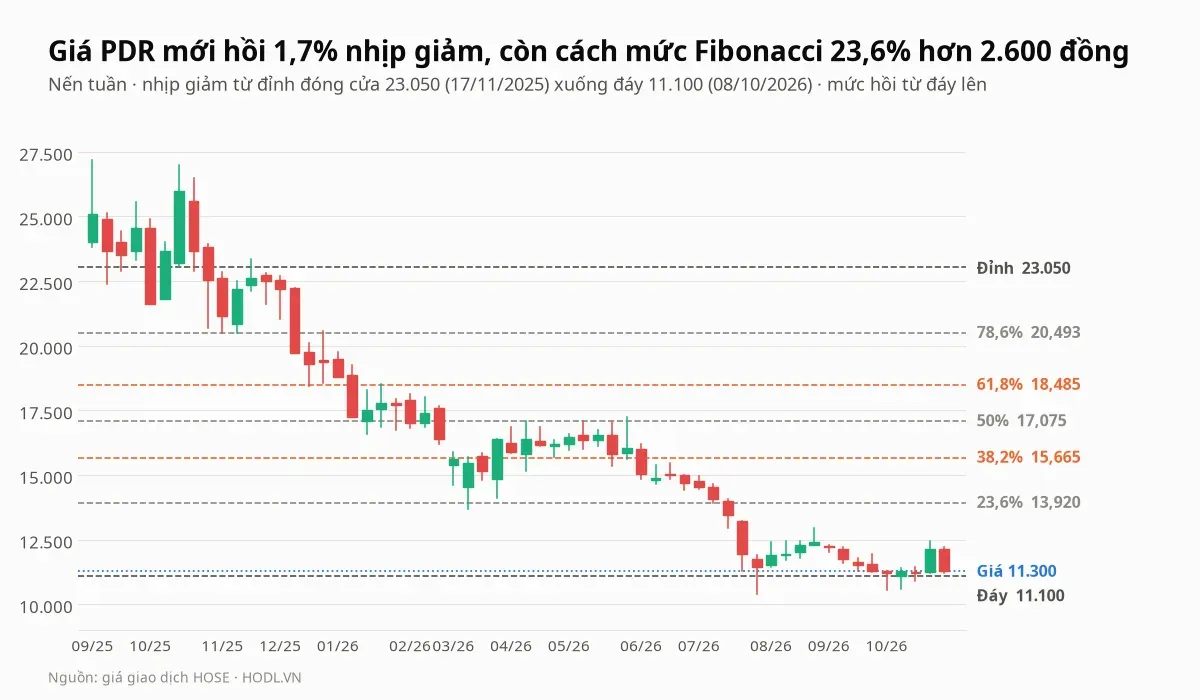
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 23.050 đồng ngày 17/11/2025 xuống đáy 11.100 đồng ngày 08/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (13.920 đồng), 38,2% (15.665 đồng), 50% (17.075 đồng), 61,8% (18.485 đồng) và 78,6% (20.493 đồng).
Giá 11.300 đồng mới hồi 1,7% nhịp giảm, còn cách mức 23,6% khoảng 2.620 đồng (23,2%). Mức 23,6% nằm trong vùng 13.700 đến 13.930 đồng, còn mức 50% sát mép dưới vùng 17.100 đến 17.450 đồng.
Xu hướng EMA
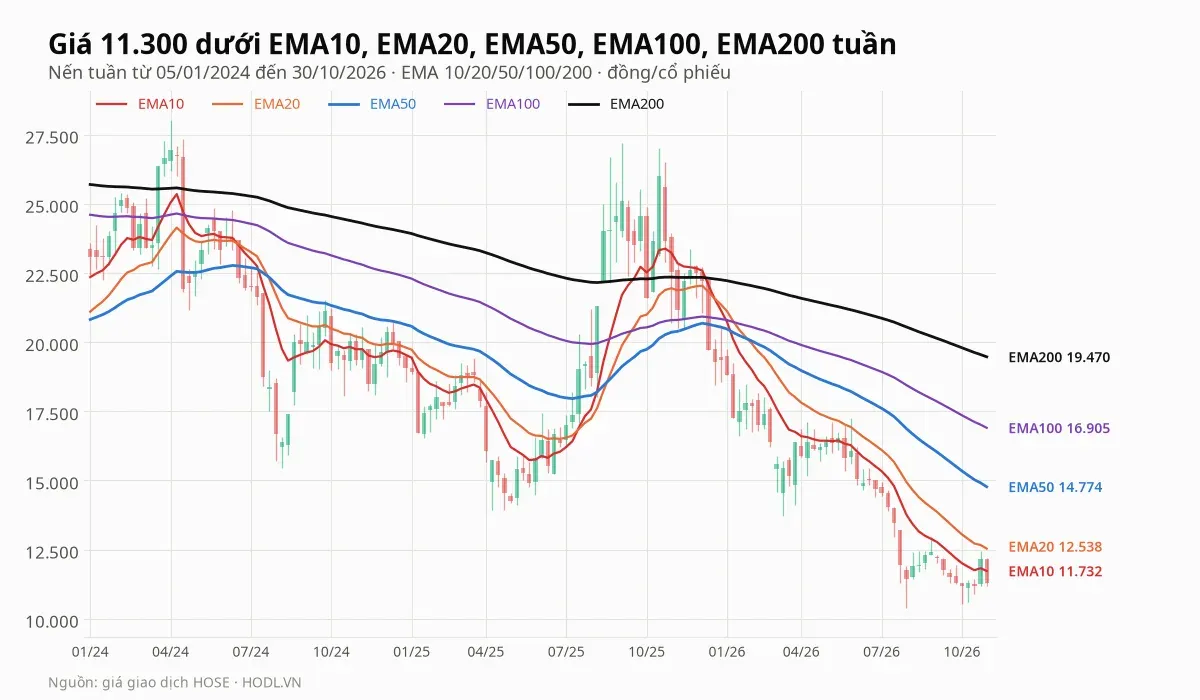
Giá 11.300 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 11.732, EMA20 ở 12.538, EMA50 ở 14.774, EMA100 ở 16.905 và EMA200 ở 19.470 đồng. Giá thấp hơn EMA10 3,7%, EMA20 9,9%, EMA50 23,5%, EMA100 33,2% và EMA200 42,0%.
EMA20 tuần cắt xuống EMA50 ngày 30/01/2026, sau lần cắt lên ngày 22/08/2025, còn EMA50 đã cắt xuống EMA200 từ 17/02/2023 và chưa cắt lên lại. Các đường EMA xếp thứ tự giảm dần từ EMA200 xuống EMA10, nên xu hướng giảm trung hạn vẫn còn.
RSI và động lượng
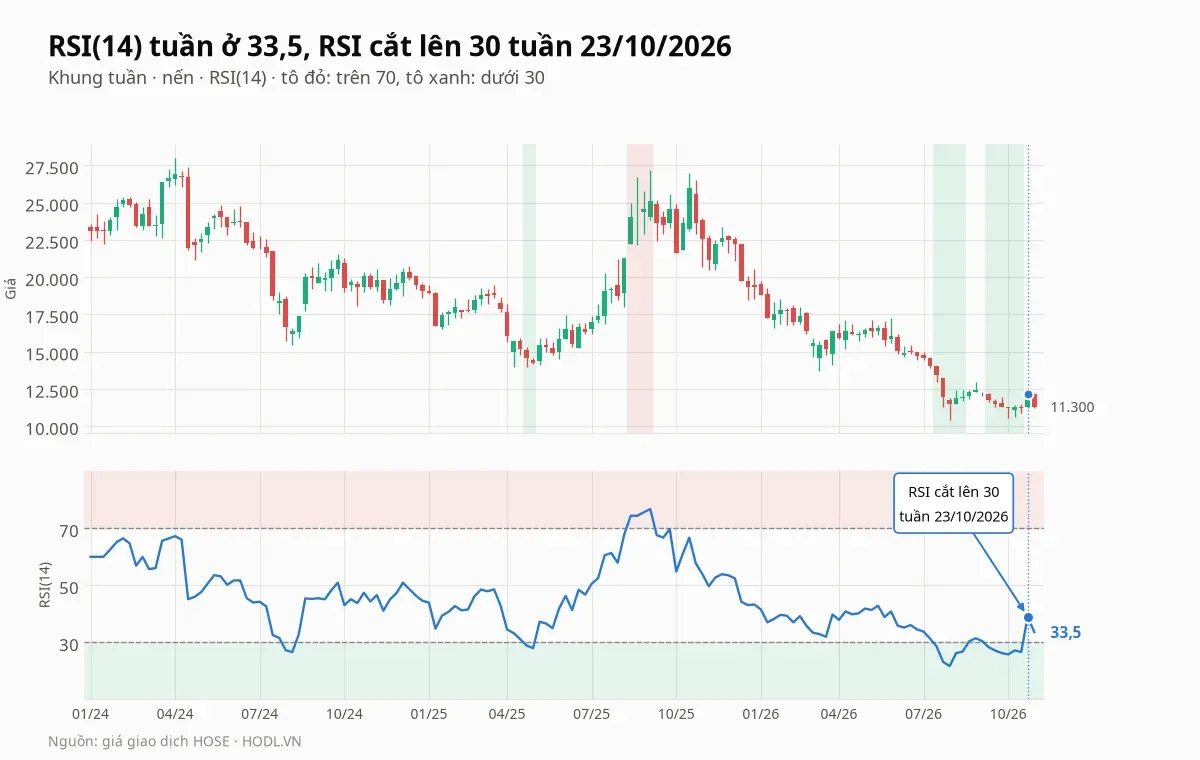
RSI(14) tuần ở 33,5, vùng yếu nhưng đã rời vùng quá bán. RSI nằm dưới 30 bốn tuần liên tiếp từ 25/09/2026 đến 16/10/2026 (26,2, 25,7, 27,1 và 26,6), rồi cắt lên 39,0 tuần 23/10/2026 và còn 33,5 tuần 30/10/2026. Trong 26 tuần gần nhất RSI cao nhất là 42,8 (tuần 15/05/2026), chưa vượt 50.
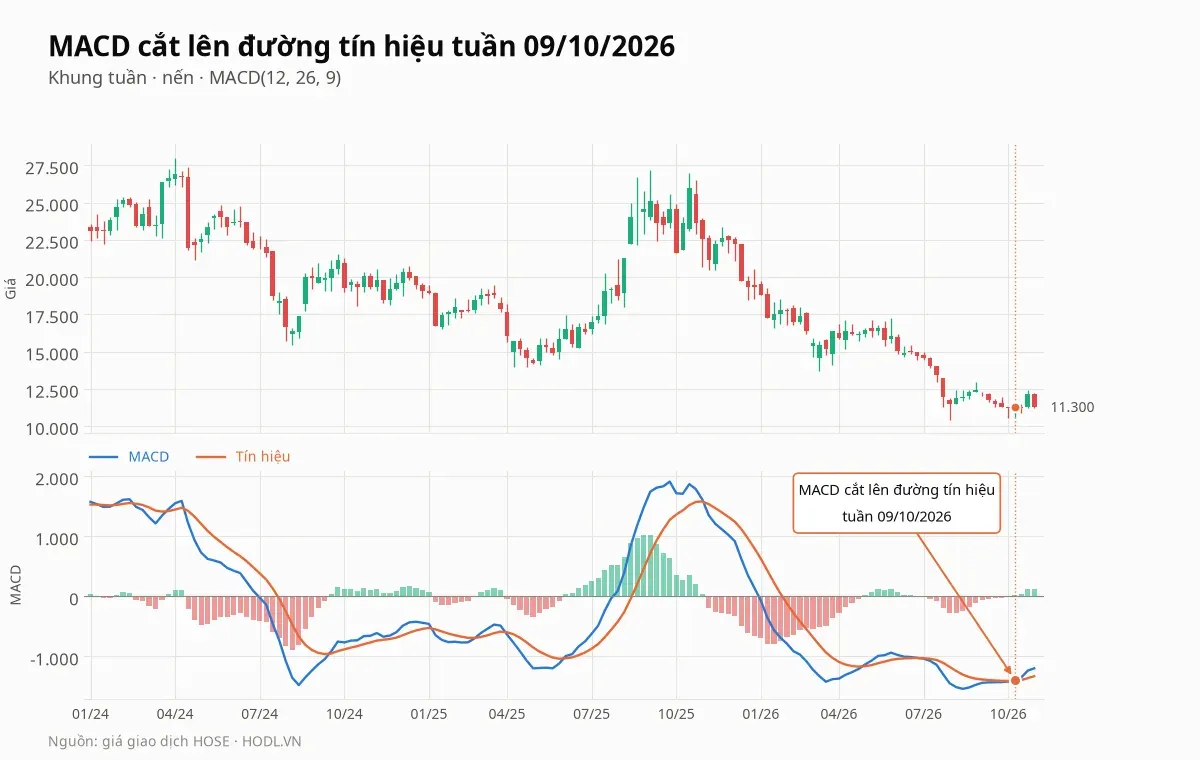
MACD tuần cắt lên đường tín hiệu ngày 09/10/2026, sau lần cắt xuống ngày 03/07/2026 và lần cắt lên ngày 01/05/2026. MACD âm 1.197 cao hơn tín hiệu âm 1.328 là 131 đồng (histogram dương), nhưng cả hai đường vẫn dưới 0, nên động lượng mới cải thiện từ vùng thấp.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
19/11/2026 | Đến hạn vay 60 tỷ đồng, lãi 12% một năm, bảo đảm bằng 5,42 triệu cổ phiếu PDR của cổ đông | Khoản vay ngắn hạn đầu tiên thế chấp cổ phiếu |
27/11 đến 25/12/2026 | Bắt đầu trả gốc VPBank (200 tỷ), Bắc Hà Thanh (1.350,0 tỷ) và hai khoản vay mua tài sản 61 Cao Thắng, 41 đến 43 Nguyễn Trãi (578,7 tỷ) | Tổng gốc 2.128,7 tỷ bắt đầu đến kỳ trả gốc, so với tiền 711,7 tỷ |
31/12/2026 | Đáo hạn 1.094,6 tỷ vay không lãi của Công ty CP Địa ốc Sài Gòn - KL | Bằng 55,3% vay ngắn hạn |
Quý IV/2026 | Thời điểm ghi nhận doanh thu của The EverRich 2 (5.225,5 tỷ đang là tiền khách trả trước) | Quyết định doanh thu và lợi nhuận quý IV |
Quý IV/2026 | Chi phí lãi vay trên số dư vay mới cả quý | Quý III là 180,1 tỷ, trong khi ba khoản vay tài trợ Lotte là 8.834,1 tỷ |
08/01/2027 | Đáo hạn 74 tỷ vay cá nhân, lãi 12% một năm | Khoản vay thế chấp 7,53 triệu cổ phiếu PDR |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Lãi từ Hòa Phú, dự phòng và tiến độ Lotte Thủ Thiêm |
Các tuần tới | Giá đóng cửa tuần so với 10.400 đến 10.550 và 13.700 đến 13.930 đồng | Hai mép quanh giá hiện tại |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và phương án chào bán cổ phiếu |
Kết luận
Cổ phiếu PDR ghi nhận lợi nhuận trước thuế 158,0 tỷ đồng quý III/2026, nhưng riêng lãi bán cổ phần và thanh lý đầu tư là 709,1 tỷ, trong khi doanh thu thuần chỉ 23,9 tỷ và lãi gộp 2,6 tỷ. Bảng cân đối đổi hẳn trong một quý: vay từ 5.823 tỷ lên 13.638 tỷ, đầu tư vào công ty liên kết từ 711 tỷ lên 12.702 tỷ, phải thu khác từ 368 tỷ lên 4.810 tỷ, và 5.225,5 tỷ doanh thu của dự án The EverRich 2 vẫn chưa được ghi nhận.
Giá 11.300 đồng ngang giá trị sổ sách nhóm (P/B 0,89 lần so với 0,87 lần) nhưng ngầm định ROE bền vững khoảng 11,1%, gấp 2,5 lần ROE bốn quý, trong khi vay gấp 1,08 lần vốn chủ và khối ngoại đã bán ròng 469 tỷ trong 12 tháng. Về kỹ thuật, giá nằm dưới cả năm đường EMA tuần, trên vùng hỗ trợ 10.400 đến 10.550 đồng 6,6% đến 8,0% và dưới vùng kháng cự gần 13.700 đến 13.930 đồng 21,2%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
